news di mercato

Aggiornamenti su gare, contract
e opportunità di subfornitura

Rimani aggiornato sulle ultime novità del settore: bandi nazionali ed europei, opportunità contract e richieste di subfornitura. Una selezione curata di informazioni utili per aiutarti a individuare nuove occasioni di business e restare sempre competitivo nel tuo mercato.

Direttore lavori responsabilità guida completa appalti

In cantiere una lavorazione sta per essere coperta, ma il materiale posato non corrisponde chiaramente a quello previsto dal progetto. L'impresa chiede di proseguire per non fermare il programma, il committente vuole evitare ritardi e il direttore dei lavori deve decidere se contestare, ordinare una correzione o sospendere l'attività. In quel momento la responsabilità del direttore dei lavori smette di essere una formula contrattuale e diventa una scelta concreta, da compiere e documentare.

Il problema riguarda ogni soggetto coinvolto nella fase esecutiva. L'impresa deve capire quali ordini siano vincolanti e come tutelarsi, l'ufficio gare deve leggere correttamente il perimetro degli incarichi, mentre il professionista tecnico deve distinguere una semplice attività di vigilanza da una possibile ingerenza nell'organizzazione del cantiere. La guida parte dal ruolo normativo del DL, passa per i controlli tecnici, amministrativi e contabili, e arriva alla gestione delle contestazioni, delle varianti e delle prove documentali.

Introduzione al ruolo del direttore dei lavori negli appalti pubblici

Il direttore dei lavori è il professionista che mantiene collegati progetto, contratto e lavorazioni effettivamente eseguite. Nel sistema degli appalti pubblici, il suo compito non consiste nel guardare occasionalmente ciò che accade in cantiere. Deve assistere e sorvegliare l'esecuzione, coordinare l'ufficio di direzione lavori e interloquire in via esclusiva con l'esecutore sugli aspetti tecnici ed economici del contratto, come chiarisce il quadro richiamato dal Codice dei contratti e dalla disciplina sulla direzione dei lavori.

Tornando allo scenario iniziale, il DL deve prima verificare la difformità, poi confrontarla con progetto, capitolato, elaborati e documentazione dei materiali. Se la non conformità è reale, non basta una telefonata informale all'impresa. Servono una contestazione comprensibile, un ordine coerente con il contratto e una registrazione che permetta di ricostruire cosa sia stato rilevato, quando e da chi.

Il punto di equilibrio tra controllo e gestione

Il direttore dei lavori non sostituisce l'impresa nell'organizzazione delle lavorazioni. L'esecutore conserva la responsabilità della propria attività operativa, delle maestranze e delle modalità con cui realizza l'opera, salvo che il DL assuma in concreto poteri ulteriori o intervenga direttamente nell'organizzazione.

Allo stesso tempo, il DL non può usare la propria posizione come semplice presenza formale. Se rileva una lavorazione difforme e lascia che venga coperta, il problema non riguarda più soltanto l'impresa. L'omessa contestazione può diventare l'elemento che collega il difetto alla sua vigilanza professionale.

Regola pratica: il controllo non si dimostra con la presenza in cantiere, ma con decisioni tecniche tempestive e tracciabili.

La Cassazione 12890/2026 ha ribadito che la responsabilità per un evento in cantiere non è automatica. Per superare il perimetro della mera vigilanza tecnica occorre provare una concreta ingerenza nell'organizzazione delle lavorazioni oppure l'esistenza di poteri ulteriori, assimilabili a funzioni operative di prevenzione. Questa distinzione è decisiva per non confondere il ruolo del DL con quello del coordinatore per l'esecuzione o con quello dell'impresa.

Per questo la guida è utile soprattutto a imprese, uffici gare, stazioni appaltanti e studi tecnici. La domanda corretta non è soltanto “chi è responsabile?”, ma “quale obbligo aveva quel soggetto, quale fatto ha omesso e quale documento può dimostrarlo?”.

Quadro normativo e inquadramento del direttore dei lavori

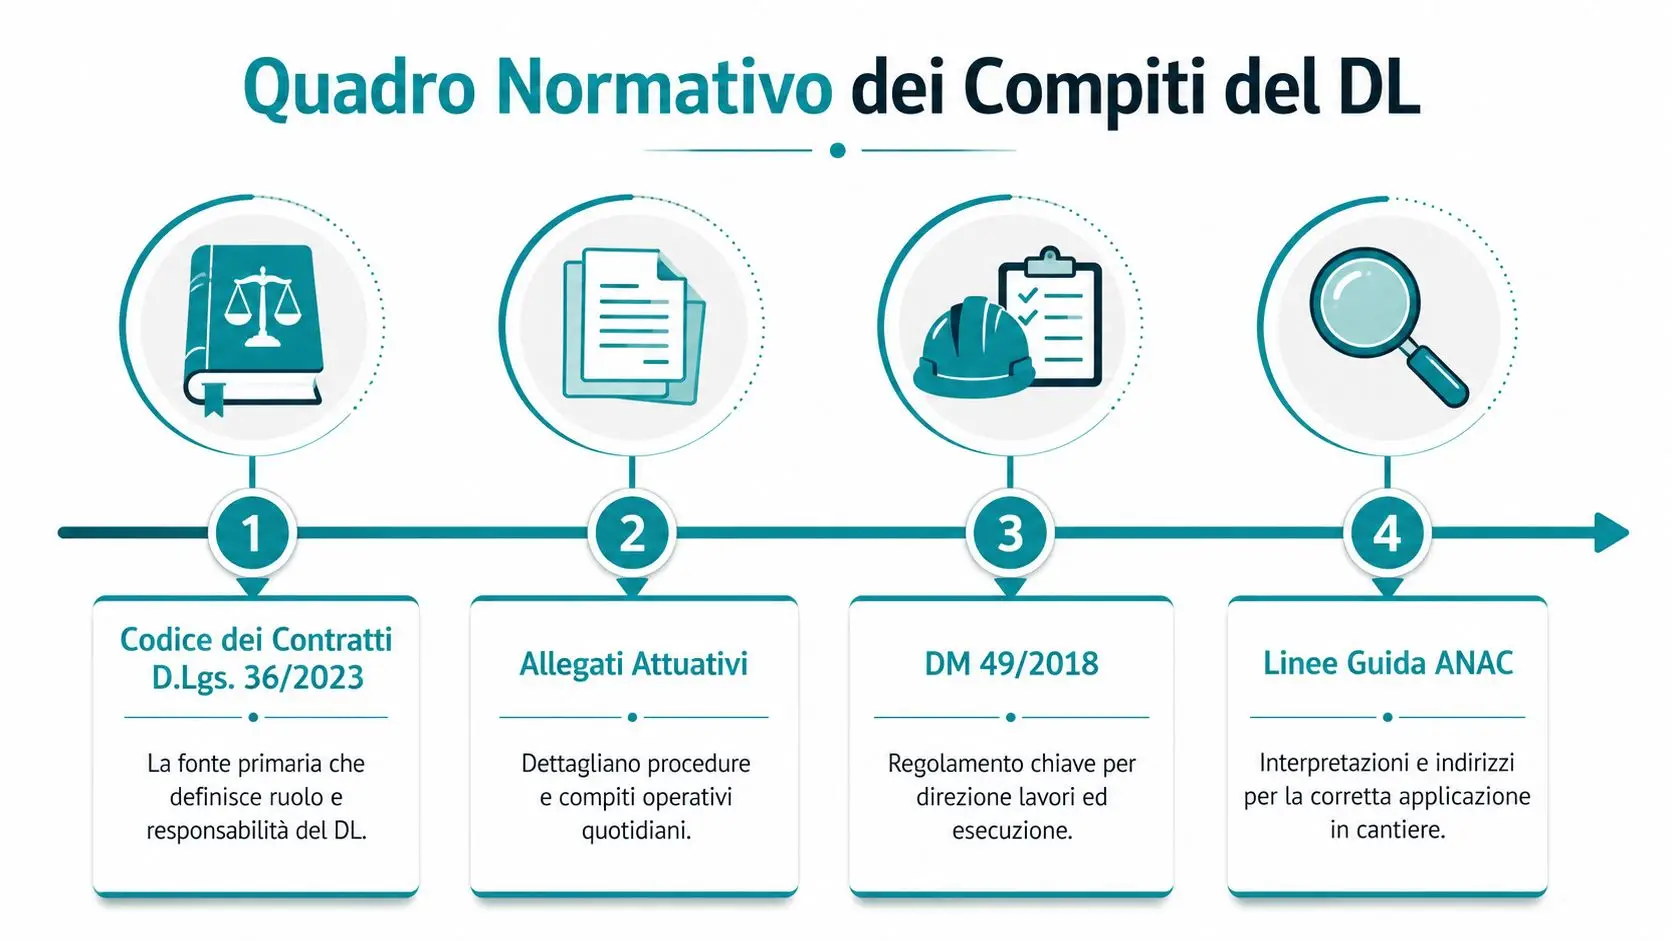
Il riferimento centrale per gli appalti pubblici è il D.Lgs. 36/2023, letto insieme all’Allegato II.14, che disciplina le modalità di svolgimento delle attività nella fase esecutiva. Il quadro aggiornato del Codice appalti aiuta a collocare la direzione dei lavori dentro la più ampia organizzazione del contratto, dove il controllo dell'esecuzione ha una funzione tecnica, contabile e amministrativa.

L'Allegato II.14 attribuisce al DL un ruolo di presidio specialistico. Deve verificare che le opere siano eseguite a regola d'arte e in conformità al progetto e al contratto, accettare i materiali secondo le prescrizioni applicabili, coordinare l'ufficio di direzione lavori e mantenere il rapporto tecnico ed economico con l'esecutore. Il Correttivo 209/2024 si inserisce in questo percorso di rafforzamento della fase esecutiva, nella quale la corretta gestione delle informazioni conta quanto il controllo materiale delle opere.
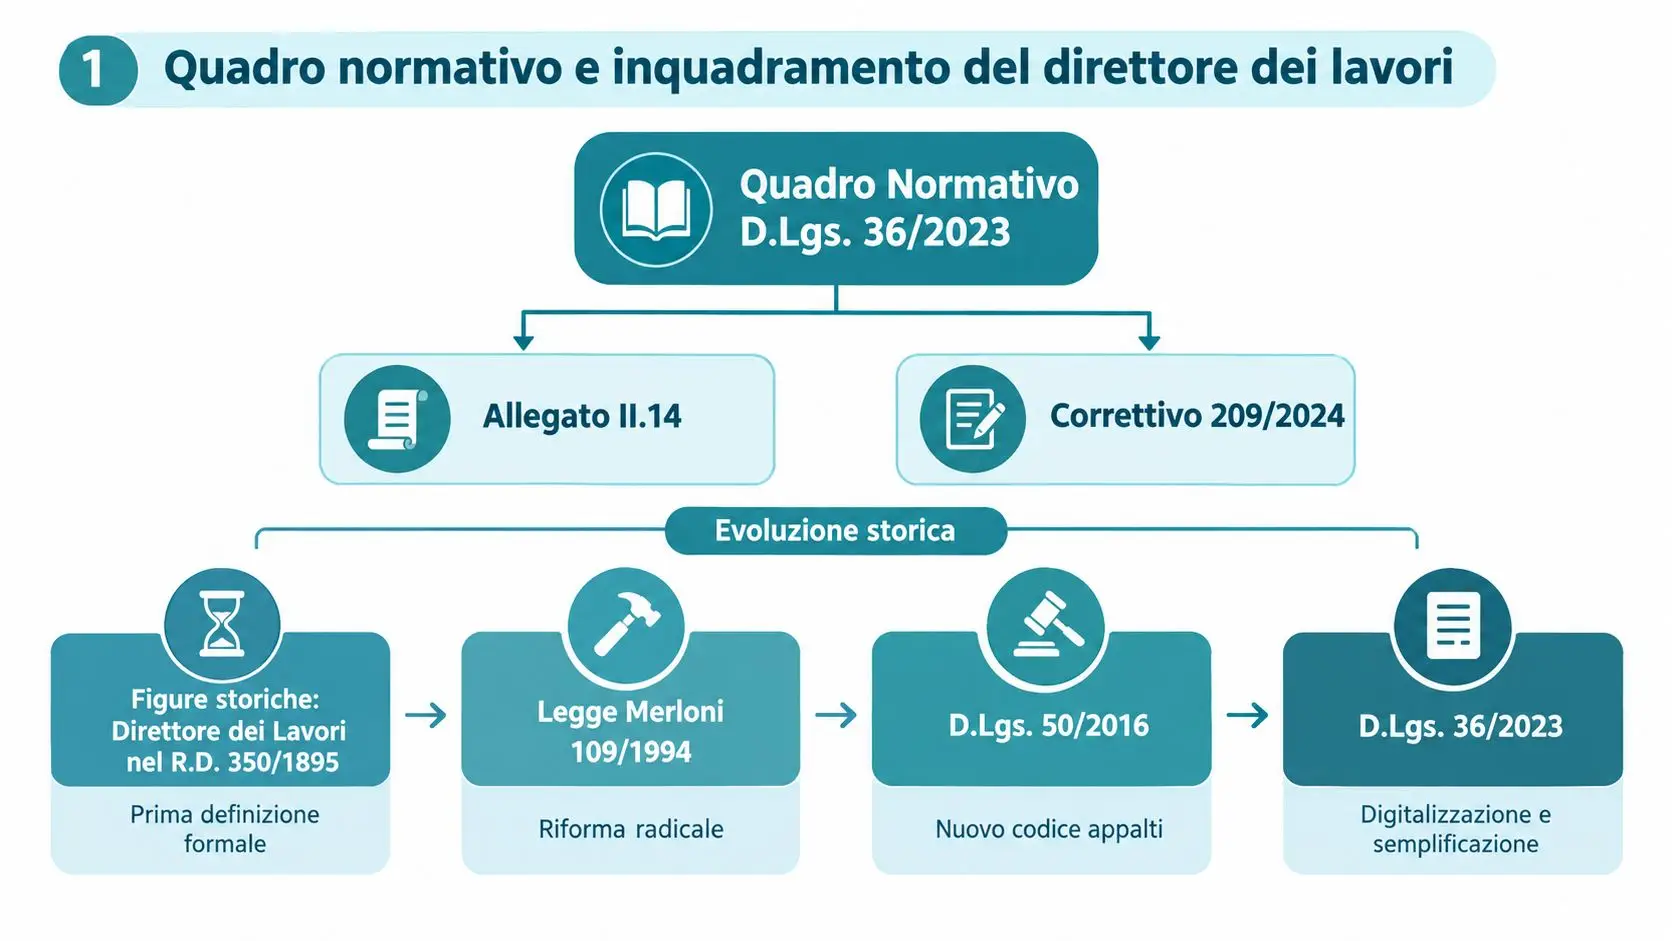
Diagramma che illustra il quadro normativo e l'evoluzione storica della figura del direttore dei lavori in Italia.

Dalla sorveglianza generale al presidio specialistico

La figura del direttore dei lavori si è trasformata nel tempo. Il dato storico più importante è il passaggio da un controllo generale dell'opera a un presidio tecnico-specialistico della fase esecutiva. Oggi il DL deve collegare le scelte progettuali alla loro realizzazione, verificando non solo il risultato visibile, ma anche materiali, modalità di esecuzione, contabilità e conformità contrattuale.

L'analogia del regista tecnico è utile, purché non venga fraintesa. Il regista coordina la scena e controlla che ogni elemento rispetti il copione, ma non svolge personalmente il lavoro di ogni attore. Allo stesso modo, il DL impartisce indicazioni tecniche, coordina il proprio ufficio e contesta le irregolarità, mentre l'impresa resta responsabile dell'esecuzione organizzata delle lavorazioni.

Che cosa significa vigilanza qualificata

La vigilanza qualificata non equivale a sorveglianza continua e materiale di ogni gesto. Richiede invece un controllo coerente con la natura delle opere, con la complessità tecnica e con i rischi prevedibili. Il DL deve riconoscere le difformità rilevanti, intervenire quando emergono e informare tempestivamente il committente o la stazione appaltante.

La responsabilità si valuta quindi attraverso il comportamento concreto. Un verbale che descrive una non conformità, un ordine di servizio che impone la correzione e una comunicazione motivata alla stazione appaltante mostrano un esercizio effettivo della funzione. Un silenzio prolungato, al contrario, può far apparire il controllo come meramente apparente.

Compiti tecnici amministrativi e contabili nella fase esecutiva

Il lavoro quotidiano del direttore dei lavori si sviluppa lungo tre linee che devono restare coordinate: controllo tecnico, coordinamento dell'ufficio di direzione lavori e gestione amministrativo-contabile. Separarle aiuta a capire le attività, ma nella pratica una decisione tecnica produce spesso effetti economici e amministrativi.

Sul piano tecnico, il DL verifica materiali, lavorazioni, prove e conformità agli elaborati contrattuali. Se l'impresa propone un prodotto alternativo, il professionista deve esaminare la documentazione tecnica e stabilire se la sostituzione sia ammissibile, senza trasformare una proposta informale in un'autorizzazione implicita.
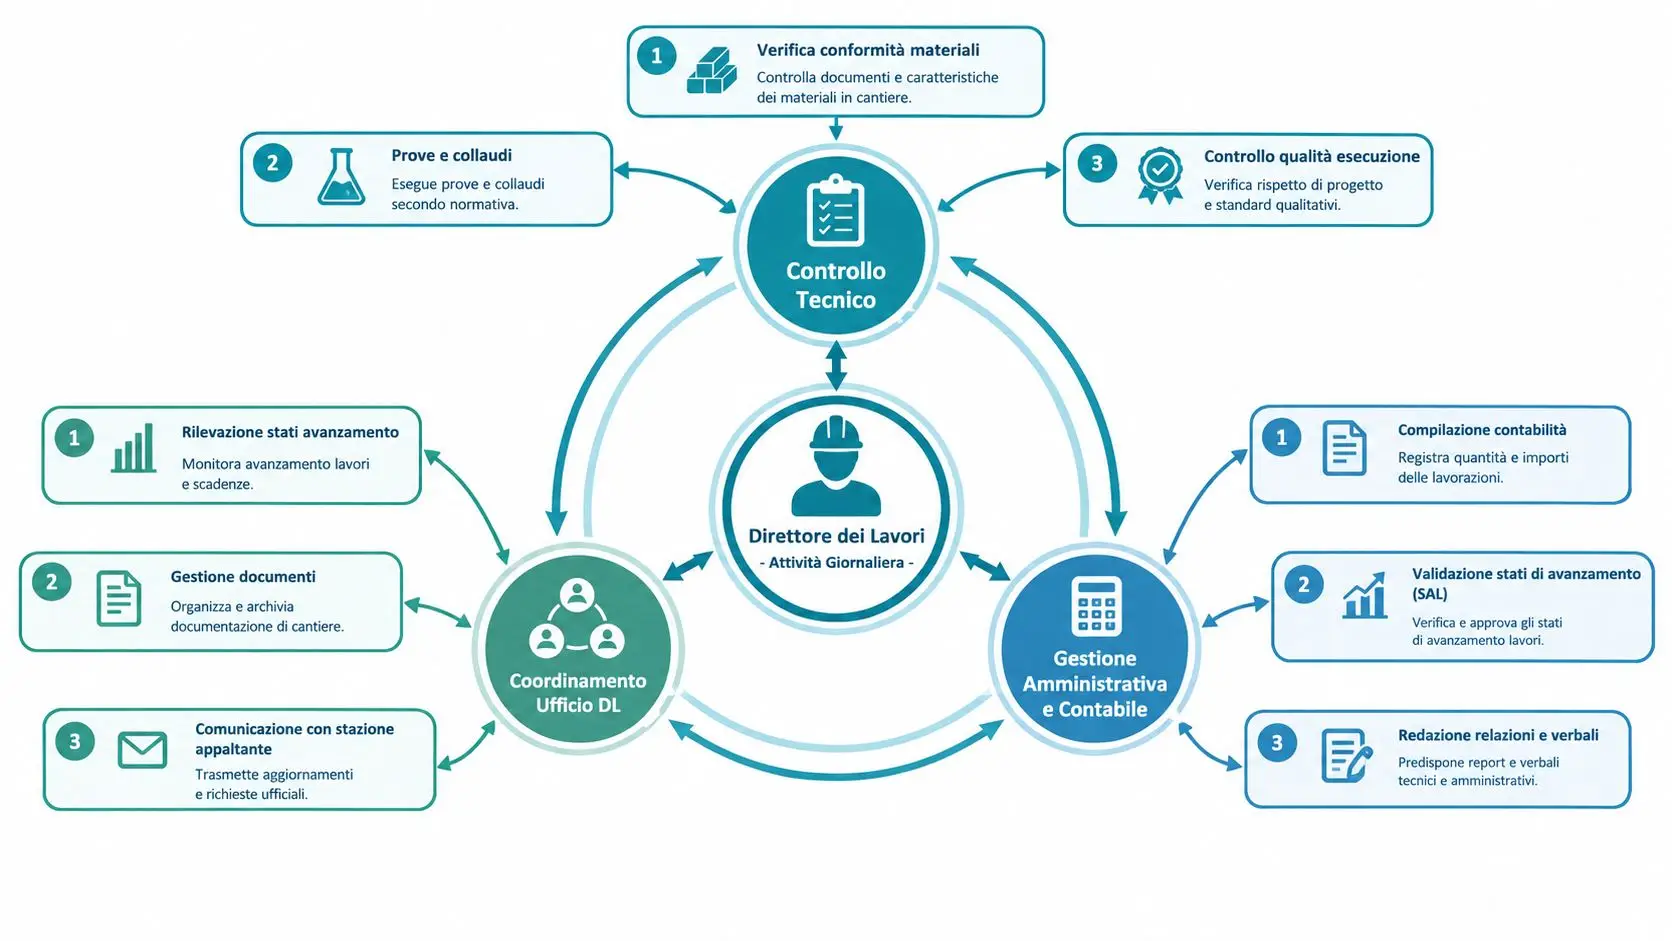
Diagramma che illustra le responsabilità e le attività quotidiane del direttore dei lavori in un cantiere edile.

Il controllo tecnico

L'accettazione dei materiali richiede un confronto tra caratteristiche dichiarate, capitolato, progetto e documenti di accompagnamento. La stessa logica vale per le lavorazioni: non basta che un'opera appaia completata, deve risultare coerente con le prescrizioni e con la qualità richiesta.

Un esempio semplice riguarda una stratigrafia non rispettata. Se il DL rileva che uno strato previsto non è stato realizzato o è stato sostituito senza autorizzazione, deve registrare il rilievo, chiedere chiarimenti e ordinare gli interventi necessari. La mancata contestazione tempestiva può consentire la prosecuzione della lavorazione e rendere più difficile individuare il momento in cui il difetto poteva essere evitato.

Coordinamento e interlocuzione

Il DL coordina i componenti dell'ufficio di direzione lavori, organizza le verifiche e raccoglie le informazioni provenienti dal cantiere. L'interlocuzione esclusiva con l'esecutore sugli aspetti tecnici ed economici riduce indicazioni contraddittorie e permette di attribuire a ogni disposizione un responsabile riconoscibile.

Ordini di servizio, verbali, rapporti di prova e comunicazioni alla stazione appaltante devono seguire una sequenza leggibile. Il documento efficace indica la lavorazione interessata, la difformità o il problema rilevato, la prescrizione impartita, il termine operativo e la conseguenza della mancata esecuzione.

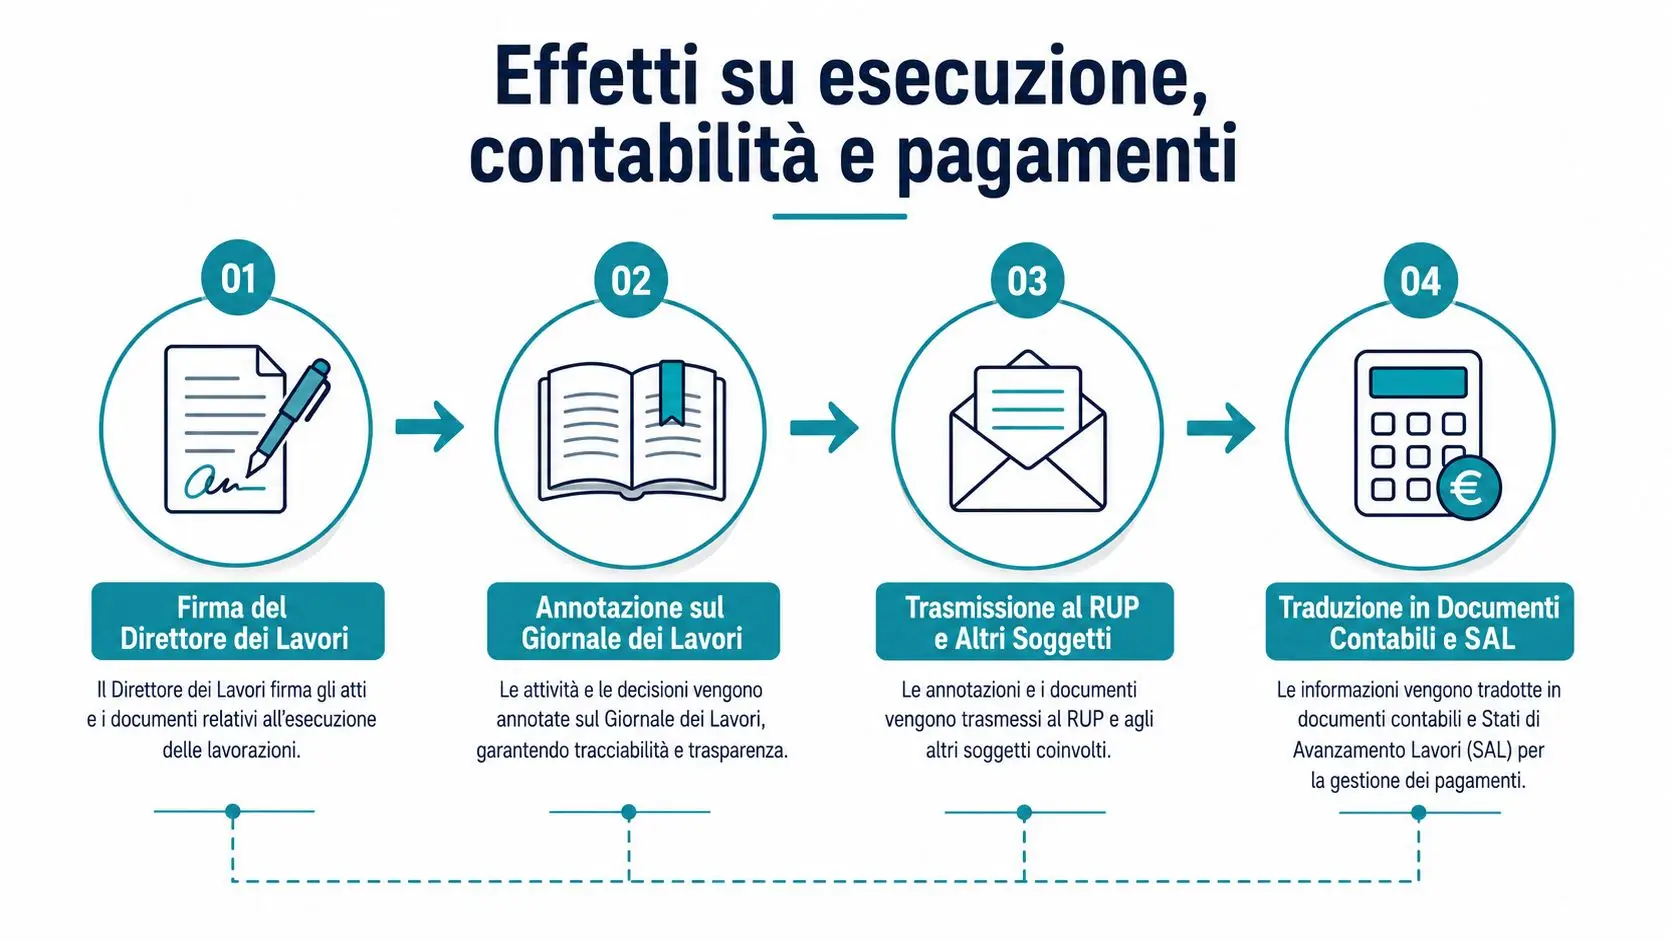
Contabilità e stato di avanzamento

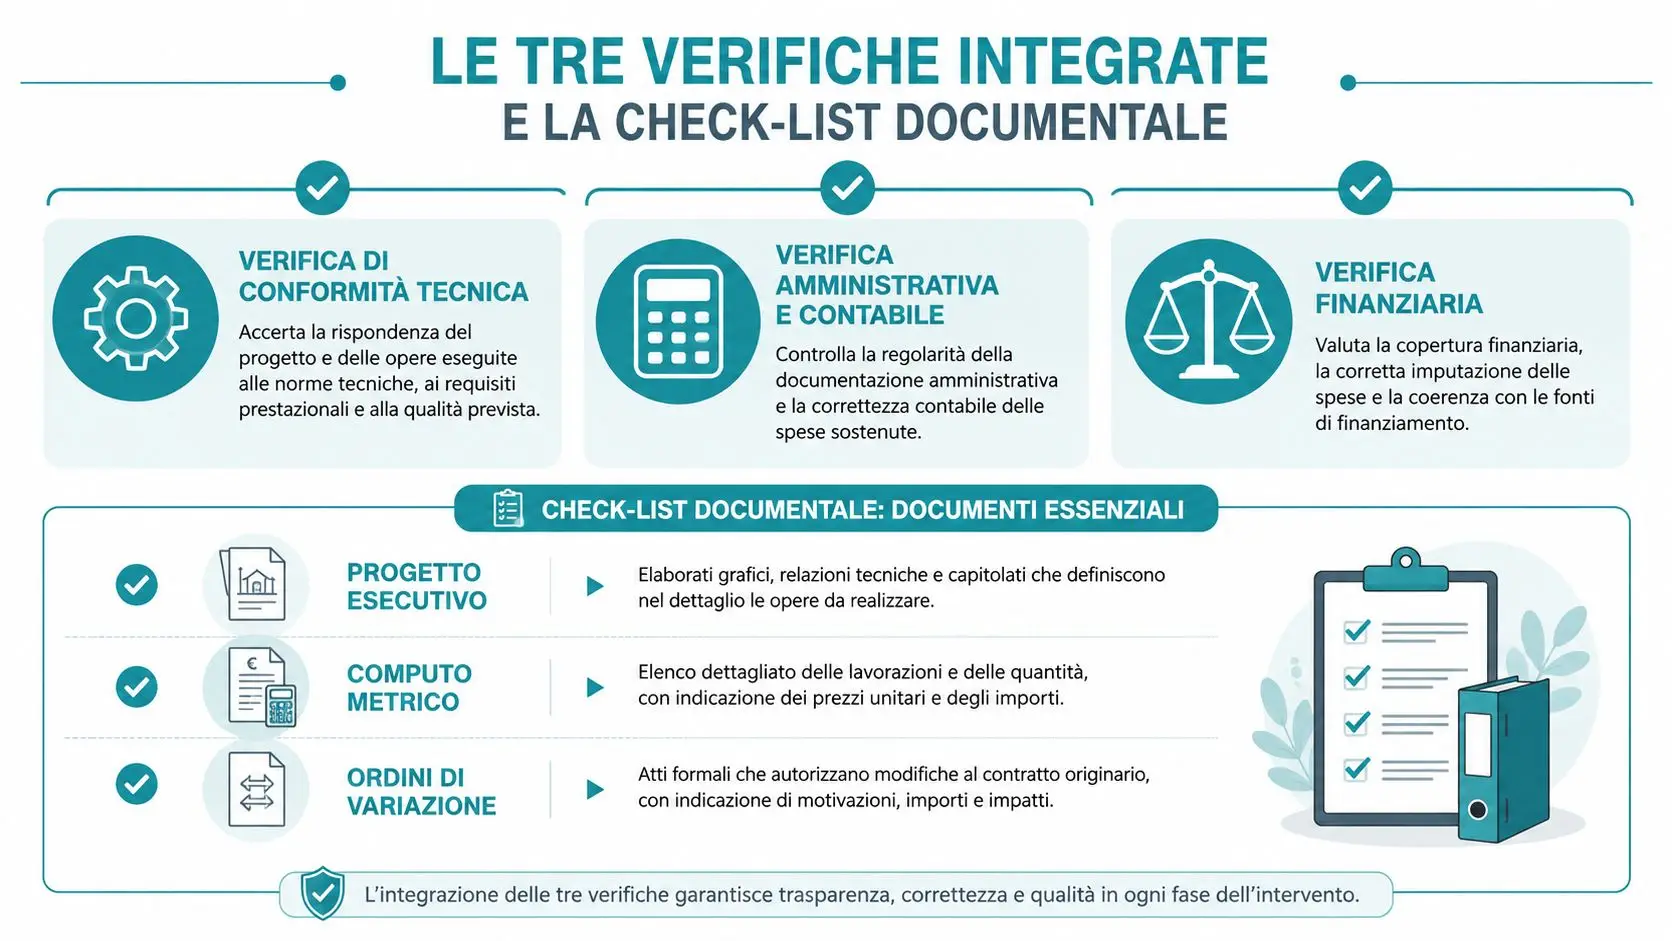
La contabilità non è un adempimento separato dal controllo tecnico. Quantità, misure e lavorazioni contabilizzate devono corrispondere a opere realmente eseguite e verificabili. Per orientarsi nella lettura delle quantità e nella costruzione delle voci può essere utile consultare una raccolta di esempi di computo metrico edile, soprattutto quando il confronto tra progetto, contabilità e stato di avanzamento presenta molte lavorazioni.

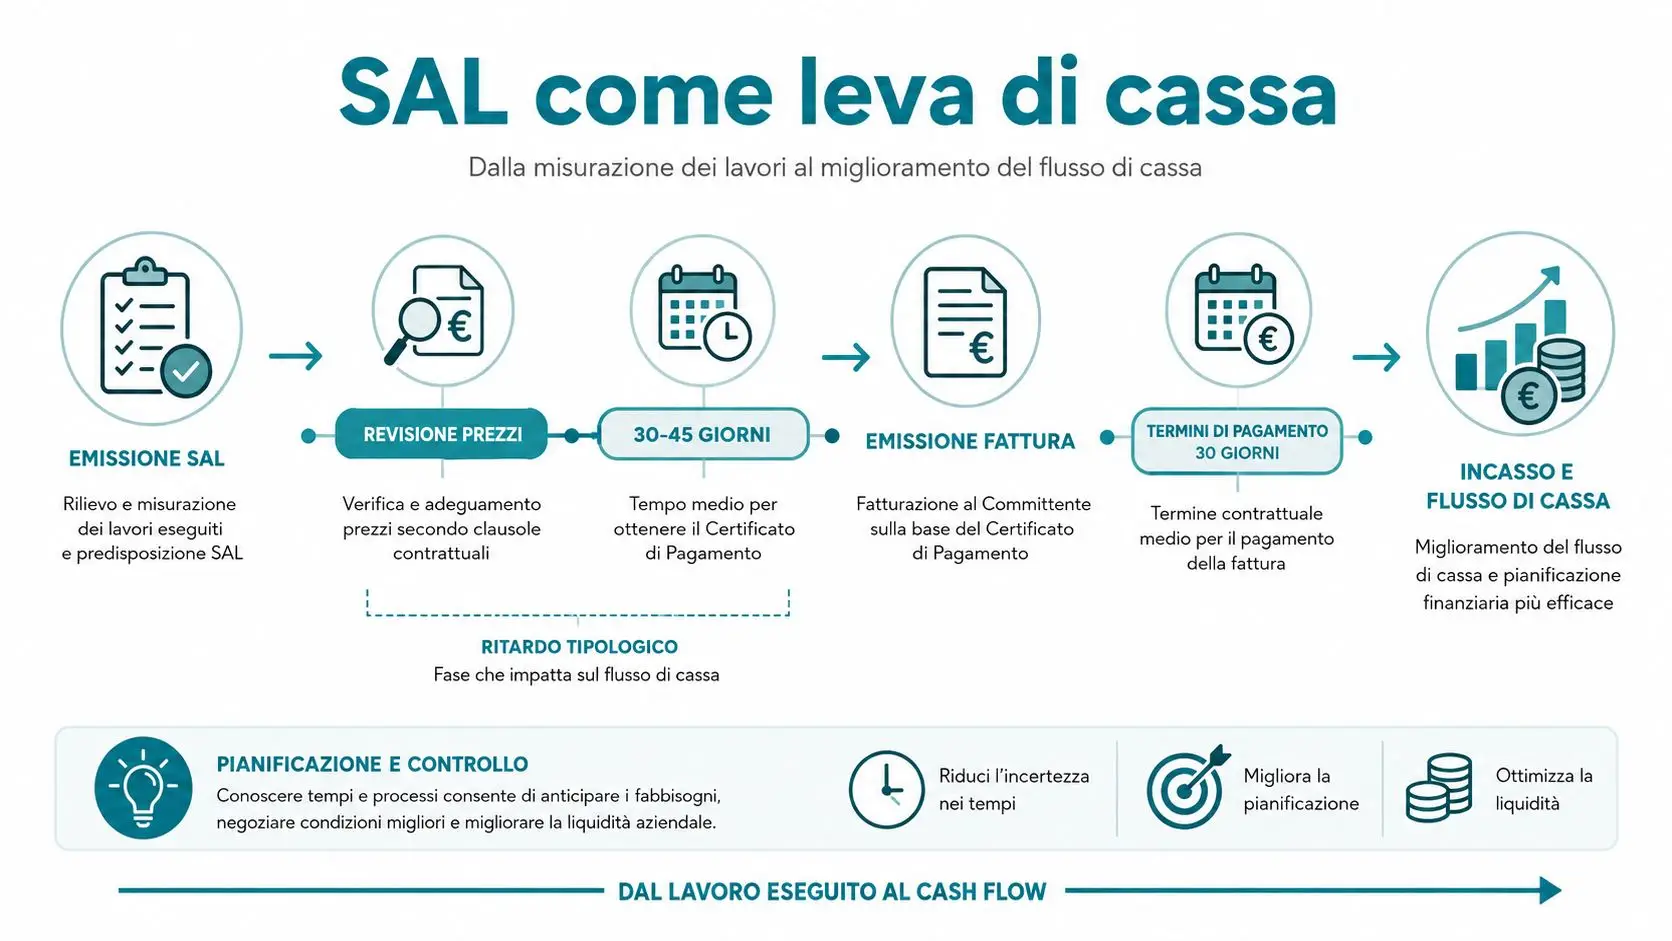
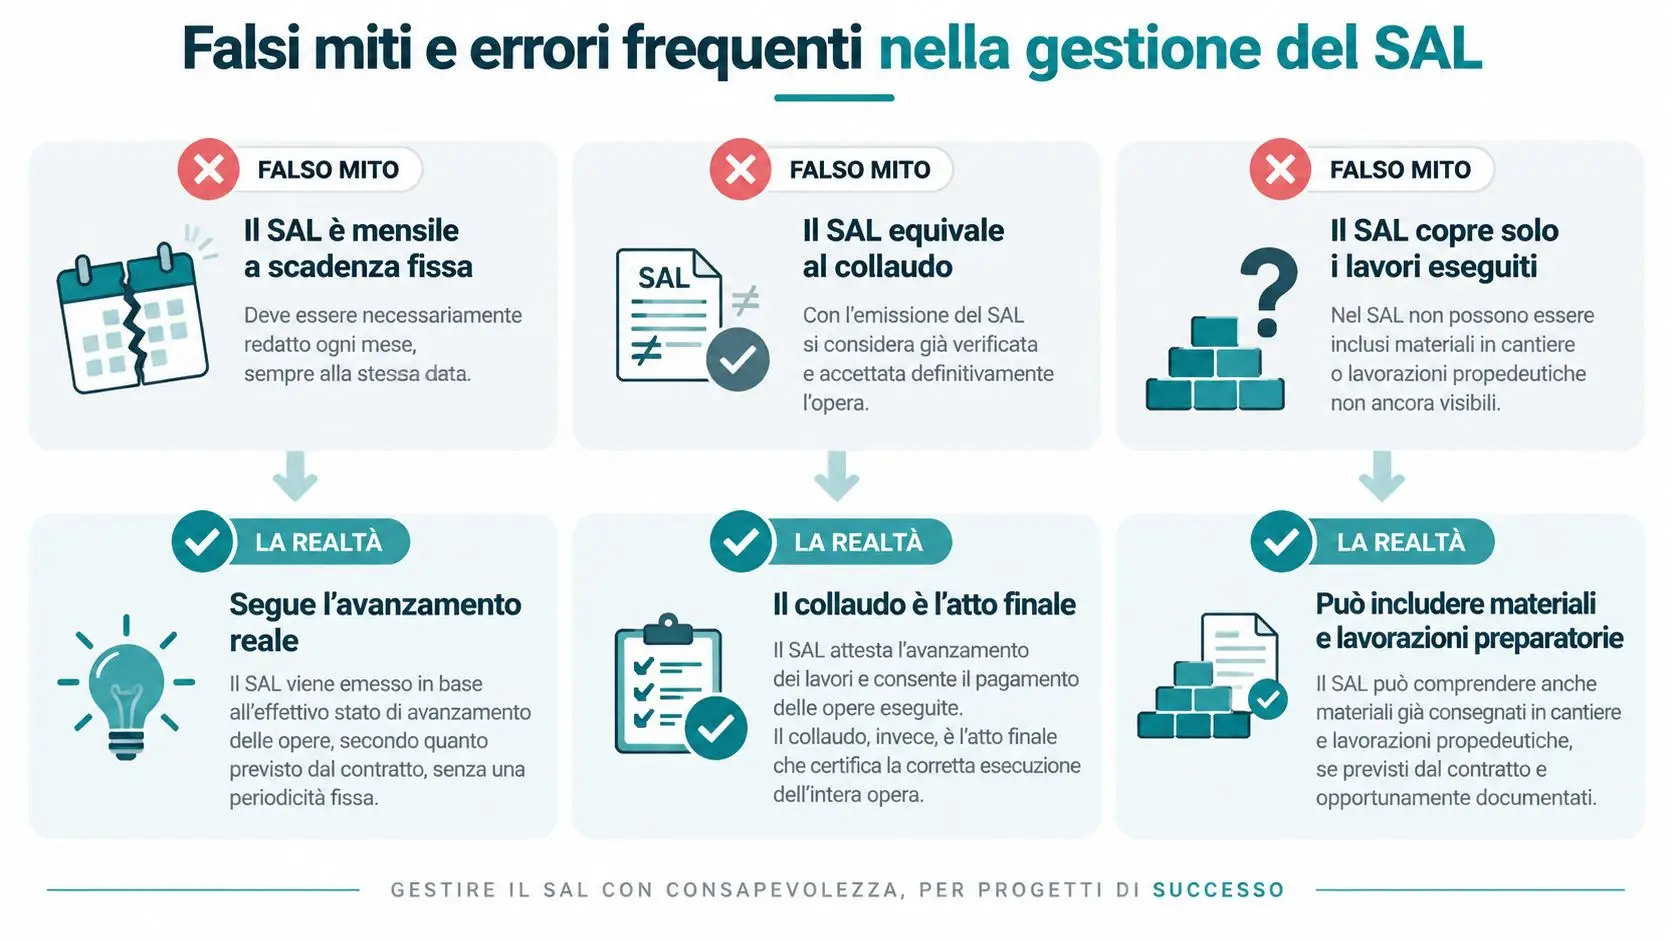
La verifica dello stato di avanzamento richiede coerenza tra misurazioni, documentazione e autorizzazioni. Una guida sul SAL e sulla sua gestione può aiutare gli uffici a costruire un flusso documentale ordinato, ma la responsabilità della verifica resta legata alle attività effettivamente svolte dal DL.

La diligenza richiesta è quella qualificata dell'art. 1176, comma 2, c.c. Non significa garantire ogni risultato dell'opera, ma agire con la competenza e l'attenzione che il ruolo professionale impone.

Responsabilità civile penale e disciplinare del direttore dei lavori

La stessa condotta può essere osservata su piani diversi, ma i piani non devono essere sovrapposti. La responsabilità civile riguarda il danno e il rapporto tra omissione, difetto e conseguenza economica. La responsabilità penale richiede la verifica di uno specifico reato e del relativo elemento soggettivo. La responsabilità disciplinare nasce invece dalla violazione degli obblighi professionali e deontologici.

La Cassazione civile n. 29167/2025 ha ribadito che il DL può rispondere dei vizi costruttivi quando omette i controlli dovuti e non informa il committente. Il suo obbligo resta un'obbligazione di mezzi, non di risultato: non deve promettere un'opera perfetta in ogni circostanza, ma deve adottare le condotte di controllo esigibili dal professionista.
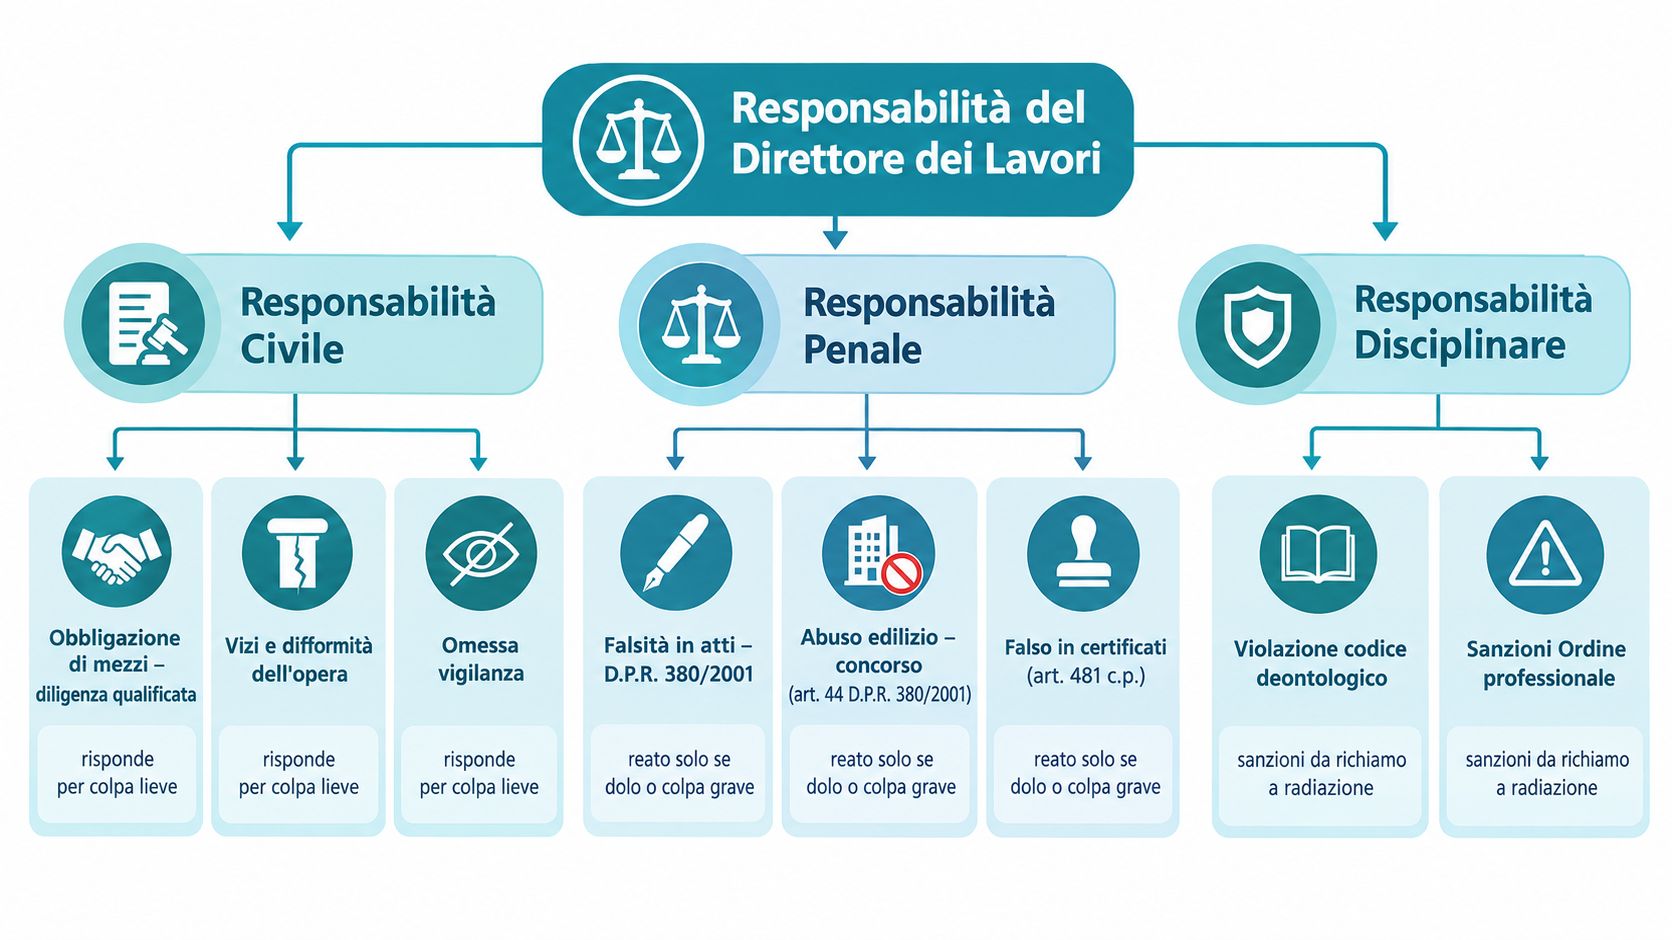
Diagramma che illustra le responsabilità civile, penale e disciplinare del Direttore dei Lavori in ambito professionale.

Il piano civile

Nel civile, il nodo centrale è l’omessa vigilanza qualificata. Il DL può essere chiamato a rispondere quando non rileva un vizio riconoscibile, non ordina la correzione o non informa il committente di un errore che avrebbe dovuto intercettare nell'esercizio dell'incarico.

Un'impresa può aver materialmente realizzato il difetto, ma questo non esclude automaticamente la posizione del DL. Occorre valutare se il professionista abbia controllato, contestato e segnalato in modo adeguato. La prova documentale diventa quindi importante per dimostrare che il controllo è stato effettivo e non solo dichiarato.

Il piano penale e la sicurezza

La Cassazione 2747/2025 ha escluso che il DL sia automaticamente responsabile della sicurezza in cantiere, salvo il cumulo con il ruolo di coordinatore per l'esecuzione. La sentenza 5003/2025 ha però chiarito che i tecnici della direzione lavori non possono sottrarsi alle conseguenze di una condotta colposa nella vigilanza.

Il confine si supera quando il DL esercita una concreta ingerenza nell'organizzazione delle lavorazioni o dispone di poteri ulteriori rispetto alla vigilanza tecnica. La Cassazione 12890/2026 ha escluso, proprio per questo, ogni automatismo fondato sulla sola qualifica.

La presenza del DL in cantiere non lo rende automaticamente responsabile della sicurezza. Le sue condotte concrete possono però dimostrare un ruolo operativo diverso da quello formalmente assegnato.

Il piano disciplinare

Il mancato rispetto degli obblighi professionali può produrre conseguenze disciplinari anche quando non si raggiunge la soglia della responsabilità penale. Contestazioni incomplete, comunicazioni tardive e certificazioni non coerenti con le verifiche svolte possono incidere sulla valutazione della condotta professionale.

La responsabilità amministrativa e disciplinare va quindi letta insieme alla qualità dell'archivio. Un professionista che conserva rilievi, ordini, risposte e comunicazioni può ricostruire il proprio comportamento; chi opera senza tracce lascia spazio a ricostruzioni sfavorevoli.

Responsabilità verso stazione appaltante impresa e terzi e confini con altri ruoli

Attribuire un difetto richiede una domanda precisa: chi aveva il potere di intervenire, quale informazione aveva ricevuto e quale comportamento avrebbe potuto evitare il danno? Il direttore dei lavori non assorbe le responsabilità degli altri soggetti, ma può concorrere con loro quando la propria omissione ha contribuito all'evento.

L'impresa risponde normalmente dell'esecuzione materiale e dell'organizzazione delle lavorazioni. Il progettista risponde delle scelte progettuali che rientrano nel proprio incarico. Il coordinatore per l'esecuzione opera invece nel perimetro specifico della sicurezza, che non coincide automaticamente con quello del DL. La stazione appaltante mantiene i compiti decisionali e amministrativi che la legge e il contratto le assegnano.

In presenza di più condotte collegate, può trovare applicazione la solidarietà prevista dall'art. 2055 c.c. Questo non significa che ogni soggetto sia responsabile senza distinzione. Nel rapporto interno e nella valutazione giudiziale resta necessario ricostruire il contributo causale di ciascuno.

Matrice di attribuzione responsabilità per vizi e difetti

Soggetto Quando risponde Prova liberatoria efficace
Direttore dei lavori Quando omette controlli tecnici dovuti, non contesta difformità o non informa il committente Contestazione scritta tempestiva, ordine di correzione, segnalazione motivata e prova dell'estraneità a una scelta progettuale non governabile
Impresa Quando realizza opere non conformi, usa materiali non autorizzati o segue modalità esecutive scorrette Dimostrazione di aver seguito ordini corretti, di aver segnalato impedimenti e di aver chiesto istruzioni formali
Progettista Quando il difetto deriva da un errore o da un dettaglio progettuale rientrante nell'incarico Prova della correttezza del progetto o della segnalazione tempestiva di modifiche introdotte in esecuzione
Stazione appaltante o committente Quando impone scelte, autorizza modifiche o ignora segnalazioni rilevanti Atti decisionali completi, autorizzazioni coerenti e risposte documentate alle contestazioni
Coordinatore per l'esecuzione Quando omette gli obblighi propri della sicurezza o non interviene nel perimetro assegnato Verbali, prescrizioni, verifiche e comunicazioni coerenti con il piano di sicurezza e con le attività svolte

Il documento liberatorio più forte non è una dichiarazione generica di dissenso. È una comunicazione che identifica l'errore, spiega il rischio, indica il destinatario corretto e dimostra che il DL non ha accettato tacitamente la soluzione.

Varianti contabilità riserve e gestione delle contestazioni in cantiere

Varianti, riserve e contabilità sono il punto in cui una scelta tecnica può diventare un problema economico. Il DL deve impedire che una modifica venga eseguita, misurata e pagata prima che siano chiari presupposti, autorizzazioni e conseguenze contrattuali.

Il flusso operativo deve partire dalla proposta. Occorre raccogliere la richiesta dell'impresa o la necessità rilevata in cantiere, verificare la causa, valutare gli effetti tecnici ed economici e predisporre una relazione motivata. Solo dopo le autorizzazioni della stazione appaltante si potrà formalizzare l'ordine di servizio e aggiornare la contabilità.
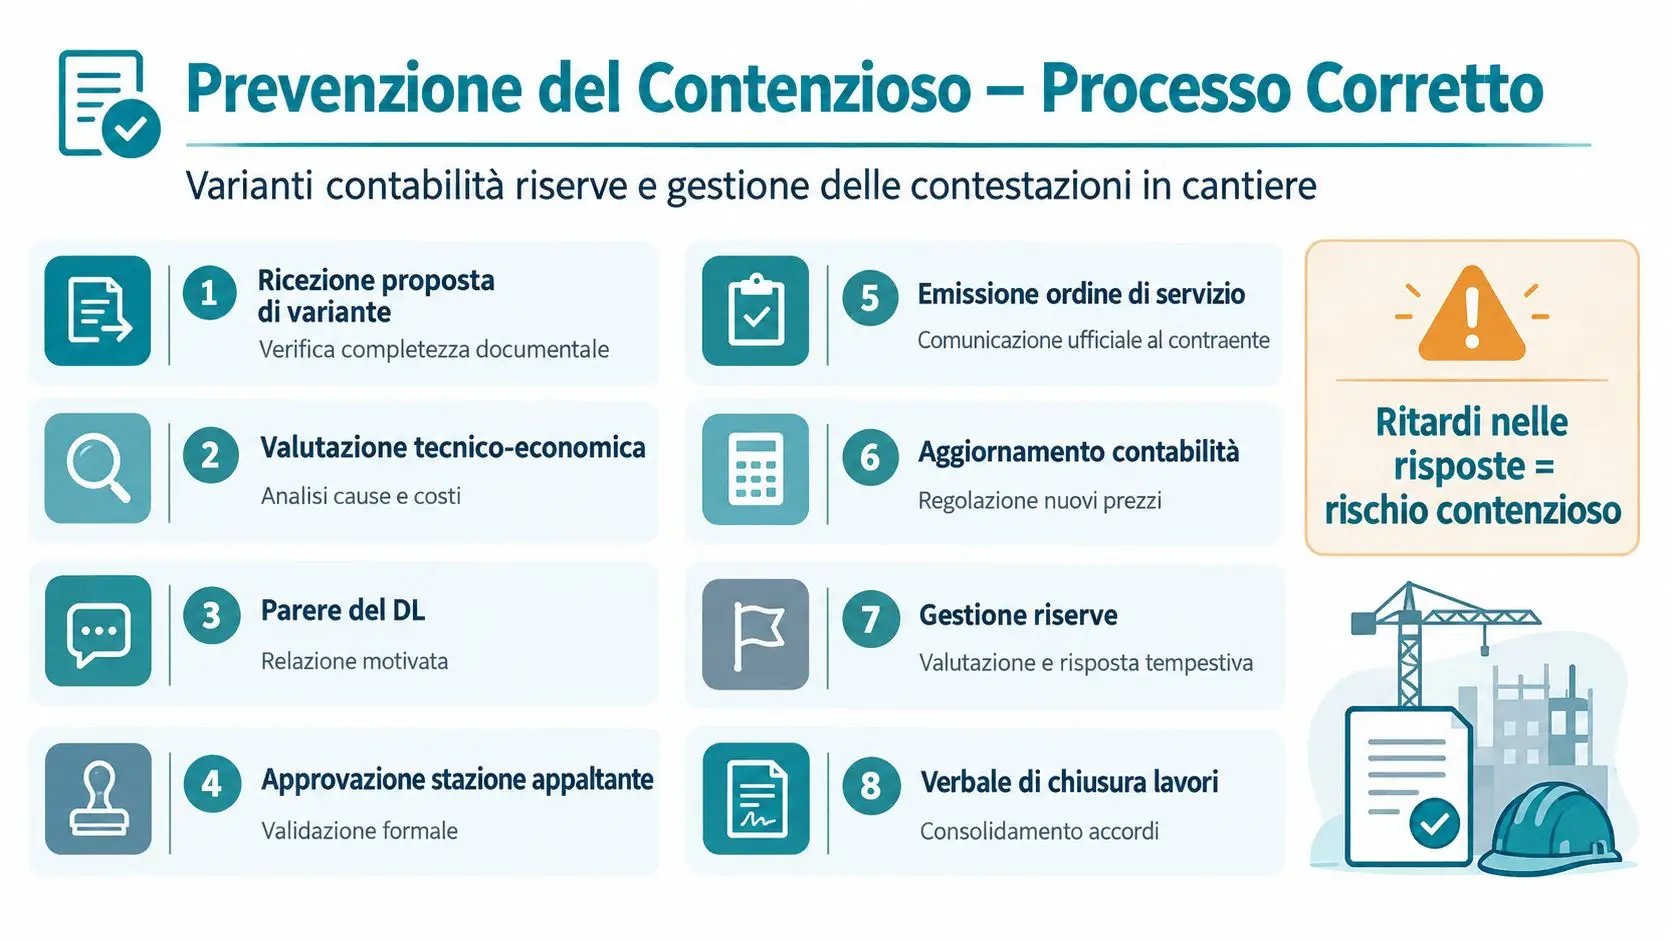
Processo per la prevenzione del contenzioso e gestione delle varianti contabili in cantiere con otto fasi.

Una sequenza documentale verificabile

Ogni passaggio deve lasciare una traccia collegata agli altri. La proposta deve avere allegati tecnici, la valutazione deve spiegare cause e impatti, il parere del DL deve distinguere necessità, opportunità e responsabilità, mentre l'ordine di servizio deve indicare con chiarezza cosa l'esecutore deve fare.

Le riserve richiedono la stessa attenzione. Il DL deve registrare la contestazione, verificare se riguarda quantità, prezzi, tempi o modalità operative e trasmettere una risposta coerente con gli atti disponibili. Una risposta tardiva o generica non chiarisce la posizione della stazione appaltante e lascia aperto il conflitto.

Per approfondire il trattamento delle modifiche durante l'esecuzione, è utile consultare la guida sulla variante in corso d'opera, mantenendo però sempre il collegamento tra disciplina generale, contratto e documenti specifici dell'intervento.

L'edilizia privata e l'articolo 29

Nell'edilizia privata, l'art. 29 del D.P.R. 380/2001 prevede un esonero condizionato. Il direttore dei lavori non è responsabile se contesta formalmente le violazioni, comunica in modo motivato e contestuale all'ufficio comunale e, nei casi di totale difformità o variazione essenziale, rinuncia all'incarico.

Se questi passaggi non vengono compiuti, possono seguire la segnalazione all'ordine professionale e la sospensione dall'albo da tre mesi a due anni, come indicato nella disciplina dell'articolo 29 del D.P.R. 380/2001. Allontanarsi dal cantiere o dichiarare informalmente di non condividere una lavorazione non equivale alla rinuncia formalizzata prevista dalla norma.

La comunicazione deve quindi essere datata, motivata, indirizzata ai soggetti competenti e conservata con ricevute e allegati. La documentazione non serve soltanto a difendersi dopo il contenzioso, ma a dimostrare subito che il professionista ha esercitato il proprio ruolo nel momento in cui il rischio era ancora gestibile.

Check list operativa e strategie di risk management per imprese e uffici gare

La gestione del rischio comincia prima della contestazione. Un'impresa o un ufficio tecnico dovrebbe predisporre un archivio unico per contratto, progetto, verbali, ordini di servizio, prove sui materiali, SAL, varianti, riserve e comunicazioni con la stazione appaltante.

Controlli quotidiani del DL

La verifica operativa può seguire una check list essenziale:

  • Documenti di riferimento: controllare che squadra e responsabili lavorino sull'ultima versione approvata di progetto, capitolato e prescrizioni.
  • Materiali: associare ogni consegna a documenti tecnici, controlli di accettazione e posizione precisa nell'opera.
  • Lavorazioni non conformi: fotografare e descrivere il rilievo, evitando annotazioni vaghe come “da sistemare”.
  • Ordini di servizio: indicare attività, responsabile dell'esecuzione, termine e modalità di verifica.
  • Contabilità: collegare misure e quantità a lavorazioni effettivamente eseguite e autorizzate.
  • Comunicazioni: inviare le segnalazioni ai destinatari corretti e archiviare prova dell'invio e della ricezione.
  • Sicurezza: mantenere distinto il ruolo del DL da quello del CSE, segnalando le situazioni che appartengono al coordinamento della sicurezza senza assumere poteri operativi non previsti.
  • Chiusura: raccogliere verbali, prove, certificazioni e risposte prima di dichiarare conclusa una fase.

Coordinarsi senza creare sovrapposizioni

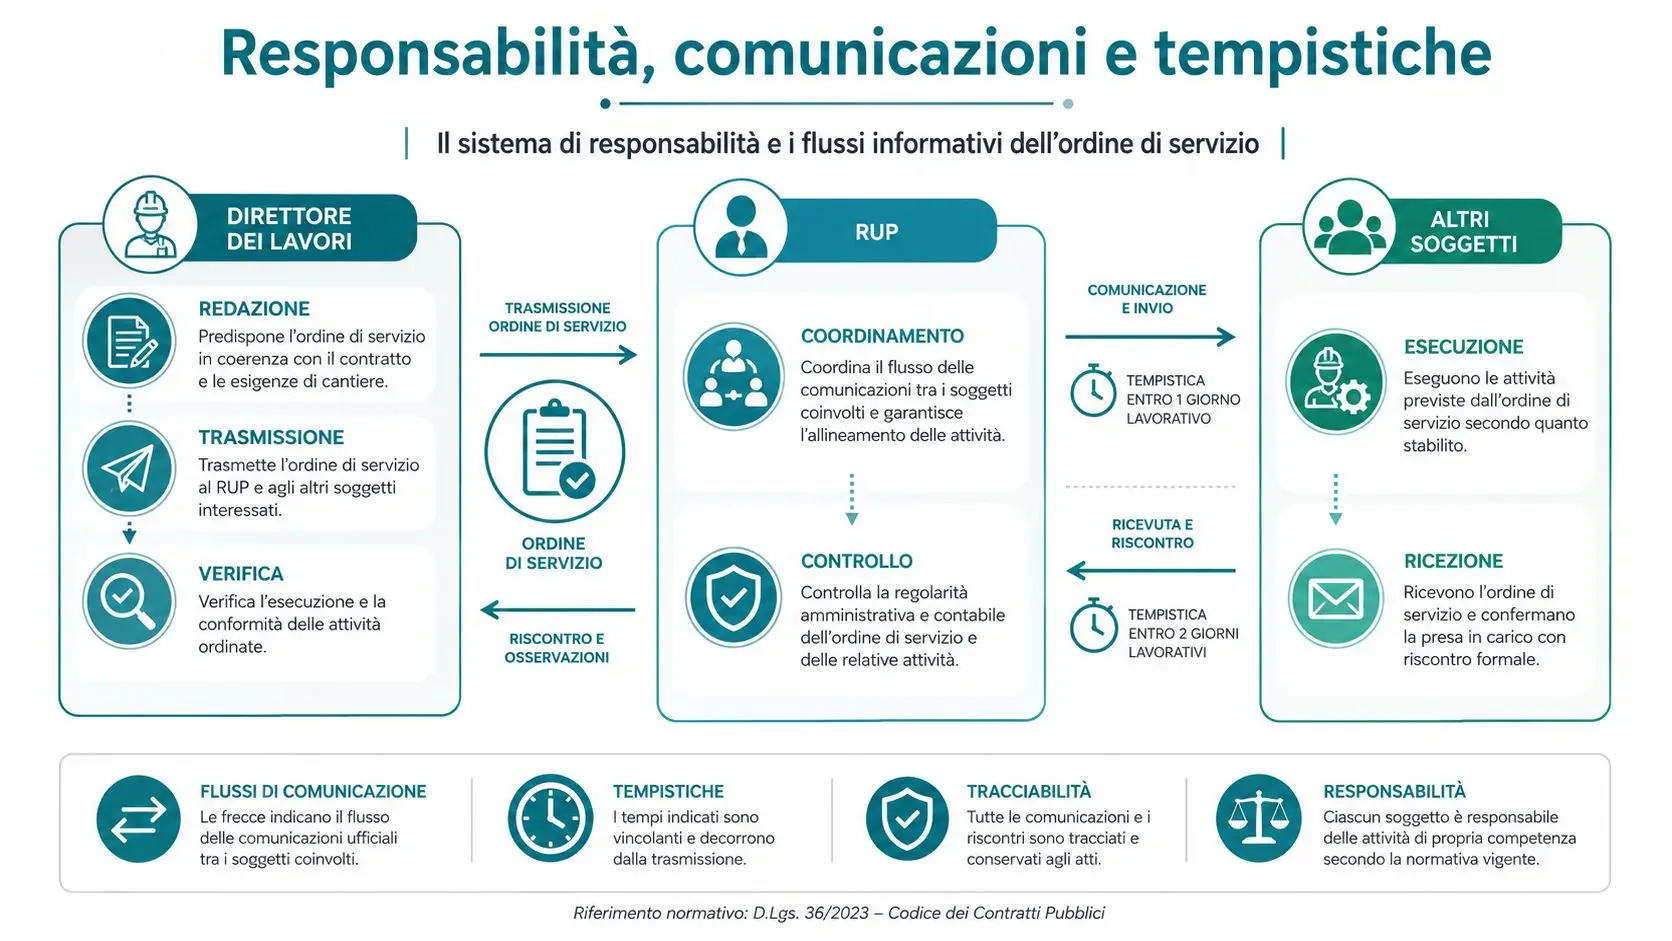
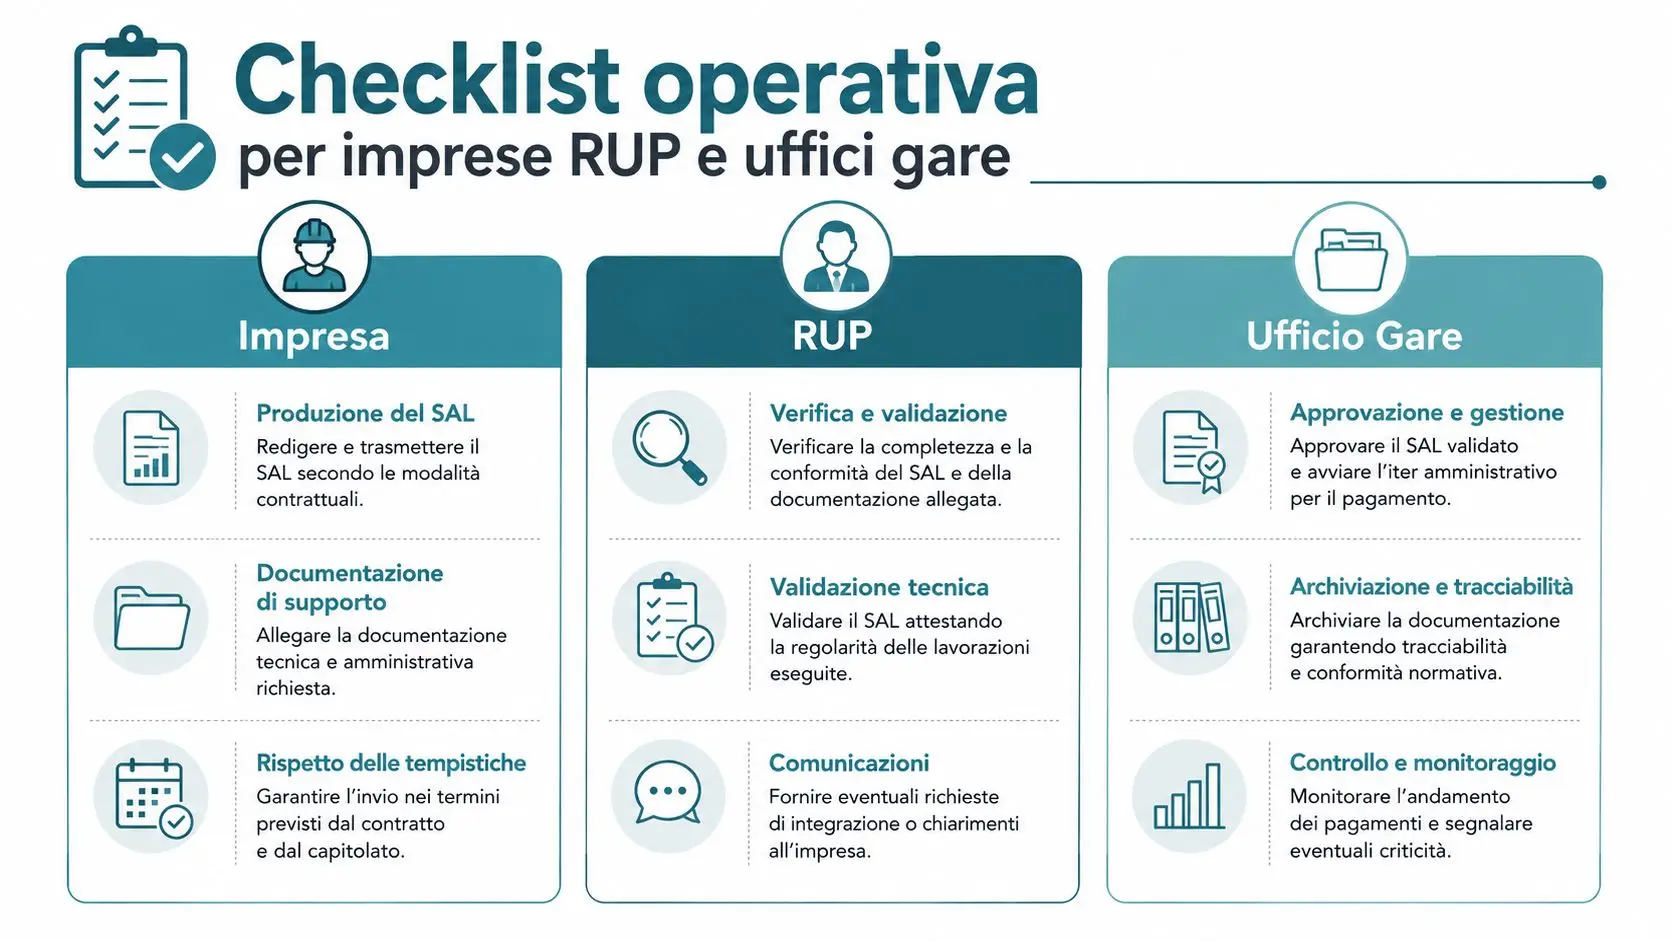
Il RUP, il DL, l'impresa e il CSE devono ricevere informazioni coerenti, ma ciascuno deve agire nel proprio perimetro. Una riunione può chiarire il problema, tuttavia la decisione tecnica deve essere formalizzata nell'atto appropriato. Le telefonate possono accelerare il confronto, ma non sostituiscono l'ordine di servizio, la contestazione o la comunicazione motivata.

La regola più utile è semplice: ogni rischio rilevante deve avere un documento, un destinatario e una risposta. Questo criterio protegge il DL dall'accusa di inerzia e aiuta l'impresa a dimostrare di aver chiesto istruzioni quando il progetto o gli ordini risultano ambigui.


Horienta aiuta imprese, uffici gare e professionisti a monitorare bandi, contratti, aggiudicazioni, proroghe, subappalti e milestone dell'esecuzione, così da mantenere organizzato il presidio commerciale e documentale. Visita Horienta per scoprire come seguire con maggiore continuità le opportunità e gli adempimenti collegati agli appalti.
Libretto delle misure guida completa per appalti pubblici

Capita spesso nel momento peggiore: l'impresa ha finito una lavorazione, il cantiere è ordinato, i tecnici hanno chiuso il rilievo, ma il SAL resta fermo perché una misura non è stata annotata bene, oppure non è stata annotata in tempo. A quel punto non manca il lavoro, manca la prova contabile che quel lavoro sia davvero spendibile.

Un ingegnere edile preoccupato tiene in mano un documento con la scritta sospeso davanti a un cantiere.

Nel cantiere pubblico, il libretto delle misure non è un quaderno di appunti. È il punto in cui il lavoro eseguito diventa leggibile per chi paga, per chi controlla e per chi risponde delle quantità annotate. Se una misura è vaga, tardiva o priva di contraddittorio, il problema non è solo tecnico, diventa economico e amministrativo.

Qui trovi una guida pratica, costruita come la spiegherei a un'impresa o a un direttore dei lavori alle prime esperienze con la contabilità pubblica. Partiamo dal significato del documento, poi passiamo alla norma, ai contenuti obbligatori, ai ruoli, e soprattutto al punto che crea più dubbi in cantiere, quando una misura diventa davvero spendibile per SAL, revisione prezzi e fondi di prosecuzione.

Cos'è il libretto delle misure e perché è indispensabile

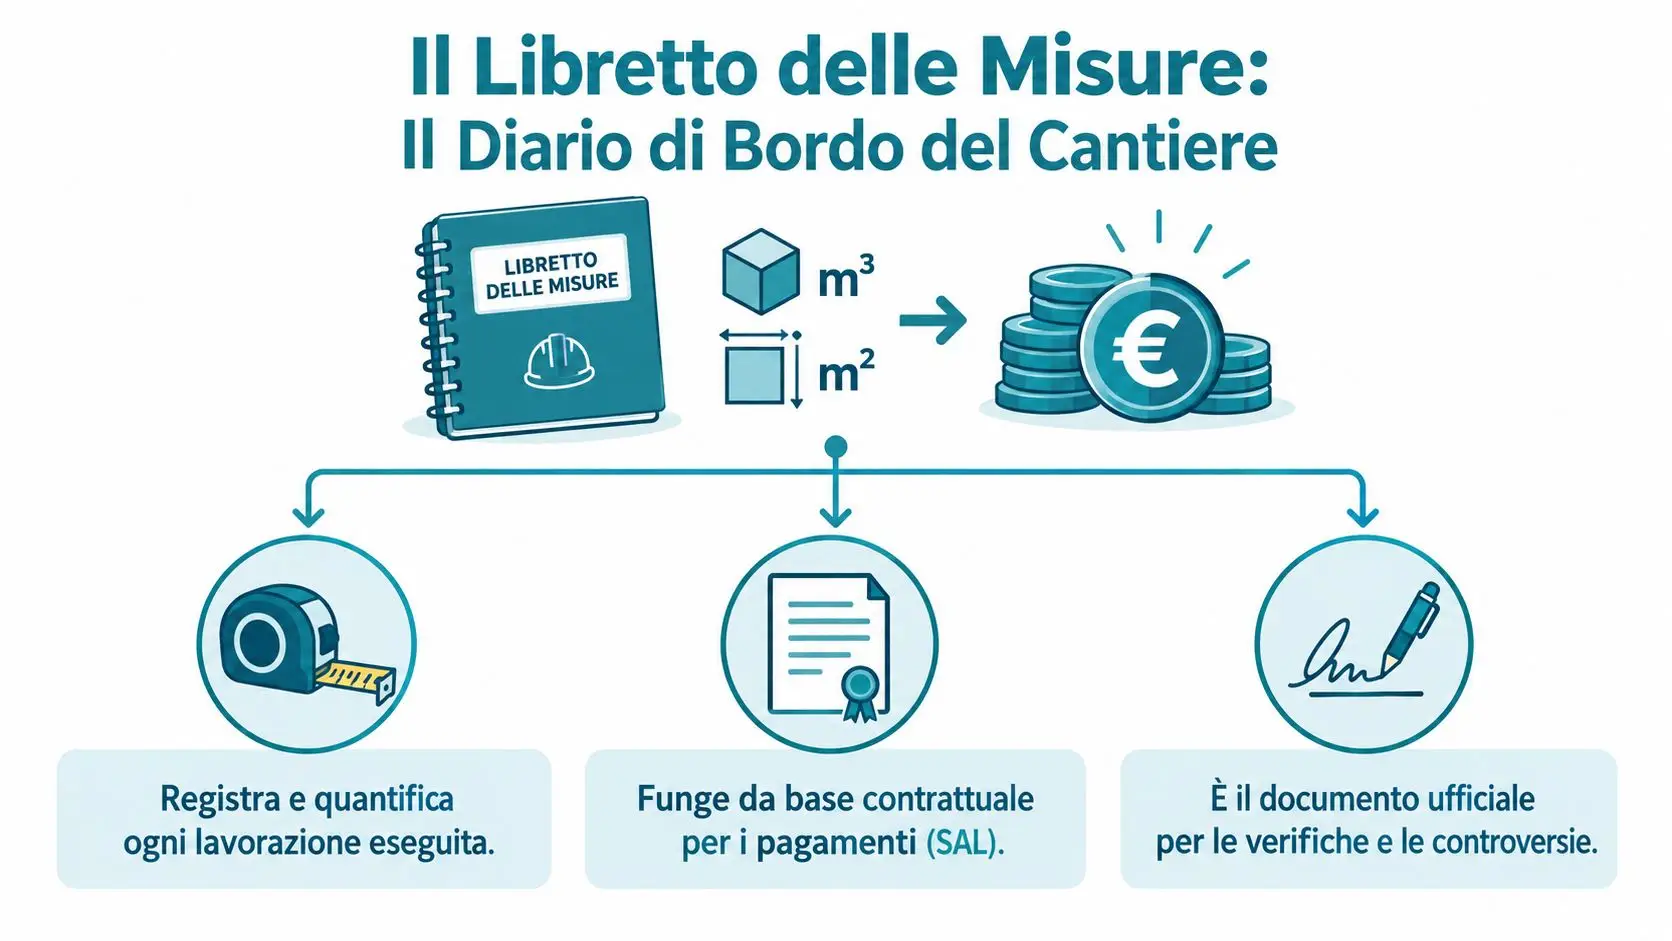
Pensa al libretto delle misure come al diario di bordo del cantiere, ma con un effetto molto concreto, trasforma una superficie, un volume o una lunghezza in un dato che può entrare nella contabilità lavori. Nel sistema dei lavori pubblici italiani è uno dei documenti contabili fondamentali, insieme al giornale dei lavori, al registro di contabilità, ai SAL e al conto finale, come ricorda il DPR 554/1999 all'art. 156 e all'art. 158, che ne definisce anche il contenuto minimo, cioè misurazione e classificazione delle lavorazioni e delle provviste, figure quotate, profili e piani quotati, memorie esplicative. DPR 554/1999, art. 158

Diario di bordo, non appunto personale

La differenza più importante è questa. Un brogliaccio di cantiere può aiutare chi rileva sul posto, ma il libretto ufficiale serve a certificare quantità effettivamente realizzate e a prevenire contestazioni economiche. La sua forza sta nel fatto che registra il dato in modo tracciabile, con responsabilità condivise tra direzione lavori e impresa.

Regola pratica: se una quantità non è passata dal rilievo in cantiere alla registrazione formale, non va trattata come se fosse già contabilità spendibile.

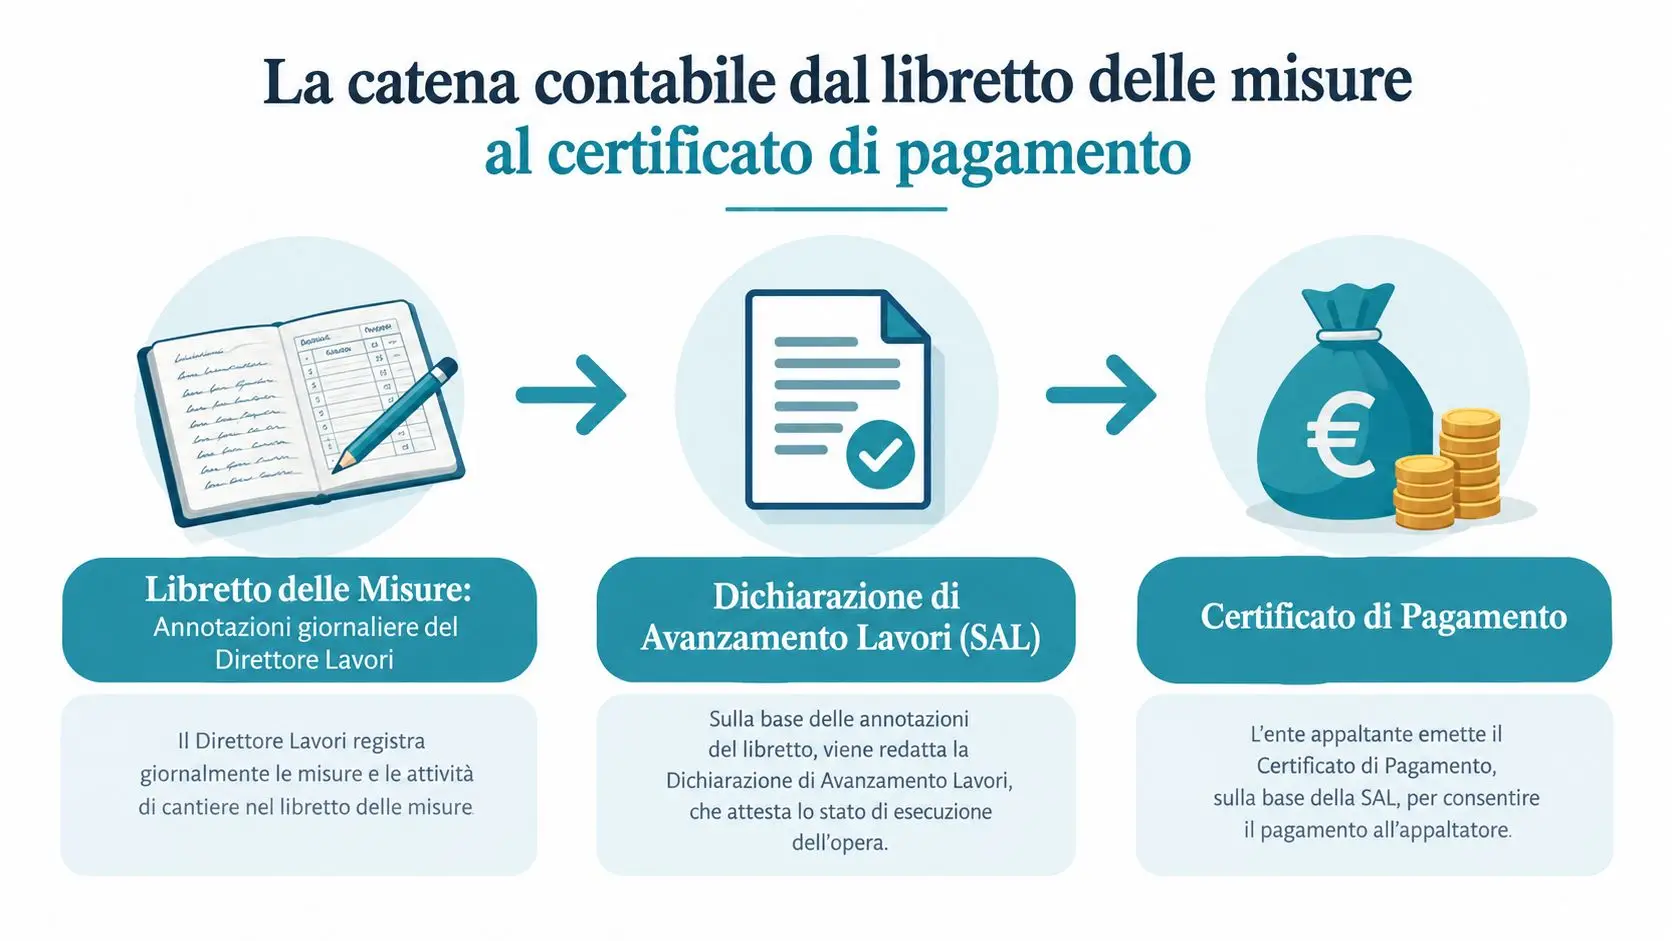
Il documento funziona anche come ponte tra il rilievo fisico e gli atti economici successivi. La misura rilevata entra nel registro di contabilità e può riflettersi nel SAL, cioè nello stato di avanzamento che porta al pagamento della parte eseguita. Nel conto finale, poi, resta la traccia complessiva di ciò che è stato davvero realizzato.

Lavorazioni a misura e lavorazioni a corpo

Qui nasce un dubbio frequente. Se una lavorazione è a misura, il nesso è immediato, perché la quantità rilevata in cantiere incide direttamente sulla contabilità. Se una lavorazione è a corpo, il ragionamento cambia, ma il libretto resta utile per documentare le parti eseguite, le verifiche e le lavorazioni accessorie che servono a sostenere il quadro contabile.

Illustrazione che spiega cos'è il libretto delle misure nel contesto di un cantiere edile professionale.

Il valore del documento, in sostanza, è doppio. Da un lato tutela la stazione appaltante, perché rende verificabili le quantità. Dall'altro tutela l'appaltatore, perché impedisce che il pagamento dipenda da ricostruzioni approssimative o da memorie tardive.

Quadro normativo di riferimento dal DPR 554 al DM 49

Se in cantiere una misura viene annotata male, il problema non è solo probatorio. Salta anche il passaggio economico che la rende spendibile, perché un dato impreciso arriva tardi o arriva male al registro di contabilità, al SAL e, nei casi in cui serve, alla revisione prezzi. Per questo il quadro normativo non va letto come una serie di formalità, ma come la traccia che dà ordine al rilievo e lo rende utilizzabile senza ambiguità.

Il punto di partenza è il DPR 554/1999, che inserisce il libretto delle misure tra i documenti amministrativi e contabili dei lavori pubblici. L'art. 158 ne fissa la logica operativa, misurazione, classificazione, figure quotate, profili, piani quotati e memorie esplicative, cioè gli elementi che permettono di confrontare il rilievo con quanto è stato davvero eseguito in cantiere. DPR 554/1999, art. 158

Dal supporto cartaceo alla forma più ordinata del dato

Con il DM 49/2018, richiamato dalla documentazione tecnica italiana, il libretto viene descritto come registro della misurazione e della classificazione delle lavorazioni effettuate, con frontespizio, numero totale di pagine, pagine numerate progressivamente e firma del RUP. La sostanza resta la stessa, ma la forma diventa più leggibile, come un giornale di bordo tenuto con ordine, pagina dopo pagina, senza salti o correzioni poco chiare. DM 49/2018 nel riepilogo tecnico

La continuità tra le due fonti conta molto. Il documento non smette di valere perché cambia il riferimento normativo. Si consolida invece un principio semplice, il dato di cantiere deve essere chiaro, progressivo e firmato, altrimenti perde forza quando deve sostenere la contabilità.

La contabilità computerizzata non elimina il contraddittorio

Molti pensano che il software risolva tutto. In realtà ordina, archivia e accelera, ma non sostituisce il momento in cui la misura nasce sul posto, davanti a chi esegue e a chi controlla. La norma tecnica richiama infatti il rilievo diretto in cantiere da parte del personale incaricato e la registrazione in un documento dedicato, in contraddittorio con l'appaltatore. Indicazioni tecniche sul libretto e sulla contabilità lavori

Qui sta la differenza pratica. Un file caricato in ufficio non vale quanto un rilievo condiviso sul campo, perché la misura deve essere verificata mentre l'opera è ancora leggibile. È come segnare le altezze di un getto prima che il cassero venga rimosso, dopo si può ricostruire, ma con più margine di errore e più spazio per contestazioni.

Perché la norma serve anche a evitare contestazioni

La regola serve anche a dare tempestività economica al lavoro misurato. Se la misura è raccolta secondo criteri chiari, entra prima nel circuito contabile e può sostenere il pagamento della parte eseguita, oltre ai passaggi successivi che dipendono da quantità, periodo e stato reale dell'opera. Se invece la documentazione è disordinata, il rischio cresce proprio nei momenti più delicati, quando la quantità deve diventare spesa riconoscibile e difendibile.

Contenuti obbligatori e struttura del libretto delle misure

In cantiere il libretto delle misure si regge su pochi elementi, ma devono stare tutti al loro posto. Ogni riga deve dire che cosa è stato misurato, quanto, con quale lavorazione e con quale riferimento grafico o descrittivo. Se manca uno di questi appoggi, il dato resta appeso, come una tavola senza misura: si vede, ma non si può usare con sicurezza. Contenuti minimi del libretto delle misure

La struttura che non deve mai mancare

Ogni pagina va trattata come una scheda di lavoro, non come un appunto libero. L'ordine progressivo delle pagine, richiamato anche nella prassi tecnica del DM 49/2018, serve a evitare salti, sovrapposizioni e riscritture che rendono difficile ricostruire la misura. Struttura e numerazione progressiva del libretto

I contenuti da controllare prima di chiudere una pagina sono questi:

  • Misure e classificazione delle lavorazioni: dicono quanto è stato eseguito e a quale voce contabile appartiene, così il dato non resta generico.
  • Figure quotate e profili: servono quando la descrizione scritta non basta a spiegare l'opera rilevata.
  • Piani quotati: aiutano a leggere quota e posizione dell'elemento misurato, soprattutto se il rilievo incide sulle altezze.
  • Memorie esplicative: chiariscono modalità esecutive, condizioni particolari e passaggi che potrebbero creare dubbi in verifica.

Come si presenta una pagina ben fatta

Una pagina ben fatta deve permettere a chi la legge, anche mesi dopo, di capire dove si è misurato, che cosa si è misurato e perché la quantità è stata riportata in quel modo. Una formula come “muratura eseguita” non basta. Serve indicare la lavorazione, la zona, il richiamo al disegno e l'eventuale scostamento rispetto al progetto.

La pagina giusta non è quella più lunga, è quella che un terzo può leggere senza chiedere spiegazioni a chi l'ha compilata.

Un esempio aiuta a chiarire. Per una fondazione, la pagina deve richiamare il tratto, le quote, le dimensioni rilevate e le differenze rispetto al computo. Per un intonaco, invece, contano la superficie effettiva, i vuoti, gli esclusi e il motivo per cui una porzione è stata conteggiata o meno. In questo modo la misura diventa spendibile, prima nel SAL, poi nei passaggi che dipendono da quantità certe, come la revisione prezzi o i fondi di prosecuzione, se previsti dagli atti di gara e dalla disciplina applicabile.

Errori frequenti da evitare

I problemi più comuni nascono quasi sempre dalla fretta.

  • Descrizioni troppo generiche: se la voce non identifica bene la lavorazione, il dato diventa discutibile.
  • Mancanza di riferimenti grafici: senza figura, profilo o piano quotato, la misura perde leggibilità.
  • Numerazione incoerente: saltare pagine o rinumerare in modo confuso crea ombre sulla sequenza.
  • Memorie troppo sintetiche: quando serve spiegare una modalità esecutiva, la nota corta non protegge nessuno.

La gestione digitale aiuta a ordinare e conservare, ma non sostituisce il contraddittorio in cantiere. La misura nasce davanti all'opera, mentre il punto è ancora leggibile e confrontabile. Se la si rinvia troppo, il documento resta scritto, ma perde la forza pratica che serve quando deve sostenere un pagamento o difendersi da una contestazione.

Chi compila chi firma e chi controlla le responsabilità

In cantiere il libretto delle misure funziona bene solo se ognuno sa dove finisce il proprio compito. Il direttore dei lavori lo compila e lo aggiorna, perché è lui che rileva, confronta e rende leggibile il dato. L'appaltatore, o il tecnico dell'appaltatore, assiste al rilievo in contraddittorio e firma quando la misura è stata vista e verificata sul posto. Il RUP interviene sul frontespizio secondo quanto richiamato dalla disciplina tecnica del DM 49/2018. Se serve un riferimento chiaro sul ruolo del direttore, utile qui c'è una sintesi dei suoi compiti.

Le tre figure viste di lato

Figura Compito principale Obbligo di firma
Direttore dei lavori Tiene, aggiorna e controlla il libretto in cantiere Firma il documento e ne assume la regolarità tecnica
Appaltatore o tecnico dell'appaltatore Assiste al rilievo e verifica il dato in contraddittorio Firma la misura rilevata o il rilievo assistito
RUP Presidia il frontespizio e il quadro amministrativo generale Firma sul frontespizio secondo la prassi richiamata dalla disciplina tecnica

La firma non è un gesto di cortesia. Dice che quel dato è passato davanti agli occhi di chi doveva vederlo, oppure che è stato contestato con gli strumenti giusti. Senza sottoscrizione il libretto può restare ordinato, ma perde forza proprio quando deve sostenere un pagamento o reggere un'obiezione.

Aggiornamento immediato e rilievo assistito

Qui conta la tempestività, perché il cantiere cambia più in fretta di quanto sembra. Una misura presa oggi e trascritta troppo tardi può diventare difficile da difendere, soprattutto se l'area è già stata coperta da altre lavorazioni o se le condizioni di rilievo non sono più le stesse. Il contraddittorio serve proprio a fissare il dato mentre è ancora leggibile.

Se l'appaltatore manda un tecnico delegato, quella presenza deve essere reale, non solo formale. Chi assiste al rilievo deve capire la lavorazione, seguire la misura e firmare con cognizione di causa. Mandare qualcuno “a vedere” non basta, come non basta mettere una sigla su un foglio che nessuno ha verificato in cantiere.

Cosa succede in caso di contestazione

Quando nasce una contestazione, la prima domanda è semplice, chi ha visto il dato e in quale momento. Se il libretto mostra la sequenza delle verifiche, il confronto resta più ordinato. Se manca una firma, o manca il passaggio del contraddittorio, la discussione si sposta su ricostruzioni indirette e diventa molto più fragile.

Il digitale aiuta a conservare e a cercare i dati, ma non sostituisce il confronto sul posto. La misura nasce davanti all'opera, mentre il tratto è ancora controllabile da tutti. Se questo momento salta, il documento resta scritto, però perde molta della sua forza pratica.

Esempi pratici e quando la misura diventa spendibile per SAL e revisione prezzi

Una misura pesa davvero quando entra nel momento giusto del cantiere. Se il dato è stato preso, verificato e annotato nel periodo corretto, il libretto smette di essere solo memoria tecnica e diventa base di spesa. È come il gettone che il direttore dei lavori consegna dopo aver controllato il pezzo, senza quel passaggio, l'opera resta eseguita ma non ancora conteggiabile nel modo utile al pagamento.

Nel SAL, questo passaggio è diretto. La lavorazione misura il suo valore economico solo quando è già formalizzata e può essere richiamata nella contabilità del periodo. La logica è semplice per chi sta in cantiere, meno per chi guarda solo il risultato finale: il lavoro può essere finito, ma se la misura non è chiusa bene nel libretto, il pagamento può slittare. SAL e stato di avanzamento lavori

Una soletta già eseguita, ma ancora sospesa

Prendiamo una soletta appena gettata e rilevata. Se il dato resta nel brogliaccio e non passa al libretto con il contraddittorio, quella quantità può non entrare nel SAL del periodo. L'opera c'è, ma la contabilità non la vede ancora come spendibile. È il classico caso in cui imprese e tecnici si accorgono che il problema non è la misura in sé, ma il tempo con cui viene resa spendibile.

Qui nasce spesso il primo dubbio di chi è alle prime esperienze. “Abbiamo fatto il lavoro, perché non possiamo pagarlo subito?” Perché nel pubblico la spesa segue una traccia precisa, e la misura deve essere leggibile, verificata e collocata nel mese o nella finestra contabile corretta. Senza questo allineamento, il dato perde forza proprio quando dovrebbe sostenerla.

Revisione prezzi e finestre temporali

La stessa attenzione vale per la revisione prezzi. Le lavorazioni annotate nel libretto dentro la finestra utile possono entrare nei meccanismi economici previsti, mentre un rilievo tardivo rischia di restare fuori dal perimetro che conta. La documentazione tecnica lo ricorda con chiarezza, perché il valore non dipende solo dalla quantità misurata, ma anche dal suo aggancio temporale e alla base prezzi usata nel periodo di riferimento. Riepilogo tecnico sul libretto e sugli aggiornamenti 2022

Lo stesso principio vale per i fondi di prosecuzione delle opere. Se la lavorazione richiesta deve risultare eseguita, contabilizzata e annotata in un intervallo preciso, la misura non può essere lasciata “in sospeso” per settimane. Deve arrivare nel fascicolo quando il cantiere la rende ancora controllabile, altrimenti perde spendibilità economica, anche se l'opera è stata davvero eseguita.

Il digitale accelera, ma il cantiere resta il punto di verità

Il software aiuta a ordinare i dati, a richiamare voci e a ridurre gli errori di trascrizione. Però non sostituisce il momento in cui la misura viene vista sul posto, davanti all'opera, con chi deve verificarla. È lì che il contraddittorio dà peso al rilievo, come una seconda lettura fatta mentre il segno è ancora sulla tavola e non solo nel file.

Il punto, quindi, non è scegliere tra carta e digitale. È mantenere il nesso tra rilievo, verifica e spesa. Quando questo nesso si rompe, il documento può anche restare corretto, ma smette di essere tempestivo.

Come compilare conservare e digitalizzare senza errori

Sul libretto delle misure l'errore più frequente nasce lontano dalla scrivania, quando rilievo, trascrizione e firma non procedono insieme. In cantiere conviene seguire lo stesso ordine con cui si posa un getto, prima si misura, poi si verifica, infine si mette tutto agli atti. Il brogliaccio deve restare leggibile e collegato alla pagina formale del libretto, così chi controlla può risalire alla misura senza dover ricostruire tutto da zero. Se la contabilità è digitale, il file deve conservare versioni, correzioni e passaggi, non soltanto l'ultima schermata.

Una checklist anti-contestazione

  • Rilievo in cantiere chiaro: annota luogo, data e condizioni del rilievo.
  • Descrizione coerente: usa la stessa voce tra computo, libretto e registro di contabilità.
  • Riferimento grafico visibile: collega sempre la misura a elaborati, quote o profili.
  • Firma tempestiva: fai firmare subito chi deve firmare, senza rinvii.
  • Archiviazione ordinata: conserva brogliaccio, pagina contabile e allegati nello stesso fascicolo.

Se devi tenere insieme molti atti, un software per la gestione documentale aiuta a non perdere il filo tra rilievi, firme e allegati. Il programma ordina e rintraccia, ma non sostituisce il contraddittorio in cantiere. La misura vale davvero quando tutti hanno visto la stessa cosa sul posto, non quando il file è stato compilato dopo.

Coerenza tra strumenti diversi

Il libretto non vive da solo. Deve parlare la stessa lingua del computo e del registro di contabilità, altrimenti chi controlla deve ricostruire il passaggio voce per voce, come quando in cantiere un tracciamento non torna con il disegno e basta uno scarto minimo per far nascere un dubbio. Per questo conviene usare strumenti che gestiscano bene i prezzari regionali e la tracciabilità delle versioni, senza affidarsi a esportazioni sporadiche.

La conservazione va pensata per audit e collaudo, non solo per l'uso quotidiano. Un archivio utile mostra chi ha misurato, quando ha firmato e su quale base grafica è stata scritta la quantità. Se un tecnico deve ottimizzare la documentazione service, il punto non è accumulare file, ma tenere insieme origine del dato, verifica e recupero rapido.

Un metodo che regge davvero

Se il dato nasce bene in cantiere, viene trascritto senza salti e resta recuperabile nel tempo, il libretto delle misure fa il suo lavoro. Se il flusso si rompe in uno dei passaggi, il problema non appare subito, ma emerge quando serve il pagamento o quando arriva il controllo.

Certificato di ultimazione lavori guida procedure e modelli

A fine cantiere, l'impresa comunica di aver completato le opere, ma il fascicolo non può ancora passare alla fase conclusiva. Manca il certificato di ultimazione lavori, il direttore dei lavori deve verificare quanto dichiarato, il RUP attende l'atto e l'ufficio amministrativo non riesce a coordinare collaudo, contabilità finale e pagamento del saldo. Nel frattempo, ogni documento resta sospeso tra esecuzione tecnica e chiusura contrattuale.

È una situazione frequente quando la squadra considera la fine dei lavori come un fatto soltanto materiale. In realtà, nei contratti pubblici l'ultimazione deve essere documentata con un atto formale, redatto dal direttore dei lavori in contraddittorio con l'esecutore. La data e il contenuto del certificato alimentano le fasi successive, dalla verifica dell'opera alla rendicontazione, fino agli adempimenti contributivi e amministrativi.

Per gli uffici gare e le imprese, capire questa sequenza significa ridurre contestazioni, evitare richieste documentali tardive e mantenere sotto controllo la chiusura della commessa. Il punto più delicato riguarda le lavorazioni residue: un'opera può essere funzionalmente conclusa anche quando restano attività marginali, ma soltanto se queste rispettano condizioni precise.

Introduzione al certificato di ultimazione lavori

Un'impresa ha terminato la posa, ha rimosso le attrezzature principali e consegna al direttore dei lavori la comunicazione scritta di ultimazione. Il responsabile amministrativo prepara la contabilità finale, mentre il committente programma il collaudo. Sembra tutto pronto, ma il direttore dei lavori non ha ancora svolto le constatazioni in contraddittorio e il certificato non è stato emesso.

In questo scenario, il saldo non dovrebbe essere trattato come una pratica indipendente. Il certificato di ultimazione lavori documenta il passaggio dalla fase di esecuzione alla fase di verifica e chiusura. Senza un atto coerente con lo stato reale dell'opera, il fascicolo può restare incompleto e il coordinamento tra impresa, direttore dei lavori, RUP e ufficio gare diventa più difficile.

Il problema non riguarda soltanto le opere mancanti. Anche una data indicata in modo impreciso, una lavorazione residuale descritta senza specificarne l'impatto o l'assenza di contraddittorio possono generare richieste di chiarimento. Per questo conviene trattare il certificato come un documento di controllo, non come una semplice formalità da firmare alla fine.

Regola pratica: la fine fisica del cantiere e la fine formalmente attestata devono essere allineate, ma non sono la stessa cosa.

L'obiettivo operativo è creare una catena documentale leggibile: comunicazione dell'esecutore, verifica del direttore dei lavori, certificato, trasmissione al RUP e collegamento con gli atti successivi. Quando questa catena è ordinata, l'impresa può dimostrare con maggiore chiarezza lo stato della commessa e la stazione appaltante può proseguire verso collaudo, contabilità e pagamento senza ricostruire a posteriori le decisioni prese.

Che cos'è e quadro normativo

Il certificato di ultimazione lavori formalizza la verifica con cui il direttore dei lavori accerta, in contraddittorio con l'esecutore, lo stato conclusivo delle opere. La comunicazione dell'impresa avvia il controllo, ma non lo sostituisce: è come una richiesta di verifica, mentre il certificato rappresenta l'esito documentato dell'accertamento tecnico.

Ricevuta la comunicazione scritta, il direttore dei lavori esegue le constatazioni e redige il certificato in doppio esemplare. La disciplina dell'articolo 199 del DPR 207/2010 consente di fissare un termine perentorio, non superiore a 60 giorni, per completare lavorazioni marginali. Se il termine non viene rispettato, il certificato perde efficacia e deve essere rinnovato. Per il testo della disposizione si può consultare l’articolo 199 del DPR 207/2010 sul certificato di ultimazione.

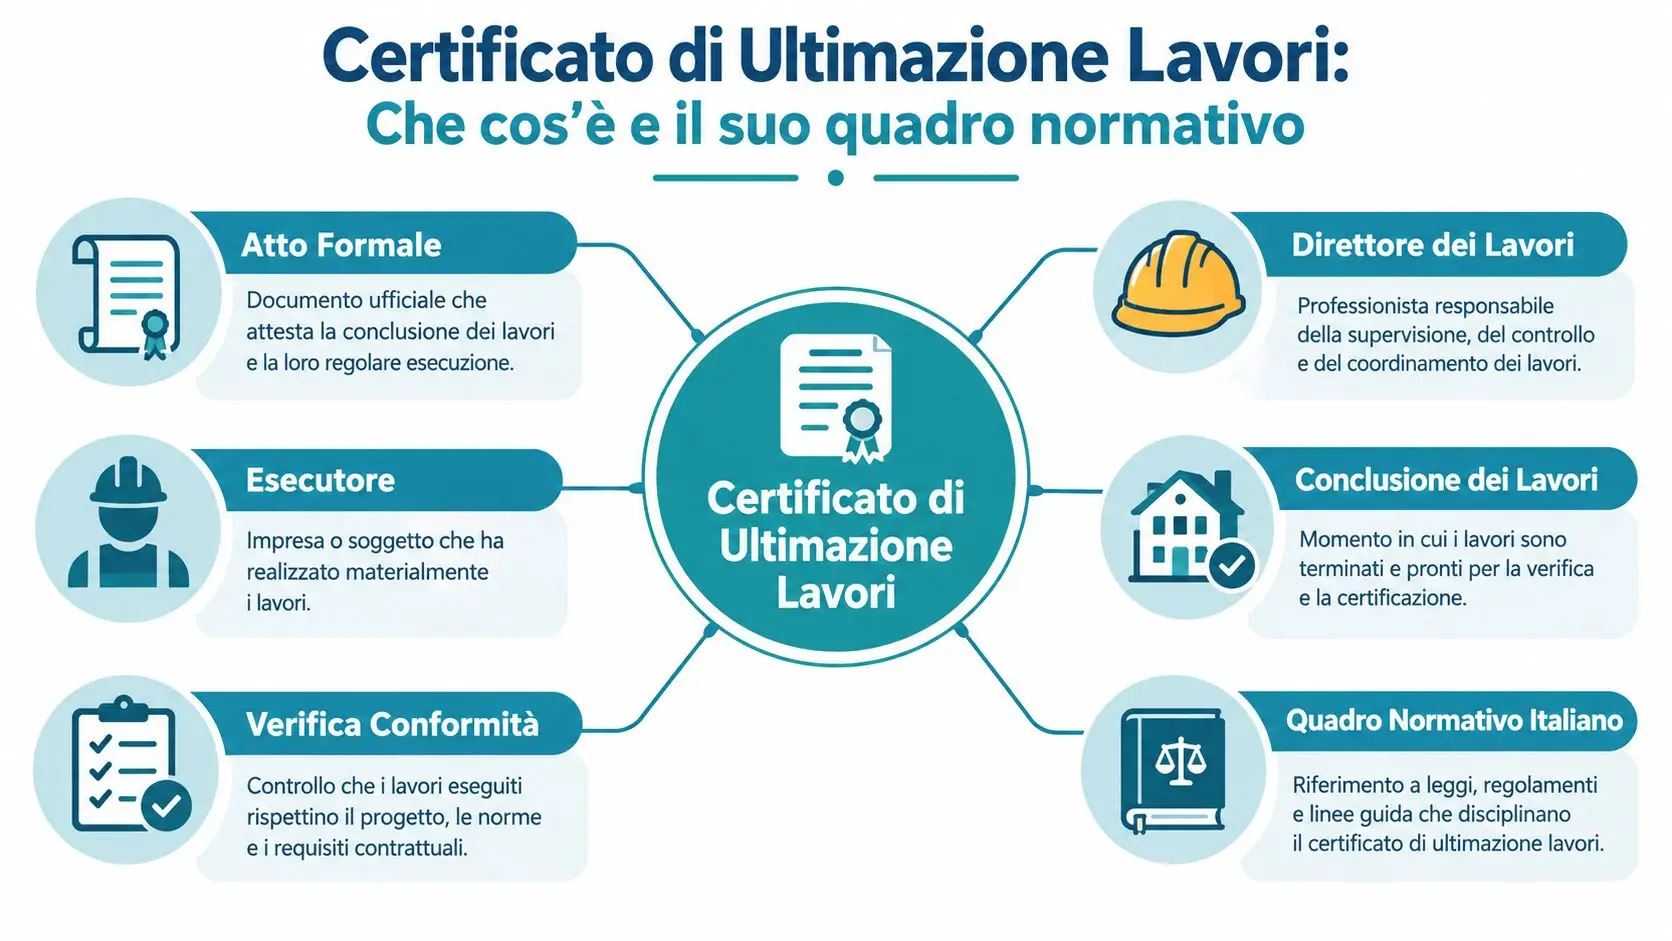
Infografica che spiega il certificato di ultimazione lavori, le figure coinvolte e il relativo quadro normativo italiano.

La previsione sulle lavorazioni marginali richiede attenzione nei cantieri PNRR. Un'attività residua non va indicata in modo generico: occorre descriverla, collegarla alla scadenza assegnata e verificare se può influire sugli adempimenti documentali successivi. Una piccola lavorazione può quindi avere effetti più ampi della sua consistenza fisica, se ritarda la disponibilità di atti, verifiche o trasmissioni.

Il ruolo dei soggetti coinvolti

La procedura è ordinata quando ciascun soggetto svolge il proprio compito:

  • L'esecutore comunica per iscritto l'ultimazione e partecipa alla verifica.
  • Il direttore dei lavori constata lo stato dell'opera, valuta le attività residue e redige il certificato.
  • Il RUP riceve il documento e ne rilascia copia conforme all'esecutore, secondo la disciplina richiamata dall'allegato II.14 del D.Lgs. 36/2023.
  • L'ufficio gare e amministrativo coordina gli adempimenti di chiusura e l'archiviazione, senza sostituirsi alle verifiche tecniche.

Il D.M. MIT 49/2018, entrato in vigore il 30/05/2018, ha mantenuto il principio del rilascio tempestivo dopo la comunicazione dell'esecutore, come illustrato nella guida tecnica sul verbale di fine lavori. Il quadro del D.Lgs. 36/2023 conferma il rilievo della trasmissione al RUP.

Una procedura interna può collegare obblighi contrattuali, controlli e conservazione degli atti. Per implementare la compliance aziendale servono responsabilità definite, firme rintracciabili e un calendario che consideri anche le lavorazioni marginali e le relative scadenze.

Rapporti con altri documenti

Il certificato di ultimazione viene spesso confuso con altri atti che appartengono alla stessa fase, ma che hanno funzioni diverse. La differenza principale riguarda chi redige il documento, che cosa attesta e quale passaggio attiva.

Documento Scopo Funzione
Certificato di ultimazione lavori Attestare la conclusione delle opere dopo la verifica del direttore dei lavori Collegare esecuzione, verifiche successive e chiusura amministrativa
Collaudo Verificare che l'opera rispetti progetto, contratto e requisiti applicabili Accertare l'idoneità dell'opera e sostenere l'accettazione secondo la procedura prevista
Dichiarazione o comunicazione di fine lavori edilizi Informare l'amministrazione della conclusione dell'intervento edilizio Alimentare gli adempimenti edilizi e urbanistici
Certificato di regolare esecuzione Attestare la regolare esecuzione secondo il regime applicabile Fornire un documento alternativo o successivo al collaudo, quando previsto
Certificato di agibilità Documentare le condizioni richieste per l'utilizzo dell'immobile Supportare la possibilità di utilizzare l'opera secondo la disciplina edilizia

La differenza decisiva

La comunicazione dell'impresa dice: “ritengo di aver terminato”. Il certificato del direttore dei lavori dice: “ho verificato in contraddittorio lo stato dell'opera e lo formalizzo”. Il collaudo, invece, svolge una verifica distinta, più ampia rispetto alla constatazione dell'ultimazione.

Anche il certificato di regolare esecuzione non va usato come sinonimo automatico. Chi deve approfondire il rapporto tra fine lavori e regolare esecuzione può consultare la guida sul certificato di regolare esecuzione dei lavori privati, tenendo sempre conto del tipo di contratto e della disciplina applicabile.

In ambito edilizio, la fine lavori può poi collegarsi all'agibilità. La procedura concreta dipende dal territorio e dal titolo edilizio. Per chi deve stimare gli adempimenti connessi all'utilizzo di un immobile, è utile anche un approfondimento sull’analisi delle spese di agibilità per host, senza confondere però il profilo economico dell'agibilità con la funzione tecnica del certificato di ultimazione.

Requisiti e documentazione

La redazione corretta parte dal fascicolo tecnico e amministrativo, non dal modello vuoto. Il direttore dei lavori deve poter ricostruire l'opera realizzata, confrontarla con progetto e contratto e descrivere con precisione eventuali attività ancora da eseguire.

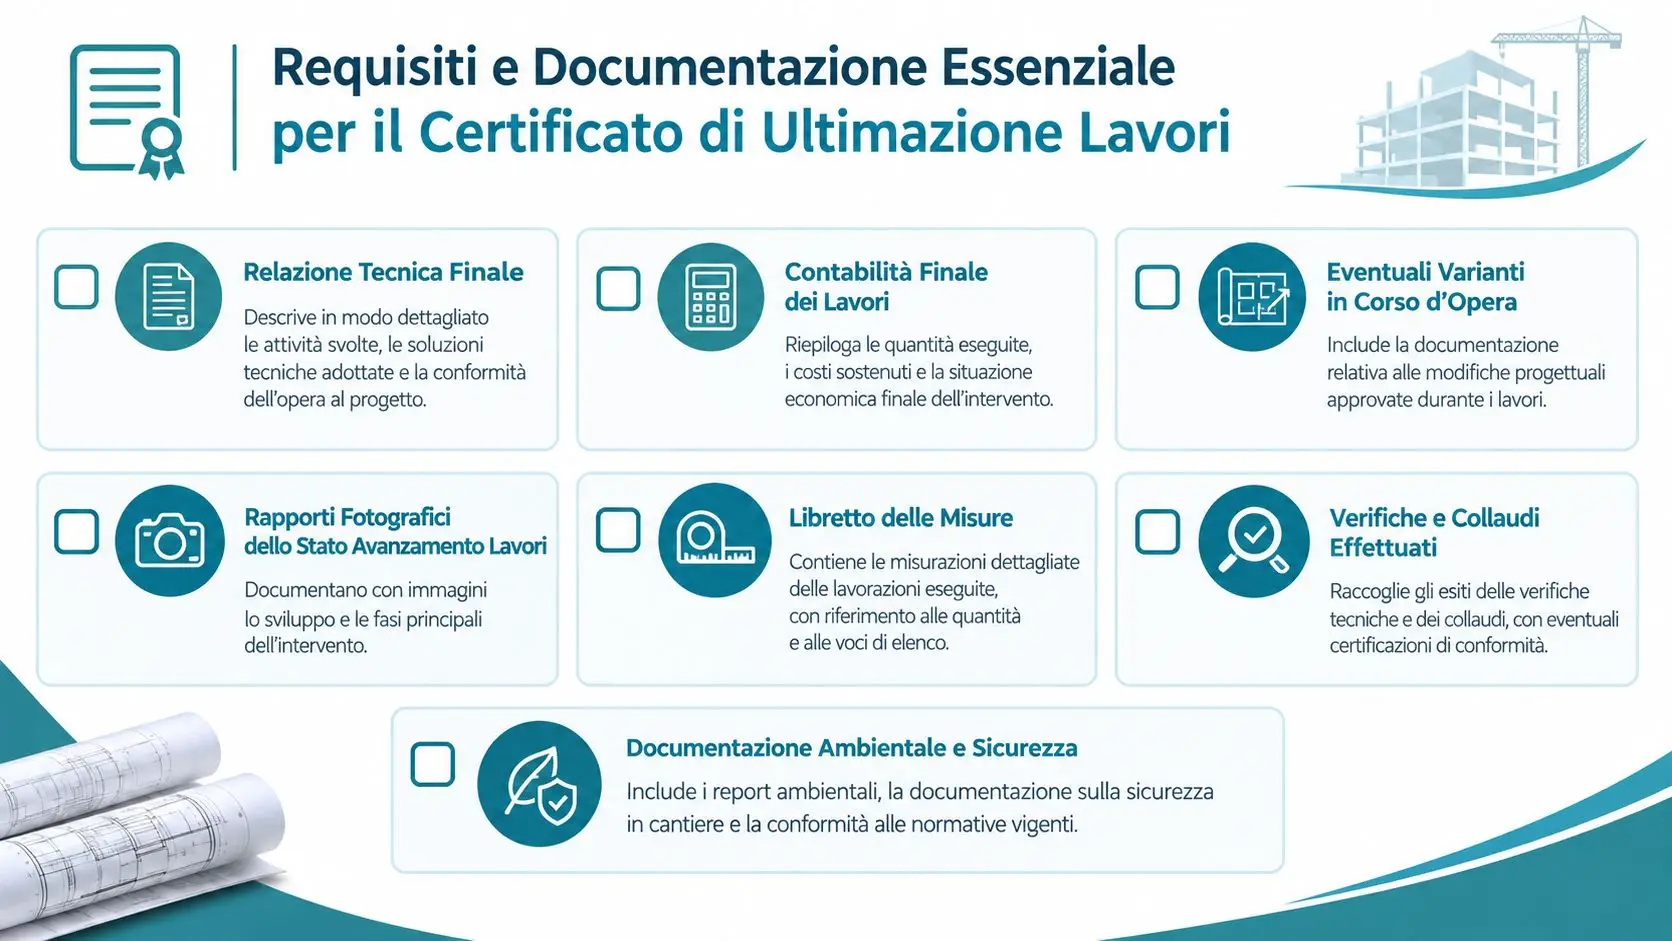
Infografica che elenca i requisiti e la documentazione essenziale necessaria per ottenere il certificato di ultimazione lavori edilizi.

Checklist tecnica

Una checklist utile dovrebbe includere almeno questi elementi:

  • Relazione tecnica finale: descrive le opere realizzate e il loro stato al momento della verifica.
  • Contabilità finale dei lavori: collega le quantità eseguite, gli importi e le risultanze economiche della commessa.
  • Varianti in corso d'opera: raccoglie gli atti autorizzativi e gli aggiornamenti progettuali che incidono sull'opera finale.
  • Rapporti fotografici: documentano le parti rilevanti, soprattutto quando alcune lavorazioni non saranno più visibili dopo la chiusura.
  • Libretto delle misure: consente di confrontare le misurazioni con la contabilità e con le lavorazioni dichiarate.
  • Verifiche e collaudi effettuati: ordina verbali, prove e attestazioni già disponibili.
  • Documentazione ambientale e di sicurezza: riunisce gli atti pertinenti agli obblighi del cantiere e alla gestione dei materiali.

Non tutti i documenti hanno lo stesso peso in ogni commessa. Un'infrastruttura richiederà un livello di dettaglio diverso da un intervento edilizio, mentre un progetto finanziato dal PNRR impone particolare attenzione alla data dell'atto, alla tracciabilità e alla coerenza tra risultato fisico e rendicontazione.

L'esempio della Lombardia

In Lombardia, il tecnico deve rilasciare un certificato di collaudo finale da presentare allo sportello unico, attestando la conformità dell'opera al progetto. Senza questo atto non si ottiene l'agibilità e non si chiude il titolo edilizio, come risulta dalla disciplina regionale pubblicata in Gazzetta Ufficiale.

Questo esempio mostra perché un ufficio non dovrebbe archiviare il certificato di ultimazione isolandolo dagli altri atti. È necessario verificare il rapporto con il titolo edilizio, le procedure regionali, il collaudo finale e l'agibilità. Per organizzare il passaggio tecnico-amministrativo può essere utile anche la guida al collaudo tecnico amministrativo.

Procedura per rilascio

La procedura comincia quando l'esecutore comunica per iscritto di aver concluso le attività contrattuali. Da quel momento il fascicolo deve seguire un percorso tracciabile, con date, responsabilità e verifiche facilmente collegabili alla commessa. Il direttore dei lavori svolge le constatazioni senza rinvii, così la comunicazione non resta una semplice dichiarazione dell'impresa.

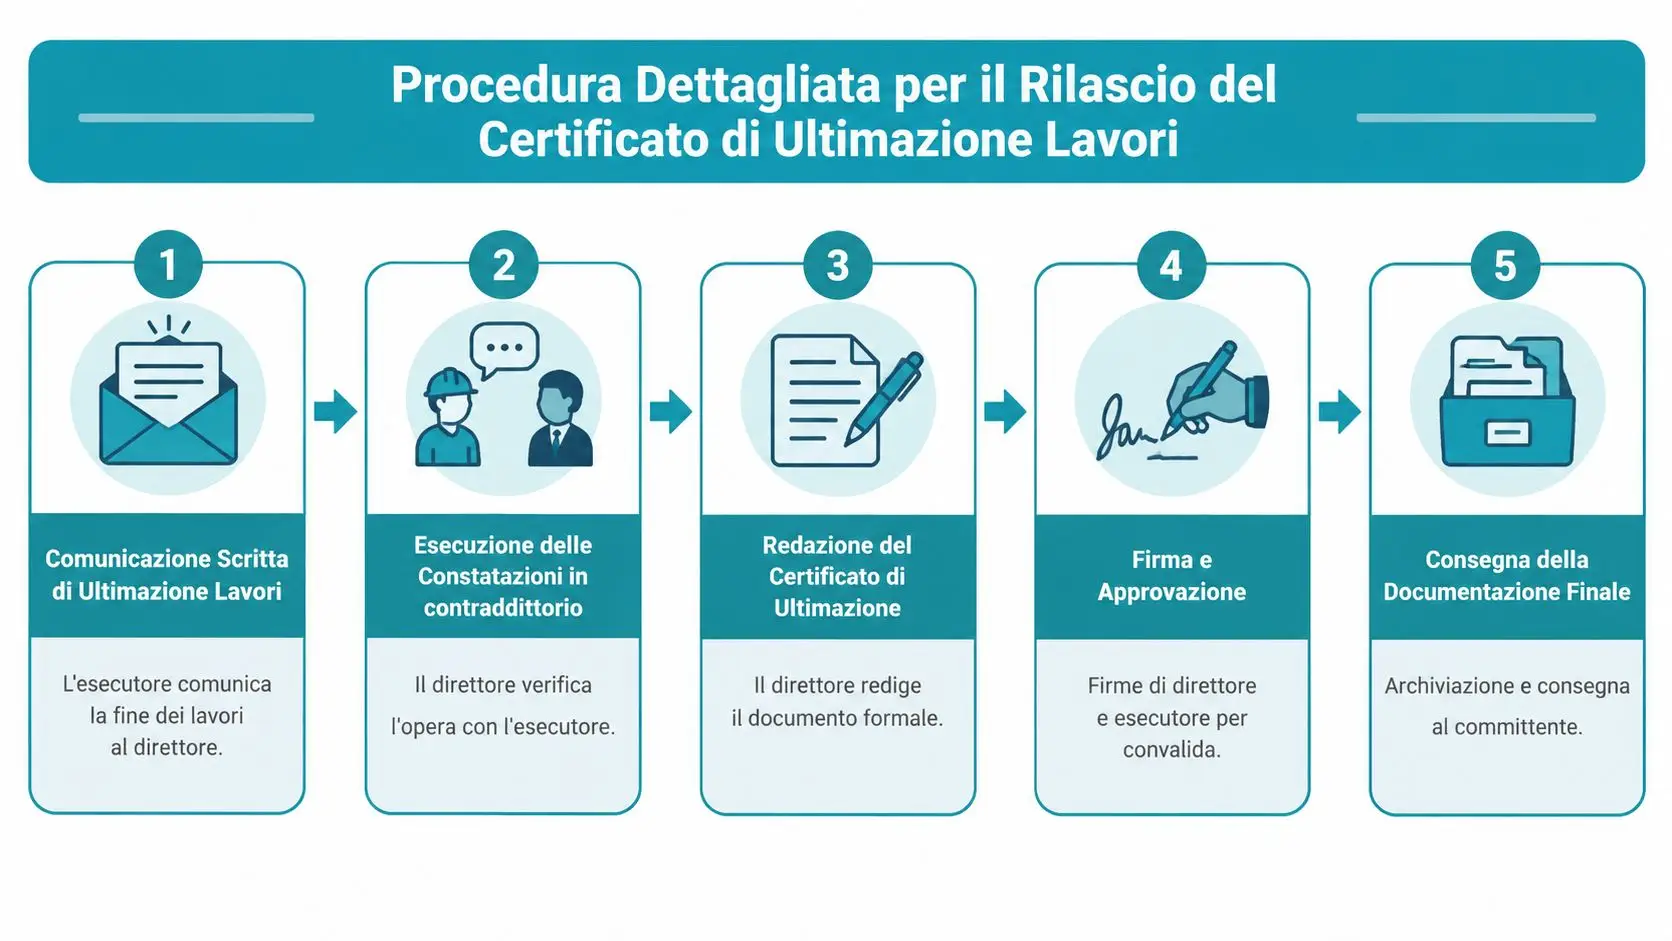
Procedura dettagliata per il rilascio del certificato di ultimazione lavori in cinque fasi descritta graficamente con icone.

Dalla comunicazione alla verifica

Primo passaggio, comunicazione scritta. L'esecutore invia al direttore dei lavori una comunicazione formale, indicando le attività che considera concluse. Il documento deve poter essere protocollato e associato senza ambiguità al contratto. La data di ricezione diventa il punto di partenza per le verifiche successive.

Secondo passaggio, constatazioni in contraddittorio. Il direttore dei lavori esamina l'opera insieme all'esecutore. Il contraddittorio funziona come una fotografia condivisa del cantiere: consente di distinguere le opere completate, le difformità e le attività ancora aperte. Le osservazioni vanno riportate nell'atto con un livello di dettaglio sufficiente per essere controllate in seguito.

Terzo passaggio, valutazione delle residue. Le attività non concluse richiedono una valutazione concreta. Una lavorazione può essere considerata marginale solo se non limita l'uso né la funzionalità dell'opera. Occorre descrivere cosa manca, perché non impedisce l'utilizzo e quale termine viene assegnato per chiudere l'intervento.

Questa distinzione assume rilievo nelle commesse PNRR. Un'attività apparentemente secondaria può incidere sulle scadenze documentali, sulla coerenza tra opera realizzata e rendicontazione e sulla possibilità di dimostrare tempestivamente il risultato. Per questo il certificato dovrebbe separare con precisione le residue ammesse dalle opere che richiedono una vera conclusione dei lavori.

Punto di controllo: la lavorazione residuale deve restare marginale e non compromettere l'uso o la funzionalità dell'opera.

Quarto passaggio, redazione del certificato. Il direttore dei lavori redige l'atto riportando le risultanze della verifica, le eventuali riserve operative e le attività residue. Il rilascio avviene in doppio esemplare. Per le lavorazioni marginali può essere fissato un termine perentorio non superiore a 60 giorni, da seguire anche nella gestione delle scadenze PNRR.

Firme e trasmissione

Quinto passaggio, sottoscrizione e consegna. Il certificato deve rendere riconoscibile la partecipazione dell'esecutore al contraddittorio ed entrare nel fascicolo della commessa. L'ufficio verifica leggibilità, data, coerenza con la comunicazione iniziale e completezza dei rilievi.

Sesto passaggio, trasmissione al RUP. Il direttore dei lavori trasmette l'atto al RUP, che rilascia copia conforme all'esecutore. Se le lavorazioni non vengono completate entro il termine assegnato, il certificato perde efficacia: serve una nuova verifica e un nuovo atto, non una semplice annotazione del ritardo.

Modelli e checklist pratiche

Un modello efficace non è quello più lungo, ma quello che obbliga chi lo compila a rispondere alle domande corrette. Chi ha eseguito la verifica? Quando è stata ricevuta la comunicazione? Quali opere sono state constatate? Restano attività? Se sì, sono davvero marginali e non incidono sull'uso o sulla funzionalità?

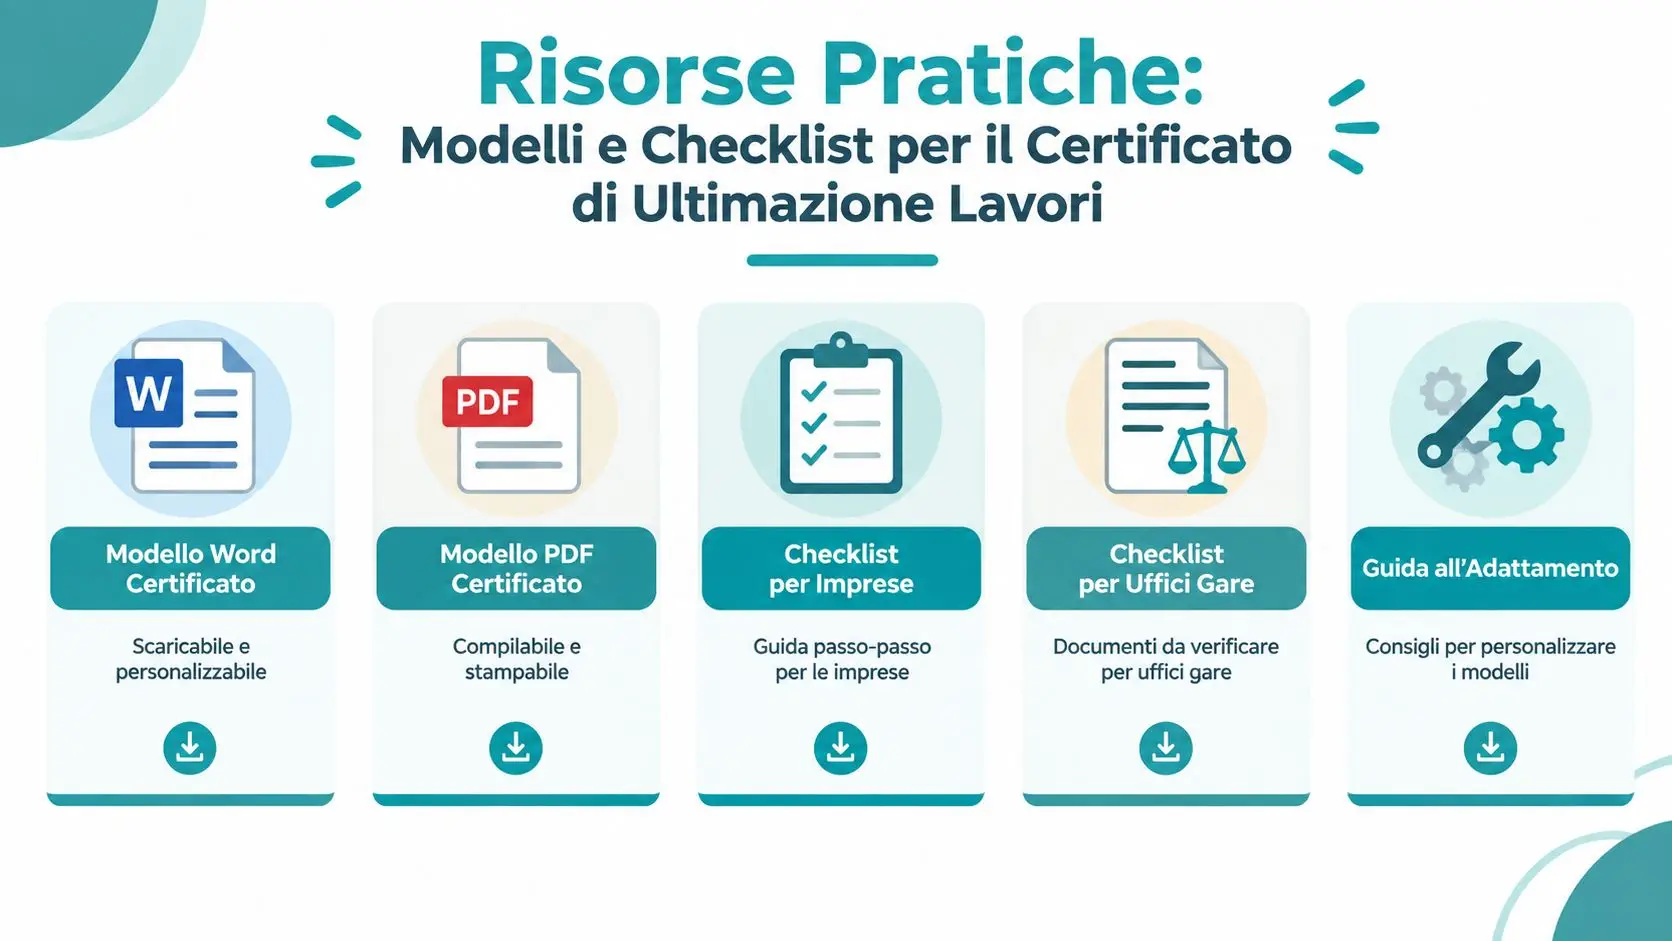
Icone e titoli per il download di modelli e checklist del certificato di ultimazione lavori in Italia.

Struttura consigliata del modello

Un modello Word personalizzabile dovrebbe contenere:

  • Identificazione della commessa: stazione appaltante, contratto, oggetto e soggetti coinvolti.
  • Premesse documentali: comunicazione dell'esecutore, riferimenti progettuali e principali atti della fase esecutiva.
  • Descrizione della verifica: data della visita, partecipanti, constatazioni e condizioni dell'opera.
  • Esito: ultimazione accertata oppure rilievi da formalizzare.
  • Lavorazioni marginali: descrizione puntuale, motivazione della non incidenza sull'uso e termine assegnato.
  • Distribuzione: indicazione degli esemplari e della trasmissione al RUP.

Il PDF può essere utile per la firma e l'archiviazione, ma non dovrebbe diventare un documento rigido. Una commessa PNRR, per esempio, richiede maggiore attenzione alla tracciabilità della data di emissione e alla relazione tra certificato, milestone e rendicontazione. La fonte tecnica che riporta il chiarimento del MIT sugli interventi PNRR conferma la validità del certificato con opere residue di piccola entità, purché non incidenti su uso e funzionalità, e ammette un termine fino a 60 giorni per completarle, come illustrato nell’approfondimento sulle opere residuali negli interventi PNRR.

Due checklist, due prospettive

L'impresa dovrebbe usare una checklist prima della comunicazione, verificando documenti tecnici, fotografie, varianti e disponibilità delle persone che parteciperanno alla verifica. L'ufficio gare dovrebbe usare una seconda checklist dopo l'emissione, controllando firme, data, trasmissione al RUP, eventuali lavorazioni residue e collegamento con contabilità e collaudo.

La modulistica digitale funziona meglio quando ogni campo ha una finalità. Per impostare un archivio ordinato e consultabile, può essere utile una risorsa sulla modulistica online, adattando comunque il modello alle prescrizioni della singola stazione appaltante e al contratto.

Implicazioni in gare pubbliche e post-gara

Il certificato incide sulla fase post-cantiere perché offre un riferimento documentale per le attività che seguono l'esecuzione. Non sostituisce il collaudo, la contabilità finale o le verifiche contributive, ma consente agli uffici di collocare queste attività nella corretta sequenza.

Pagamenti e verifica contributiva

La fine lavori attiva una serie di controlli che l'ufficio amministrativo deve coordinare senza confondere i diversi atti. Le fonti richiamate per la disciplina PNRR indicano che il DURC deve essere acquisito entro dieci giorni dalla fine lavori ai fini del pagamento dei SAL o del saldo, mentre il certificato di pagamento deve essere emesso contestualmente e comunque entro cinque giorni dall'adozione dello stato di avanzamento. I termini sono riportati nell’approfondimento sui controlli e sulle scadenze degli appalti.

Il coordinamento pratico può essere organizzato così:

  1. Ufficio tecnico: acquisisce il certificato e verifica la presenza di rilievi.
  2. RUP: assicura la trasmissione e la copia conforme all'esecutore.
  3. Ufficio amministrativo: collega l'atto alla contabilità e attiva la verifica del DURC.
  4. Responsabile del pagamento: controlla che il certificato di pagamento sia coerente con lo stato di avanzamento e con la documentazione disponibile.

Un certificato incompleto non blocca automaticamente ogni attività, ma crea un rischio operativo concreto. Se la data non è chiara o le lavorazioni residue non sono descritte, gli uffici possono dover sospendere la lavorazione della pratica fino all'acquisizione di chiarimenti.

Garanzie, subappalto e reportistica

La gestione delle garanzie definitive e delle eventuali garanzie collegate al saldo deve seguire il contratto e la disciplina applicabile. Il certificato fornisce però una data e uno stato dell'opera da utilizzare nel controllo interno, senza autorizzare l'ufficio a svincolare garanzie in modo automatico.

Lo stesso vale per il subappalto. La chiusura dell'opera principale non cancella le verifiche sulle prestazioni dei subappaltatori, sulla contabilità e sugli obblighi documentali. Il fascicolo dovrebbe distinguere l'ultimazione generale dalle singole prestazioni, così da evitare che una lavorazione ancora aperta venga confusa con una semplice attività marginale già ammessa nel certificato.

Per gli interventi finanziati dal PNRR, la data di emissione può assumere rilievo nella rendicontazione anche quando restano lavorazioni residuali non funzionali. L'ufficio dovrebbe quindi conservare insieme certificato, verbale di verifica, elenco delle residue, prova del completamento e documenti che dimostrano il raggiungimento del risultato previsto.

Conclusione e best practice

Il certificato di ultimazione lavori è il punto di controllo che ordina la transizione dal cantiere alla chiusura contrattuale. Il direttore dei lavori deve verificare l'opera in contraddittorio, descrivere con precisione eventuali residue e trasmettere l'atto al RUP. L'impresa, invece, deve arrivare alla comunicazione con un fascicolo coerente e facilmente verificabile.

Le pratiche più solide sono semplici:

  • Preparare prima la comunicazione: collegarla alla commessa e protocollarla correttamente.
  • Verificare in contraddittorio: evitare constatazioni informali o non documentate.
  • Descrivere le residue: indicare natura, posizione, rilevanza e termine di completamento.
  • Controllare la scadenza: se il termine concesso non viene rispettato, pianificare il rinnovo del certificato.
  • Integrare i flussi: collegare certificato, contabilità, DURC, collaudo, agibilità e rendicontazione.
  • Archiviare digitalmente: mantenere una cartella unica con comunicazioni, verbali, firme e trasmissioni.

Un workflow digitale ben progettato non elimina le responsabilità tecniche, ma rende più semplice sapere chi deve agire, quale documento manca e quale scadenza deve essere controllata. Per uffici gare e imprese, questa visibilità vale soprattutto nei progetti complessi, dove un piccolo disallineamento documentale può rallentare l'intera chiusura.


Horienta aiuta imprese, uffici gare e professionisti a monitorare gare, contratti, esecuzione, subappalti e milestone con dati organizzati in un unico ambiente. Visita Horienta per scoprire come migliorare il controllo delle commesse e preparare con maggiore continuità le attività prima e dopo l'aggiudicazione.

Direzione lavori compiti e responsabilità

Quando in cantiere emerge una difformità tra il progetto esecutivo e lo stato dei luoghi, la reazione giusta non è “aspettare e vedere”. Il direttore dei lavori deve capire subito se si tratta di un dettaglio risolvibile con un chiarimento operativo oppure di un tema che può richiedere una variante, una nota al RUP e un aggiornamento della documentazione contrattuale. È qui che la direzione lavori smette di sembrare un presidio generico e diventa una funzione che collega progetto, esecuzione, contabilità e verifica finale.

Due ingegneri edili in caschi protettivi discutono di un progetto su un tablet in un cantiere moderno

Nel linguaggio quotidiano si parla spesso di “controllo del cantiere”, ma nella pratica la direzione lavori è molto di più. Ogni scelta tecnica produce effetti amministrativi, ogni accertamento contabile lascia un segno documentale, ogni comunicazione formale può cambiare tempi e costi dell'appalto. Per questo i direzione lavori compiti non vanno letti come una lista di vigilanza, ma come una catena di atti verificabili che rende l'opera controllabile dall'inizio alla chiusura.

Il ruolo della direzione lavori in un appalto

Un'impresa segnala al direttore dei lavori che una quota del terreno non corrisponde al rilievo su cui è stato impostato il progetto esecutivo. Il problema sembra tecnico, ma la risposta giusta non può restare verbale. Il direttore deve verificare gli elaborati, confrontare lo stato dei luoghi con la documentazione disponibile e, se l'anomalia incide sulla realizzabilità dell'opera, coinvolgere il RUP con un atto tracciabile.

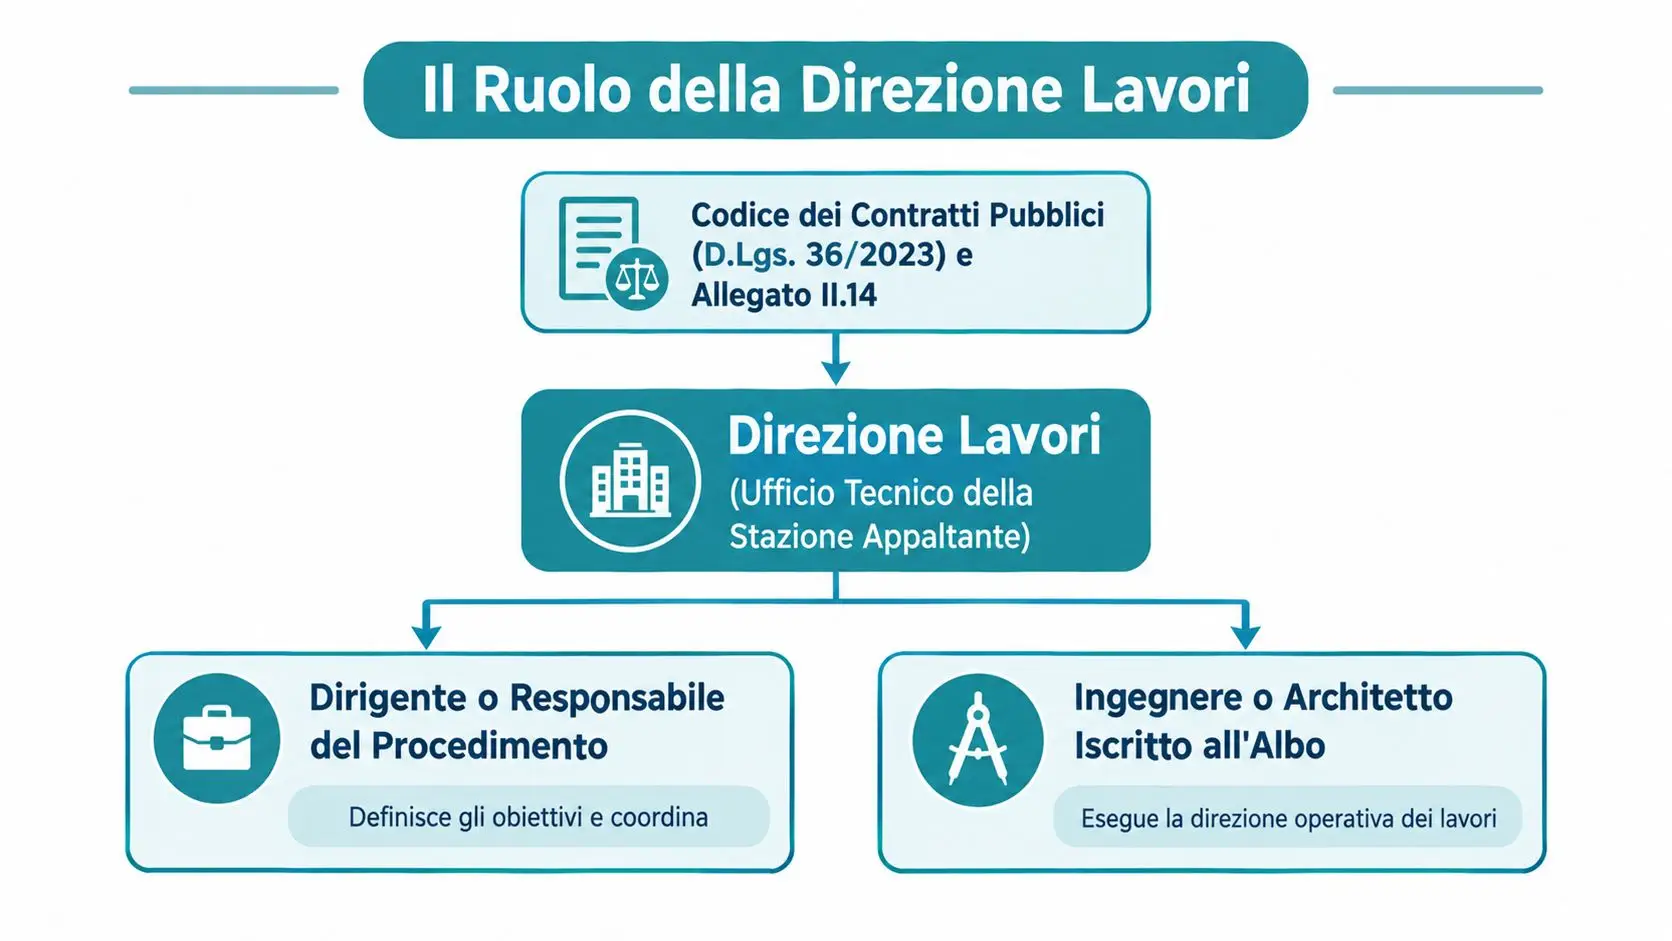
Schema illustrativo del ruolo della Direzione Lavori secondo il Codice dei Contratti Pubblici italiano D.Lgs. 36/2023.

Una decisione tecnica che diventa documento

La prima cosa da capire è che la direzione lavori non coincide con una presenza fisica in cantiere. Nel sistema italiano degli appalti pubblici, la figura ha una base normativa precisa nel D.Lgs. 36/2023, Allegato II.14, che attribuisce al direttore compiti di coordinamento e supervisione dell'ufficio di direzione lavori e il controllo tecnico, contabile e amministrativo dell'esecuzione, con atti come l'attestazione sullo stato dei luoghi, l'interlocuzione esclusiva con l'esecutore sugli aspetti tecnici ed economici e gli ordini di servizio motivati tecnicamente.

Questo significa che una difformità non resta mai solo una difformità. Se incide sulla lavorazione, il direttore non si limita a “segnalarla”, ma la traduce in un documento che può produrre effetti su tempi, costi, variante e liquidazione. La funzione è quindi triplice. Tecnica, perché verifica la coerenza con il progetto. Amministrativa, perché dialoga con la stazione appaltante. Contabile, perché accompagna la misura e la liquidazione delle lavorazioni.

Regola pratica: se un fatto di cantiere non finisce in un verbale, in un ordine di servizio, in un SAL o in una comunicazione al RUP, per l'appalto è come se fosse rimasto incompleto.

Perché non è solo sorveglianza

La direzione lavori è l'interfaccia formalizzata tra progetto, esecuzione e verifica finale. La segnalazione dell'impresa, la verifica tecnica del direttore, la nota al RUP e l'eventuale aggiornamento del quadro economico sono passaggi diversi dello stesso processo. Ognuno ha un soggetto responsabile e un effetto preciso.

In questo quadro, il direttore trasforma i problemi di cantiere in tracciabilità. Ed è proprio questa tracciabilità, non la mera presenza sul posto, che rende possibile controllare la regolarità dell'appalto e arrivare al collaudo con una catena documentale coerente.

Normativa e soggetti della direzione lavori

La direzione lavori è un ufficio tecnico della stazione appaltante, non un ruolo informale affidato alla buona volontà del professionista di turno. Il quadro vigente nasce dal Codice dei contratti pubblici e dal suo Allegato II.14, che disciplina le modalità di svolgimento della fase esecutiva, il collaudo e la verifica di conformità, con una chiara attribuzione di compiti al direttore dei lavori. La logica è semplice, anche se spesso viene confusa, il direttore presidia l'esecuzione, il RUP governa l'interesse amministrativo della stazione appaltante.

Chi fa cosa nell'ufficio di direzione lavori

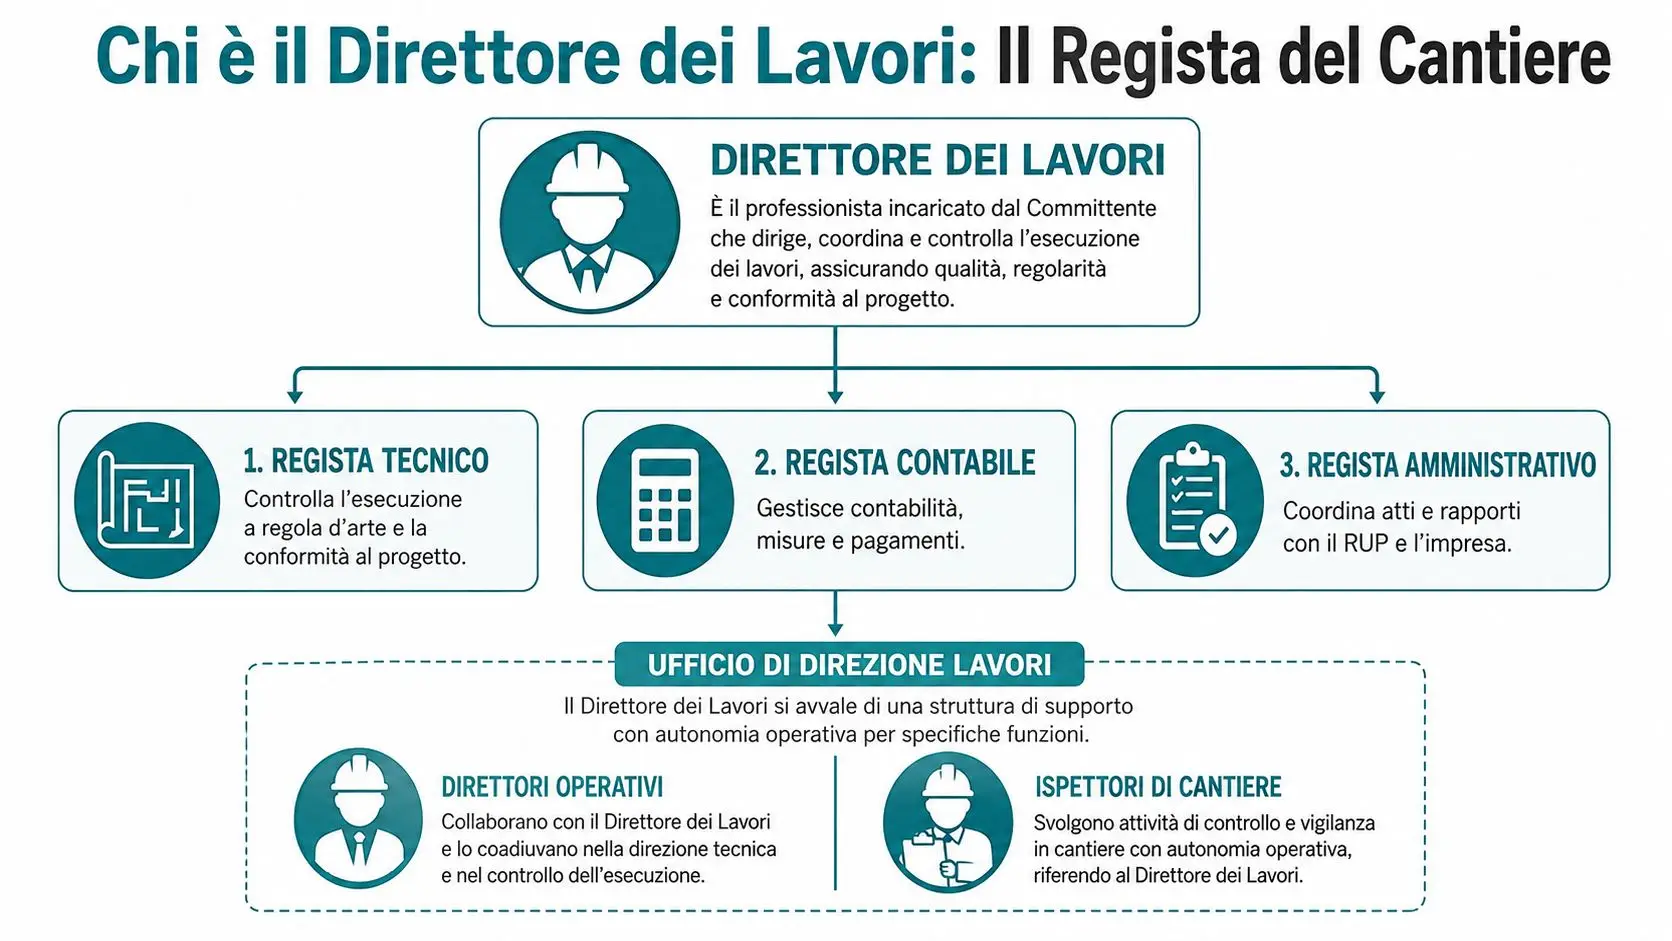
L'ufficio di direzione lavori può essere interno, esterno o misto. In alcuni casi coincide con il progettista, in altri no, ma la coincidenza non cambia la natura dei compiti. Il punto fermo è che il direttore mantiene la propria autonomia tecnica rispetto alle istruzioni del RUP, pur restando dentro una catena di responsabilità amministrativa ben definita.

Nel perimetro operativo rientrano spesso figure di supporto come direttori operativi e ispettori di cantiere. La loro presenza serve a presidiare porzioni specifiche delle lavorazioni, raccogliere dati, assistere le verifiche e alimentare la documentazione del direttore. L'insieme funziona come una troupe coordinata, mentre il direttore è la regia che tiene insieme tempi, controlli e atti.

Soggetto Funzione principale Rapporto con gli altri
Direttore dei lavori Coordina, supervisiona, controlla l'esecuzione Interlocutore tecnico dell'appaltatore, riferimento dell'ufficio DL
Direttori operativi Seguono aspetti specifici delle lavorazioni Supportano il direttore con rilievi e verifiche
Ispettori di cantiere Controllano presenza, avanzamento, riscontri materiali Alimentano verbali, report e misure
RUP Presidia l'interesse della stazione appaltante Riceve note, proposte e istruttorie dal direttore

Gli atti fondamentali del direttore

Il quadro regolatorio e interpretativo evidenzia alcuni atti centrali, come l'attestazione preventiva sullo stato dei luoghi, gli ordini di servizio, i verbali di sopralluogo, le proposte di variante, i riscontri su riserve e la certificazione finale. In altre parole, il lavoro del direttore non si esaurisce nel controllo visivo, ma produce un flusso di atti che rendono l'opera verificabile in ogni fase, fino alla chiusura amministrativa.

Responsabilità tecniche amministrative e contabili

La responsabilità del direttore dei lavori si legge bene solo se la si divide in tre aree. La prima è tecnica, la seconda amministrativa, la terza contabile. Se le si mescola, si perde il confine tra verifica, proposta e decisione, e aumentano gli errori che poi diventano contestazioni.

Le tre aree di presidio

Sul piano tecnico, il direttore controlla la conformità dell'esecuzione al progetto, la qualità dei materiali, le prove, i saggi e gli esiti dei controlli. Qui la domanda non è solo “l'opera è stata fatta?”, ma “l'opera è stata fatta secondo il progetto e secondo le regole dell'arte?”.

Sul piano amministrativo, il direttore gestisce la parte istruttoria di varianti, sospensioni, subappalti e ordini di servizio, ma non sostituisce le decisioni della stazione appaltante. Sul piano contabile, misura le lavorazioni, verifica lo stato di avanzamento e alimenta i documenti che portano al pagamento.

Un SAL firmato dal direttore non è un gesto formale. È la conferma che le quantità, i riscontri e la documentazione sono stati verificati, non solo osservati.

Dove finisce il direttore e dove interviene il RUP

Il direttore propone e istruisce. Il RUP decide in nome della stazione appaltante. Questo confine è decisivo, perché una variante, una sospensione o una proroga non diventano efficaci solo perché il cantiere le considera utili. Servono l'istruttoria tecnica del direttore e l'atto amministrativo del RUP.

La stessa distinzione vale per le riserve e per i subappalti, che il direttore controlla e registra mentre il RUP valuta i profili di competenza amministrativa. Quando questo circuito si rompe, il rischio non è solo un ritardo, ma anche un contenzioso su tempi, costi e corretta imputazione delle responsabilità.

Area Attività del direttore dei lavori Decisione del RUP
Tecnica Verifica conformità, materiali, prove, esiti di cantiere Valuta gli effetti sulla stazione appaltante
Amministrativa Istruttoria su varianti, sospensioni, subappalti, riserve Autorizza o respinge gli atti rilevanti
Contabile Misurazioni, SAL, registri, certificazioni per pagamento Approva gli atti con effetto economico

Il profilo di responsabilità

La documentazione tecnica non è un dettaglio difensivo, è il modo con cui il direttore dimostra di aver esercitato il proprio controllo. Omissioni, controlli superficiali o contabilità non verificata possono esporre a responsabilità civile, compresi i danni a terzi nei casi pertinenti, e a profili di responsabilità erariale se l'inerzia produce un danno per la pubblica amministrazione.

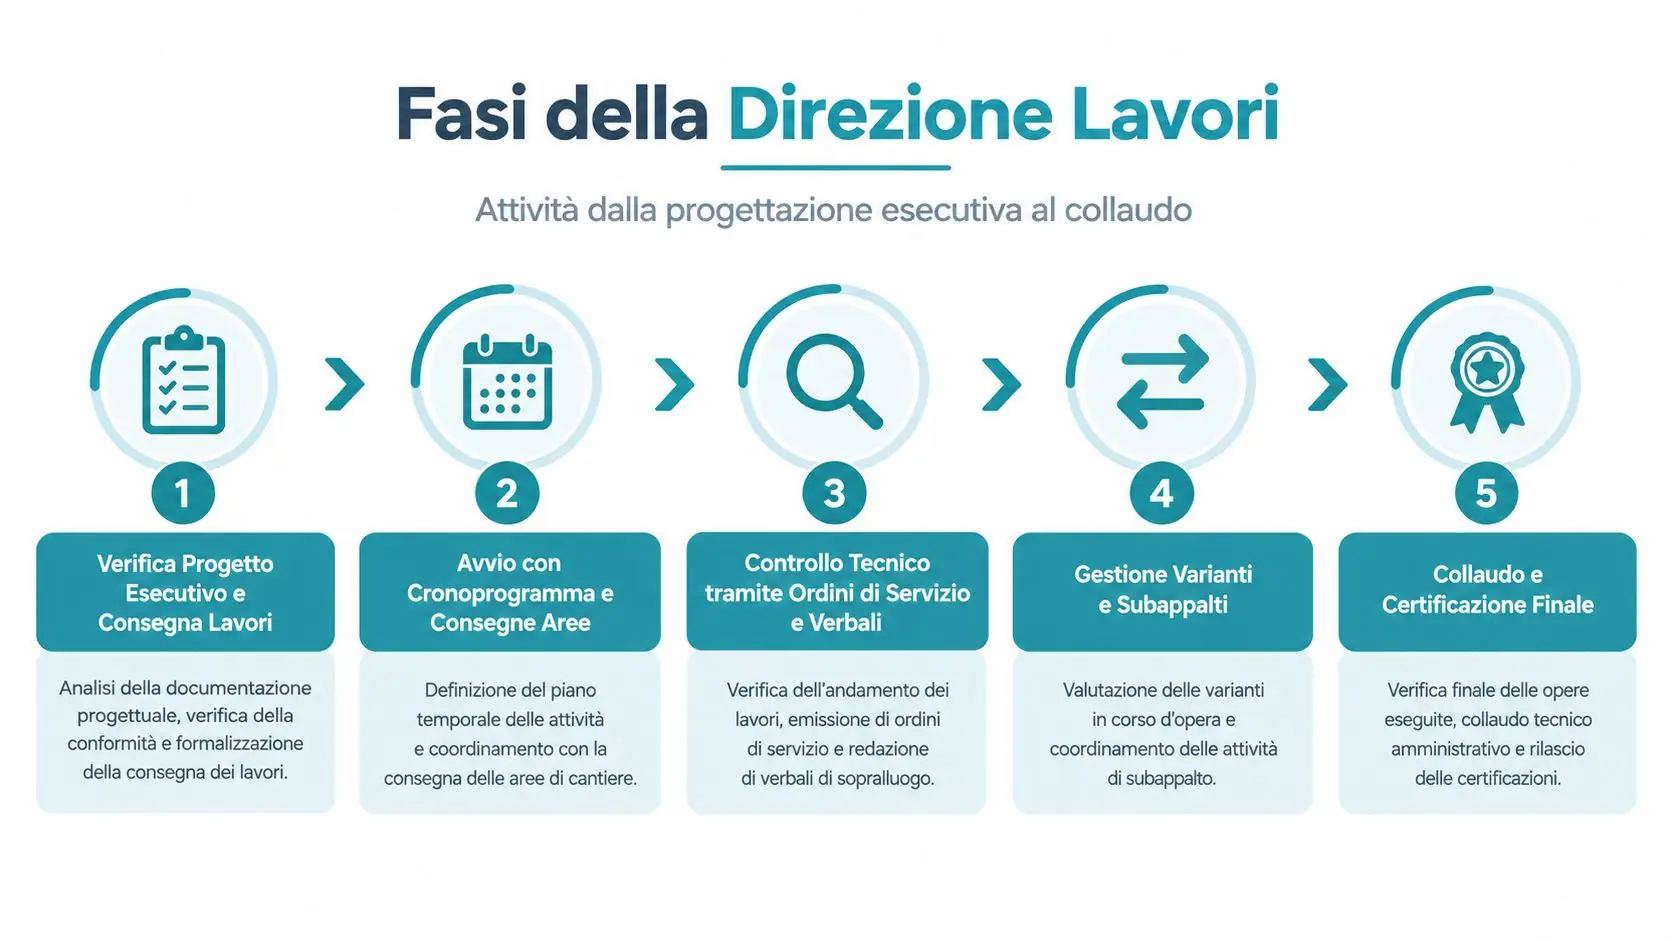
Attività dalla progettazione esecutiva al collaudo

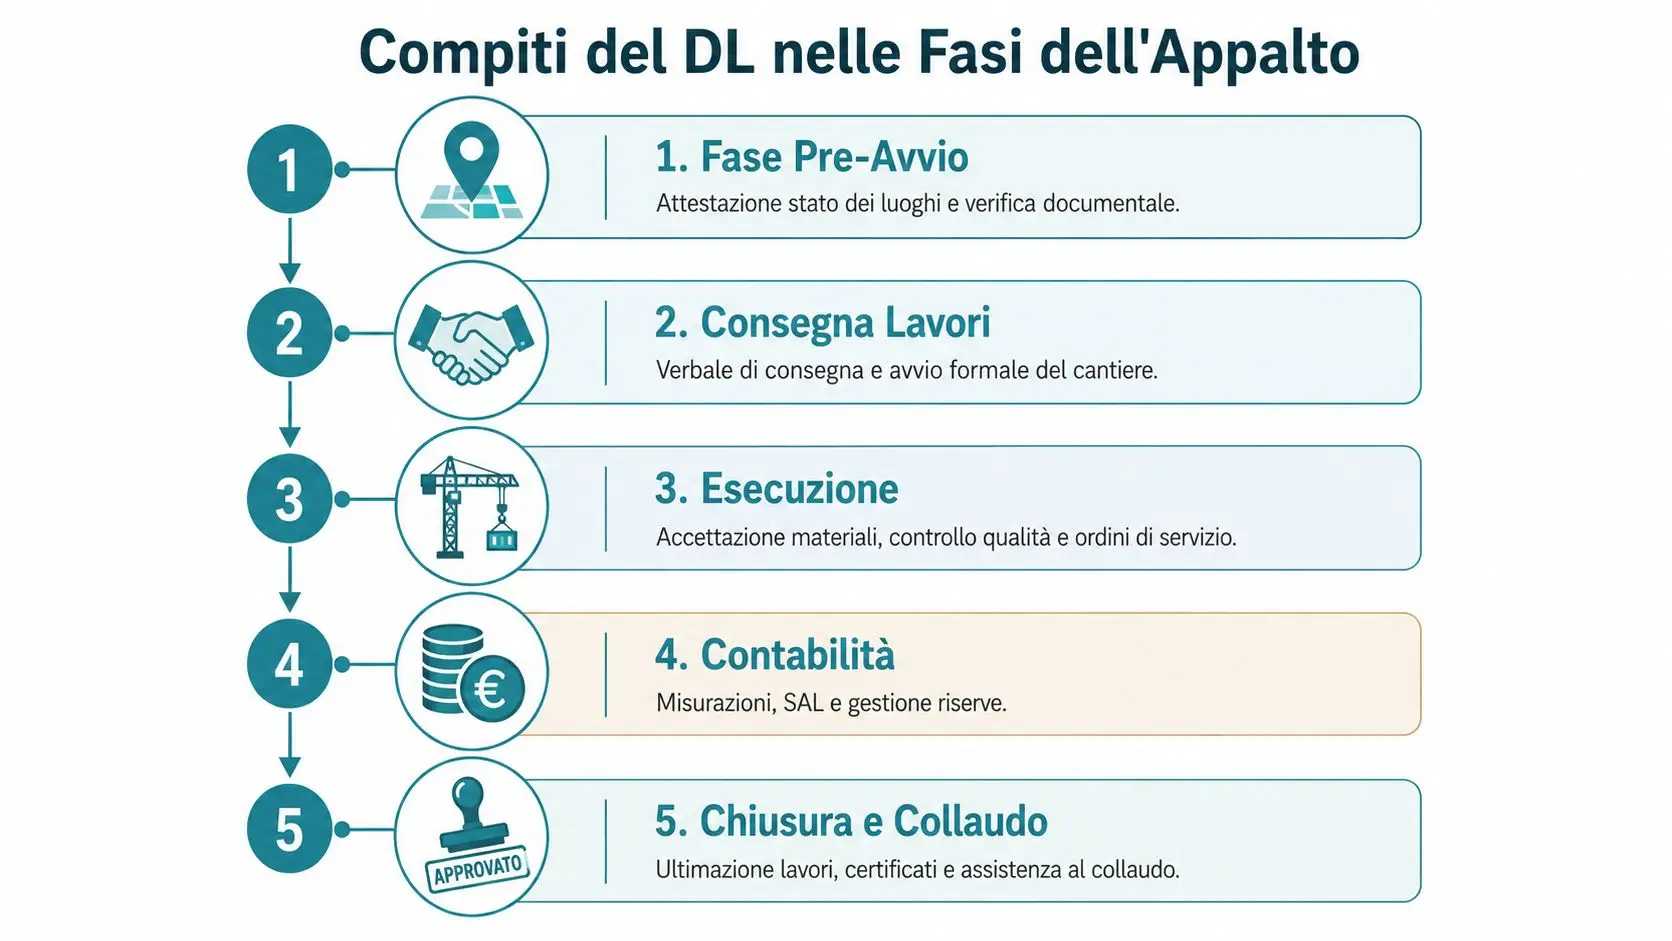
La sequenza corretta inizia prima dell'apertura del cantiere. Il direttore dei lavori esamina il progetto esecutivo, verifica lo stato dei luoghi e accompagna la consegna dei lavori con atti che fissano l'avvio dell'esecuzione. Se questo passaggio è debole, ogni scarto tra progetto e realtà si trasforma facilmente in una contestazione.

Un infografica schematica che illustra le cinque fasi principali del processo di direzione lavori in un cantiere.

Dal progetto al cantiere

L'avvio si fonda sul cronoprogramma e sulla consegna delle aree. Il direttore confronta tempi previsti, disponibilità dei luoghi e condizioni operative, perché una consegna incompleta produce effetti a catena sulle lavorazioni.

Da qui prende forma la catena documentale. Ogni atto serve a rendere verificabile il passaggio dalla previsione all'esecuzione, come un registro che collega ciò che è stato autorizzato con ciò che accade davvero in cantiere.

Durante l'esecuzione, gli strumenti cambiano poco, ma richiedono metodo. Ordini di servizio, verbali, prove, rilievi, libretti delle misure e giornale dei lavori non hanno una funzione decorativa, registrano fatti, scarti e decisioni. Senza questa traccia, diventa difficile ricostruire chi ha rilevato un problema, chi lo ha istruito e su quali basi.

Contabilità e chiusura dell'opera

La parte contabile accompagna l'avanzamento con il SAL, i certificati di pagamento, il registro di contabilità e gli atti di economia. Ogni voce deve tornare con le misure e con il cantiere reale, altrimenti il dato economico perde forza probatoria.

Quando emerge una modifica, il direttore la istruisce e la sottopone al RUP, che decide se procedere. Lo stesso vale per la fase finale, dove il controllo non riguarda solo l'opera finita, ma anche la coerenza tra documenti, misure e risultati. Per questo il passaggio al collaudo tecnico amministrativo richiede una verifica ordinata di atti, contabilità e stato dei luoghi.

L'ultimo tratto non è una formalità. Il direttore confronta verbali, esecuzione e documentazione finale, poi accompagna l'opera verso la certificazione conclusiva. È il momento in cui la catena documentale si ricompone e mostra se tempi, qualità e costi sono stati tenuti sotto controllo.

Controllo di sicurezza varianti e documentazione

In cantiere la sicurezza non si verifica solo sul campo. Il direttore dei lavori la controlla anche attraverso gli atti, perché una lavorazione può sembrare corretta ma risultare incoerente con il POS, il PSC, la nomina del CSE o con il quadro operativo effettivo. La verifica parte dai documenti e torna ai fatti, come una catena che tiene insieme progetto, esecuzione e responsabilità.

Sicurezza e coordinamento

Il primo controllo riguarda la coerenza tra ciò che è pianificato e ciò che accade davvero. Se il cronoprogramma prevede una sequenza e il cantiere ne segue un'altra, il direttore dei lavori deve registrare lo scarto, chiarirne gli effetti e, se serve, trasmettere la segnalazione al RUP.

La sicurezza funziona allo stesso modo di un sistema di incastri, ogni elemento deve combaciare con il successivo. Non basta verificare la presenza delle figure previste. Conta anche che le modalità esecutive, le fasi di lavoro e i coordinamenti tra imprese siano compatibili con quanto autorizzato e con le prescrizioni di cantiere.

Varianti e flusso documentale

Le varianti richiedono un'istruttoria ordinata. La modifica può riguardare un dettaglio esecutivo, una variazione più ampia oppure una correzione dovuta a incongruenze tra progetto e realtà. Il direttore dei lavori non decide in via autonoma, raccoglie gli elementi tecnici, li mette in ordine e sottopone la questione al RUP, che valuta l'atto conseguente.

Tipologia di variante Presupposto e iter Documenti DL Decisione finale
Modifica di dettaglio Incide poco sull'impostazione dell'opera Verbale, ordine di servizio, nota tecnica RUP se produce effetti economici o amministrativi
Variante formalizzata Richiede istruttoria completa e valutazione del contratto Relazione, proposta, quadro comparativo RUP e stazione appaltante
Correzione per errore progettuale Nasce da incongruenze tra progetto e realtà Segnalazione, rilievi, relazione istruttoria RUP con eventuale aggiornamento contrattuale

Per un approfondimento pratico sul tema puoi leggere il focus sulle perizie di variante.

Il valore dei registri

Verbali, rapporti, certificati, libretti, atti aggiuntivi e ordini di servizio costruiscono la memoria del cantiere. Ogni documento richiama il precedente e prepara il successivo, così RUP, appaltatore e collaudatore possono ricostruire tempi, costi, responsabilità e motivi delle scelte tecniche.

Senza questa sequenza, la documentazione si frammenta. Una variazione non spiegata, un controllo non verbalizzato o un ordine non tracciato rendono più difficile verificare sicurezza, varianti e collaudo. La direzione lavori, invece, rende leggibile il passaggio tra istruzione tecnica, atto amministrativo ed esecuzione concreta.

Rapporti operativi tra direttore RUP e appaltatore

Nel cantiere pubblico i rapporti non sono orizzontali, sono funzionali. Il RUP rappresenta la stazione appaltante e presidia la decisione amministrativa. Il direttore dei lavori è il terminale tecnico-contabile verso l'appaltatore. L’appaltatore esegue, propone e segnala, ma non decide.

Il flusso corretto delle richieste

Quando l'impresa segnala un imprevisto, la richiesta non si chiude in officina o sul ponteggio. Passa dal direttore, che la verifica, la traduce in una nota tecnica e, se necessario, la trasmette al RUP per la decisione. È questo circuito che rende formalmente valida una sospensione, una proroga, una variante o il trattamento di una riserva.

I canali sono quelli ordinari degli appalti: note, PEC, ordini di servizio, verbali e riunioni di coordinamento. Il direttore mantiene il contatto tecnico con l'esecutore, mentre il RUP conserva la regia amministrativa. Per distinguere bene i due ruoli può essere utile questo approfondimento sul rapporto tra RUP e responsabile del procedimento.

Coordinamento e validazione

Le riunioni di coordinamento non sostituiscono i documenti, li preparano. Il direttore raccoglie le evidenze, il RUP valuta gli impatti, l'appaltatore riceve l'esito e adegua l'esecuzione. Quando il flusso funziona, ogni richiesta lascia una traccia precisa, dal sopralluogo fino al provvedimento formale.

Soggetto Responsabilità principali Output tipici Momento di coordinamento
RUP Decisione amministrativa, autorizzazioni, presidio contrattuale Provvedimenti, autorizzazioni, atti di indirizzo Quando serve una scelta formale
Direttore dei lavori Controllo tecnico, contabilità, istruttoria Verbali, SAL, ordini di servizio, note tecniche Durante esecuzione e verifiche
Appaltatore Esecuzione, segnalazioni, proposte operative Comunicazioni, riserve, richieste di chiarimento In cantiere e nei passaggi formali

Il ritmo dei controlli

SAL e sopralluoghi non vanno improvvisati. Devono seguire il ritmo dell'esecuzione e del rischio, così che la documentazione resti allineata all'avanzamento reale. Quando il coordinamento con il CSE o con il progettista è necessario, il direttore non si sostituisce a loro, ma fa convergere le informazioni nel fascicolo dell'opera.

Errori ricorrenti ed esempi pratici

Il primo errore classico è il SAL liquidato senza verifica delle quantità in libretto. All'inizio sembra solo una scorciatoia amministrativa, ma poi il pagamento si fonda su misure non riscontrate e il contenzioso arriva quasi sempre sul dato contabile. Se il direttore avesse controllato il libretto, il registro di contabilità e la corrispondenza con il giornale dei lavori, il problema si sarebbe visto prima della firma.

Il secondo caso è più delicato, una variante eseguita e contabilizzata senza autorizzazione del RUP. Qui il cantiere avanza, la documentazione si muove, ma manca il passaggio decisivo della decisione amministrativa. La catena corretta avrebbe dovuto includere la relazione tecnica del direttore, la trasmissione al RUP e l'atto formale prima dell'esecuzione, non dopo.

Se l'atto non precede l'intervento, la contabilità rischia di certificare un'esecuzione non ancora legittimata.

Il terzo esempio riguarda un infortunio con POS non aggiornato e DUVRI non riconvocato. In questo scenario il problema non è solo tecnico o organizzativo, ma anche documentale, perché la sicurezza si misura sulla coerenza tra attività reali, pianificazione e verifiche registrate. Il direttore deve pretendere documenti allineati, segnalare le incongruenze e documentare ogni sospensione o rilievo.

In tutti e tre i casi, i presidi che avrebbero cambiato l'esito sono gli stessi, anche se applicati in modo diverso. Libretto misure, verbali, ordini di servizio, comunicazioni al RUP, riscontri sulla sicurezza e firme coerenti tra i registri. Quando questi atti esistono e sono allineati, il problema non scompare sempre, ma diventa governabile.

Checklist e best practice per la direzione lavori

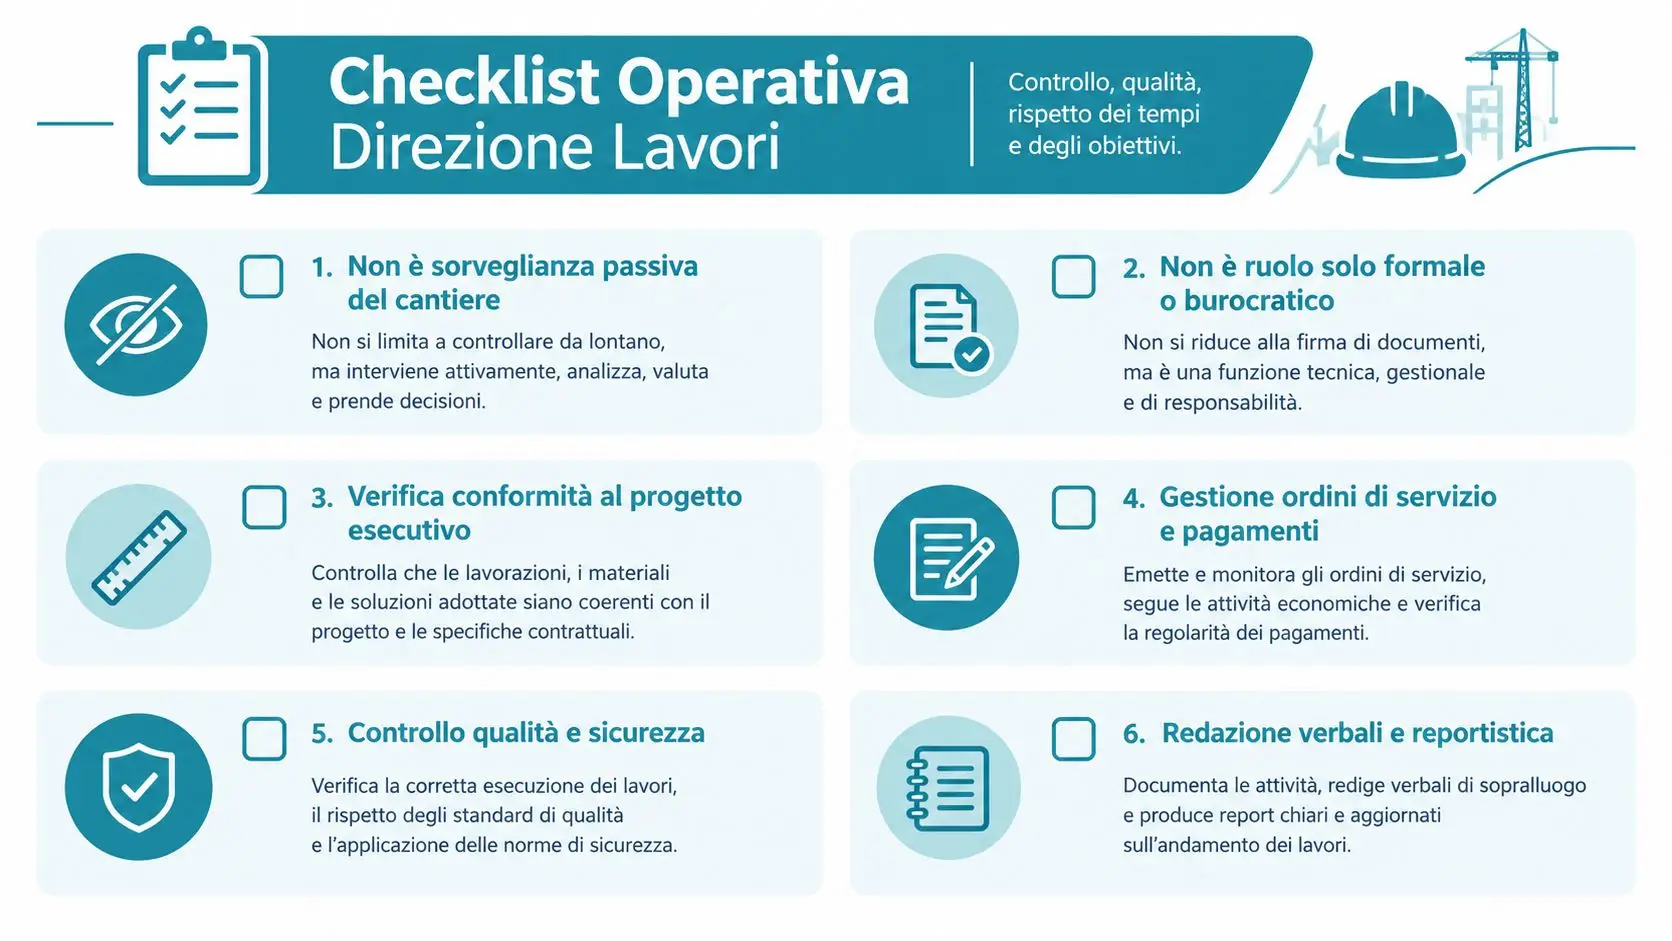
La direzione lavori non è sorveglianza passiva del cantiere. Non è nemmeno un ruolo solo formale, utile solo a “firmare i fogli”. È una funzione che richiede metodo, continuità e memoria documentale, altrimenti i direzione lavori compiti si svuotano e l'appalto si espone a contestazioni evitabili.

Infografica che elenca sei compiti fondamentali della direzione lavori in un cantiere per garantire qualità e sicurezza.

Checklist operativa essenziale

  • Consegna dei lavori: verifica stato dei luoghi, documenti di avvio, corrispondenza tra progetto e disponibilità delle aree.
  • Esecuzione: aggiorna giornale dei lavori, verbali e ordini di servizio, così ogni passaggio resta leggibile.
  • Contabilità: controlla misure, SAL e registri prima della liquidazione, non dopo.
  • Varianti: istruisci la proposta tecnica e trasmettila al RUP con elementi completi.
  • Subappalti e sicurezza: allinea documenti, presenze e lavorazioni effettive.
  • Collaudo: chiudi il fascicolo con atti coerenti, così la verifica finale non deve ricostruire il cantiere da zero.

Tre abitudini che evitano molti errori

La prima è tenere il giornale dei lavori in modo ordinato e continuo. La seconda è verbalizzare sempre sospensioni, riprese e contestazioni, senza affidarsi a memorie informali. La terza è allineare cronoprogramma e SAL, perché la contabilità deve seguire il cantiere reale, non il cantiere immaginato nei documenti iniziali.

Buona pratica: se una decisione incide su tempi, costi o sicurezza, deve avere un riscontro scritto nello stesso giorno operativo o nel primo passaggio utile.

La direzione lavori funziona davvero quando ogni soggetto trova il proprio posto nella catena documentale. Il direttore controlla e istruisce, il RUP decide, l'appaltatore esegue e segnala, e l'opera arriva alla chiusura con una storia verificabile.


Se vuoi tradurre questo quadro in procedure, modelli di verbale e un flusso operativo davvero usabile in gara e in cantiere, visita Horienta: troverai strumenti utili per leggere gli appalti, monitorare i contratti e organizzare meglio il lavoro tecnico e documentale legato alla direzione lavori.

Direttore dei lavori compiti guida completa appalti

Un SAL è pronto per essere verificato, l'impresa segnala una lavorazione non prevista e l'ufficio gare chiede se si possa procedere con il pagamento. Nel frattempo, in cantiere qualcuno sostiene che il materiale sia equivalente a quello indicato nel progetto, ma l'accettazione non è stata formalizzata e il cronoprogramma non registra lo scostamento. È in questo momento che si capisce il valore del direttore dei lavori: non un semplice sorvegliante presente sul posto, ma il professionista che collega esecuzione tecnica, contabilità e validità amministrativa degli atti.

Un controllo informale può sembrare sufficiente finché tutto procede senza contestazioni. Quando nasce una variante, un ritardo, una riserva o una verifica da parte della stazione appaltante, però, contano i documenti che dimostrano cosa è stato controllato, quando, con quali esiti e attraverso quali disposizioni. La disciplina del ruolo richiama proprio questa funzione di garanzia dell'esecuzione a regola d'arte e della conformità al progetto e al contratto, come ricostruito nella guida sul direttore dei lavori negli appalti pubblici.

Direttore dei lavori in cantiere con casco e progetti, supervisiona la costruzione di un edificio in fase avanzata.

Introduzione al ruolo del direttore dei lavori negli appalti

Nel cantiere pubblico, ogni attività importante dovrebbe lasciare una traccia coerente. La consegna deve risultare da un verbale, le sospensioni e le riprese devono essere motivate, i materiali devono poter essere ricondotti alle prescrizioni progettuali e le misurazioni devono sostenere la contabilità. Il direttore dei lavori presidia questa continuità, trasformando ciò che accade fisicamente in cantiere in atti tecnici, contabili e amministrativi verificabili.

La differenza rispetto a un sorvegliante è sostanziale. Il sorvegliante osserva e segnala. Il direttore dei lavori coordina l'esecuzione, verifica le lavorazioni, accetta o rifiuta i materiali, controlla il cronoprogramma e impartisce disposizioni nell'ambito delle proprie competenze. La sua autonomia nel controllo tecnico, contabile e amministrativo serve a mantenere l'opera aderente al progetto e al contratto, non a sostituire l'impresa nelle sue responsabilità operative.

Regola pratica: se una decisione modifica qualità, tempi o importi, non basta che sia stata discussa in cantiere. Deve essere valutata e documentata nel modo corretto.

Per un'impresa, comprendere i compiti del direttore dei lavori significa sapere quali comunicazioni richiedono una risposta formale, quali materiali devono essere sottoposti ad accettazione e perché un ordine di servizio può incidere sulla successiva contabilità. Per un ufficio gare, significa leggere l'esecuzione non solo come avanzamento fisico, ma come successione di atti capaci di sostenere pagamenti, proroghe, varianti e chiusura dell'opera.

La guida segue questa logica: prima chiarisce chi è il DL e come si colloca rispetto agli altri soggetti, poi ricostruisce il quadro normativo e infine ordina i compiti lungo la vita dell'appalto. L'attenzione resta operativa, con particolare riguardo al rischio documentale e alla funzione probatoria di verbali, registri, ordini e rapporti periodici.

Chi è il direttore dei lavori e perché è centrale

Il direttore dei lavori può essere visto come il regista del cantiere, ma l'analogia funziona solo se si precisano i suoi tre copioni. Sul piano tecnico, verifica che l'opera sia realizzata a regola d'arte e in conformità al progetto. Sul piano contabile, controlla misure e documentazione economica. Sul piano amministrativo, coordina gli atti dell'esecuzione e mantiene il rapporto operativo con la stazione appaltante e l'impresa.

Schema grafico che illustra i ruoli e le responsabilità del Direttore dei Lavori in un cantiere.

Il regista tecnico contabile e amministrativo

La disciplina richiamata dalle fonti tecniche attribuisce al DL un controllo autonomo sull'esecuzione. Il professionista coordina l'ufficio di direzione lavori e interloquisce in via esclusiva con l'esecutore sugli aspetti tecnici ed economici dell'appalto, senza diventare il titolare dell'organizzazione produttiva dell'impresa. L'impresa conserva infatti la responsabilità di organizzare uomini, mezzi, metodi e lavorazioni secondo il contratto.

Il confine è più semplice se si pone una domanda concreta. Chi decide come organizzare la squadra e quali mezzi impiegare? L'impresa. Chi verifica se il risultato ottenuto rispetta progetto, capitolato e disposizioni contrattuali? Il DL. Chi autorizza o assume decisioni che spettano alla stazione appaltante? Il RUP e gli organi competenti, secondo il rispettivo perimetro.

Il DL non è quindi un capocantiere dell'impresa e non è automaticamente il RUP. È il punto di controllo che consente alla stazione appaltante di sapere se ciò che viene eseguito può essere riconosciuto come prestazione contrattuale. Per questo documenta sopralluoghi, controlli, non conformità, accettazioni e disposizioni.

Perché l'autonomia produce prova

Un controllo privo di traccia è fragile. Se il DL rileva verbalmente un materiale non conforme, ma non formalizza il rifiuto o la richiesta di sostituzione, diventa difficile dimostrare la tempestività dell'intervento. Lo stesso vale per una lavorazione difforme, un ritardo rispetto al cronoprogramma o una richiesta dell'impresa che può influire su costi e tempi.

Il documento non serve soltanto a informare. Serve a ricostruire la sequenza degli eventi e a distinguere ciò che era noto, ciò che è stato contestato e ciò che è stato autorizzato. In questa prospettiva, la direzione lavori è anche un presidio probatorio.

Il DL non deve limitarsi a sapere cosa è successo. Deve fare in modo che, a distanza di tempo, sia possibile dimostrarlo.

Quadro normativo di riferimento per i compiti del DL

Il quadro normativo non va letto come un elenco astratto di disposizioni. Per chi lavora in cantiere, è più utile considerarlo una stratificazione: il Codice definisce la cornice, gli allegati traducono la cornice in procedure, il DM 49/2018 conserva un impianto formale rilevante per la direzione lavori e le linee interpretative aiutano a comprendere l'applicazione concreta.

La disciplina recente del nuovo Codice appalti richiama l'esigenza di attestare lo stato dei luoghi prima dell'avvio della procedura e attribuisce al direttore dei lavori compiti lungo l'intera esecuzione. La ricostruzione tecnica del ruolo evidenzia attività come coordinamento, accettazione dei materiali, verifica delle lavorazioni e gestione dei verbali di consegna, sospensione, ripresa e ultimazione, come illustrato nella ricostruzione normativa dei compiti del DL.

Schema del quadro normativo che definisce i compiti e le responsabilità del direttore dei lavori in cantiere.

Dalla regola generale all'atto di cantiere

La norma diventa operativa quando il DL la traduce in una registrazione concreta. L'obbligo di verificare l'avanzamento non resta un principio generico, ma si riflette in misure, registri, SAL e rapporti. La necessità di governare una sospensione si traduce in un verbale che indica cause, condizioni del cantiere e presupposti per la ripresa.

Il DM 49/2018 mantiene un impianto formale sulle fasi dell'esecuzione. Questo significa che il professionista deve evitare una gestione basata soltanto su telefonate, riunioni informali o messaggi privi di una successiva formalizzazione. La comunicazione rapida può essere utile per non fermare il lavoro, ma l'atto che produce effetti deve essere inserito nel corretto circuito documentale.

Come usare le fonti senza perdersi nei tecnicismi

Per ogni attività, l'ufficio di direzione lavori dovrebbe poter rispondere a tre domande:

  • Qual è il presupposto: quale progetto, clausola contrattuale o disposizione disciplina l'attività?
  • Qual è l'atto: verbale, ordine di servizio, rapporto, registro o comunicazione?
  • Qual è l'effetto: quale rischio tecnico, economico o amministrativo viene prevenuto?

Le linee interpretative dell'ANAC aiutano a collegare il testo regolatorio alla pratica. Il loro valore non è sostituire la lettura degli atti di gara, ma fornire un orientamento per organizzare controlli e responsabilità. Una documentazione ordinata rende più difendibile la decisione del DL e consente al RUP di assumere provvedimenti sulla base di fatti ricostruibili.

Compiti del direttore dei lavori nelle diverse fasi dell'appalto

I compiti del DL seguono una sequenza. Ogni fase prepara la successiva: una consegna incompleta rende incerta la decorrenza dell'esecuzione, un materiale non verificato compromette la qualità, una contabilità non supportata da misure espone il pagamento a contestazioni.

Infografica illustrante le cinque fasi operative principali del direttore dei lavori durante un contratto di appalto edile.

Prima dell'avvio

Il primo passaggio consiste nell'attestare lo stato dei luoghi e verificare che le condizioni effettive siano compatibili con il progetto e con l'avvio dell'intervento. Il controllo non è una formalità: consente di registrare accessibilità, interferenze, consistenza delle aree e condizioni che potrebbero influire sull'esecuzione.

L'atto tipico è l'attestazione dello stato dei luoghi, accompagnata dalla verifica della documentazione necessaria. Il rischio prevenuto riguarda soprattutto le contestazioni successive, quando l'impresa attribuisce a condizioni preesistenti un ritardo o una lavorazione aggiuntiva.

Consegna dei lavori

Con la consegna, il DL mette in relazione il contratto con il cantiere reale. Redige il verbale, identifica le aree e le condizioni di avvio, registra eventuali riserve o circostanze rilevanti e consente l'inizio formale dell'esecuzione.

La consegna non coincide con l'ingresso fisico dell'impresa nell'area. È l'atto che rende leggibile il momento da cui decorrono attività, obblighi e controlli. Per approfondire il collegamento tra classificazione delle attività e direzione lavori, è utile consultare la risorsa sui codici CPV per la direzione lavori.

Durante l'esecuzione

Il DL coordina i controlli, verifica le lavorazioni e accetta i materiali destinati all'opera. Deve confrontare ciò che viene posato o realizzato con progetto, capitolato e prescrizioni contrattuali, senza attendere la fase finale, quando molte parti possono essere già non più ispezionabili.

Gli ordini di servizio sono lo strumento per impartire disposizioni tecniche e organizzare gli interventi correttivi. Il cronoprogramma va controllato come strumento di gestione, non come documento da aggiornare soltanto a consuntivo. Se l'avanzamento devia, il DL deve rendere evidente la causa, l'impatto e la misura adottata.

Contabilità e pagamenti

La contabilità si basa su misurazioni e registrazioni verificabili. Il DL controlla le quantità eseguite, predispone gli atti necessari per i SAL e collega l'avanzamento economico a quello fisico. Un importo contabilizzato senza una prestazione misurabile crea una frattura tra cantiere e contratto.

Il documento contabile deve permettere a chi controlla dopo di capire come si è arrivati a quel risultato. Le riserve dell'impresa, le contestazioni sulle quantità e le variazioni rispetto alle previsioni devono entrare nel circuito formale, non restare affidate a scambi informali.

Sospensione ripresa e ultimazione

Quando ricorrono le condizioni previste, il DL gestisce i verbali di sospensione e ripresa, descrivendo le cause e lo stato delle lavorazioni. La sospensione non cancella ciò che è accaduto prima e non sostituisce la comunicazione dei problemi emersi durante l'esecuzione.

Alla fine, il DL accerta l'ultimazione, registra eventuali lavorazioni residue e predispone la documentazione utile alla chiusura e al collaudo. Il suo lavoro consente di arrivare alla verifica finale con una storia tecnica e contabile coerente, invece di concentrare ogni problema nell'ultimo controllo.

Rapporti tra direttore dei lavori RUP impresa e sicurezza

Il cantiere funziona quando ogni soggetto sa quale decisione può assumere e quale informazione deve trasmettere. Il DL controlla l'esecuzione tecnica, contabile e amministrativa. Il RUP presidia il procedimento e assume o coordina le decisioni che spettano alla stazione appaltante. L'impresa esegue secondo contratto e mantiene la responsabilità dell'organizzazione produttiva. Il coordinatore per la sicurezza in fase di esecuzione opera sul piano specifico della sicurezza e delle interferenze, secondo il proprio incarico e la normativa applicabile.

Ambito decisionale Direttore lavori RUP Impresa / CSE
Conformità delle lavorazioni Verifica la corrispondenza a progetto e contratto, contesta le non conformità Valuta gli effetti amministrativi e coordina le decisioni della stazione appaltante L'impresa corregge ed esegue. Il CSE controlla gli aspetti di sicurezza di propria competenza
Materiali Esamina e accetta o rifiuta sulla base delle prescrizioni Interviene sulle conseguenze contrattuali e procedurali L'impresa presenta documentazione e materiali conformi
Cronoprogramma Controlla l'avanzamento e segnala gli scostamenti Valuta provvedimenti, proroghe e impatti sul contratto L'impresa aggiorna la propria organizzazione e motiva i ritardi
Ordini e comunicazioni Formalizza disposizioni tecniche e registra gli esiti Riceve gli atti rilevanti e adotta le determinazioni necessarie L'impresa risponde ed esegue. Il CSE comunica le criticità di sicurezza
Sicurezza Coordina il proprio controllo con il CSE, senza sostituirlo Assicura il corretto flusso istituzionale L'impresa applica gli obblighi di sicurezza. Il CSE gestisce il coordinamento previsto

Il punto di contatto quotidiano

Se l'impresa rileva un'interferenza che impedisce una lavorazione, deve comunicarla tempestivamente e con elementi verificabili. Il DL valuta l'effetto sulla lavorazione e sul programma, mentre il CSE considera il profilo di sicurezza. Il RUP riceve le informazioni necessarie per le decisioni della stazione appaltante.

La sicurezza non è un argomento da trattare separatamente dalla qualità del cantiere. Anche la scelta di una recinzione o di una schermatura deve conciliare protezione, accessibilità e inserimento nel contesto. Per una riflessione pratica su questo equilibrio si può consultare l'approfondimento su come bilanciare sicurezza e design esterno.

Confondere DL e RUP genera ordini contraddittori e rallenta le risposte. La distinzione tra le due figure è chiarita anche nella guida sulla differenza tra RUP e responsabile del procedimento.

Varianti contabilità e provvedimenti amministrativi

La variante è uno dei punti in cui la capacità tecnica del DL incontra direttamente la governance economica dell'appalto. Non ogni difficoltà di cantiere autorizza l'impresa a modificare autonomamente lavorazioni, quantità o materiali. Il DL deve rilevare il problema, descriverne le cause, valutarne la ricaduta tecnica e trasmettere gli elementi necessari perché la stazione appaltante assuma le decisioni previste.

Come trattare una variante

Una gestione ordinata parte da una segnalazione concreta. Il DL dovrebbe indicare:

  • Fatto rilevato: quale condizione differisce dal progetto o dal contratto.
  • Effetto tecnico: quale lavorazione è coinvolta e perché la soluzione originaria non è praticabile.
  • Effetto temporale: se il cronoprogramma subisce conseguenze e quali attività sono interessate.
  • Effetto economico: quali quantità o prestazioni richiedono valutazione contabile.
  • Atto necessario: quale autorizzazione, ordine o provvedimento deve precedere l'esecuzione.

La regola prudente è separare la proposta dalla decisione. Il DL può istruire e motivare, ma l'impresa non dovrebbe eseguire una modifica non formalizzata confidando in un consenso verbale.

Contabilità e subappalto

Per la contabilità, il DL misura ciò che è stato effettivamente eseguito e conserva il collegamento tra lavorazione, quantità e voce contrattuale. Il SAL, stato di avanzamento dei lavori, non è soltanto un riepilogo economico: è una fotografia documentata dell'avanzamento che sostiene la richiesta di pagamento.

Il controllo si estende alla documentazione dell'appaltatore e del subappaltatore. Il DL deve verificare periodicamente autorizzazioni, requisiti e regolarità documentale. In presenza di irregolarità, le fonti tecniche richiamano la necessità di rifiutare la predisposizione dei documenti di pagamento fino a quando la situazione non sia verificata e regolarizzata, secondo il quadro applicabile.

Checklist operativa

Prima di accettare un materiale

  • Confrontare prodotto, caratteristiche e documenti con progetto e capitolato.
  • Registrare l'accettazione, il rifiuto o la richiesta di integrazione.
  • Collegare il materiale alla lavorazione e alla fase in cui sarà impiegato.

Prima di validare un avanzamento

  • Verificare quantità e lavorazioni realmente eseguite.
  • Controllare la coerenza con cronoprogramma e ordini di servizio.
  • Annotare riserve, contestazioni e lavorazioni non ancora verificabili.

Prima di predisporre un pagamento

  • Verificare la documentazione dell'appaltatore e degli eventuali subappaltatori.
  • Controllare autorizzazioni e regolarità richieste.
  • Sospendere l'iter documentale in presenza di irregolarità, informando il RUP.

Questa sequenza riduce il rischio di pagare prestazioni non regolari e impedisce che una modifica tecnica diventi, senza controllo, un fatto economico acquisito.

Responsabilità buone pratiche e checklist per imprese e uffici gare

Il direttore dei lavori può essere esposto a responsabilità civile, penale e amministrativa, compresa quella per danno erariale, quando omissioni o controlli inadeguati incidono sull'esecuzione o sulle risorse pubbliche. La responsabilità non nasce dalla semplice presenza in cantiere, ma dalla qualità dei controlli dovuti e dalla capacità di dimostrare come siano stati svolti.

Una recente ordinanza della Cassazione del 2025, richiamata nella ricostruzione delle responsabilità del direttore dei lavori, ribadisce che tra le obbligazioni del DL rientrano la verifica progressiva della conformità dell'opera al progetto e il controllo delle modalità esecutive. Il principio rafforza il valore probatorio della documentazione prodotta durante i lavori, in un contesto in cui il DM 49/2018 mantiene un'impostazione formale sulle fasi dell'esecuzione.

Buone pratiche essenziali

  • Scrivere subito: formalizzare non conformità, richieste, sospensioni e riprese senza affidarsi alla memoria.
  • Collegare gli atti: richiamare progetto, capitolato, ordine precedente e lavorazione interessata.
  • Descrivere i fatti: separare osservazioni tecniche, valutazioni e decisioni dell'autorità competente.
  • Conservare la sequenza: mantenere verbali, misure, rapporti e comunicazioni in un fascicolo coerente.

L'impresa dovrebbe rispondere agli ordini e alle contestazioni con documenti tecnici, non con messaggi generici. L'ufficio gare dovrebbe verificare, già nella preparazione dell'offerta, quali obblighi documentali e quali flussi di approvazione richiede il capitolato, così da non scoprire il problema durante il SAL.

Il criterio finale è semplice: ogni lavorazione importante deve poter essere ricostruita dall'ordine all'esecuzione, dalla verifica alla contabilità. Quando la documentazione segue davvero il cantiere, il DL protegge la stazione appaltante, l'impresa può dimostrare il proprio operato e il rischio di contenzioso si riduce alla radice.


Horienta aiuta imprese, uffici gare e professionisti a monitorare gare, contratti, aggiudicazioni, esecuzione, proroghe e subappalti in un unico ambiente. Visita Horienta per organizzare meglio la ricerca delle opportunità e mantenere sotto controllo il ciclo dell'appalto anche dopo l'aggiudicazione.

Ordine di servizio lavori pubblici: guida pratica

In cantiere, una disposizione può sembrare semplice: spostare temporaneamente una recinzione, modificare la sequenza di uno scavo, coordinare l'accesso di un mezzo o applicare una prescrizione tecnica. Il problema nasce quando quell'istruzione incide su tempi, costi, responsabilità e contabilità senza essere formalizzata correttamente. A quel punto l’ordine di servizio lavori pubblici non è più una semplice comunicazione operativa, ma diventa una parte della catena documentale che collega progetto, direzione lavori, impresa e stazione appaltante.

Capire quando il direttore dei lavori può impartire un ordine, quando l'impresa deve eseguirlo e quando serve invece una variante richiede attenzione al contenuto concreto della disposizione. La forma scritta, la motivazione tecnica, la comunicazione al RUP, l'annotazione contabile e l'eventuale riserva dell'esecutore concorrono a determinare il valore probatorio dell'atto.

Definizione e funzione dell'ordine di servizio

Il direttore dei lavori ordina all'impresa di spostare temporaneamente una porzione della recinzione per consentire l'ingresso dei mezzi di un fornitore. L'accesso resta funzionale alle lavorazioni previste, il progetto non cambia e non vengono introdotte opere nuove. In un caso simile, l'istruzione può essere formalizzata mediante un ordine di servizio, cioè l'atto con cui il responsabile del procedimento o il direttore dei lavori impartisce all'esecutore disposizioni e istruzioni operative, come previsto dalla disciplina tradizionale richiamata nell’articolo 152 del DPR 207/2010.

L'ordine serve a trasformare una necessità emersa durante l'esecuzione in una disposizione verificabile. Deve collegare l'attività richiesta al progetto, al capitolato, al contratto o alle condizioni concrete del cantiere. Non è, di regola, lo strumento con cui il direttore dei lavori modifica autonomamente l'oggetto dell'appalto, introduce lavorazioni estranee o attribuisce all'impresa nuovi oneri economici privi di adeguata autorizzazione.

Un atto unilaterale con effetti dialogici

La disposizione proviene dal DL, ma il rapporto non è privo di contraddittorio. L'impresa riceve l'ordine, ne prende conoscenza, lo esegue quando rientra nell'ambito delle proprie obbligazioni e può formulare osservazioni o iscrivere riserve nei modi previsti dalla disciplina contabile. Il DPR 207/2010 prevedeva la redazione in due copie, la comunicazione all'esecutore e la restituzione firmata per avvenuta conoscenza, lasciando salva la possibilità di iscrivere riserve nel registro di contabilità alla firma immediatamente successiva.

Nel cantiere intervengono più soggetti. Il direttore dei lavori redige e impartisce l'istruzione, il RUP verifica la coerenza dell'azione con il contratto e con gli atti della stazione appaltante, mentre l’impresa esegue oppure manifesta formalmente il proprio dissenso. Il coordinatore per la sicurezza in fase di esecuzione, quando coinvolto, contribuisce per gli aspetti di sicurezza, ma non sostituisce il DL nella direzione tecnica e contabile.

L'ordine acquista valore anche verso soggetti esterni al rapporto principale. Un fornitore, un subappaltatore o un tecnico incaricato può avere bisogno di ricostruire chi abbia disposto una certa attività e con quale motivazione. Per questo va coordinato con gli altri documenti di cantiere, compreso il verbale di consegna dei lavori, il giornale dei lavori e gli atti contabili.

Regola pratica: un ordine efficace non descrive soltanto “che cosa fare”. Spiega perché farlo, entro quale limite e con quale documento del contratto deve essere coordinato.

Evoluzione normativa e disciplina vigente

La disciplina dell'ordine di servizio nasce da una prassi amministrativa fortemente documentale. Il precedente quadro regolamentare collegava l'atto alla direzione dei lavori, alla comunicazione all'esecutore e alla possibilità di formulare riserve. Il riferimento storico più usato è l'articolo 152 del DPR 207/2010, che descrive disposizioni e ordini di servizio e ne collega la gestione alla contabilità dei lavori, come risulta dal testo normativo disponibile presso il portale del Codice degli appalti.

Con il D.Lgs. 36/2023, la materia non si legge più soltanto attraverso la vecchia numerazione regolamentare. L'esecuzione e la contabilità trovano il loro quadro nel Codice e negli allegati tecnici, con un ruolo centrale dell’Allegato II.14, dedicato alle attività della fase esecutiva, al collaudo e alla verifica di conformità. L'articolo 114 resta il riferimento generale per l'esecuzione del contratto, mentre i capitolati speciali possono integrare le regole operative applicabili alla singola commessa.

Dalla carta al flusso digitale

Il cambiamento più rilevante riguarda la modalità di tracciamento. L'Allegato II.14 prevede che il direttore dei lavori impartisca disposizioni tecniche ed economiche mediante ordini di servizio, comunicati al RUP e corredati da una sintetica motivazione sulle ragioni tecniche e sulle finalità perseguite. Gli ordini sono normalmente annotati nei documenti contabili mediante strumenti elettronici o contabilità semplificata; la forma scritta rimane necessaria quando non siano disponibili mezzi per una completa digitalizzazione, secondo la disciplina riportata nel testo dell'Allegato II.14.

La PEC, la firma digitale, il giornale dei lavori elettronico e il registro di contabilità non sono semplici strumenti sostitutivi della carta. Rendono più leggibile la sequenza degli eventi, indicano quando l'ordine è stato trasmesso e consentono di verificare se l'istruzione è stata recepita nei documenti successivi.

La bollinatura, il registro cartaceo e la vidimazione possono restare prassi operative, se compatibili con l'organizzazione dell'ente e con il capitolato. Non vanno però confuse con il requisito sostanziale della tracciabilità. Il punto decisivo è che l'ordine sia riconducibile al soggetto competente, comunicato ai destinatari corretti, motivato e collegato alla contabilità.

Contenuti essenziali e forma dell'ordine

Un ordine di servizio ben redatto consente a chi lo riceve di capire immediatamente quale attività deve eseguire, per quale ragione e con quali limiti. La completezza non serve a rendere il documento prolisso. Serve a evitare che, a distanza di tempo, una frase sintetica venga interpretata in modi diversi dal DL, dall'impresa, dal RUP o dall'organo di controllo.

La checklist del documento

Il modello può essere organizzato in campi essenziali:

  • Identificazione progressiva: numero dell'ordine, data e luogo di emissione, così da collocare l'atto nella sequenza del cantiere.
  • Riferimenti dell'appalto: oggetto del contratto e, quando richiesti dalla documentazione amministrativa, CIG, CUP, numero e data del contratto.
  • Soggetti coinvolti: generalità o denominazione della stazione appaltante, del DL, dell'impresa esecutrice e del RUP.
  • Disposizione analitica: lavorazione interessata, modalità operative, area del cantiere, materiali, mezzi o elaborati da utilizzare.
  • Motivazione tecnica: ragione dell'istruzione e finalità perseguita, con indicazione del problema operativo che l'ordine intende risolvere.
  • Raccordo progettuale: riferimento a tavole, relazioni, capitolato, verbali o prescrizioni già emesse.
  • Tempi e verifiche: decorrenza, eventuale termine, modalità con cui il DL accerterà l'avvenuta esecuzione o la conformità.
  • Traccia della comunicazione: destinatari, protocollo, PEC, firma digitale o firma per ricevuta, secondo il sistema adottato.

La motivazione tecnica sintetica ha una funzione concreta. Permette al RUP di verificare se l'ordine risponde a un'esigenza dell'esecuzione oppure se sta modificando il contenuto del contratto. Aiuta inoltre l'impresa a comprendere l'istruzione e consente, in caso di contestazione, di ricostruire il nesso tra fatto, disposizione e conseguenza.

Forma scritta e conservazione

Una nota informale o un messaggio di cantiere possono anticipare una necessità, ma non sostituiscono automaticamente l'ordine formalizzato. Quando l'istruzione incide sull'esecuzione, la direzione lavori dovrebbe riportarla nell'atto previsto dal sistema documentale dell'appalto, evitando che una conversazione dispersa diventi l'unica prova della disposizione.

Il fascicolo dovrebbe conservare l'ordine insieme alla PEC di trasmissione, alla ricevuta, all'eventuale firma digitale, all'annotazione nel giornale dei lavori e ai documenti contabili collegati. Se l'impresa formula osservazioni, queste vanno associate allo stesso evento documentale, senza affidarsi a ricostruzioni successive.

Controllo essenziale: prima della firma, chiediti se un tecnico estraneo al cantiere potrebbe capire il contenuto dell'ordine leggendo soltanto il documento e i suoi riferimenti.

Ordine di servizio, variante e lavori suppletivi

La distinzione diventa chiara osservando l'effetto dell'atto. Se il DL ordina di modificare la sequenza delle attività, di adottare una modalità costruttiva coerente con il progetto o di coordinare diversamente le lavorazioni già previste, si resta nell'area dell'ordine di servizio. Se invece la disposizione cambia l'oggetto, l'importo o la categoria dei lavori, può emergere la necessità di una variante o di un diverso atto autorizzativo.

L'ordine non può diventare una variante mascherata. Una disposizione tecnica può avere conseguenze operative, ma non sostituisce la decisione della stazione appaltante quando la modifica richiede i presupposti e il procedimento previsti dal Codice. Per approfondire la distinzione documentale tra le modifiche in corso d'opera, è utile consultare la guida sulla variante in corso d'opera.

Il confronto tra i tre strumenti

Aspetto Ordine di servizio Variante Lavoro suppletivo
Funzione Dispone modalità tecniche, operative o organizzative nell'ambito del contratto Modifica l'oggetto o altri elementi sostanziali dell'appalto secondo i presupposti normativi Aggiunge lavorazioni collegate all'opera principale entro i limiti applicabili
Autorità Generalmente il DL, con comunicazione al RUP Stazione appaltante, attraverso il procedimento e gli atti richiesti Stazione appaltante, con verifica dei presupposti e della copertura
Effetto economico Non comporta automaticamente un nuovo corrispettivo Può modificare importi, prezzi e tempi Può incidere su quantità, prezzi e contabilità
Rapporto con il progetto Attua o organizza lavorazioni già comprese Può incidere sulle previsioni progettuali Mantiene un legame diretto con l'opera principale
Prova documentale Dimostra l'istruzione impartita e la sua ricezione Dimostra la decisione autorizzativa e la modifica contrattuale Dimostra l'autorizzazione delle lavorazioni aggiuntive

Come decidere

Un ordine che impone una nuova fondazione, una categoria di opere non prevista o una quantità aggiuntiva con rilevante incidenza economica non dovrebbe essere trattato come una semplice istruzione esecutiva. Il DL deve segnalare il problema, documentare l'esigenza e coinvolgere il RUP e la stazione appaltante per l'istruttoria appropriata.

Il lavoro suppletivo non coincide automaticamente con una variante in senso ampio. Si riferisce a prestazioni aggiuntive legate direttamente all'opera principale e ammesse entro i limiti applicabili. La qualificazione dipende dal contenuto concreto, dal contratto, dal capitolato e dal quadro autorizzativo, quindi non può essere ricavata dalla sola etichetta usata nell'ordine.

Effetti su esecuzione, contabilità e pagamenti

L'ordine produce effetti affidabili quando entra in una sequenza coerente. Il DL lo firma, lo comunica all'impresa e al RUP, lo collega al giornale dei lavori e ne assicura la presenza nei documenti contabili pertinenti. L'impresa, ricevuta la disposizione, può eseguirla se rientra nell'ambito contrattuale, segnalando tempestivamente eventuali difficoltà tecniche, responsabilità o conseguenze economiche.

Diagramma che illustra il processo di gestione contabile, dai lavori pubblici alla firma fino ai pagamenti finali.

Dalla disposizione al documento contabile

L'annotazione sul giornale dei lavori consente di collegare l'ordine alla situazione concreta del cantiere. Se l'istruzione riguarda una lavorazione in corso, il giornale può registrare la data di ricezione, l'attività avviata, le condizioni operative e gli esiti del controllo. Il registro di contabilità, invece, rende leggibile l'eventuale effetto sulle quantità, sui prezzi, sulle misurazioni e sulle pretese dell'esecutore.

Il collegamento con il SAL, stato di avanzamento dei lavori, deve restare verificabile. Un'attività eseguita in attuazione di un ordine non va inserita automaticamente tra le prestazioni contabilizzabili. Prima occorre stabilire se era già compresa nel contratto, se richiede una diversa misurazione o se presuppone un atto autorizzativo ulteriore.

Riserve e verifiche

L'ordine può costituire il primo atto utile in cui l'impresa manifesta il proprio dissenso, soprattutto quando la disposizione genera un onere immediato o modifica le modalità di esecuzione. La riserva deve essere specifica, collegata al fatto pregiudizievole e gestita secondo le regole dell'Allegato II.14. Una comunicazione separata può informare la stazione appaltante, ma la gestione contabile deve restare coerente con gli atti ufficiali dell'appalto.

Per il RUP, la sequenza ordine, giornale, contabilità e SAL consente di verificare se la spesa richiesta trova fondamento nel contratto e negli atti autorizzativi. In sede di collaudo o di contestazione, la stessa sequenza aiuta a distinguere l'attività effettivamente ordinata, quella eseguita e quella correttamente contabilizzata.

Un ordine privo di collegamento contabile non perde automaticamente ogni rilevanza, ma indebolisce la ricostruzione del rapporto tra istruzione e pagamento. La sua opponibilità va valutata insieme alla competenza del soggetto che l'ha emesso, alla motivazione, alla ricezione e agli effetti prodotti sugli atti successivi.

Esempi operativi di ordini di servizio

Il primo scenario riguarda uno scavo già previsto dal progetto. Durante l'esecuzione, il DL dispone di modificare la modalità di avanzamento per rendere più sicura la gestione delle pareti e l'accesso degli operatori, mantenendo invariati l'oggetto dell'opera e le quantità contrattuali.

L'ordine dovrebbe indicare l'area interessata, il riferimento all'elaborato progettuale, la nuova sequenza operativa, le prescrizioni di sicurezza da applicare e il criterio con cui il DL verificherà l'esecuzione. La trasmissione all'impresa e al RUP va registrata, mentre il giornale dei lavori deve riportare l'attuazione della disposizione e gli eventuali controlli.

Se la modifica resta interna alle prestazioni già contrattualizzate e non genera maggiori costi o tempi riconoscibili, l'ordine svolge una funzione tecnica. L'impresa può comunque segnalare per iscritto se la modalità imposta comporta difficoltà o rischi non considerati. La direzione lavori valuterà la segnalazione e conserverà la risposta nel fascicolo.

Quando emerge un effetto economico

Nel secondo scenario, il DL ordina di eseguire una lavorazione non prevista dal progetto, necessaria secondo la valutazione tecnica espressa nell'atto e potenzialmente incidente sui costi. L'ordine dovrebbe descrivere il problema, indicare la lavorazione richiesta, motivare l'urgenza o la necessità e precisare che la valutazione economica deve essere sottoposta al procedimento competente.

L'impresa non dovrebbe limitarsi a eseguire in silenzio se ritiene che la disposizione generi un pregiudizio. Deve documentare il dissenso negli atti idonei e nel registro di contabilità secondo le regole applicabili, indicando le ragioni e gli effetti che ritiene derivino dall'ordine. La sola nota informale non offre una protezione sufficiente se non viene coordinata con la documentazione contabile.

A quel punto il RUP avvia l'istruttoria per stabilire se occorra una variante, un atto per lavori suppletivi o un'altra autorizzazione. Fino alla decisione, la contabilità non dovrebbe trattare automaticamente la nuova attività come prestazione ordinaria. L'ordine resta una prova dell'istruzione impartita, ma non dimostra da solo la validità della modifica economica.

Domanda da porsi: l'impresa sta eseguendo meglio ciò che ha già assunto oppure sta eseguendo qualcosa che il contratto non le chiedeva?

Responsabilità, comunicazioni e tempistiche

La gestione corretta dipende dalla separazione dei compiti. Il DL redige l'ordine, ne controlla l'esecuzione e aggiorna la documentazione tecnica. Il RUP coordina e verifica la coerenza dell'atto con il contratto e con le autorizzazioni della stazione appaltante. L'impresa riceve la disposizione, la esegue quando dovuta oppure formalizza il dissenso. La stazione appaltante controlla che l'atto non ecceda i poteri attribuiti e che gli effetti economici siano autorizzati.

Diagramma esplicativo che illustra ruoli, responsabilità e flussi di comunicazione per l'ordine di servizio nei lavori pubblici.

La catena delle comunicazioni

Una sequenza ordinata riduce il rischio di contestazioni:

  1. Redazione del DL: il documento identifica appalto, attività, motivazione e riferimenti tecnici.
  2. Trasmissione formale: l'ordine raggiunge il legale rappresentante o il soggetto incaricato dall'impresa, oltre al RUP.
  3. Registrazione interna: l'ufficio competente collega l'atto al protocollo, al giornale dei lavori e alla contabilità.
  4. Ricezione dell'impresa: l'esecutore firma per conoscenza, senza che la firma elimini la possibilità di contestare.
  5. Esecuzione e controllo: il DL verifica l'attività e registra esiti, impedimenti e non conformità.
  6. Eventuale riserva: l'impresa manifesta il dissenso nel primo atto contabile idoneo, secondo la disciplina applicabile.

L'ordine dovrebbe essere emesso con un anticipo compatibile con la lavorazione. Un termine troppo breve può rendere difficile l'organizzazione dell'impresa e la verifica delle interferenze. Per le contestazioni, la prassi può richiamare un termine di risposta, ma la decorrenza e gli effetti dipendono dalla norma applicabile, dal contratto e dall'atto concretamente ricevuto. Non basta quindi scrivere un termine senza verificare il quadro giuridico della commessa.

Controllo incrociato

Il DL controlla che l'ordine sia eseguibile e coerente con il progetto. Il RUP verifica competenza, motivazione e impatto economico. L'impresa confronta l'istruzione con il capitolato, il programma lavori e le proprie obbligazioni. Se uno di questi controlli segnala un possibile superamento dell'ambito contrattuale, l'esecuzione deve essere accompagnata dall'istruttoria necessaria, senza affidarsi a comunicazioni verbali.

Ritardi ingiustificati, mancata formalizzazione o omissioni nella trasmissione possono rendere più difficile accertare le responsabilità e possono esporre i soggetti coinvolti a conseguenze disciplinari, contabili o risarcitorie, da valutare in relazione ai fatti e alle regole applicabili.

Errori da evitare e controlli finali

L'errore più serio consiste nel chiamare “ordine di servizio” un atto che cambia sostanzialmente il contratto. Se la disposizione introduce opere nuove, altera l'importo o modifica l'oggetto dell'appalto, la stazione appaltante deve verificare se ricorrono i presupposti per una variante o per un lavoro suppletivo. La firma del DL non sana da sola un difetto di competenza.

Infografica che elenca errori da evitare e controlli finali necessari per le procedure di SCIA edilizia.

Gli errori ricorrenti

  • Variante mascherata: usare un ordine operativo per imporre lavorazioni non comprese nel contratto.
  • Superamento dei poteri: impartire disposizioni economiche senza il coinvolgimento del RUP o della stazione appaltante quando necessario.
  • Mancata comunicazione: non trasmettere l'atto al RUP, all'impresa o all'ufficio contabilità.
  • Riserva tardiva o incompleta: omettere il dissenso dal primo atto idoneo o non collegarlo con precisione all'ordine.
  • Data e protocollo incerti: lasciare dubbi su emissione, ricezione e decorrenza degli effetti.
  • Riferimenti errati: indicare in modo inesatto progetto, area, particelle, elaborati o lavorazioni.
  • Sovrapposizione documentale: emettere un nuovo ordine senza verificare se quello precedente sia ancora aperto.

La verifica prima e dopo l'emissione

Prima della firma, il DL e il RUP dovrebbero controllare competenza, motivazione tecnica, coerenza progettuale e copertura contabile. Dopo la trasmissione, devono verificare ricezione, annotazione nel giornale dei lavori, collegamento al registro di contabilità, aggiornamento del programma e gestione delle eventuali osservazioni dell'impresa.

Il confronto tra ordine, contabilità e SAL permette di intercettare discrepanze prima del pagamento o del collaudo. Un ordine legittimo è un atto tracciabile, motivato e adottato entro l'ambito autorizzativo. Un atto viziato per difetto di forma o competenza può invece perdere efficacia, generare contestazioni e rendere difficile sostenere le pretese economiche collegate.

Per gestire con maggiore continuità gare, contratti e documentazione dell'esecuzione, visita Horienta. La piattaforma aiuta imprese, uffici gare e professionisti a monitorare opportunità, aggiudicazioni e principali sviluppi contrattuali, così da collegare la fase di gara al controllo operativo della commessa.

Stato Avanzamento Lavori SAL guida completa

Il direttore dei lavori sta chiudendo il primo Stato di Avanzamento Lavori, l'amministratore dell'impresa attende l'acconto e la stazione appaltante deve trasformare le misure di cantiere in un pagamento autorizzato. In quel momento, una quantità rilevata male, un prezzo unitario non aggiornato o una firma mancante non sono semplici imperfezioni documentali. Possono bloccare il passaggio dal lavoro eseguito alla liquidità disponibile.

Il SAL collega infatti tre dimensioni che spesso vengono gestite separatamente: l'avanzamento fisico dell'opera, la contabilità contrattuale e il flusso di cassa dell'appaltatore. Capire come funziona significa sapere non solo come redigere un documento, ma anche come prevenire contestazioni, ritardi e disallineamenti finanziari.

Cos'è lo Stato Avanzamento Lavori e perché conta

Lo Stato di Avanzamento Lavori, spesso indicato semplicemente come SAL, è il documento contabile che certifica quantità e qualità delle lavorazioni eseguite fino a una determinata data. Nel quadro degli appalti pubblici italiani, il Codice dei contratti pubblici, D.Lgs. 36/2023, lo considera tra gli atti della contabilità dei lavori, secondo la ricostruzione operativa proposta dalla guida alla contabilità dei lavori e al SAL.

Il direttore dei lavori parte dalle opere realmente eseguite, le misura secondo le regole contrattuali e le valorizza con i prezzi dell'elenco. Il risultato non è una semplice fotografia tecnica. È la base per determinare il corrispettivo maturato, sottrarre gli acconti già riconosciuti e individuare l'importo della nuova rata da liquidare.

Il SAL come passaggio tra cantiere e pagamento

La sequenza essenziale è questa:

  1. L'impresa esegue le lavorazioni.
  2. Il direttore dei lavori verifica e misura quanto è stato realizzato.
  3. La contabilità traduce le quantità in valore economico.
  4. Il SAL riepiloga l'avanzamento e gli acconti già corrisposti.
  5. Il RUP emette il certificato di pagamento.

Il SAL, quindi, non coincide con la fattura. Il primo certifica l'avanzamento contabile e tecnico, mentre la fattura è il documento fiscale con cui l'impresa richiede il pagamento sulla base del credito maturato.

Regola pratica: un lavoro eseguito ma non correttamente contabilizzato resta difficile da trasformare in un incasso tempestivo.

Il SAL non segue necessariamente una scadenza mensile o una data automatica. Viene redatto quando l'avanzamento economico o tecnico raggiunge la soglia prevista dal contratto o dalla documentazione di gara. Per questo, nello stesso appalto possono essere emessi più SAL.

SAL, stato finale e collaudo non sono la stessa cosa

Il SAL rappresenta un momento intermedio dell'esecuzione. Lo stato finale conclude la contabilità dei lavori e riassume quanto dovuto alla fine dell'appalto. Il collaudo, invece, verifica la rispondenza tecnica, funzionale e amministrativa dell'opera rispetto al contratto.

Confondere questi atti crea aspettative sbagliate. L'impresa può avere diritto agli acconti sulla base dei SAL anche se l'opera non è ancora ultimata e il collaudo non è stato svolto. Allo stesso tempo, il SAL tutela la stazione appaltante, perché consente di pagare lavorazioni misurate e documentate, non semplici dichiarazioni di avanzamento.

Evoluzione normativa dal D.P.R. 207/2010 al Codice Appalti 2023

La disciplina del SAL è cambiata nella forma, ma non nella sua funzione essenziale. Il D.P.R. 207/2010, all'articolo 194, stabiliva che il direttore dei lavori redigesse lo stato di avanzamento quando, secondo le modalità indicate nel contratto, fosse necessario procedere al pagamento di una rata di acconto. Il documento doveva riassumere lavorazioni e somministrazioni eseguite dall'inizio dell'appalto, come emerge dal testo dell'articolo 194 del D.P.R. 207/2010.

Il D.Lgs. 50/2016 ha mantenuto l'impianto della contabilità dei lavori pubblici, demandando la disciplina esecutiva al DM 49/2018. Il passaggio al D.Lgs. 36/2023 ha superato il precedente regolamento generale e ha ricondotto la materia a un sistema fondato sul Codice e sui relativi allegati, senza eliminare la catena funzionale composta da misure, registro, SAL e certificato di pagamento.

Cosa è rimasto stabile

Il direttore dei lavori continua a dover documentare l'avanzamento attraverso atti contabili coerenti tra loro. Il SAL mantiene la funzione di:

  • Riepilogare le lavorazioni eseguite fino alla data di riferimento.
  • Quantificare il corrispettivo maturato.
  • Distinguere gli acconti già pagati dalla nuova rata.
  • Attivare il procedimento che conduce al certificato di pagamento.

Il DM 49/2018 sulla direzione dei lavori collega infatti il SAL alla trasmissione al RUP e alla successiva emissione del certificato di pagamento. La funzione economico-amministrativa è rimasta centrale anche nel nuovo Codice.

Cosa richiede maggiore attenzione

Sono diventati più importanti la gestione digitale dei documenti, la tracciabilità dei passaggi, la disciplina della revisione prezzi e il coordinamento con gli strumenti di programmazione e monitoraggio. La tecnologia può rendere più veloce la raccolta dei dati, ma non sostituisce la responsabilità del tecnico che deve verificare quantità, prezzi, varianti e riserve.

Riferimento normativo Articoli chiave Documenti contabili previsti Disciplina revisione prezzi
D.P.R. 207/2010 Artt. 180-215, con art. 194 sul SAL Libretto delle misure, registro di contabilità, SAL, stato finale Disciplina collegata al precedente quadro regolamentare
D.Lgs. 50/2016 e DM 49/2018 Regole del Codice e disciplina esecutiva della direzione lavori Contabilità dei lavori, SAL e certificato di pagamento Regole applicabili secondo contratto e normativa vigente
D.Lgs. 36/2023 Codice vigente e relativi allegati Struttura contabile aggiornata, con SAL e certificato di pagamento Meccanismi di revisione da verificare in relazione al contratto e alle norme applicabili

La continuità è quindi più significativa della discontinuità: il SAL non è stato cancellato, ma rifuso in un quadro normativo più aggiornato e orientato alla digitalizzazione.

La catena contabile dal libretto delle misure al certificato di pagamento

Un SAL affidabile nasce molto prima della sua emissione. Il punto di partenza è il libretto delle misure, dove il direttore dei lavori registra le lavorazioni eseguite, le quantità rilevate, i riferimenti alle voci di elenco prezzi e le annotazioni utili a ricostruire l'effettivo andamento del cantiere.

Diagramma che illustra il processo contabile dal libretto delle misure al certificato di pagamento nei lavori.

Dal dato fisico al valore economico

Il libretto contiene il dato primario. Se viene registrata una quantità errata, il problema non resta confinato alla singola annotazione. Si trasferisce nel registro di contabilità, influenza il SAL e può riflettersi sul certificato di pagamento.

Il registro di contabilità raccoglie le risultanze delle misurazioni e degli atti contabili, compresi eventuali rilievi o contestazioni dell'appaltatore. Il direttore dei lavori utilizza queste informazioni per predisporre il SAL, che deve indicare il valore delle lavorazioni maturate, gli acconti già corrisposti e la somma da liquidare.

La sequenza è causale, non meramente burocratica:

  • Libretto delle misure: documenta ciò che è stato materialmente eseguito.
  • Registro di contabilità: ordina e consolida le risultanze contabili.
  • SAL: traduce l'avanzamento complessivo in un importo maturato.
  • Certificato di pagamento: formalizza la somma che la stazione appaltante deve liquidare.

Il ruolo del RUP

Una volta predisposto, il SAL viene trasmesso al Responsabile unico del progetto, che verifica la regolarità del procedimento e procede all'emissione del certificato di pagamento secondo le regole del contratto e della normativa applicabile. Il certificato è il passaggio che consente di collegare il credito contabile alla procedura di liquidazione.

Controllo decisivo: prima di trasmettere il SAL, confronta sempre quantità, prezzi unitari, lavorazioni pregresse, varianti approvate e acconti già riconosciuti.

L'effetto domino spiega perché la qualità degli atti iniziali incida direttamente sul cash flow. Un errore nel libretto può generare una rettifica, una richiesta di chiarimenti o una contestazione. Ogni passaggio aggiuntivo allunga il tempo che separa il lavoro eseguito dalla disponibilità finanziaria.

Per distinguere il SAL dal documento conclusivo di verifica dell'opera, è utile consultare anche l'approfondimento sul certificato di regolare esecuzione nei lavori privati. Sono atti diversi, con presupposti e funzioni differenti.

Come si redige e calcola un SAL con un esempio pratico

Per costruire un SAL occorre seguire una sequenza ordinata. L'esempio seguente usa un appalto da 1.000.000 euro, valore indicato a fini didattici, e mostra la logica del calcolo senza sostituire le verifiche richieste dal contratto, dal capitolato e dal quadro economico effettivo.

La procedura in cantiere

Primo passaggio, rilievo. Il direttore dei lavori verifica le opere eseguite e raccoglie le misure. Per una lavorazione a misura, ad esempio uno scavo, rileva la quantità effettiva e la collega alla voce contrattuale. Per una lavorazione a corpo, invece, valuta la quota di prestazione completata secondo la struttura prevista dal contratto, senza trasformare automaticamente ogni percentuale percepita in una quantità libera.

Secondo passaggio, libretto. Le misure vengono annotate con data, localizzazione, descrizione dell'opera e riferimenti all'elenco prezzi. Le fotografie datate, i verbali e gli elaborati aggiornati aiutano a rendere verificabile il dato.

Terzo passaggio, registro. Le risultanze vengono riportate nel registro di contabilità, tenendo conto delle lavorazioni precedenti, delle eventuali varianti formalizzate e delle contestazioni dell'appaltatore.

Quarto passaggio, SAL. Il direttore dei lavori riepiloga il maturato, gli acconti già corrisposti, le ritenute e l'importo della rata. Il RUP verifica il documento e procede con il certificato di pagamento.

Esempio di calcolo

Supponiamo che il quadro economico distinguа 900.000 euro per lavori soggetti a ribasso e 100.000 euro per oneri della sicurezza non soggetti a ribasso. Al momento del SAL, l'avanzamento complessivo è pari al 30%, quindi il valore maturato viene determinato separando le due componenti.

Per rendere l'esempio concreto, ipotizziamo inoltre un ribasso d'asta del 10%, un'anticipazione già contabilmente recuperata per 100.000 euro, una ritenuta di garanzia dello 0,5% e IVA applicata al 22%. Questi valori sono solo componenti dell'esempio e vanno sostituiti con quelli realmente previsti dalla documentazione contrattuale.

Voce Importo €
Lavori contrattuali soggetti a ribasso 900.000
Oneri della sicurezza non soggetti a ribasso 100.000
Avanzamento lavori al 30% prima del ribasso 300.000
Quota lavori al 30% prima del ribasso 270.000
Ribasso del 10% sulla quota lavori -27.000
Quota lavori al 30% dopo il ribasso 243.000
Quota sicurezza al 30% 30.000
Maturato complessivo del SAL 273.000
Recupero anticipazione già contabilizzato -100.000
Imponibile prima della ritenuta 173.000
Ritenuta di garanzia dello 0,5% -865
Imponibile netto 172.135
IVA al 22% sull'imponibile netto 37.869,70
Totale teorico con IVA 210.004,70

Il calcolo mostra un punto spesso trascurato: il 30% di avanzamento fisico non coincide automaticamente con il 30% dell'importo da pagare. Ribasso, sicurezza, anticipazione recuperata, ritenute e imposta modificano la somma finale.

Verifica finale: il totale deve essere riconciliato con il registro di contabilità, con i SAL precedenti e con il quadro economico aggiornato.

SAL come leva di cassa tra revisione prezzi e clausole di pagamento

Per l'appaltatore, il SAL è il punto in cui il valore prodotto può entrare nel ciclo finanziario dell'impresa. Se la misurazione viene completata tardi, se il documento contiene incoerenze o se il certificato resta sospeso per chiarimenti, l'impresa continua a sostenere costi senza trasformare il lavoro eseguito in liquidità.

La disciplina non consente di trattare il pagamento come un evento subordinato alla generica disponibilità futura dei finanziamenti dell'ente. La giurisprudenza sulle clausole che subordinano il pagamento ai finanziamenti indica che i termini decorrono dagli atti contabili e che le clausole che condizionano il pagamento all'arrivo dei finanziamenti sono nulle.

Il rischio finanziario si legge nel calendario documentale

Un'impresa dovrebbe seguire almeno quattro date:

  • Data di maturazione: quando le lavorazioni raggiungono la soglia contrattuale.
  • Data di emissione del SAL: quando il direttore dei lavori formalizza l'avanzamento.
  • Data del certificato: quando il RUP determina la somma da liquidare.
  • Data prevista per il pagamento: secondo il contratto e le regole applicabili.

Questa cronologia permette di distinguere un ritardo nella produzione dell'atto da un ritardo nella liquidazione. La differenza è importante per gestire affidamenti bancari, scadenze verso fornitori e pianificazione delle maestranze.

Revisione prezzi e lavorazioni contabilizzate

La revisione prezzi deve essere verificata insieme al SAL, non a posteriori. Per alcuni appalti di lavori in Lombardia, ANCI Lombardia segnala la disciplina applicabile ai SAL del periodo indicato, comprese le lavorazioni eseguite o contabilizzate tra il 1° gennaio 2023 e il 31 dicembre 2025 e l'utilizzo di prezzari aggiornati al 90% nei casi previsti.

Diagramma che illustra il processo SAL come leva di cassa per ottimizzare i flussi finanziari aziendali.

La revisione non va applicata in modo automatico a ogni contratto. Occorre verificare clausole, periodo delle lavorazioni, prezzari, coperture e atti approvativi. Anche i cantieri sospesi richiedono una ricostruzione precisa: il SAL può documentare le lavorazioni già eseguite e maturate, mentre la sospensione non cancella il valore contabilizzato.

Per prevenire ulteriori contestazioni, è utile separare il controllo del credito maturato dalla gestione delle eventuali penali per ritardo nei lavori. Sono profili collegati, ma non equivalenti.

Falsi miti e errori frequenti nella gestione del SAL

Il primo errore nasce dall'idea che il SAL debba essere mensile. Non è così. Il documento viene emesso quando l'avanzamento raggiunge la soglia stabilita dal contratto o quando si verifica la condizione prevista per il pagamento dell'acconto.

Infografica che illustra falsi miti e realtà riguardanti la gestione del documento Stato Avanzamento Lavori (SAL).

Tre convinzioni da correggere

“Il SAL è una scadenza fissa.” La data può essere prevista nel contratto, ma la logica contabile resta collegata alle lavorazioni effettivamente eseguite e alle soglie contrattuali. Emettere un SAL senza una base misurabile espone a rettifiche.

“Il SAL equivale al collaudo.” Il SAL documenta un avanzamento intermedio e abilita l'acconto. Il collaudo verifica invece la rispondenza dell'opera nel procedimento conclusivo. Anticipare nel SAL valutazioni proprie del collaudo confonde responsabilità e finalità.

“La stazione appaltante paga quando riceve i finanziamenti.” Il finanziamento dell'ente non può diventare una condizione generica per rinviare il pagamento dovuto all'appaltatore, come chiarito dalla pronuncia richiamata nella sezione sul rischio finanziario.

Gli errori che rallentano l'incasso

  • Misure non verificabili: quantità prive di riferimenti, date o localizzazione.
  • Ritenute calcolate male: importi non coerenti con contratto e normativa.
  • Acconti precedenti ignorati: il SAL indica il maturato complessivo, ma deve distinguere quanto già pagato.
  • Riserve non registrate: le contestazioni devono seguire le modalità previste, senza affidarsi a comunicazioni informali.
  • Visto o passaggio procedurale mancante: il documento incompleto torna indietro e perde tempo nel ciclo di liquidazione.

Il RUP deve inoltre evitare ritardi ingiustificati nell'istruttoria. La completezza formale non è un dettaglio: protegge la stazione appaltante e offre all'impresa una base documentale per far valere il proprio credito.

Checklist operativa per imprese RUP e uffici gare

Una gestione efficace divide i controlli tra chi produce il dato, chi lo valida e chi monitora il contratto. Il SAL diventa affidabile quando questi tre ruoli lavorano sulla stessa versione della contabilità, del cronoprogramma e degli atti autorizzativi.

Checklist operativa che illustra i compiti di impresa, RUP e ufficio gare per la gestione del SAL.

Per l'impresa

L'impresa dovrebbe preparare il SAL senza aspettare l'ultimo momento:

  • Misure condivise: verifica quantità, unità di misura, voci contrattuali e lavorazioni a corpo.
  • Cronologia di cantiere: conserva fotografie datate, verbali, rapportini e documentazione delle fasi eseguite.
  • Coerenza economica: confronta il maturato con costi sostenuti, varianti autorizzate, acconti e ritenute.
  • Scostamenti: segnala tempestivamente differenze rispetto al cronoprogramma e allo stato di avanzamento programmatico.

Il responsabile amministrativo dovrebbe poi riconciliare il SAL con la fattura prevista, senza confondere l'importo maturato con quello effettivamente incassabile dopo trattenute e recuperi.

Per il RUP

Il RUP deve controllare la conformità del documento rispetto al contratto, al capitolato, agli atti di variante e alle risultanze della direzione lavori. La verifica deve includere almeno:

  • Coerenza delle misure con libretto e registro.
  • Corretta applicazione dei prezzi e del ribasso.
  • Separazione tra lavori, sicurezza, recupero dell'anticipazione e ritenute.
  • Presenza degli atti necessari per procedere al certificato di pagamento.

È utile mantenere un registro interno delle date di ricezione, verifica, richiesta di integrazioni ed emissione del certificato. Senza questa cronologia, diventa difficile capire dove si è fermato il procedimento.

Per l'ufficio gare

L'ufficio gare dovrebbe seguire il contratto anche dopo l'aggiudicazione. Il controllo comprende fideiussioni, subappalti, varianti, sospensioni, revisione prezzi e scadenze di pagamento.

Un cruscotto post-gara dovrebbe evidenziare:

  • Ritardi ricorrenti tra SAL, certificato e pagamento.
  • Scostamenti anomali tra avanzamento fisico ed economico.
  • Varianti ripetute o non ancora recepite nella contabilità.
  • Subappalti non allineati agli atti autorizzativi.
  • Sospensioni prive di una ricostruzione chiara delle lavorazioni maturate.

Per chi deve verificare la chiusura tecnico-amministrativa dell'opera, il riferimento operativo sul collaudo tecnico-amministrativo aiuta a mantenere distinti gli adempimenti finali dalla gestione degli acconti.


Horienta aiuta imprese, uffici gare e consulenti a monitorare opportunità, contratti, aggiudicazioni, subappalti e milestone utili anche alla gestione finanziaria della fase esecutiva. Visita Horienta per organizzare il controllo post-gara e collegare le informazioni contrattuali alle decisioni operative del tuo team.

Collaudo tecnico amministrativo: guida operativa 2026

Il cantiere è finito, l'opera è utilizzabile e il conto finale è quasi pronto. Poi il RUP si accorge che manca una decisione essenziale: nominare il collaudatore, verificare se basta il certificato di regolare esecuzione oppure ricostruire una documentazione che nessuno ha organizzato durante i lavori. Nel frattempo, saldo, garanzie e riserve restano aperti.

È qui che il collaudo tecnico-amministrativo smette di essere una semplice visita in cantiere. È l'atto che deve chiudere il rapporto tra stazione appaltante e appaltatore, verificando contemporaneamente opera, contratto, contabilità e contestazioni. La differenza tra una pratica ordinata e un fascicolo che si trascina non sta nella quantità di verbali prodotti alla fine, ma nella qualità dei controlli svolti mentre l'opera viene eseguita.

Cos'è il collaudo tecnico amministrativo e quando è obbligatorio

Il collaudo tecnico-amministrativo è la verifica conclusiva con cui la stazione appaltante accerta che i lavori siano stati eseguiti a regola d'arte, in conformità al progetto approvato, alle varianti autorizzate e al contratto. Il controllo riguarda anche la contabilità finale, perché le quantità contabilizzate devono corrispondere allo stato effettivo dell'opera.

Nel sistema italiano dei lavori pubblici, il collaudo tecnico-amministrativo è obbligatorio per lavori di importo superiore a 1.000.000 di euro. Per lavori superiori a 500.000 euro e fino a 1.000.000 di euro, può essere sostituito dal certificato di regolare esecuzione, secondo la distinzione richiamata nei commenti tecnici aggiornati al Codice dei contratti pubblici (quadro sulla soglia e sulla funzione del collaudo).

Non basta però guardare l'importo. Il bando, il capitolato o la complessità dell'intervento possono imporre una verifica formale anche quando sarebbe astrattamente possibile il certificato di regolare esecuzione. Il RUP deve quindi leggere gli atti di gara prima di arrivare all'ultimazione dei lavori.

La differenza operativa tra collaudo e CRE

Il certificato di regolare esecuzione è una modalità semplificata di chiusura, non una versione abbreviata e disordinata del collaudo. Il direttore dei lavori o il soggetto previsto dagli atti verifica la regolare esecuzione e trasmette il certificato per l'approvazione del RUP.

Aspetto Collaudo T.A. Certificato di regolare esecuzione
Presupposto Verifica finale tecnica, amministrativa e contabile Attestazione della regolare esecuzione
Utilizzo Obbligatorio sopra la soglia prevista e nei casi stabiliti dagli atti Alternativa ammessa nei casi consentiti
Soggetti Uno o più collaudatori, eventualmente in commissione Soggetto individuato secondo la disciplina applicabile
Controlli Opera, progetto, varianti, contabilità e riserve Regolarità dell'esecuzione e documentazione finale
Chiusura Certificato di collaudo e approvazione CRE e approvazione
Effetto pratico Incide su saldo, garanzie e definizione delle contestazioni Consente la chiusura semplificata quando previsto

Il fascicolo deve rispettare il Codice dei contratti pubblici, il Capitolato Generale, le indicazioni applicabili dell'ANAC e la disciplina delle riserve. Il RUP coordina il procedimento, il direttore dei lavori fornisce gli atti tecnici e contabili, l'impresa consegna la documentazione di propria competenza, mentre il collaudatore formula il giudizio finale. Per orientarsi nel quadro del Codice, è utile consultare la guida al Codice degli appalti.

Regola pratica: se il saldo è ancora da liquidare, le garanzie non sono state svincolate e le riserve sono aperte, il collaudo non è un atto burocratico. È il centro decisionale della chiusura contrattuale.

La commissione di collaudo e la nomina dei collaudatori

La nomina del collaudatore va preparata prima dell'ultimazione, non quando l'impresa consegna l'ultima fattura. Per le amministrazioni pubbliche, la copertura disponibile indica la possibilità di nominare da 1 a 3 collaudatori, scelti tra dipendenti della stessa amministrazione o di altre pubbliche amministrazioni, purché possiedano requisiti di moralità, competenza e professionalità (approfondimento sulla nomina e sul ricorso a soggetti esterni).

La commissione non serve per moltiplicare le firme. Serve quando l'opera presenta specializzazioni diverse, per esempio strutture, impianti, sicurezza e contabilità tecnica. In questi casi, il RUP deve definire nell'atto di nomina le competenze richieste, l'oggetto dell'incarico, i documenti da esaminare e il raccordo con il direttore dei lavori.

Infografica illustrante le tre verifiche integrate e la check-list documentale necessaria per la gestione dei progetti.

Interno, altra PA o professionista esterno

La prima verifica riguarda l'organico disponibile. Il RUP deve documentare quali professionalità interne possano svolgere l'incarico, quali competenze manchino e perché il personale eventualmente individuato non sia sufficiente. La carenza non va dichiarata in modo generico. Va dimostrata attraverso una ricognizione tracciabile, con riferimento alle qualifiche, ai carichi di lavoro e alla specificità dell'opera.

Il ricorso a dipendenti di altre amministrazioni è una soluzione concreta quando l'ente non dispone di tecnici adeguati, ma non può diventare una scorciatoia. L'affidamento esterno è giustificato soprattutto per strutture complesse, impianti specialistici, enti privi di tecnici abilitati o situazioni che richiedono una terzietà rafforzata.

La nomina deve verificare anche incompatibilità e conflitti di interesse. Il professionista che ha progettato l'opera o diretto i lavori non dovrebbe essere scelto per controllare il proprio operato. Lo stesso vale per chi ha esercitato poteri decisionali rilevanti sul contratto o intrattiene rapporti economici con l'impresa.

La nomina corretta si dimostra con gli atti, non con la formula “professionista di comprovata esperienza”.

Nel provvedimento devono comparire motivazione, requisiti, assenza di incompatibilità, modalità di scelta, durata e compenso. Le competenze vanno imputate alla voce spese di collaudo del quadro economico, senza trasformare il compenso in una percentuale automatica dell'importo contrattuale. Il RUP deve inoltre verificare la rotazione e conservare le dichiarazioni rese dai componenti. Per evitare sovrapposizioni di ruolo, è utile chiarire fin dall'inizio anche la distinzione tra RUP e responsabile del procedimento nella documentazione di riferimento sui rispettivi compiti.

Le tre verifiche integrate e la check-list documentale

Una visita in cantiere non chiude un collaudo. Il collaudatore deve mettere in relazione stato dei luoghi, atti progettuali e contabilità, perché un'opera apparentemente conforme può presentare varianti non formalizzate, quantità non dimostrate o riserve mai valutate.

La conformità tecnica

Il primo asse consiste nel confrontare progetto esecutivo, varianti approvate, elaborati as-built e opere realmente eseguite. Il sopralluogo deve verificare lavorazioni, materiali, dimensioni, finiture, funzionalità e non conformità. Per gli impianti, servono prove di funzionamento, dichiarazioni di conformità e verbali tecnici coerenti con la configurazione installata.

La domanda corretta non è “l'opera sembra finita?”. È “l'opera realizzata coincide con l'ultima versione autorizzata del progetto?”. Se la risposta è negativa, la commissione deve identificare la difformità, stabilire se sia stata autorizzata e indicare la misura necessaria per regolarizzarla.

La contabilità finale

Il secondo asse è contabile. Libretti delle misure, registro di contabilità, SAL, certificati di pagamento e conto finale devono raccontare la stessa opera. Le quantità devono essere verificabili, i prezzi devono corrispondere agli atti contrattuali o alle variazioni approvate e le ritenute devono risultare correttamente applicate.

Una buona verifica incrocia anche le giustificazioni della spesa. Non basta ricevere un conto finale firmato. Bisogna risalire dalle voci più rilevanti ai libretti delle misure, ai verbali, agli ordini di servizio e ai documenti che provano l'esecuzione.

Le riserve

Il terzo asse riguarda le riserve dell'impresa. Ogni riserva ancora pendente deve essere esaminata singolarmente, con ricostruzione dei fatti, verifica della tempestività e valutazione della fondatezza tecnica ed economica. La commissione non si limita a riportare l'importo richiesto. Deve formulare una proposta motivata al RUP.

La metodologia integrata del collaudo tecnico-amministrativo richiama proprio l'incrocio tra progetto, contabilità finale e riserve, insieme alla verifica dei titoli autorizzativi e delle procedure espropriative.

Schema che illustra gli effetti economici del collaudo su saldo, garanzie e riserve di cantiere.

Il fascicolo che il collaudatore deve ricevere

La check-list deve essere compilata durante l'esecuzione, non ricostruita alla fine:

  • Atti contrattuali: contratto, capitolato, verbali di consegna, atti aggiuntivi e ordini di servizio.
  • Progetto: progetto esecutivo, computo metrico, elaborati aggiornati, varianti e as-built.
  • Autorizzazioni: titoli edilizi, autorizzazioni paesaggistiche, autorizzazioni sismiche, agibilità e atti espropriativi quando pertinenti.
  • Contabilità: libretti delle misure, registro di contabilità, SAL, certificati di pagamento, conto finale e documenti giustificativi.
  • Controlli tecnici: certificati delle prove sui materiali, collaudi statici, prove funzionali e certificazioni degli impianti.
  • Regolarità: DURC, certificazioni antimafia, polizze, fideiussioni e dichiarazioni richieste dal contratto.
  • Contenzioso: riserve, verbali di contraddittorio, accordi, contestazioni e risposte della stazione appaltante.

La completezza documentale è il vero acceleratore. Un fascicolo coerente consente di decidere. Un fascicolo lacunoso costringe il collaudatore a chiedere integrazioni, riaprire verifiche e rinviare l'atto finale. Anche una modulistica organizzata per la gestione delle pratiche riduce il rischio di perdere documenti tra ufficio tecnico, direzione lavori e ragioneria.

Gli effetti economici del collaudo su saldo, garanzie e riserve

Il collaudo determina la chiusura economica del contratto. Finché il conto finale non è approvato e le contestazioni non sono state trattate, la stazione appaltante non dispone di un quadro definitivo dell'importo dovuto e l'impresa non ha una posizione pienamente chiusa.

L'approvazione del conto finale consente di procedere con il saldo residuo e con le somme trattenute secondo il contratto. La gestione non è automatica: prima di liquidare, l'ente deve verificare che il certificato sia valido, che la contabilità sia approvata, che il DURC sia regolare e che siano state acquisite le garanzie eventualmente necessarie per la rata di saldo.

Riserve e valore finale dell'appalto

Le riserve sono il punto in cui il collaudo diventa gestione del rischio. L'impresa può sostenere di aver subito maggiori costi, ritardi o lavorazioni non adeguatamente remunerate, ma la commissione deve verificare fatti, documenti, nesso causale e quantificazione.

Una riserva non valutata lascia il contratto in una condizione di instabilità. Una riserva valutata senza motivazione espone invece l'atto a contestazioni. Il lavoro serio consiste nel costruire una scheda per ogni domanda, collegando iscrizione contabile, verbali, ordini ricevuti, produzione documentale e proposta economica.

Il collaudatore non deve premiare né respingere in blocco le riserve. Deve separare ciò che è provato da ciò che è soltanto dichiarato.

Garanzie e responsabilità successive

Il collaudo incide anche sulla disponibilità delle garanzie. La stazione appaltante deve verificare cosa può essere svincolato, in quale momento e con quali atti, evitando sia di trattenere garanzie senza motivo sia di liberarle prima che il procedimento sia formalmente chiuso.

La chiusura del collaudo non cancella automaticamente ogni responsabilità dell'appaltatore. Vizi occulti, difetti gravi e problemi non rilevabili con i controlli ordinari possono richiedere accertamenti successivi e azioni di tutela da parte della stazione appaltante. Per questo il certificato deve descrivere con precisione verifiche svolte, documenti esaminati, limitazioni conoscitive e prescrizioni ancora da adempiere.

Schema grafico che illustra le fasi del collaudo tecnico amministrativo e i suoi impatti economici su saldo, garanzie e riserve.

Il ritardo produce un effetto concreto: capitale non liquidato, fideiussioni ancora impegnate, riserve non definite e uffici costretti a mantenere aperto un contratto che dovrebbe essere concluso. Il collaudo va quindi trattato come una milestone economica, non come l'ultimo documento del fascicolo.

Scenari reali di collaudo dalla nomina alla chiusura

I cantieri pubblici presentano ricorrenze molto precise. Cambiano opera e importo, ma gli stessi errori ritornano nella nomina, nella contabilità e nella gestione delle contestazioni.

La scuola con varianti e riserve

In una riqualificazione scolastica sopra 1.000.000 di euro, la stazione appaltante aveva gestito varianti in corso d'opera e riserve dell'impresa. La commissione esterna ha dovuto ricostruire la successione degli atti, verificare le lavorazioni effettive e separare le richieste documentate da quelle non dimostrate.

La decisione utile non è stata convocare un sopralluogo aggiuntivo, ma creare un fascicolo per ogni variante e per ogni riserva, con confronto tra progetto, ordine di servizio, contabilità e stato dei luoghi. La lezione è netta: le varianti devono entrare nella contabilità appena approvate, non mesi dopo l'ultimazione.

La manutenzione stradale chiusa con CRE

Per un intervento di manutenzione stradale sotto la soglia del collaudo formale, l'amministrazione ha utilizzato il certificato di regolare esecuzione. La contabilità era semplificata, non risultavano riserve e il direttore dei lavori disponeva già dei verbali e delle attestazioni necessarie.

In questo scenario, nominare una commissione avrebbe aggiunto passaggi senza migliorare il controllo. La scelta corretta è stata applicare il CRE perché gli atti lo consentivano e perché la documentazione era completa. La procedura più breve è quella corretta solo quando il presupposto giuridico e documentale è solido.

L'impianto sportivo con incompatibilità sopravvenuta

In un collaudo complesso per un impianto sportivo, la stazione appaltante aveva nominato una commissione con competenze tecniche differenziate. Durante il procedimento è emersa un'incompatibilità di un componente, che ha richiesto sostituzione, riesame delle attività svolte e riallineamento dei verbali.

Il costo principale non è stato soltanto il ritardo. Sono aumentati il lavoro amministrativo, le richieste di integrazione e il rischio di contestazioni sulla validità degli atti. La lezione operativa è semplice: prima della nomina bisogna controllare non solo i requisiti professionali, ma anche incarichi precedenti, rapporti con l'impresa e possibili conflitti sopravvenuti.

Errori più comuni e come evitarli

Il collaudo si blocca raramente per un solo problema tecnico. Più spesso si blocca perché l'ente ha rinviato decisioni che dovevano essere prese durante l'esecuzione.

Sei errori che fanno perdere il controllo

  1. Nomina tardiva della commissione. Aspettare la fine dei lavori significa consegnare al collaudatore un'opera già chiusa e un fascicolo spesso incompleto. La contromisura è inserire la nomina nel cronoprogramma del contratto e avviare la ricognizione delle competenze prima dell'ultimazione.

  2. Documentazione raccolta all'ultimo momento. Libretti delle misure, certificati degli impianti e collaudi statici non si ricostruiscono in modo affidabile dopo mesi. Il direttore dei lavori deve aggiornare la check-list già con il SAL finale.

  3. Riserve assenti dai registri. Una contestazione comunicata informalmente non equivale a una riserva correttamente iscritta. Il RUP deve verificare tempestività, forma e conservazione di ogni riserva nei registri di contabilità.

  4. Confusione tra collaudo e CRE. Applicare il certificato di regolare esecuzione quando gli atti richiedono un collaudo formale espone la chiusura a rilievi. Prima di scegliere la procedura, occorre controllare importo, capitolato e disciplina applicabile.

  5. Titoli autorizzativi non verificati. Permessi, autorizzazioni paesaggistiche, agibilità e atti sismici devono essere controllati prima del sopralluogo conclusivo. Un'opera fisicamente completa non è necessariamente amministrativamente chiudibile.

  6. Regolarità contributiva trascurata. Il DURC va verificato in prossimità della liquidazione finale. Se la posizione dell'impresa non è regolare, il pagamento può subire un blocco anche quando il controllo tecnico è terminato.

Errore frequente Contromisura concreta
Nomina dopo l'ultimazione Ricognizione interna e atto di nomina programmati durante l'esecuzione
Fascicolo incompleto Check-list aggiornata a ogni SAL e controllo finale dei documenti mancanti
Riserve non tracciate Registro dedicato con domanda, data, prova e valutazione
Procedura sbagliata Verifica preliminare di importo, bando, capitolato e Codice
Autorizzazioni mancanti Audit dei titoli prima del sopralluogo conclusivo
DURC non verificato Controllo parallelo alla preparazione del certificato di pagamento

La contromisura più efficace è assegnare ogni documento a un responsabile preciso. Se tutti devono controllare tutto, spesso nessuno controlla davvero.

Check-list operativa per l'ufficio gare e i professionisti

L'ufficio gare non dovrebbe abbandonare il contratto dopo l'aggiudicazione. Il collaudo è una fase del portafoglio contratti e va monitorato insieme a scadenze, varianti, SAL, riserve e garanzie.

Prima della fine dei lavori

  • Nomina: verificare requisiti, indipendenza, competenze e disponibilità del collaudatore.
  • Fascicolo: chiedere al direttore dei lavori l'elenco aggiornato di elaborati, autorizzazioni, prove e contabilità.
  • Riserve: aprire una scheda per ogni riserva pendente, con documenti e valore richiesto.
  • Garanzie: controllare cauzione definitiva, polizze e condizioni per lo svincolo.

Alla consegna degli atti finali

  • Confronto tecnico: allineare progetto approvato, varianti, as-built e sopralluogo.
  • Controllo contabile: verificare libretti, SAL, certificati di pagamento, conto finale e ritenute.
  • Verifica amministrativa: controllare DURC, antimafia, agibilità e autorizzazioni.
  • Verbali: registrare richieste di integrazione, risposte e decisioni del RUP.

Dopo l'approvazione

  • Saldo: verificare l'atto che abilita la liquidazione e la documentazione finanziaria.
  • Garanzie: programmare lo svincolo con una scadenza interna e una responsabilità assegnata.
  • Archivio: conservare il fascicolo digitale con versione finale degli atti, riserve e decisioni.
  • Patrimonio informativo: usare le criticità emerse per migliorare capitolati e futuri bandi.

Le scadenze procedurali vanno registrate già all'avvio. Per i lavori sopra soglia, la guida operativa deve considerare il termine di sei mesi dall'ultimazione, mentre per i lavori sotto soglia il riferimento indicato è di tre mesi, come riepilogato nella disciplina tecnica richiamata in precedenza. La data d'ultimazione, quindi, deve generare subito promemoria, assegnatari e verifiche documentali.

Check-list operativa con quattro azioni prioritarie per la gestione efficiente del collaudo tecnico amministrativo di un'opera.

Horienta aiuta imprese, professionisti e uffici gare a monitorare gare, contratti, scadenze, aggiudicazioni, esecuzione e milestone utili anche alla gestione del post-gara. Visita Horienta per organizzare meglio il controllo delle opportunità e delle pratiche contrattuali, e richiedere una demo o una prova gratuita.

No more posts to show