Il problema di solito emerge quando il SAL è già pronto. Il RUP lo firma, l'impresa sottoscrive con riserva una voce di prezzo e l'ufficio archivia il fascicolo. Poi, mesi dopo, durante una contestazione, qualcuno confronta il sommario del registro di contabilità con il libretto delle misure e scopre che una pagina è sbagliata, una quantità non torna o una riserva non è richiamata nel punto corretto.
In quel momento il sommario non aiuta più a chiudere la contabilità. Può diventare, invece, l'elemento che evidenzia la frattura tra lavorazioni misurate, importi contabilizzati e contestazioni formalizzate. La sua utilità dipende dalla precisione dei rinvii e dalla coerenza con il registro, non dalla semplice presenza nel fascicolo.
Cos'è il sommario del registro di contabilità
Una riserva può essere iscritta correttamente e perdere forza durante una verifica se il riepilogo non rispecchia gli atti contabili. Il sommario del registro di contabilità serve proprio a ricapitolare le lavorazioni annotate nel registro e a collegarle agli articoli dell'elenco prezzi, alle quantità e agli importi maturati.
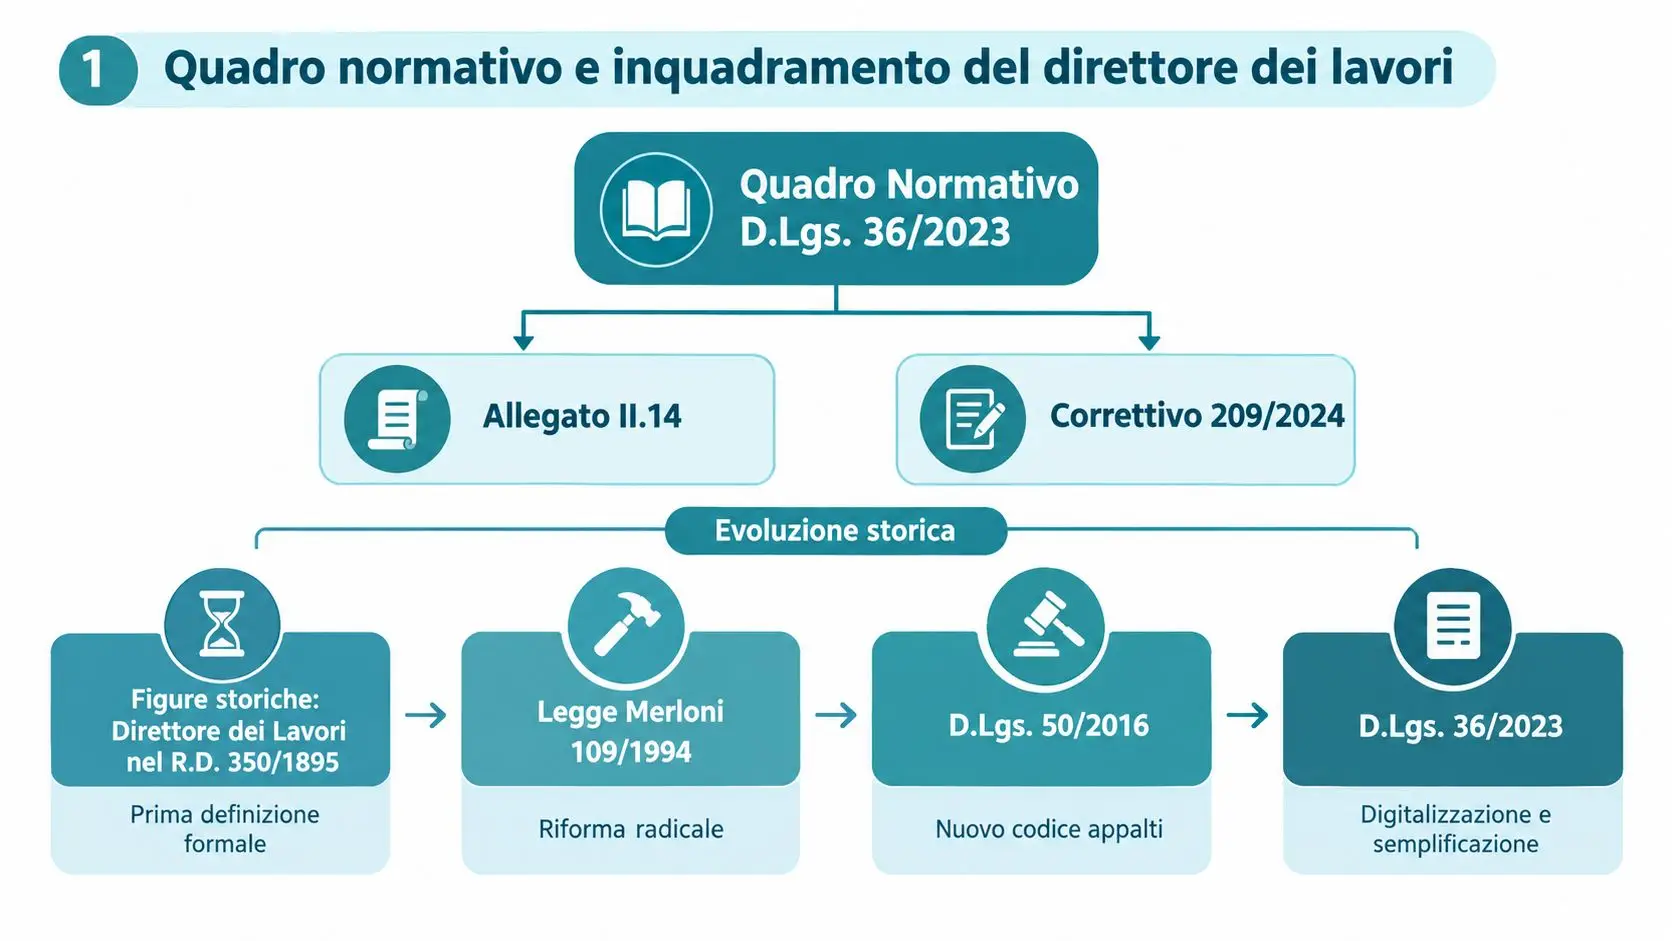
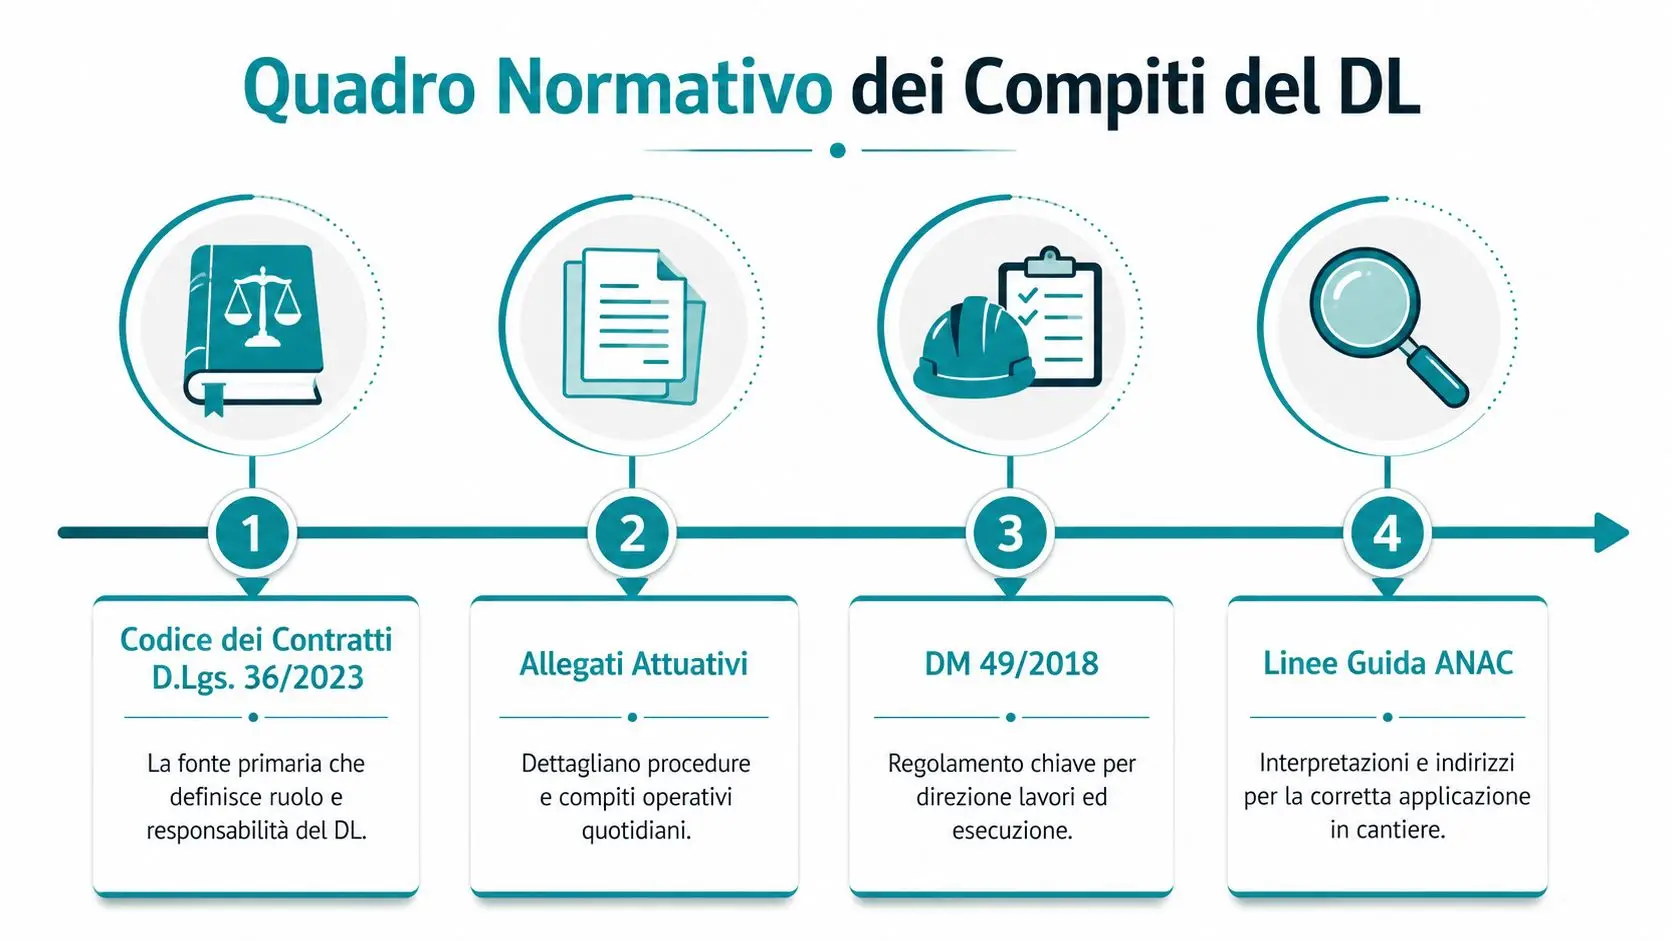
Nel quadro del D.Lgs. 36/2023, l'Allegato II.14, articolo 12, comma 2, prevede che, nei lavori a misura, il sommario possa riportare ciascuna partita classificata secondo l'articolo di elenco e di perizia. Nei lavori a corpo indica invece ogni categoria di lavorazione secondo lo schema contrattuale e la relativa aliquota di incidenza sull'importo contrattuale. Per il quadro operativo completo, consulta la guida alla contabilità dei lavori pubblici, oltre al riferimento normativo sulla guida alla contabilità dei lavori pubblici.
Un riepilogo che chiude il SAL
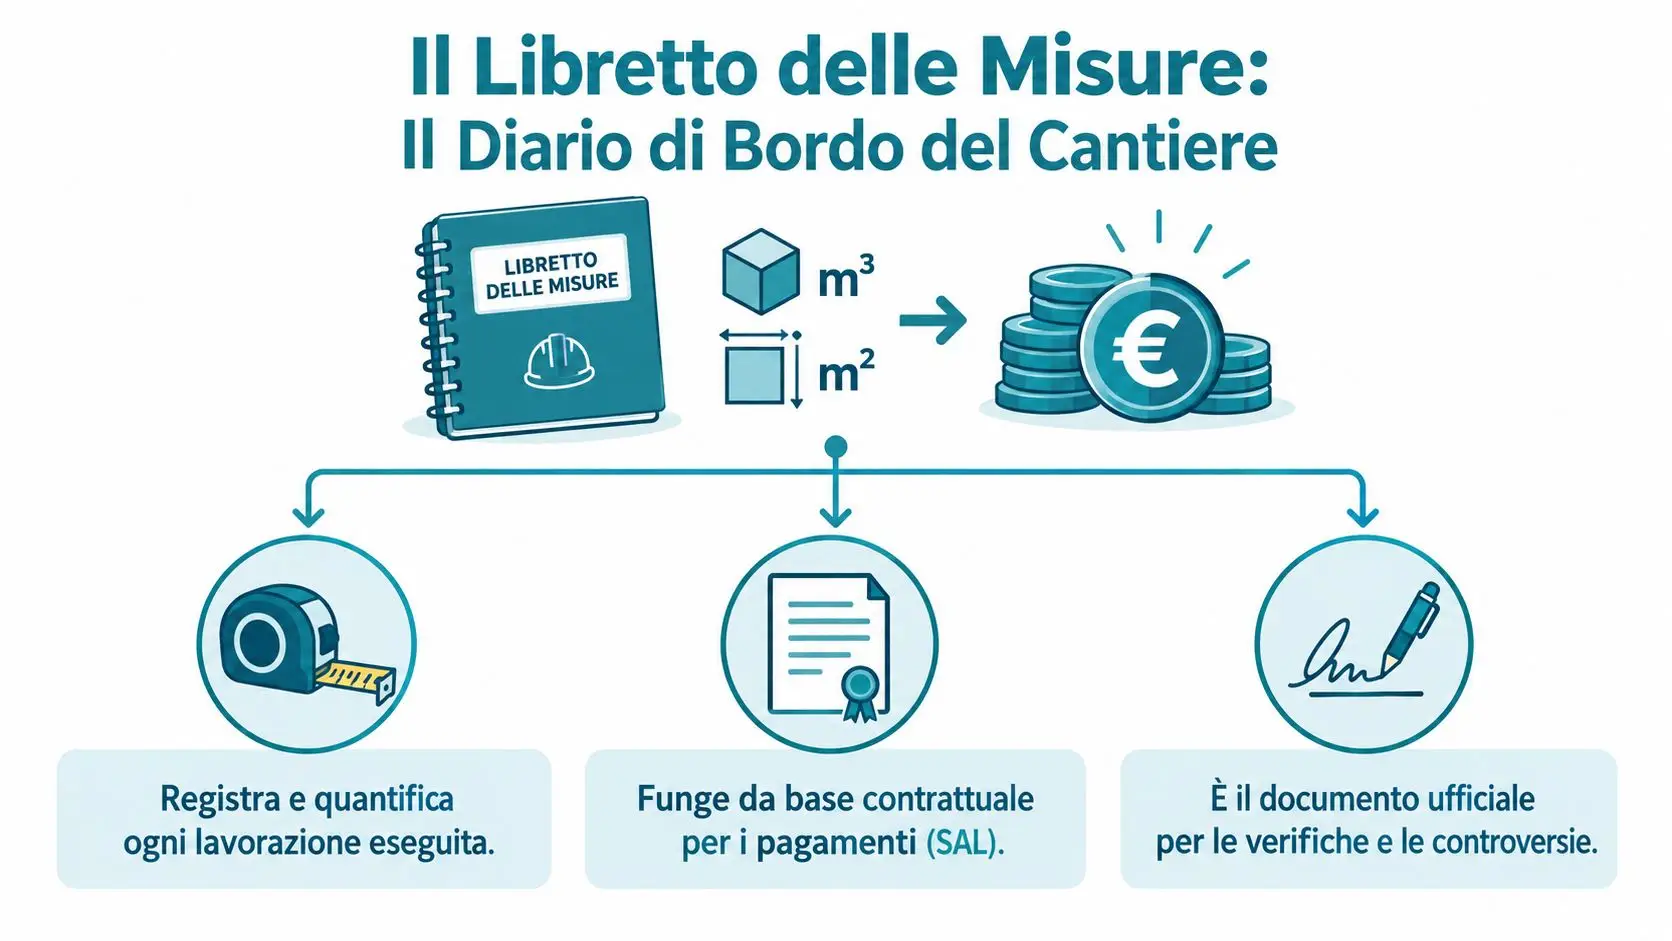
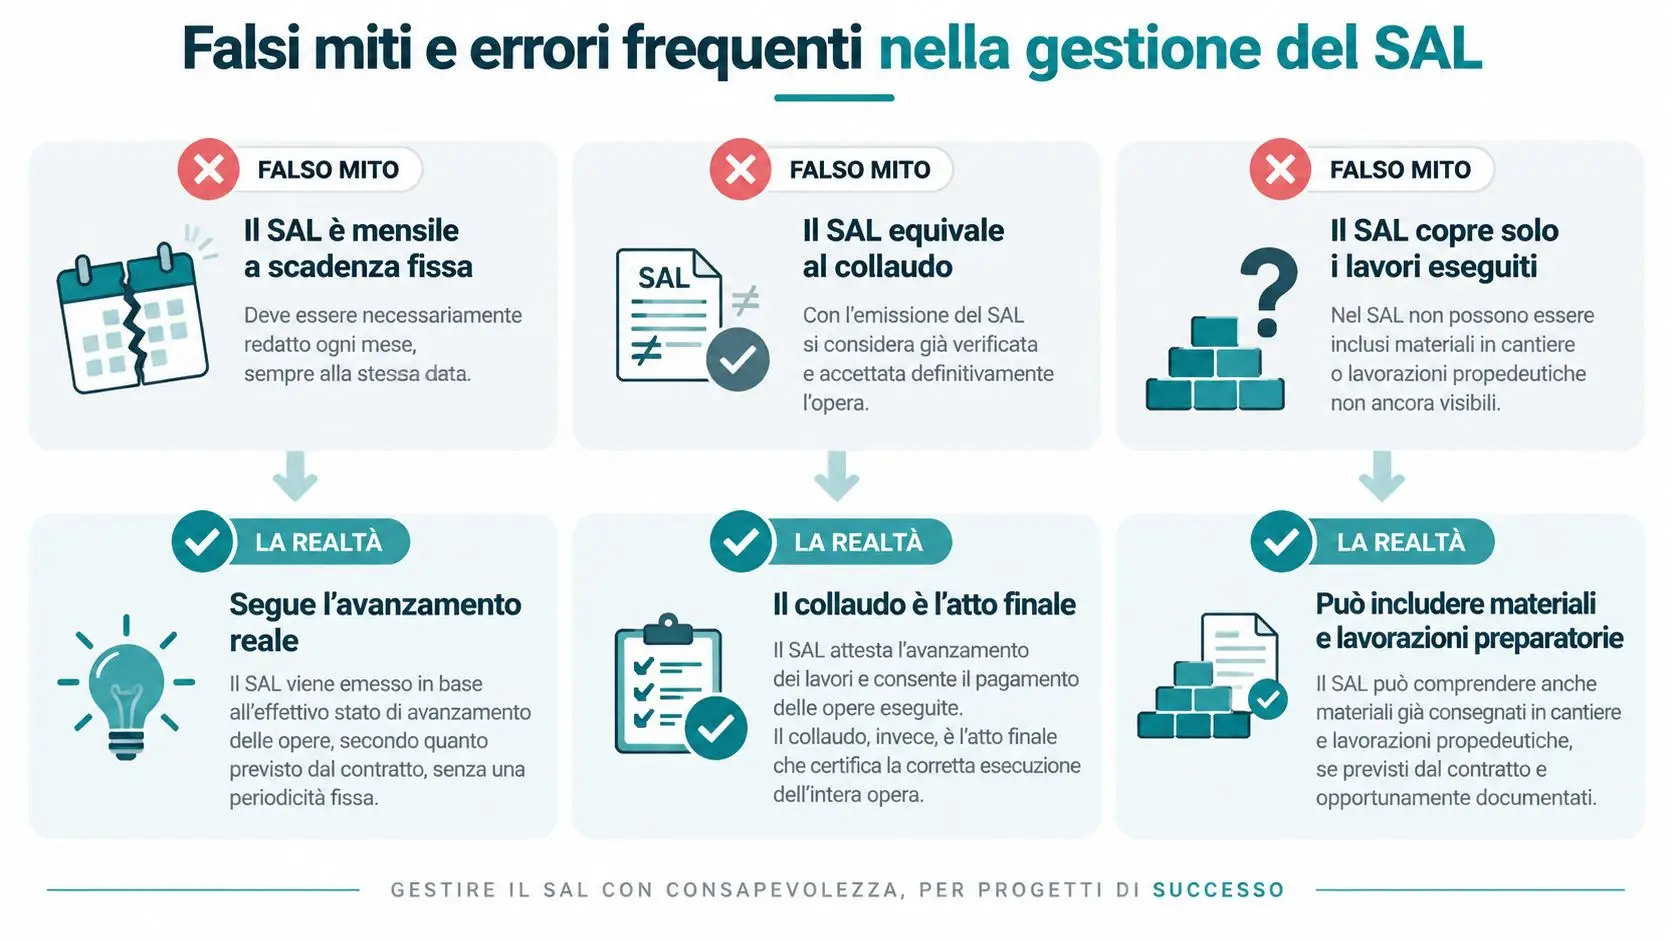
A ogni stato di avanzamento, il sommario consente di confrontare quantità e importi con il registro di contabilità. Non sostituisce il libretto delle misure, che documenta le quantità rilevate, né il registro, nel quale le annotazioni sono trascritte in ordine cronologico. La sua funzione è rendere leggibile il passaggio dagli atti di misurazione all'avanzamento economico.
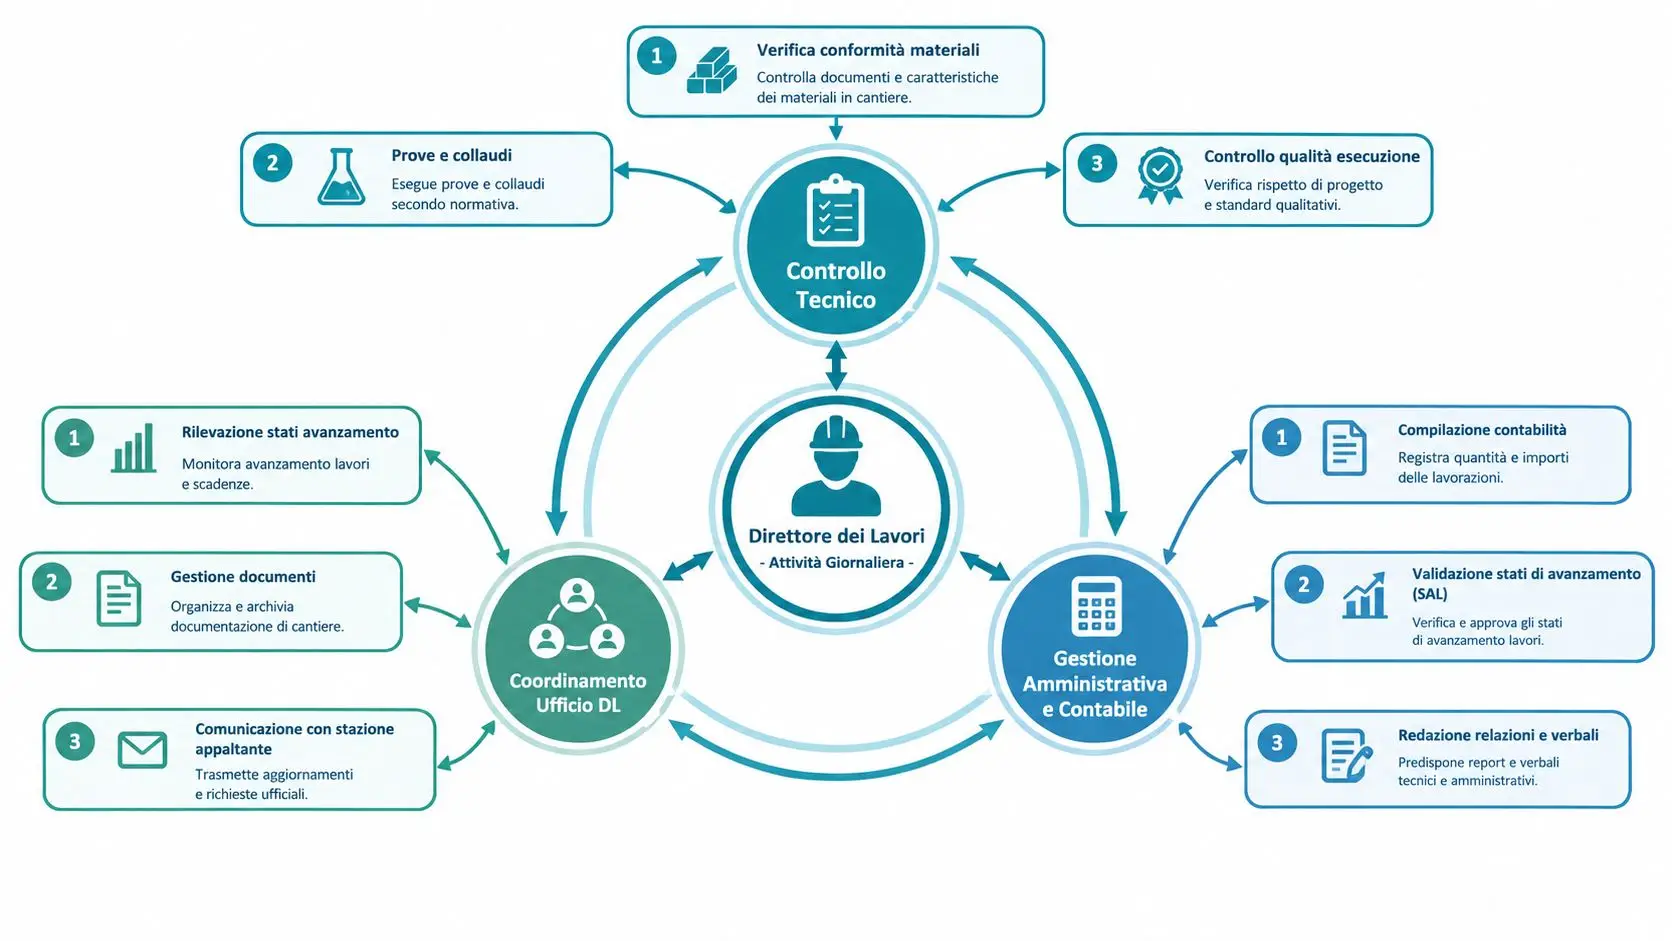
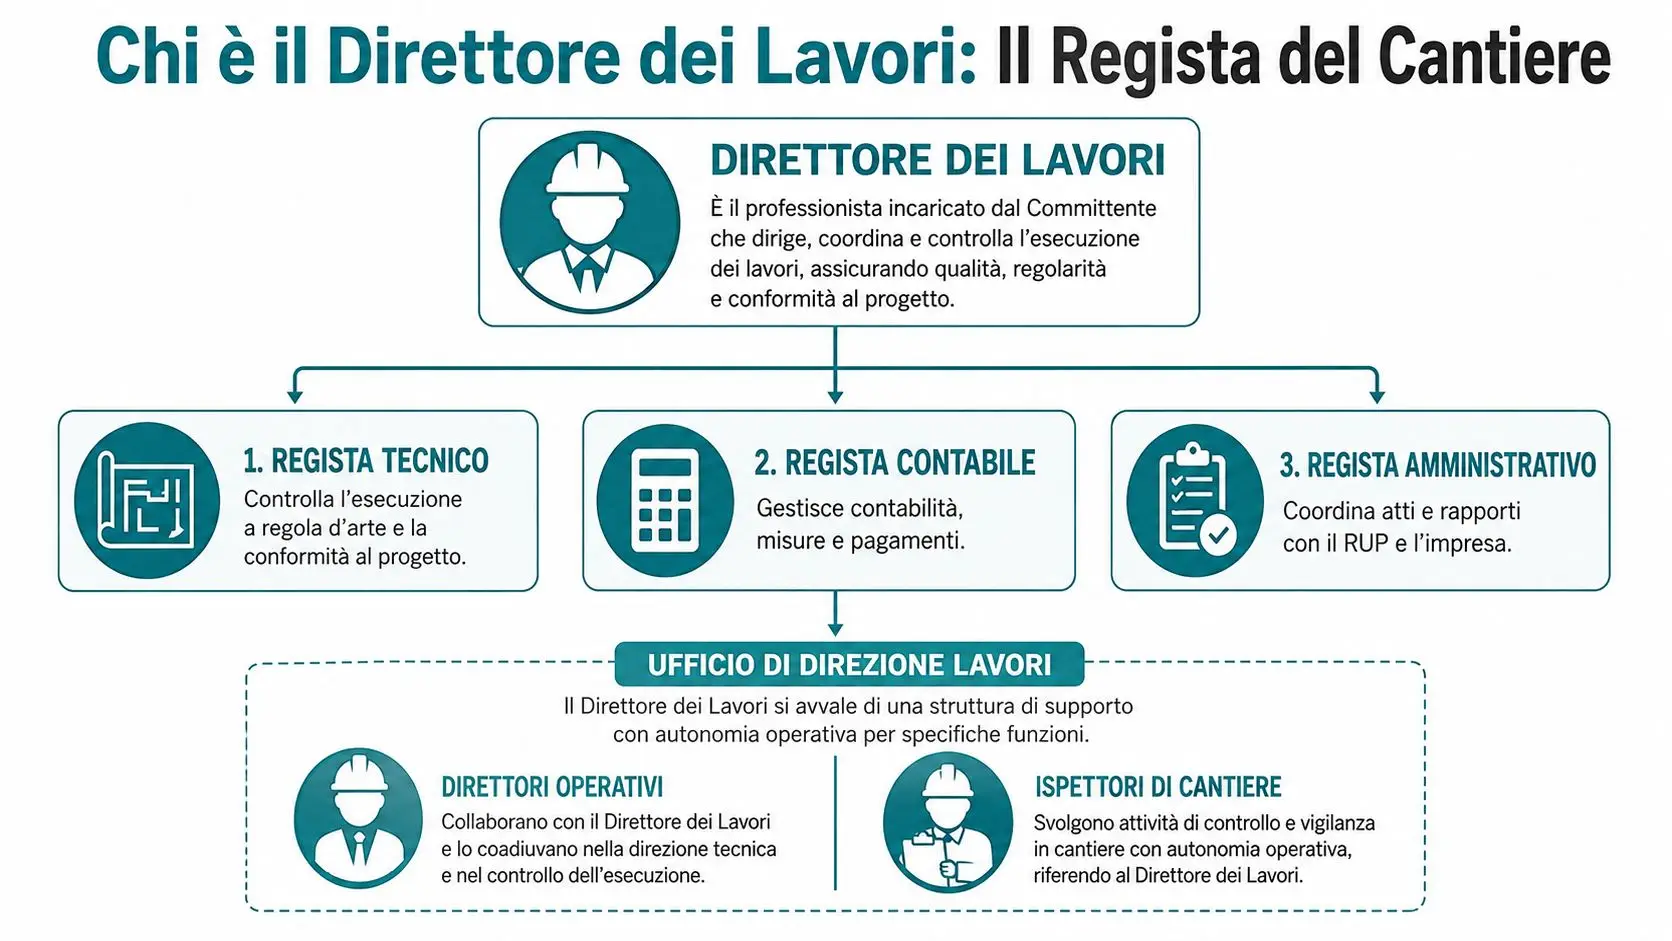
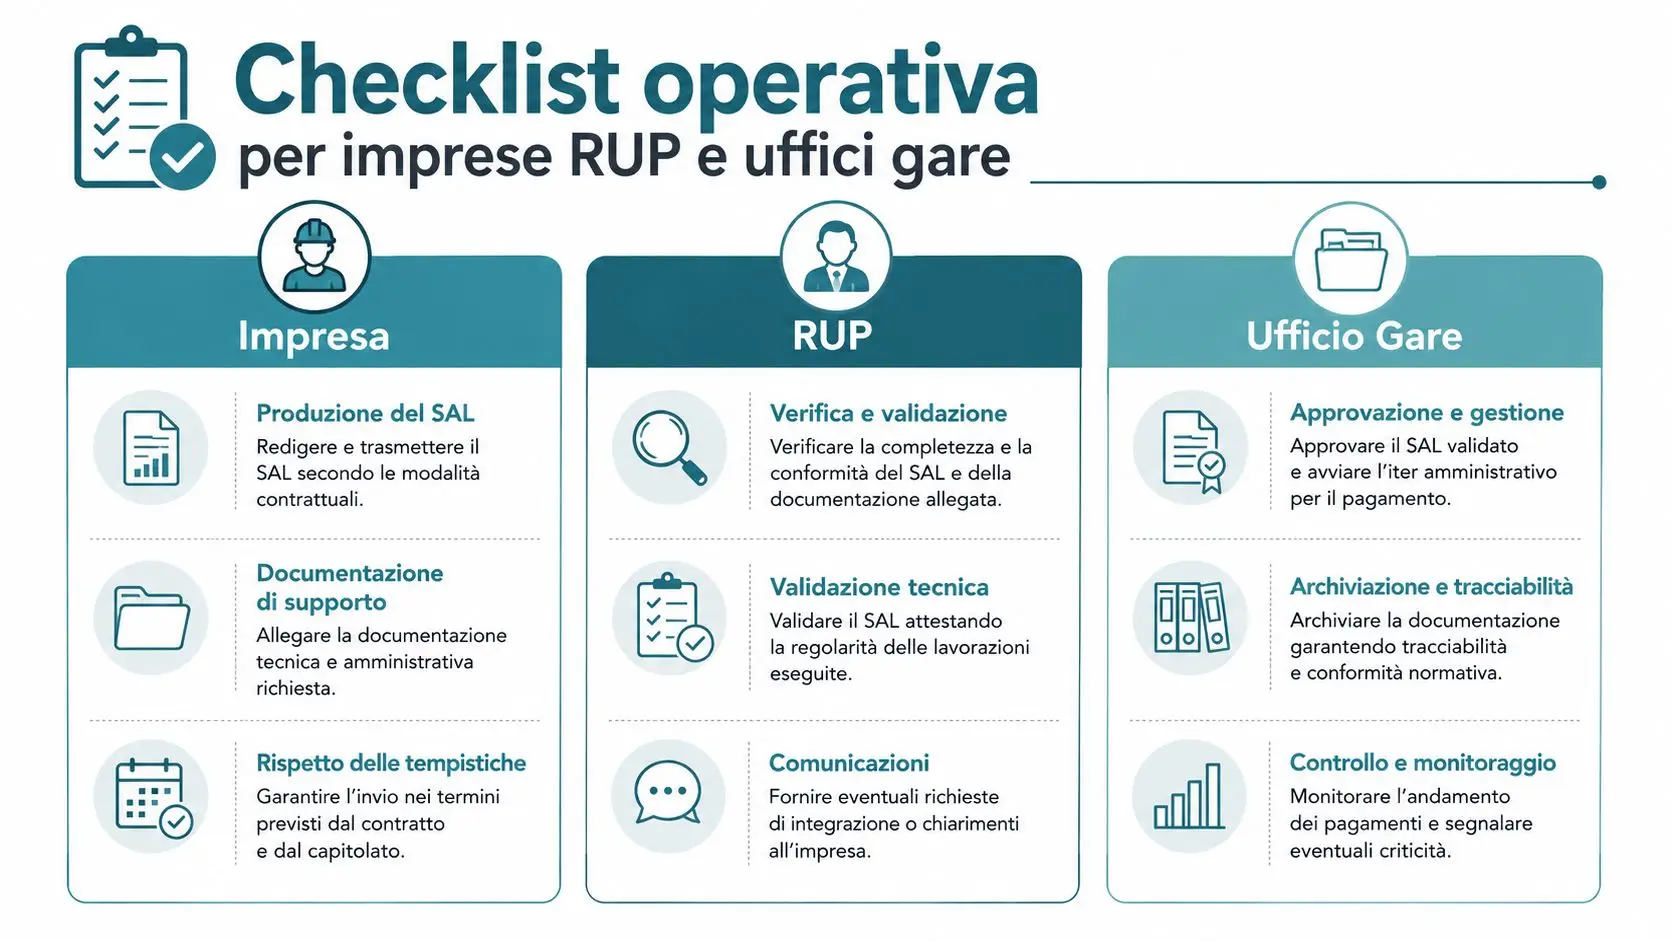
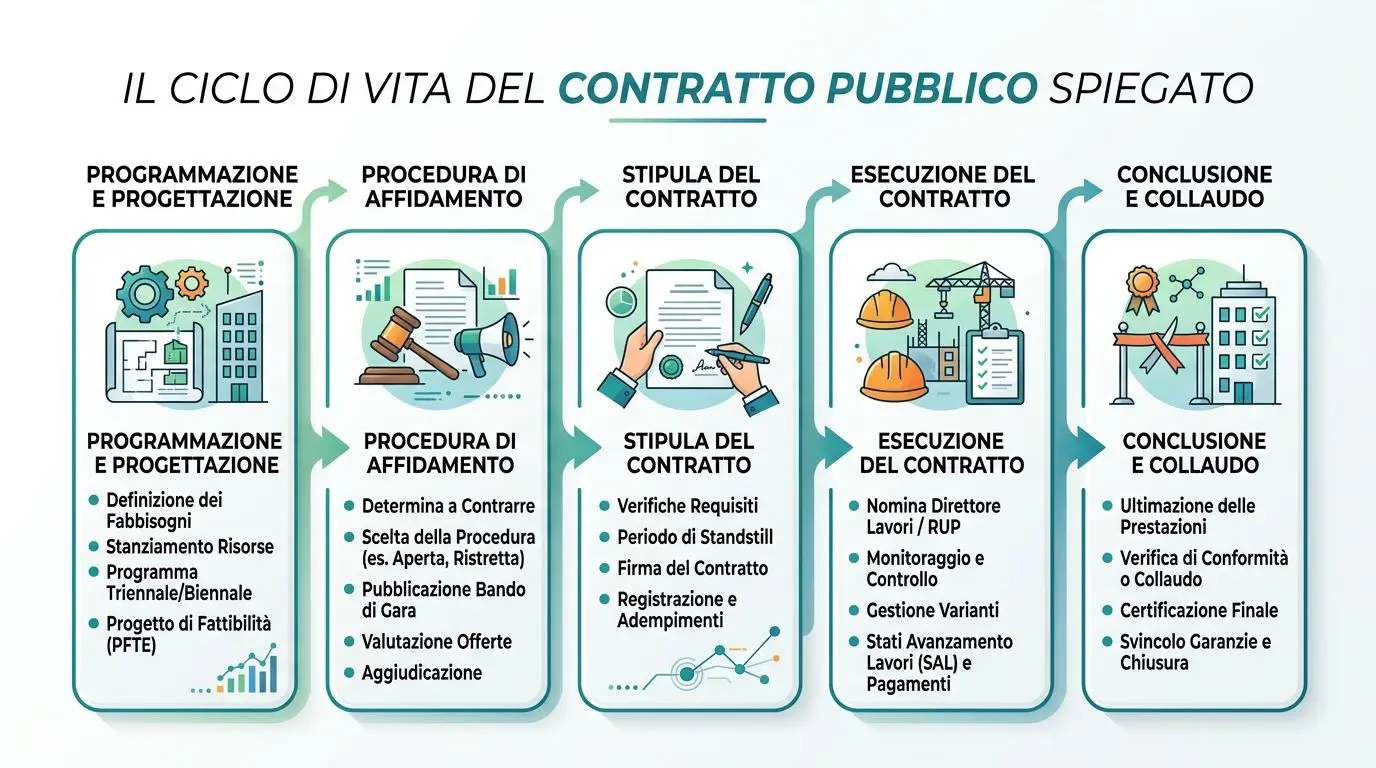
Il direttore dei lavori lo predispone nell'ambito della contabilità e lo sottopone alle sottoscrizioni previste, coinvolgendo RUP e appaltatore secondo il flusso documentale dell'appalto. Il documento accompagna il SAL, viene aggiornato in caso di varianti e confluisce nella documentazione dello stato finale.
Il percorso da controllare è questo:
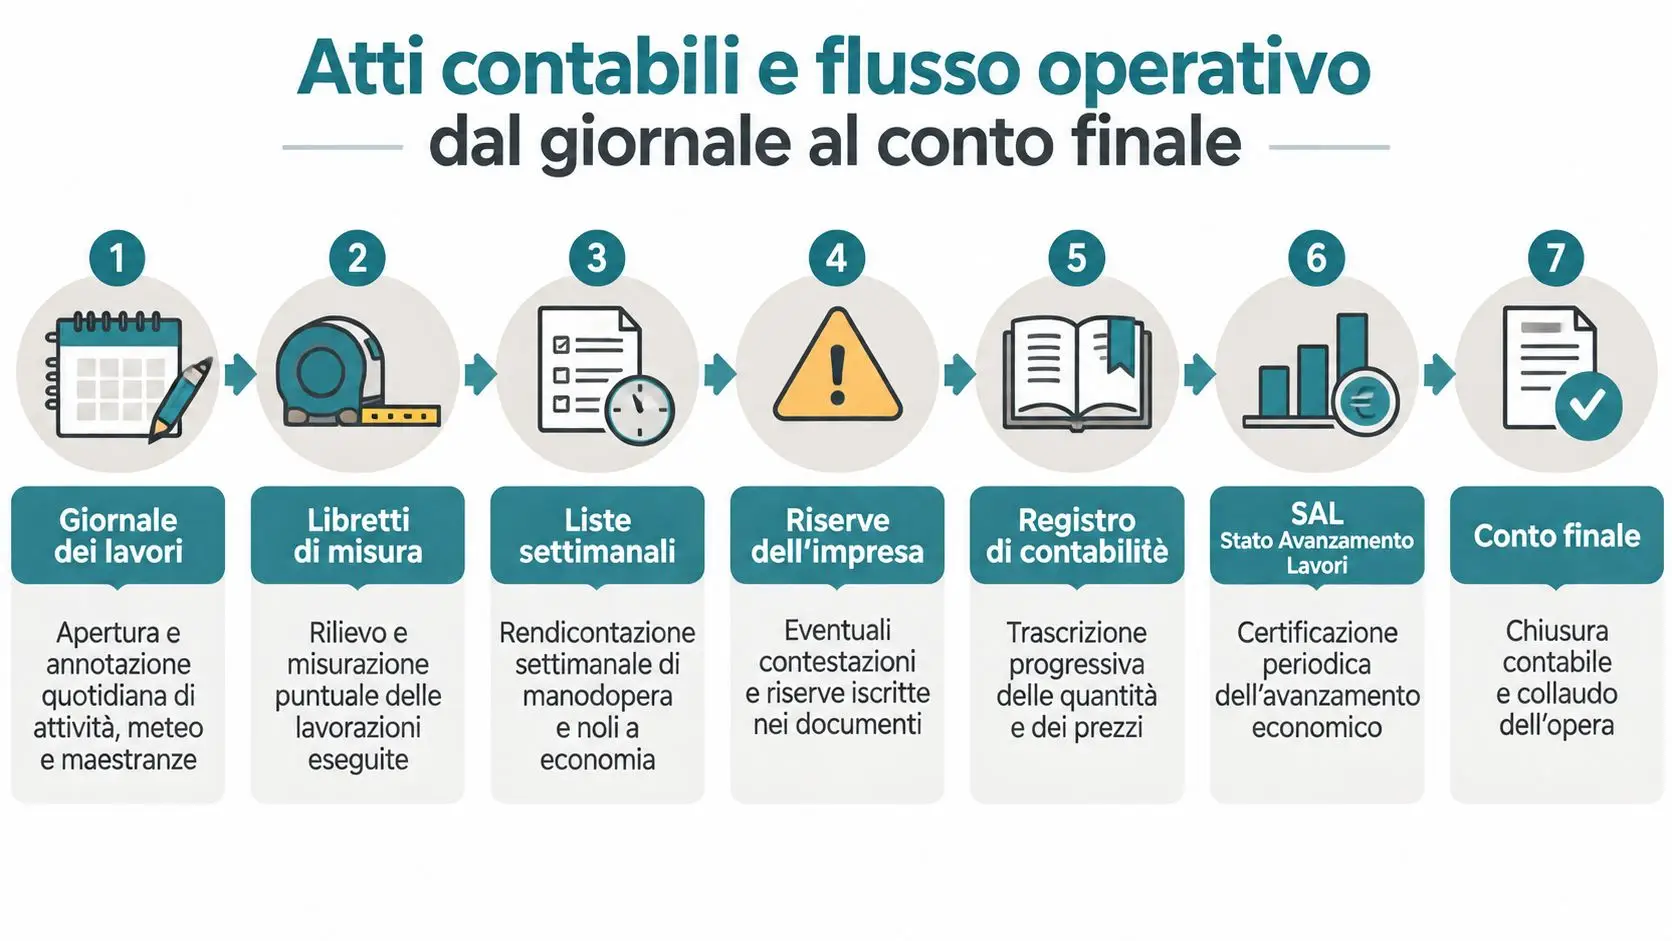
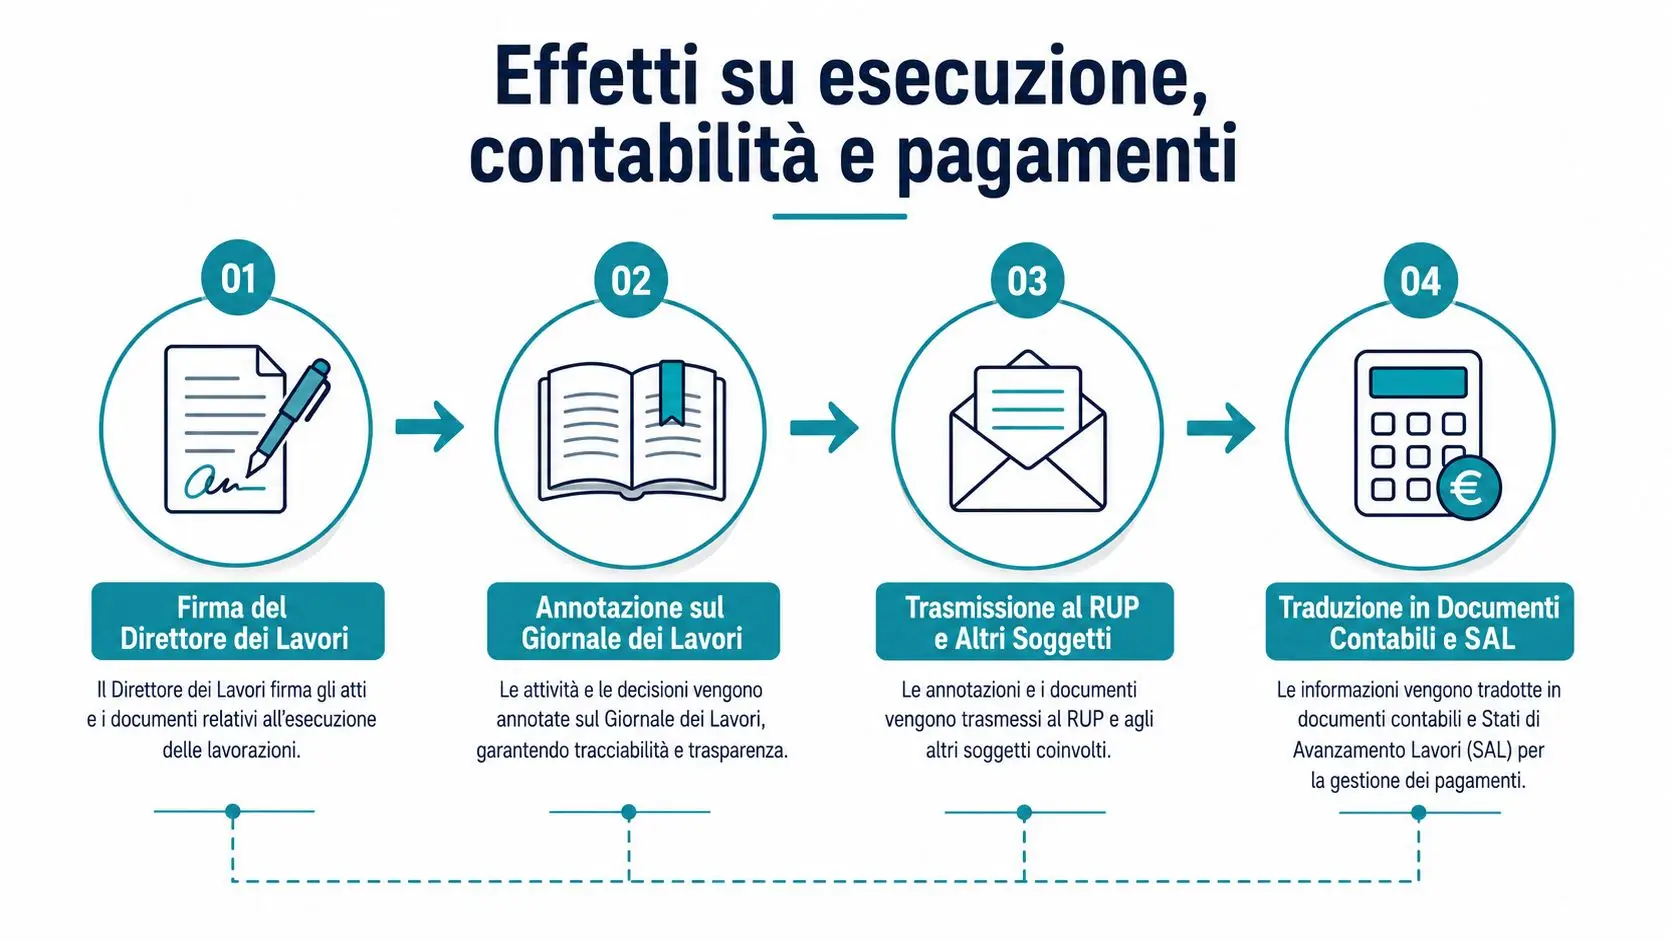
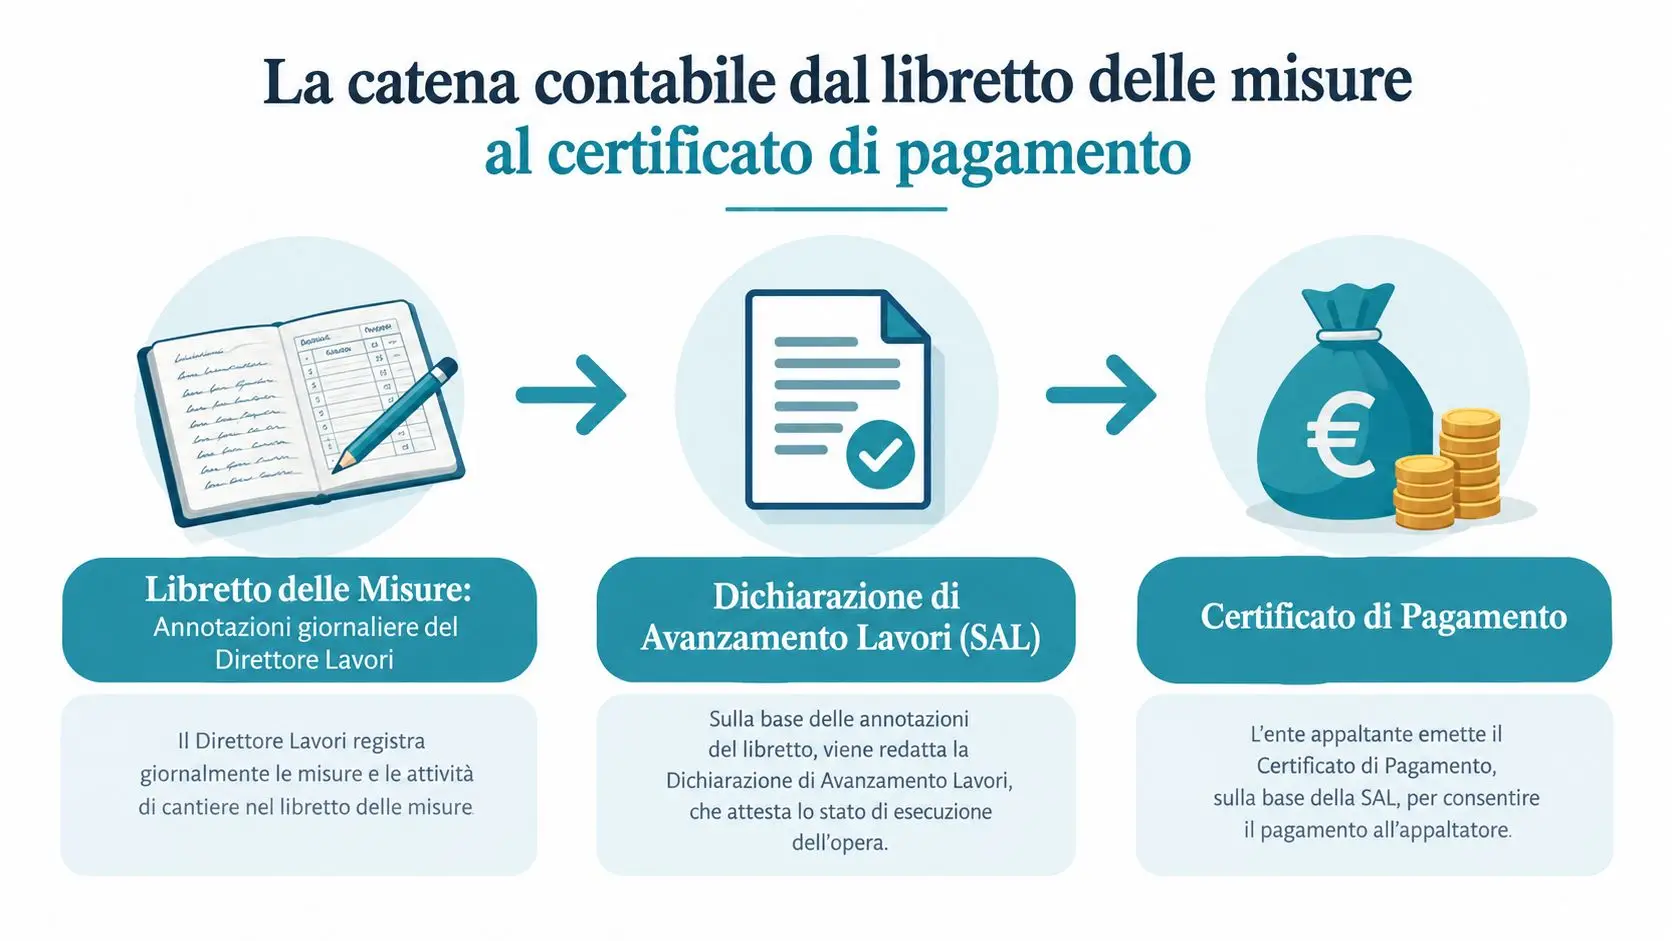
- Dal libretto al registro: le quantità misurate vengono valorizzate secondo prezzi o aliquote contrattuali.
- Dal registro al sommario: le registrazioni vengono aggregate per articolo o categoria.
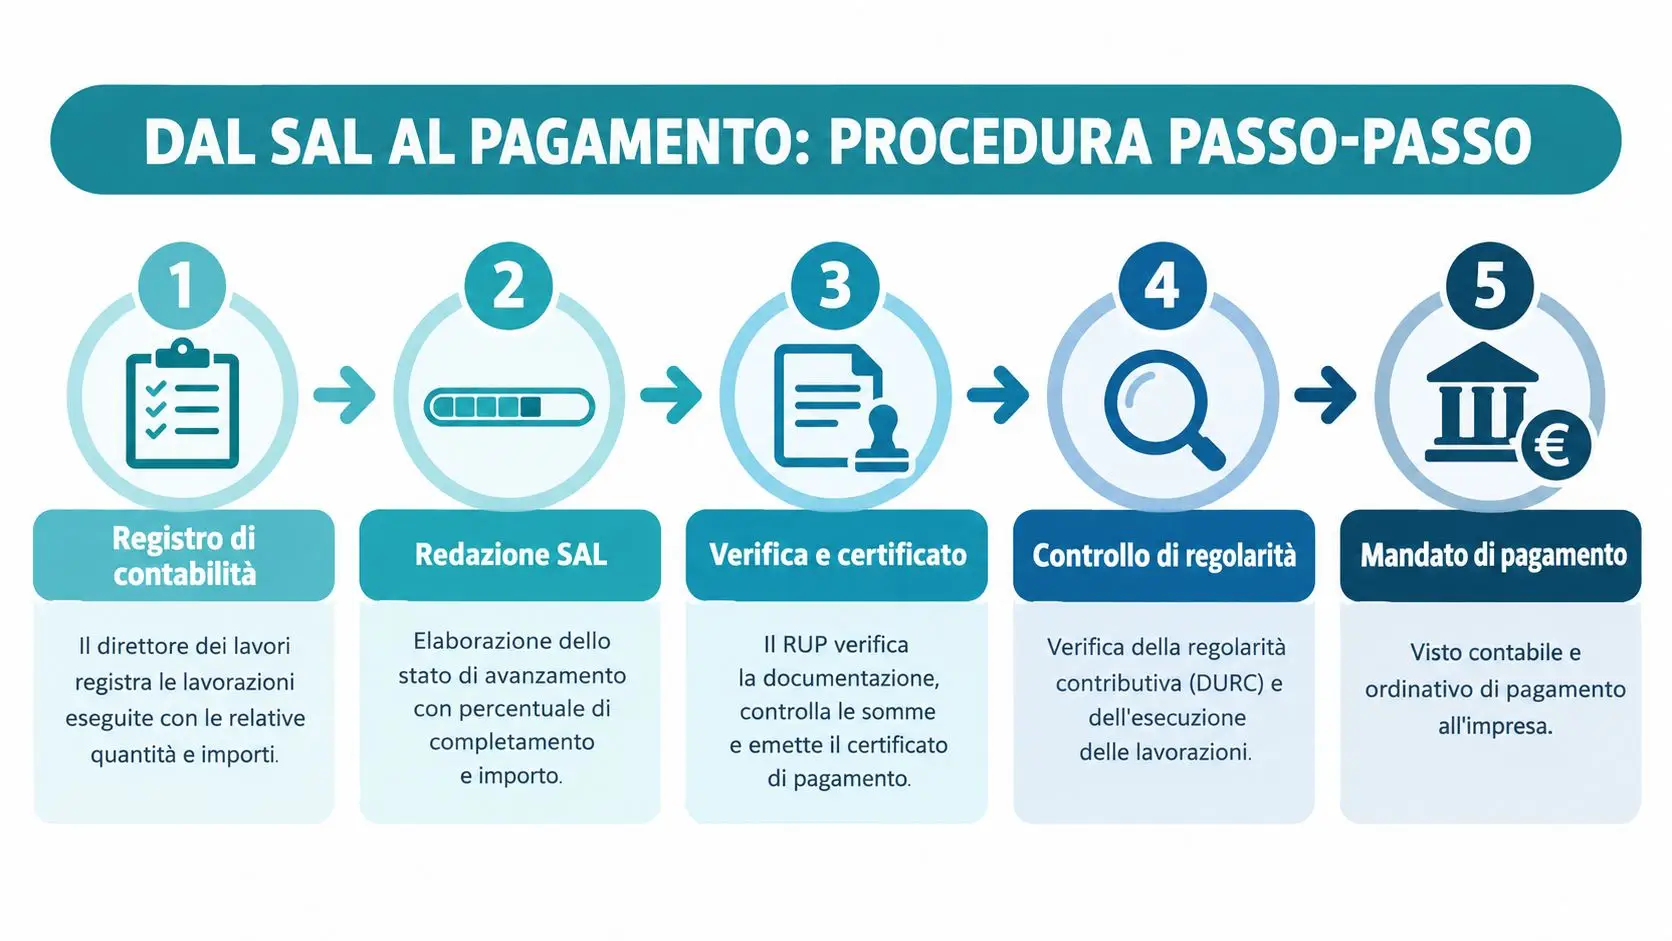
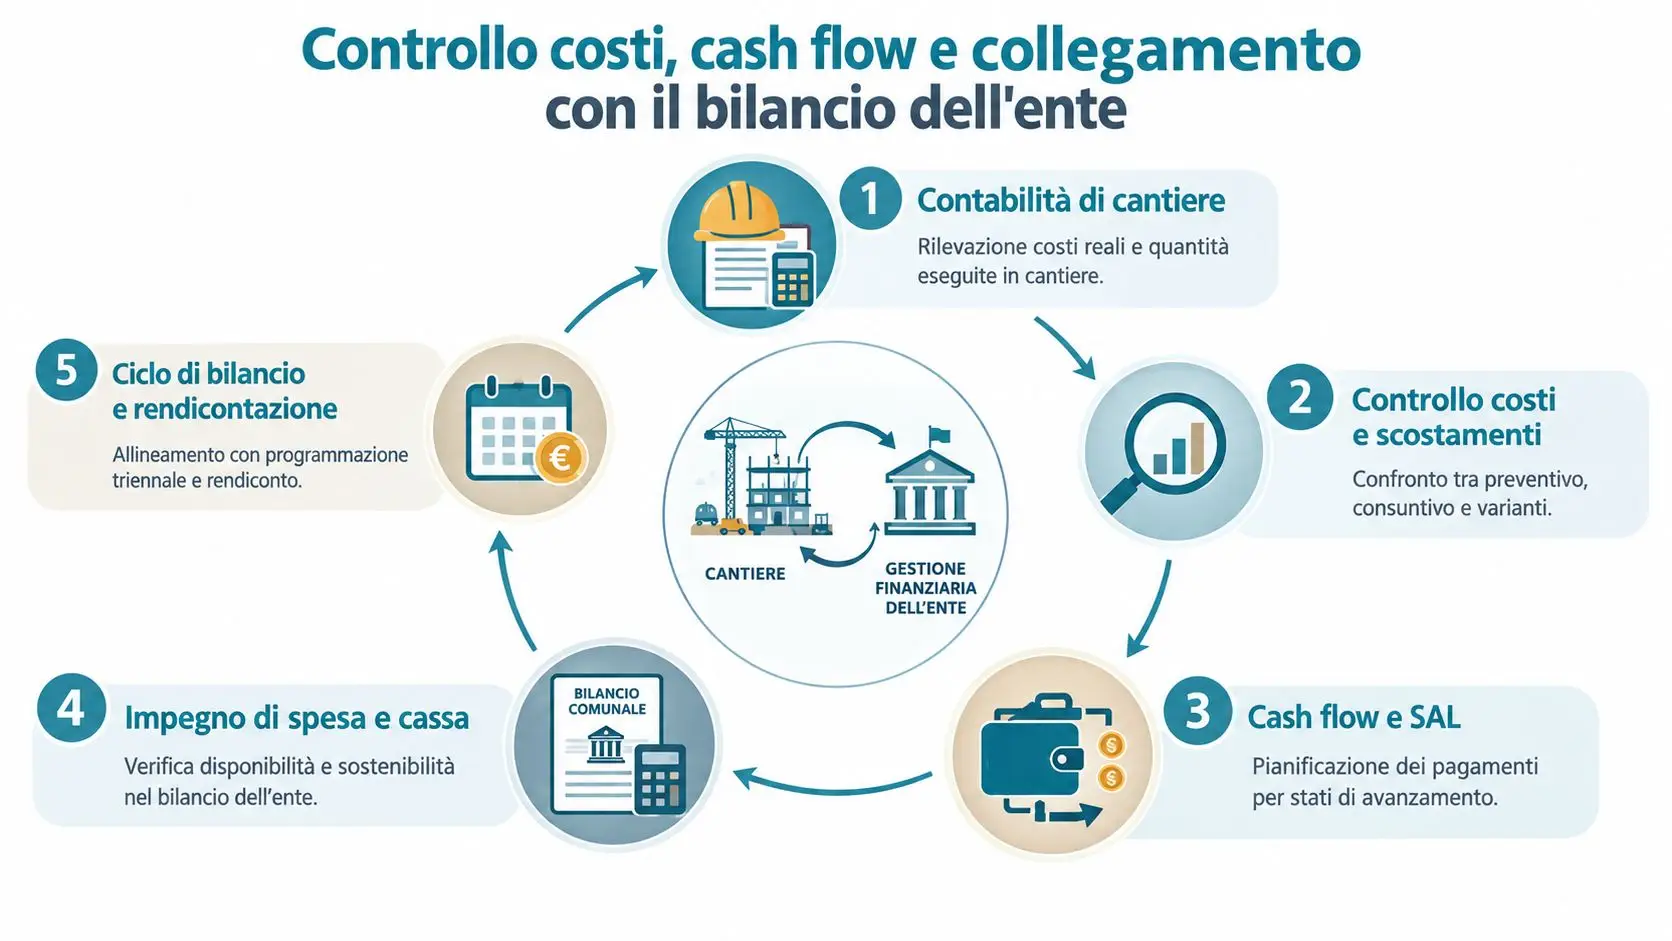
- Dal sommario al SAL: gli importi riepilogati concorrono alla determinazione dell'avanzamento economico.
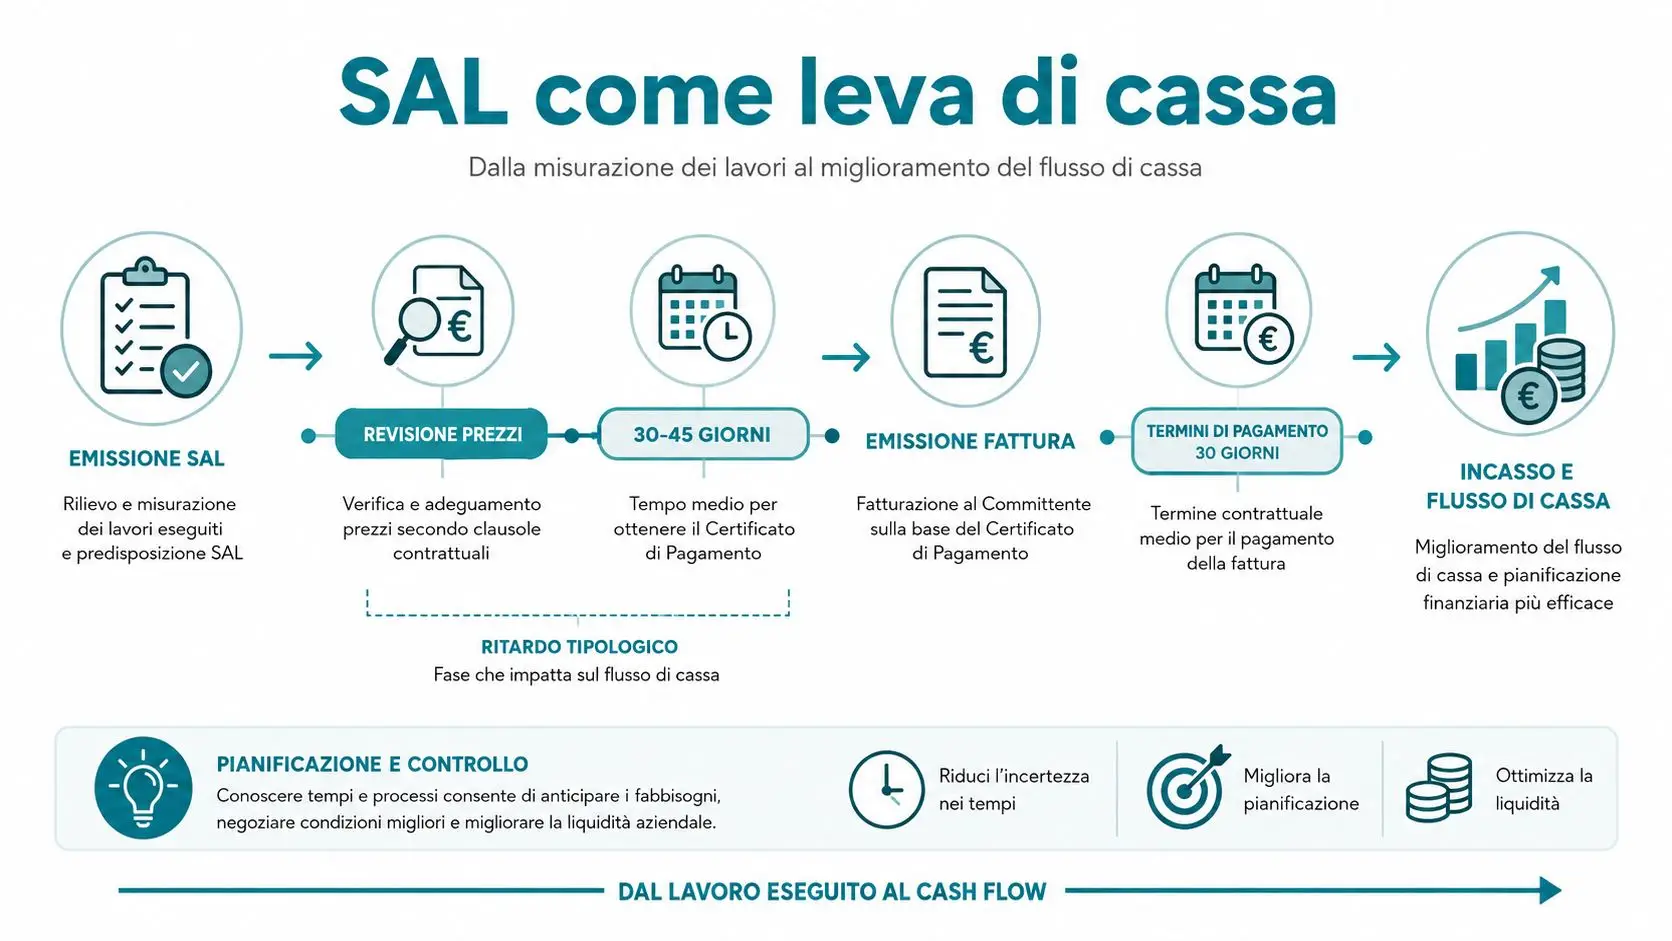
- Dal SAL al pagamento: il quadro contabile alimenta gli atti collegati alla liquidazione.
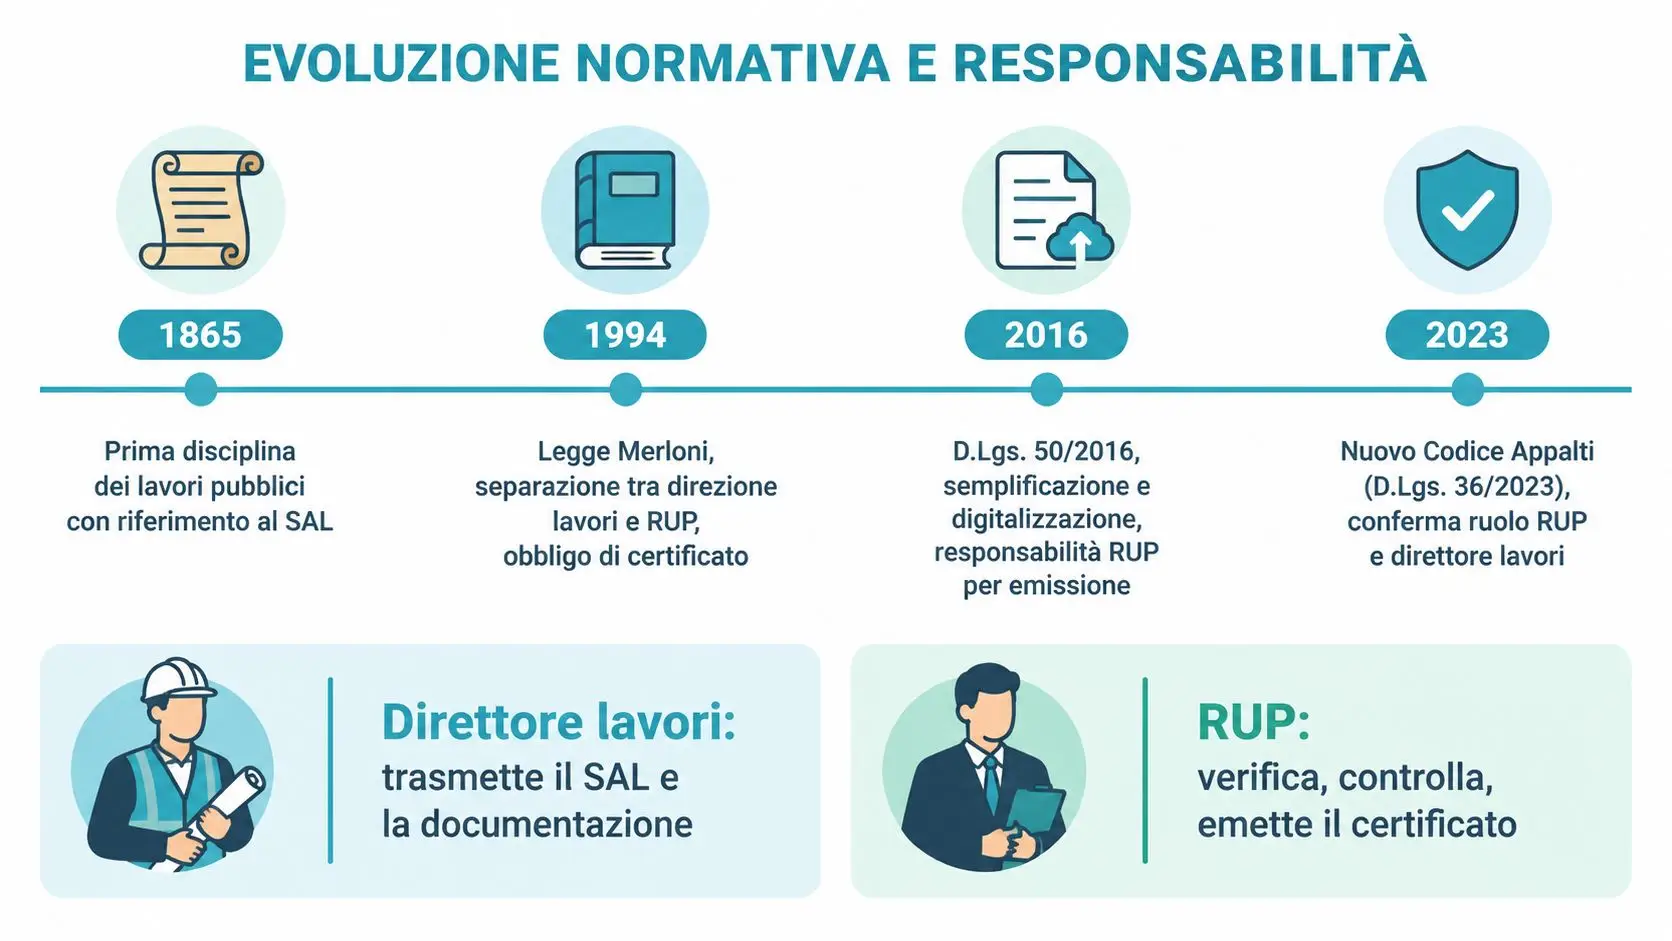
Il DPR 554/1999 ricomprendeva il sommario tra i documenti amministrativi e contabili dell'appalto, insieme al libretto delle misure, al registro, agli stati di avanzamento e ai certificati di pagamento, come riportato nella disciplina del sommario del registro.
Regola pratica: un RUP che non ha seguito le misurazioni deve poter risalire dalla voce riepilogata alla pagina del registro e, se serve, al libretto.
Perché incide sulle riserve
Il sommario non ha valore probatorio autonomo rispetto agli atti da cui deriva. Se una riserva è iscritta nel registro, ma il riepilogo indica riferimenti diversi, la controparte può contestare la corrispondenza tra importo richiesto e lavorazione contabilizzata. Un riepilogo disallineato contraddice la sequenza documentale e rende più difficile verificare tempestività, contenuto e quantificazione della contestazione.
La tracciabilità dipende anche dalle formalità del registro. Le pagine devono essere numerate e firmate secondo le modalità applicabili, mentre le annotazioni seguono l'ordine cronologico. La funzione di controllo dell'insieme documentale è richiamata nella documentazione sul registro dei documenti amministrativi e contabili.
Perciò il controllo non deve fermarsi alla somma finale. Occorre verificare che ogni voce del sommario corrisponda al registro, che i rinvii siano leggibili e che le riserve risultino collegate agli atti corretti. Un riepilogo disallineato dal registro può indebolire la tracciabilità delle riserve e favorire contestazioni sulla loro tempestività e quantificazione.
Campi obbligatori e struttura a colonne
La struttura più funzionale è quella a sette colonne, usata nella prassi tecnica per mantenere insieme classificazione, descrizione, quantità, valore e rinvio documentale. La matrice deve restare pulita. Le note narrative sulle riserve, sulle varianti o sulle anomalie possono essere raccolte in un'appendice collegata, senza trasformare il prospetto contabile in un verbale descrittivo.
| N. | Art. EP | Descrizione | U.M. | Quantità | Importo € | Pagine Registro |
|---|---|---|---|---|---|---|
| 1 | SC.01 | Scavo di sbancamento | m³ | Da registro | Da prezzo contrattuale | Registro, pag. da indicare |
| 2 | CLS.02 | Conglomerato cementizio | m³ | Da registro | Da prezzo contrattuale | Registro, pag. da indicare |
| 3 | ARM.03 | Armatura metallica | kg | Da registro | Da prezzo contrattuale | Registro, pag. da indicare |
La tabella è un modello di impaginazione, non una contabilità completa. Le quantità e gli importi devono essere prelevati dagli atti effettivamente formati nel cantiere, non compilati per ricostruzione approssimativa.
Compilare i campi nella sequenza corretta
Numero d'ordine. Mantiene la leggibilità progressiva del sommario. Non va riutilizzato per creare una seconda numerazione parallela quando entra una variante. In quel caso, è preferibile mantenere la classificazione contrattuale e indicare il riferimento all'atto modificativo.
Articolo di elenco prezzi. Deve coincidere con il codice dell'elenco prezzi o della perizia applicabile al SAL. Una descrizione libera, anche se tecnicamente comprensibile, non sostituisce il codice che consente di riconciliare il dato con il computo e il registro.
Descrizione. Va riportata in forma sintetica ma riconoscibile. Scrivere “lavori vari” rende il riepilogo inutilizzabile; riportare una descrizione eccessivamente lunga lo appesantisce. La misura giusta è quella che consente di identificare la lavorazione senza aprire altri documenti.
Unità di misura. Deve restare identica a quella dell'elenco prezzi. Se l'articolo è espresso in metri cubi, non va trasformato in una diversa unità nel sommario senza una motivazione contabile documentata.
Quantità. La quantità progressiva deve corrispondere alla somma delle registrazioni del libretto, considerando le quantità precedenti e quelle del periodo. Nei lavori a corpo, il dato può essere rappresentato attraverso categorie e aliquote secondo il contratto.
Importo. L'importo parziale deve applicare il prezzo contrattuale vigente per il SAL. Varianti, nuovi prezzi e revisione prezzi vanno identificati con un rinvio preciso, non inglobati senza spiegazione.
Pagine del registro. Sono il collegamento verificabile tra il riepilogo e la contabilità analitica. Quando il flusso lo consente, è utile indicare anche il riferimento al libretto delle misure, così il controllo non si ferma al registro.
Per approfondire il documento da cui provengono le quantità, è utile consultare il contenuto tecnico dedicato al libretto delle misure. La colonna principale deve rimanere contabile; riserve, osservazioni e anomalie possono stare in una sezione separata con identificativi coerenti.
Come redigerlo correttamente in pratica
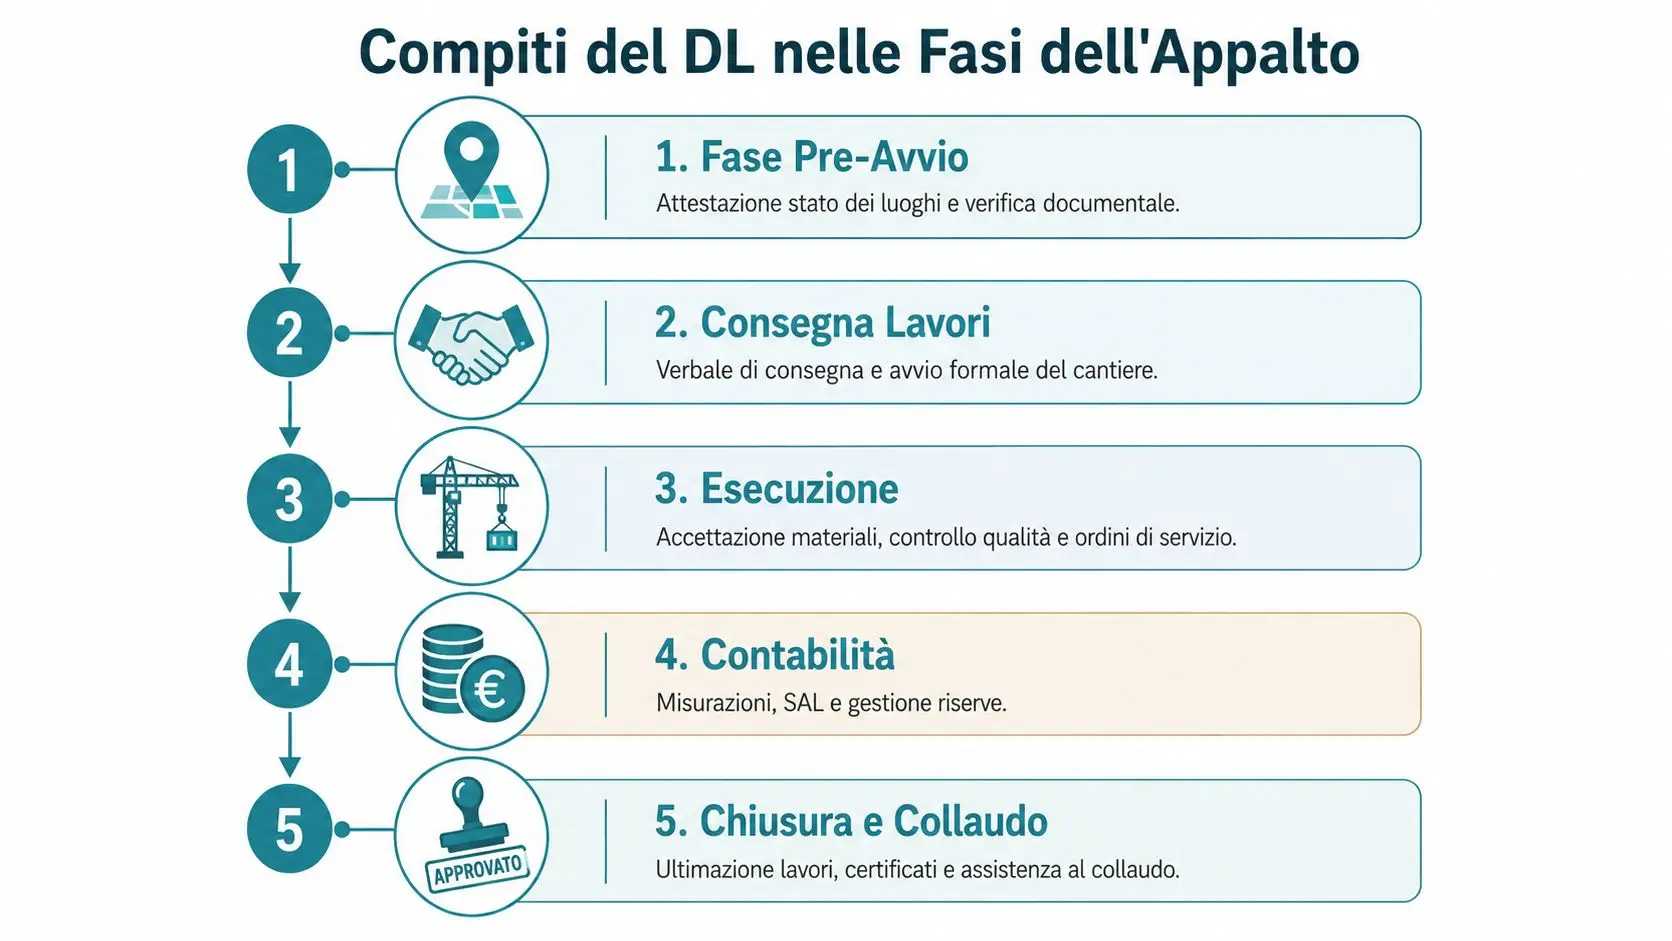
La redazione efficace comincia prima della stampa del SAL. Il direttore dei lavori deve lavorare sui dati progressivi, non limitarsi a sommare le lavorazioni dell'ultimo periodo. Ogni voce deve avere una provenienza chiara e un valore che possa essere verificato senza ricostruire manualmente l'intero cantiere.
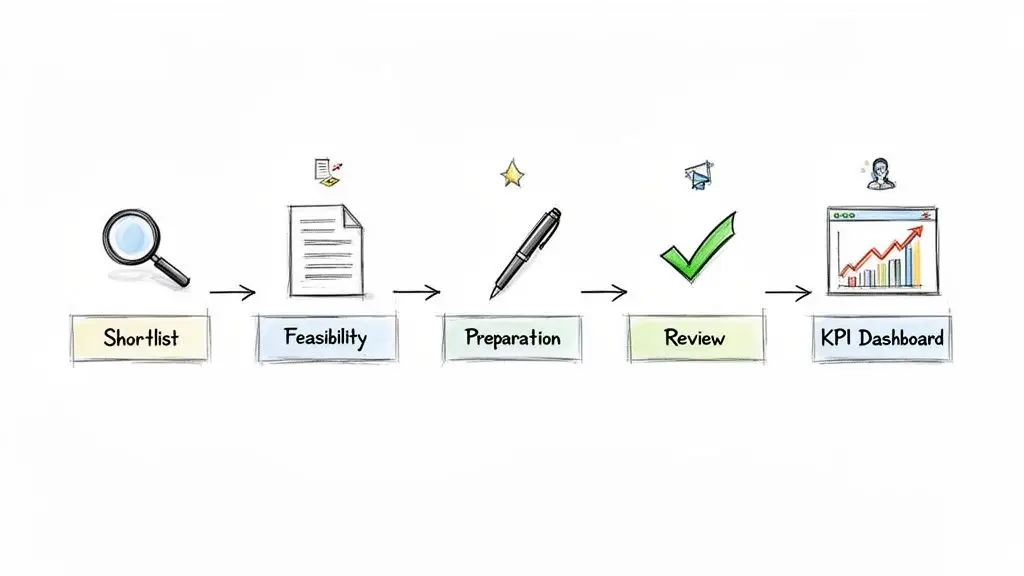
La sequenza operativa
Prelevare le quantità dal libretto. Si parte dalle misure nette annotate per ciascun articolo. A queste si sommano le quantità precedenti per ottenere il progressivo, verificando eventuali storni, rettifiche o lavorazioni contabilizzate in precedenza.
Riportare soltanto le voci effettive. Nel sommario entrano gli articoli con quantità o avanzamento contabilizzato. Le righe vuote e le voci lasciate a zero senza una ragione operativa rendono più difficile il controllo e possono creare ambiguità nella chiusura del conto.
Inserire i rinvii. Per ogni riga vanno indicati i riferimenti alle pagine del registro e, quando previsto dal modello, al libretto. Il rinvio deve funzionare come un indice analitico, non come un richiamo generico al fascicolo.
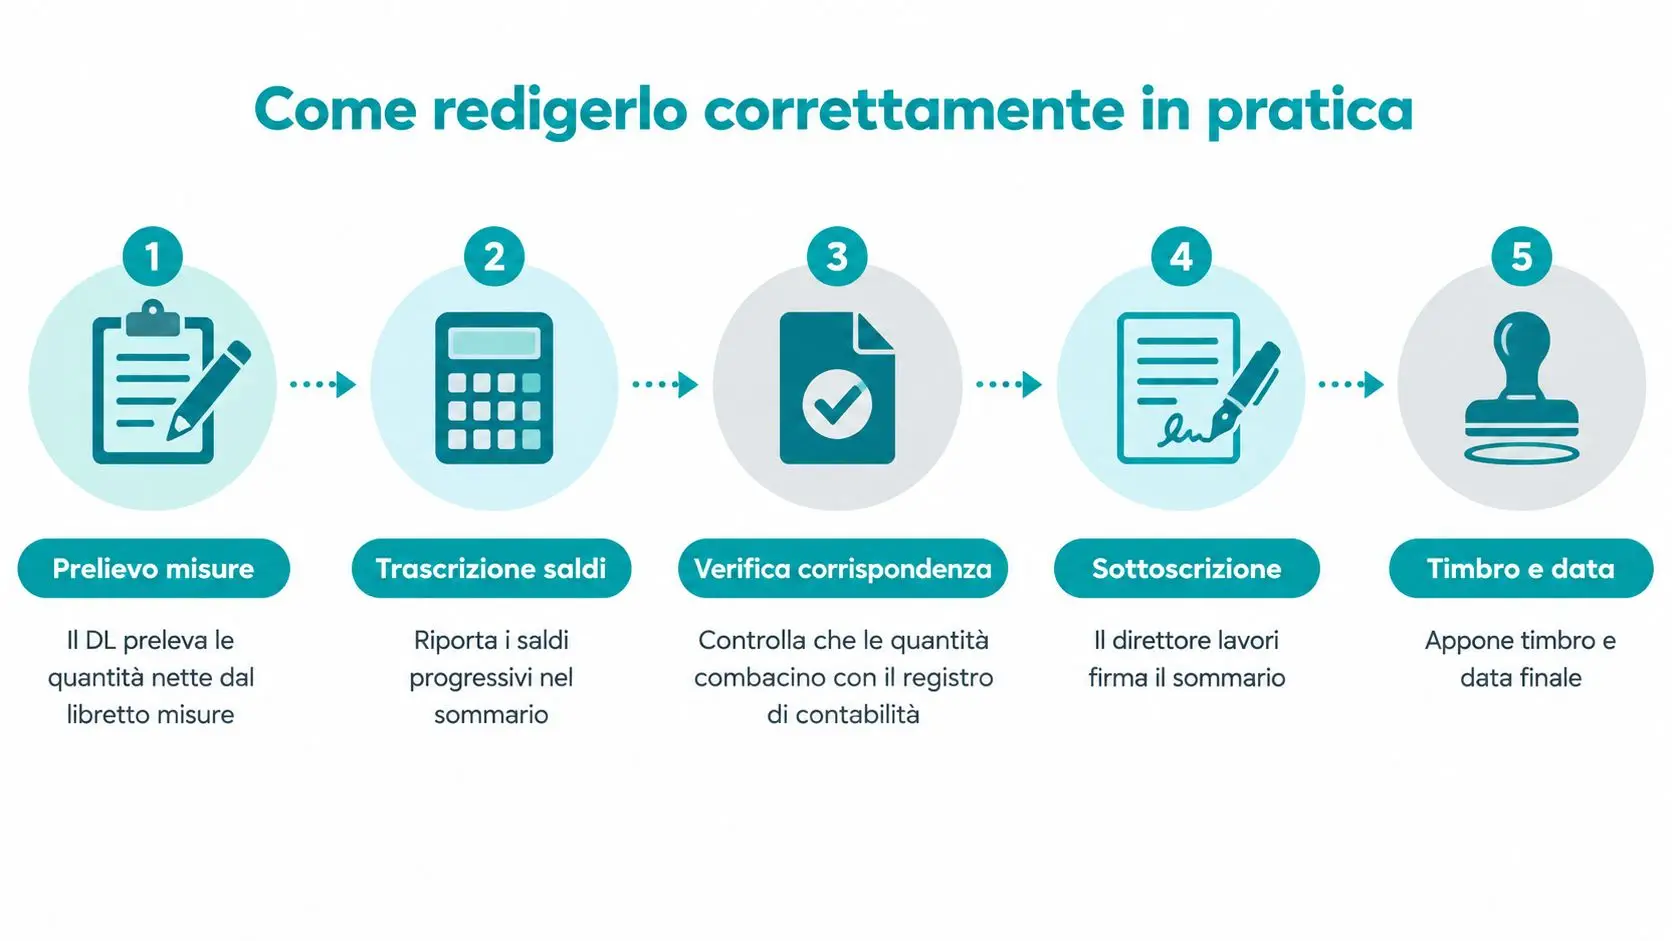
Applicare i prezzi. Il prezzo deve essere quello contrattualmente applicabile al periodo contabile. Le voci interessate da variante, nuovo prezzo o revisione vanno accompagnate da una nota sintetica e dal rinvio all'atto di sottomissione o al provvedimento pertinente.
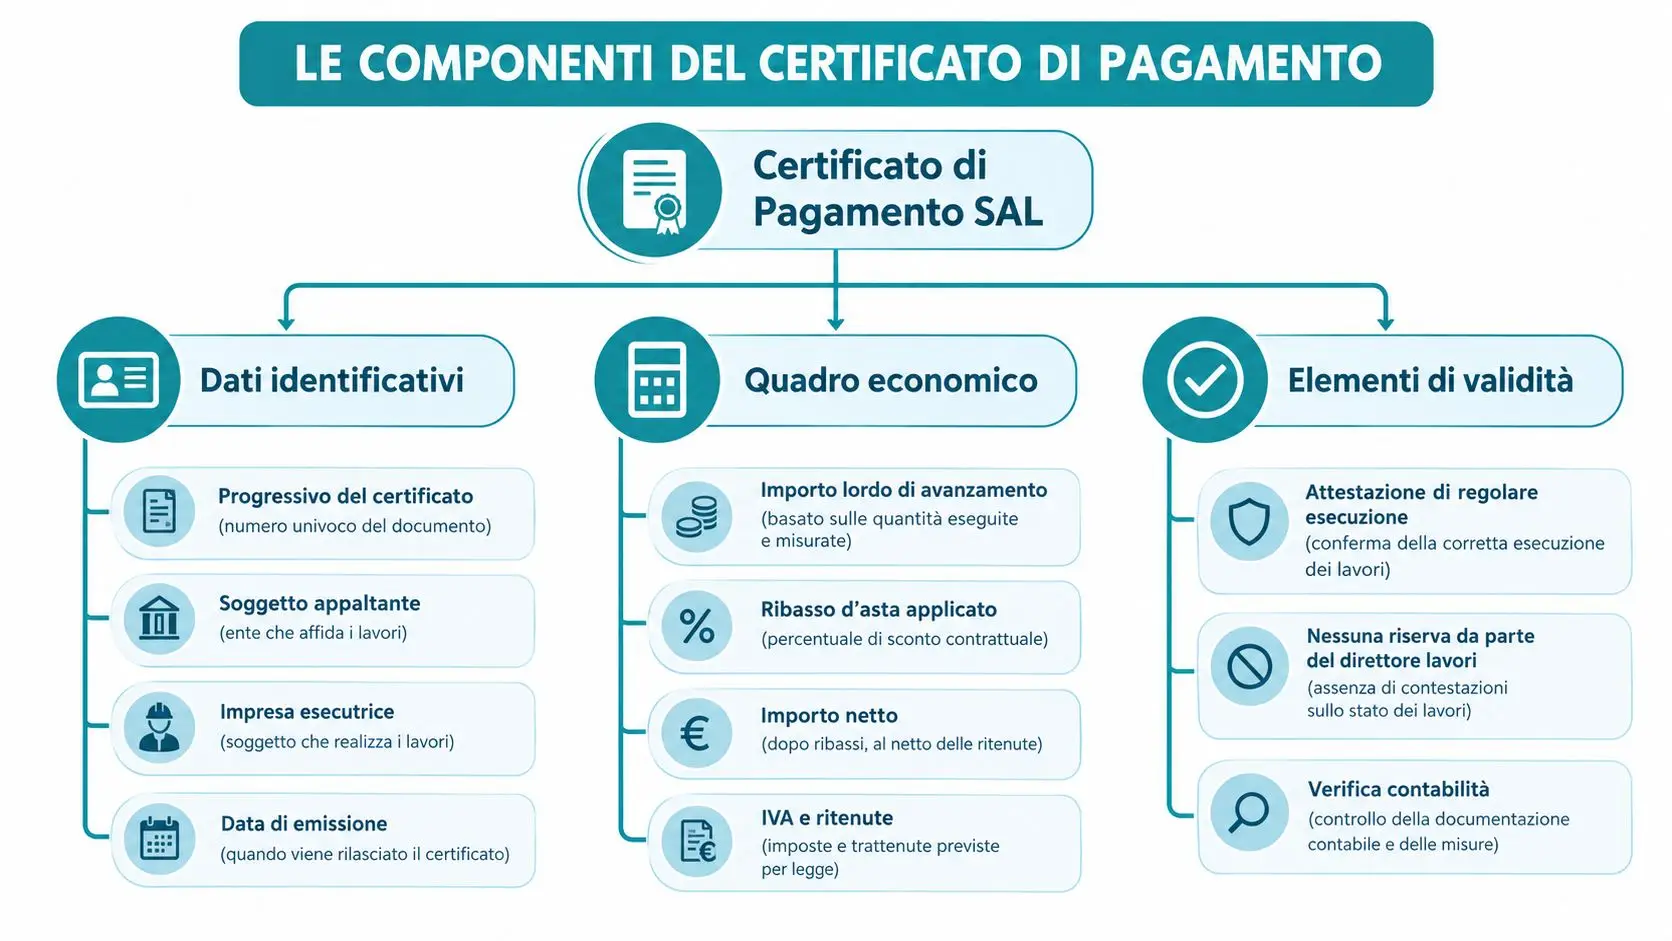
Verificare il quadro economico. Si calcola il totale lordo, si applicano le deduzioni previste, si considera il ribasso d'asta quando pertinente e si determina la quota da liquidare al netto delle ritenute previste dagli atti contrattuali. Il sommario deve tornare con il SAL, non soltanto con un foglio di calcolo isolato.
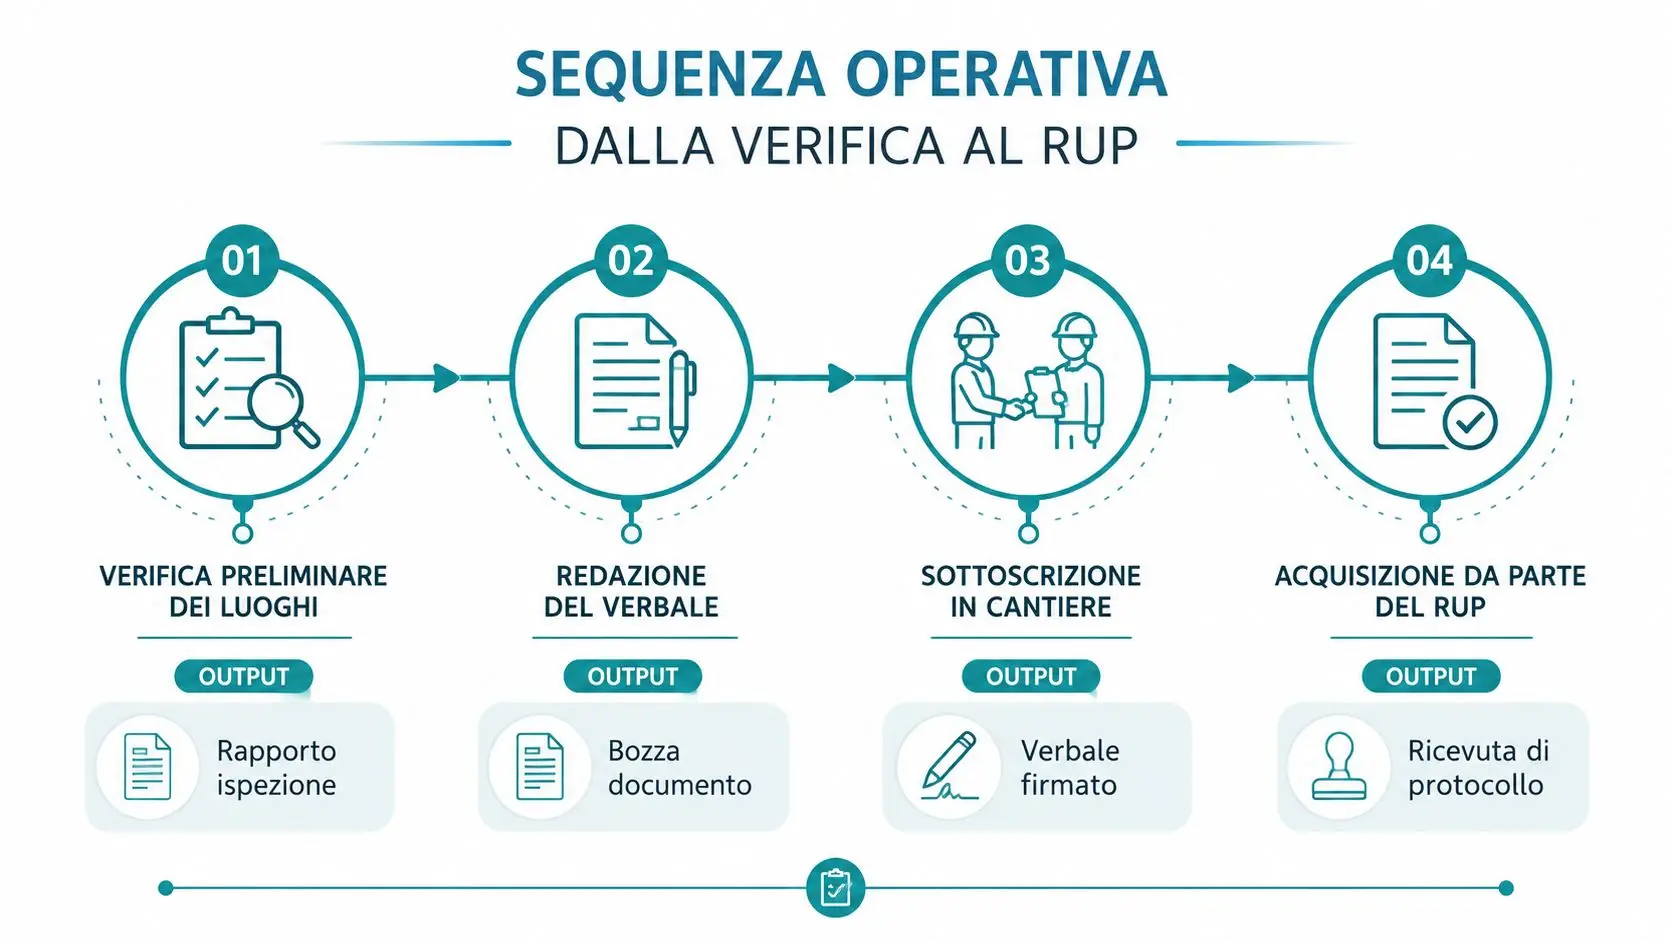
Raccogliere le sottoscrizioni. Il direttore dei lavori firma il documento, l'appaltatore lo sottoscrive con eventuali riserve esplicite e il RUP completa il flusso di validazione previsto. La firma non corregge un errore di contenuto, ma rende identificabile il momento in cui il prospetto è stato formato e accettato o contestato.
Casi che richiedono una gestione separata
Nelle opere di grande importanza, con più lotti o registri separati, il sommario deve conservare la distinzione delle contabilità senza perdere il totale complessivo. Un'unica tabella indistinta può nascondere l'origine della lavorazione e rendere difficile attribuire importi e riserve al lotto corretto.
Un SAL a importo zero, o una registrazione predisposta per documentare una posizione contestata, va trattato con cautela. Non bisogna confondere l'assenza di importo maturato con l'assenza di fatti contabili rilevanti. Noli e forniture fuori elenco, invece, devono essere collegati all'atto che ne legittima l'inserimento, evitando di inserirli come voci ordinarie prive di titolo.
La conservazione deve mantenere insieme sommario, registro, libretti, SAL, certificati, riserve e firme. Per il flusso digitale, serve una versione conforme ai requisiti della piattaforma di monitoraggio e una cronologia che renda riconoscibili le versioni, senza sovrascrivere il documento già sottoscritto.
Riserve, decadenza e tracciabilità delle contestazioni
L'errore più pericoloso è considerare il sommario un allegato dimostrativo autonomo. Non lo è. La sua forza pratica sta nella saldatura documentale tra libretto delle misure, registro di contabilità, SAL e riserve.
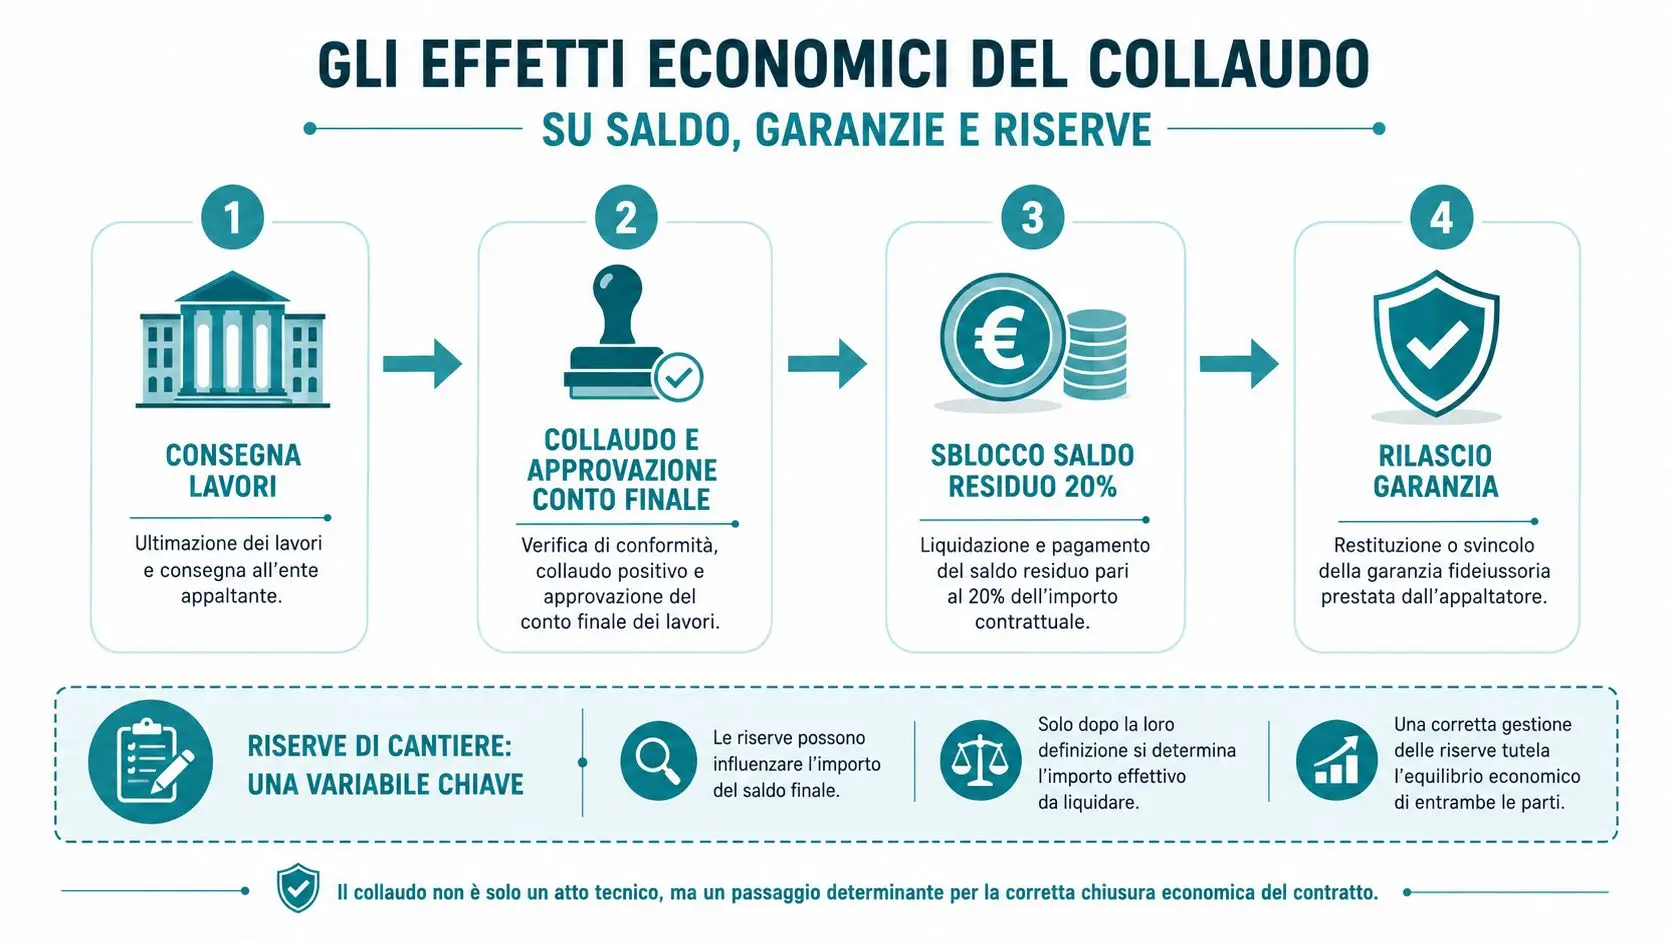
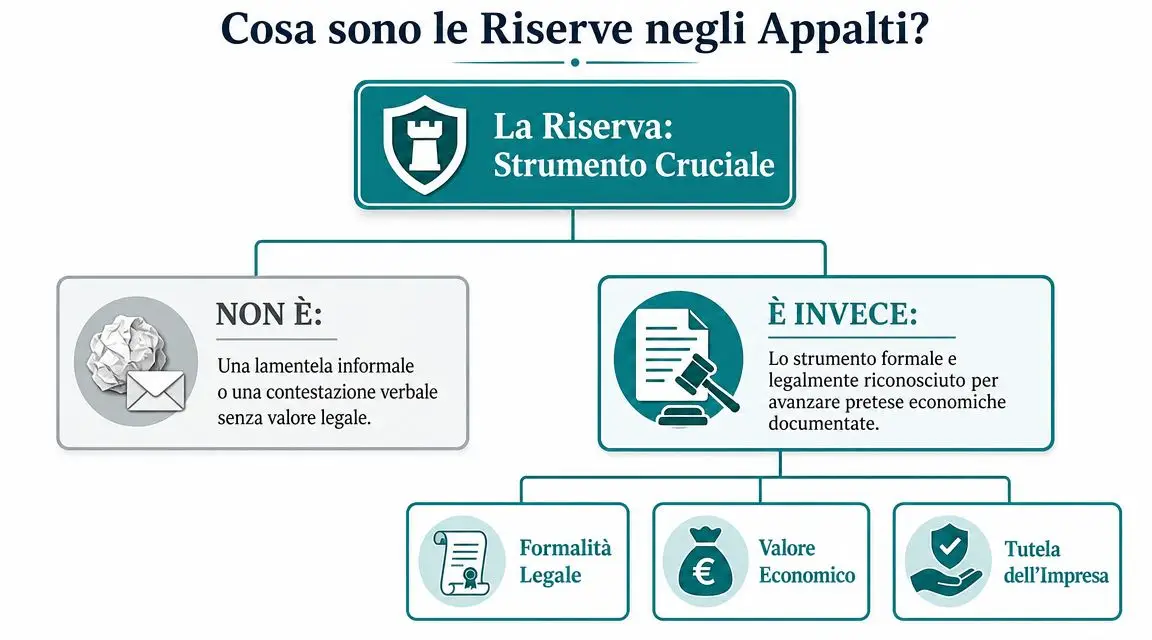
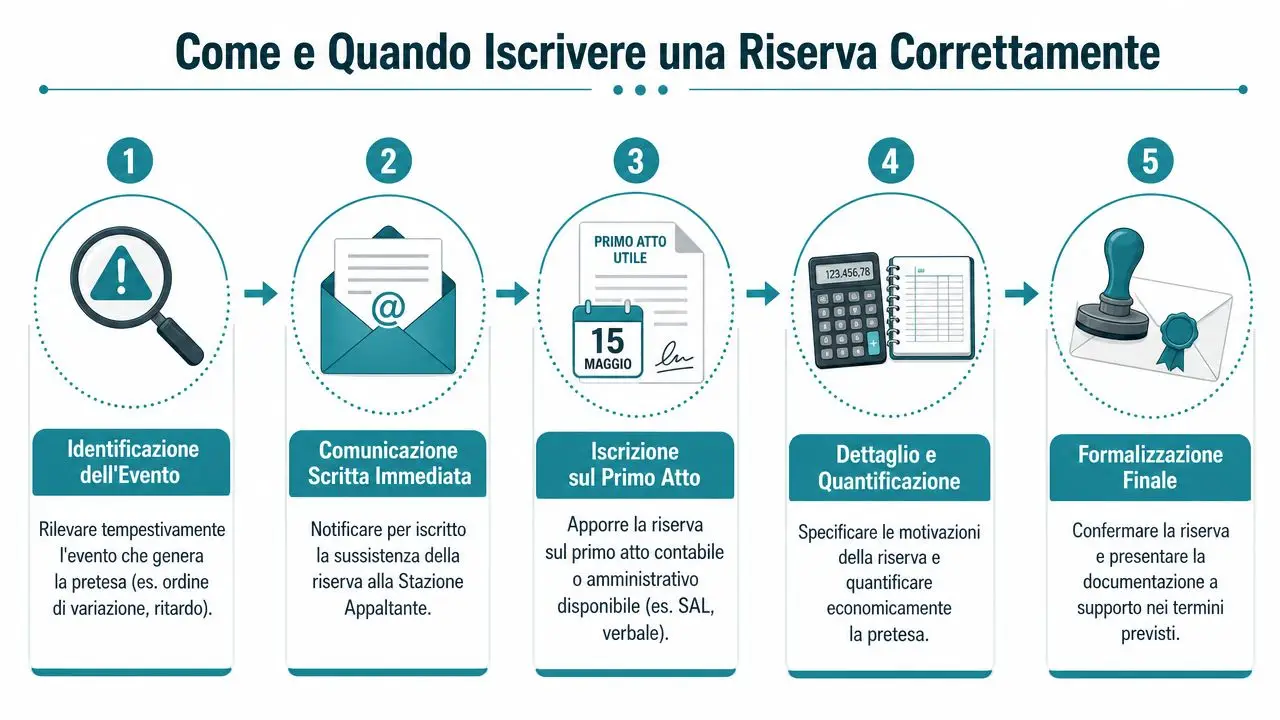
La riserva deve essere iscritta tempestivamente sul primo atto idoneo e poi mantenuta nel registro secondo le regole applicabili. Nel nuovo quadro, l'articolo 205 del D.Lgs. 36/2023 è il riferimento da verificare per la gestione delle riserve e delle contestazioni. Il sommario non sostituisce questa iscrizione e non può sanare una riserva formulata tardi o in modo generico.
Il percorso che l'ufficio deve controllare
La sequenza documentale deve essere leggibile:
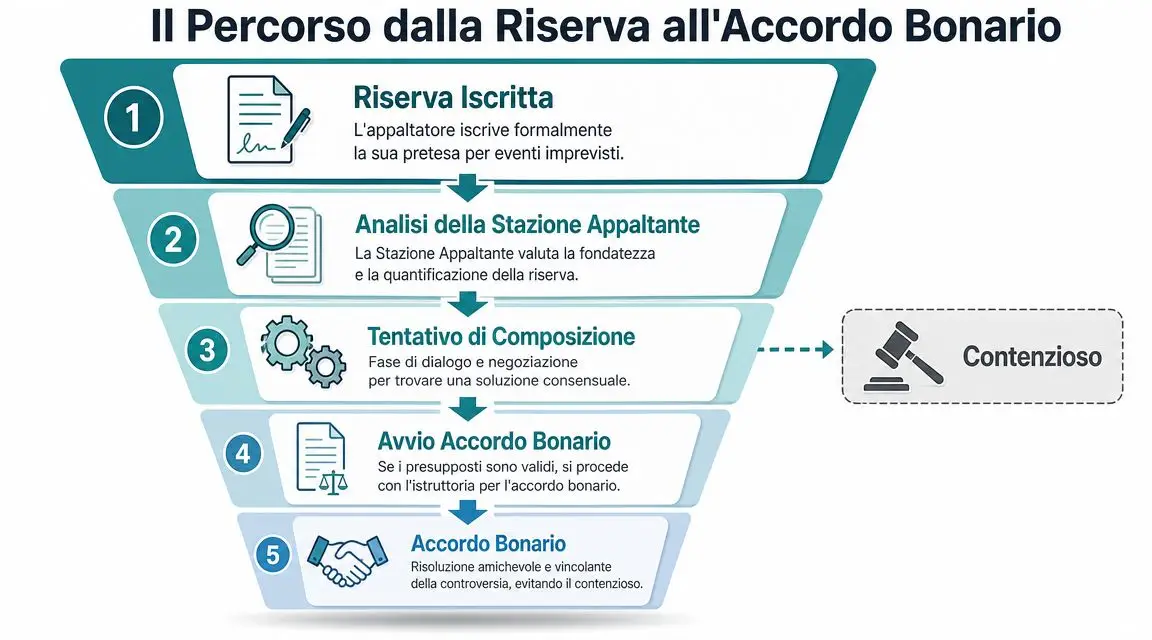
- Iscrizione nel registro: l'appaltatore formula la riserva sull'atto idoneo, indicando la contestazione e gli elementi necessari alla sua quantificazione.
- Richiamo nel sommario: quando la riserva viene quantificata o incide sul SAL, il riepilogo deve consentire di collegarla alla voce contabile e alla pagina del registro.
- Conferma nel conto finale: la posizione viene mantenuta e verificata nel passaggio conclusivo, senza introdurre una contestazione completamente nuova fuori dalla sequenza documentata.
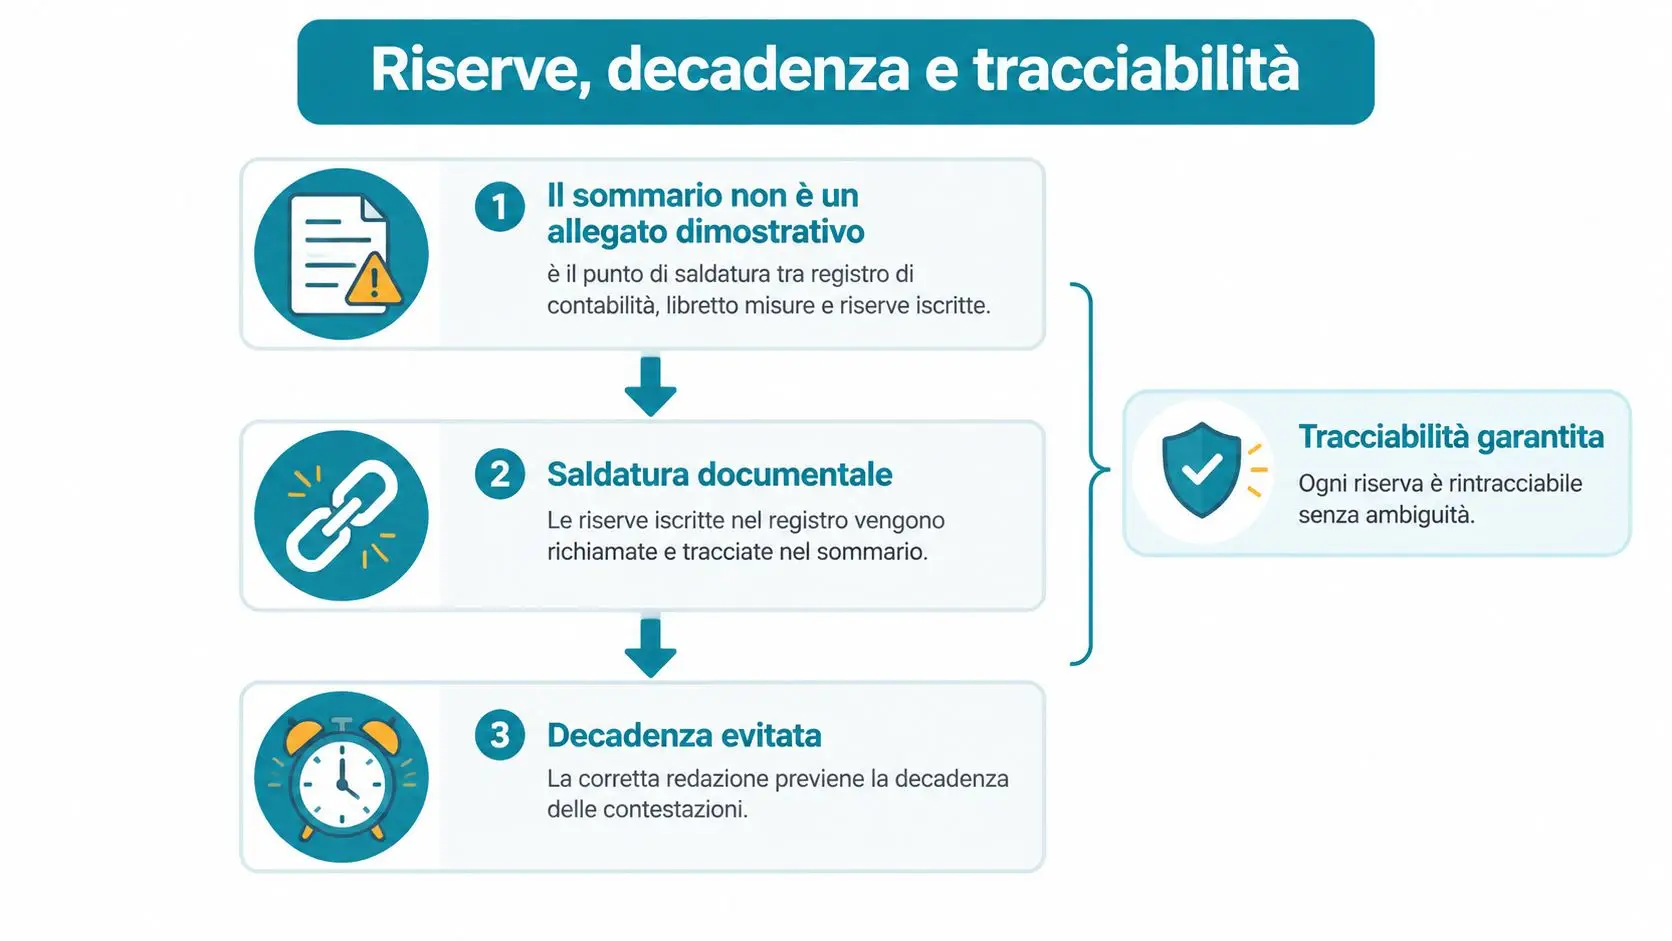
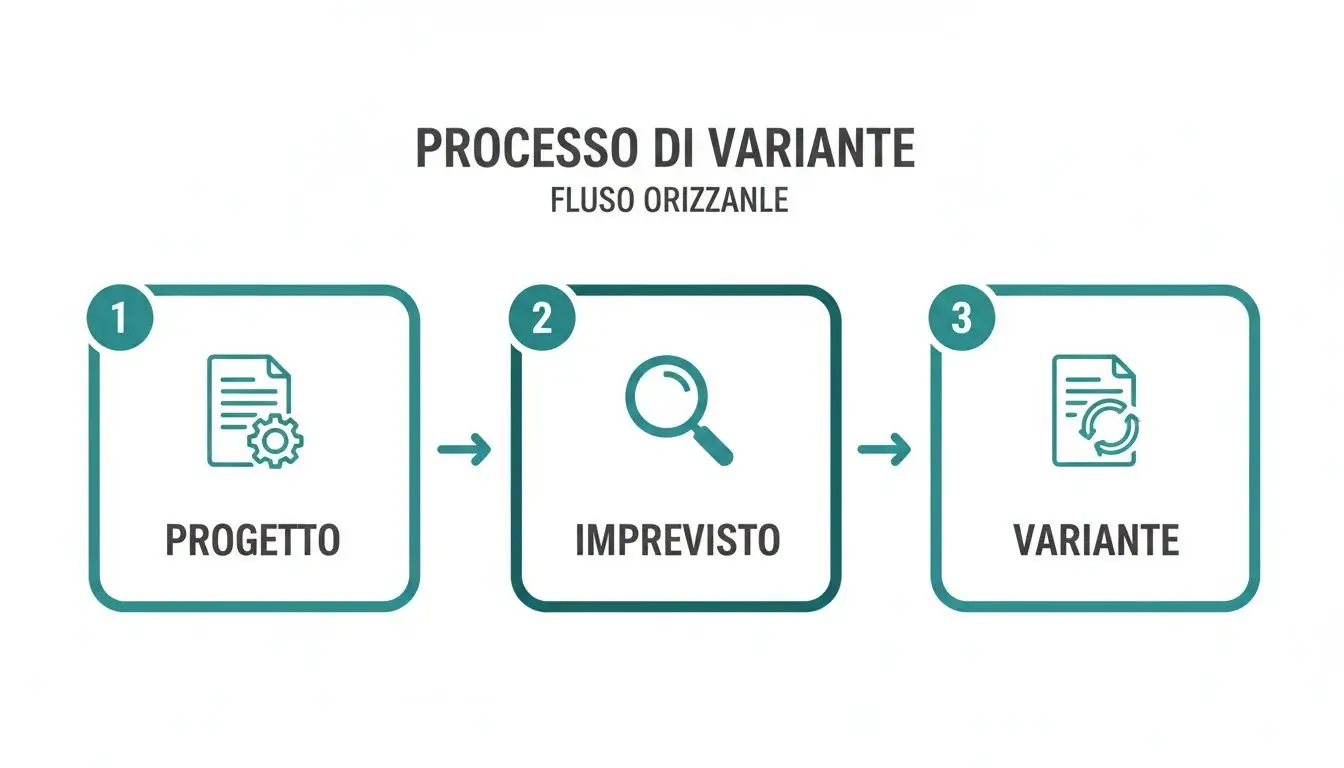
Se il registro indica una voce, il libretto ne documenta un'altra e il sommario riporta un terzo importo, la controparte può sostenere che non esista una continuità verificabile. Il rischio non riguarda soltanto il calcolo. Riguarda la tempestività, l'identificazione dell'atto e la possibilità di dimostrare che la contestazione era stata mantenuta senza modifiche sostanziali non giustificate.
Il sommario deve aiutare a trovare la riserva, non diventare il documento dal quale emerge che la riserva non è stata tracciata correttamente.
La prassi richiamata nel 2026 insiste proprio su questo punto: il registro resta il luogo decisivo per la tracciabilità delle contestazioni, mentre il sommario ha funzione riepilogativa e di controllo. Prima di chiudere un SAL, il DL e l'ufficio dell'appaltatore devono quindi verificare non soltanto che una riserva sia citata, ma che il richiamo sia coerente con il registro, con la voce economica e con il successivo conto finale.
Errori più comuni e come correggerli
Gli errori ricorrenti non nascono sempre da una formula sbagliata. Spesso derivano da una gestione documentale frammentata, da una pagina rinumerata o da una modifica fatta dopo l'emissione del certificato di pagamento. La correzione deve intervenire sulla causa tecnica, non limitarsi a cambiare il dato visualizzato.
| Errore | Sintomo in verifica | Causa tecnica | Correzione immediata |
|---|---|---|---|
| Pagine non numerate o rinumerate a posteriori | Il richiamo non coincide con il registro conservato | Aggiornamento fuori sequenza o fascicolo ricomposto | Bloccare la versione, ricostruire la cronologia e verbalizzare ogni rettifica |
| Importi lordi diversi da quelli del SAL | Il totale del sommario non coincide con il quadro di avanzamento | Arrotondamenti o formule non allineate | Ricalcolare con formule incrociate e verificare voce per voce |
| Firma digitale mancante | L'atto risulta privo della sottoscrizione richiesta | Flusso di firma interrotto o file sostituito | Ripetere la sottoscrizione sulla versione corretta, senza cancellare la traccia della precedente |
| Confusione tra somme riscosse e somme da riscuotere | Il riepilogo non distingue maturato e liquidato | Colonne o voci economiche interpretate nello stesso modo | Separare chiaramente importi maturati, liquidati e ancora da liquidare |
| Mancato rinvio al libretto | La quantità non è verificabile dalla riga del sommario | Collegamento inserito solo nel registro o omesso | Integrare il rinvio nella versione non ancora chiusa, oppure formalizzare una rettifica |
| Aggiornamento dopo il certificato di pagamento | Il sommario non coincide con l'atto già emesso | Modifica successiva non controllata | Confrontare le versioni, annullare l'errore con atto tracciato e non sovrascrivere il documento emesso |
Dove si concentra il rischio
La numerazione delle pagine è un controllo d'integrità. Una pagina aggiunta senza traccia o rinumerata dopo la firma può far dubitare dell'ordine cronologico delle annotazioni. La soluzione non consiste nel “sistemare” il PDF: bisogna ricostruire quale versione fosse valida al momento della sottoscrizione.
Gli importi richiedono un controllo indipendente. Il totale lordo del sommario deve essere confrontato con la somma delle righe e con il valore del SAL. Un foglio elettronico può aiutare, ma soltanto se le formule sono protette e se il dato di origine non viene copiato manualmente in più file.
La firma non sostituisce il controllo
Una firma digitale assente o applicata a un file diverso da quello verificato interrompe il collegamento tra contenuto e sottoscrizione. Anche la distinzione tra somme riscosse e somme da riscuotere deve restare esplicita, perché un importo maturato non equivale automaticamente a un importo già liquidato.
Infine, il rinvio al libretto va controllato prima della chiusura del SAL. Modificare il sommario dopo il certificato di pagamento senza una procedura di rettifica crea una seconda versione potenzialmente incompatibile con l'atto già emesso, esponendo il fascicolo a contestazioni in sede di collaudo o di verifica.
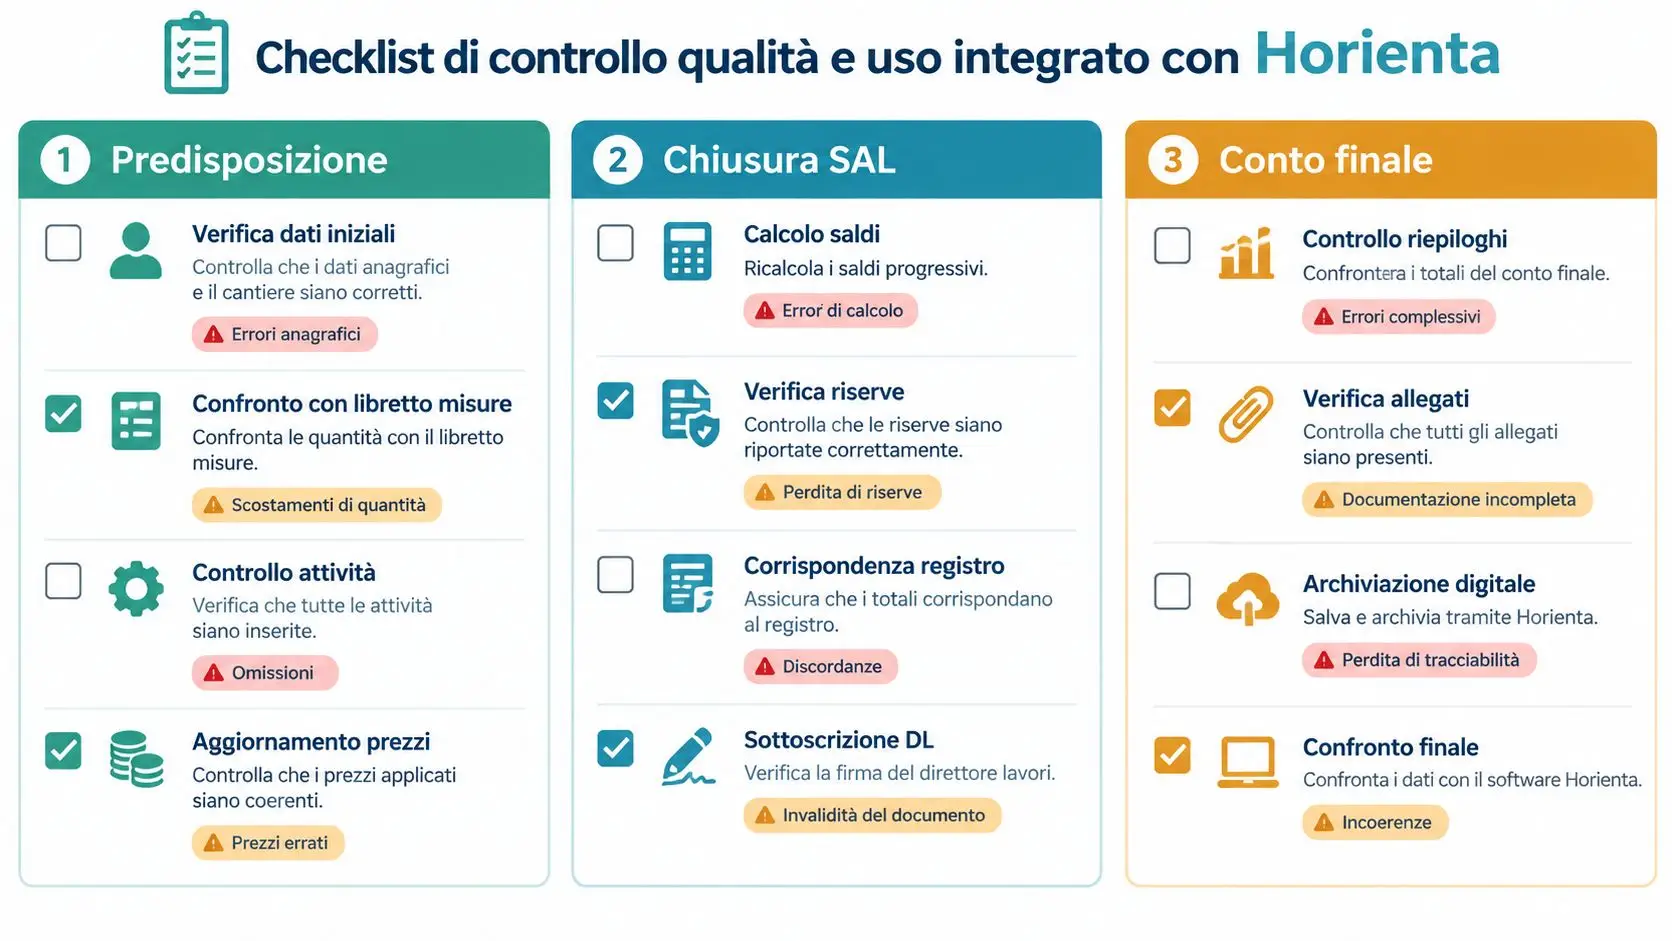
Checklist di controllo qualità e uso integrato con Horienta
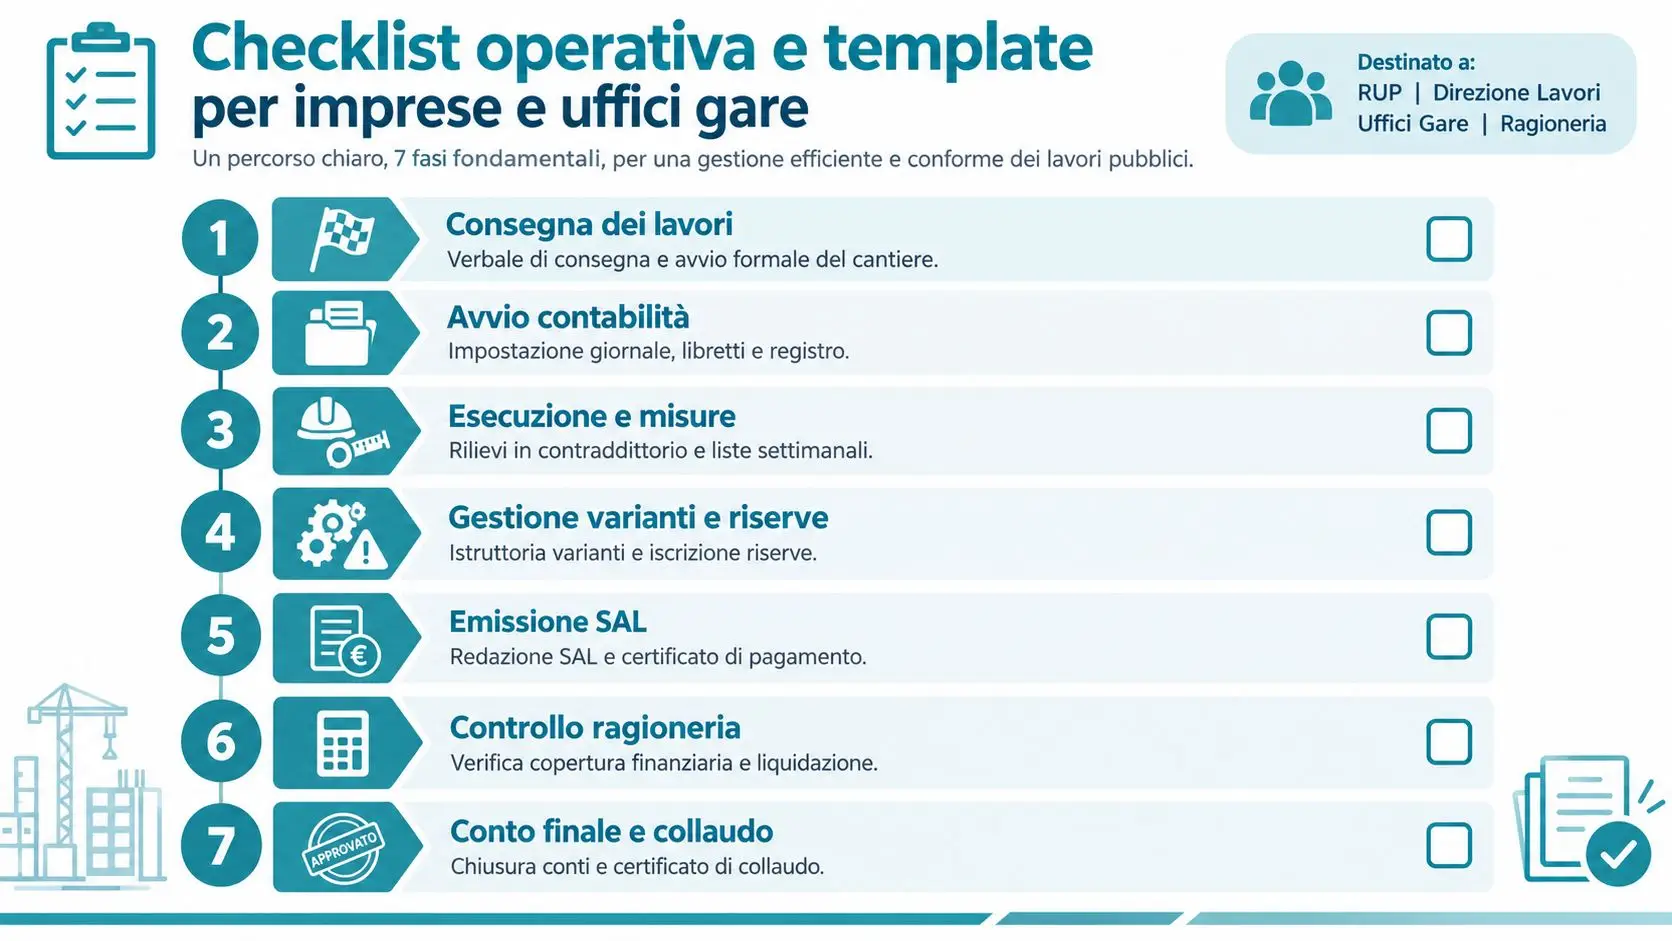
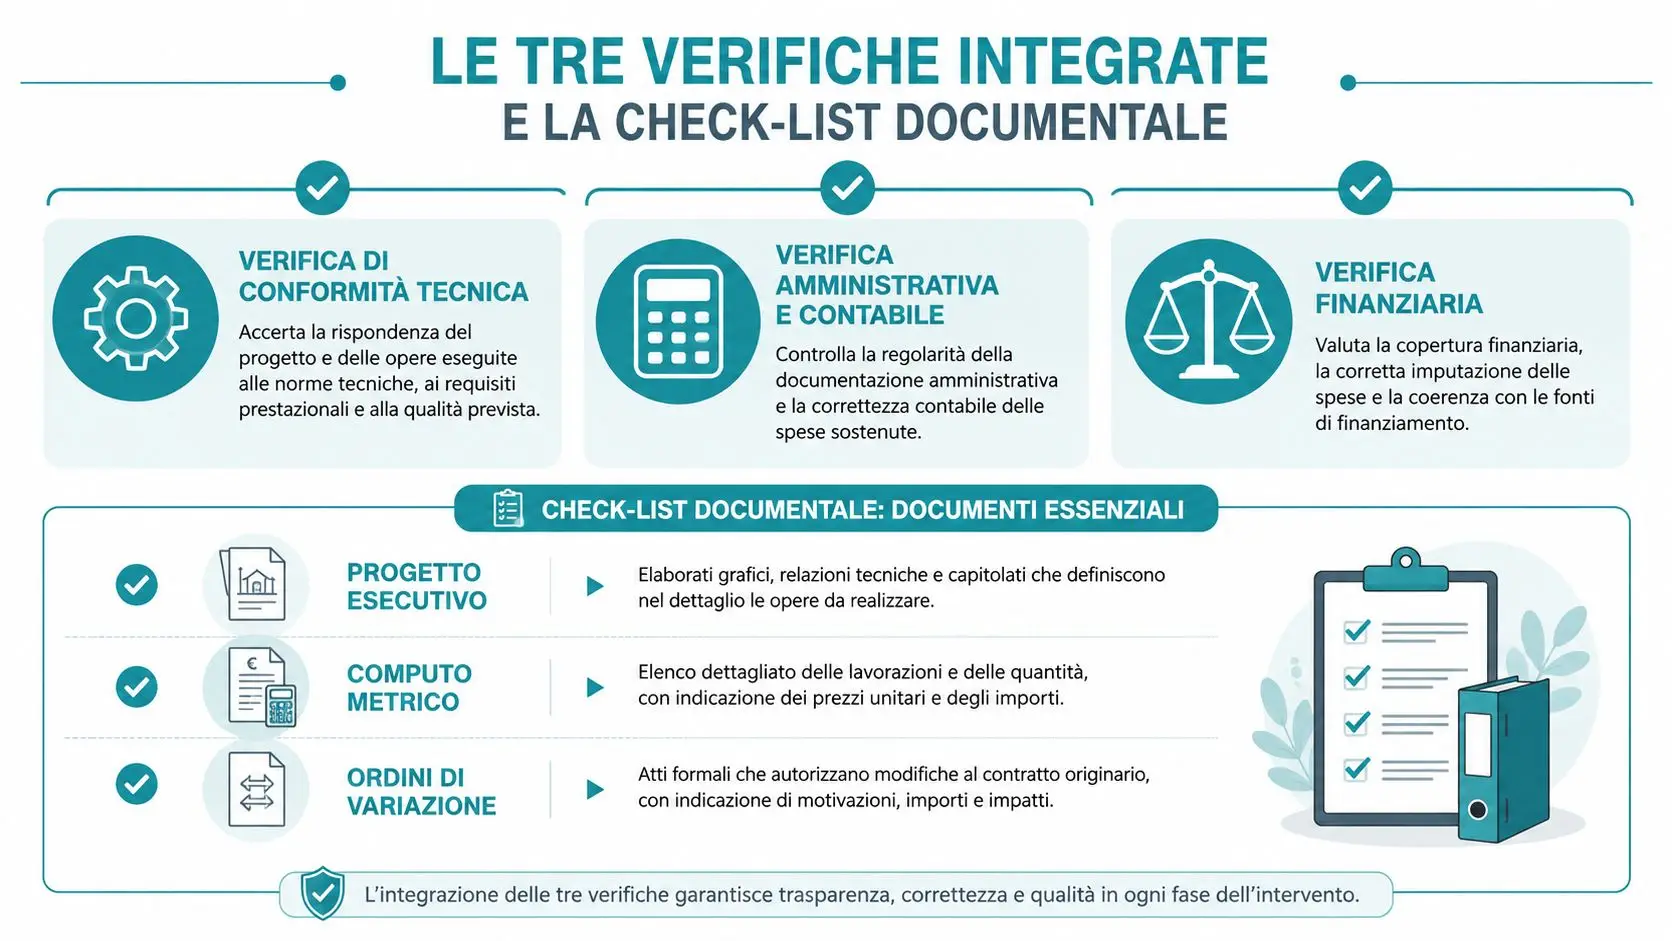
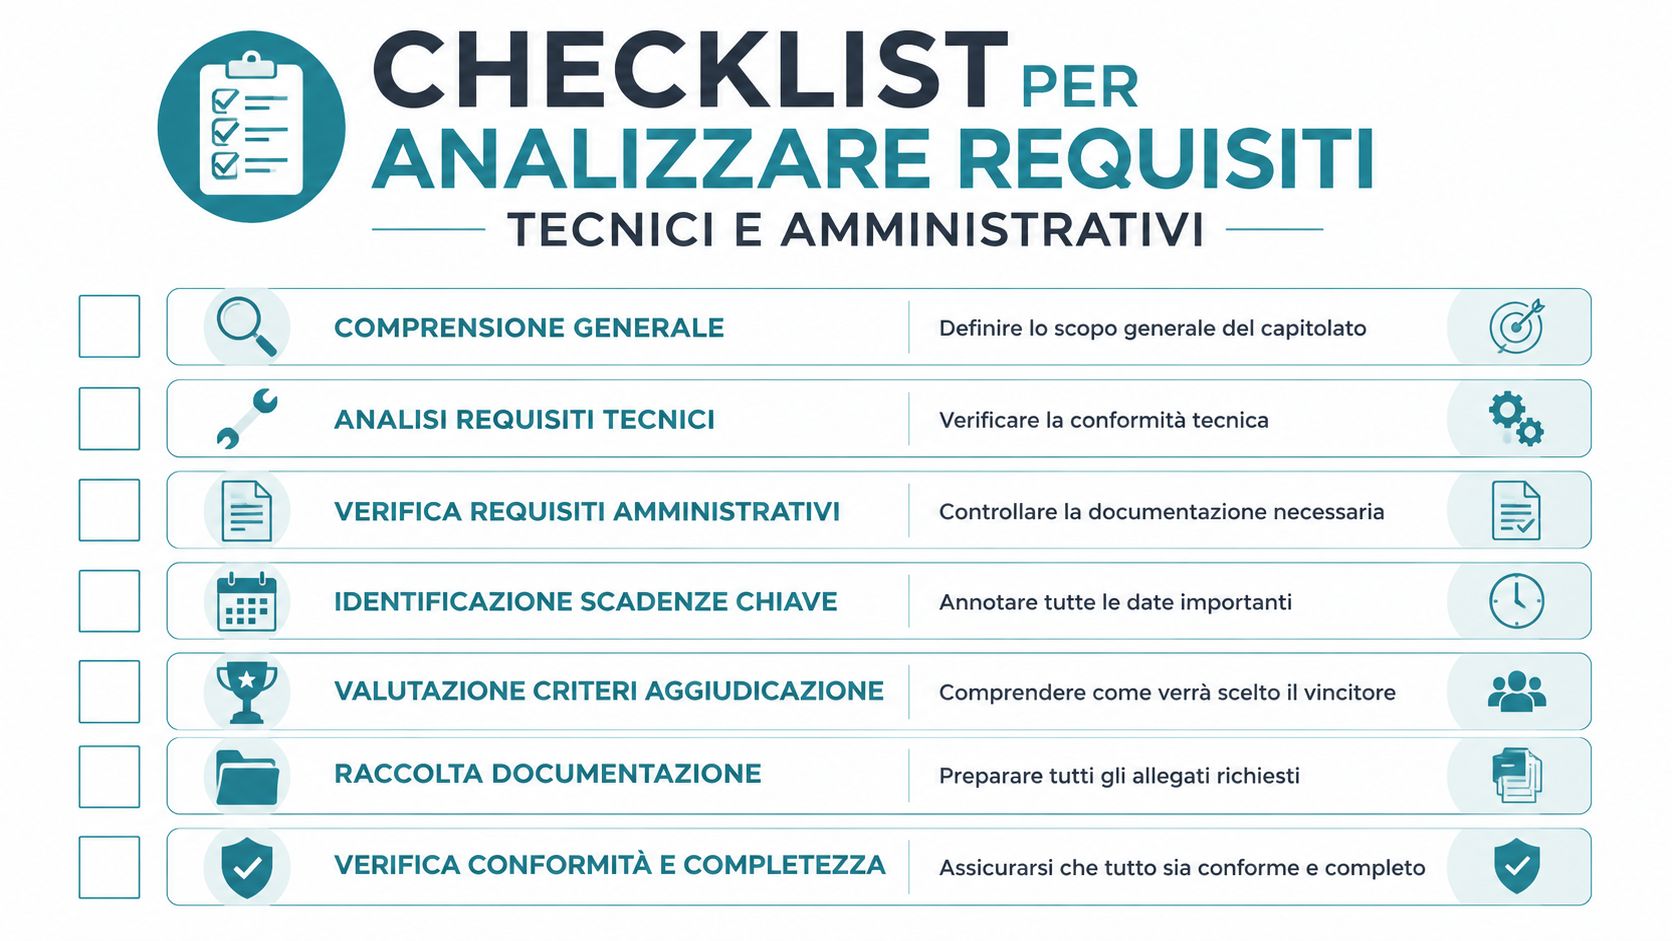
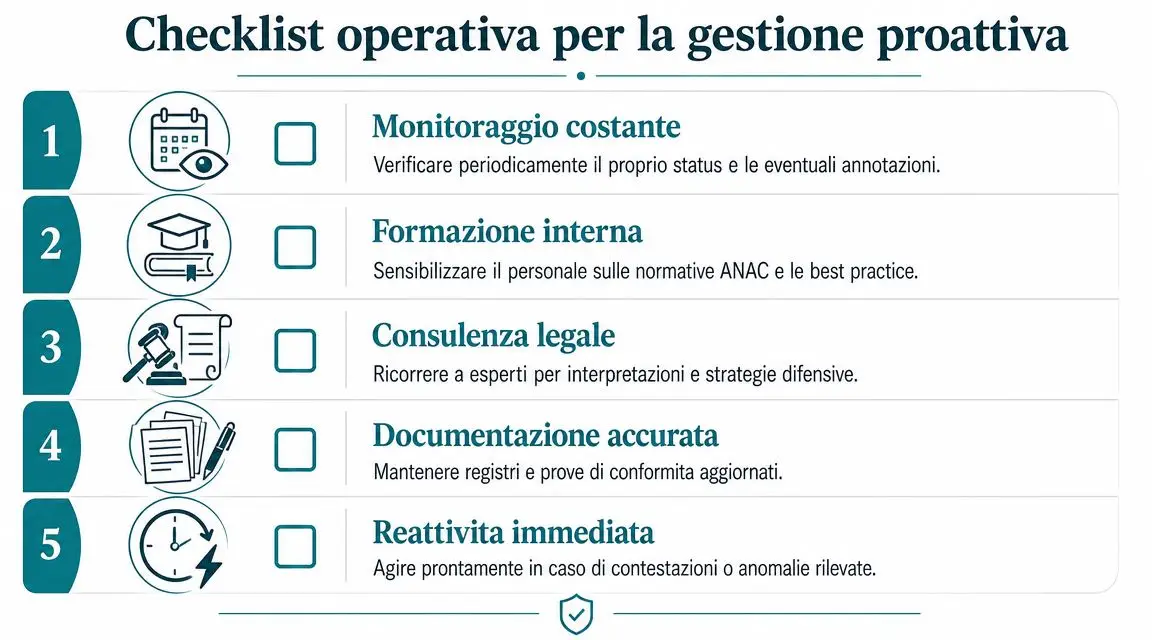
Una verifica seria può essere organizzata in tre momenti. Ogni controllo deve produrre una risposta documentabile, non un semplice segno di spunta.
Prima della chiusura
- Dati iniziali: controllare oggetto, impresa, RUP, DL e riferimento del contratto. Rischio evitato, errore anagrafico.
- Pagine: verificare numerazione e cronologia del registro. Rischio evitato, alterazione della sequenza documentale.
- Libretto: confrontare quantità e riferimenti. Rischio evitato, scostamento tra misura e riepilogo.
- Articoli: controllare che le lavorazioni contabilizzate siano tutte presenti. Rischio evitato, omissione di voci.
- Prezzi: verificare prezzi contrattuali, varianti e nuovi prezzi. Rischio evitato, valorizzazione errata.
Alla chiusura del SAL
- Saldi progressivi: ricalcolare quantità e importi. Rischio evitato, errore aritmetico.
- Totali: confrontare sommario, registro e SAL. Rischio evitato, discordanza contabile.
- Riserve: controllare iscrizione, richiamo e quantificazione. Rischio evitato, perdita di tracciabilità.
- Firme: verificare le sottoscrizioni del DL, dell'appaltatore e del RUP secondo il flusso applicabile. Rischio evitato, documento non validamente completato.
Per il conto finale
- Riepiloghi: confrontare i totali progressivi con il conto finale. Rischio evitato, errore cumulativo.
- Allegati: controllare registro, libretti, SAL, certificati e riserve. Rischio evitato, fascicolo incompleto.
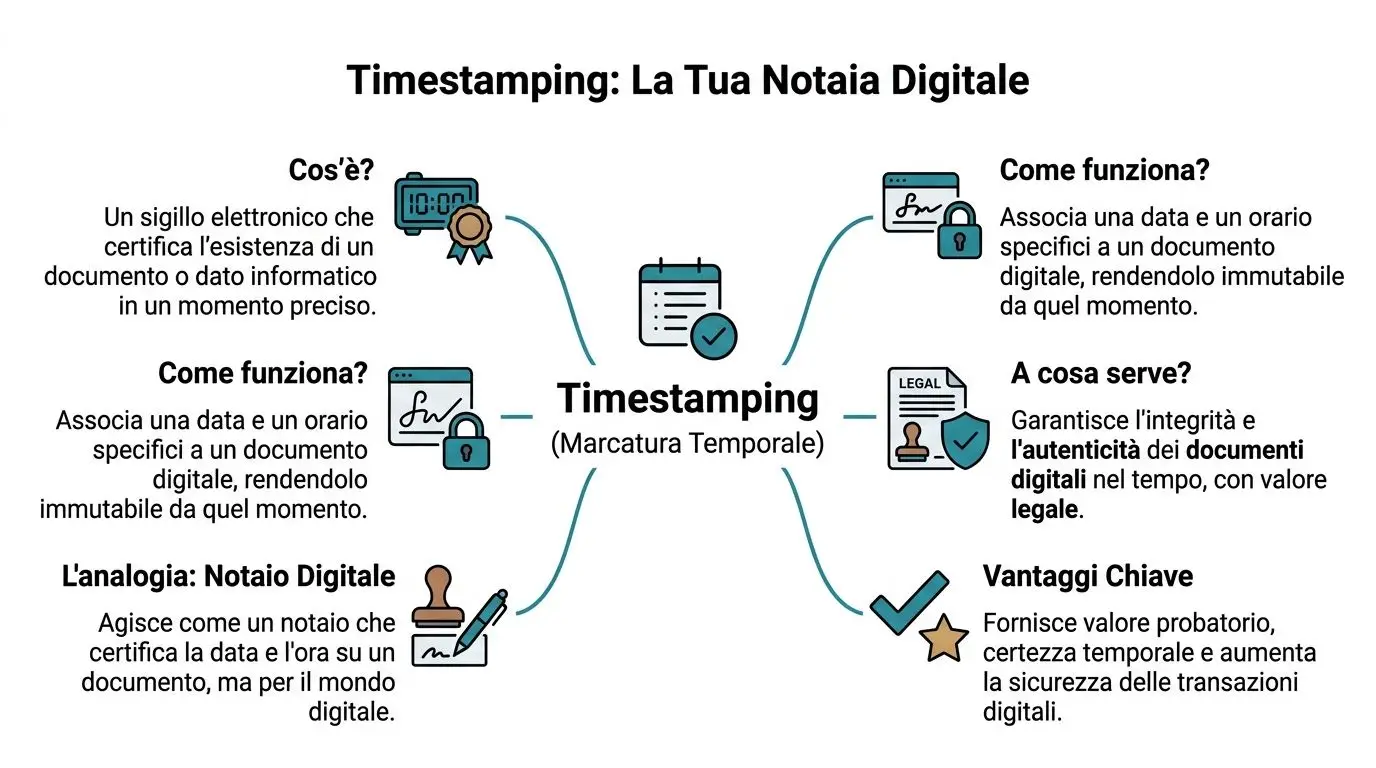
- Archiviazione: salvare la versione sottoscritta con data e marcatura temporale secondo le procedure adottate. Rischio evitato, perdita della cronologia.
- Confronto finale: verificare che i dati del sistema gestionale coincidano con gli atti ufficiali. Rischio evitato, incoerenza tra piattaforma e fascicolo.
La digitalizzazione funziona quando evita la duplicazione dei dati, non quando aggiunge un altro archivio. Un ambiente strutturato può collegare SAL, scadenze, documenti e contestazioni, mantenendo l'operatore vicino alla fonte contabile. Per chi gestisce flussi amministrativi più ampi, anche una risorsa tecnica come integra Shopify con Danea mostra quanto sia importante far dialogare sistemi diversi senza perdere la coerenza dei dati.
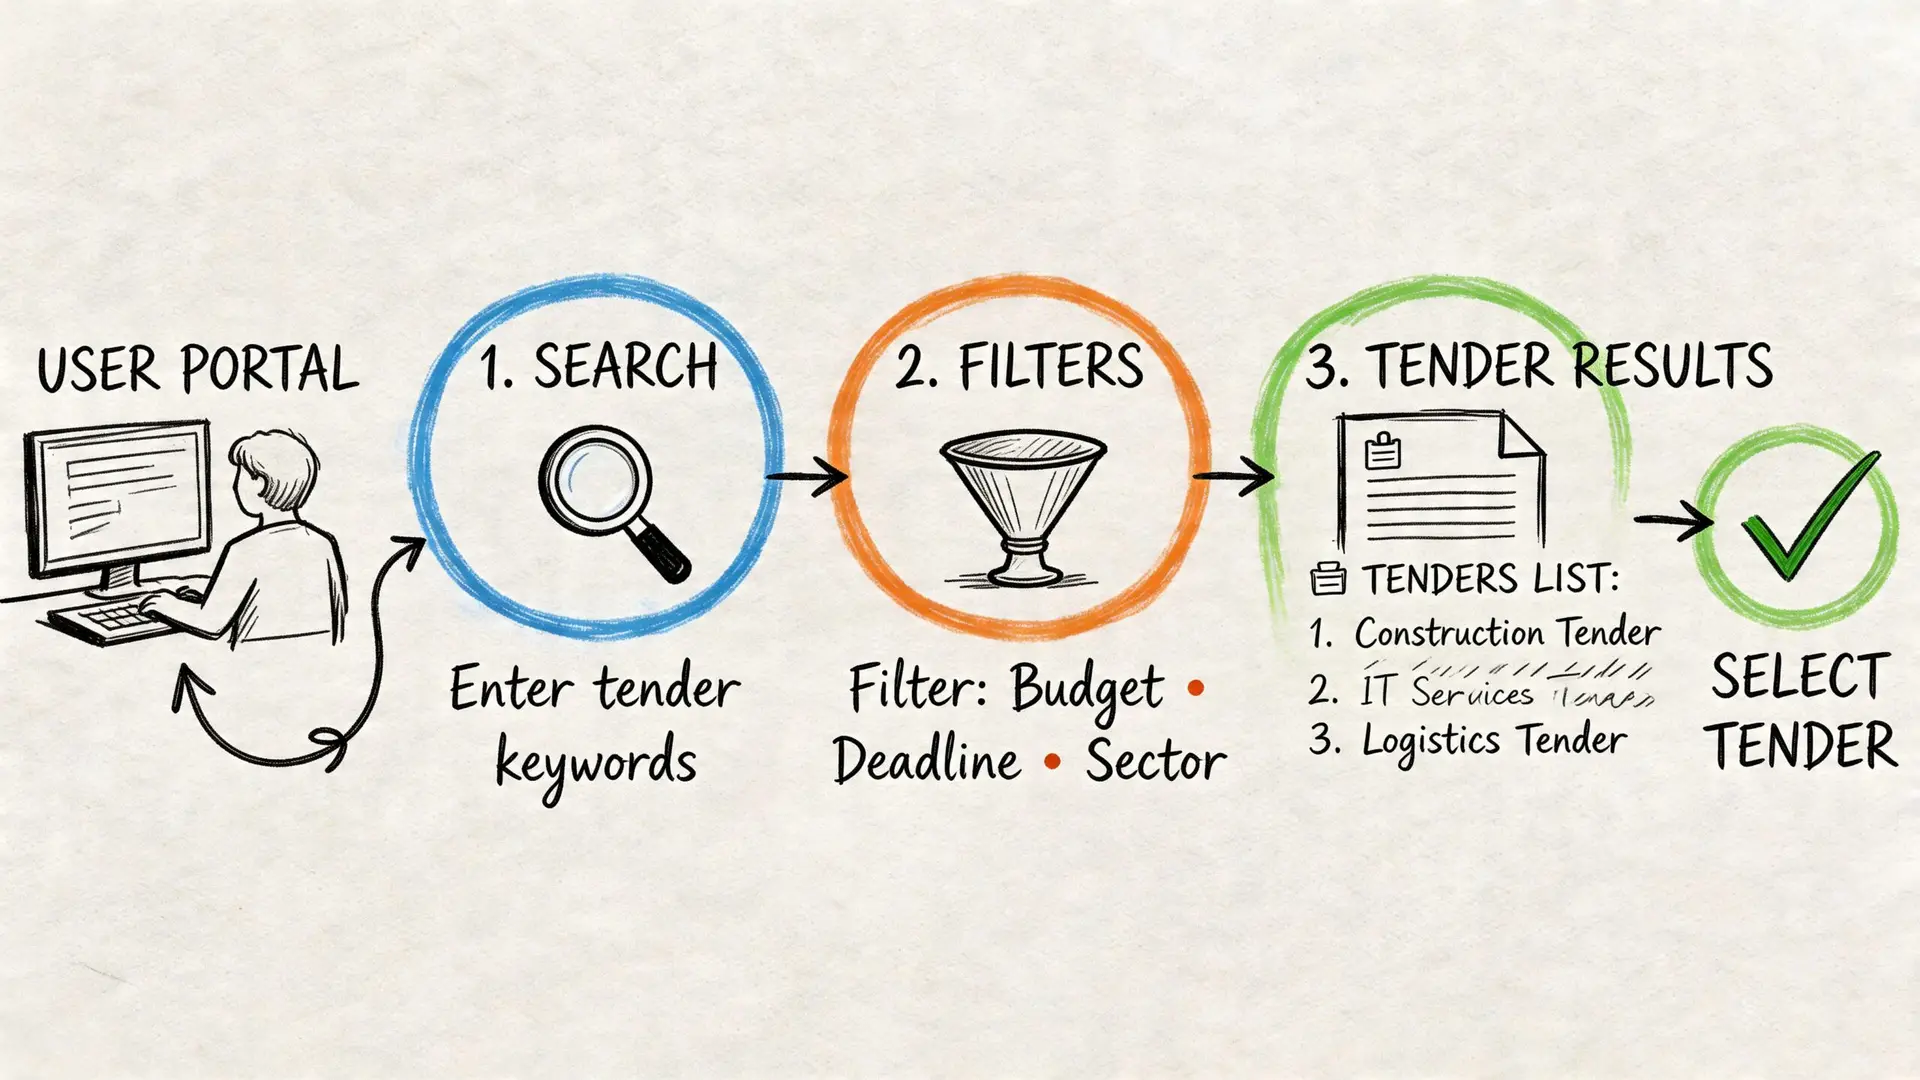
Horienta può essere inserita in questo processo come piattaforma per il monitoraggio di gare e contratti pubblici, con funzioni dedicate alla consultazione delle opportunità e al controllo delle principali fasi contrattuali. Il collegamento con una gestione documentale ordinata è descritto anche nelle soluzioni e nei servizi per il settore. Il sommario resta l'atto contabile da verificare, mentre il sistema digitale può aiutare l'ufficio a organizzare scadenze, fascicoli e passaggi di controllo senza affidarsi a file isolati.
Se vuoi ridurre il rischio di disallineamenti tra registro, SAL, riserve e scadenze contrattuali, visita Horienta e valuta come organizzare in un unico flusso il monitoraggio delle gare e dell'esecuzione. Porta nel sistema i riferimenti del tuo prossimo appalto e usali per costruire un fascicolo più ordinato, verificabile e pronto per i controlli.