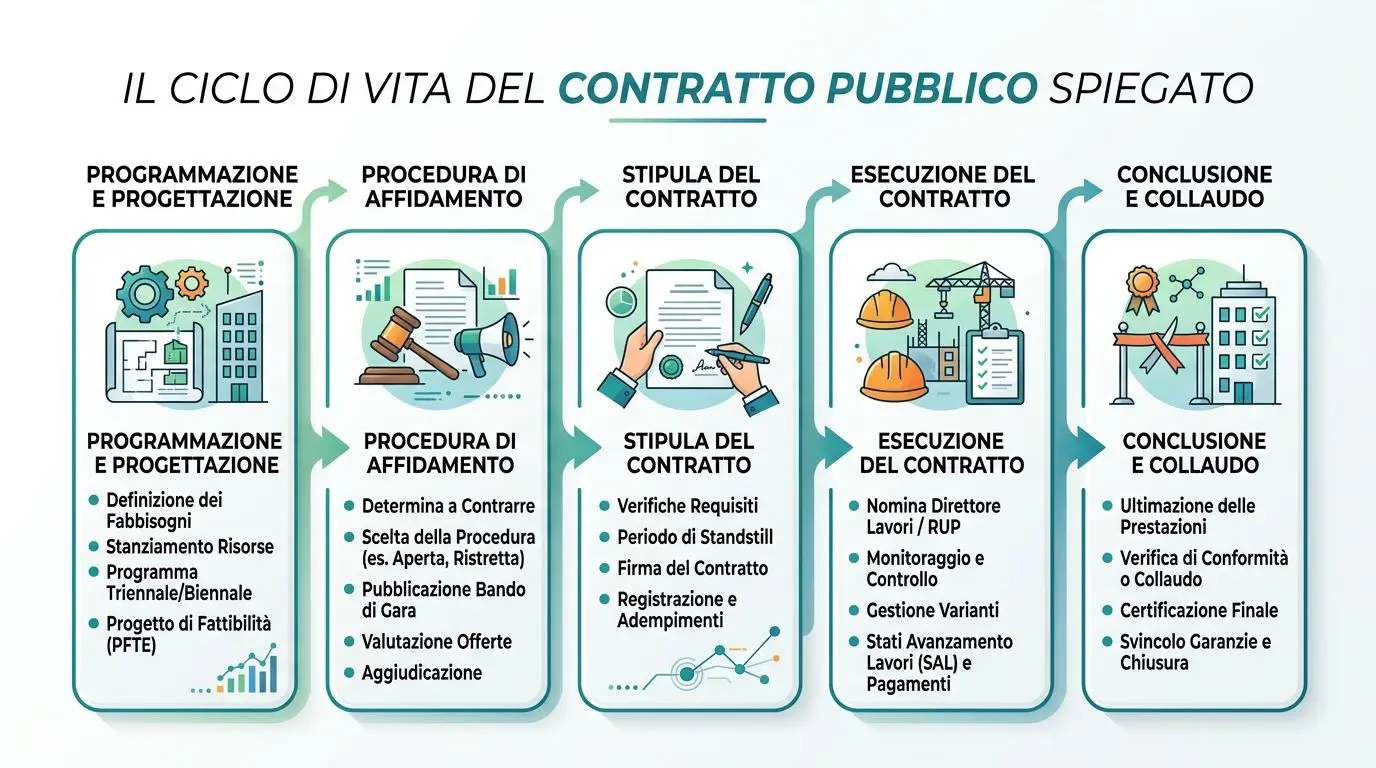
Il direttore dei lavori sta chiudendo il primo Stato di Avanzamento Lavori, l'amministratore dell'impresa attende l'acconto e la stazione appaltante deve trasformare le misure di cantiere in un pagamento autorizzato. In quel momento, una quantità rilevata male, un prezzo unitario non aggiornato o una firma mancante non sono semplici imperfezioni documentali. Possono bloccare il passaggio dal lavoro eseguito alla liquidità disponibile.
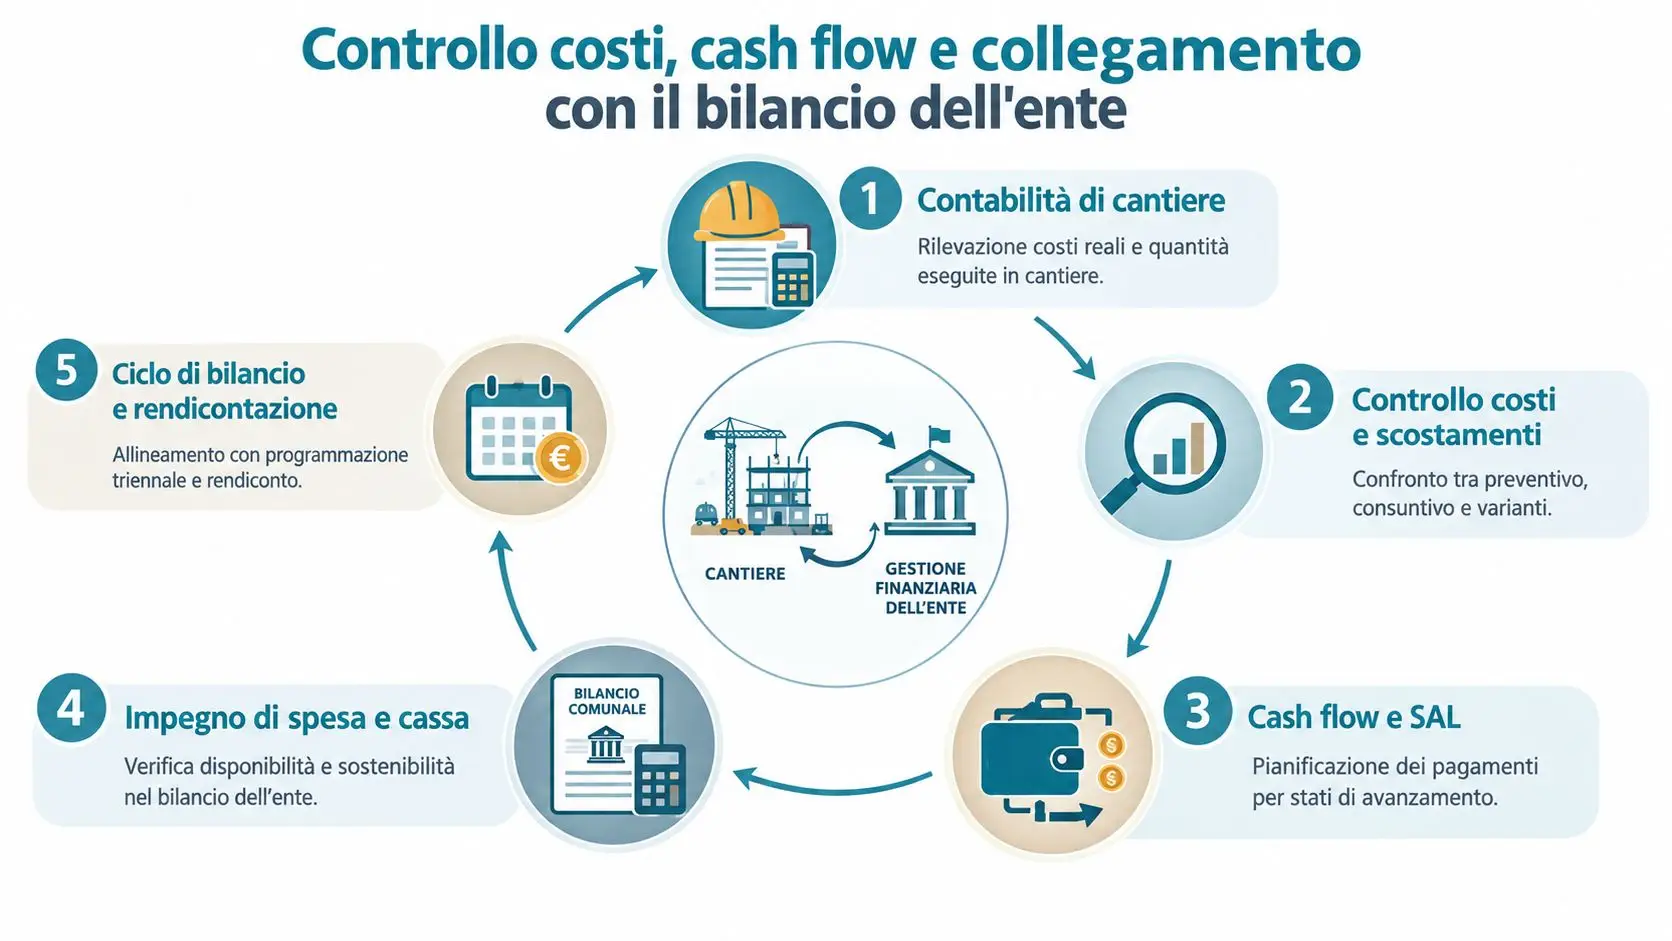
Il SAL collega infatti tre dimensioni che spesso vengono gestite separatamente: l'avanzamento fisico dell'opera, la contabilità contrattuale e il flusso di cassa dell'appaltatore. Capire come funziona significa sapere non solo come redigere un documento, ma anche come prevenire contestazioni, ritardi e disallineamenti finanziari.
Cos'è lo Stato Avanzamento Lavori e perché conta
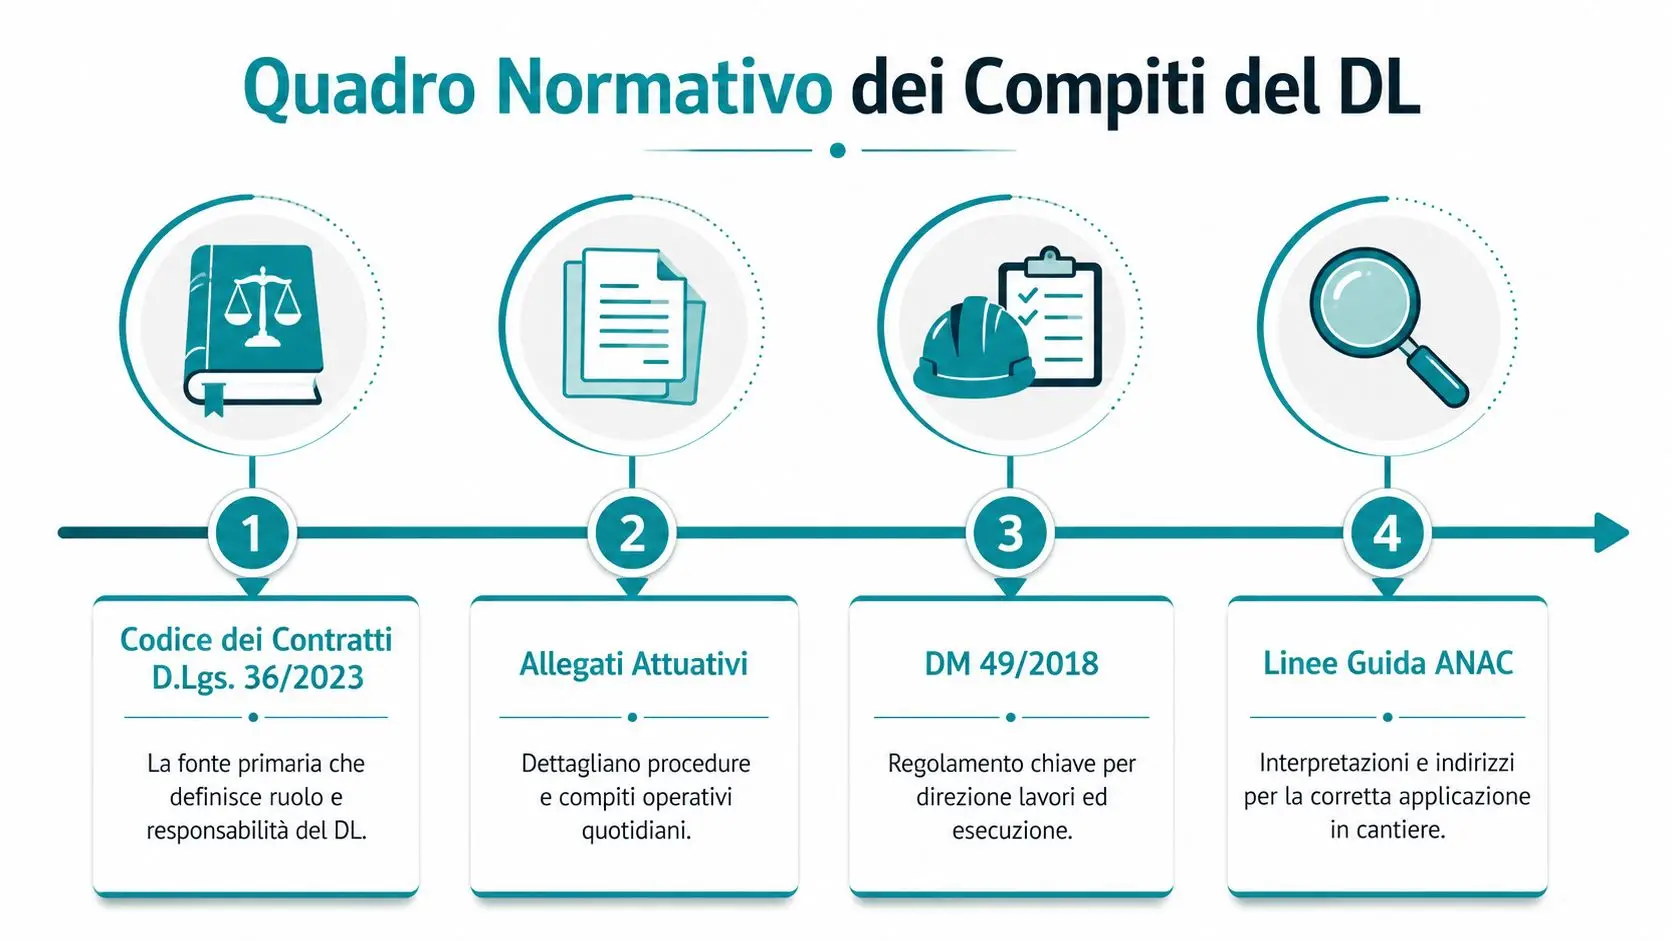
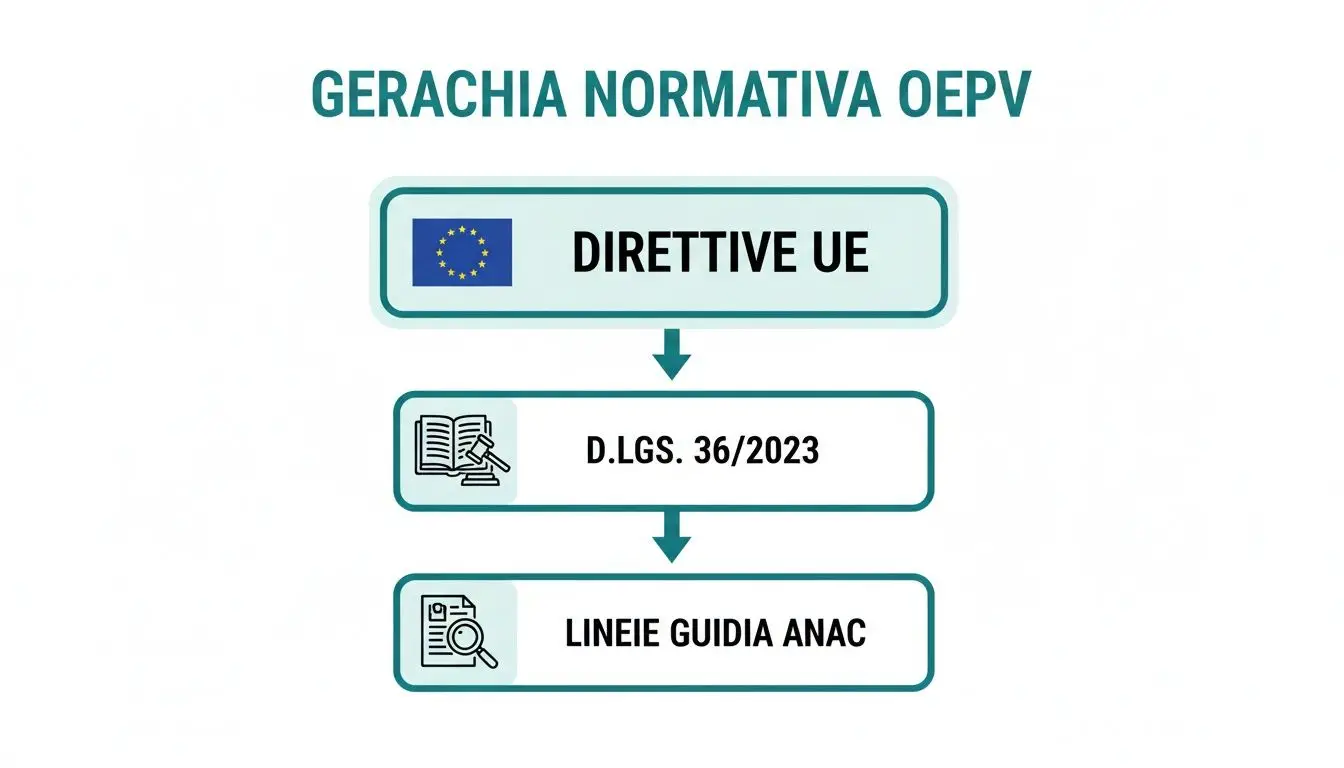
Lo Stato di Avanzamento Lavori, spesso indicato semplicemente come SAL, è il documento contabile che certifica quantità e qualità delle lavorazioni eseguite fino a una determinata data. Nel quadro degli appalti pubblici italiani, il Codice dei contratti pubblici, D.Lgs. 36/2023, lo considera tra gli atti della contabilità dei lavori, secondo la ricostruzione operativa proposta dalla guida alla contabilità dei lavori e al SAL.
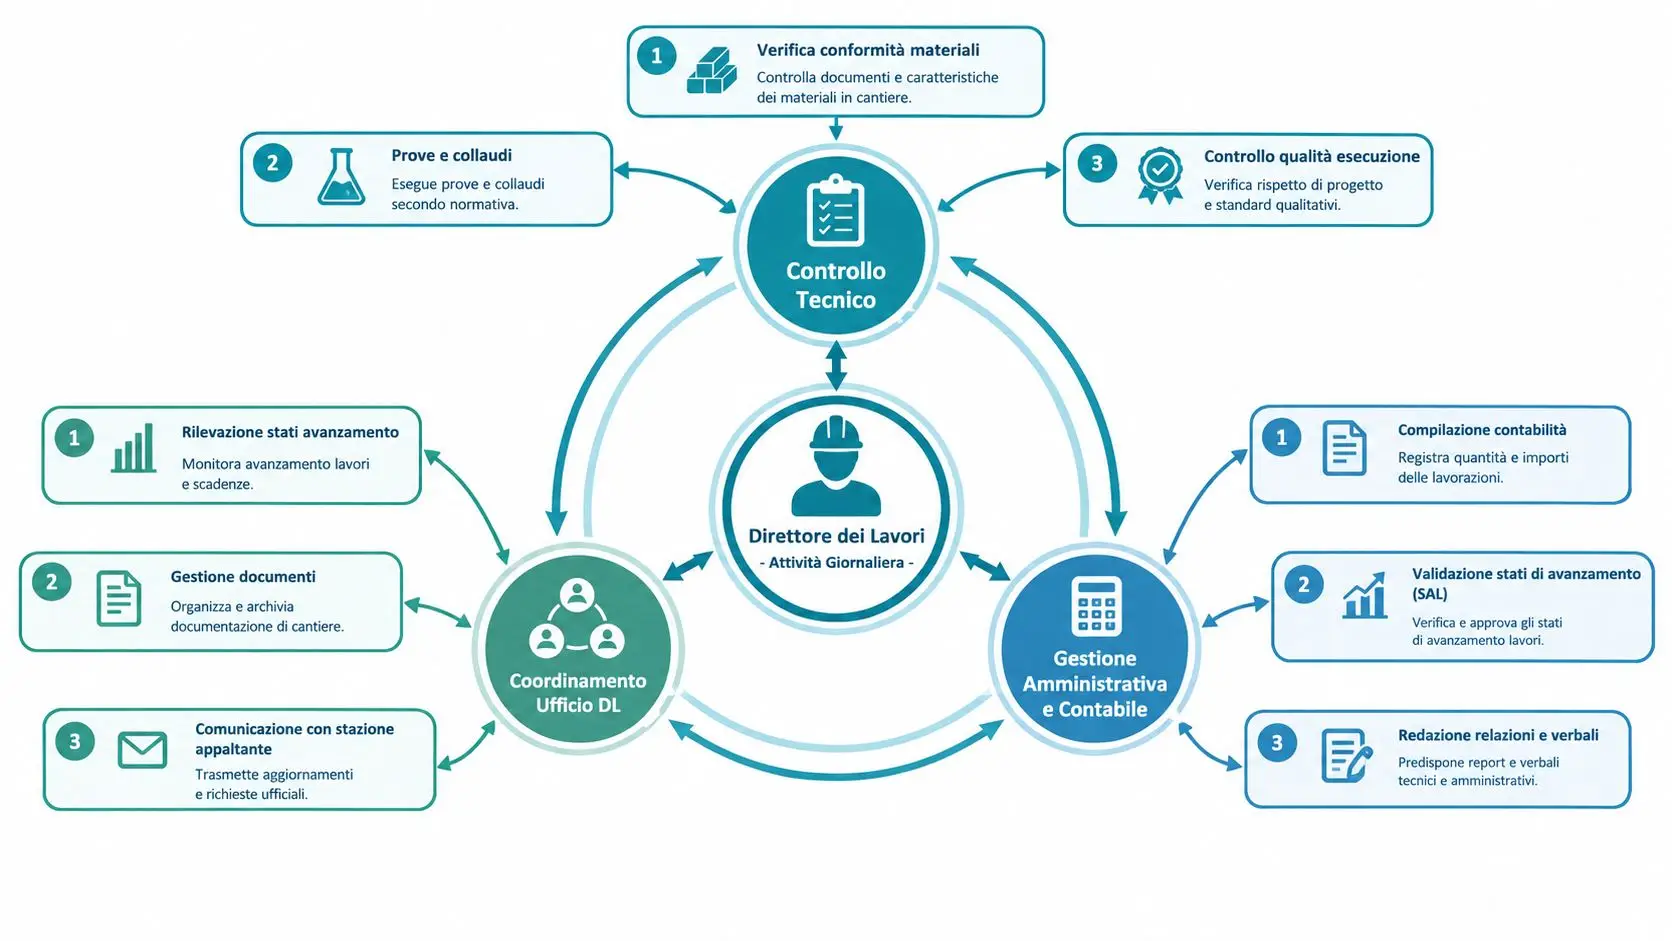
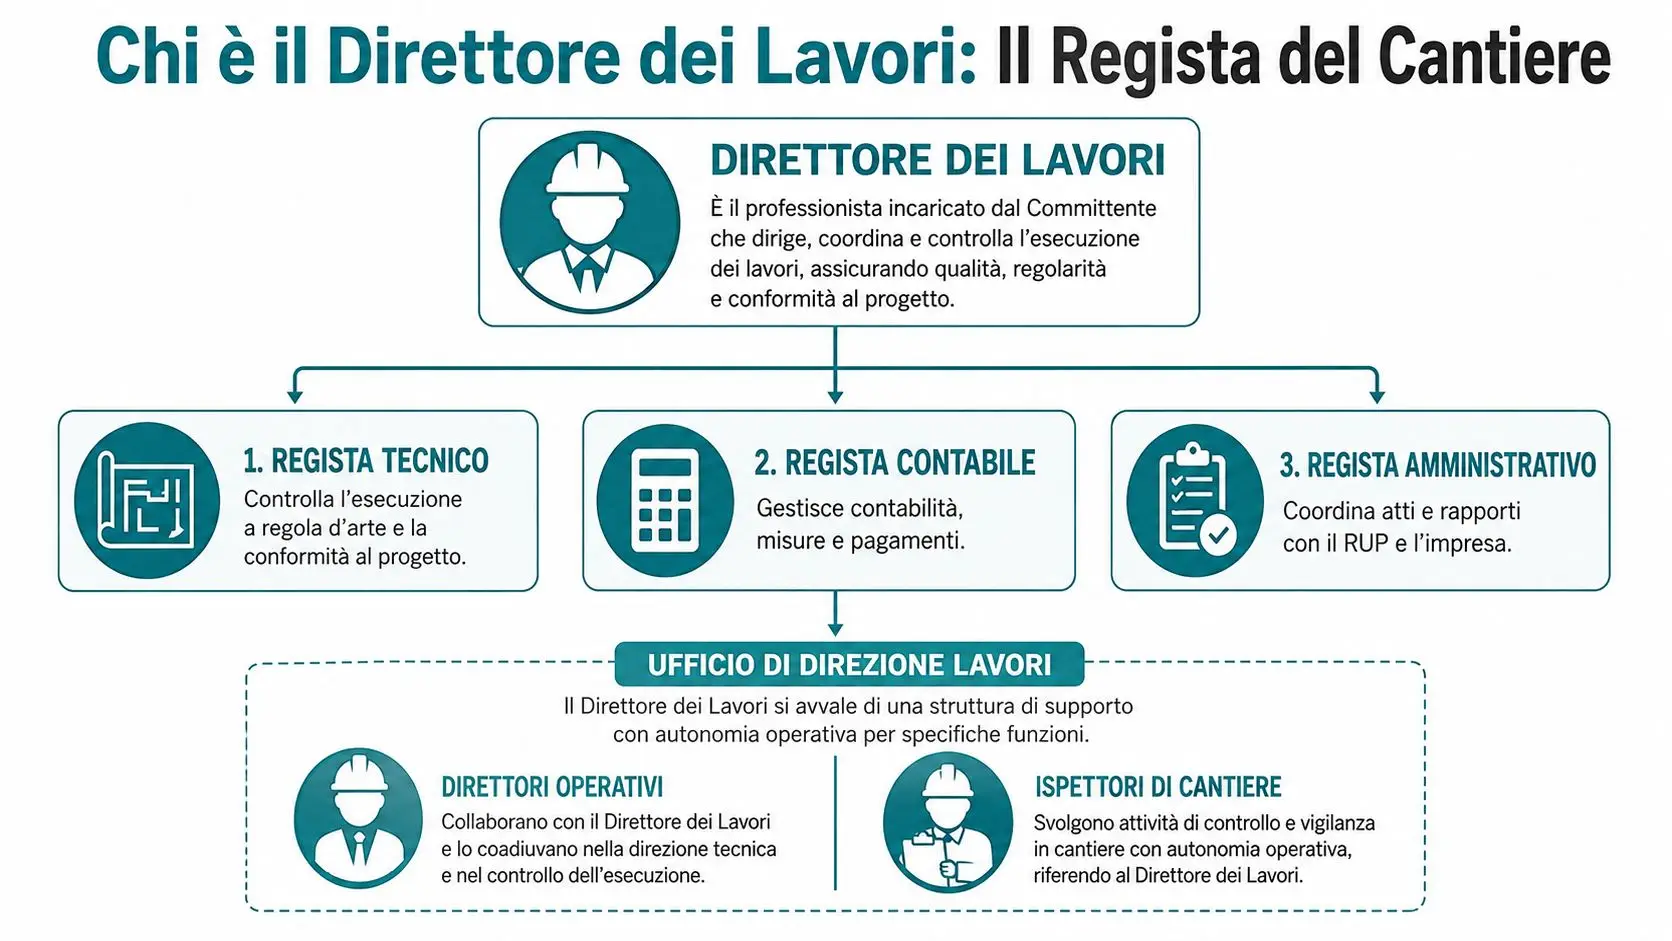
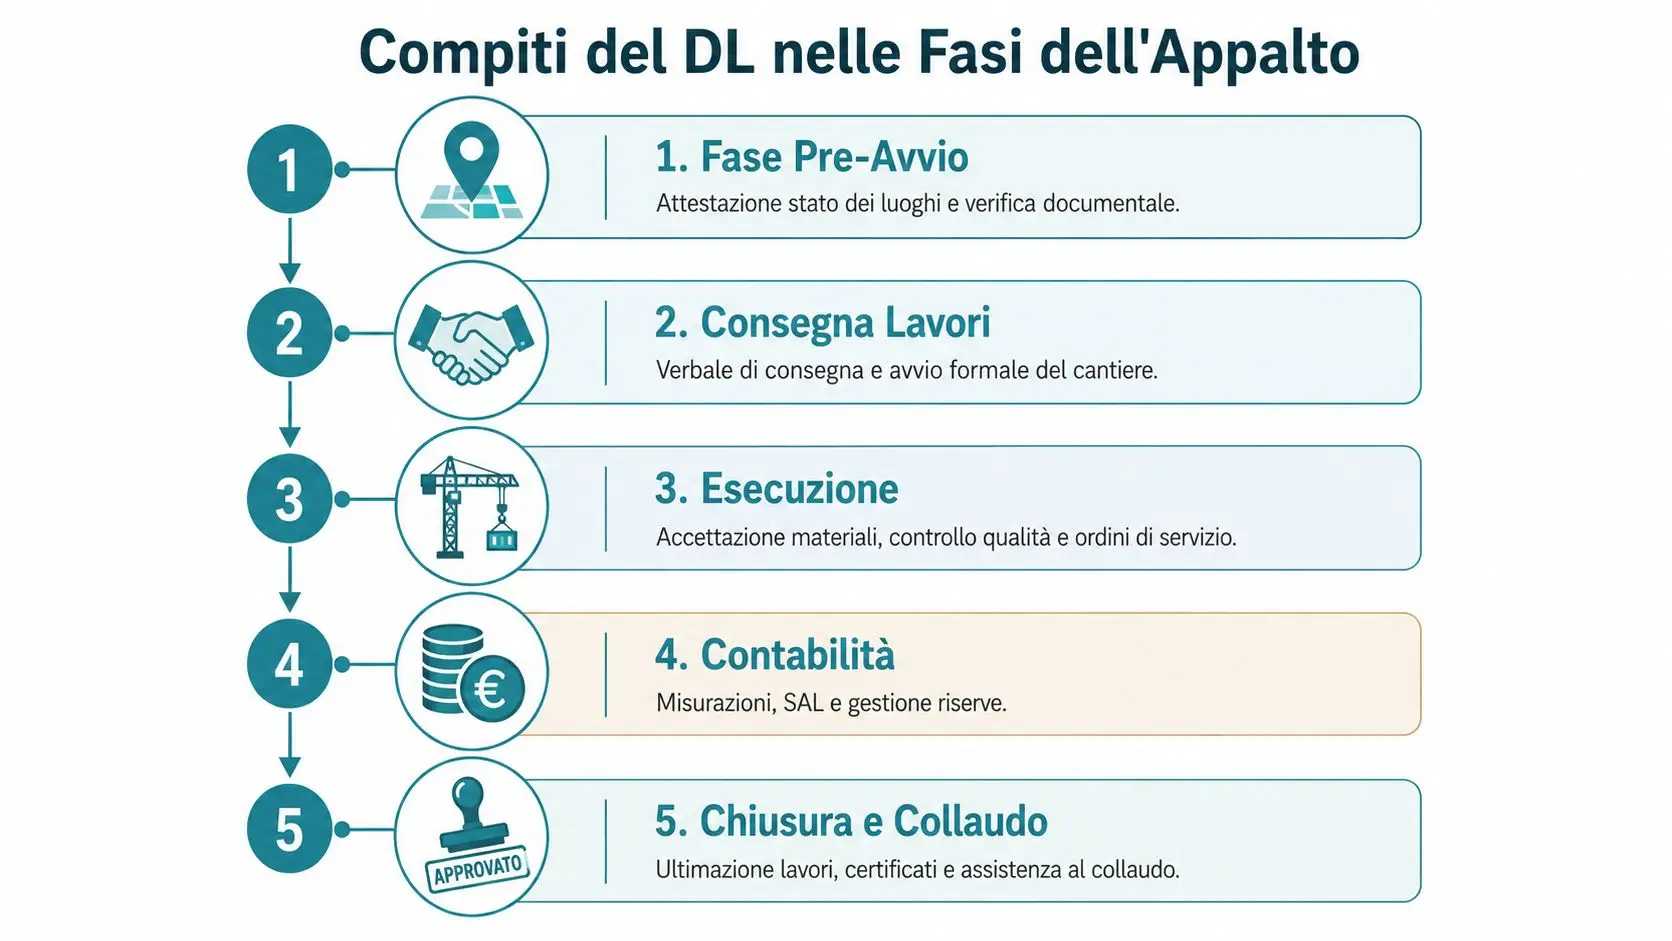
Il direttore dei lavori parte dalle opere realmente eseguite, le misura secondo le regole contrattuali e le valorizza con i prezzi dell'elenco. Il risultato non è una semplice fotografia tecnica. È la base per determinare il corrispettivo maturato, sottrarre gli acconti già riconosciuti e individuare l'importo della nuova rata da liquidare.
Il SAL come passaggio tra cantiere e pagamento
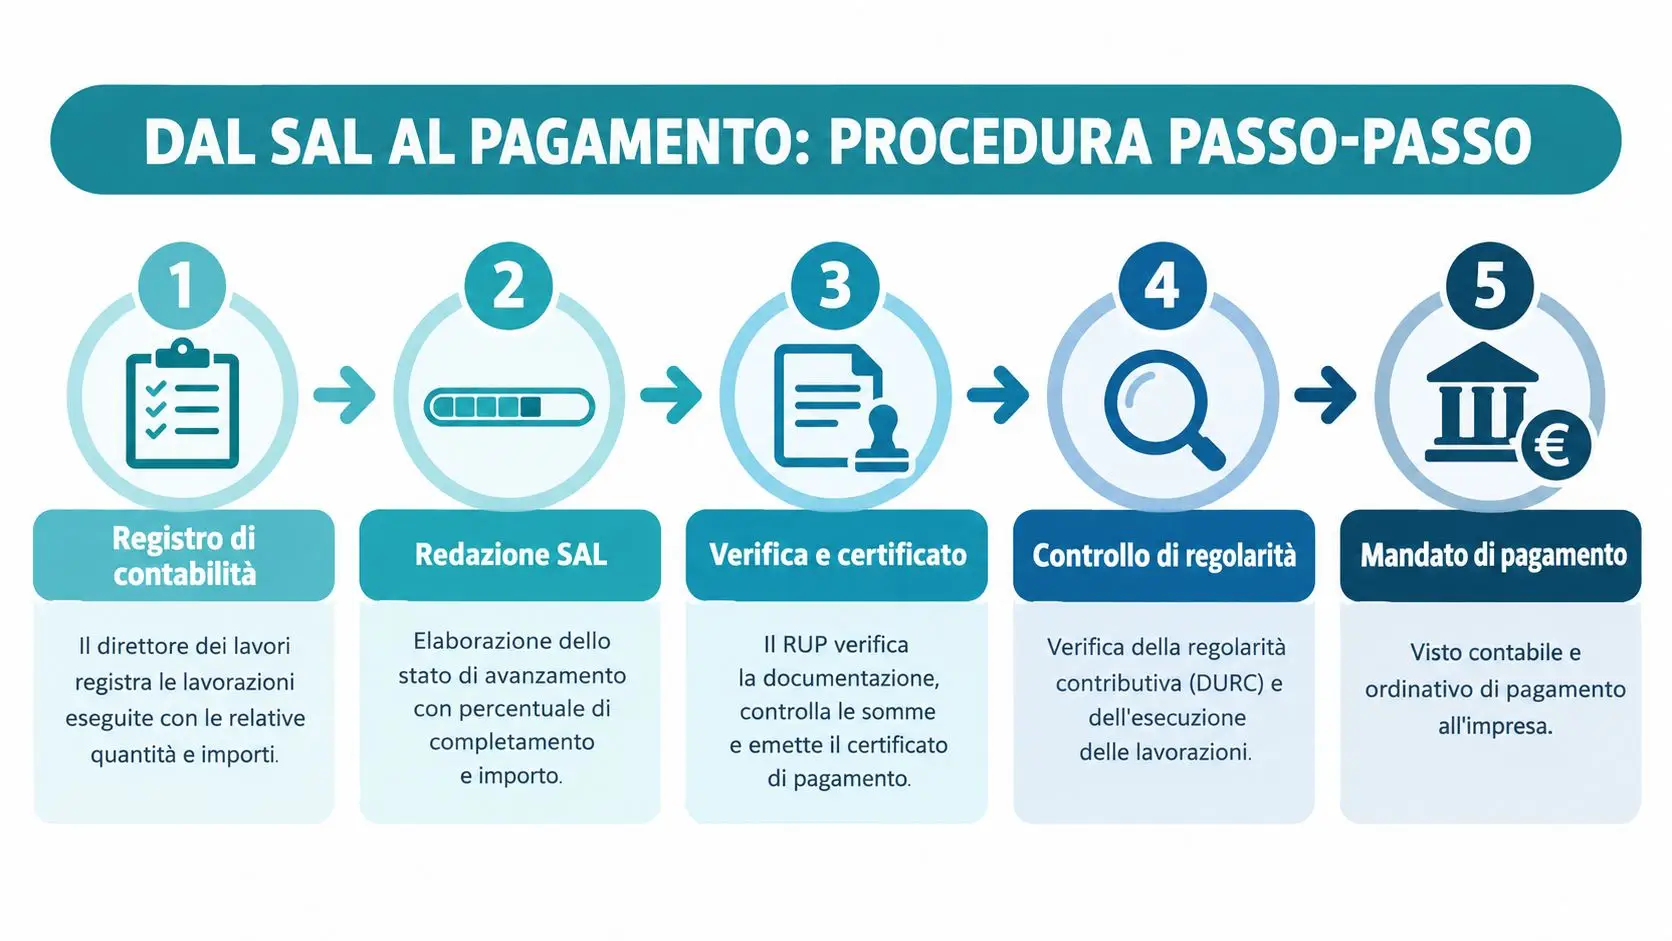
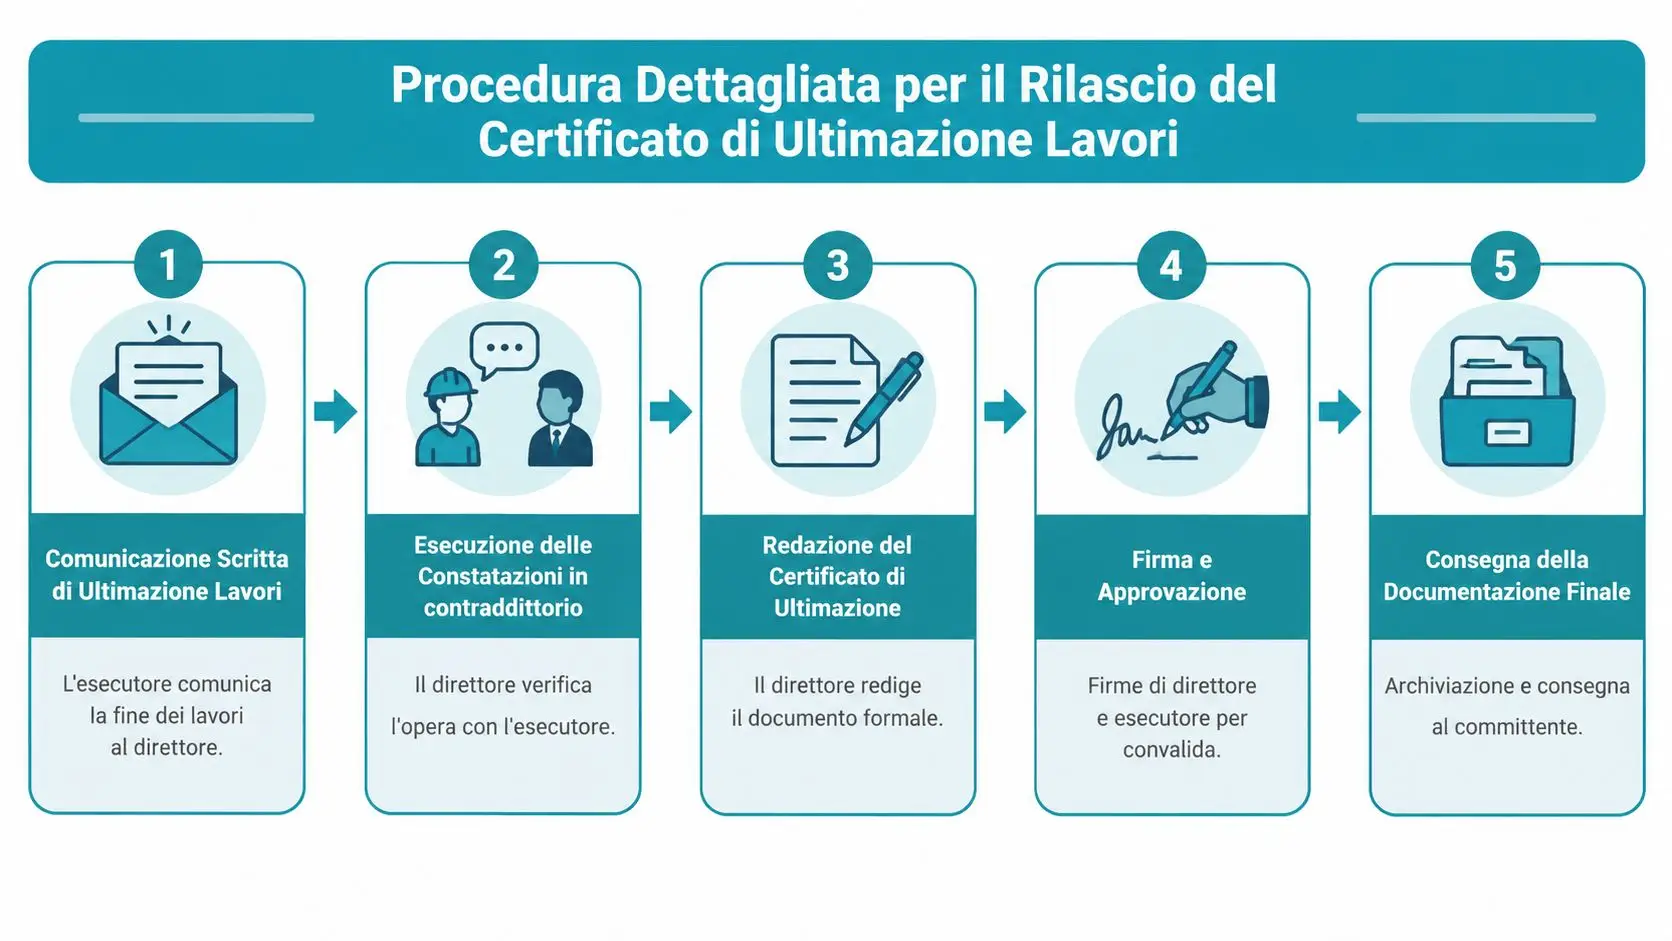
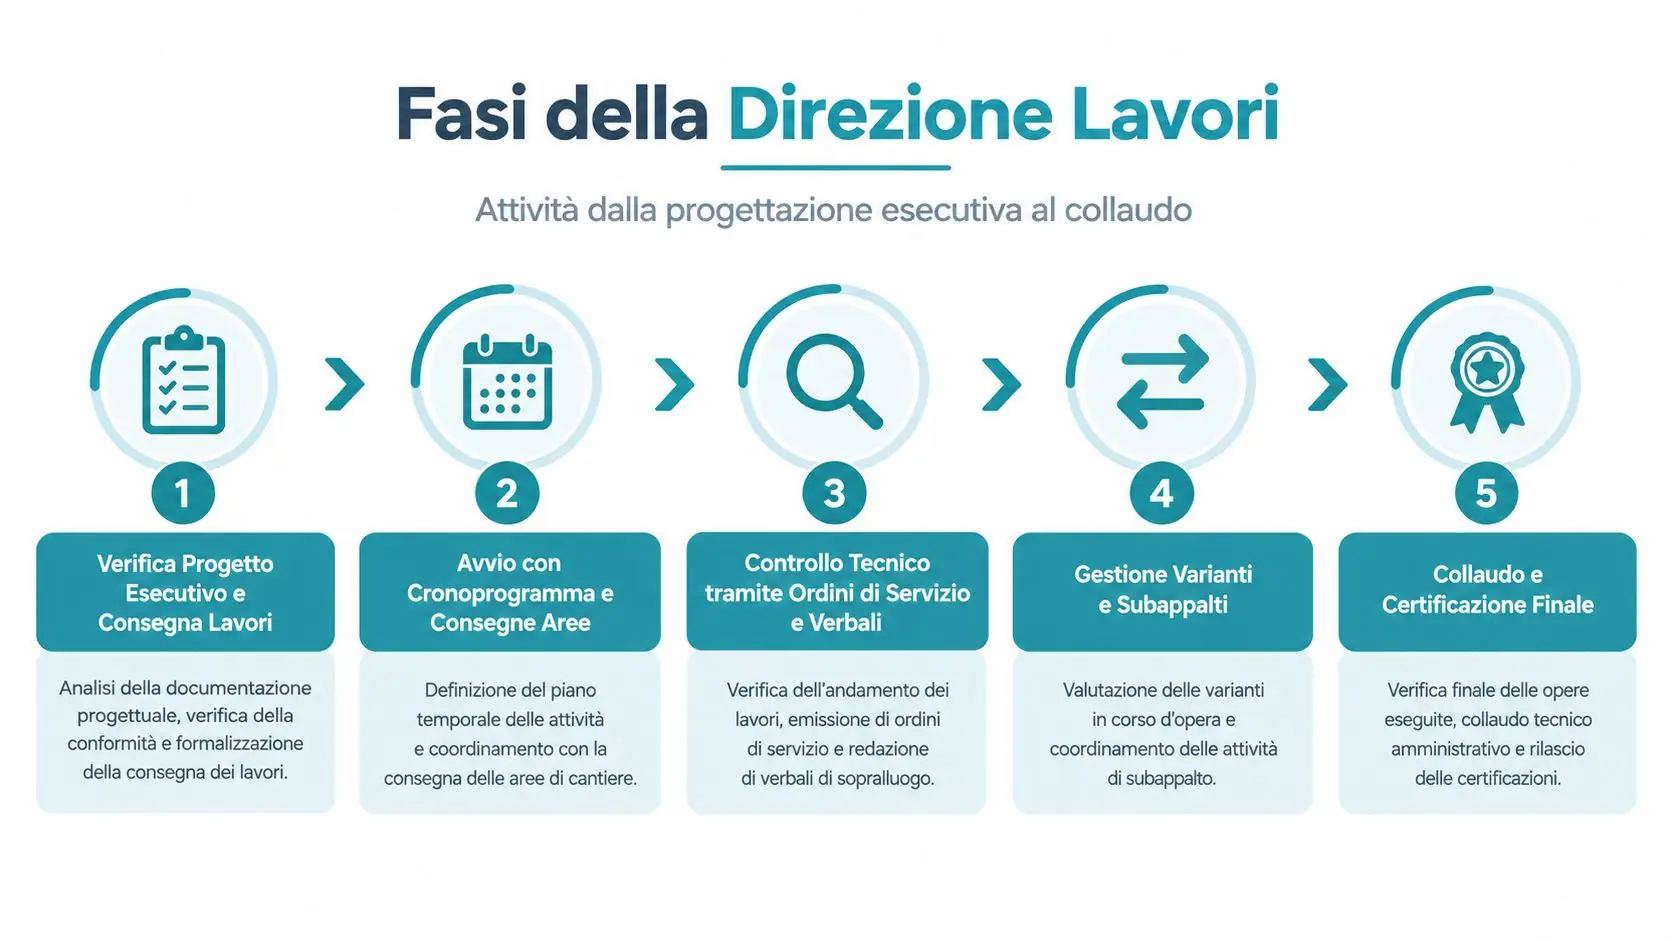
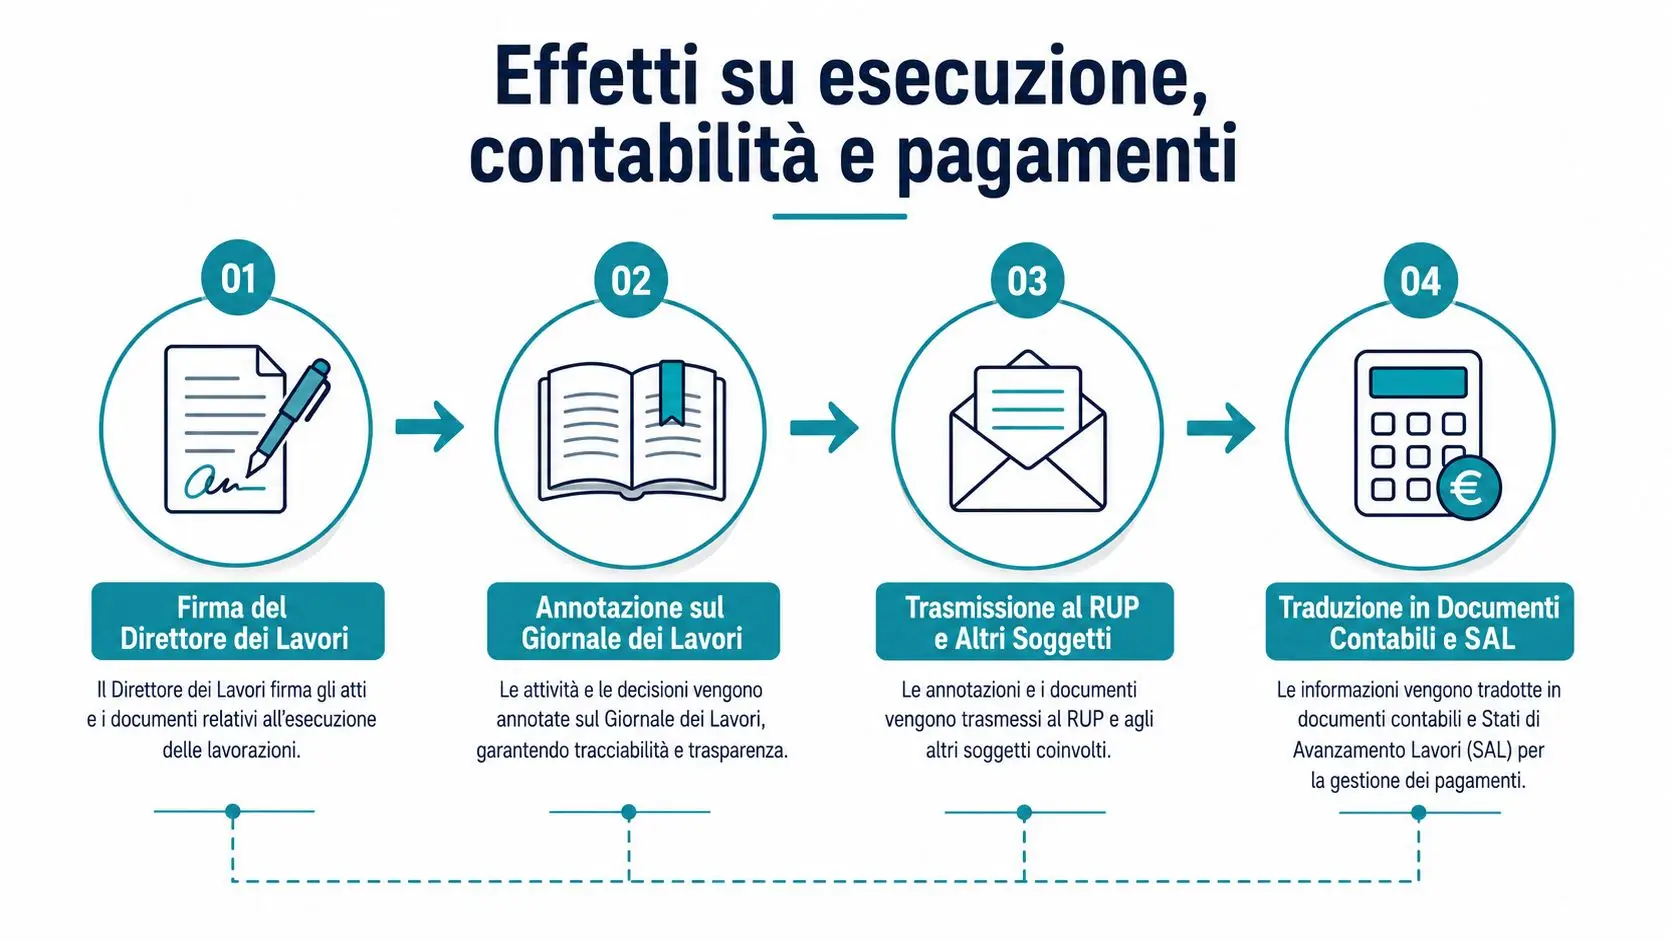
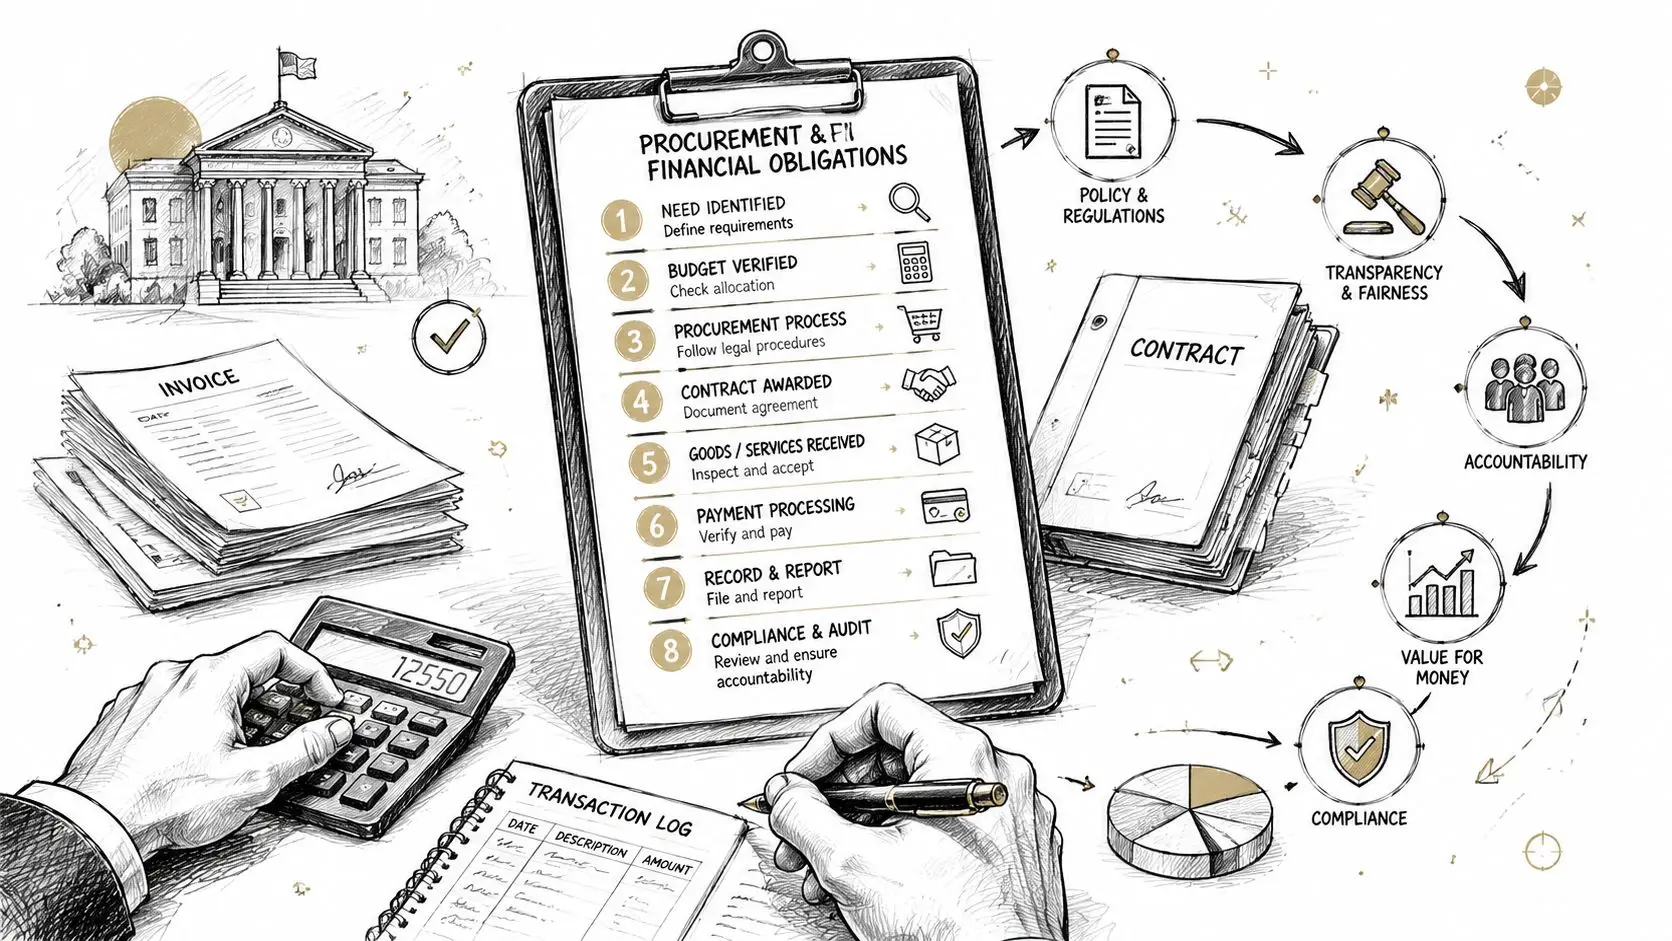
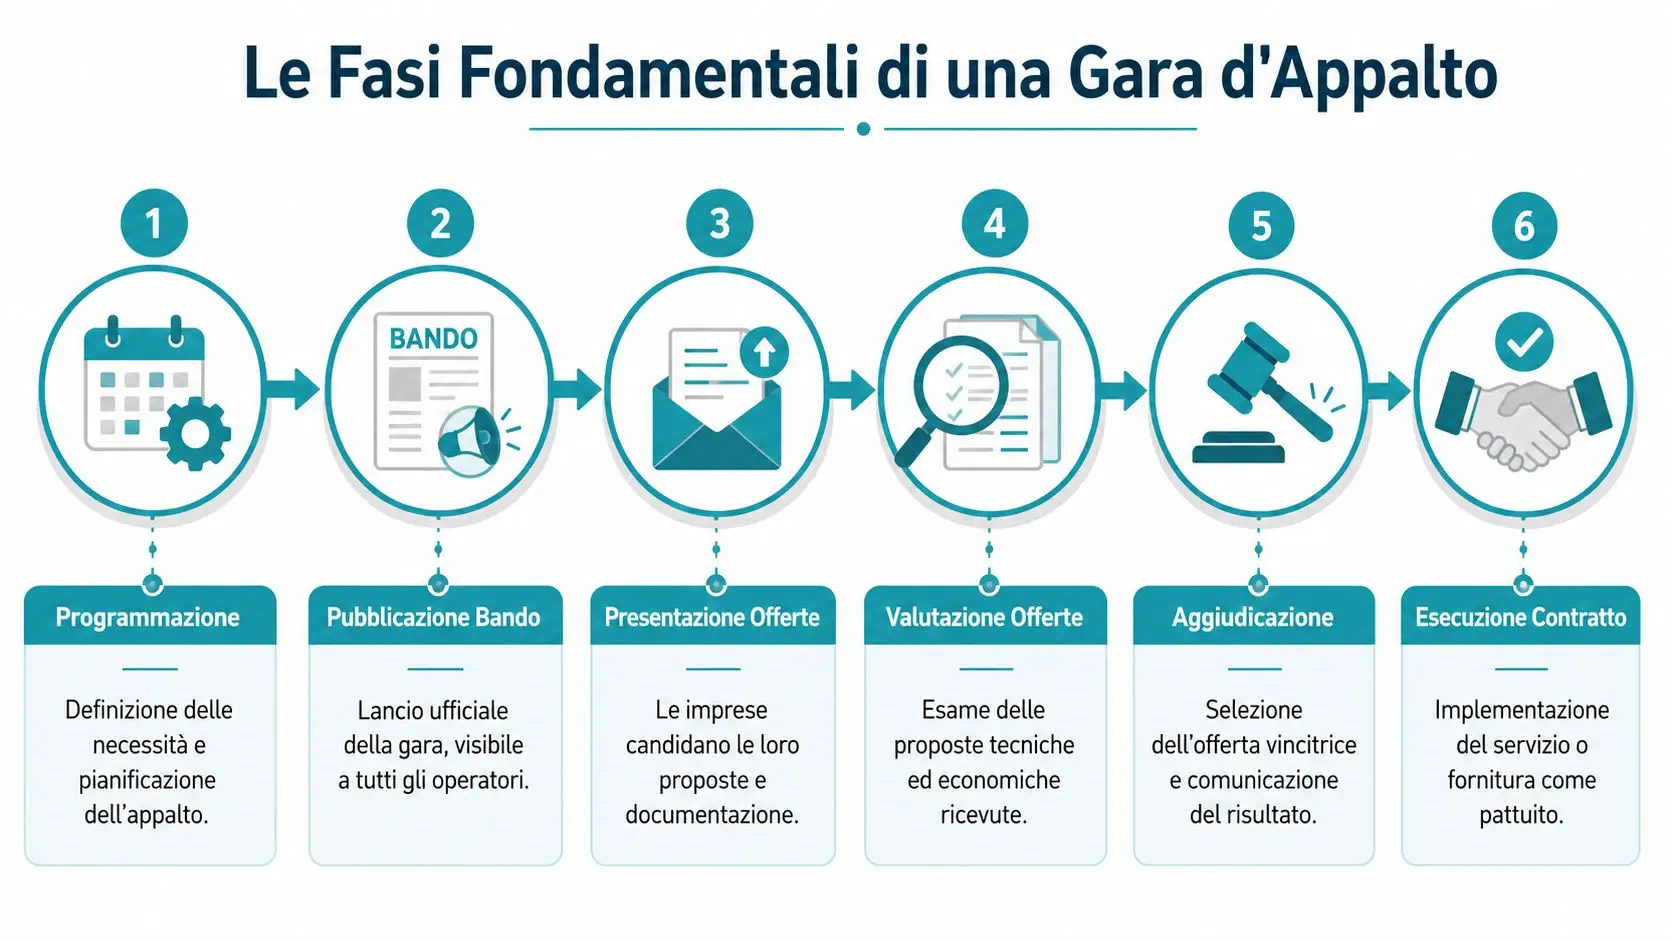
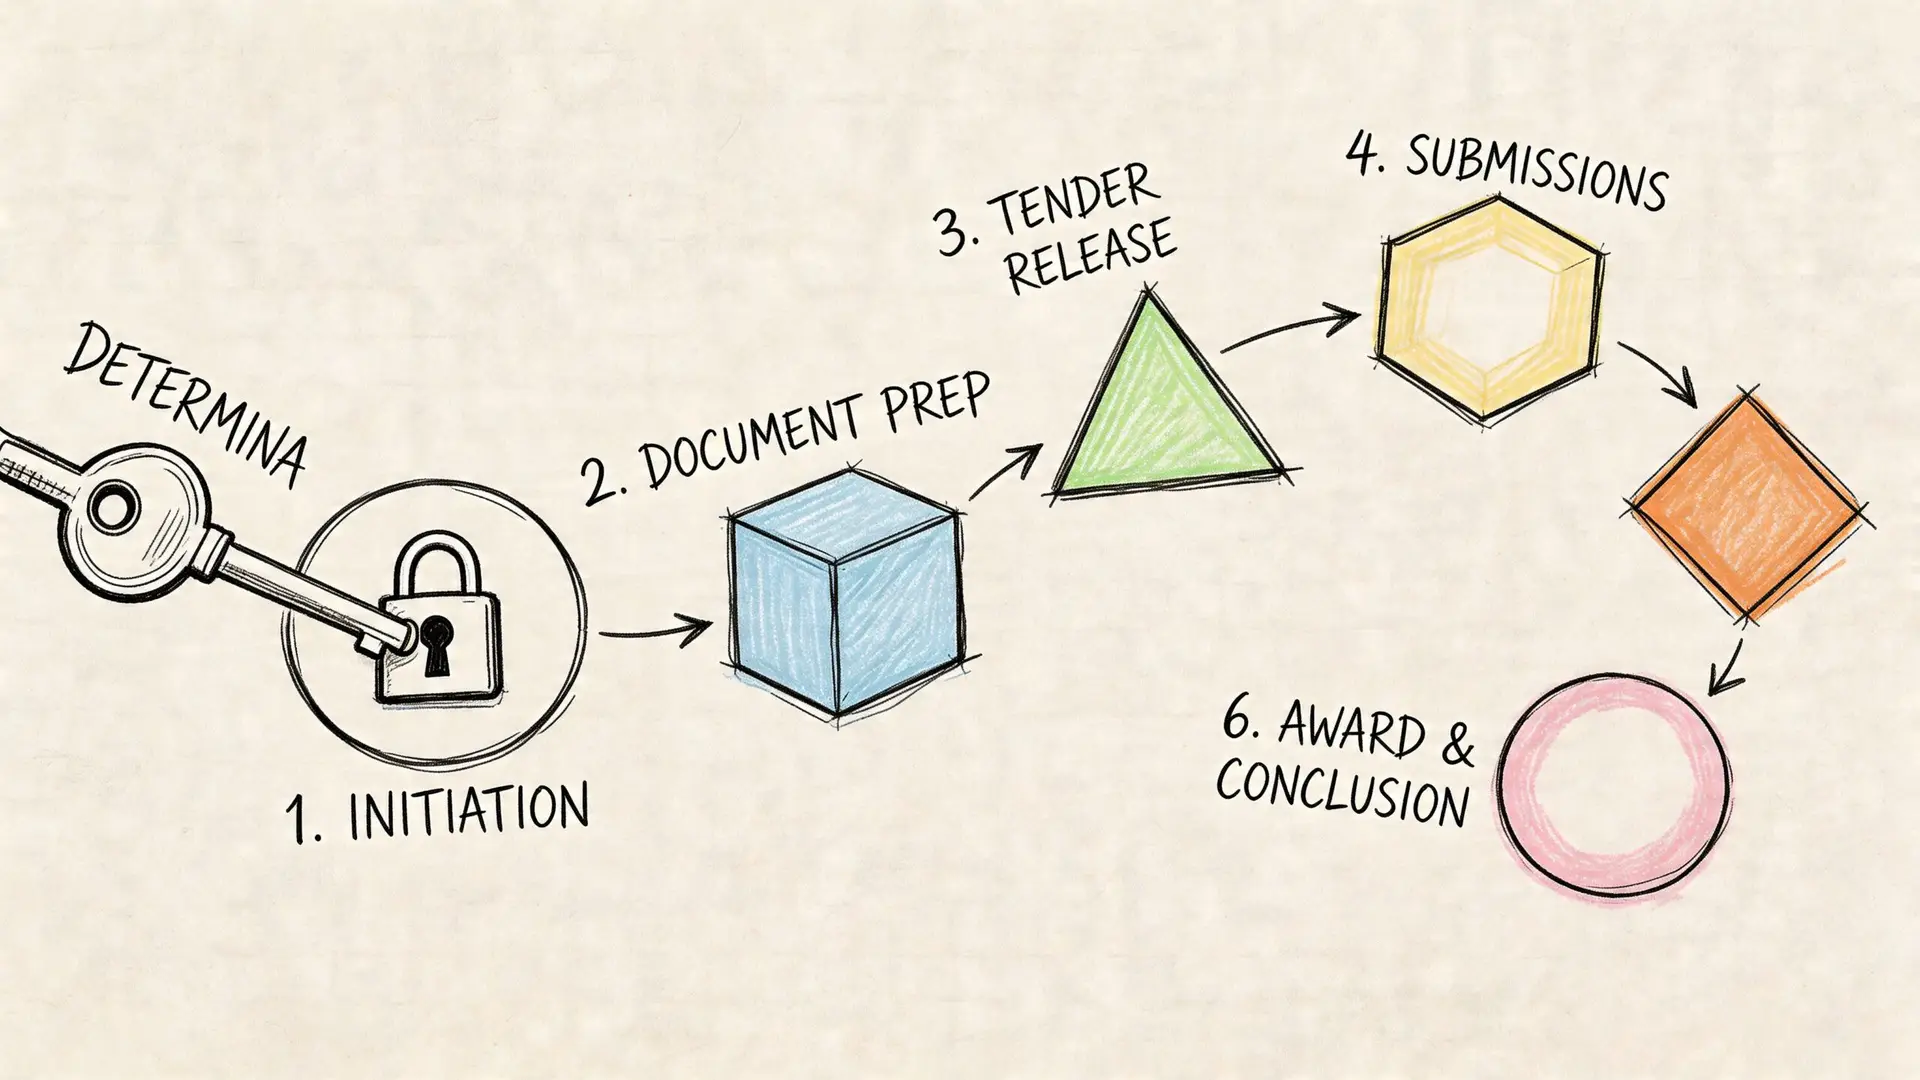
La sequenza essenziale è questa:
- L'impresa esegue le lavorazioni.
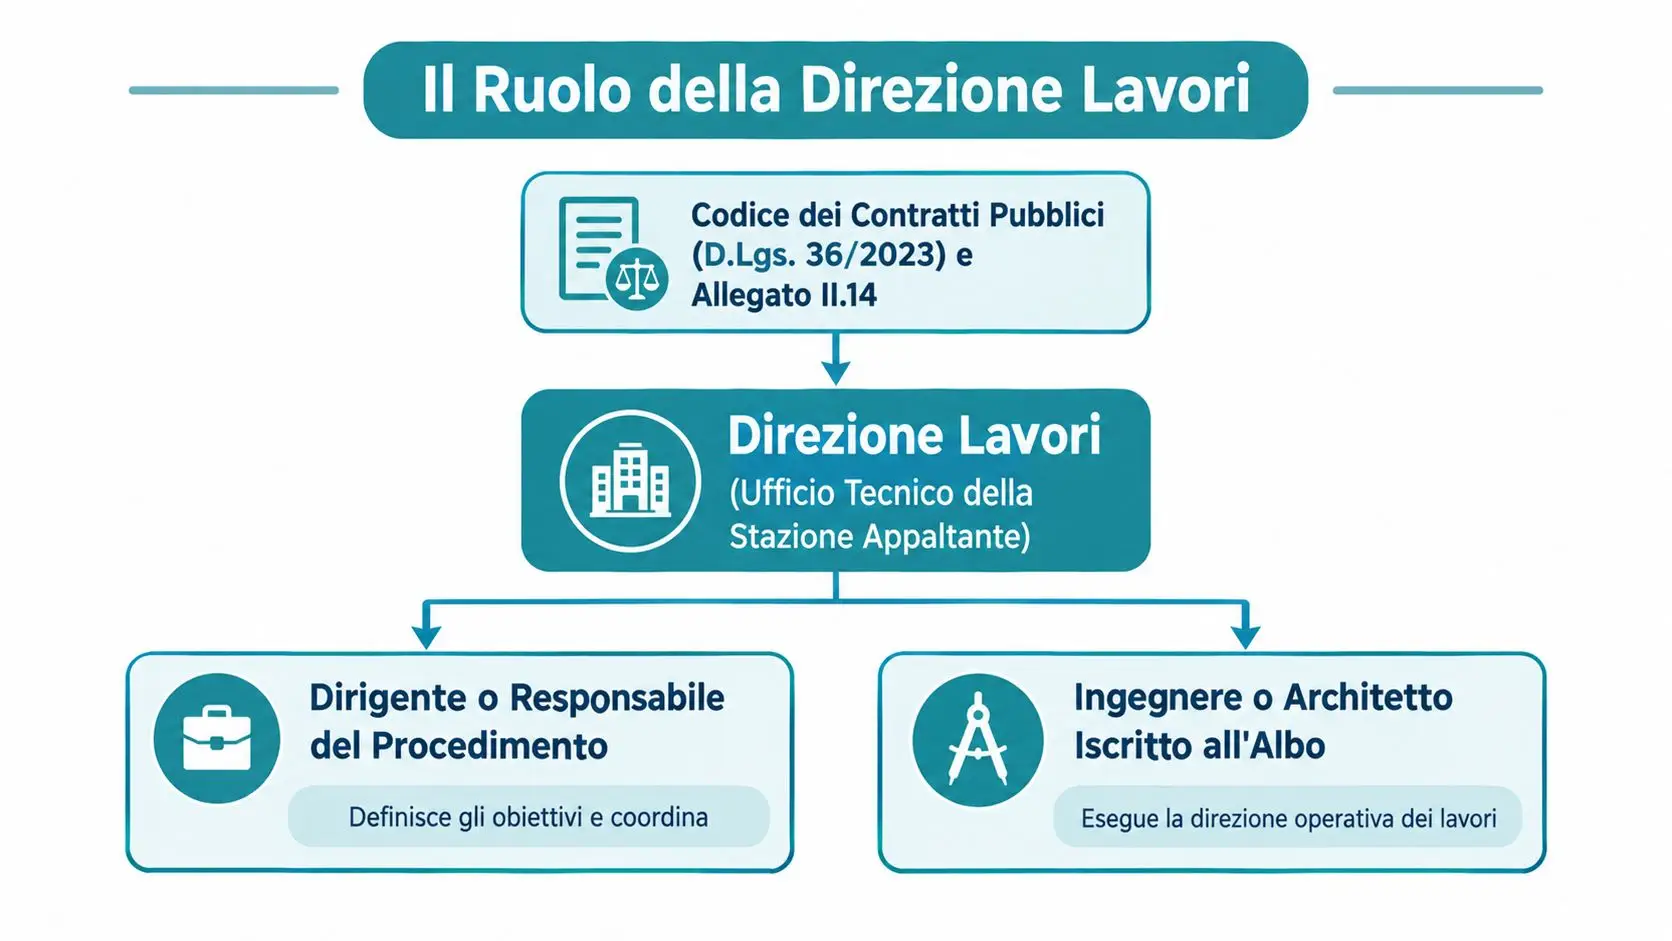
- Il direttore dei lavori verifica e misura quanto è stato realizzato.
- La contabilità traduce le quantità in valore economico.
- Il SAL riepiloga l'avanzamento e gli acconti già corrisposti.
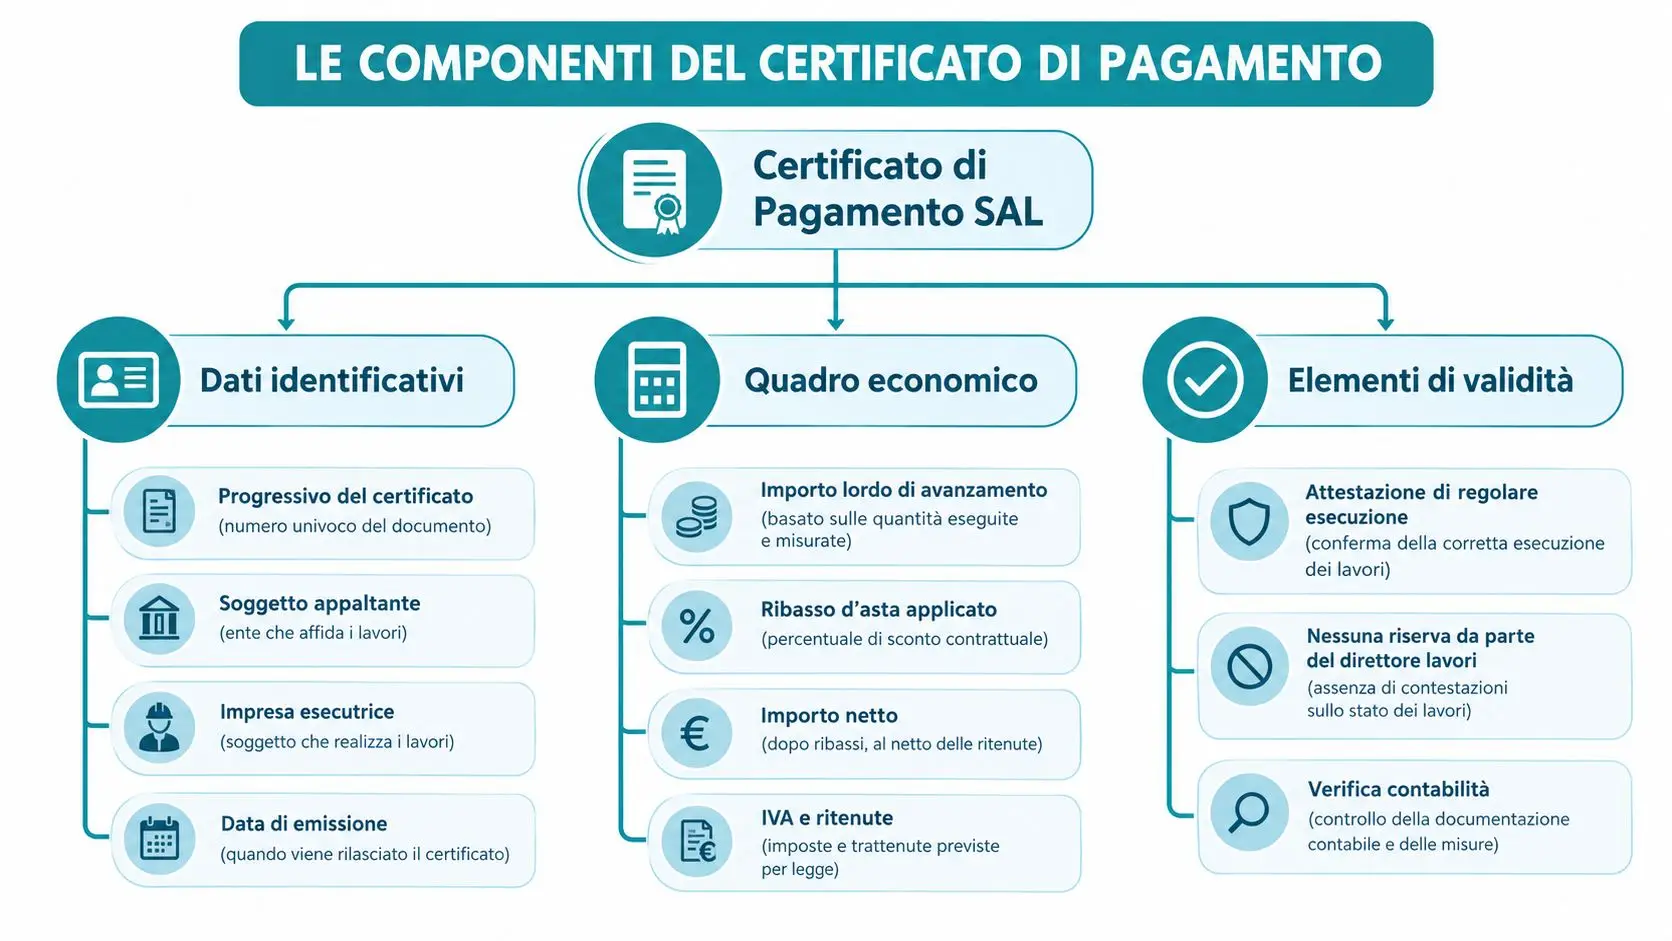
- Il RUP emette il certificato di pagamento.
Il SAL, quindi, non coincide con la fattura. Il primo certifica l'avanzamento contabile e tecnico, mentre la fattura è il documento fiscale con cui l'impresa richiede il pagamento sulla base del credito maturato.
Regola pratica: un lavoro eseguito ma non correttamente contabilizzato resta difficile da trasformare in un incasso tempestivo.
Il SAL non segue necessariamente una scadenza mensile o una data automatica. Viene redatto quando l'avanzamento economico o tecnico raggiunge la soglia prevista dal contratto o dalla documentazione di gara. Per questo, nello stesso appalto possono essere emessi più SAL.
SAL, stato finale e collaudo non sono la stessa cosa
Il SAL rappresenta un momento intermedio dell'esecuzione. Lo stato finale conclude la contabilità dei lavori e riassume quanto dovuto alla fine dell'appalto. Il collaudo, invece, verifica la rispondenza tecnica, funzionale e amministrativa dell'opera rispetto al contratto.
Confondere questi atti crea aspettative sbagliate. L'impresa può avere diritto agli acconti sulla base dei SAL anche se l'opera non è ancora ultimata e il collaudo non è stato svolto. Allo stesso tempo, il SAL tutela la stazione appaltante, perché consente di pagare lavorazioni misurate e documentate, non semplici dichiarazioni di avanzamento.
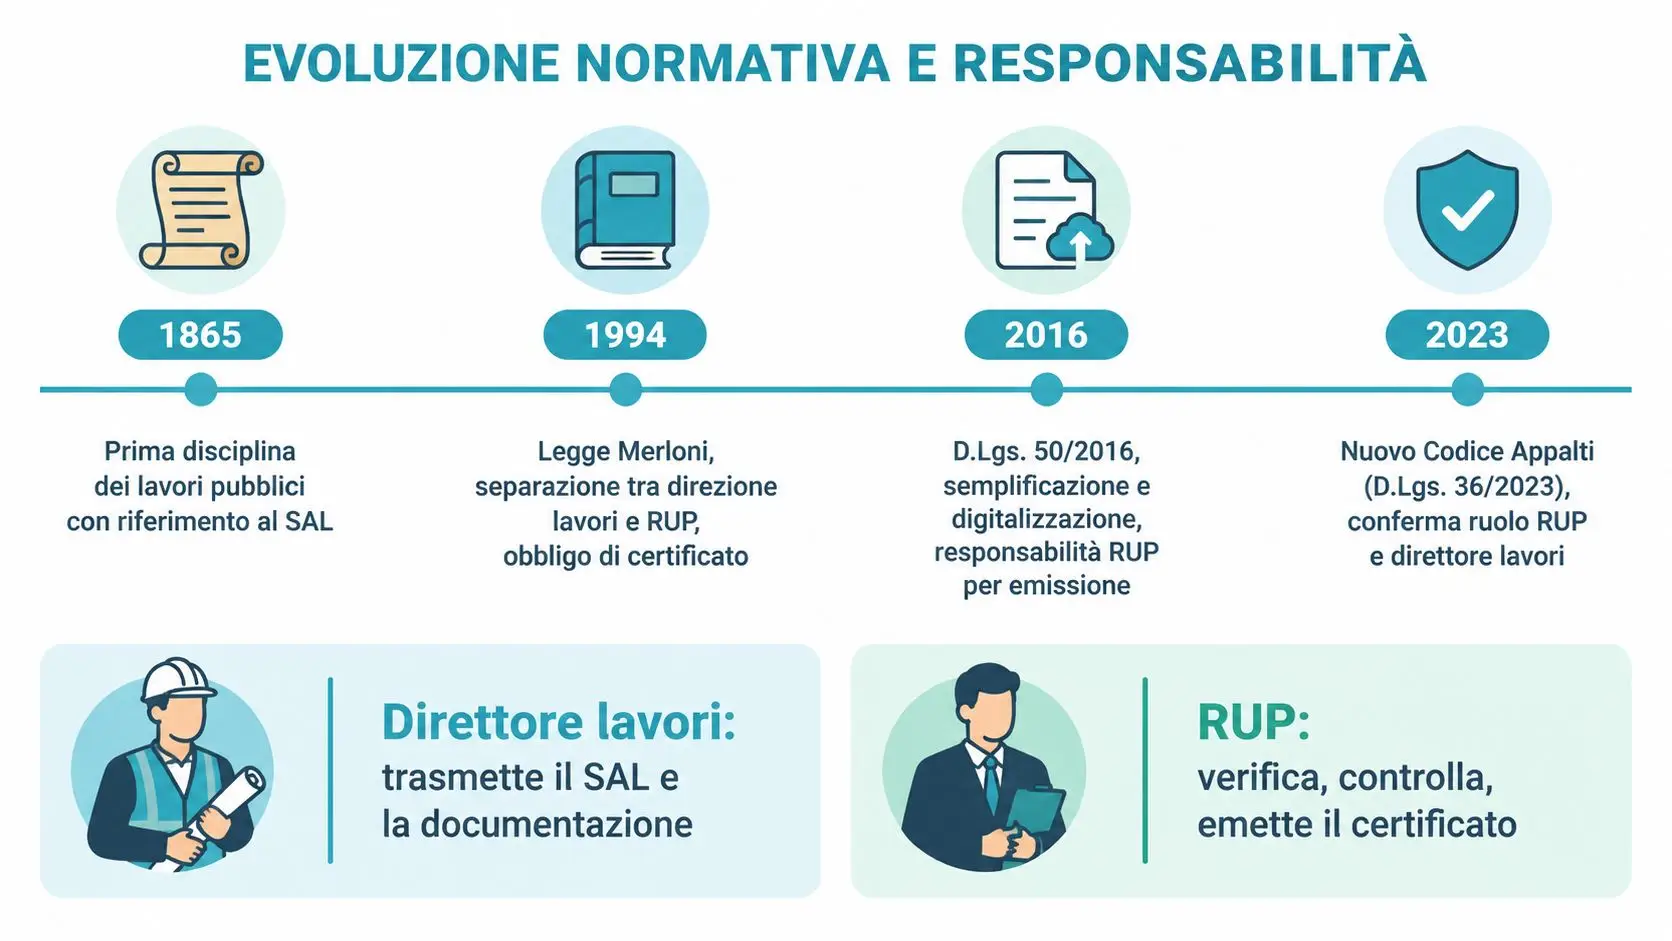
Evoluzione normativa dal D.P.R. 207/2010 al Codice Appalti 2023
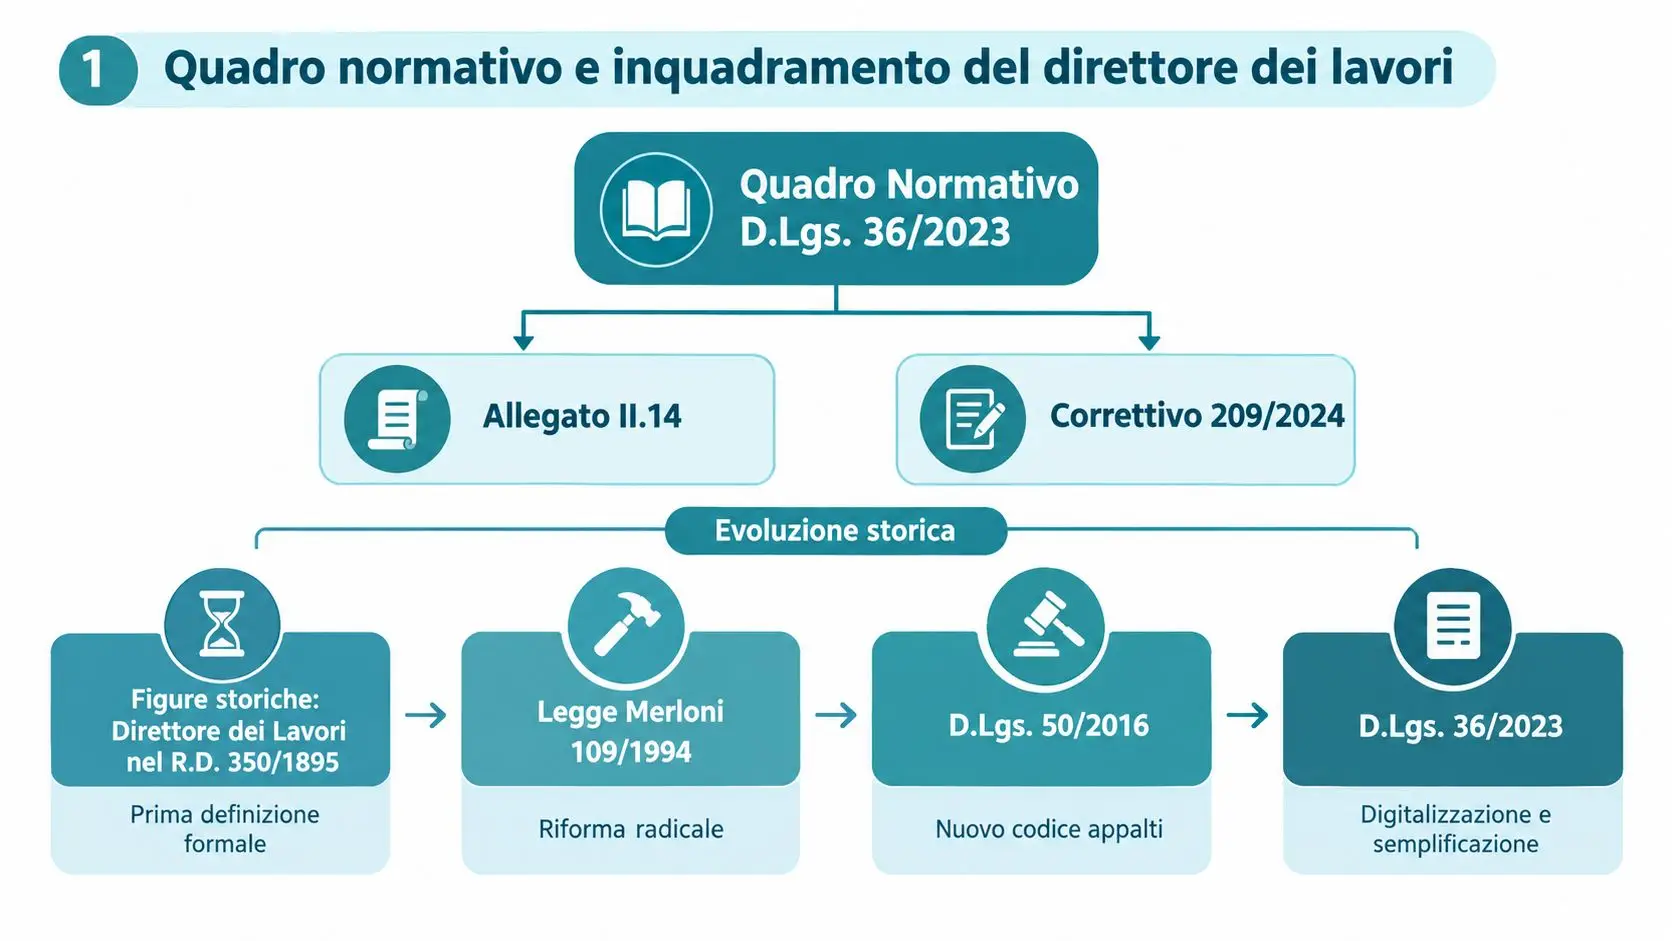
La disciplina del SAL è cambiata nella forma, ma non nella sua funzione essenziale. Il D.P.R. 207/2010, all'articolo 194, stabiliva che il direttore dei lavori redigesse lo stato di avanzamento quando, secondo le modalità indicate nel contratto, fosse necessario procedere al pagamento di una rata di acconto. Il documento doveva riassumere lavorazioni e somministrazioni eseguite dall'inizio dell'appalto, come emerge dal testo dell'articolo 194 del D.P.R. 207/2010.
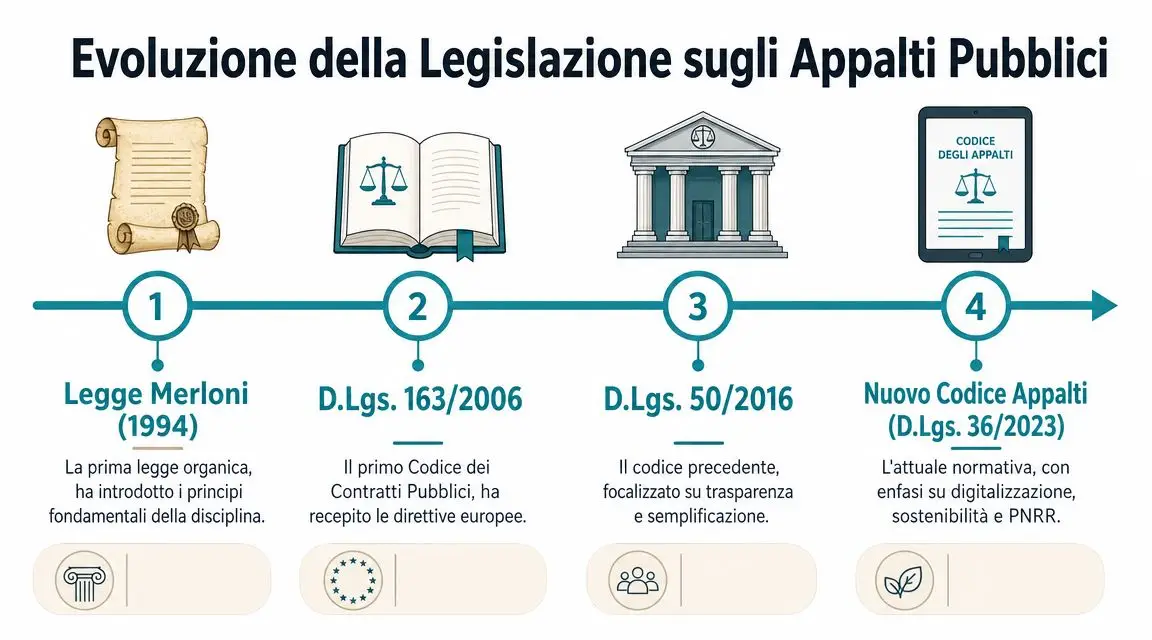
Il D.Lgs. 50/2016 ha mantenuto l'impianto della contabilità dei lavori pubblici, demandando la disciplina esecutiva al DM 49/2018. Il passaggio al D.Lgs. 36/2023 ha superato il precedente regolamento generale e ha ricondotto la materia a un sistema fondato sul Codice e sui relativi allegati, senza eliminare la catena funzionale composta da misure, registro, SAL e certificato di pagamento.
Cosa è rimasto stabile
Il direttore dei lavori continua a dover documentare l'avanzamento attraverso atti contabili coerenti tra loro. Il SAL mantiene la funzione di:
- Riepilogare le lavorazioni eseguite fino alla data di riferimento.
- Quantificare il corrispettivo maturato.
- Distinguere gli acconti già pagati dalla nuova rata.
- Attivare il procedimento che conduce al certificato di pagamento.
Il DM 49/2018 sulla direzione dei lavori collega infatti il SAL alla trasmissione al RUP e alla successiva emissione del certificato di pagamento. La funzione economico-amministrativa è rimasta centrale anche nel nuovo Codice.
Cosa richiede maggiore attenzione
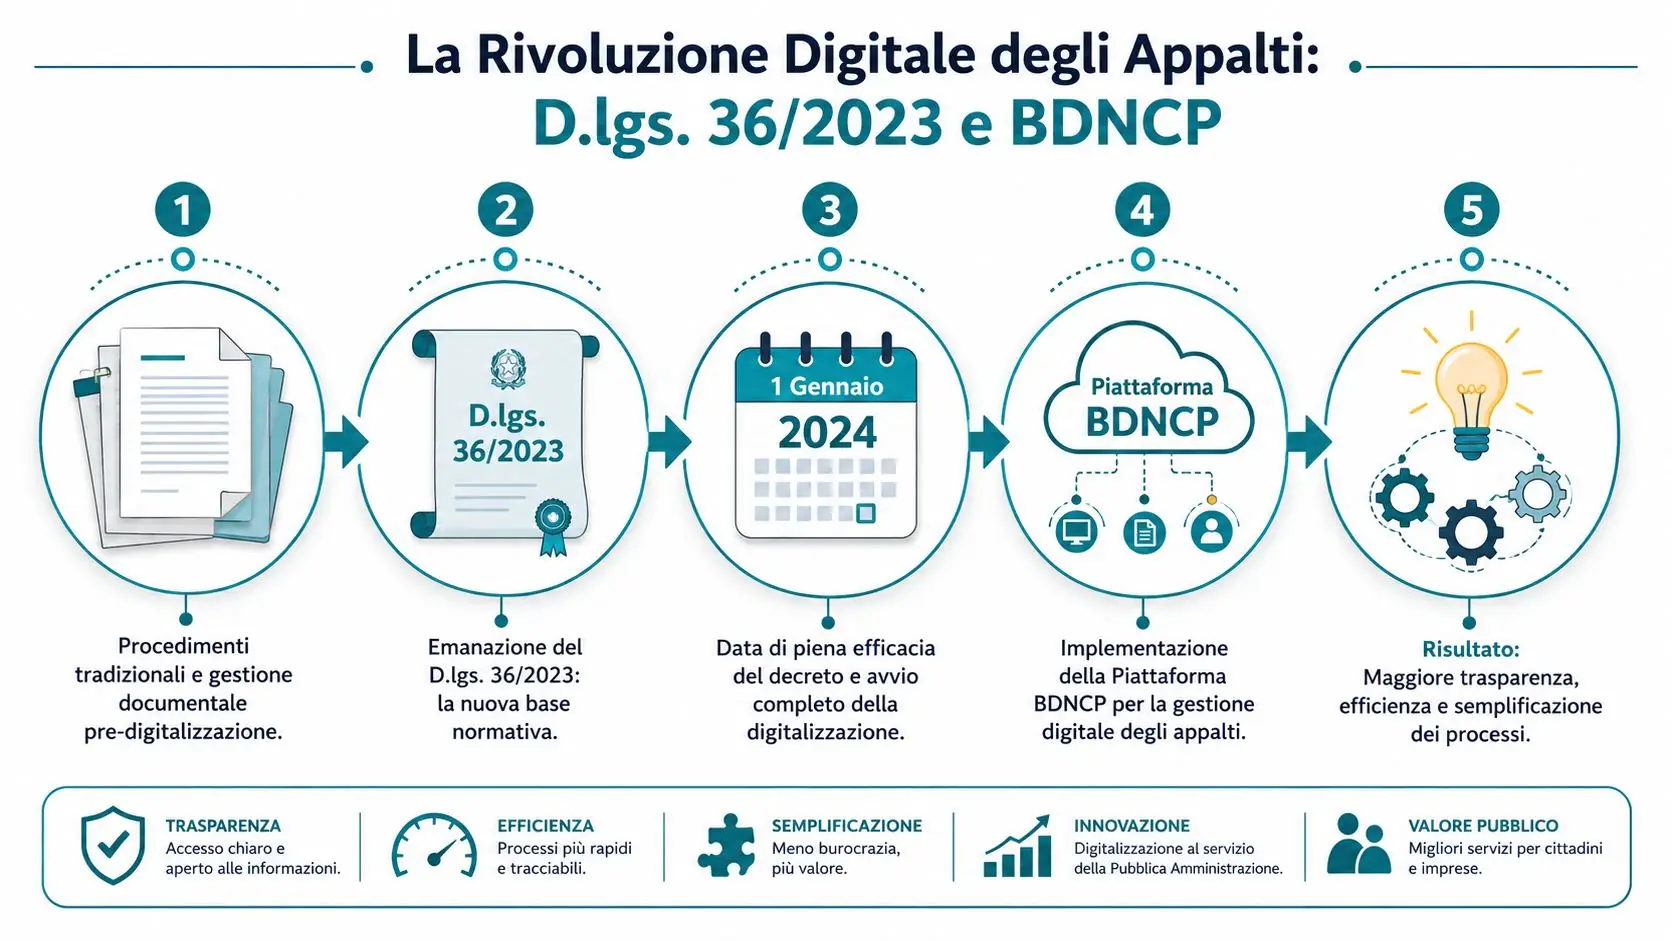
Sono diventati più importanti la gestione digitale dei documenti, la tracciabilità dei passaggi, la disciplina della revisione prezzi e il coordinamento con gli strumenti di programmazione e monitoraggio. La tecnologia può rendere più veloce la raccolta dei dati, ma non sostituisce la responsabilità del tecnico che deve verificare quantità, prezzi, varianti e riserve.
| Riferimento normativo | Articoli chiave | Documenti contabili previsti | Disciplina revisione prezzi |
|---|---|---|---|
| D.P.R. 207/2010 | Artt. 180-215, con art. 194 sul SAL | Libretto delle misure, registro di contabilità, SAL, stato finale | Disciplina collegata al precedente quadro regolamentare |
| D.Lgs. 50/2016 e DM 49/2018 | Regole del Codice e disciplina esecutiva della direzione lavori | Contabilità dei lavori, SAL e certificato di pagamento | Regole applicabili secondo contratto e normativa vigente |
| D.Lgs. 36/2023 | Codice vigente e relativi allegati | Struttura contabile aggiornata, con SAL e certificato di pagamento | Meccanismi di revisione da verificare in relazione al contratto e alle norme applicabili |
La continuità è quindi più significativa della discontinuità: il SAL non è stato cancellato, ma rifuso in un quadro normativo più aggiornato e orientato alla digitalizzazione.
La catena contabile dal libretto delle misure al certificato di pagamento
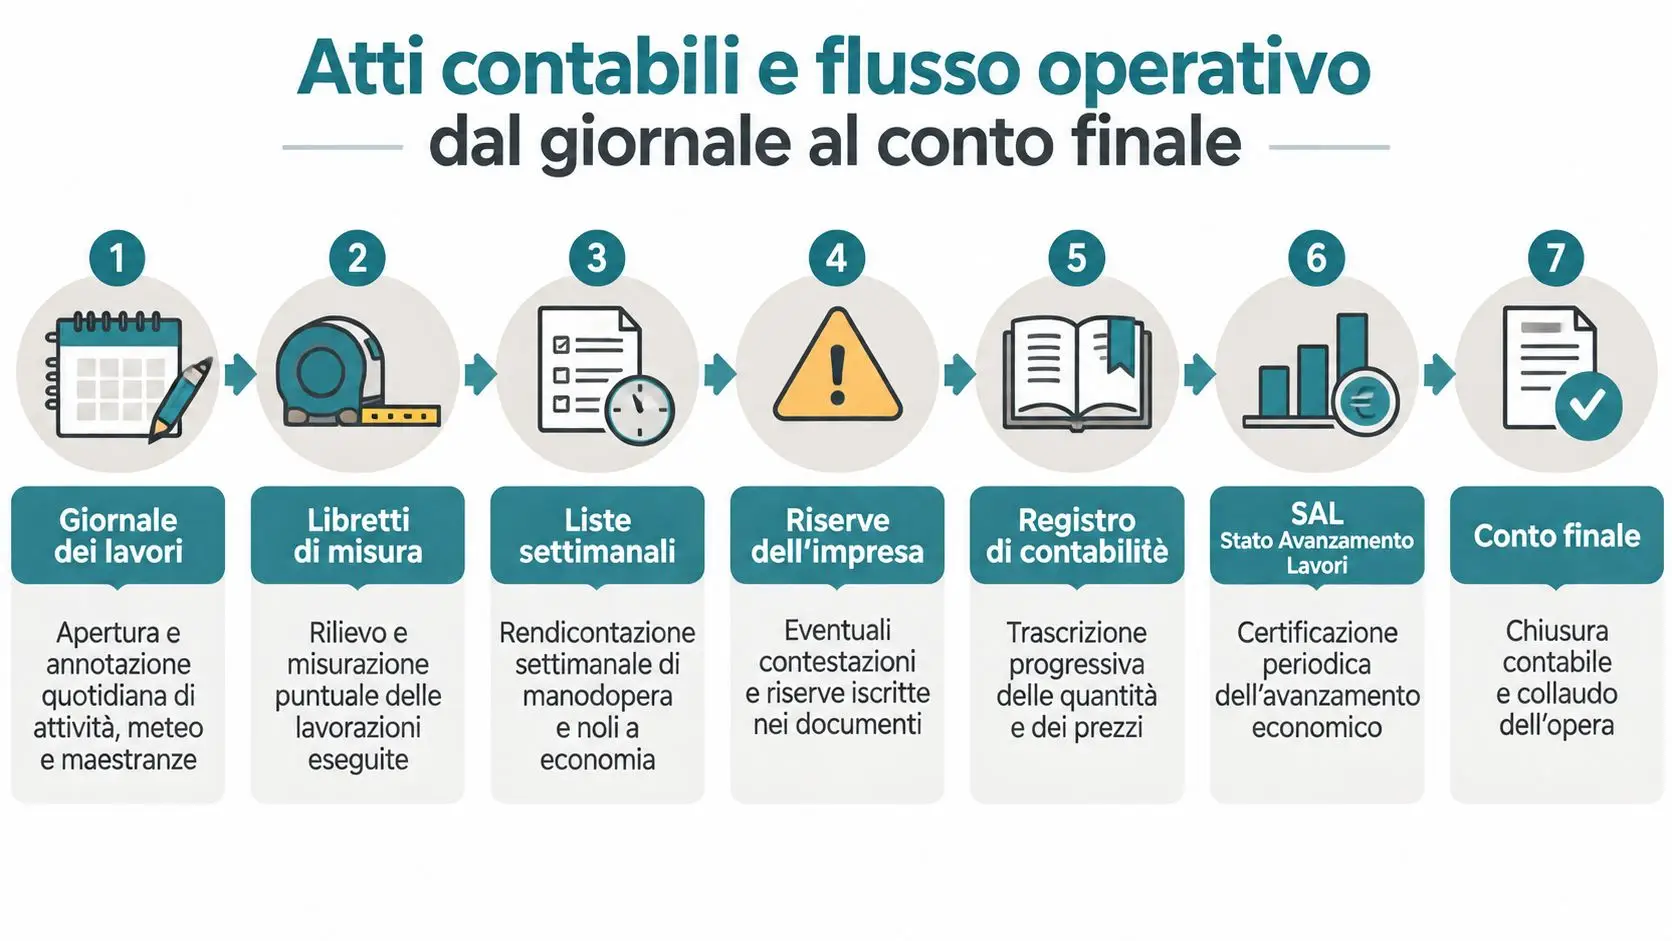
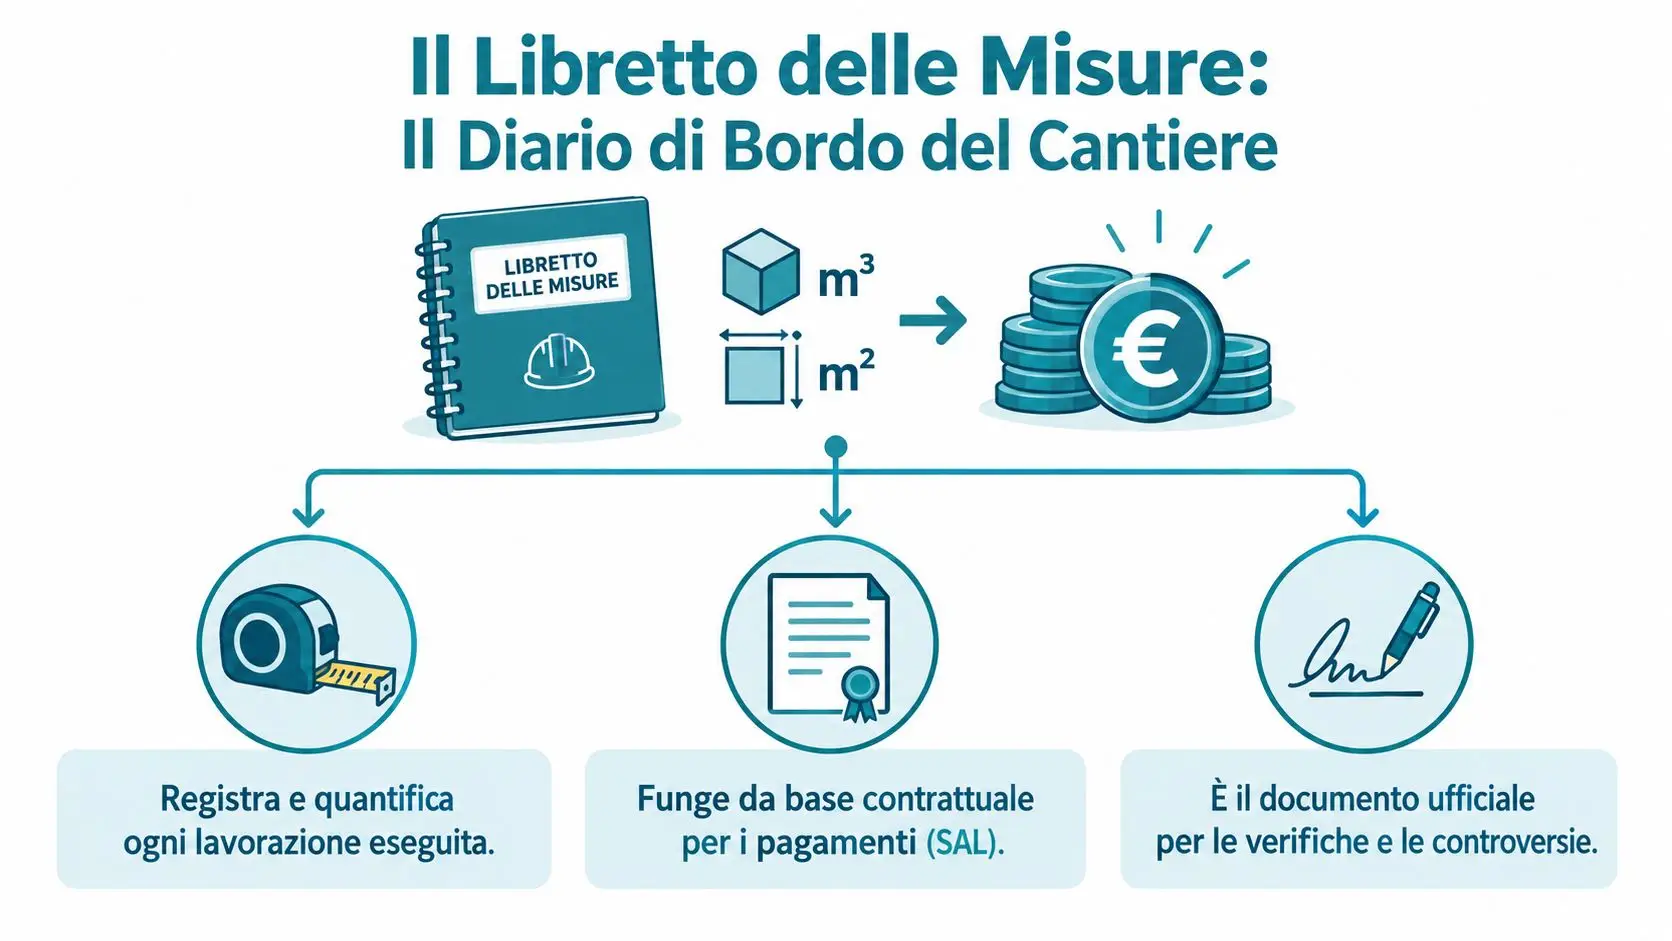
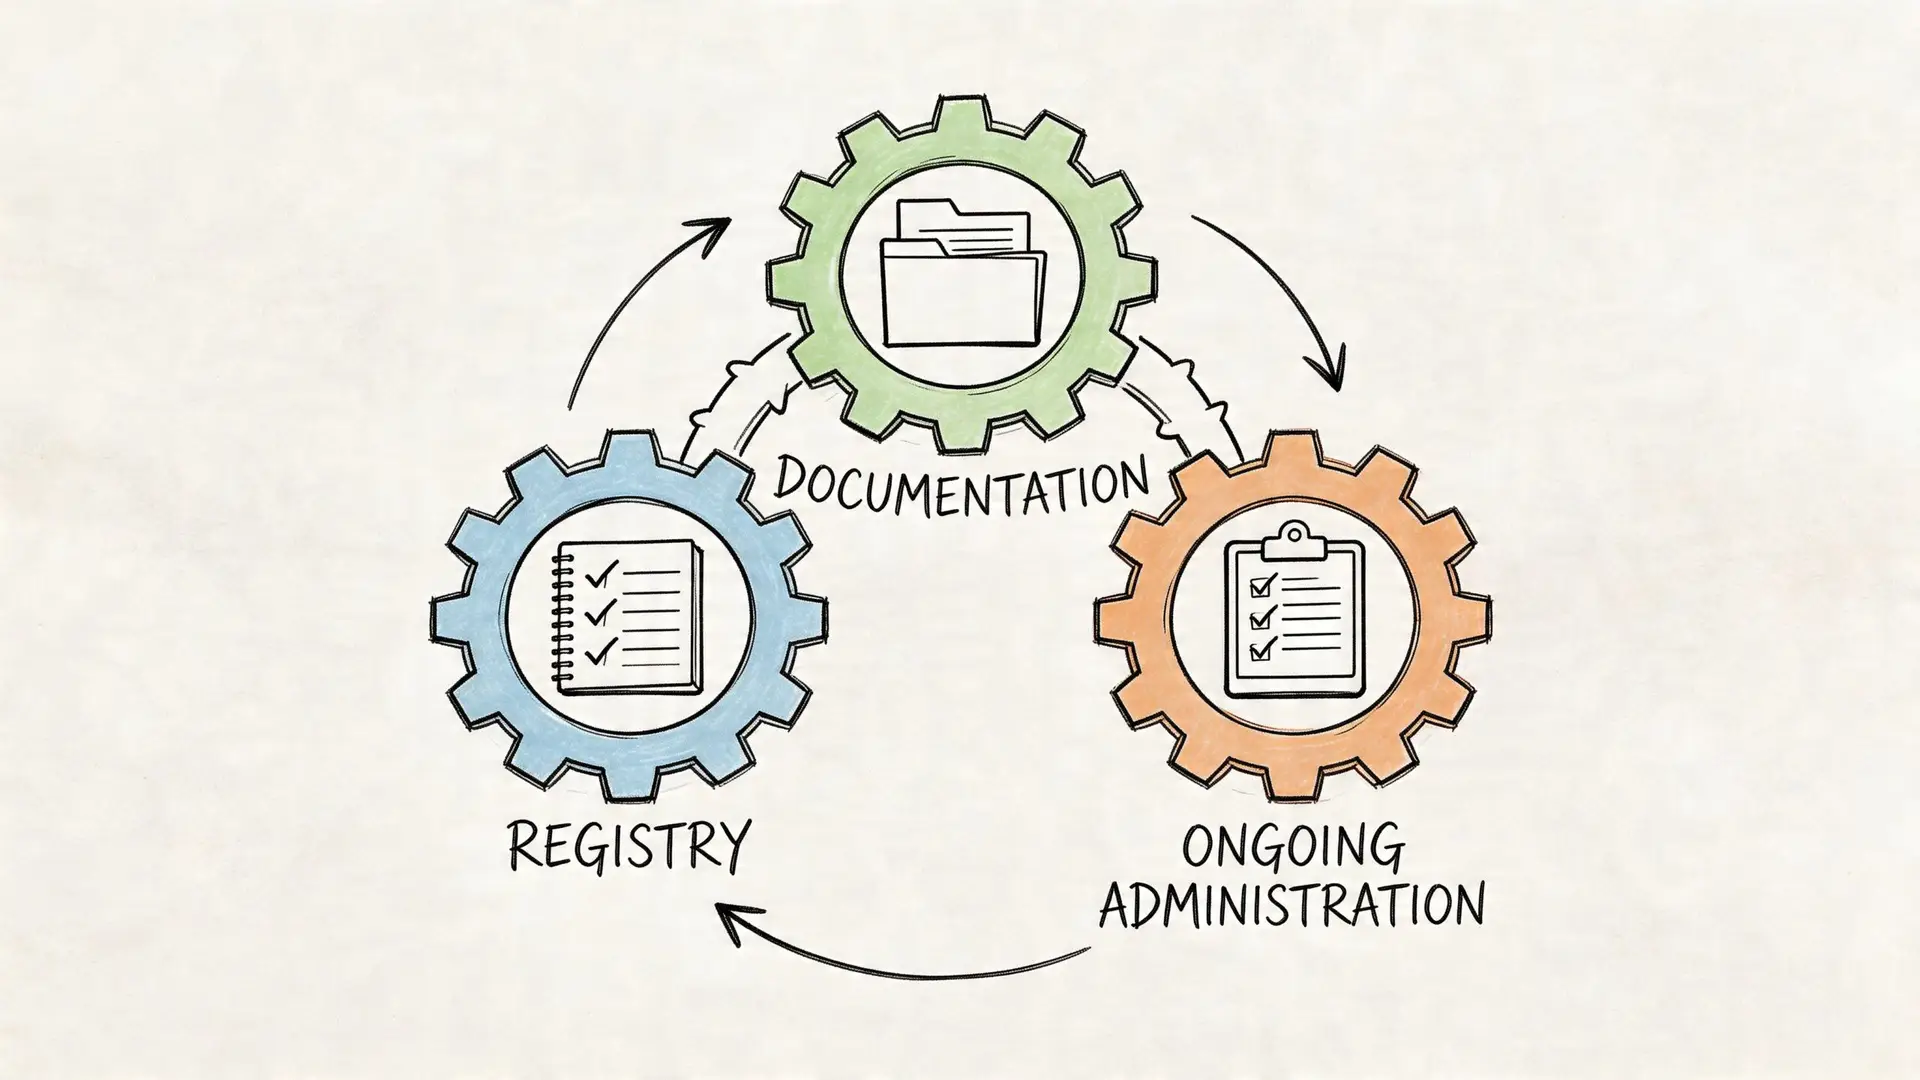
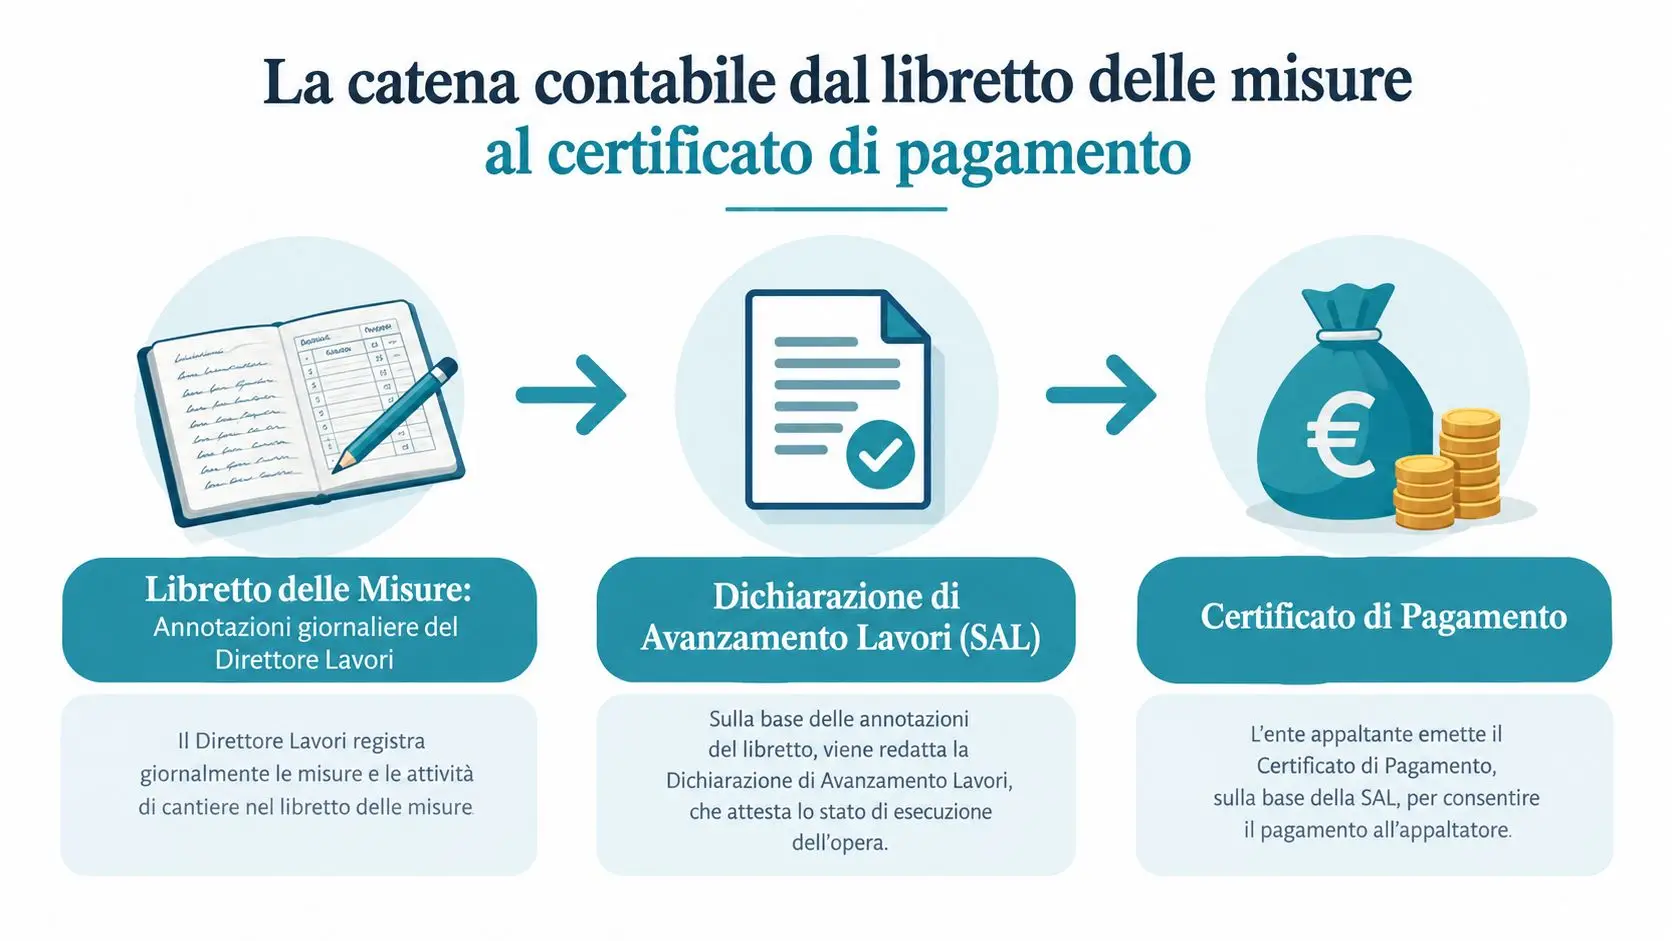
Un SAL affidabile nasce molto prima della sua emissione. Il punto di partenza è il libretto delle misure, dove il direttore dei lavori registra le lavorazioni eseguite, le quantità rilevate, i riferimenti alle voci di elenco prezzi e le annotazioni utili a ricostruire l'effettivo andamento del cantiere.
Dal dato fisico al valore economico
Il libretto contiene il dato primario. Se viene registrata una quantità errata, il problema non resta confinato alla singola annotazione. Si trasferisce nel registro di contabilità, influenza il SAL e può riflettersi sul certificato di pagamento.
Il registro di contabilità raccoglie le risultanze delle misurazioni e degli atti contabili, compresi eventuali rilievi o contestazioni dell'appaltatore. Il direttore dei lavori utilizza queste informazioni per predisporre il SAL, che deve indicare il valore delle lavorazioni maturate, gli acconti già corrisposti e la somma da liquidare.
La sequenza è causale, non meramente burocratica:
- Libretto delle misure: documenta ciò che è stato materialmente eseguito.
- Registro di contabilità: ordina e consolida le risultanze contabili.
- SAL: traduce l'avanzamento complessivo in un importo maturato.
- Certificato di pagamento: formalizza la somma che la stazione appaltante deve liquidare.
Il ruolo del RUP
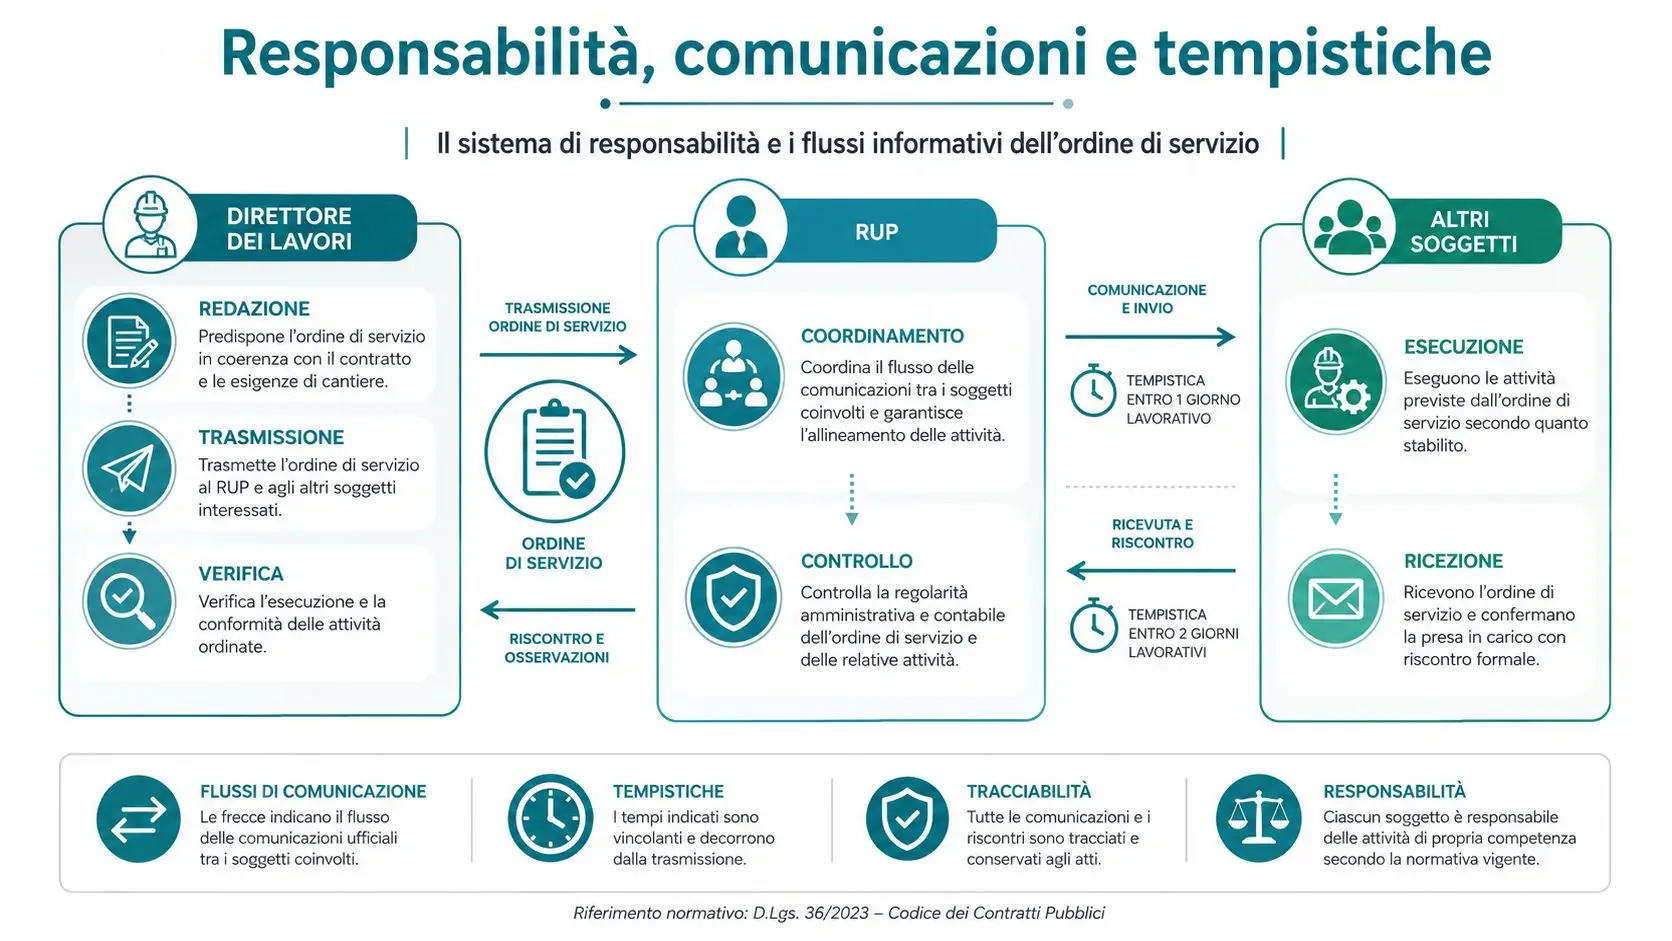
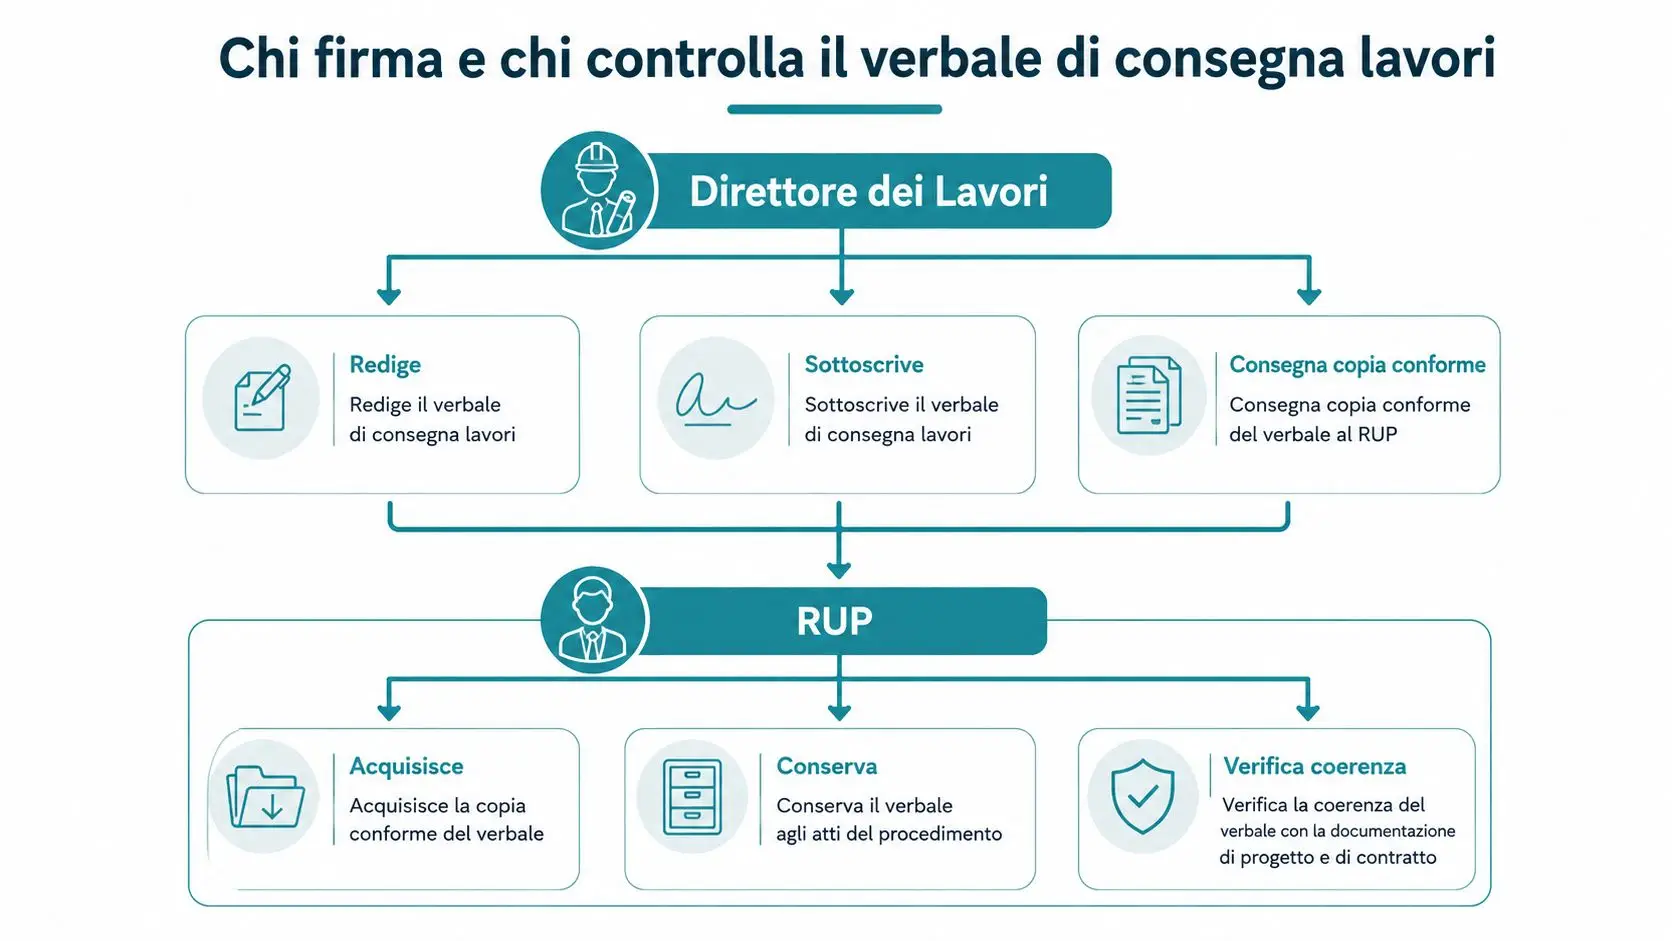
Una volta predisposto, il SAL viene trasmesso al Responsabile unico del progetto, che verifica la regolarità del procedimento e procede all'emissione del certificato di pagamento secondo le regole del contratto e della normativa applicabile. Il certificato è il passaggio che consente di collegare il credito contabile alla procedura di liquidazione.
Controllo decisivo: prima di trasmettere il SAL, confronta sempre quantità, prezzi unitari, lavorazioni pregresse, varianti approvate e acconti già riconosciuti.
L'effetto domino spiega perché la qualità degli atti iniziali incida direttamente sul cash flow. Un errore nel libretto può generare una rettifica, una richiesta di chiarimenti o una contestazione. Ogni passaggio aggiuntivo allunga il tempo che separa il lavoro eseguito dalla disponibilità finanziaria.
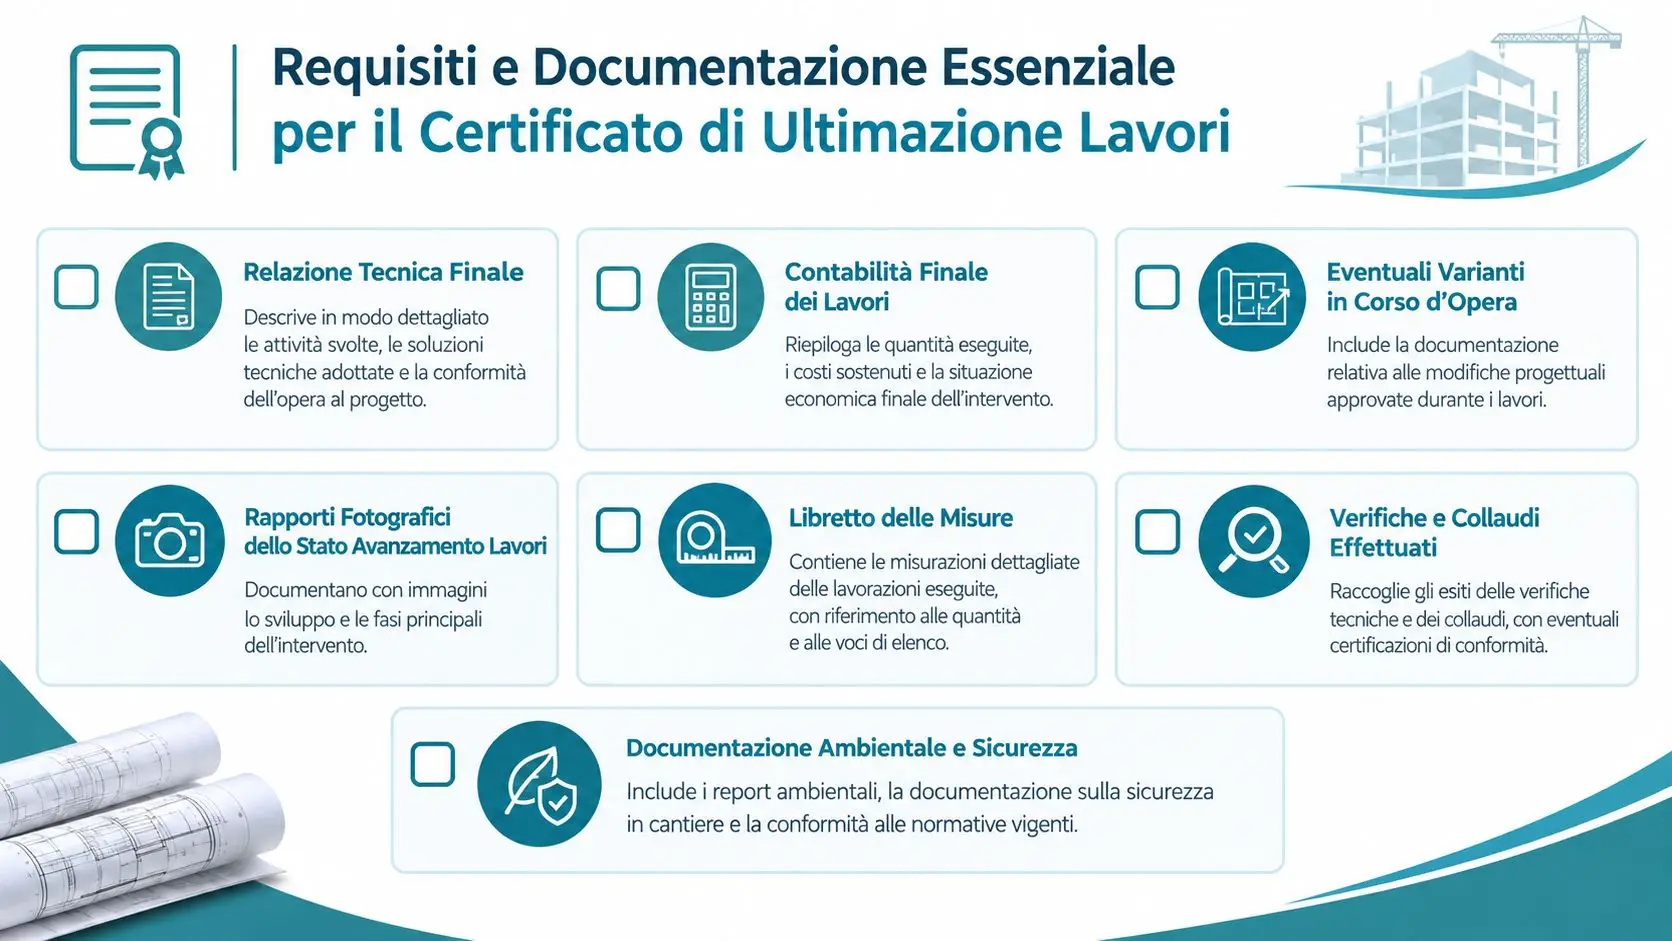
Per distinguere il SAL dal documento conclusivo di verifica dell'opera, è utile consultare anche l'approfondimento sul certificato di regolare esecuzione nei lavori privati. Sono atti diversi, con presupposti e funzioni differenti.
Come si redige e calcola un SAL con un esempio pratico
Per costruire un SAL occorre seguire una sequenza ordinata. L'esempio seguente usa un appalto da 1.000.000 euro, valore indicato a fini didattici, e mostra la logica del calcolo senza sostituire le verifiche richieste dal contratto, dal capitolato e dal quadro economico effettivo.
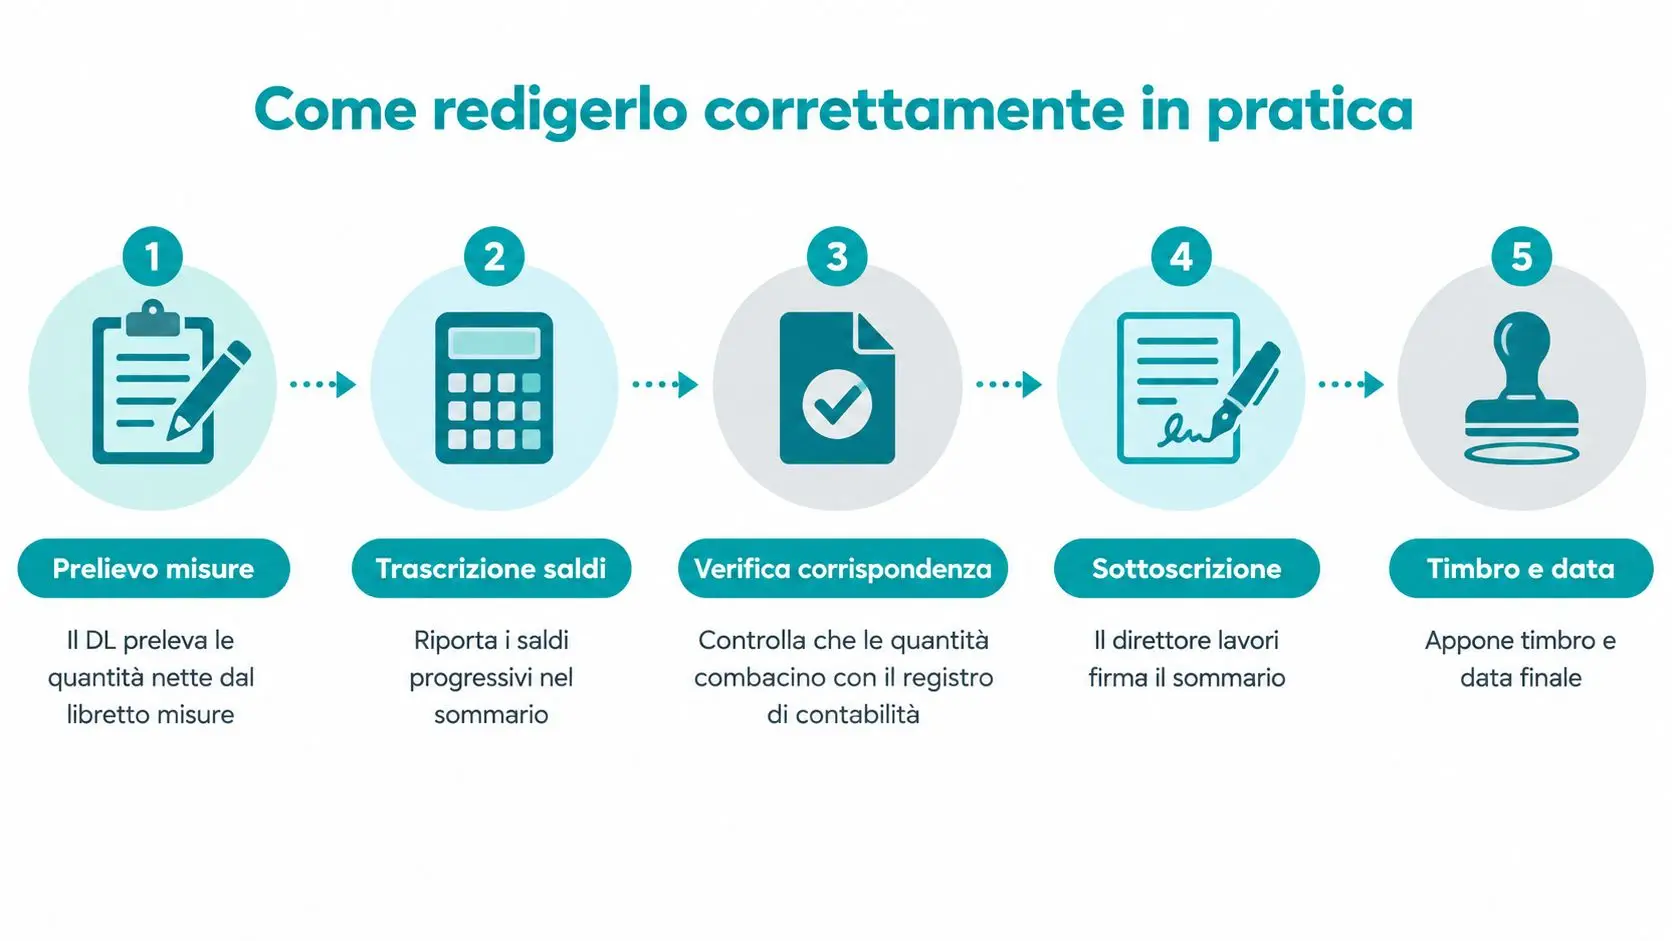
La procedura in cantiere
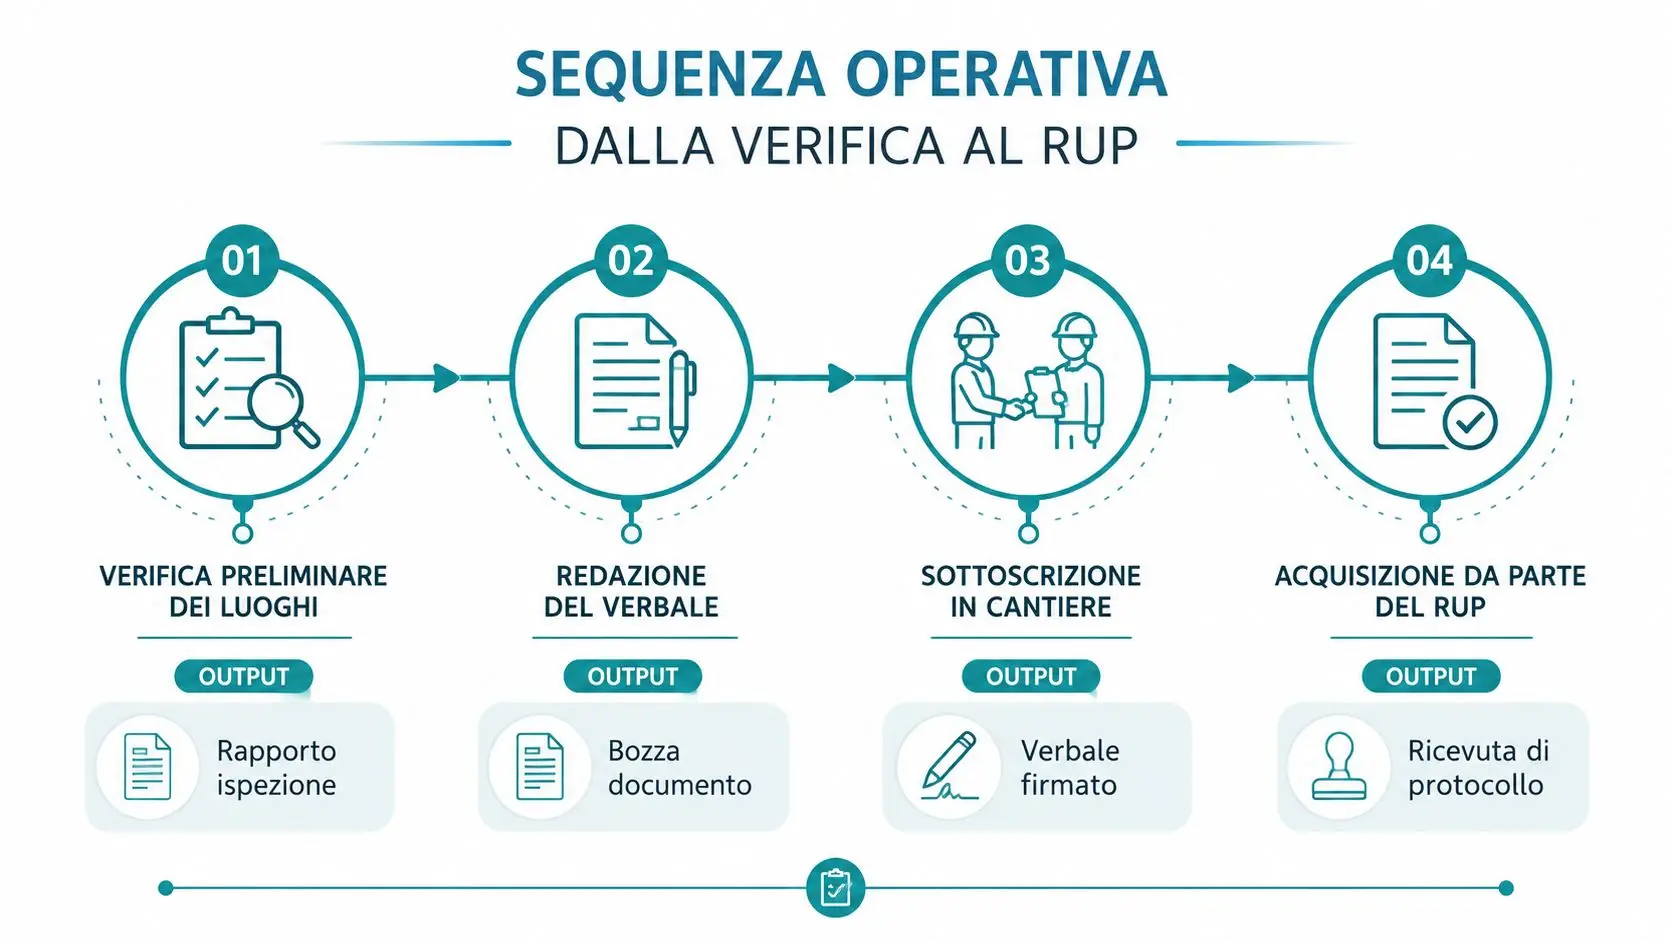
Primo passaggio, rilievo. Il direttore dei lavori verifica le opere eseguite e raccoglie le misure. Per una lavorazione a misura, ad esempio uno scavo, rileva la quantità effettiva e la collega alla voce contrattuale. Per una lavorazione a corpo, invece, valuta la quota di prestazione completata secondo la struttura prevista dal contratto, senza trasformare automaticamente ogni percentuale percepita in una quantità libera.
Secondo passaggio, libretto. Le misure vengono annotate con data, localizzazione, descrizione dell'opera e riferimenti all'elenco prezzi. Le fotografie datate, i verbali e gli elaborati aggiornati aiutano a rendere verificabile il dato.
Terzo passaggio, registro. Le risultanze vengono riportate nel registro di contabilità, tenendo conto delle lavorazioni precedenti, delle eventuali varianti formalizzate e delle contestazioni dell'appaltatore.
Quarto passaggio, SAL. Il direttore dei lavori riepiloga il maturato, gli acconti già corrisposti, le ritenute e l'importo della rata. Il RUP verifica il documento e procede con il certificato di pagamento.
Esempio di calcolo
Supponiamo che il quadro economico distinguа 900.000 euro per lavori soggetti a ribasso e 100.000 euro per oneri della sicurezza non soggetti a ribasso. Al momento del SAL, l'avanzamento complessivo è pari al 30%, quindi il valore maturato viene determinato separando le due componenti.
Per rendere l'esempio concreto, ipotizziamo inoltre un ribasso d'asta del 10%, un'anticipazione già contabilmente recuperata per 100.000 euro, una ritenuta di garanzia dello 0,5% e IVA applicata al 22%. Questi valori sono solo componenti dell'esempio e vanno sostituiti con quelli realmente previsti dalla documentazione contrattuale.
| Voce | Importo € |
|---|---|
| Lavori contrattuali soggetti a ribasso | 900.000 |
| Oneri della sicurezza non soggetti a ribasso | 100.000 |
| Avanzamento lavori al 30% prima del ribasso | 300.000 |
| Quota lavori al 30% prima del ribasso | 270.000 |
| Ribasso del 10% sulla quota lavori | -27.000 |
| Quota lavori al 30% dopo il ribasso | 243.000 |
| Quota sicurezza al 30% | 30.000 |
| Maturato complessivo del SAL | 273.000 |
| Recupero anticipazione già contabilizzato | -100.000 |
| Imponibile prima della ritenuta | 173.000 |
| Ritenuta di garanzia dello 0,5% | -865 |
| Imponibile netto | 172.135 |
| IVA al 22% sull'imponibile netto | 37.869,70 |
| Totale teorico con IVA | 210.004,70 |
Il calcolo mostra un punto spesso trascurato: il 30% di avanzamento fisico non coincide automaticamente con il 30% dell'importo da pagare. Ribasso, sicurezza, anticipazione recuperata, ritenute e imposta modificano la somma finale.
Verifica finale: il totale deve essere riconciliato con il registro di contabilità, con i SAL precedenti e con il quadro economico aggiornato.
SAL come leva di cassa tra revisione prezzi e clausole di pagamento
Per l'appaltatore, il SAL è il punto in cui il valore prodotto può entrare nel ciclo finanziario dell'impresa. Se la misurazione viene completata tardi, se il documento contiene incoerenze o se il certificato resta sospeso per chiarimenti, l'impresa continua a sostenere costi senza trasformare il lavoro eseguito in liquidità.
La disciplina non consente di trattare il pagamento come un evento subordinato alla generica disponibilità futura dei finanziamenti dell'ente. La giurisprudenza sulle clausole che subordinano il pagamento ai finanziamenti indica che i termini decorrono dagli atti contabili e che le clausole che condizionano il pagamento all'arrivo dei finanziamenti sono nulle.
Il rischio finanziario si legge nel calendario documentale
Un'impresa dovrebbe seguire almeno quattro date:
- Data di maturazione: quando le lavorazioni raggiungono la soglia contrattuale.
- Data di emissione del SAL: quando il direttore dei lavori formalizza l'avanzamento.
- Data del certificato: quando il RUP determina la somma da liquidare.
- Data prevista per il pagamento: secondo il contratto e le regole applicabili.
Questa cronologia permette di distinguere un ritardo nella produzione dell'atto da un ritardo nella liquidazione. La differenza è importante per gestire affidamenti bancari, scadenze verso fornitori e pianificazione delle maestranze.
Revisione prezzi e lavorazioni contabilizzate
La revisione prezzi deve essere verificata insieme al SAL, non a posteriori. Per alcuni appalti di lavori in Lombardia, ANCI Lombardia segnala la disciplina applicabile ai SAL del periodo indicato, comprese le lavorazioni eseguite o contabilizzate tra il 1° gennaio 2023 e il 31 dicembre 2025 e l'utilizzo di prezzari aggiornati al 90% nei casi previsti.
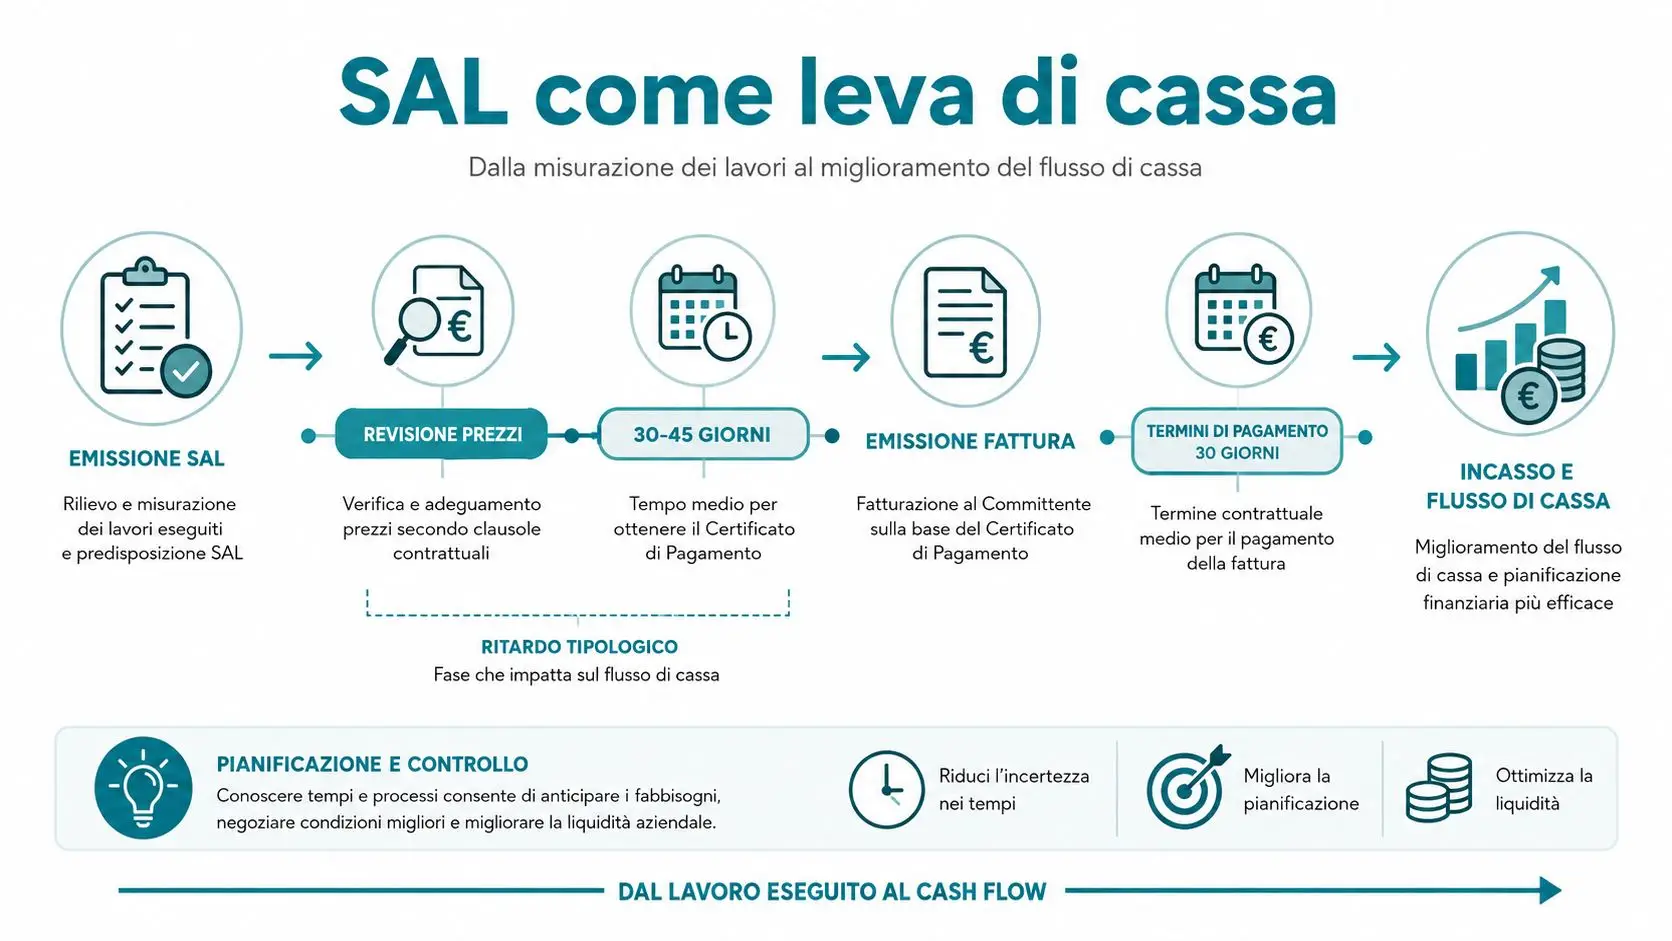
La revisione non va applicata in modo automatico a ogni contratto. Occorre verificare clausole, periodo delle lavorazioni, prezzari, coperture e atti approvativi. Anche i cantieri sospesi richiedono una ricostruzione precisa: il SAL può documentare le lavorazioni già eseguite e maturate, mentre la sospensione non cancella il valore contabilizzato.
Per prevenire ulteriori contestazioni, è utile separare il controllo del credito maturato dalla gestione delle eventuali penali per ritardo nei lavori. Sono profili collegati, ma non equivalenti.
Falsi miti e errori frequenti nella gestione del SAL
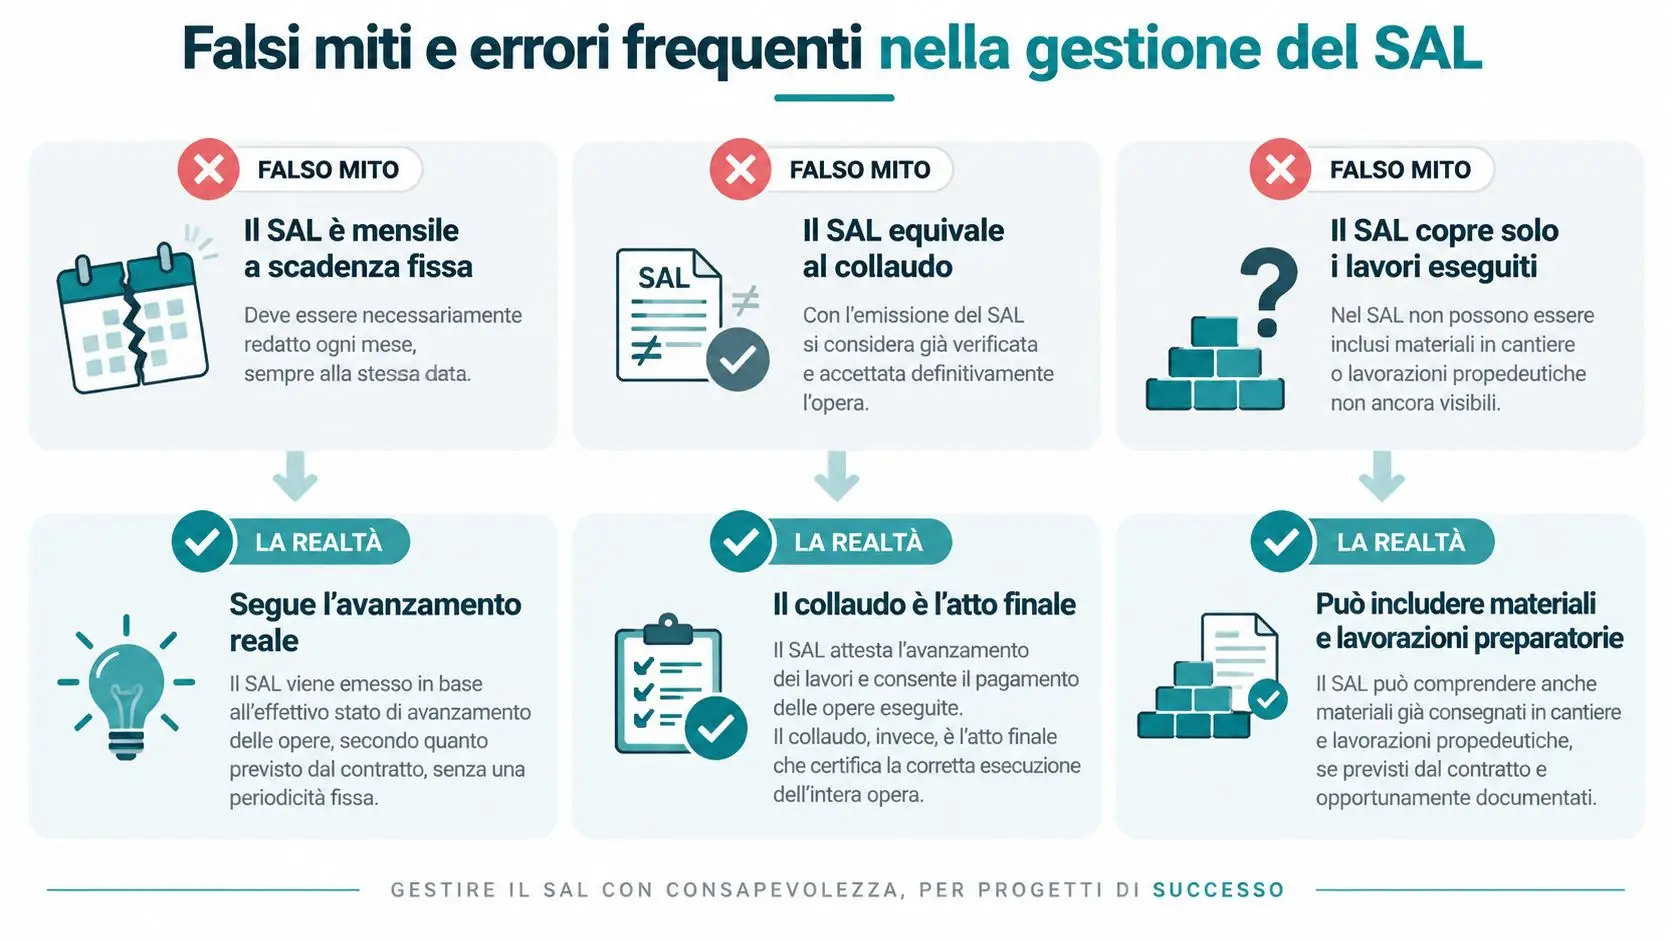
Il primo errore nasce dall'idea che il SAL debba essere mensile. Non è così. Il documento viene emesso quando l'avanzamento raggiunge la soglia stabilita dal contratto o quando si verifica la condizione prevista per il pagamento dell'acconto.
Tre convinzioni da correggere
“Il SAL è una scadenza fissa.” La data può essere prevista nel contratto, ma la logica contabile resta collegata alle lavorazioni effettivamente eseguite e alle soglie contrattuali. Emettere un SAL senza una base misurabile espone a rettifiche.
“Il SAL equivale al collaudo.” Il SAL documenta un avanzamento intermedio e abilita l'acconto. Il collaudo verifica invece la rispondenza dell'opera nel procedimento conclusivo. Anticipare nel SAL valutazioni proprie del collaudo confonde responsabilità e finalità.
“La stazione appaltante paga quando riceve i finanziamenti.” Il finanziamento dell'ente non può diventare una condizione generica per rinviare il pagamento dovuto all'appaltatore, come chiarito dalla pronuncia richiamata nella sezione sul rischio finanziario.
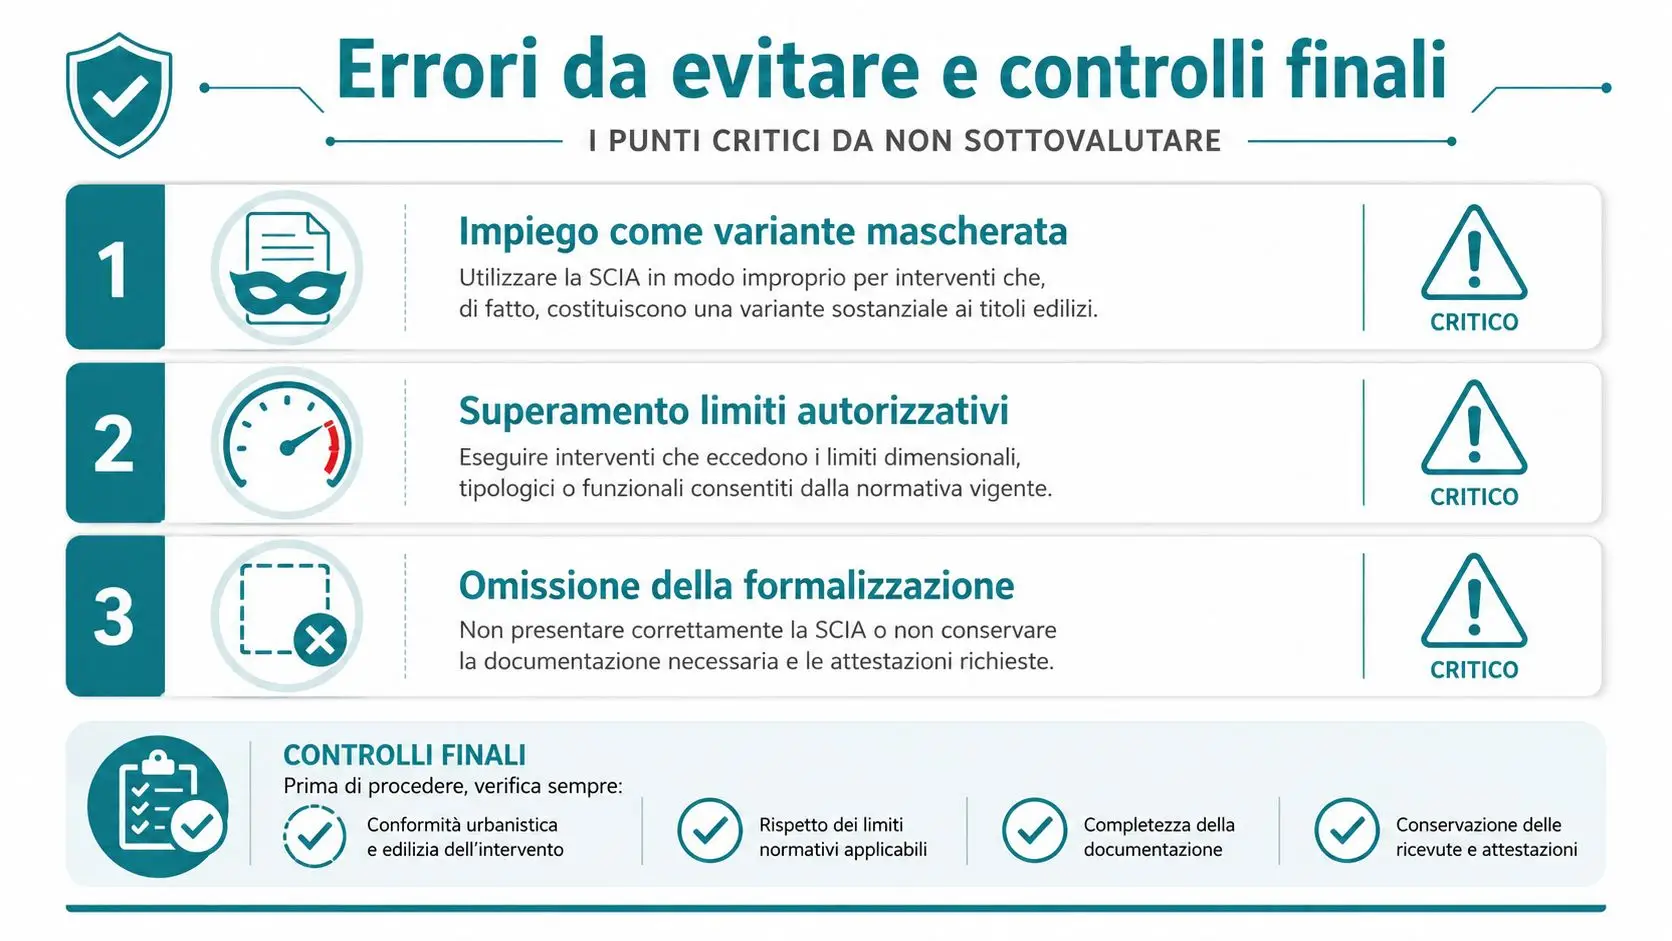
Gli errori che rallentano l'incasso
- Misure non verificabili: quantità prive di riferimenti, date o localizzazione.
- Ritenute calcolate male: importi non coerenti con contratto e normativa.
- Acconti precedenti ignorati: il SAL indica il maturato complessivo, ma deve distinguere quanto già pagato.
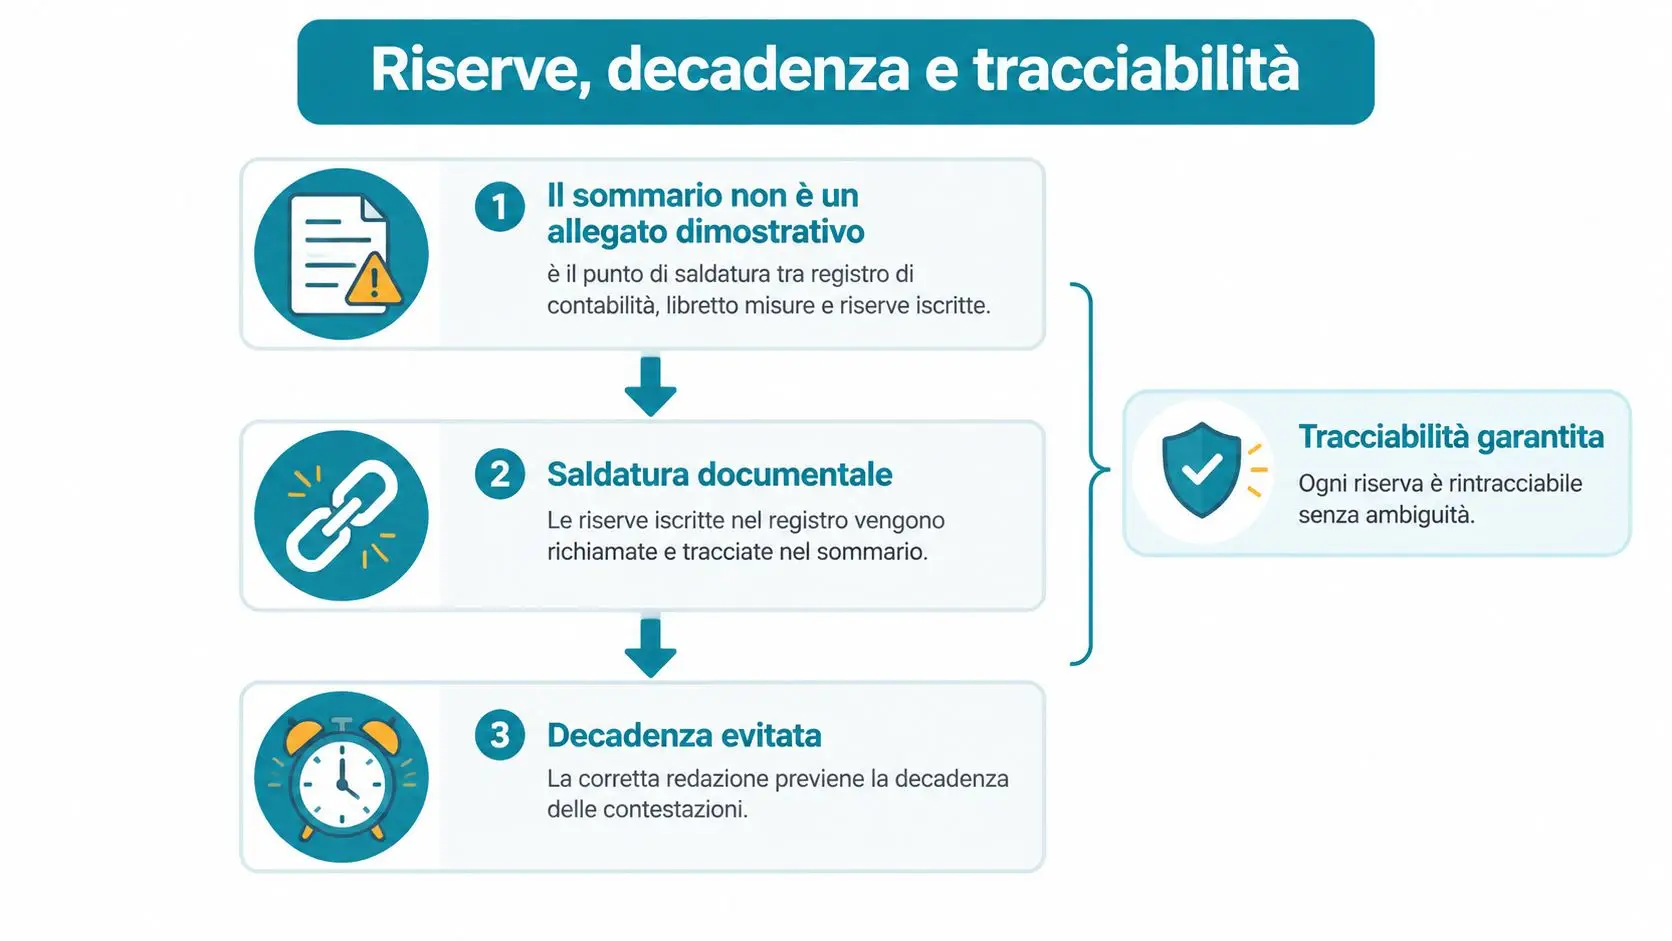
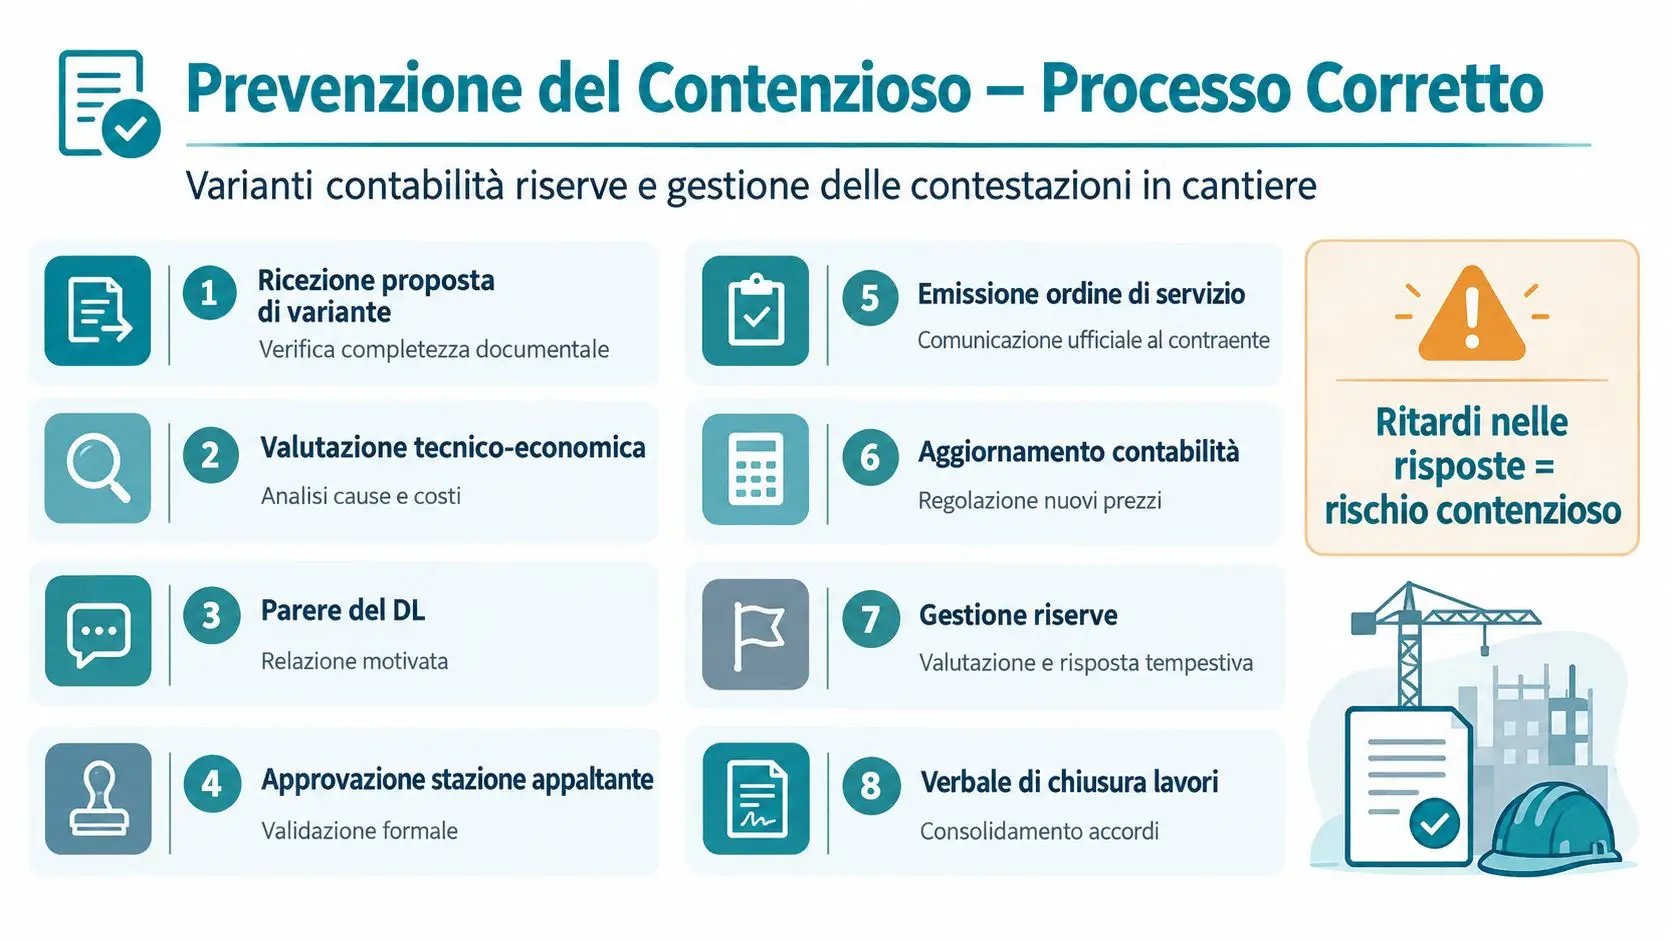
- Riserve non registrate: le contestazioni devono seguire le modalità previste, senza affidarsi a comunicazioni informali.
- Visto o passaggio procedurale mancante: il documento incompleto torna indietro e perde tempo nel ciclo di liquidazione.
Il RUP deve inoltre evitare ritardi ingiustificati nell'istruttoria. La completezza formale non è un dettaglio: protegge la stazione appaltante e offre all'impresa una base documentale per far valere il proprio credito.
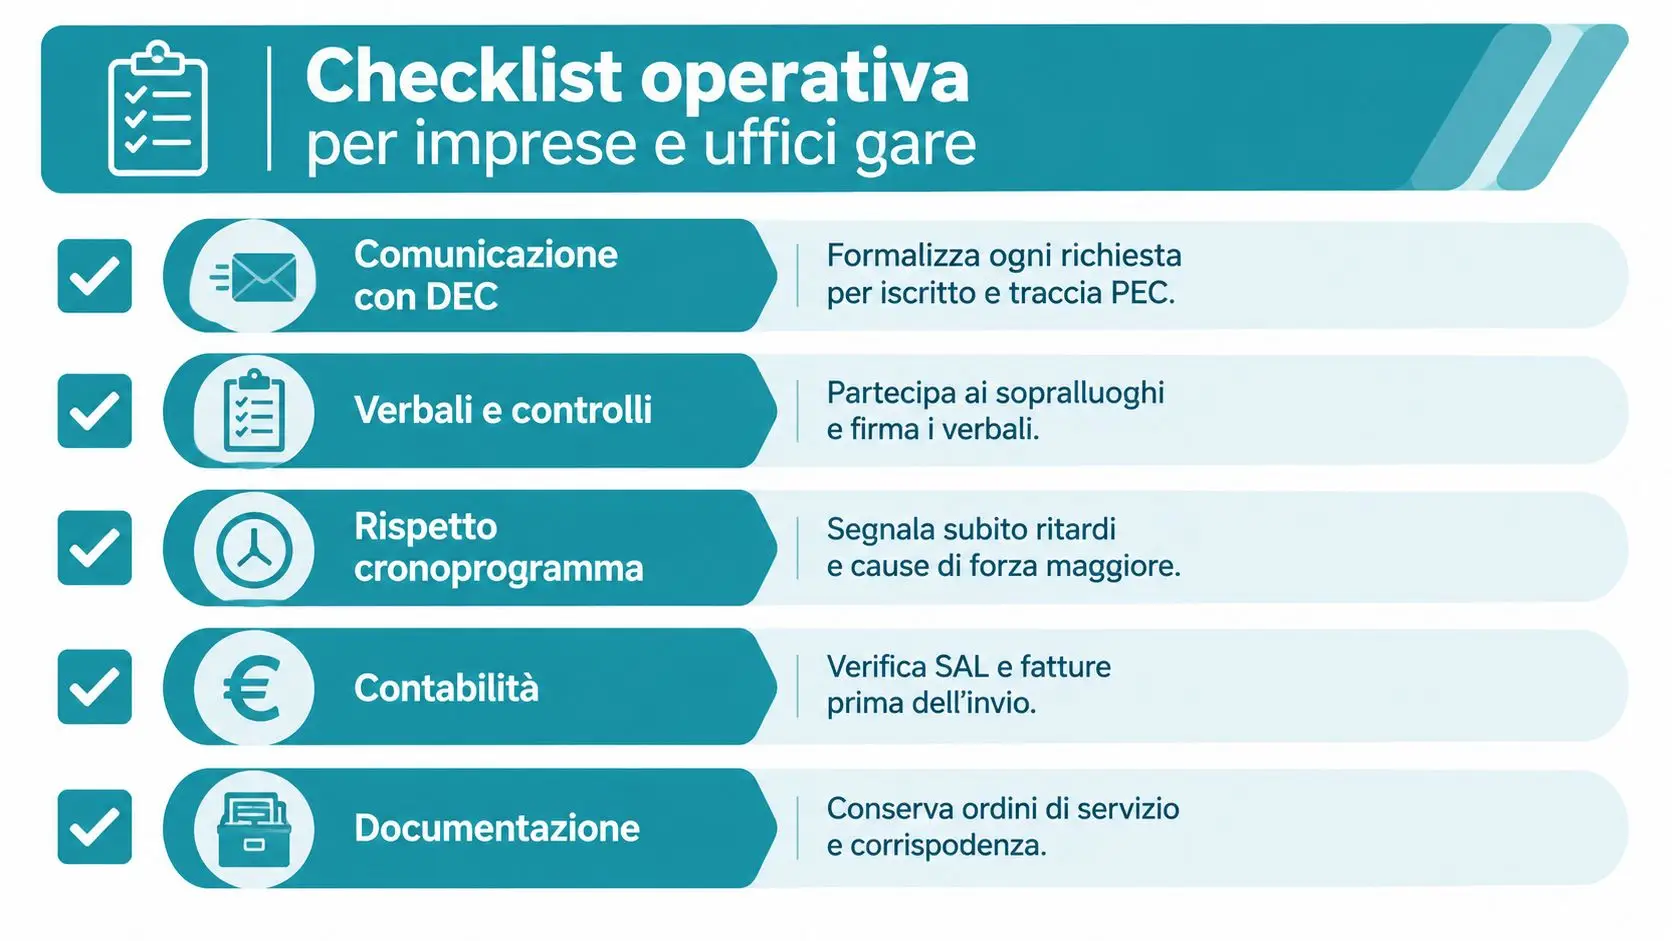
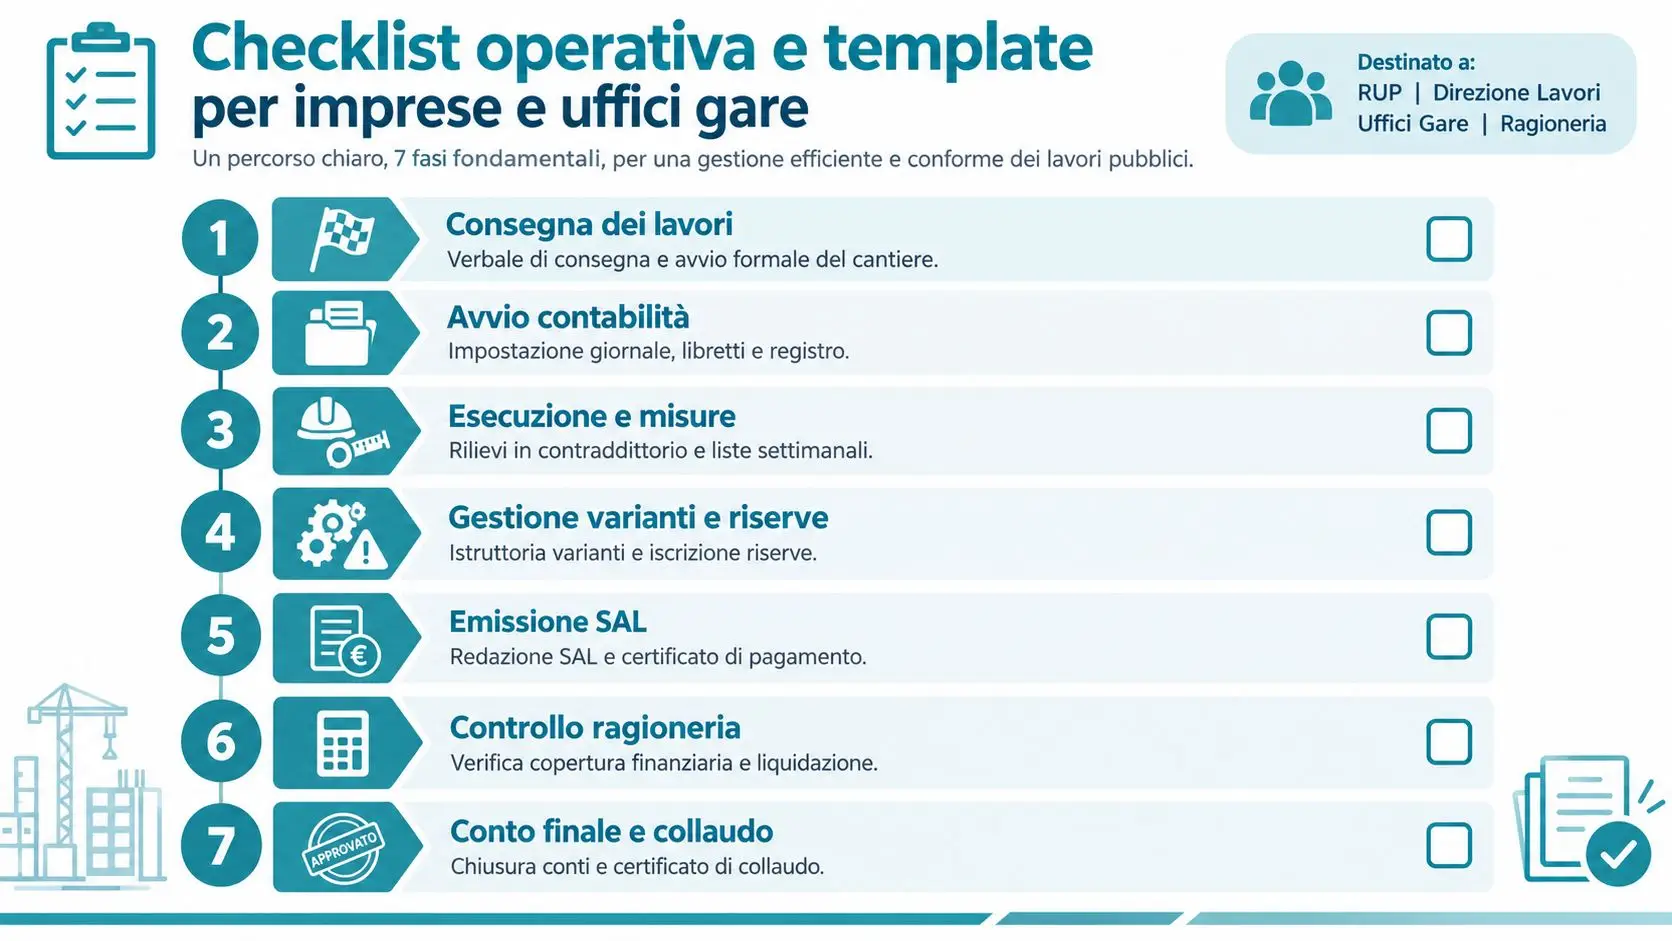
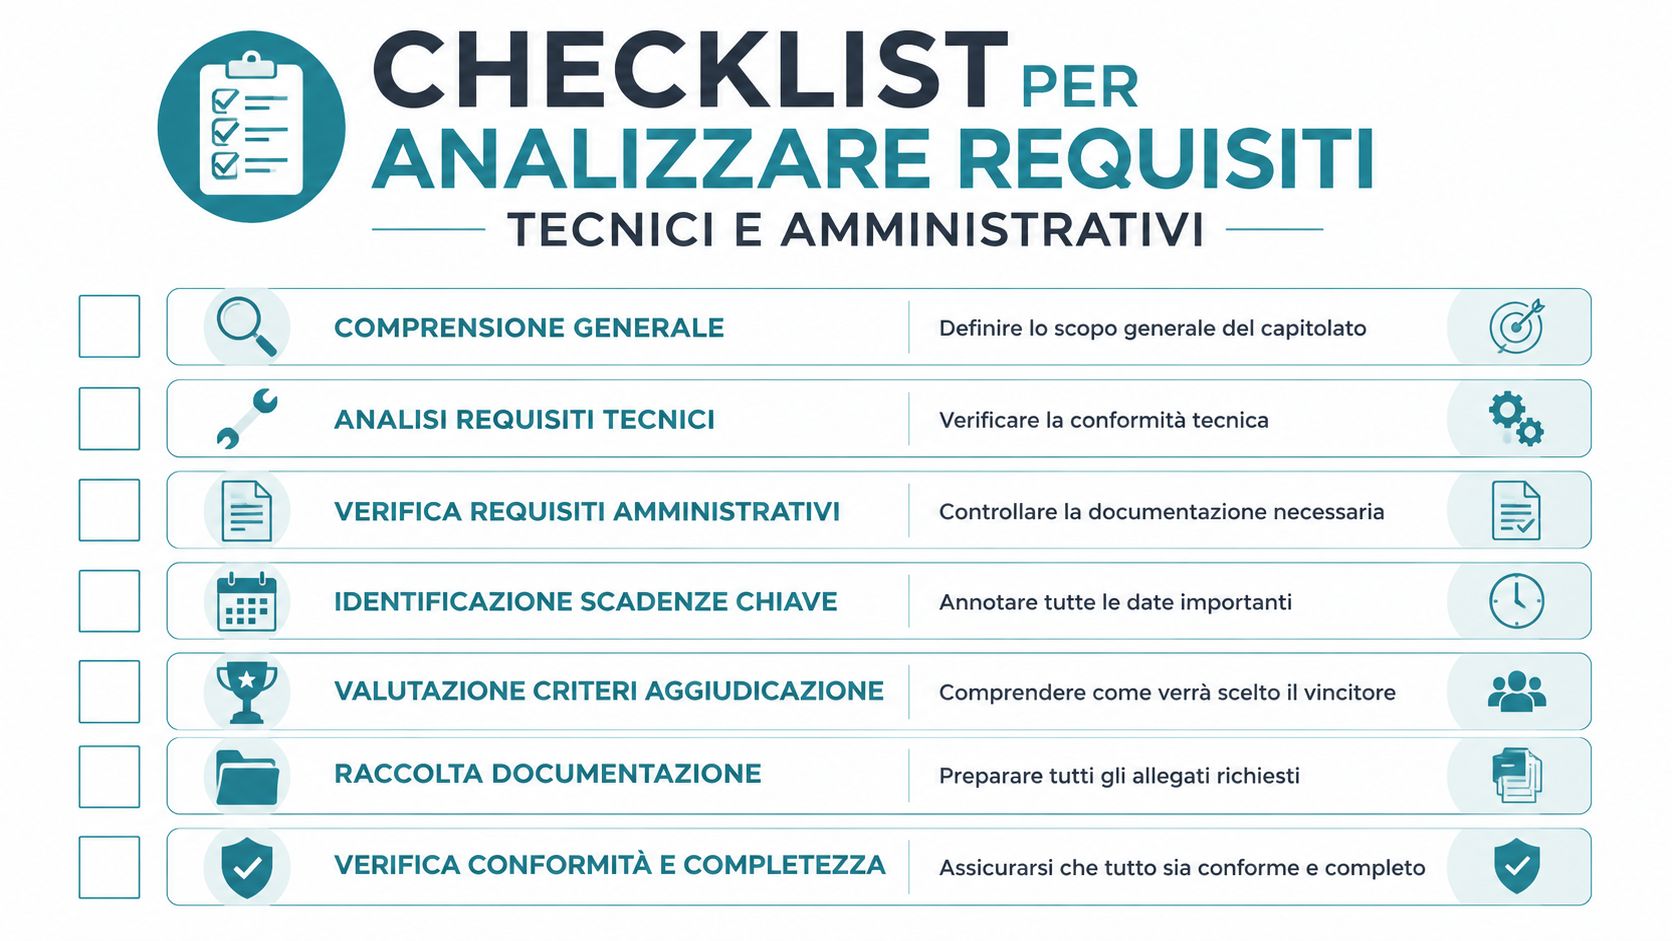
Checklist operativa per imprese RUP e uffici gare
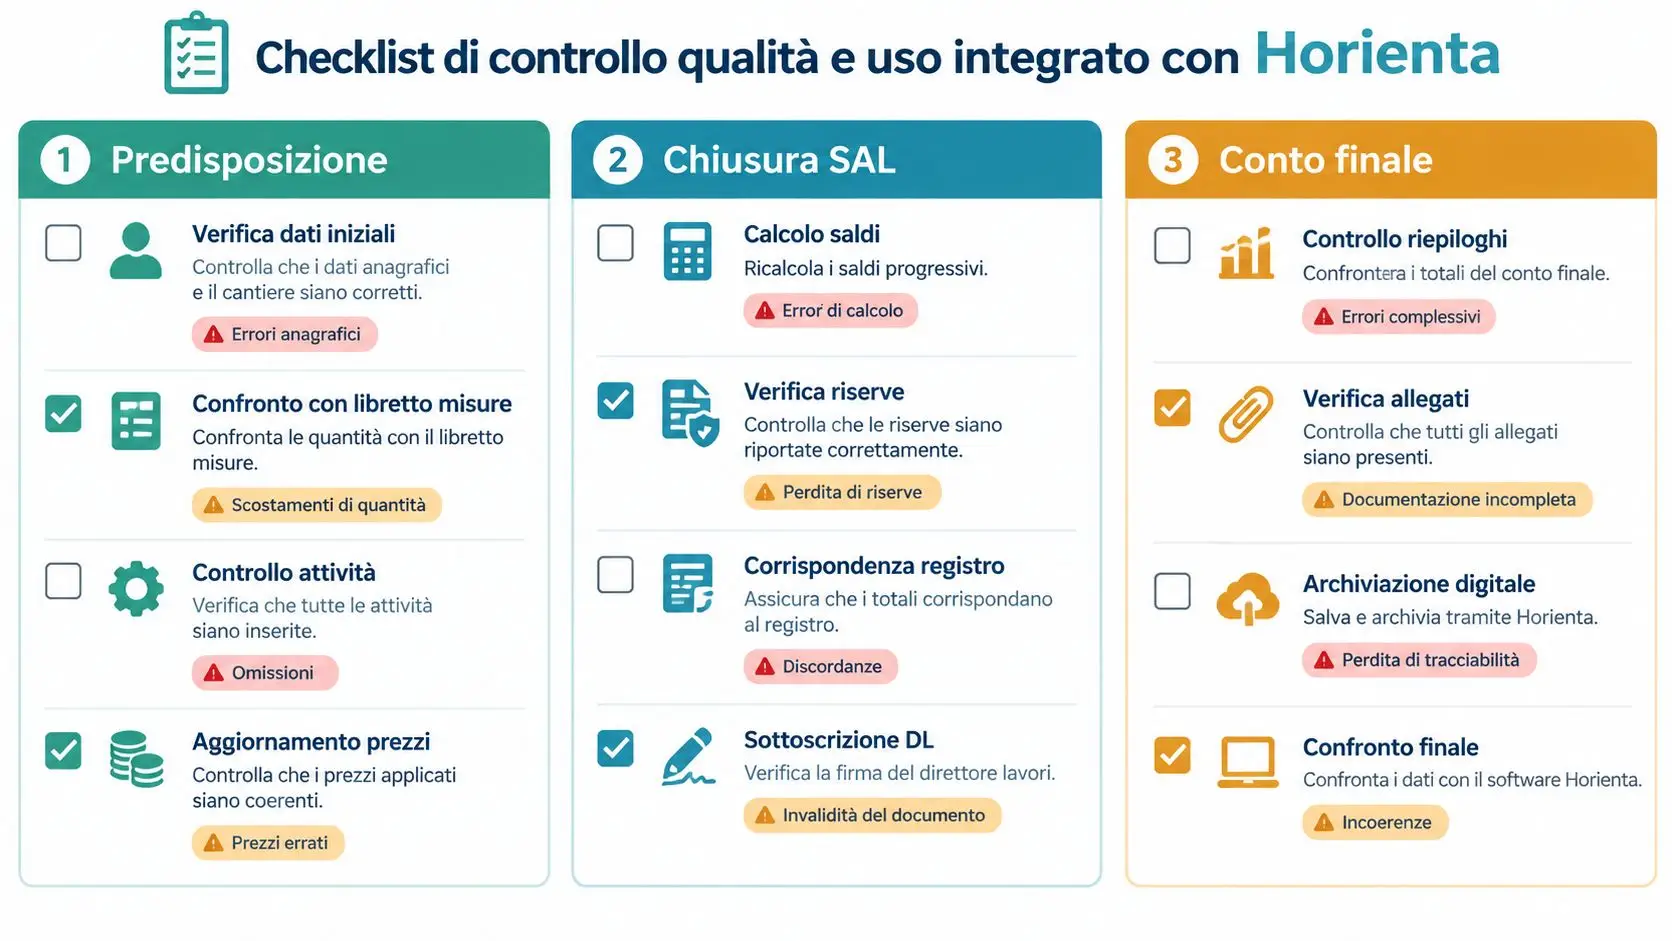
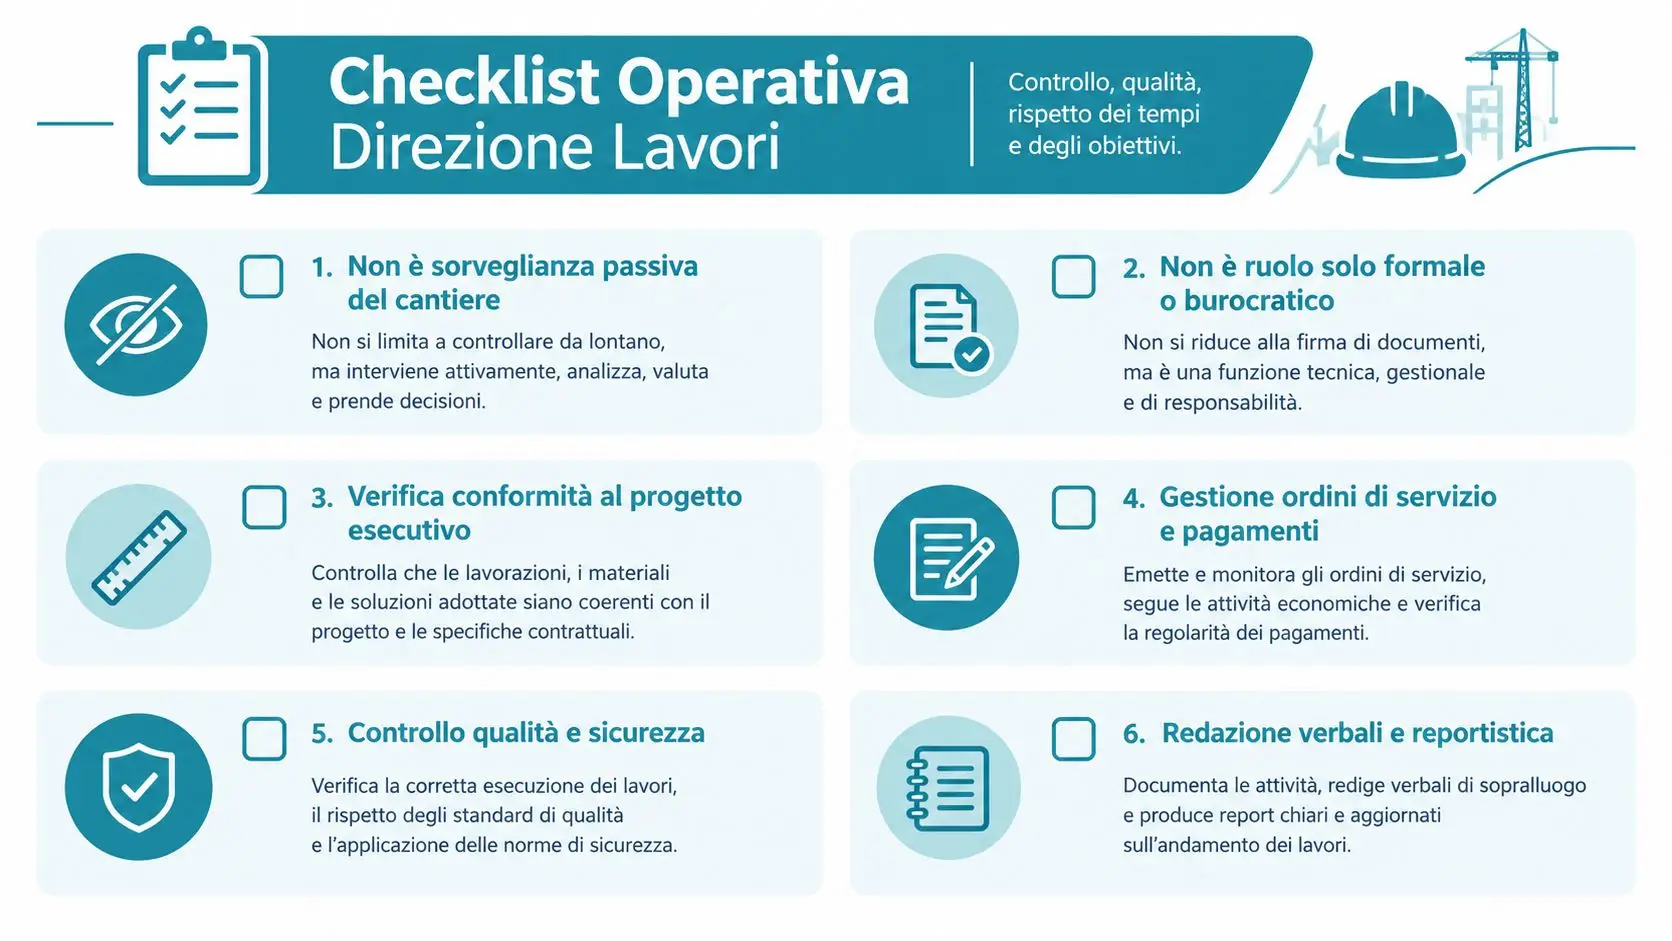
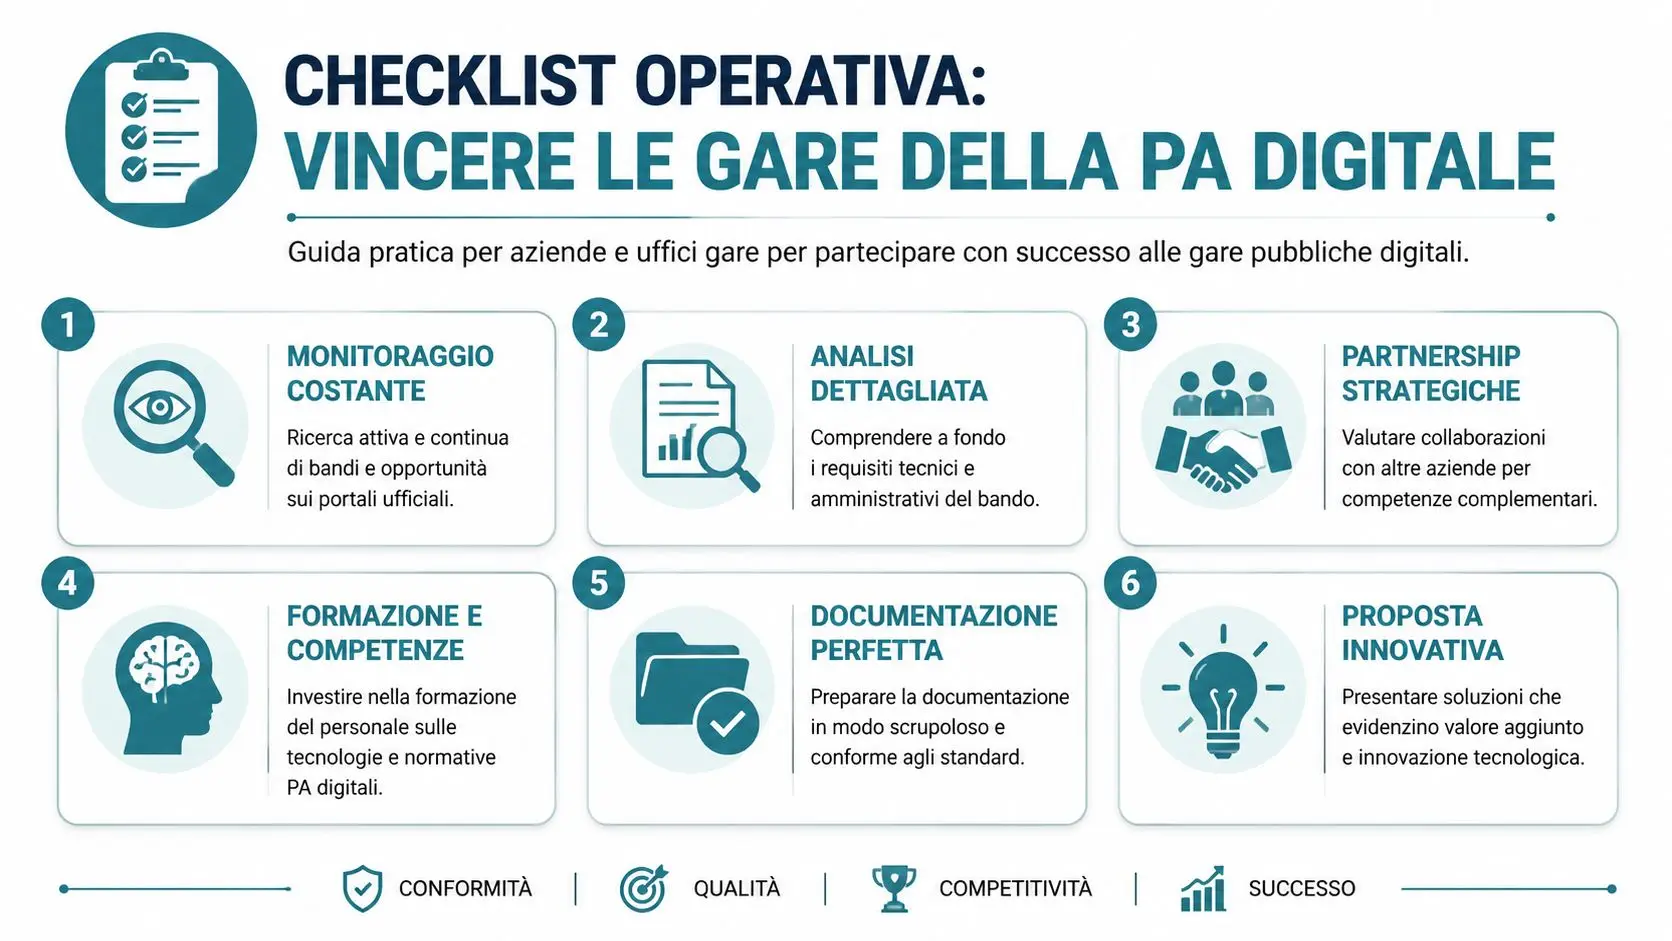
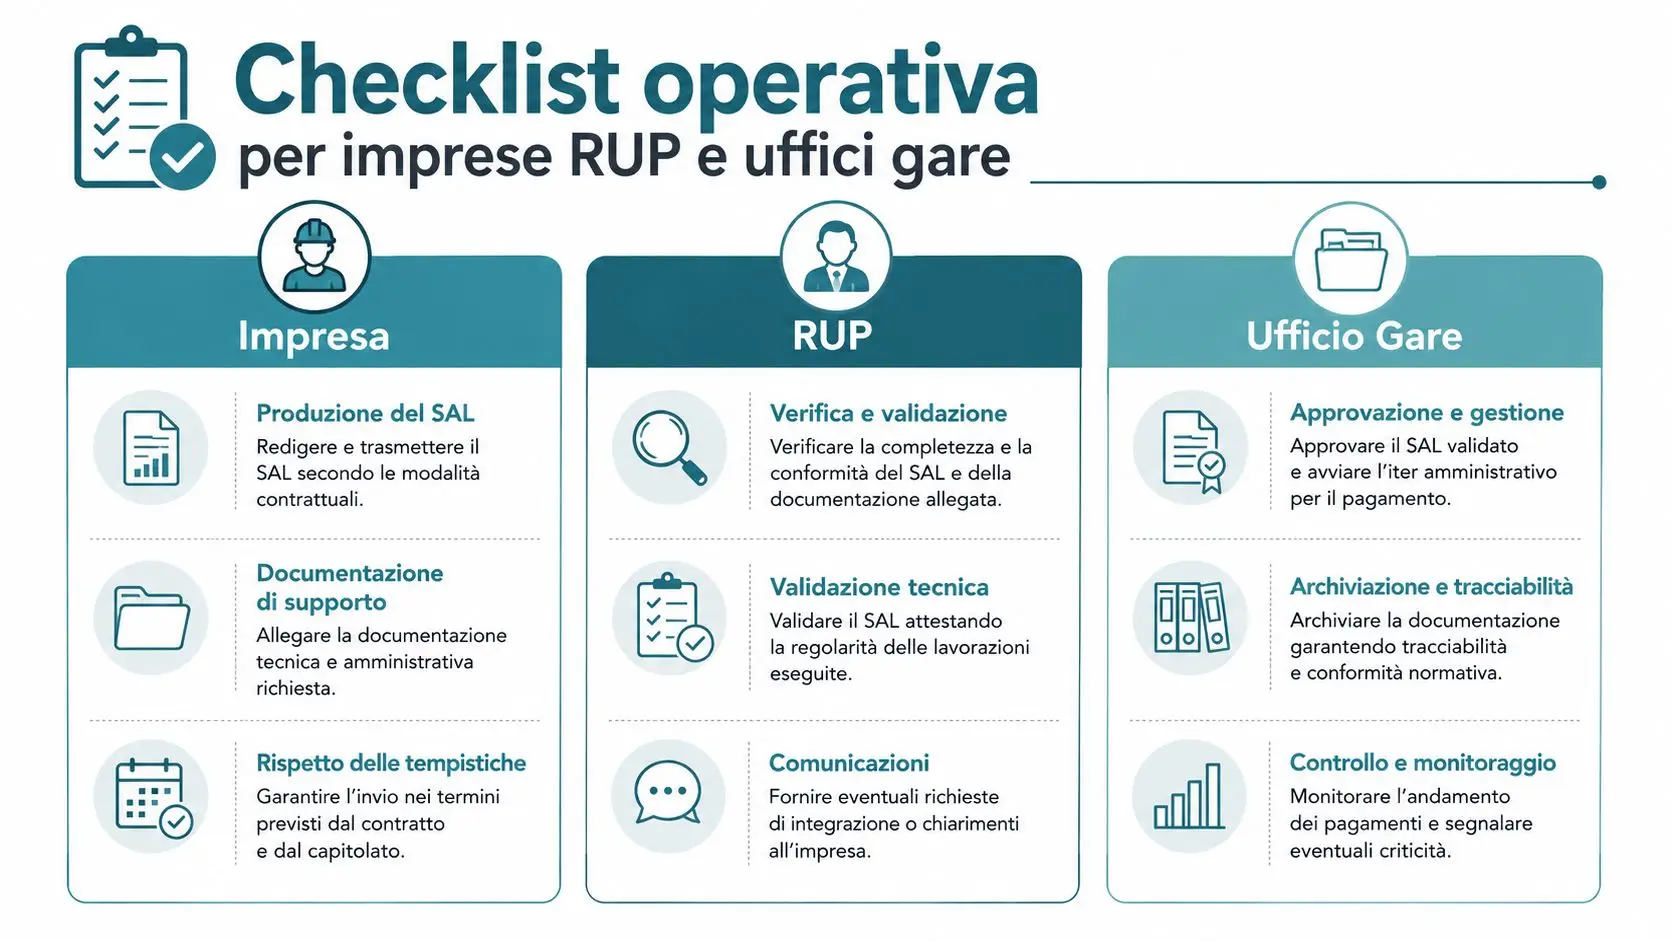
Una gestione efficace divide i controlli tra chi produce il dato, chi lo valida e chi monitora il contratto. Il SAL diventa affidabile quando questi tre ruoli lavorano sulla stessa versione della contabilità, del cronoprogramma e degli atti autorizzativi.
Per l'impresa
L'impresa dovrebbe preparare il SAL senza aspettare l'ultimo momento:
- Misure condivise: verifica quantità, unità di misura, voci contrattuali e lavorazioni a corpo.
- Cronologia di cantiere: conserva fotografie datate, verbali, rapportini e documentazione delle fasi eseguite.
- Coerenza economica: confronta il maturato con costi sostenuti, varianti autorizzate, acconti e ritenute.
- Scostamenti: segnala tempestivamente differenze rispetto al cronoprogramma e allo stato di avanzamento programmatico.
Il responsabile amministrativo dovrebbe poi riconciliare il SAL con la fattura prevista, senza confondere l'importo maturato con quello effettivamente incassabile dopo trattenute e recuperi.
Per il RUP
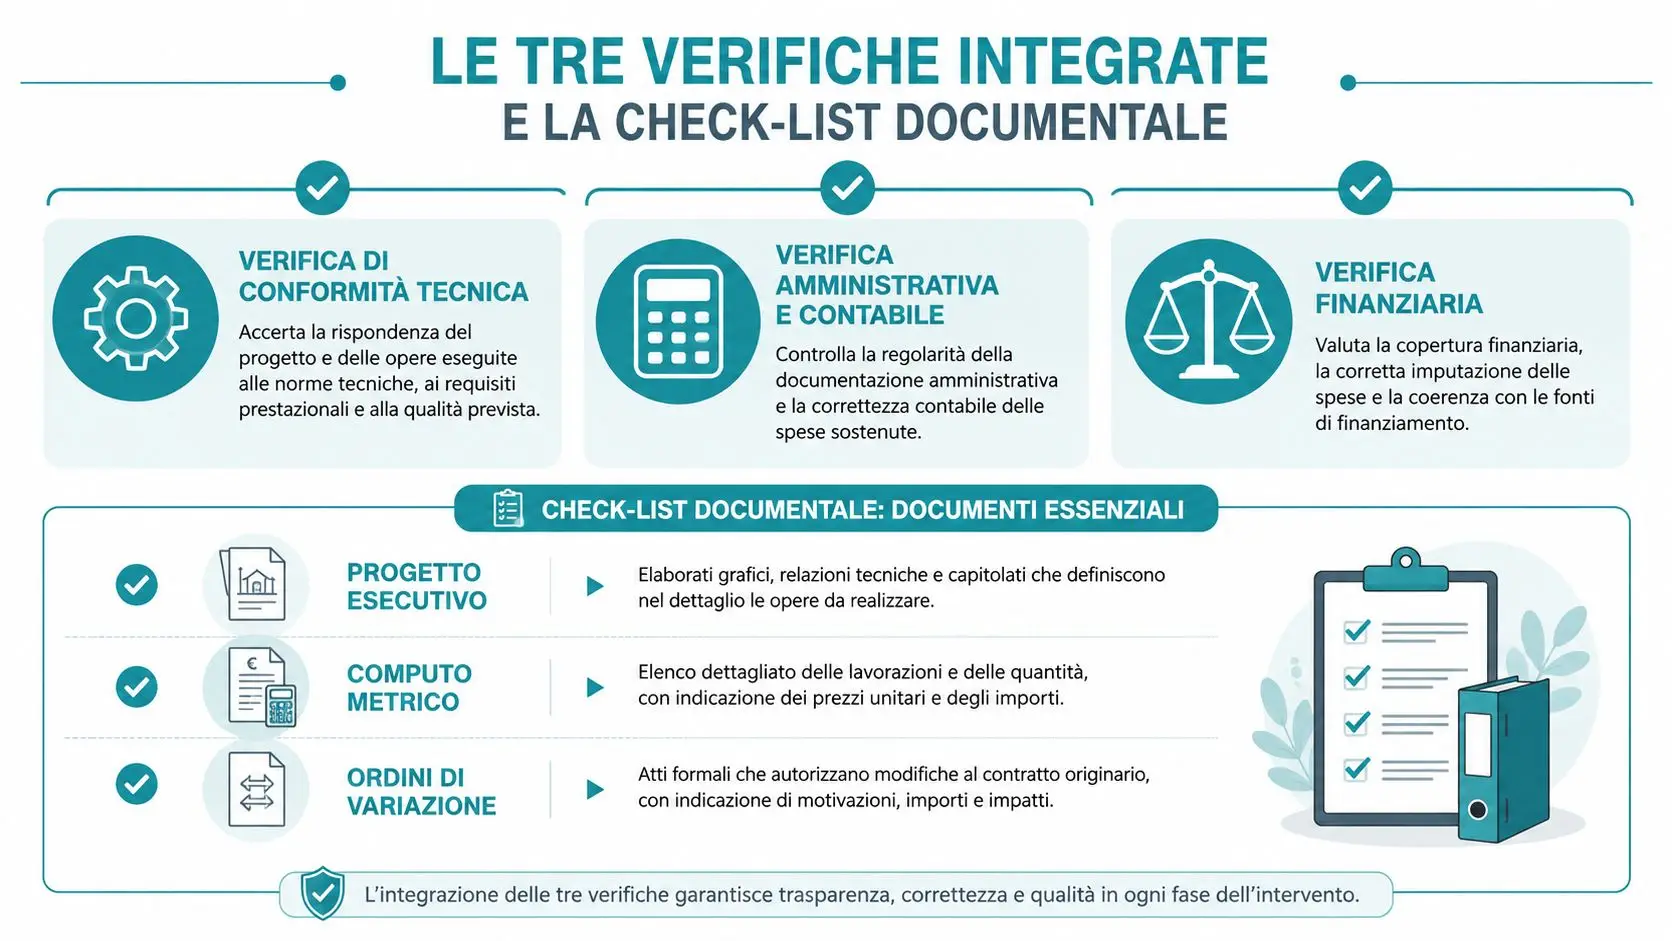
Il RUP deve controllare la conformità del documento rispetto al contratto, al capitolato, agli atti di variante e alle risultanze della direzione lavori. La verifica deve includere almeno:
- Coerenza delle misure con libretto e registro.
- Corretta applicazione dei prezzi e del ribasso.
- Separazione tra lavori, sicurezza, recupero dell'anticipazione e ritenute.
- Presenza degli atti necessari per procedere al certificato di pagamento.
È utile mantenere un registro interno delle date di ricezione, verifica, richiesta di integrazioni ed emissione del certificato. Senza questa cronologia, diventa difficile capire dove si è fermato il procedimento.
Per l'ufficio gare
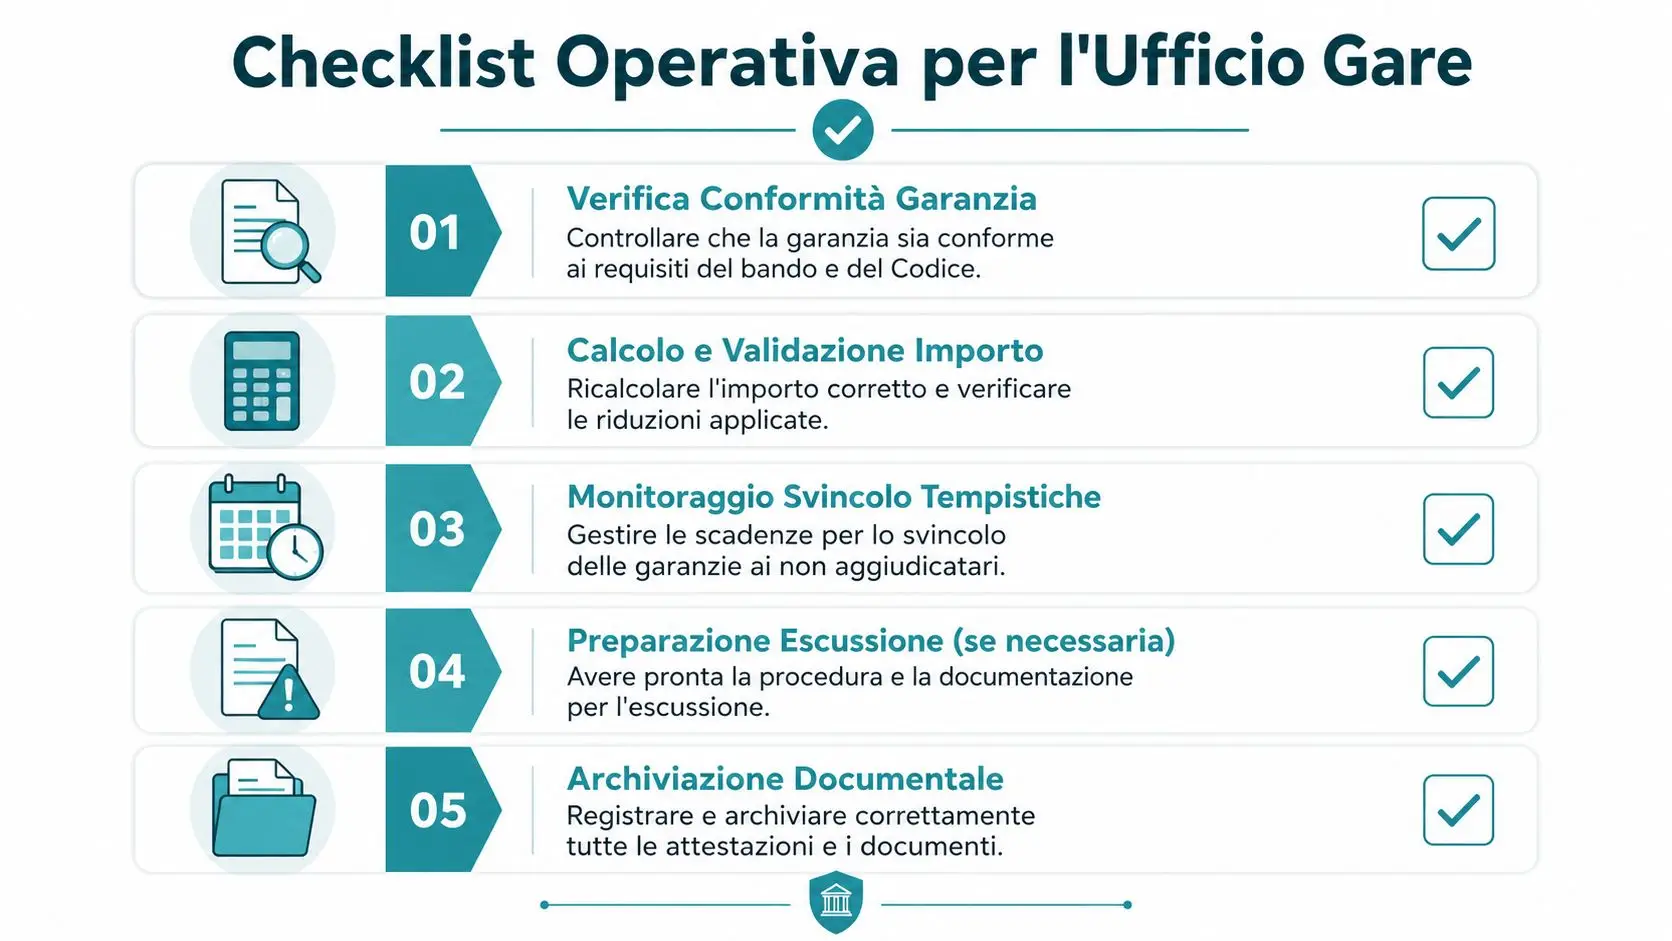
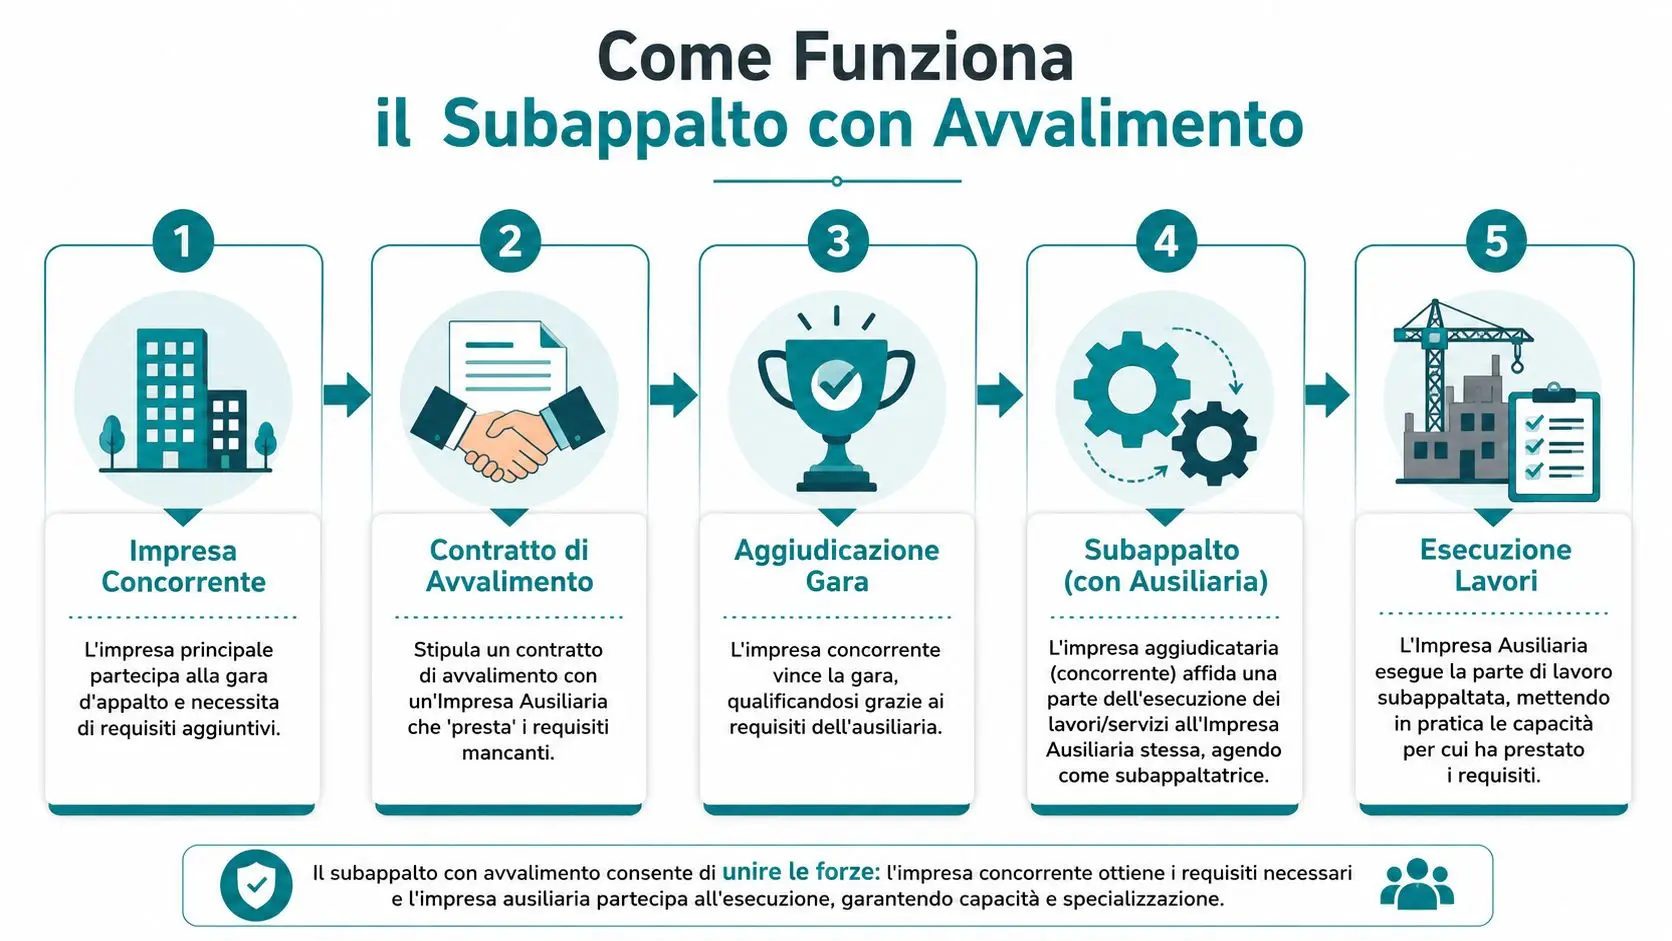
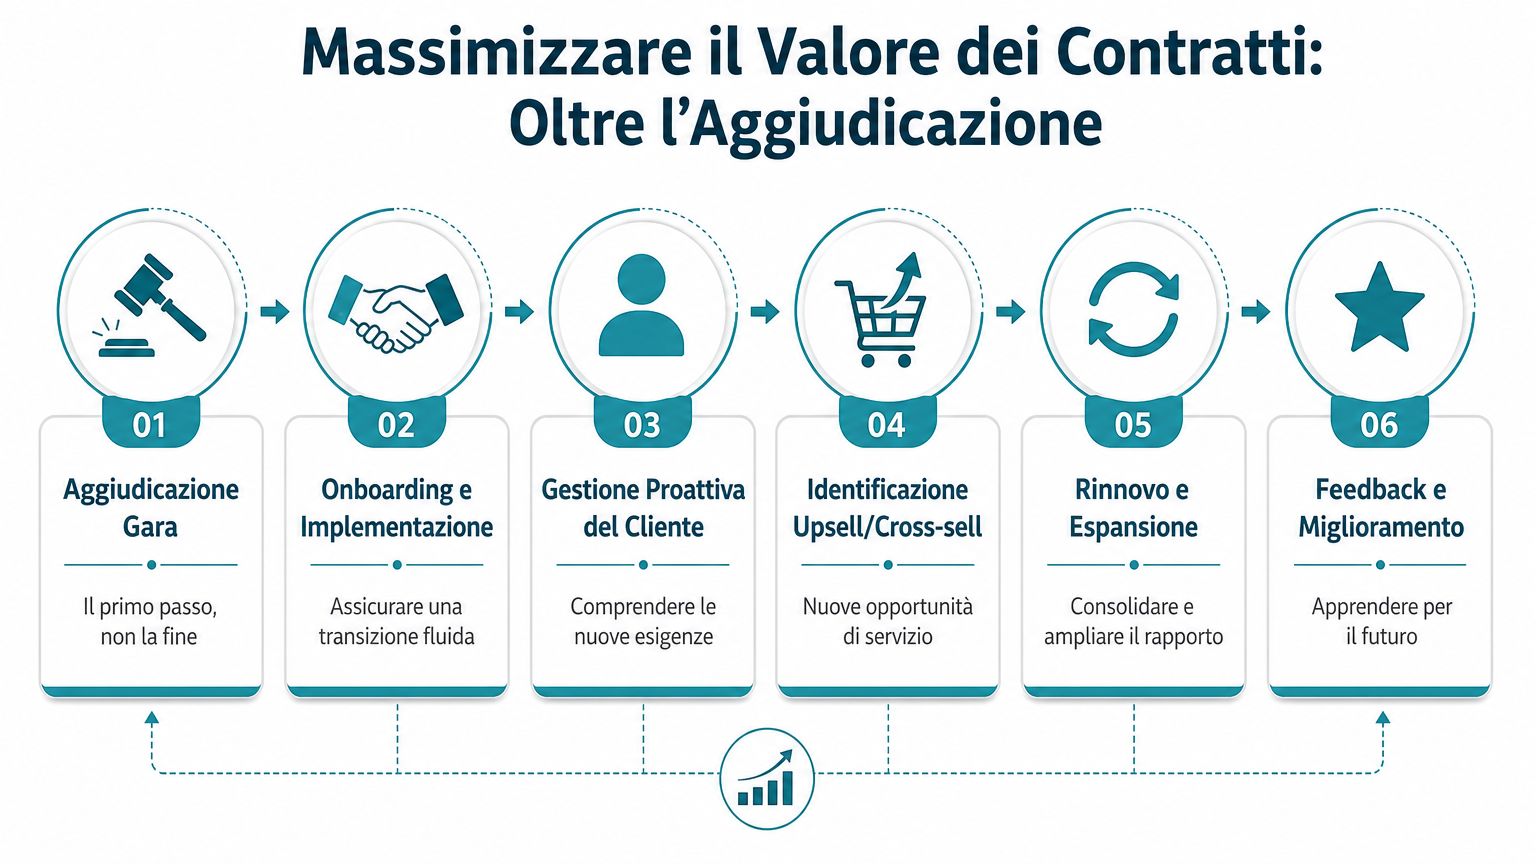
L'ufficio gare dovrebbe seguire il contratto anche dopo l'aggiudicazione. Il controllo comprende fideiussioni, subappalti, varianti, sospensioni, revisione prezzi e scadenze di pagamento.
Un cruscotto post-gara dovrebbe evidenziare:
- Ritardi ricorrenti tra SAL, certificato e pagamento.
- Scostamenti anomali tra avanzamento fisico ed economico.
- Varianti ripetute o non ancora recepite nella contabilità.
- Subappalti non allineati agli atti autorizzativi.
- Sospensioni prive di una ricostruzione chiara delle lavorazioni maturate.
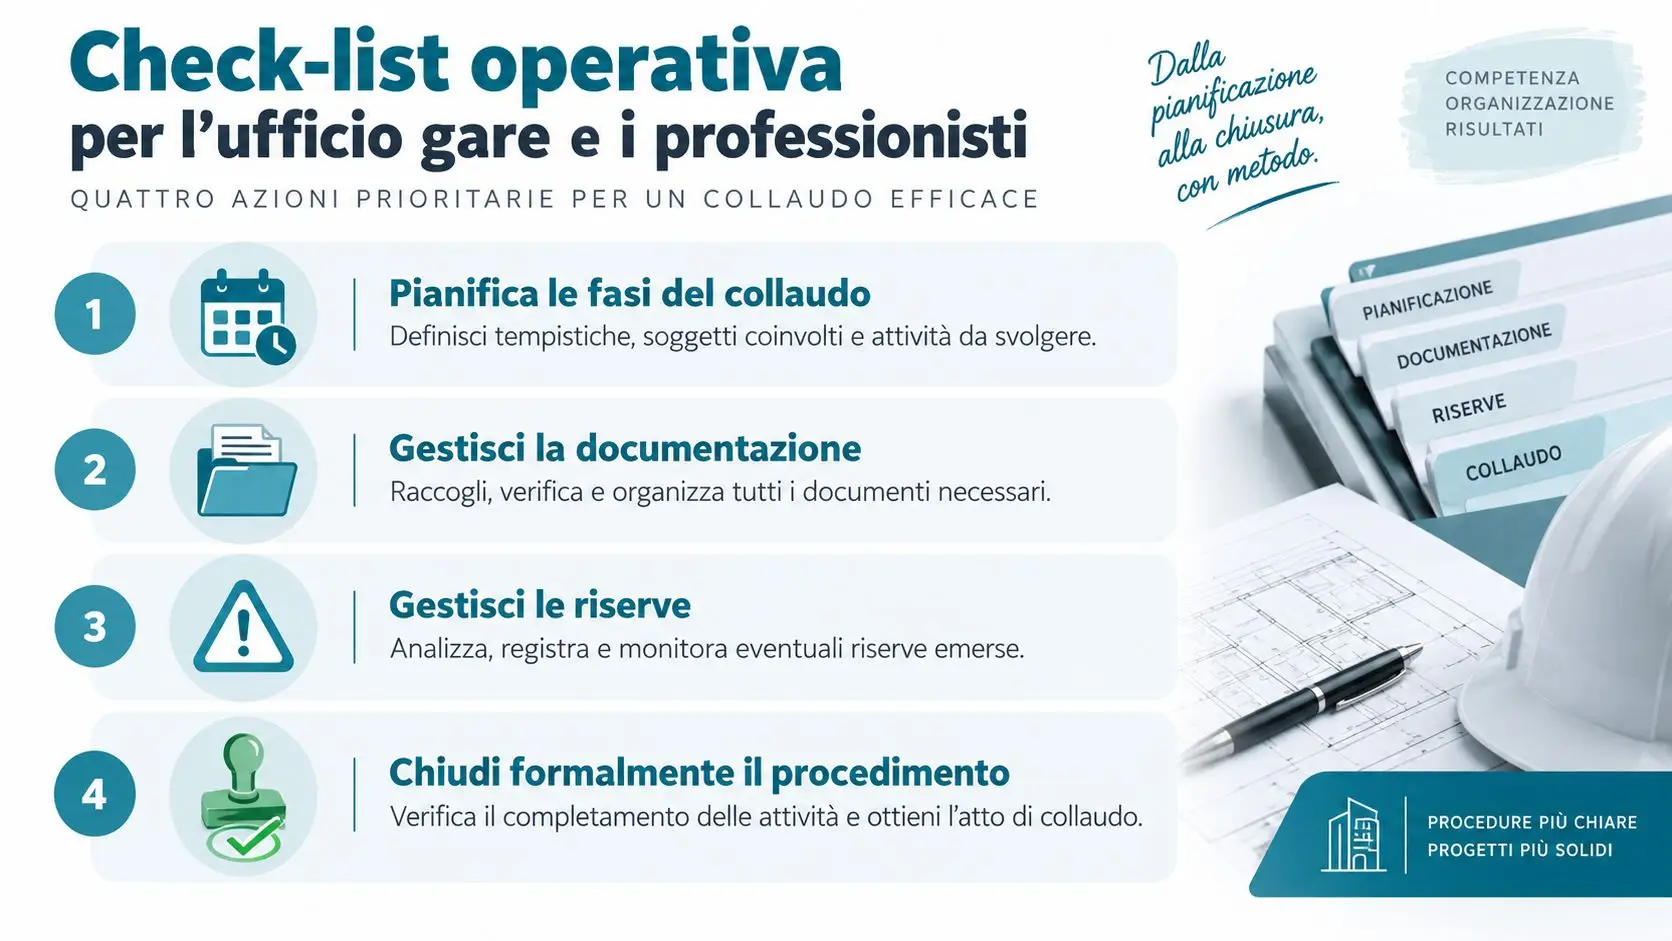
Per chi deve verificare la chiusura tecnico-amministrativa dell'opera, il riferimento operativo sul collaudo tecnico-amministrativo aiuta a mantenere distinti gli adempimenti finali dalla gestione degli acconti.
Horienta aiuta imprese, uffici gare e consulenti a monitorare opportunità, contratti, aggiudicazioni, subappalti e milestone utili anche alla gestione finanziaria della fase esecutiva. Visita Horienta per organizzare il controllo post-gara e collegare le informazioni contrattuali alle decisioni operative del tuo team.