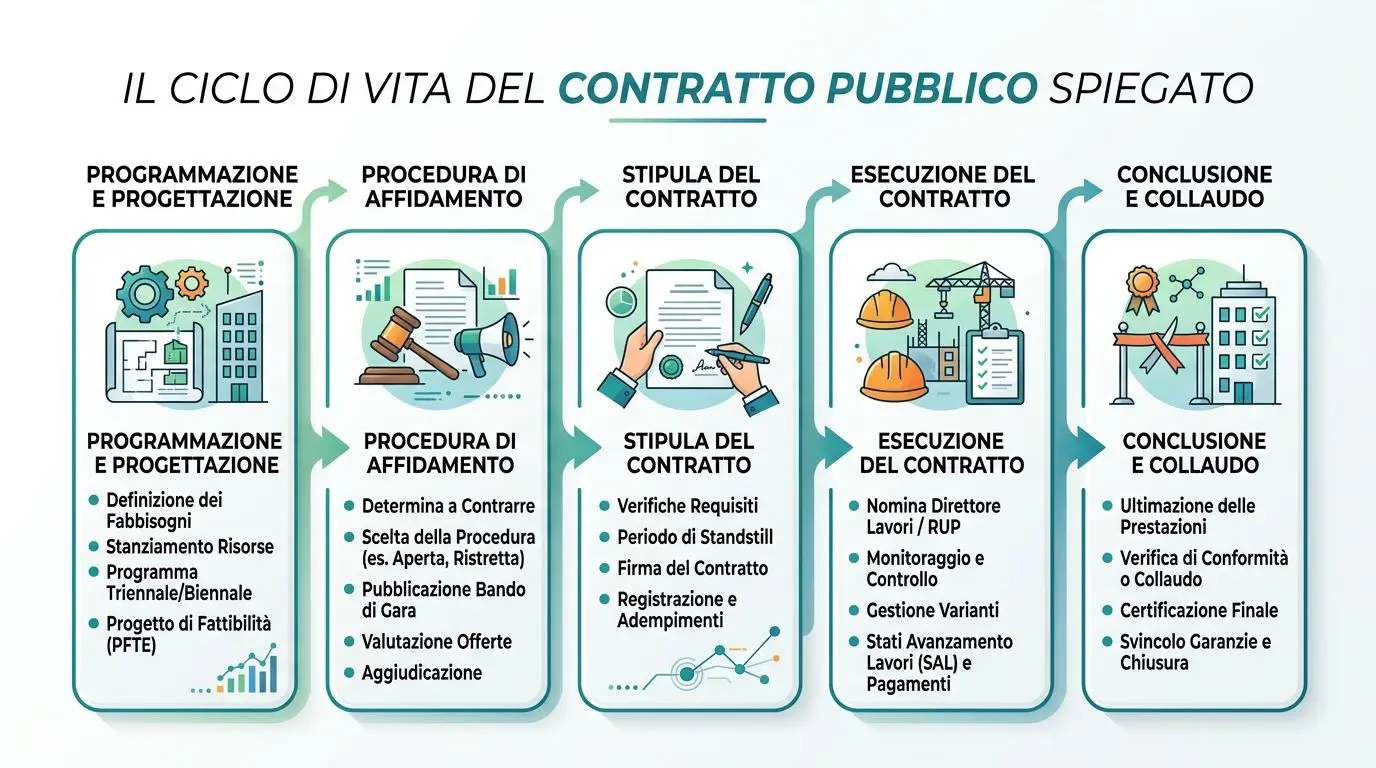
Il cantiere è finito, l'opera è utilizzabile e il conto finale è quasi pronto. Poi il RUP si accorge che manca una decisione essenziale: nominare il collaudatore, verificare se basta il certificato di regolare esecuzione oppure ricostruire una documentazione che nessuno ha organizzato durante i lavori. Nel frattempo, saldo, garanzie e riserve restano aperti.
È qui che il collaudo tecnico-amministrativo smette di essere una semplice visita in cantiere. È l'atto che deve chiudere il rapporto tra stazione appaltante e appaltatore, verificando contemporaneamente opera, contratto, contabilità e contestazioni. La differenza tra una pratica ordinata e un fascicolo che si trascina non sta nella quantità di verbali prodotti alla fine, ma nella qualità dei controlli svolti mentre l'opera viene eseguita.
Cos'è il collaudo tecnico amministrativo e quando è obbligatorio
Il collaudo tecnico-amministrativo è la verifica conclusiva con cui la stazione appaltante accerta che i lavori siano stati eseguiti a regola d'arte, in conformità al progetto approvato, alle varianti autorizzate e al contratto. Il controllo riguarda anche la contabilità finale, perché le quantità contabilizzate devono corrispondere allo stato effettivo dell'opera.
Nel sistema italiano dei lavori pubblici, il collaudo tecnico-amministrativo è obbligatorio per lavori di importo superiore a 1.000.000 di euro. Per lavori superiori a 500.000 euro e fino a 1.000.000 di euro, può essere sostituito dal certificato di regolare esecuzione, secondo la distinzione richiamata nei commenti tecnici aggiornati al Codice dei contratti pubblici (quadro sulla soglia e sulla funzione del collaudo).
Non basta però guardare l'importo. Il bando, il capitolato o la complessità dell'intervento possono imporre una verifica formale anche quando sarebbe astrattamente possibile il certificato di regolare esecuzione. Il RUP deve quindi leggere gli atti di gara prima di arrivare all'ultimazione dei lavori.
La differenza operativa tra collaudo e CRE
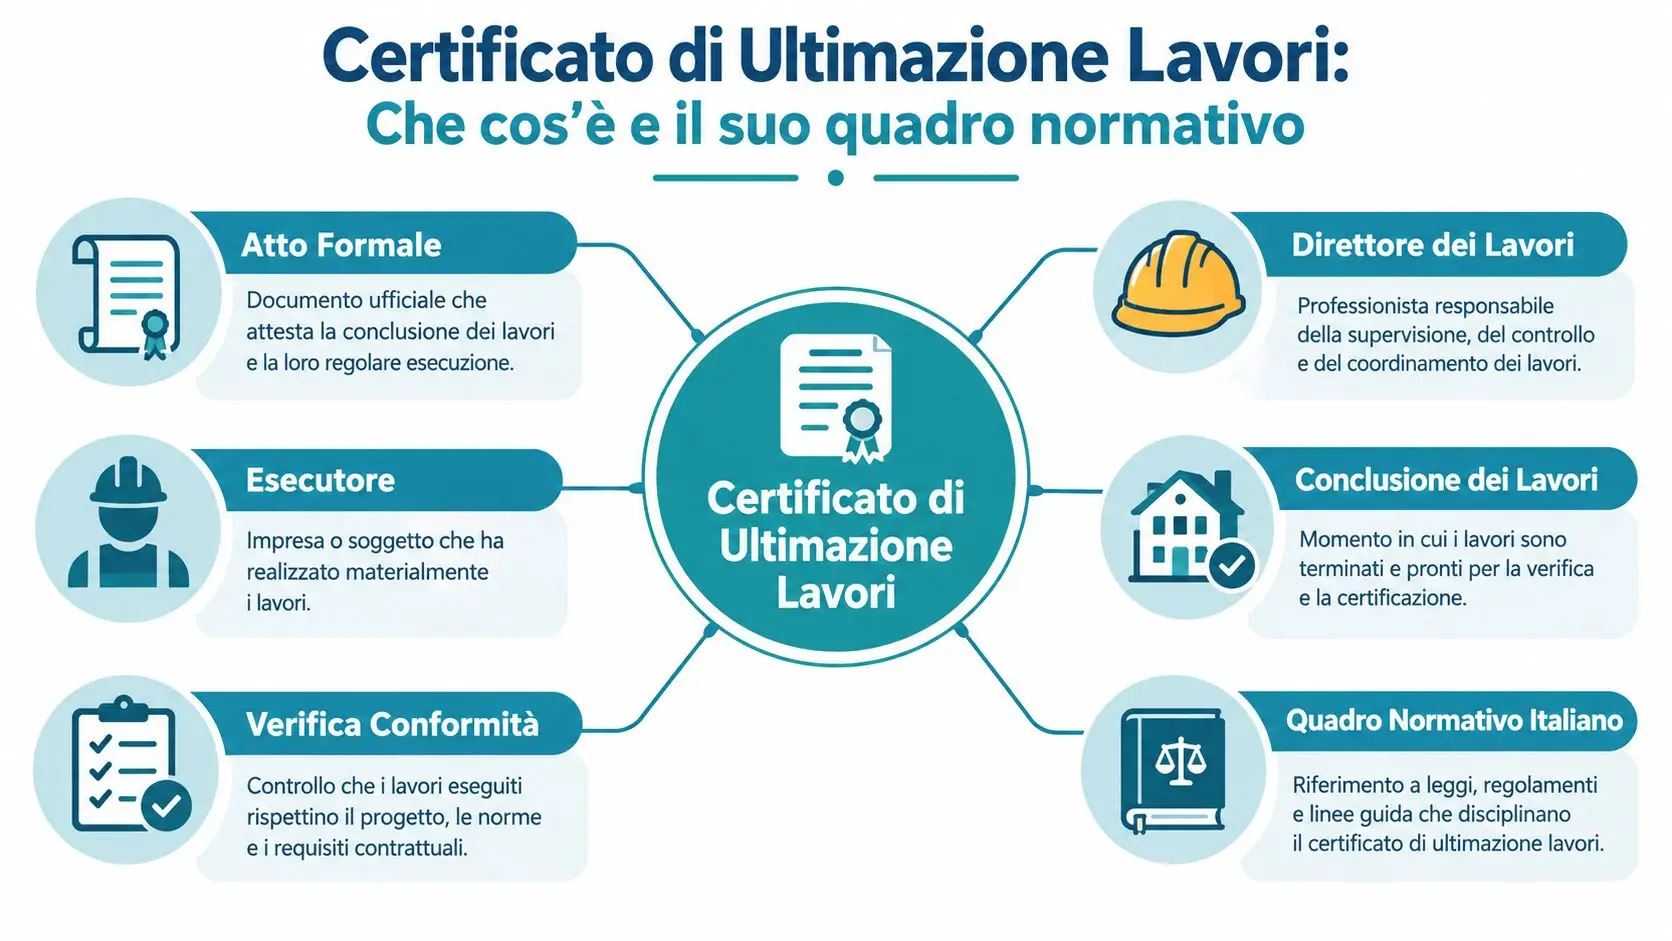
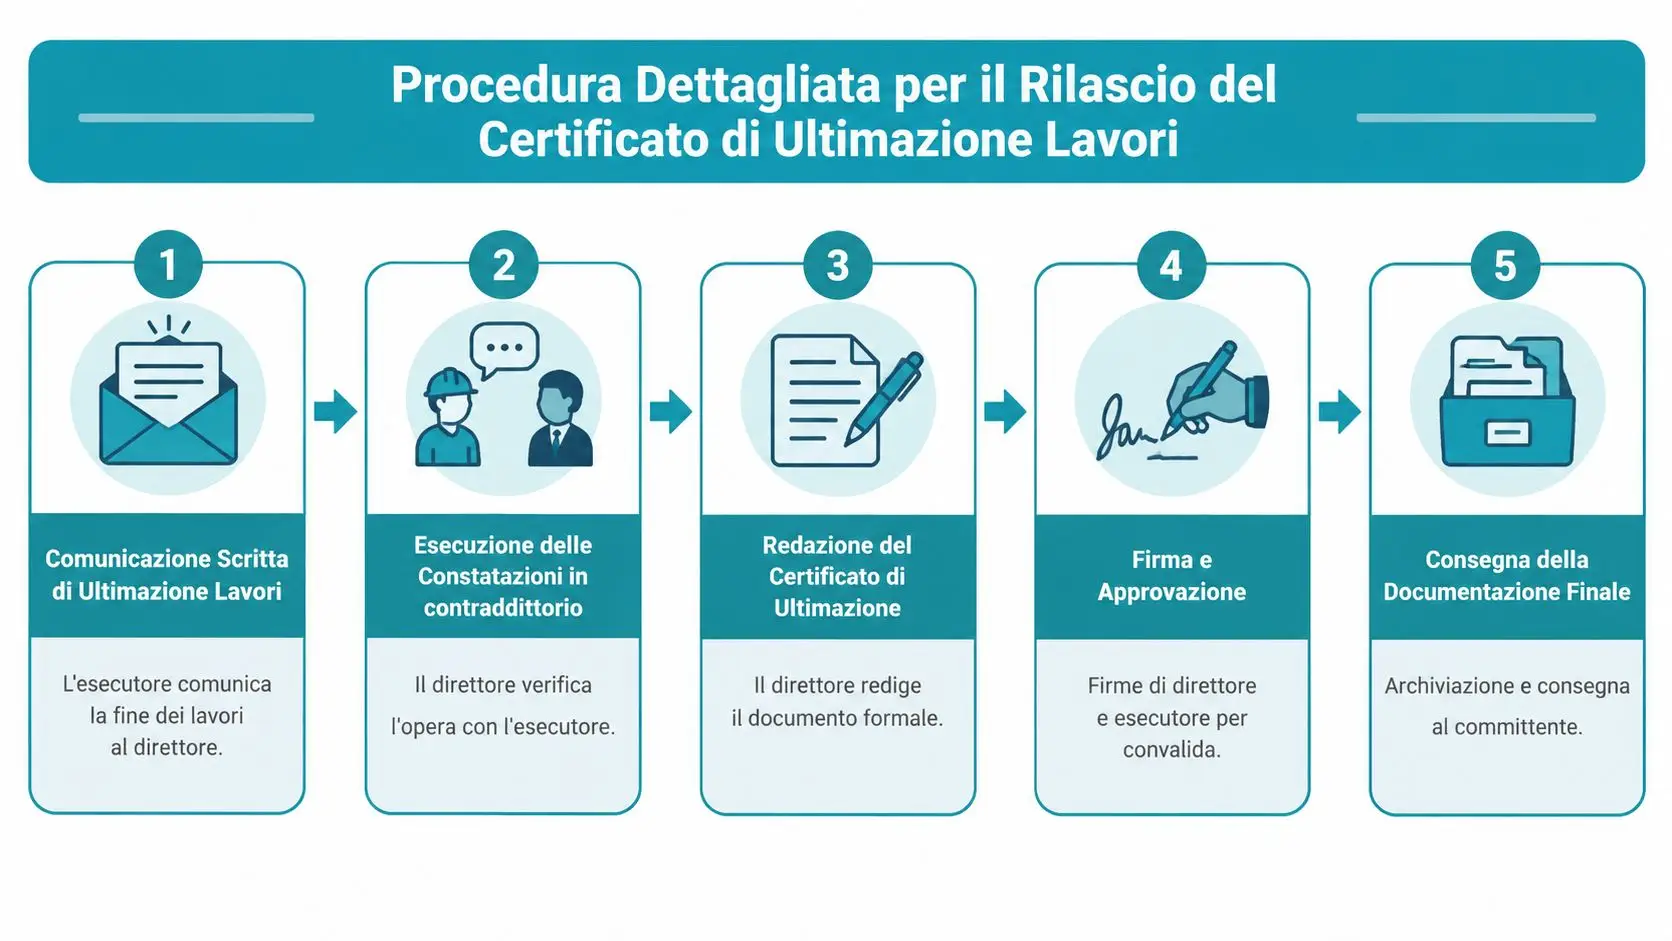
Il certificato di regolare esecuzione è una modalità semplificata di chiusura, non una versione abbreviata e disordinata del collaudo. Il direttore dei lavori o il soggetto previsto dagli atti verifica la regolare esecuzione e trasmette il certificato per l'approvazione del RUP.
| Aspetto | Collaudo T.A. | Certificato di regolare esecuzione |
|---|---|---|
| Presupposto | Verifica finale tecnica, amministrativa e contabile | Attestazione della regolare esecuzione |
| Utilizzo | Obbligatorio sopra la soglia prevista e nei casi stabiliti dagli atti | Alternativa ammessa nei casi consentiti |
| Soggetti | Uno o più collaudatori, eventualmente in commissione | Soggetto individuato secondo la disciplina applicabile |
| Controlli | Opera, progetto, varianti, contabilità e riserve | Regolarità dell'esecuzione e documentazione finale |
| Chiusura | Certificato di collaudo e approvazione | CRE e approvazione |
| Effetto pratico | Incide su saldo, garanzie e definizione delle contestazioni | Consente la chiusura semplificata quando previsto |
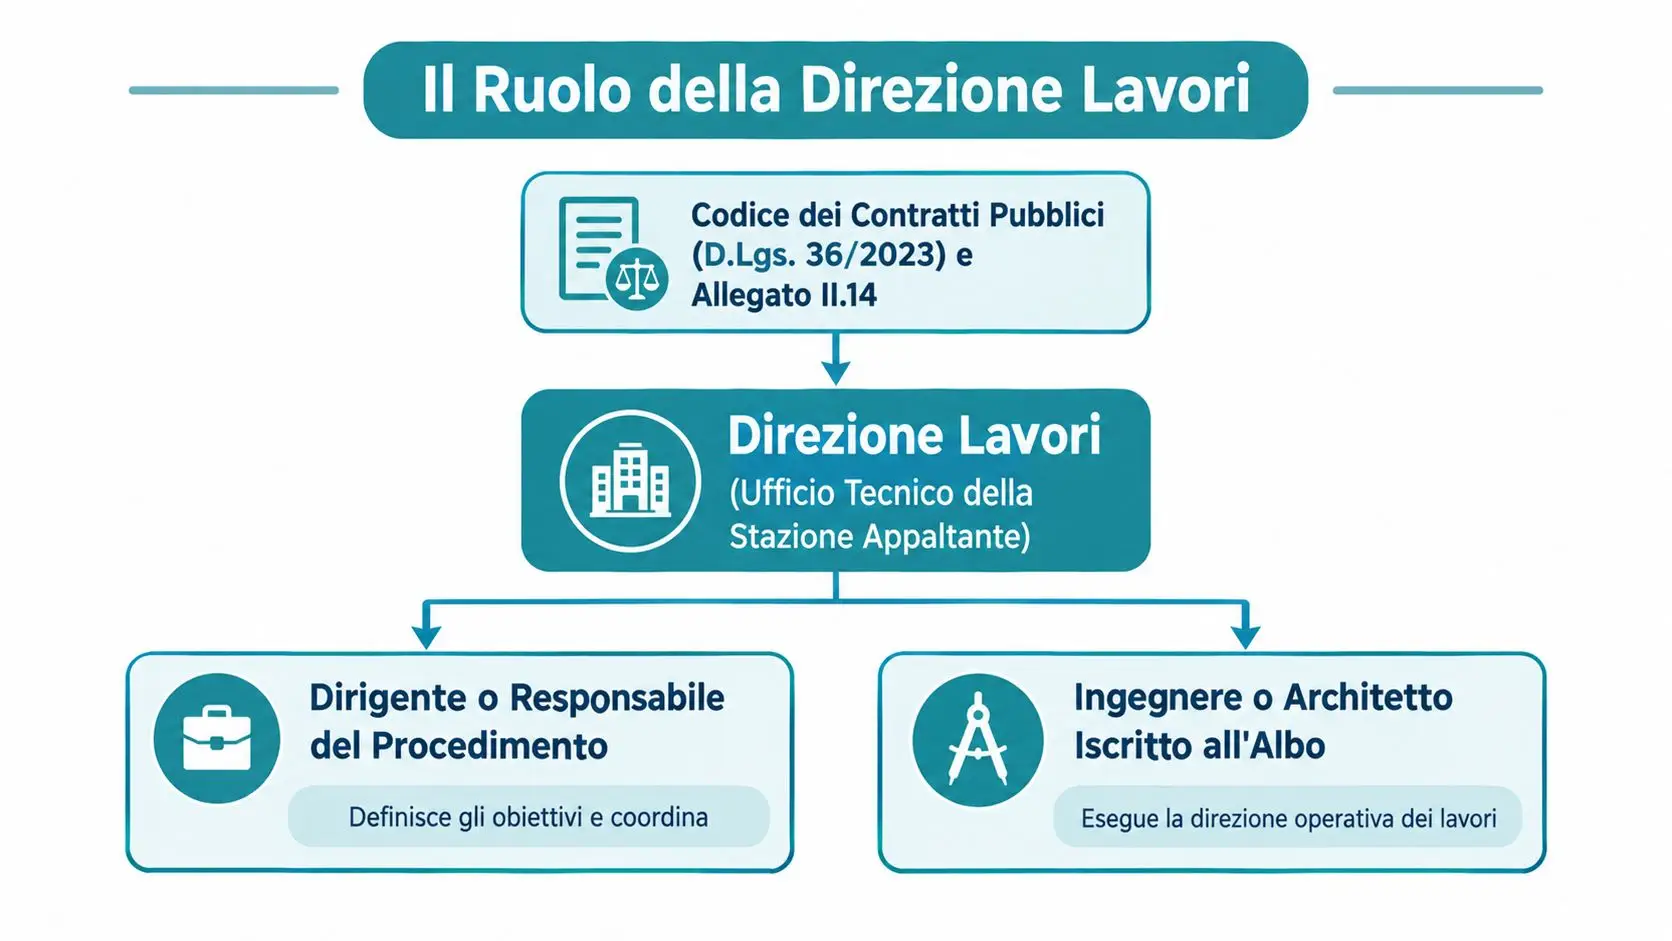
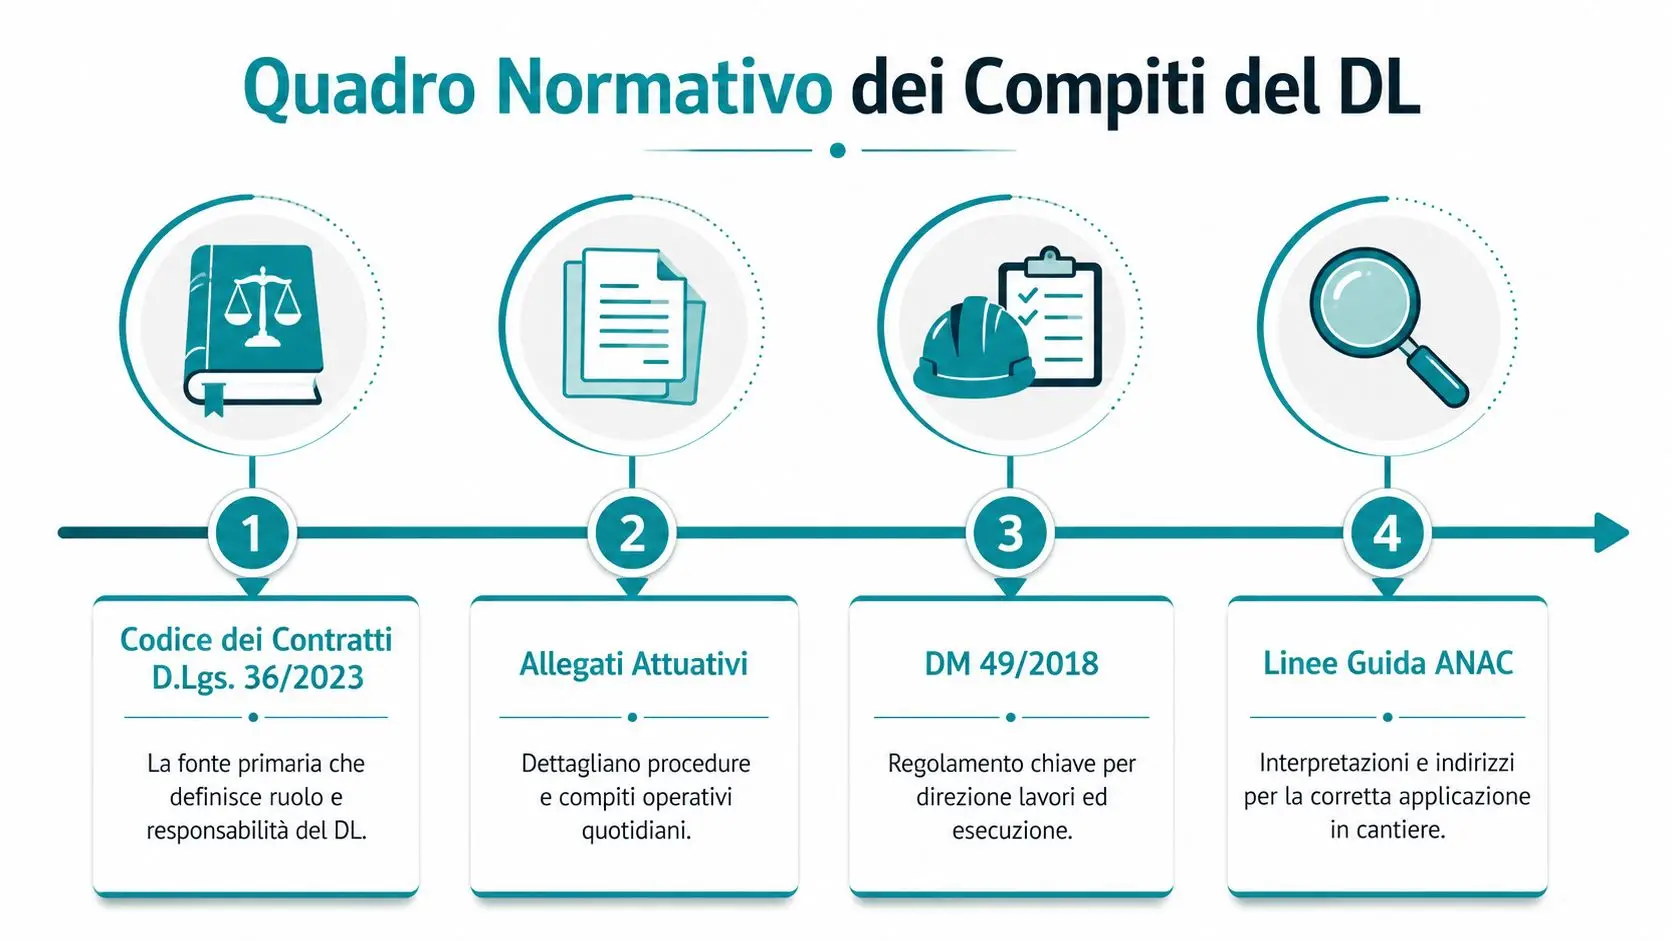
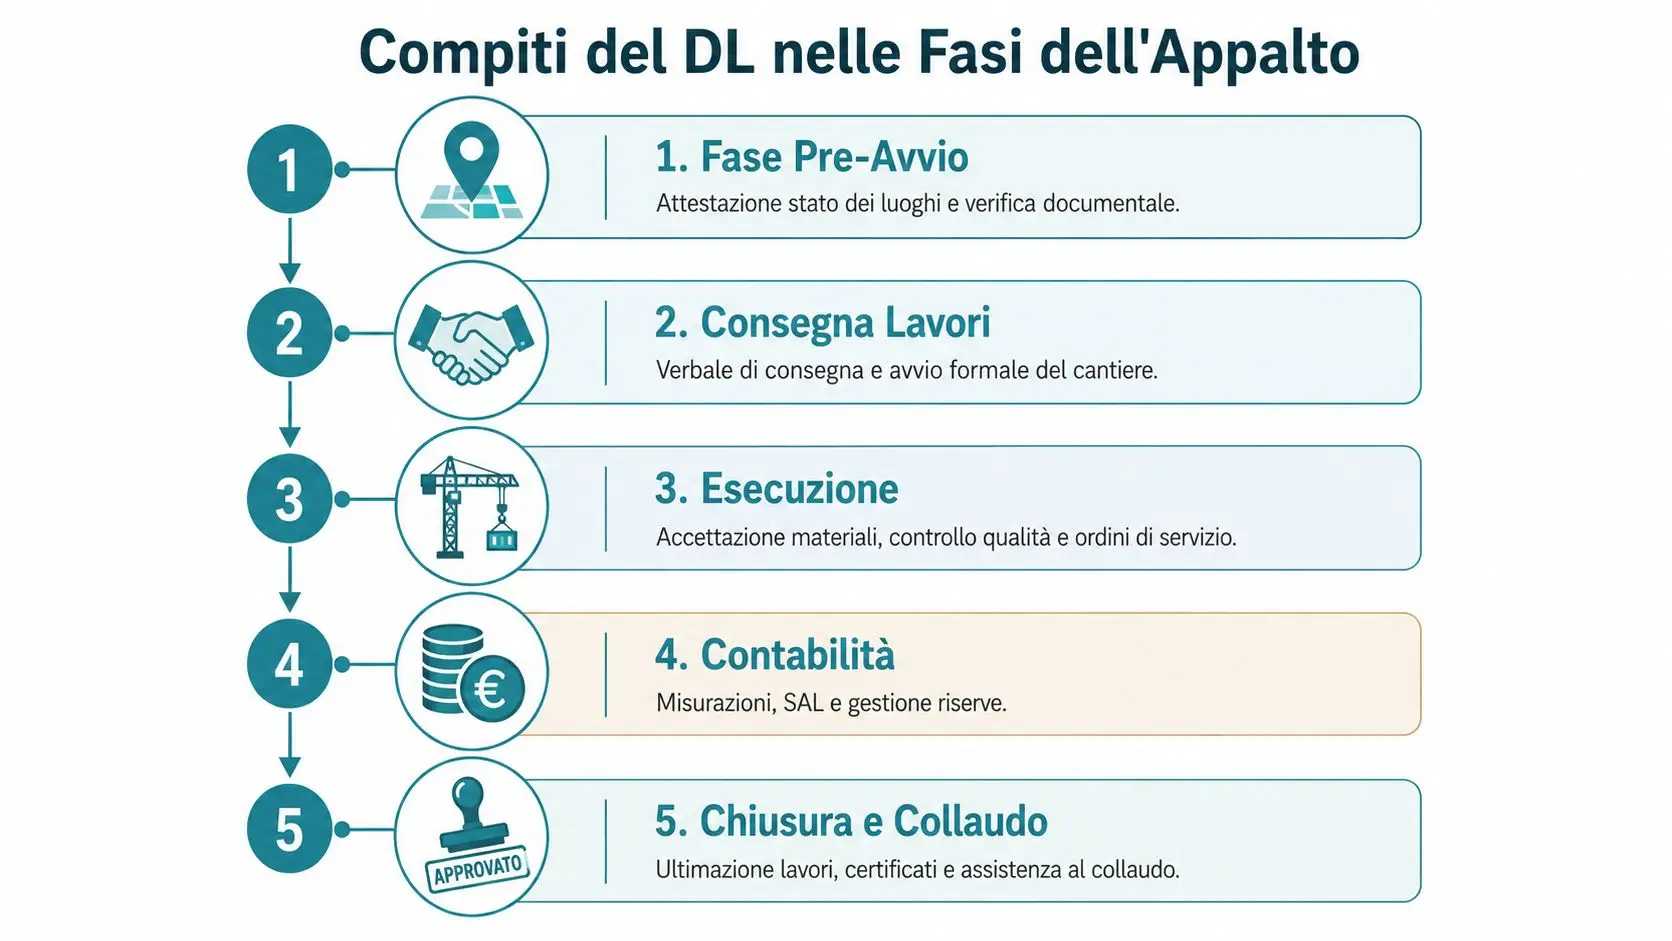
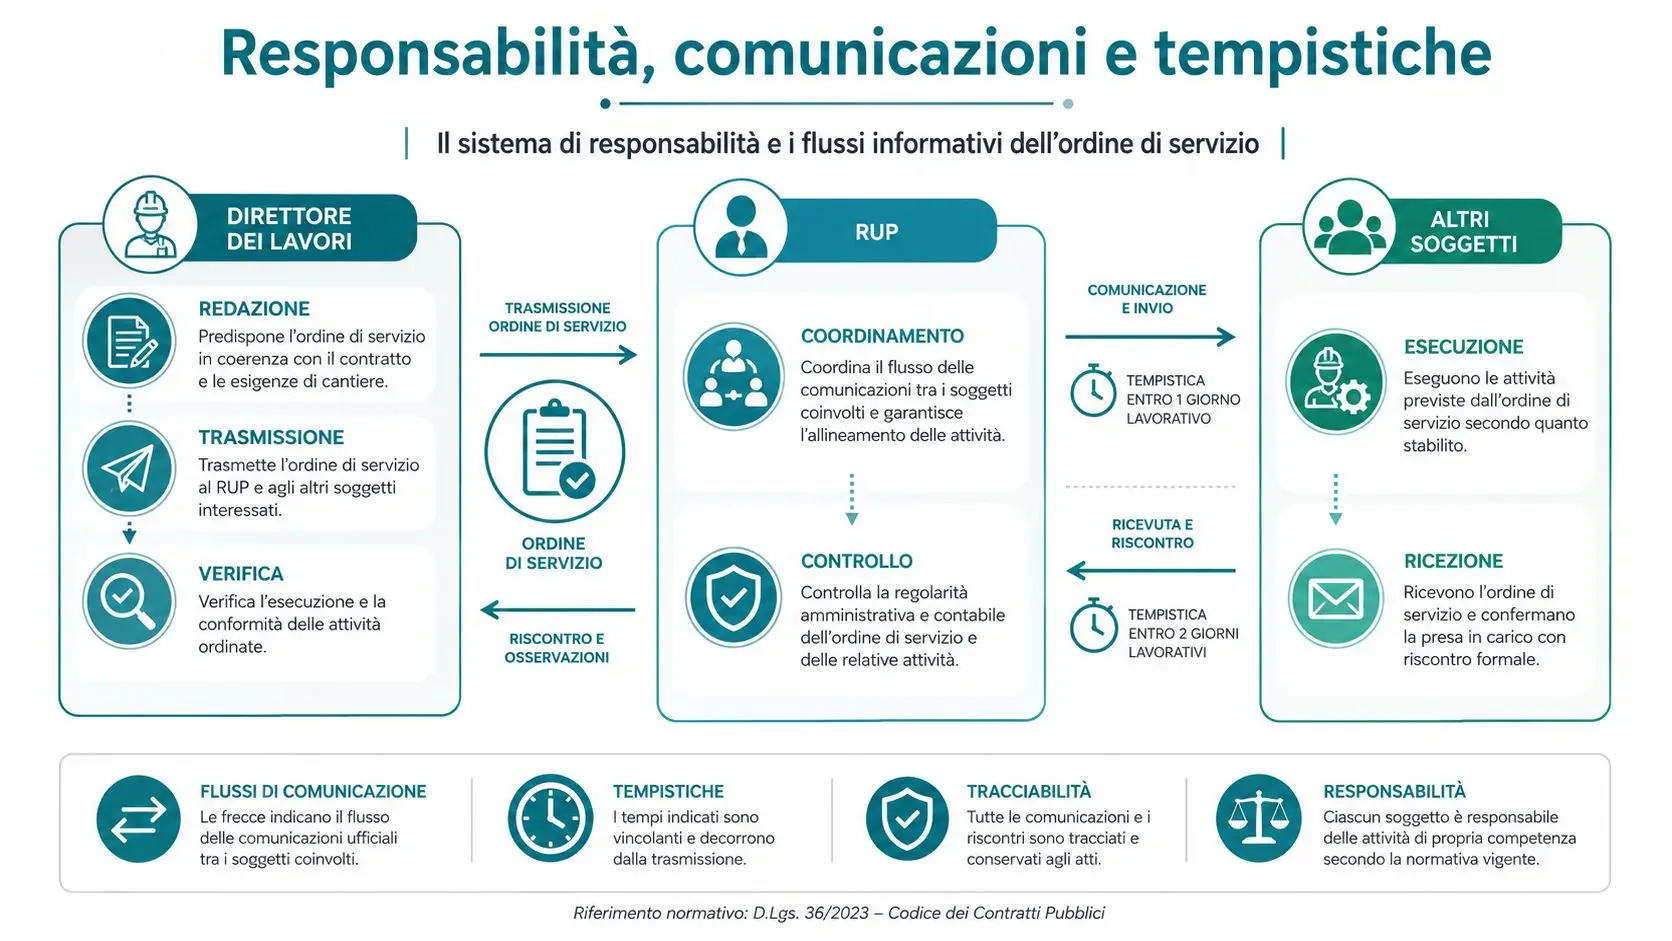
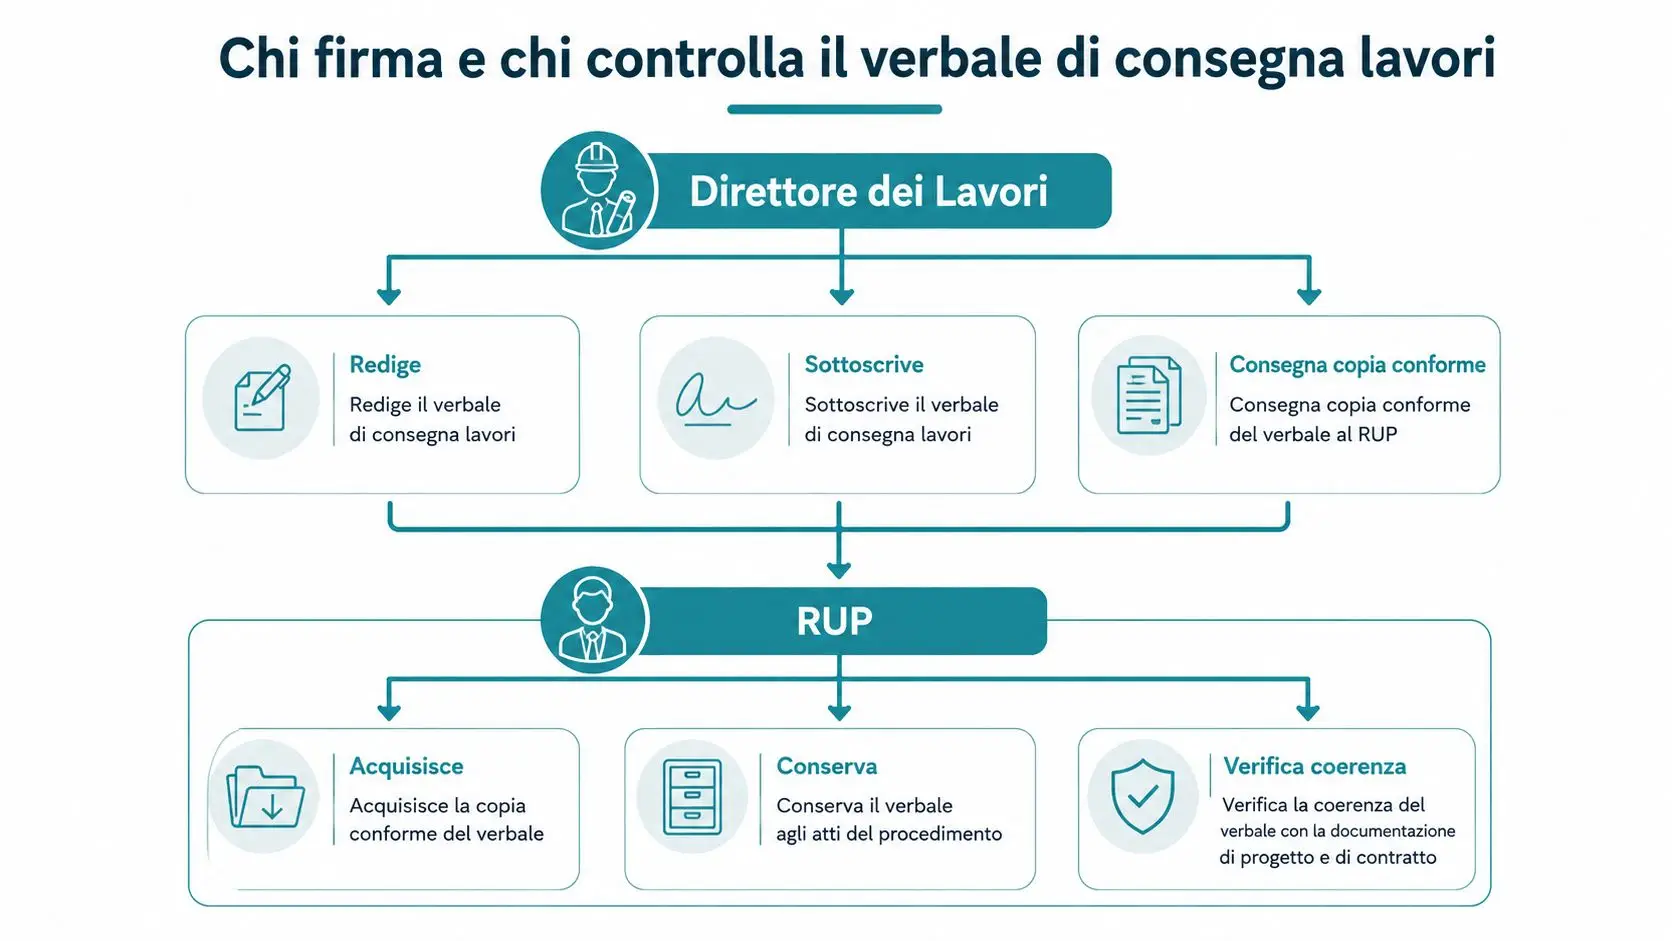
Il fascicolo deve rispettare il Codice dei contratti pubblici, il Capitolato Generale, le indicazioni applicabili dell'ANAC e la disciplina delle riserve. Il RUP coordina il procedimento, il direttore dei lavori fornisce gli atti tecnici e contabili, l'impresa consegna la documentazione di propria competenza, mentre il collaudatore formula il giudizio finale. Per orientarsi nel quadro del Codice, è utile consultare la guida al Codice degli appalti.
Regola pratica: se il saldo è ancora da liquidare, le garanzie non sono state svincolate e le riserve sono aperte, il collaudo non è un atto burocratico. È il centro decisionale della chiusura contrattuale.
La commissione di collaudo e la nomina dei collaudatori
La nomina del collaudatore va preparata prima dell'ultimazione, non quando l'impresa consegna l'ultima fattura. Per le amministrazioni pubbliche, la copertura disponibile indica la possibilità di nominare da 1 a 3 collaudatori, scelti tra dipendenti della stessa amministrazione o di altre pubbliche amministrazioni, purché possiedano requisiti di moralità, competenza e professionalità (approfondimento sulla nomina e sul ricorso a soggetti esterni).
La commissione non serve per moltiplicare le firme. Serve quando l'opera presenta specializzazioni diverse, per esempio strutture, impianti, sicurezza e contabilità tecnica. In questi casi, il RUP deve definire nell'atto di nomina le competenze richieste, l'oggetto dell'incarico, i documenti da esaminare e il raccordo con il direttore dei lavori.
Interno, altra PA o professionista esterno
La prima verifica riguarda l'organico disponibile. Il RUP deve documentare quali professionalità interne possano svolgere l'incarico, quali competenze manchino e perché il personale eventualmente individuato non sia sufficiente. La carenza non va dichiarata in modo generico. Va dimostrata attraverso una ricognizione tracciabile, con riferimento alle qualifiche, ai carichi di lavoro e alla specificità dell'opera.
Il ricorso a dipendenti di altre amministrazioni è una soluzione concreta quando l'ente non dispone di tecnici adeguati, ma non può diventare una scorciatoia. L'affidamento esterno è giustificato soprattutto per strutture complesse, impianti specialistici, enti privi di tecnici abilitati o situazioni che richiedono una terzietà rafforzata.
La nomina deve verificare anche incompatibilità e conflitti di interesse. Il professionista che ha progettato l'opera o diretto i lavori non dovrebbe essere scelto per controllare il proprio operato. Lo stesso vale per chi ha esercitato poteri decisionali rilevanti sul contratto o intrattiene rapporti economici con l'impresa.
La nomina corretta si dimostra con gli atti, non con la formula “professionista di comprovata esperienza”.
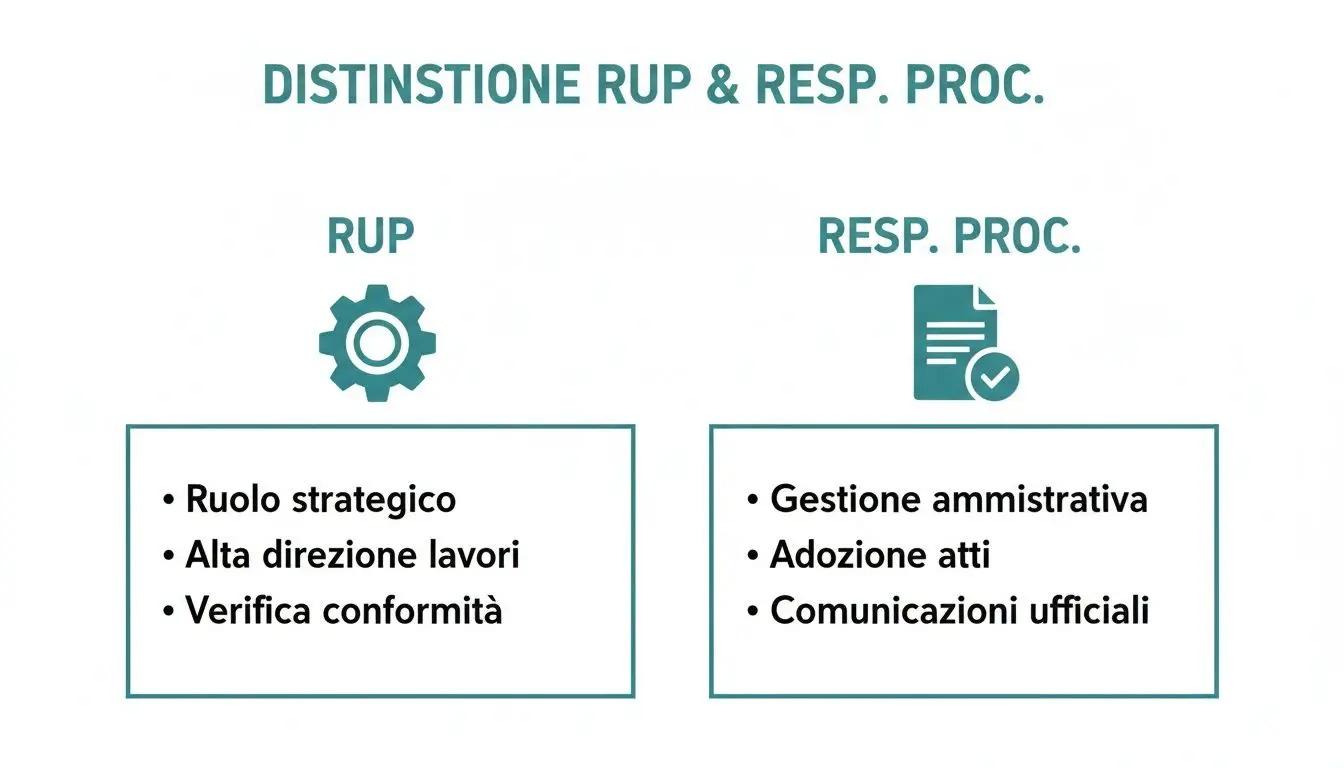
Nel provvedimento devono comparire motivazione, requisiti, assenza di incompatibilità, modalità di scelta, durata e compenso. Le competenze vanno imputate alla voce spese di collaudo del quadro economico, senza trasformare il compenso in una percentuale automatica dell'importo contrattuale. Il RUP deve inoltre verificare la rotazione e conservare le dichiarazioni rese dai componenti. Per evitare sovrapposizioni di ruolo, è utile chiarire fin dall'inizio anche la distinzione tra RUP e responsabile del procedimento nella documentazione di riferimento sui rispettivi compiti.
Le tre verifiche integrate e la check-list documentale
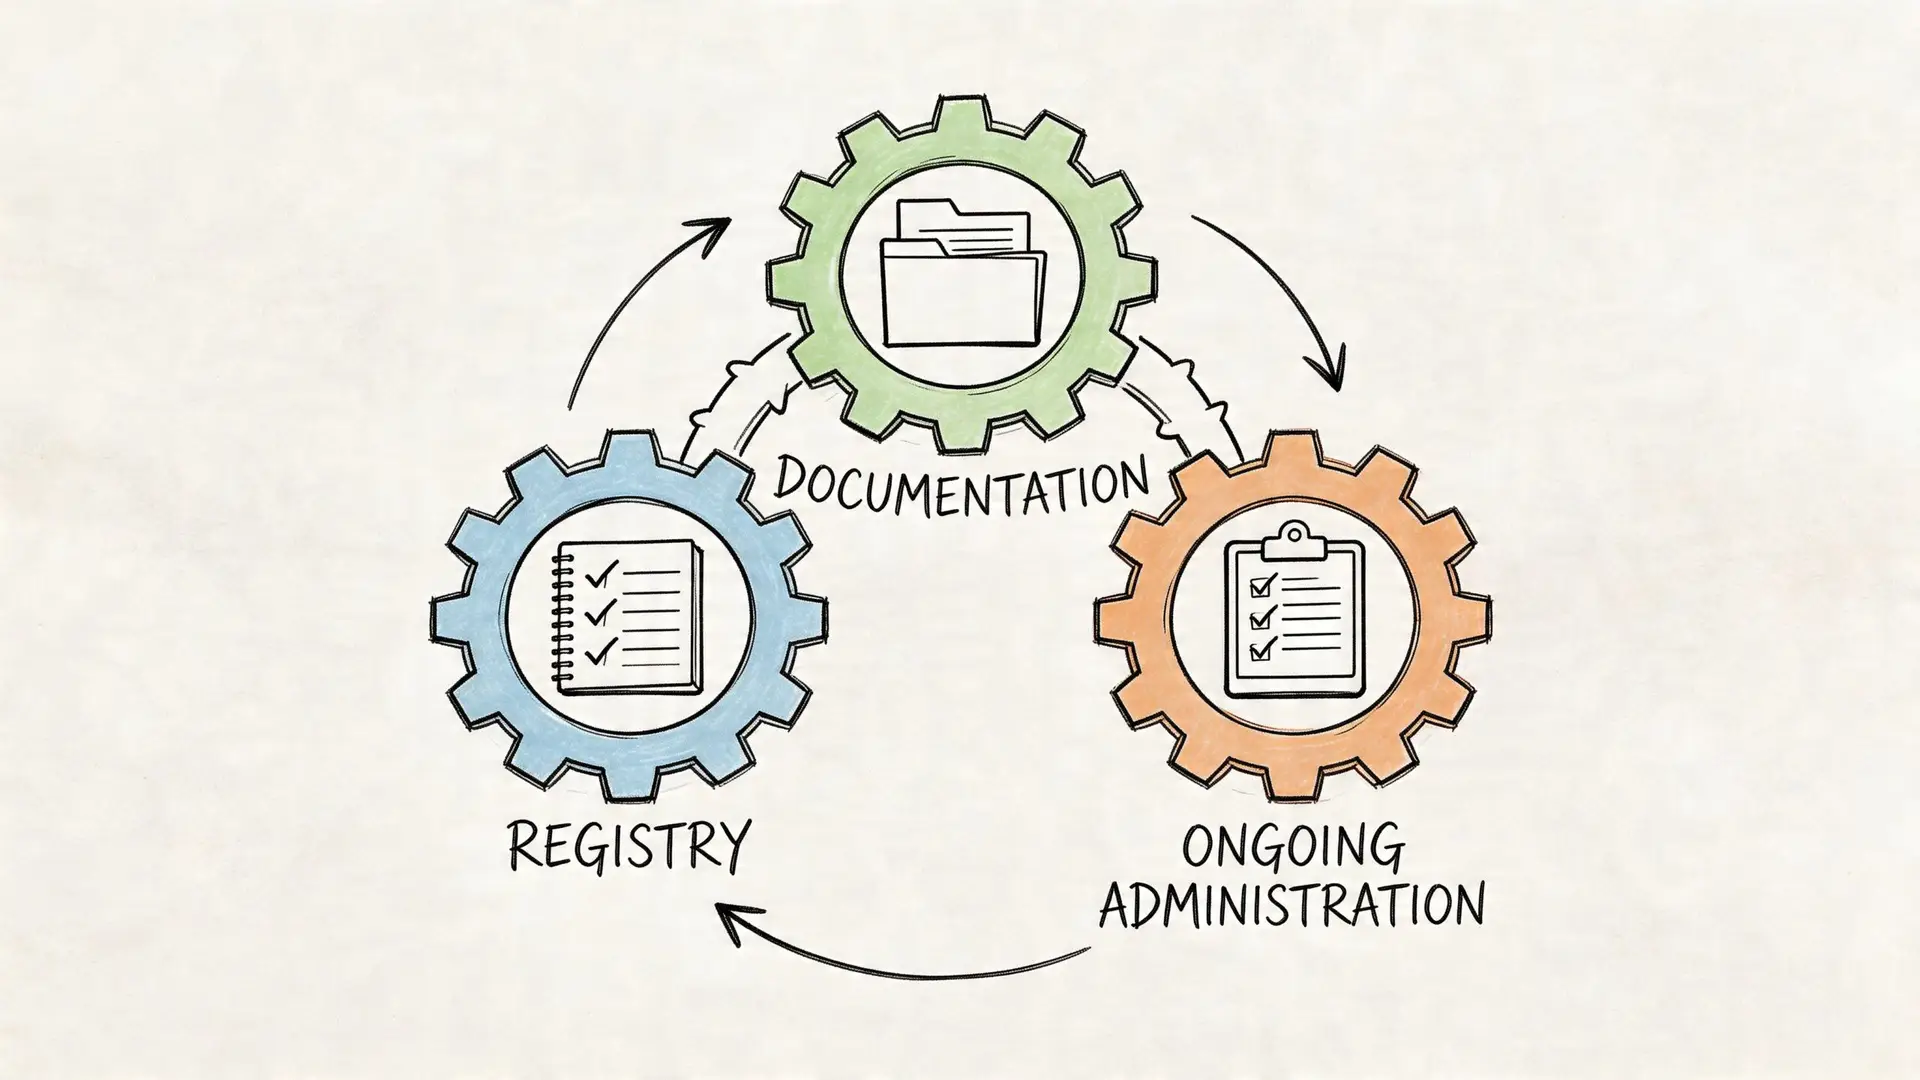
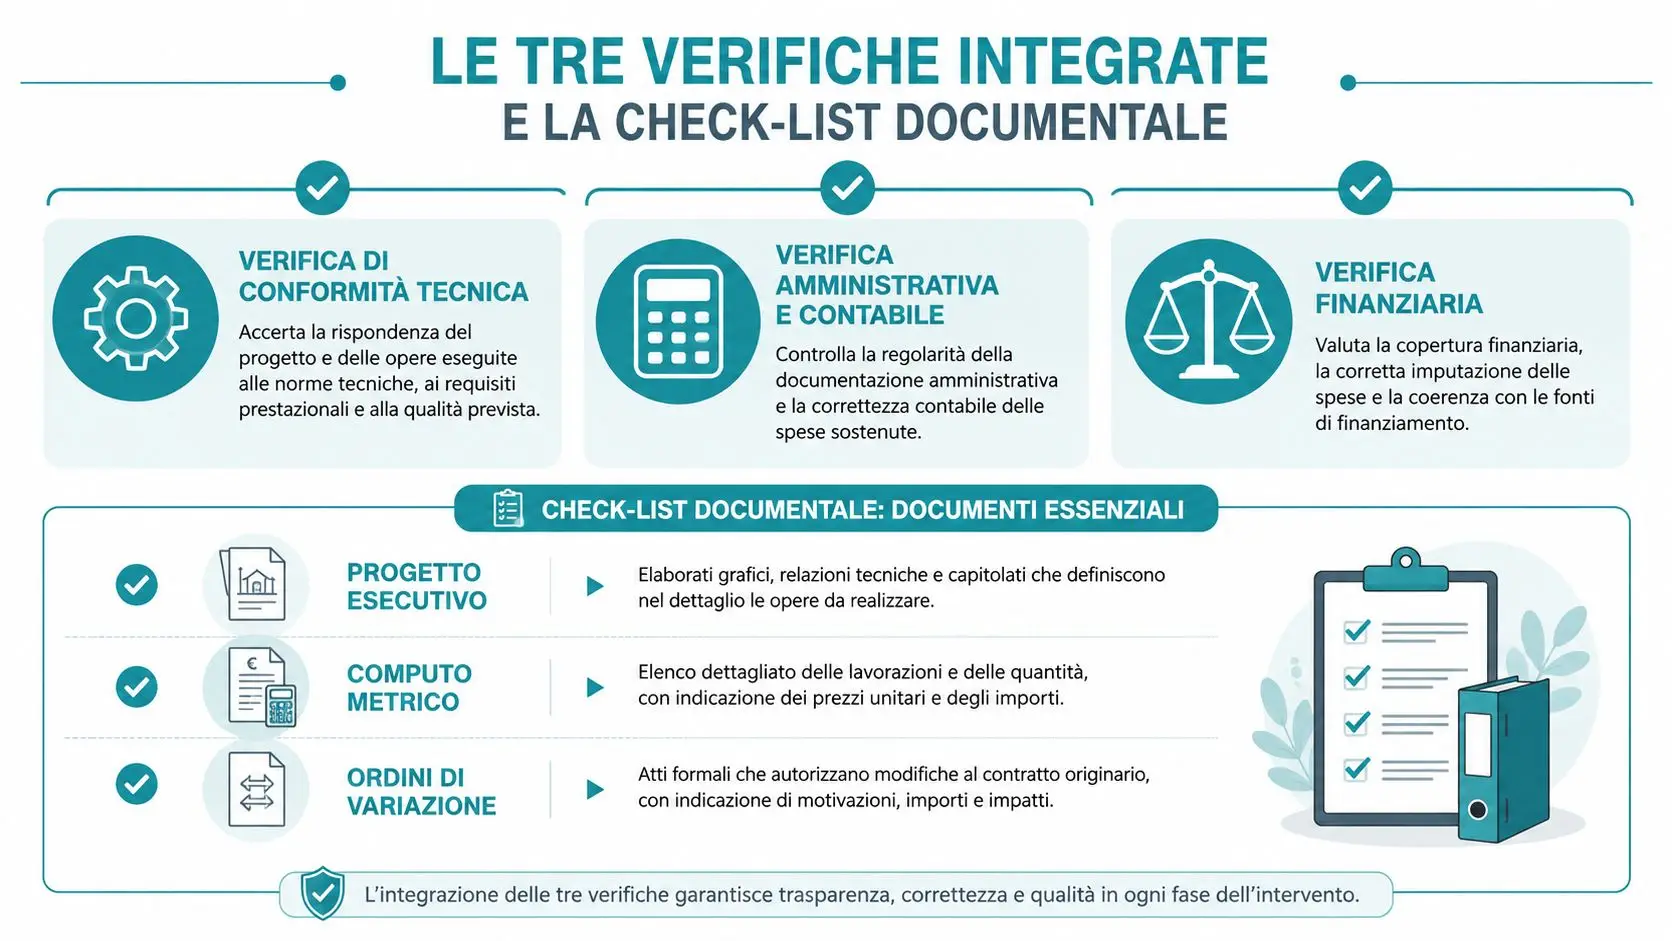
Una visita in cantiere non chiude un collaudo. Il collaudatore deve mettere in relazione stato dei luoghi, atti progettuali e contabilità, perché un'opera apparentemente conforme può presentare varianti non formalizzate, quantità non dimostrate o riserve mai valutate.
La conformità tecnica
Il primo asse consiste nel confrontare progetto esecutivo, varianti approvate, elaborati as-built e opere realmente eseguite. Il sopralluogo deve verificare lavorazioni, materiali, dimensioni, finiture, funzionalità e non conformità. Per gli impianti, servono prove di funzionamento, dichiarazioni di conformità e verbali tecnici coerenti con la configurazione installata.
La domanda corretta non è “l'opera sembra finita?”. È “l'opera realizzata coincide con l'ultima versione autorizzata del progetto?”. Se la risposta è negativa, la commissione deve identificare la difformità, stabilire se sia stata autorizzata e indicare la misura necessaria per regolarizzarla.
La contabilità finale
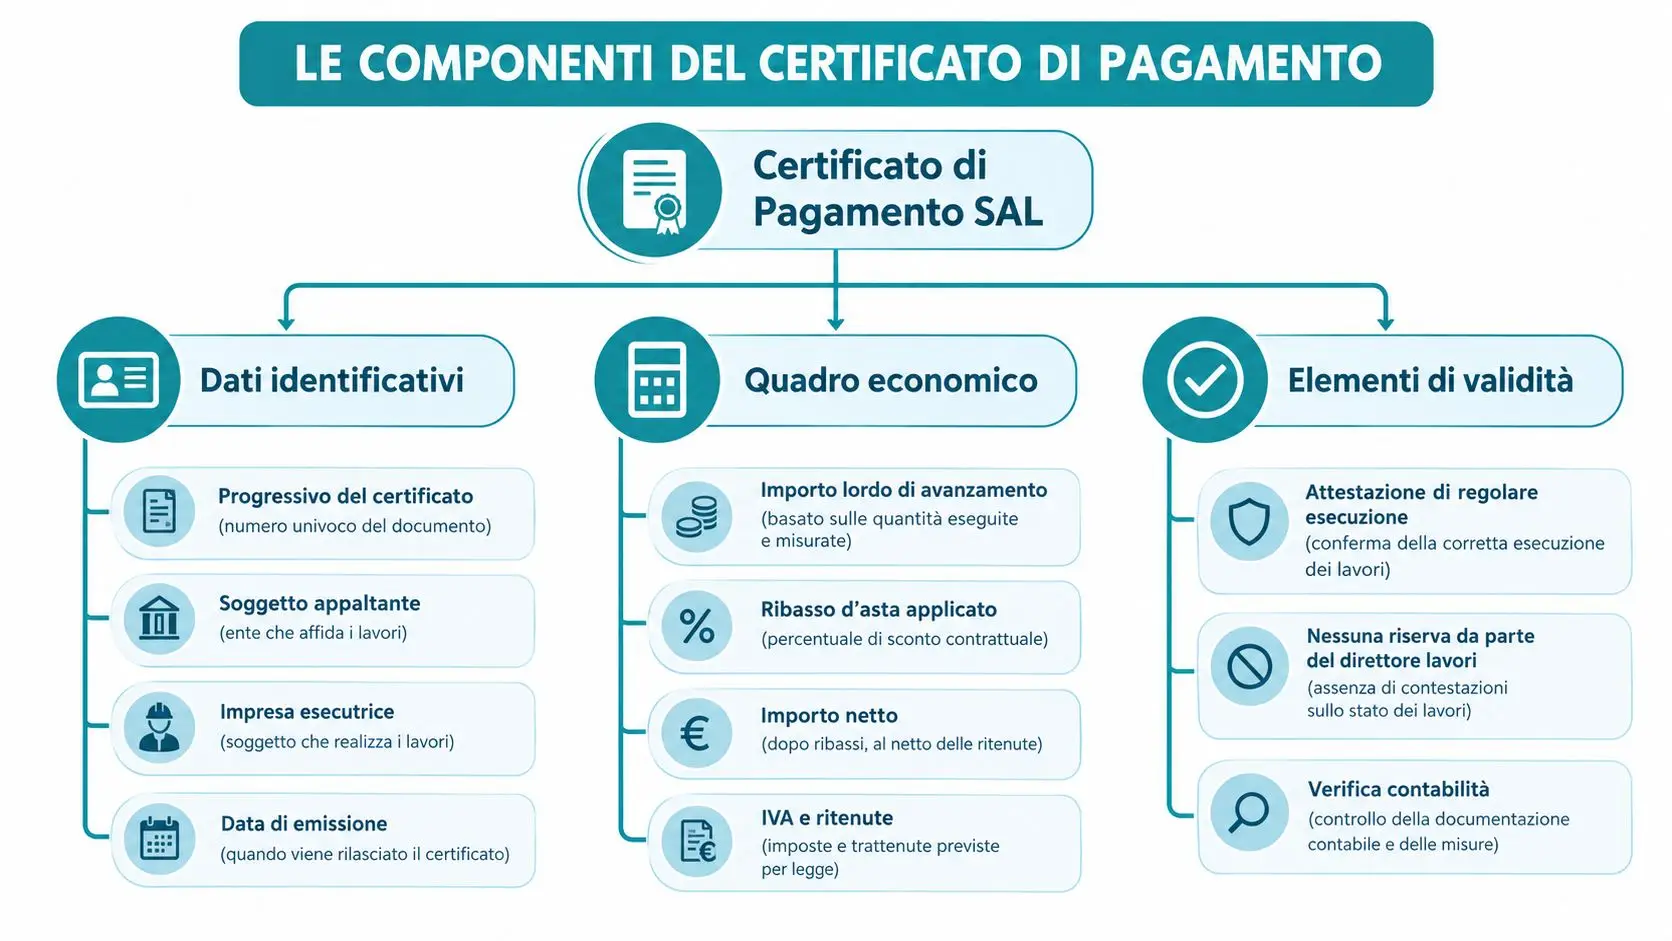
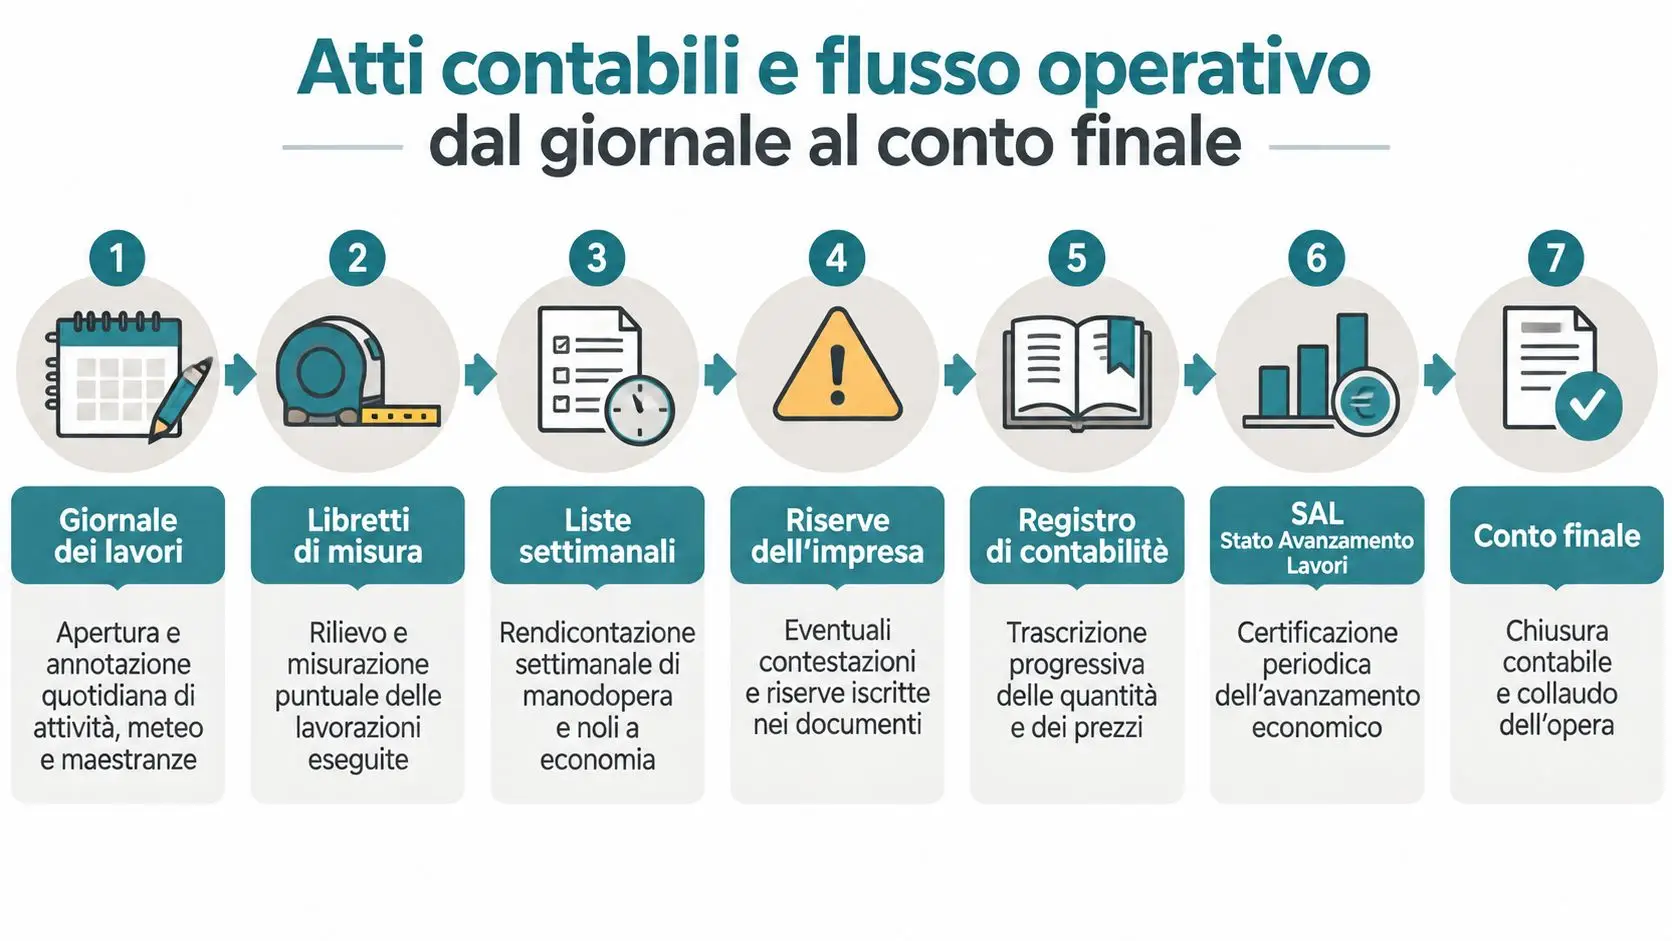
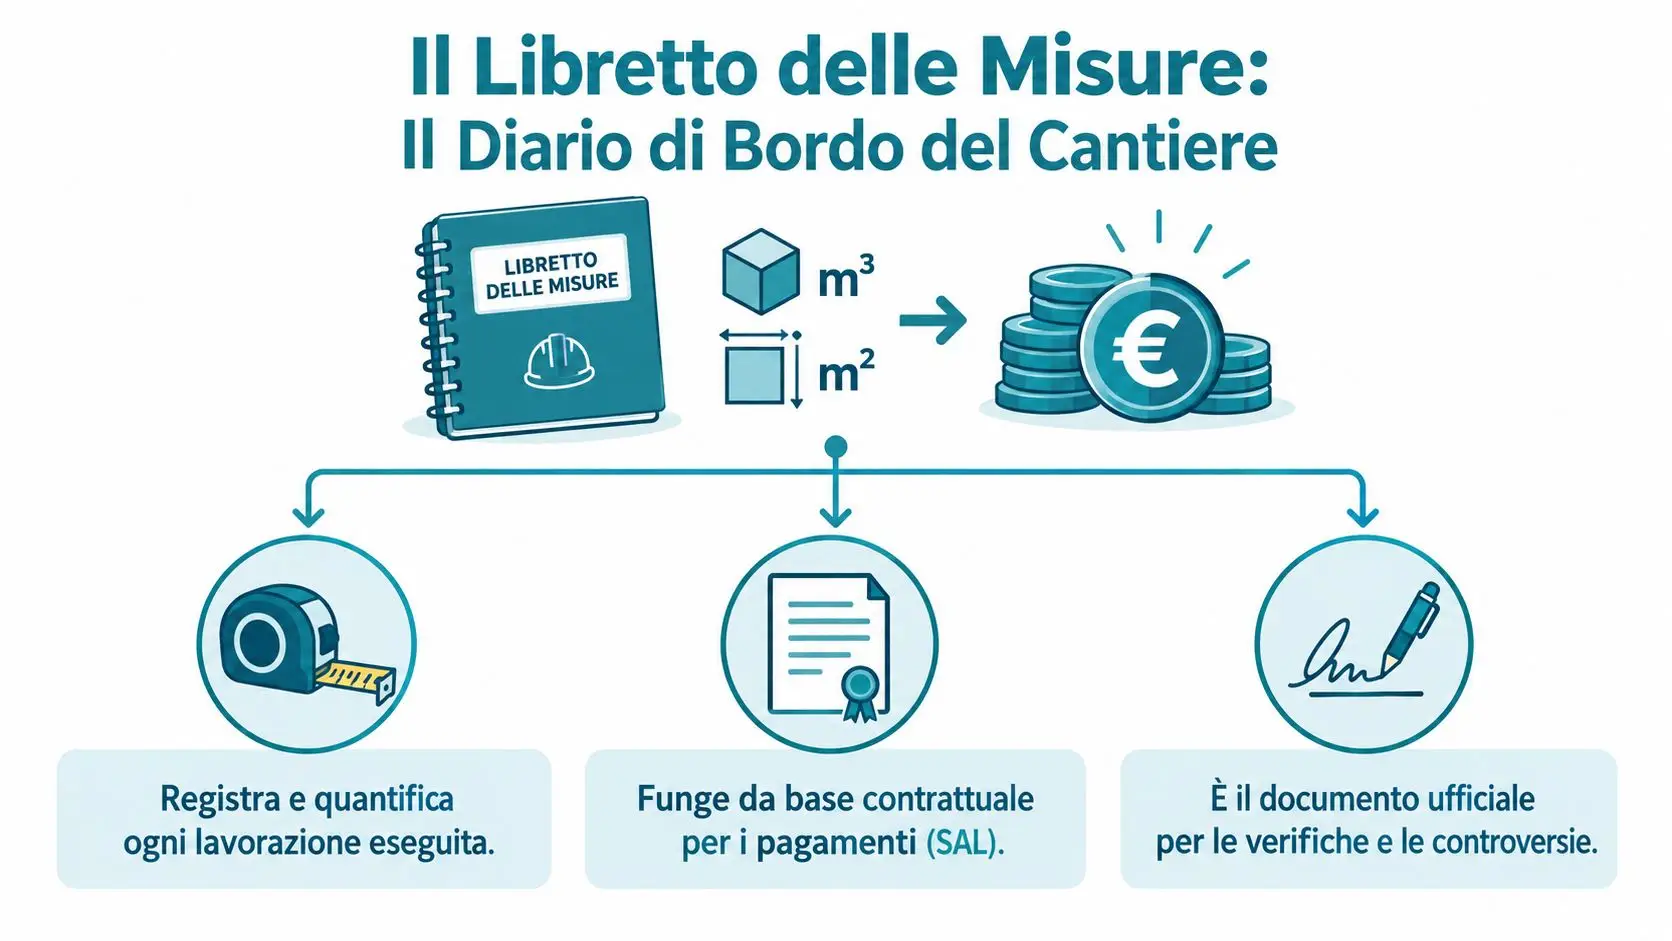
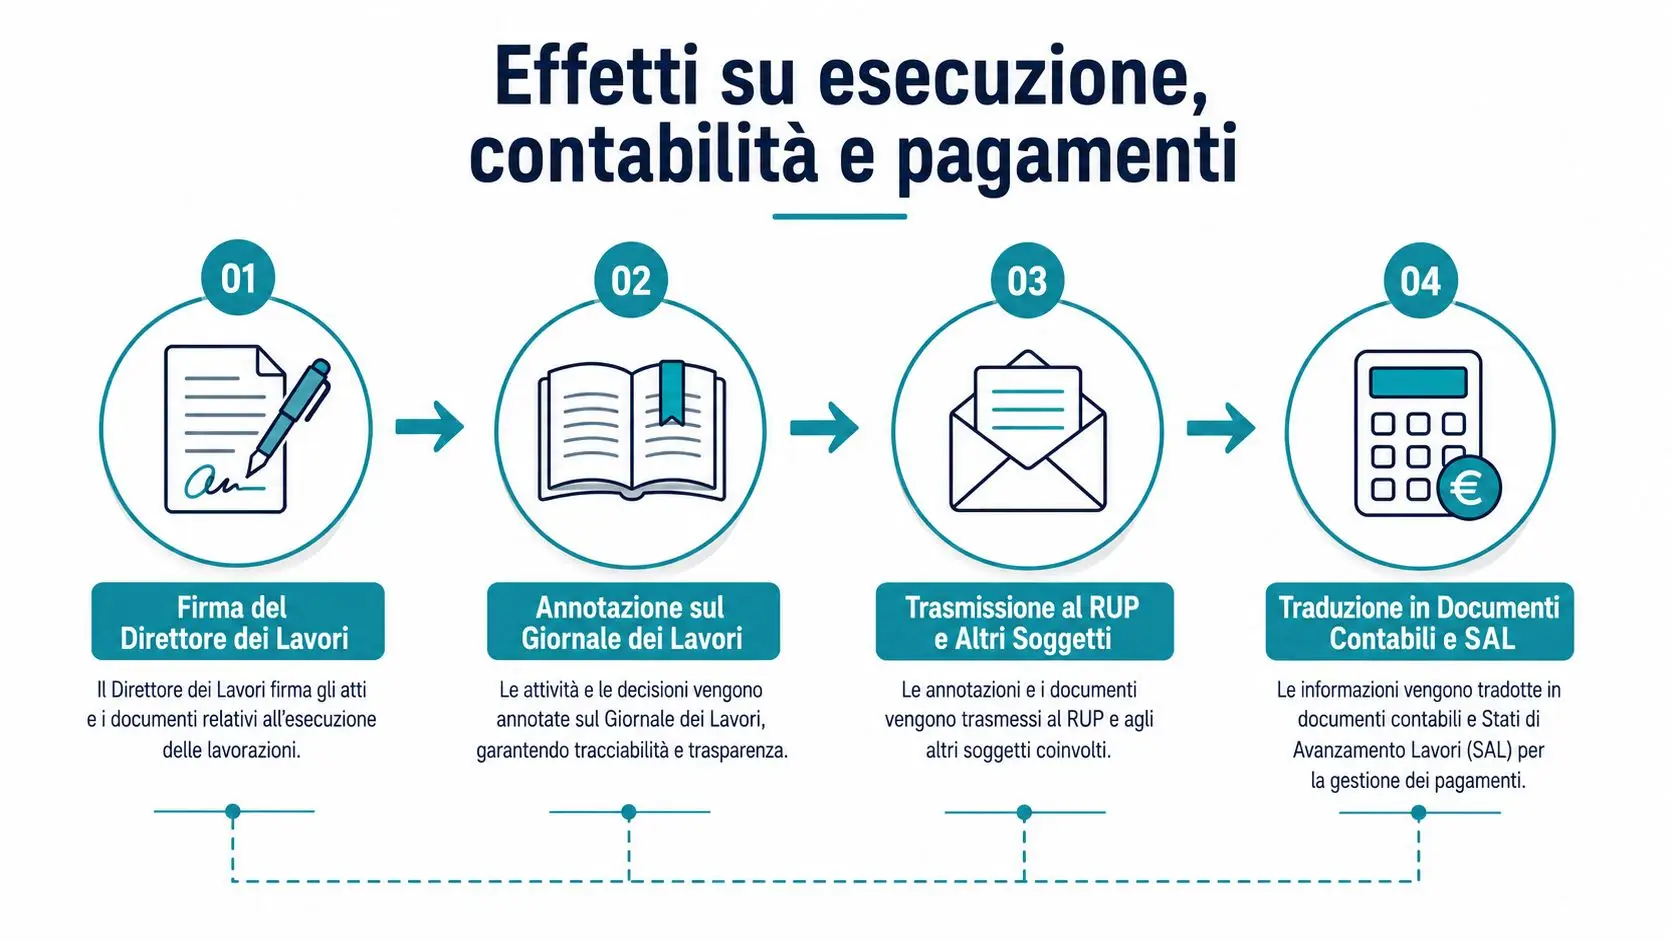
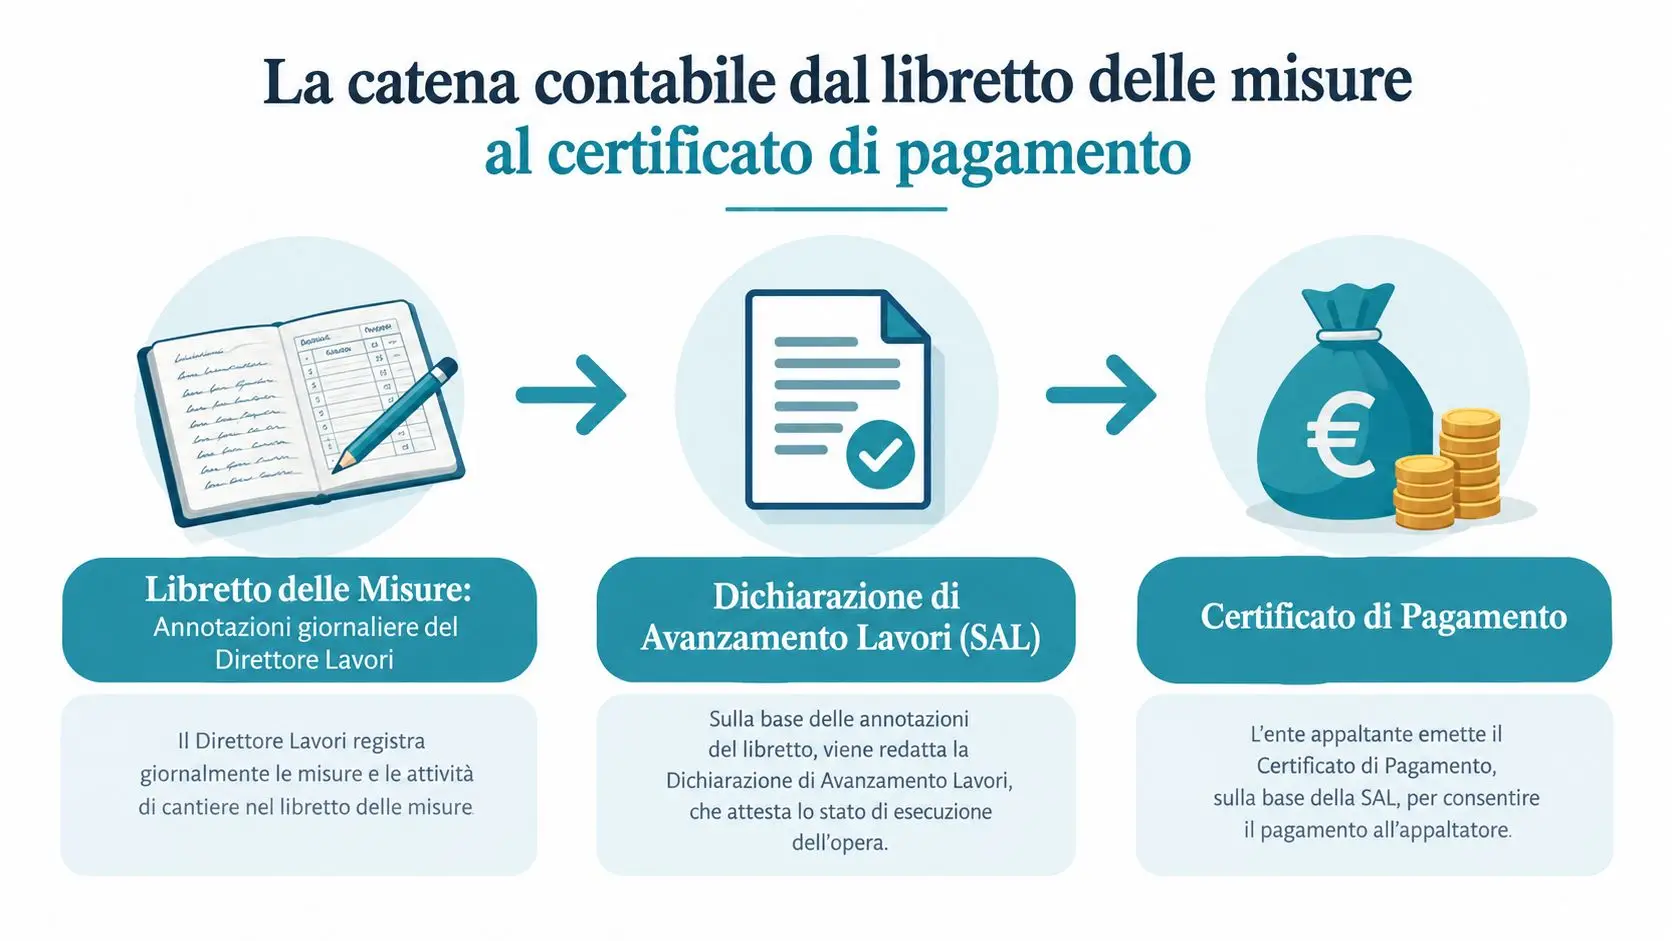
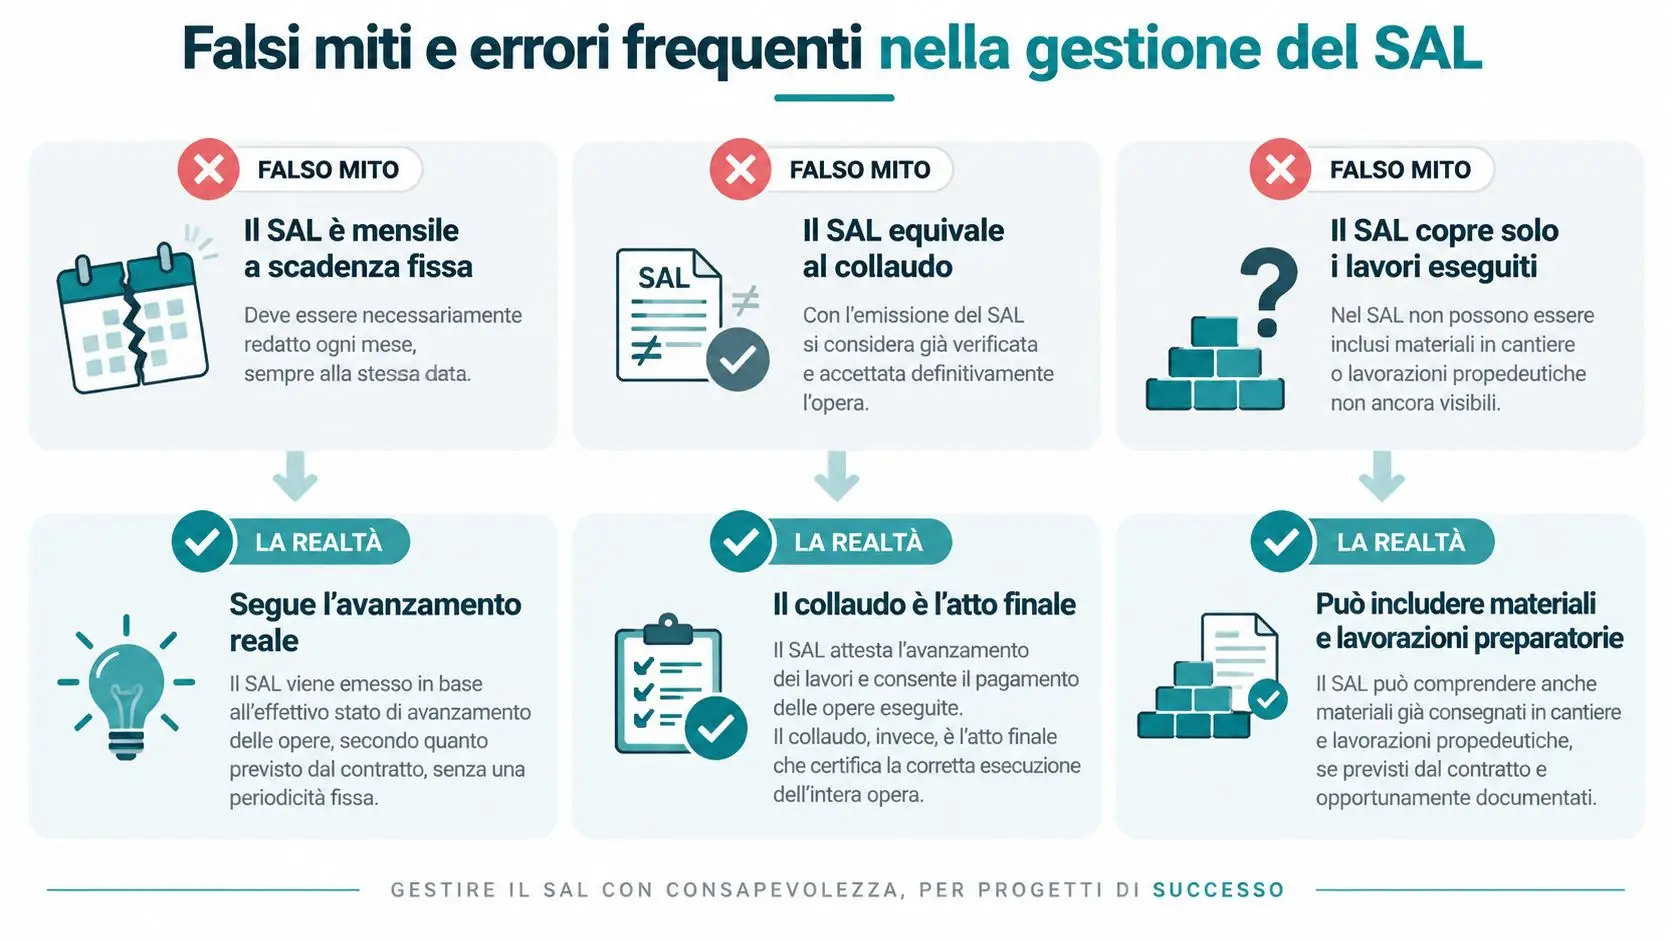
Il secondo asse è contabile. Libretti delle misure, registro di contabilità, SAL, certificati di pagamento e conto finale devono raccontare la stessa opera. Le quantità devono essere verificabili, i prezzi devono corrispondere agli atti contrattuali o alle variazioni approvate e le ritenute devono risultare correttamente applicate.
Una buona verifica incrocia anche le giustificazioni della spesa. Non basta ricevere un conto finale firmato. Bisogna risalire dalle voci più rilevanti ai libretti delle misure, ai verbali, agli ordini di servizio e ai documenti che provano l'esecuzione.
Le riserve
Il terzo asse riguarda le riserve dell'impresa. Ogni riserva ancora pendente deve essere esaminata singolarmente, con ricostruzione dei fatti, verifica della tempestività e valutazione della fondatezza tecnica ed economica. La commissione non si limita a riportare l'importo richiesto. Deve formulare una proposta motivata al RUP.
La metodologia integrata del collaudo tecnico-amministrativo richiama proprio l'incrocio tra progetto, contabilità finale e riserve, insieme alla verifica dei titoli autorizzativi e delle procedure espropriative.
Il fascicolo che il collaudatore deve ricevere
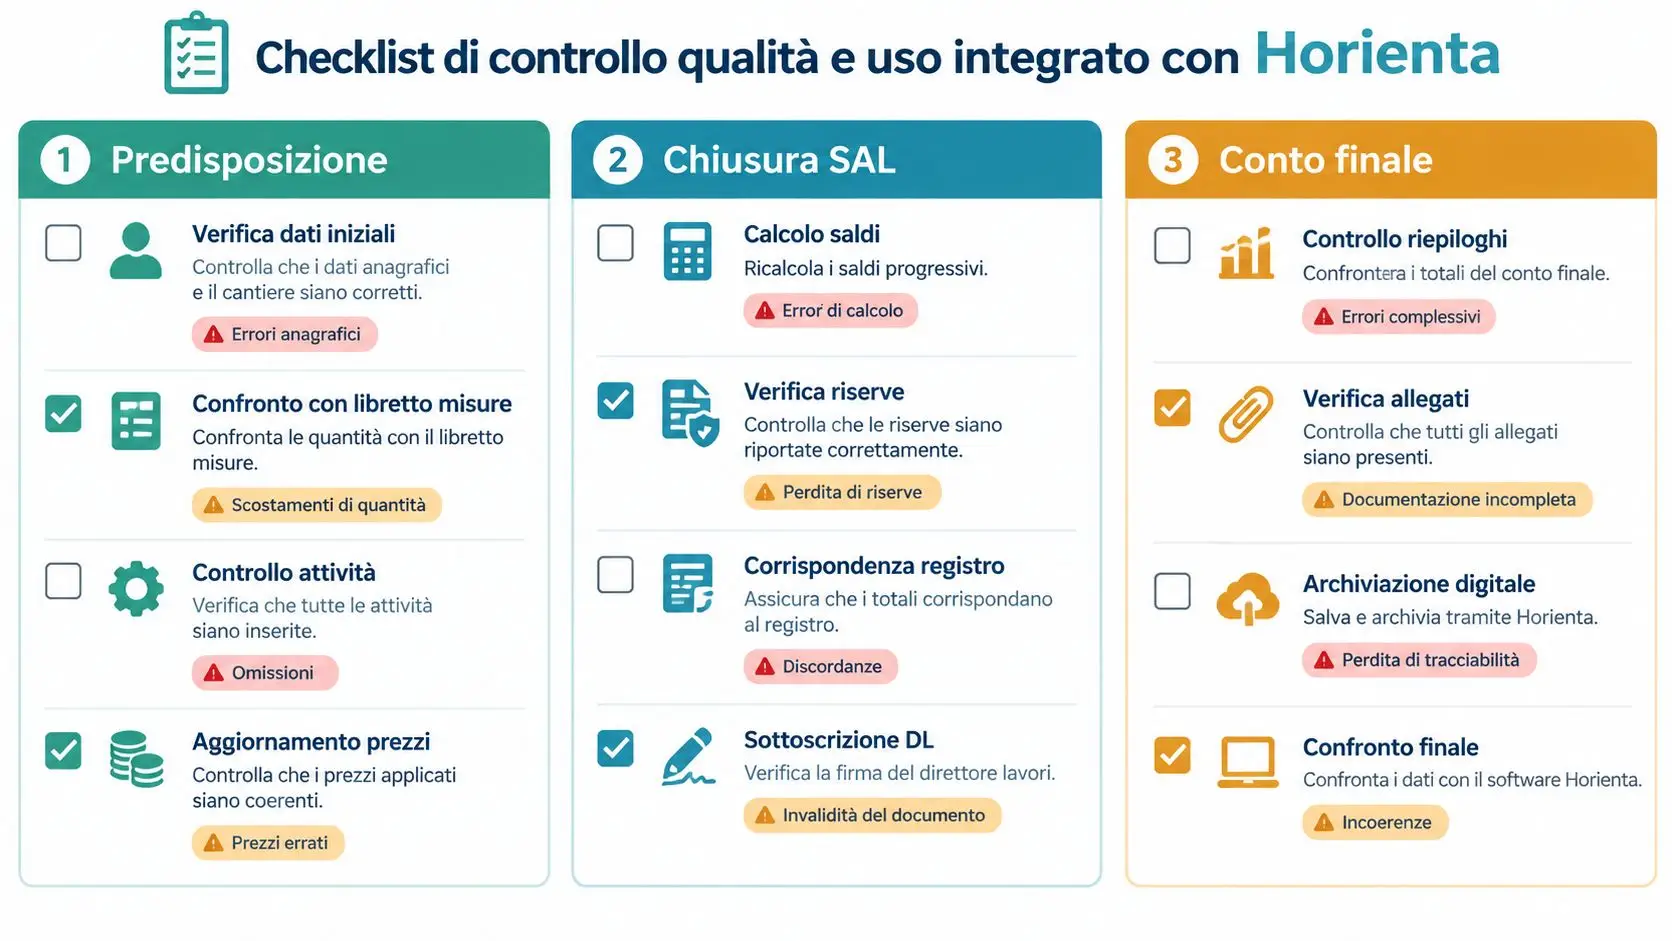
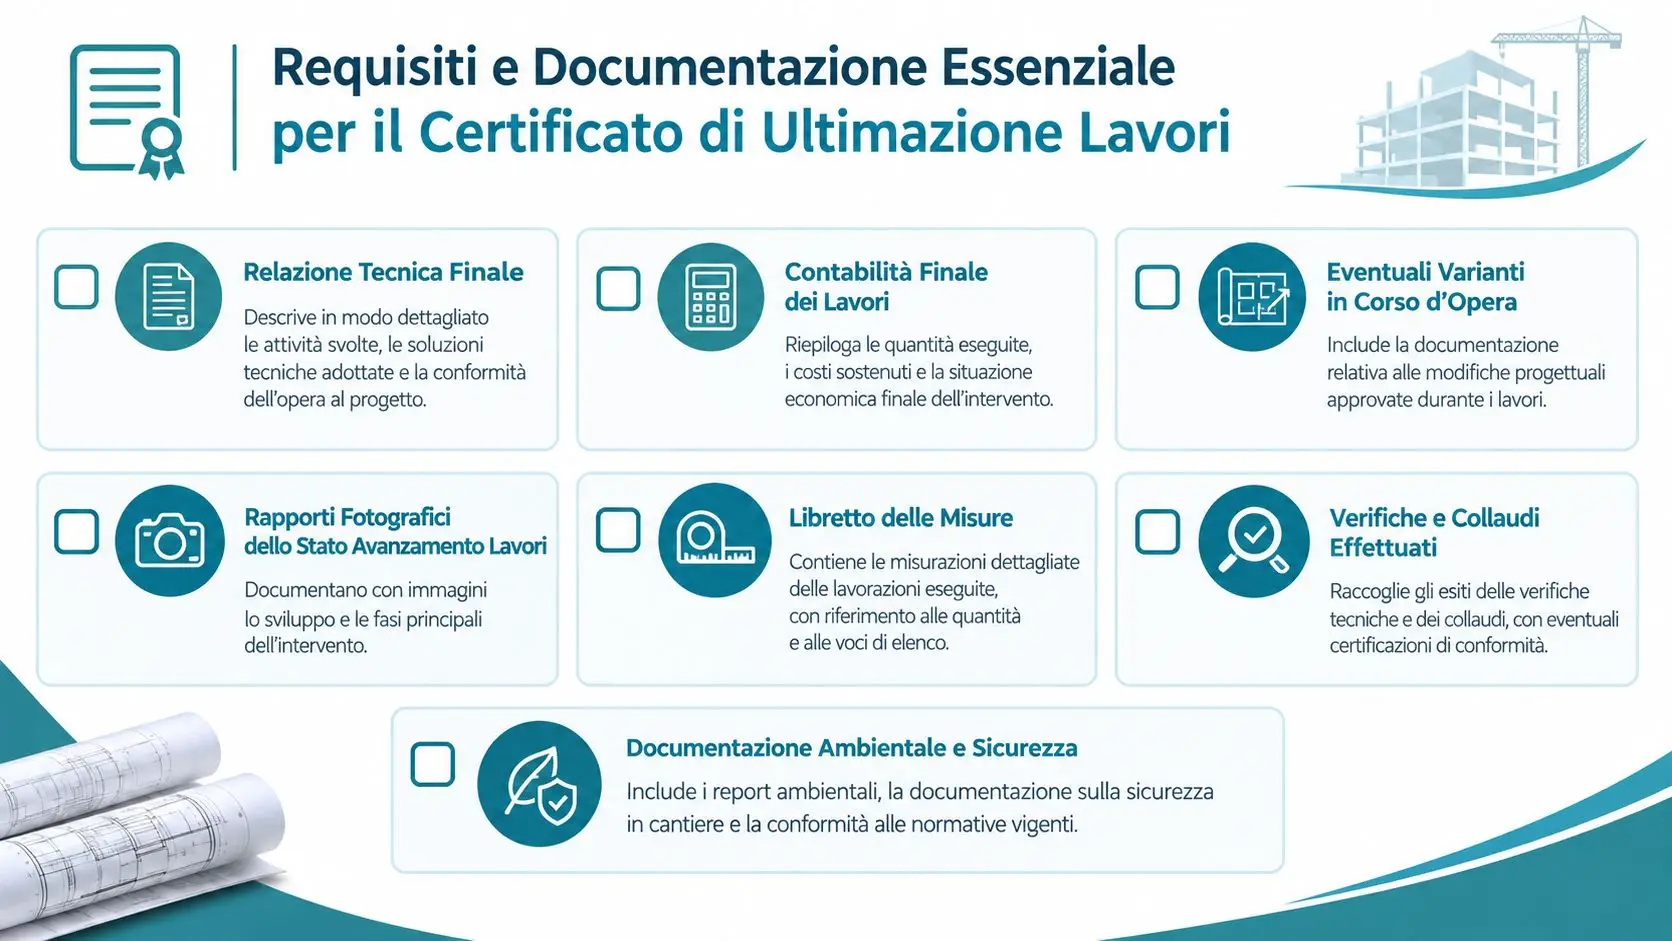
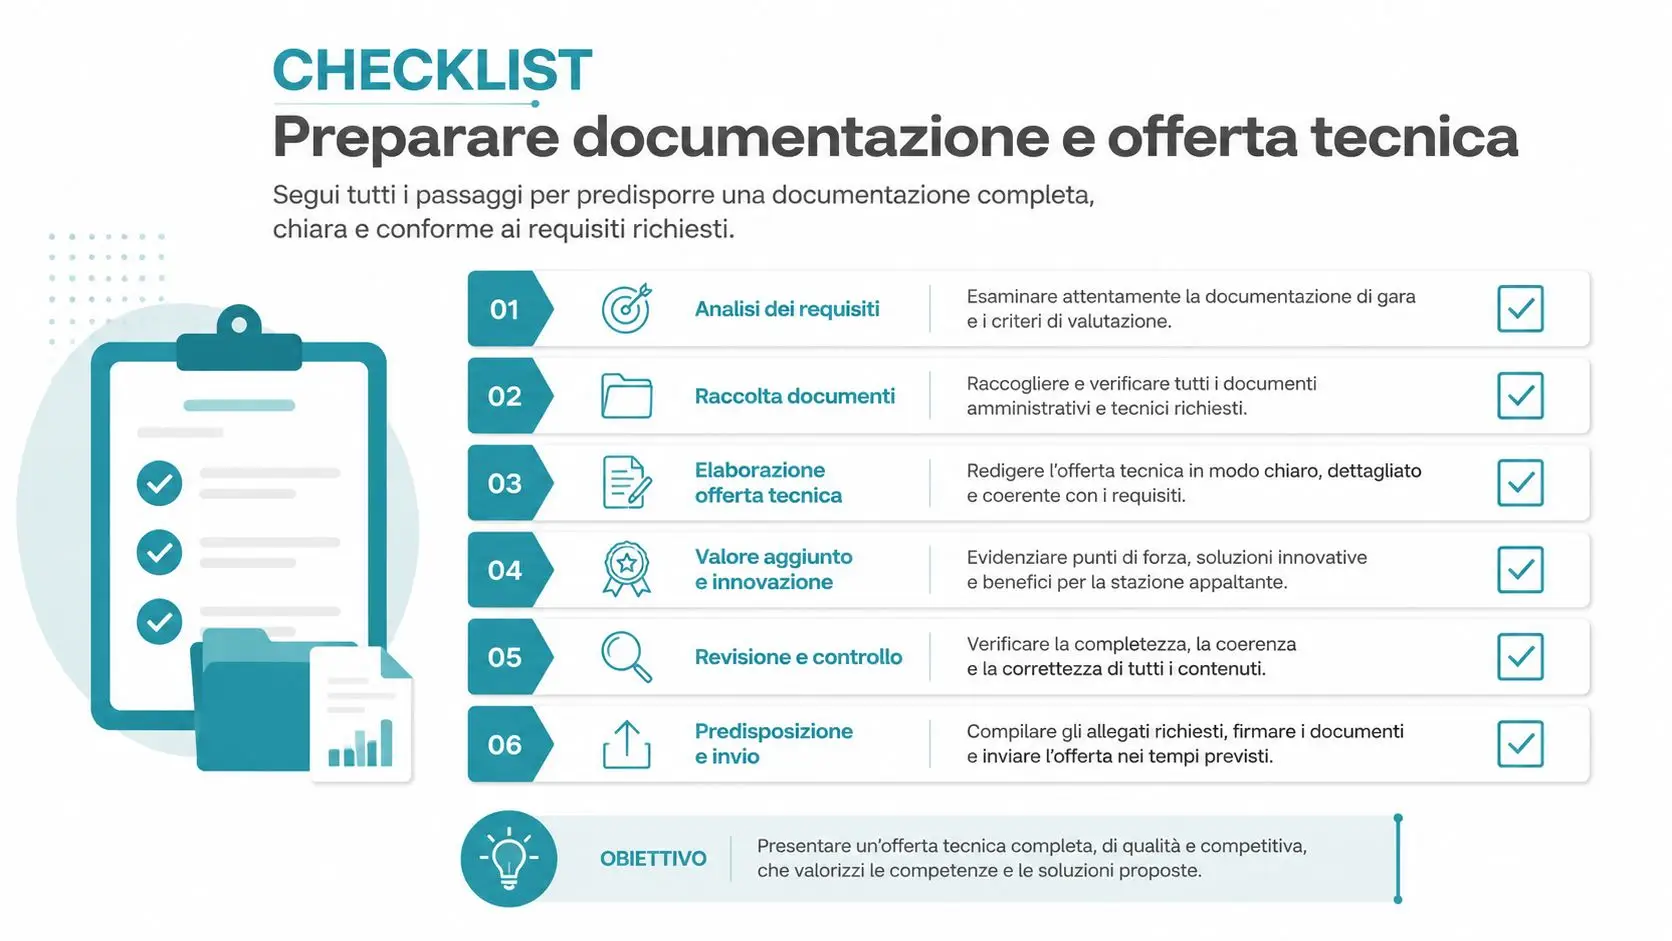
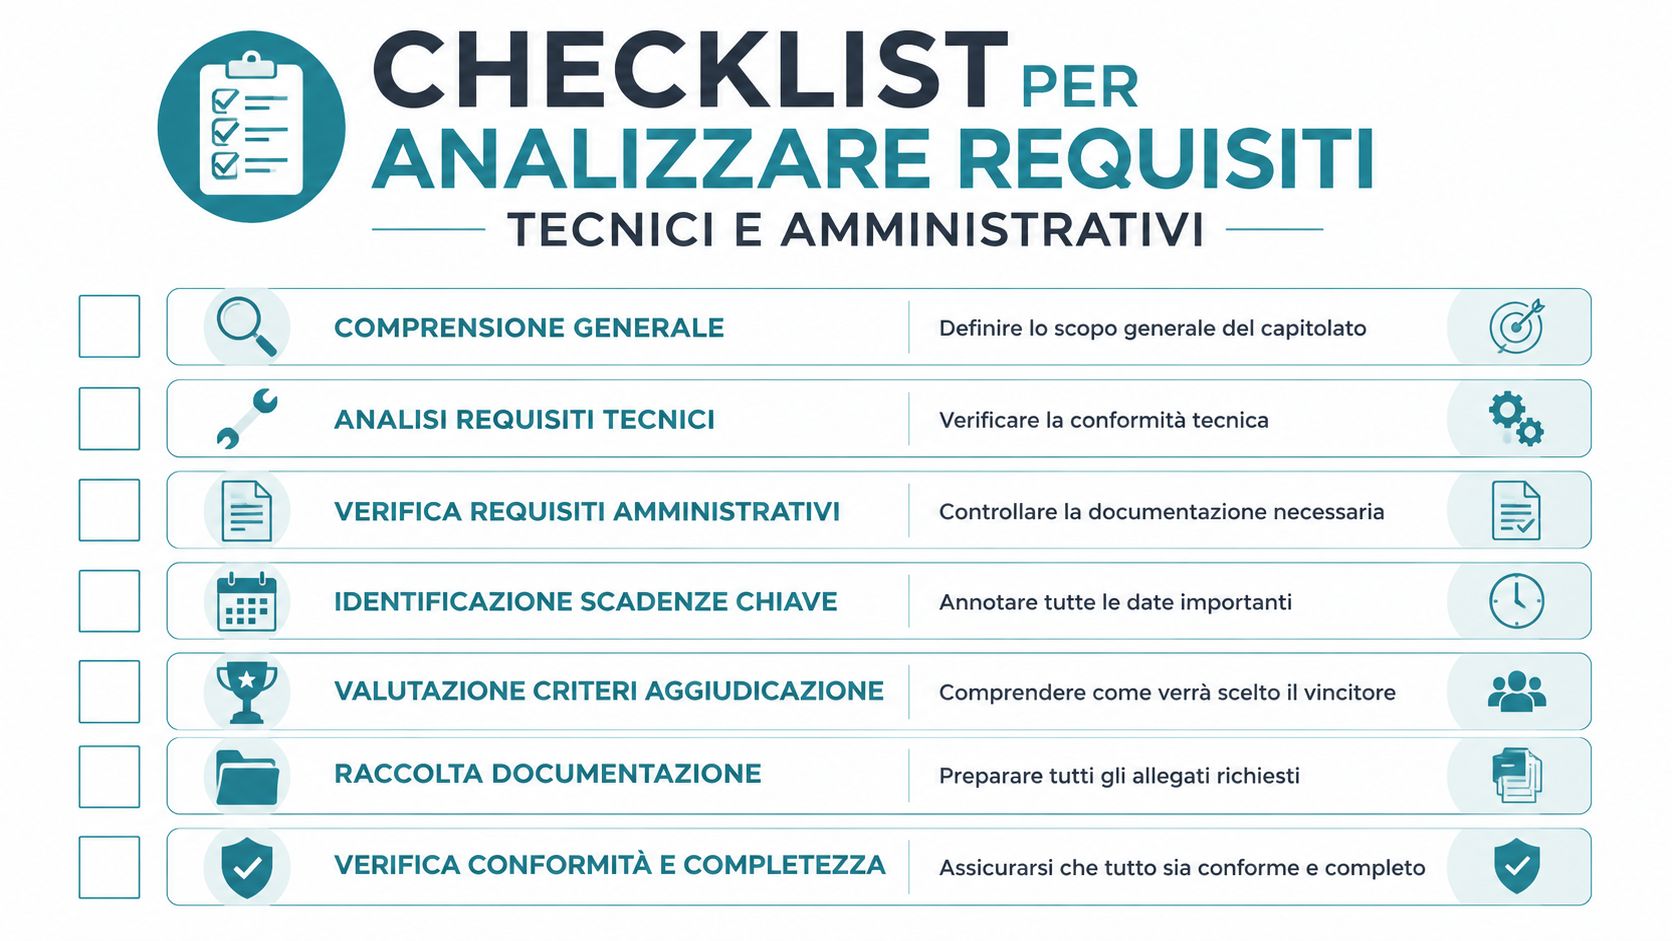
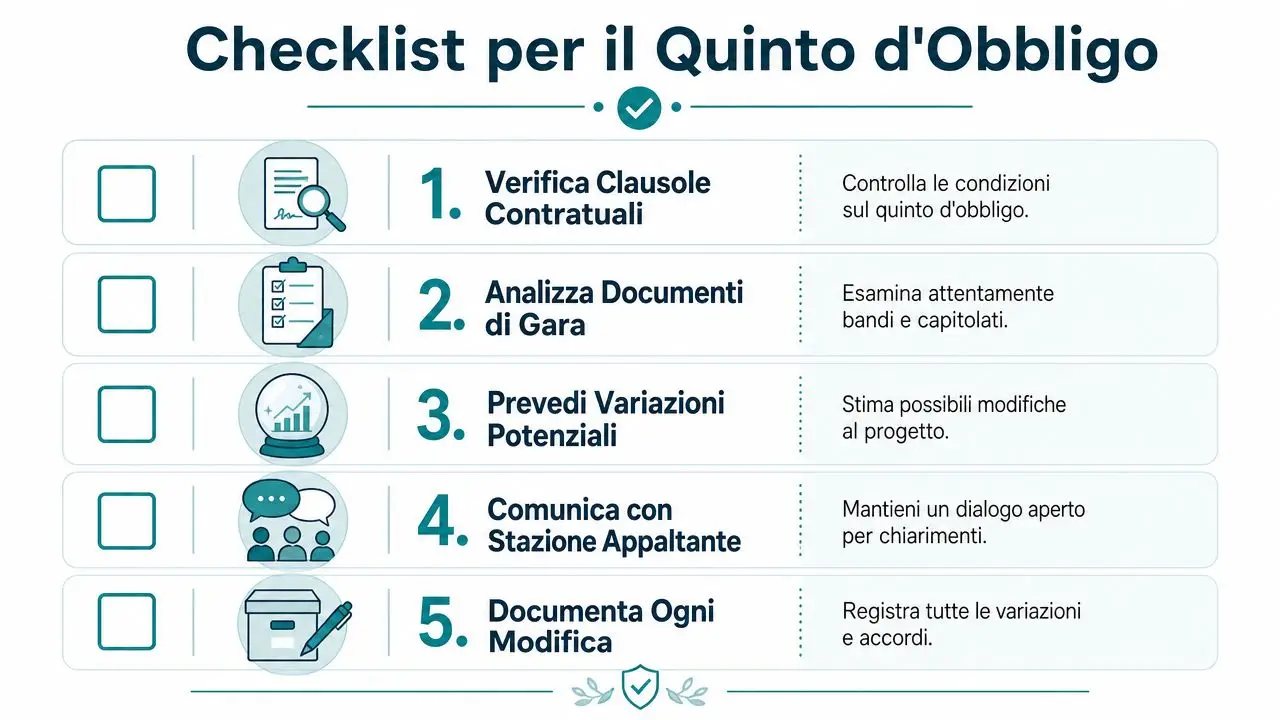
La check-list deve essere compilata durante l'esecuzione, non ricostruita alla fine:
- Atti contrattuali: contratto, capitolato, verbali di consegna, atti aggiuntivi e ordini di servizio.
- Progetto: progetto esecutivo, computo metrico, elaborati aggiornati, varianti e as-built.
- Autorizzazioni: titoli edilizi, autorizzazioni paesaggistiche, autorizzazioni sismiche, agibilità e atti espropriativi quando pertinenti.
- Contabilità: libretti delle misure, registro di contabilità, SAL, certificati di pagamento, conto finale e documenti giustificativi.
- Controlli tecnici: certificati delle prove sui materiali, collaudi statici, prove funzionali e certificazioni degli impianti.
- Regolarità: DURC, certificazioni antimafia, polizze, fideiussioni e dichiarazioni richieste dal contratto.
- Contenzioso: riserve, verbali di contraddittorio, accordi, contestazioni e risposte della stazione appaltante.
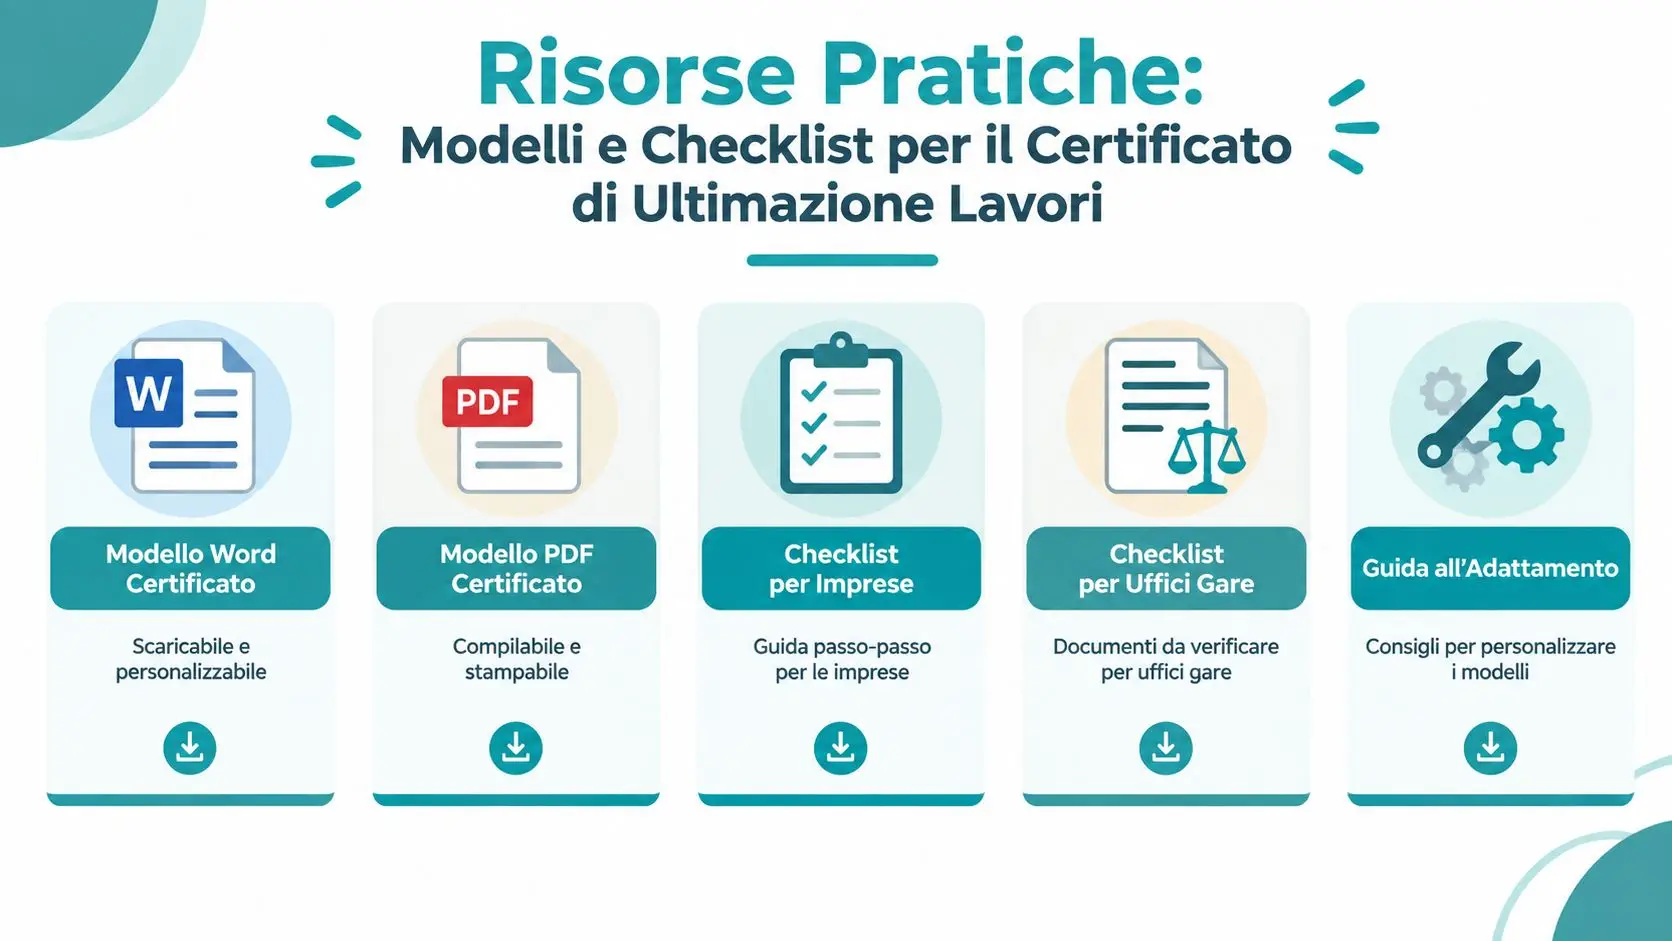
La completezza documentale è il vero acceleratore. Un fascicolo coerente consente di decidere. Un fascicolo lacunoso costringe il collaudatore a chiedere integrazioni, riaprire verifiche e rinviare l'atto finale. Anche una modulistica organizzata per la gestione delle pratiche riduce il rischio di perdere documenti tra ufficio tecnico, direzione lavori e ragioneria.
Gli effetti economici del collaudo su saldo, garanzie e riserve
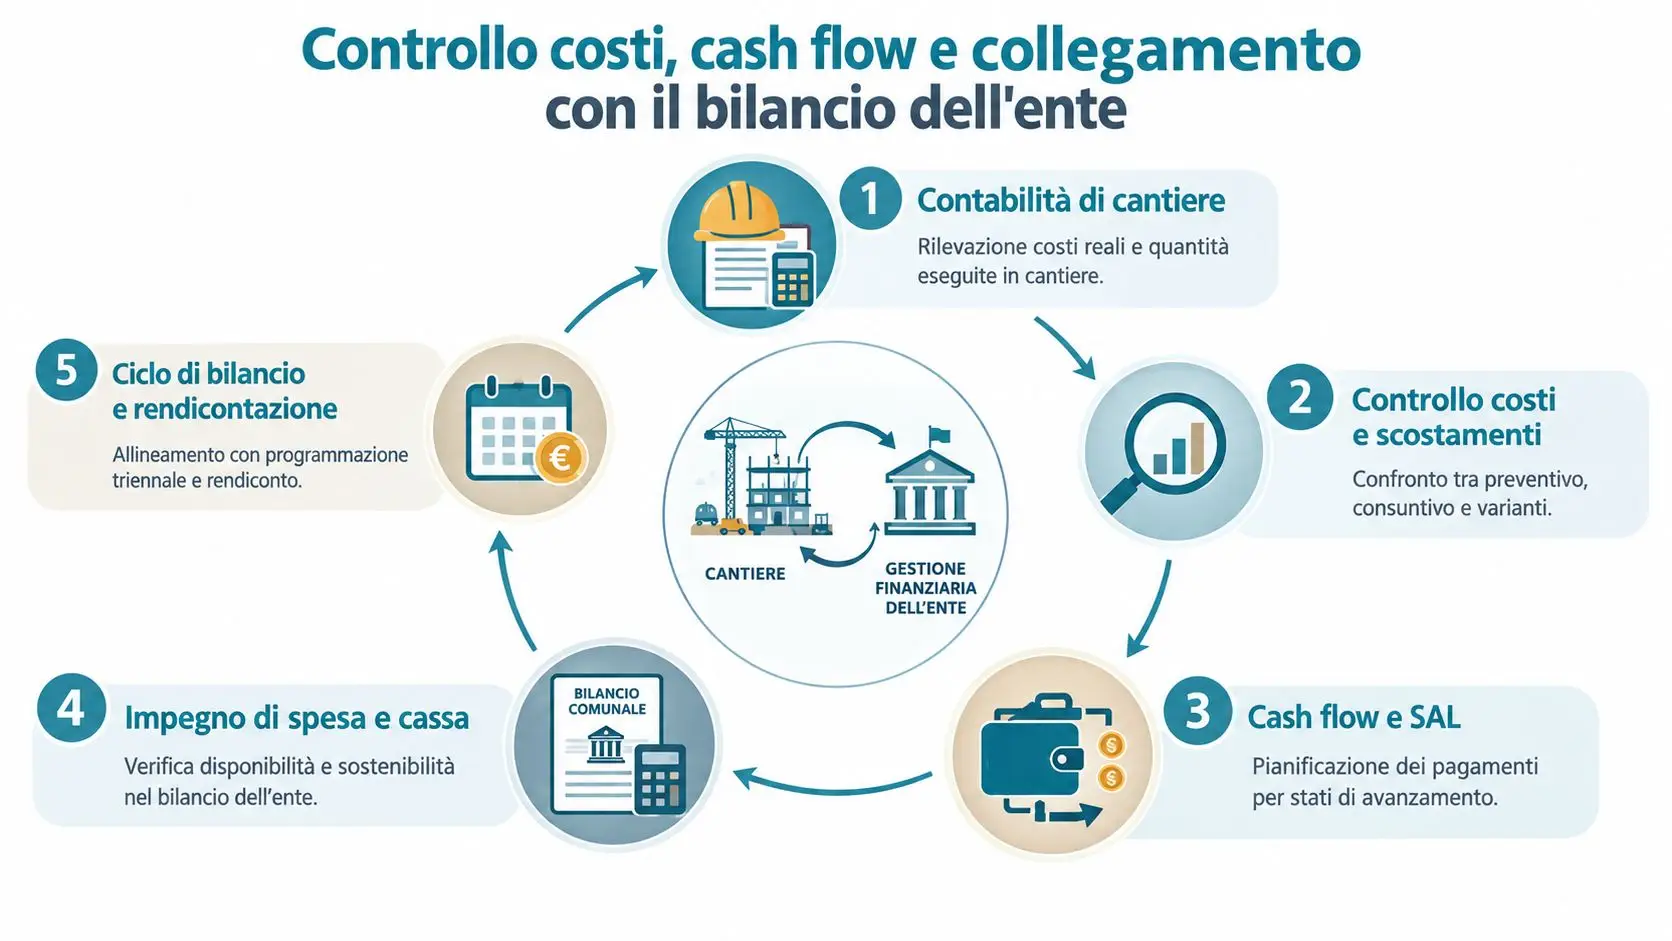
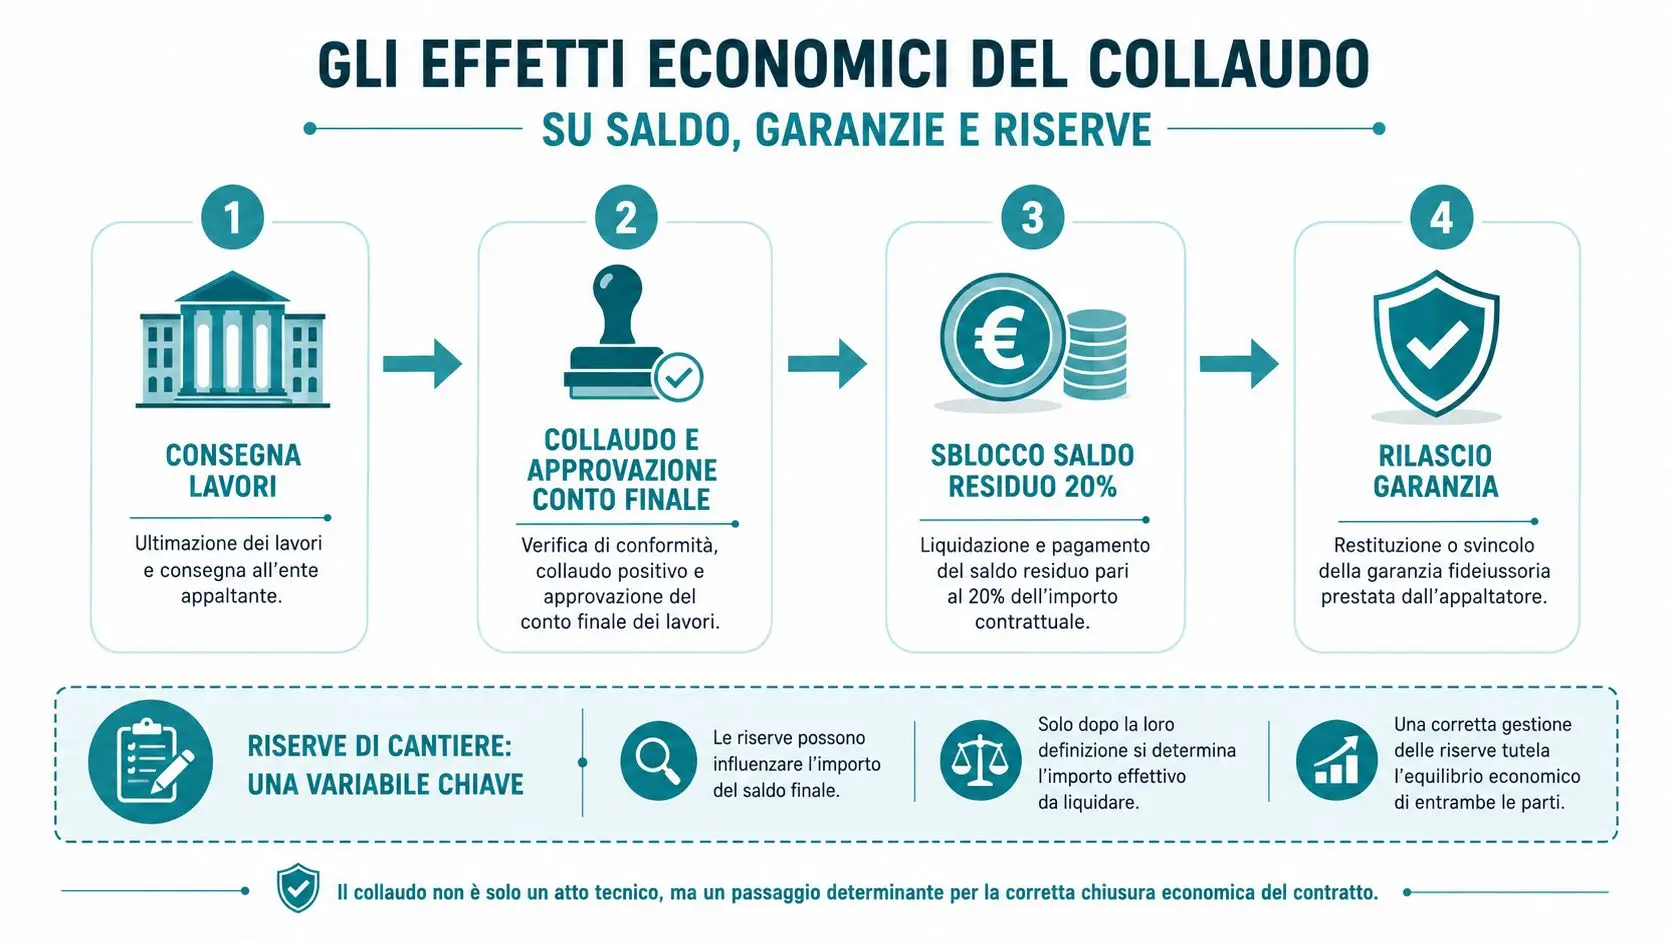
Il collaudo determina la chiusura economica del contratto. Finché il conto finale non è approvato e le contestazioni non sono state trattate, la stazione appaltante non dispone di un quadro definitivo dell'importo dovuto e l'impresa non ha una posizione pienamente chiusa.
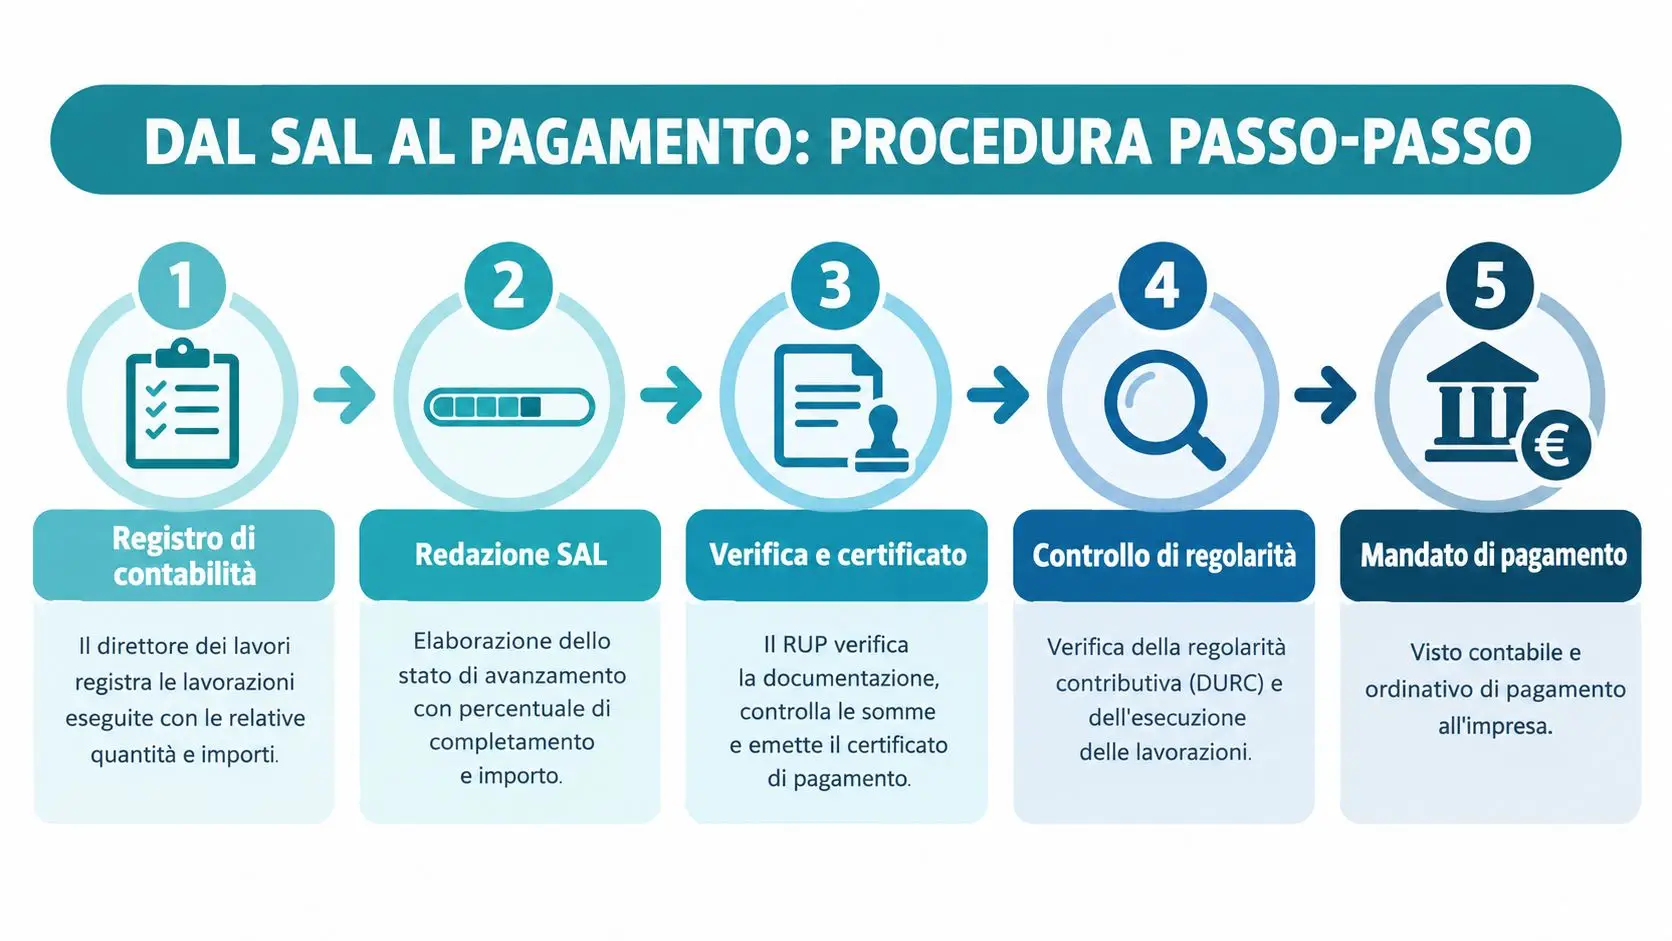
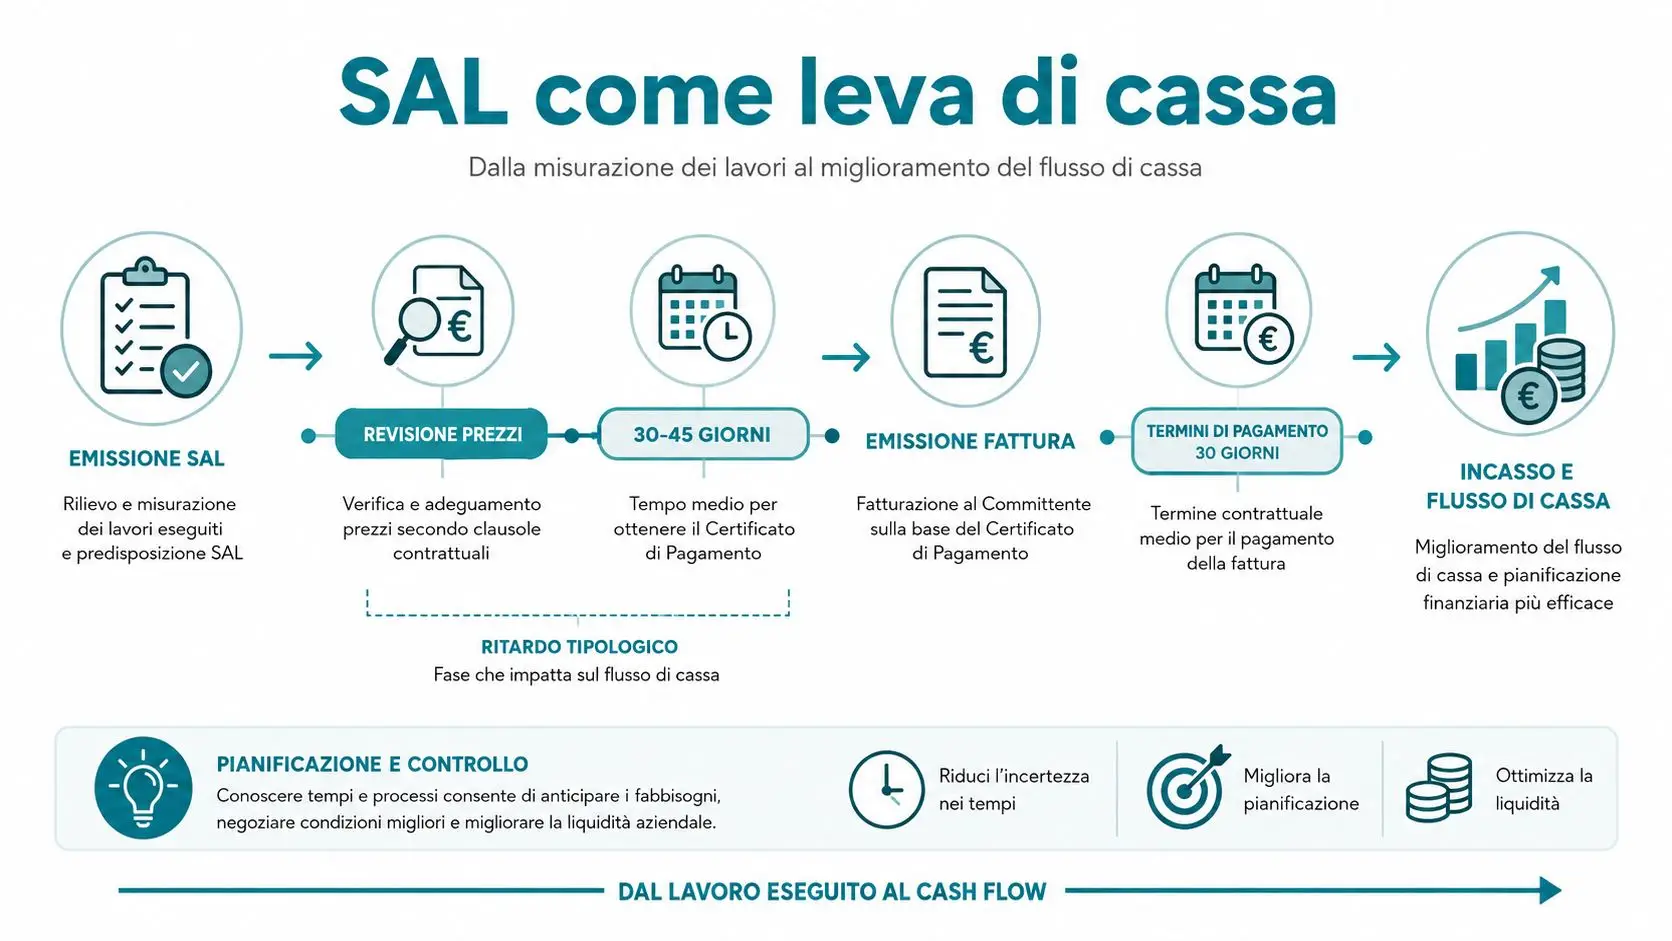
L'approvazione del conto finale consente di procedere con il saldo residuo e con le somme trattenute secondo il contratto. La gestione non è automatica: prima di liquidare, l'ente deve verificare che il certificato sia valido, che la contabilità sia approvata, che il DURC sia regolare e che siano state acquisite le garanzie eventualmente necessarie per la rata di saldo.
Riserve e valore finale dell'appalto
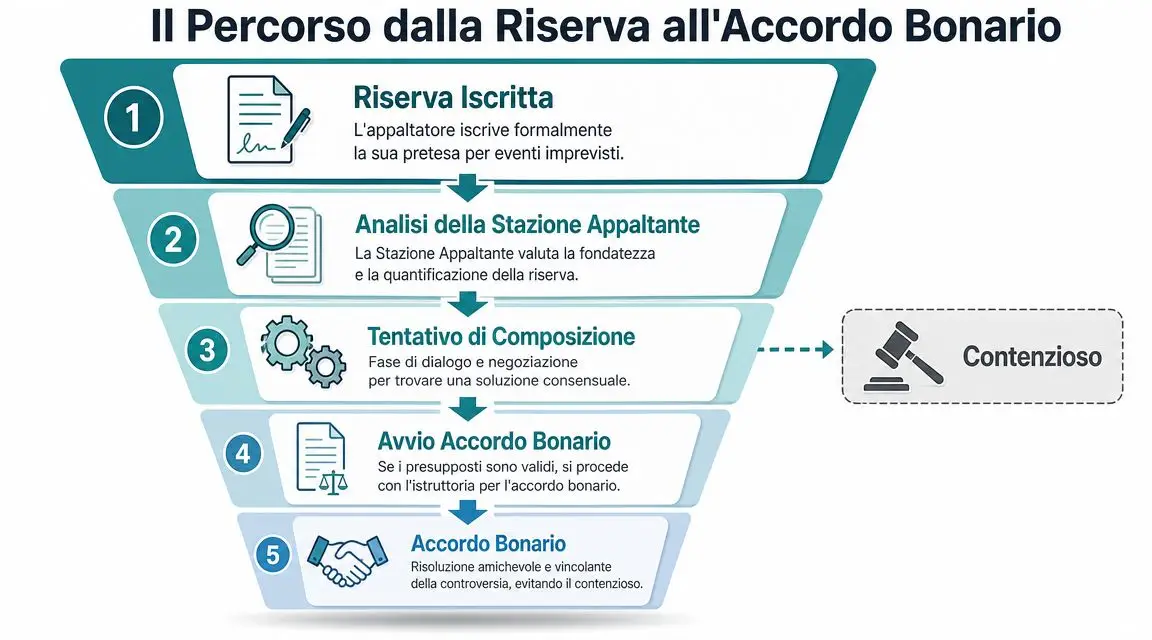
Le riserve sono il punto in cui il collaudo diventa gestione del rischio. L'impresa può sostenere di aver subito maggiori costi, ritardi o lavorazioni non adeguatamente remunerate, ma la commissione deve verificare fatti, documenti, nesso causale e quantificazione.
Una riserva non valutata lascia il contratto in una condizione di instabilità. Una riserva valutata senza motivazione espone invece l'atto a contestazioni. Il lavoro serio consiste nel costruire una scheda per ogni domanda, collegando iscrizione contabile, verbali, ordini ricevuti, produzione documentale e proposta economica.
Il collaudatore non deve premiare né respingere in blocco le riserve. Deve separare ciò che è provato da ciò che è soltanto dichiarato.
Garanzie e responsabilità successive
Il collaudo incide anche sulla disponibilità delle garanzie. La stazione appaltante deve verificare cosa può essere svincolato, in quale momento e con quali atti, evitando sia di trattenere garanzie senza motivo sia di liberarle prima che il procedimento sia formalmente chiuso.
La chiusura del collaudo non cancella automaticamente ogni responsabilità dell'appaltatore. Vizi occulti, difetti gravi e problemi non rilevabili con i controlli ordinari possono richiedere accertamenti successivi e azioni di tutela da parte della stazione appaltante. Per questo il certificato deve descrivere con precisione verifiche svolte, documenti esaminati, limitazioni conoscitive e prescrizioni ancora da adempiere.
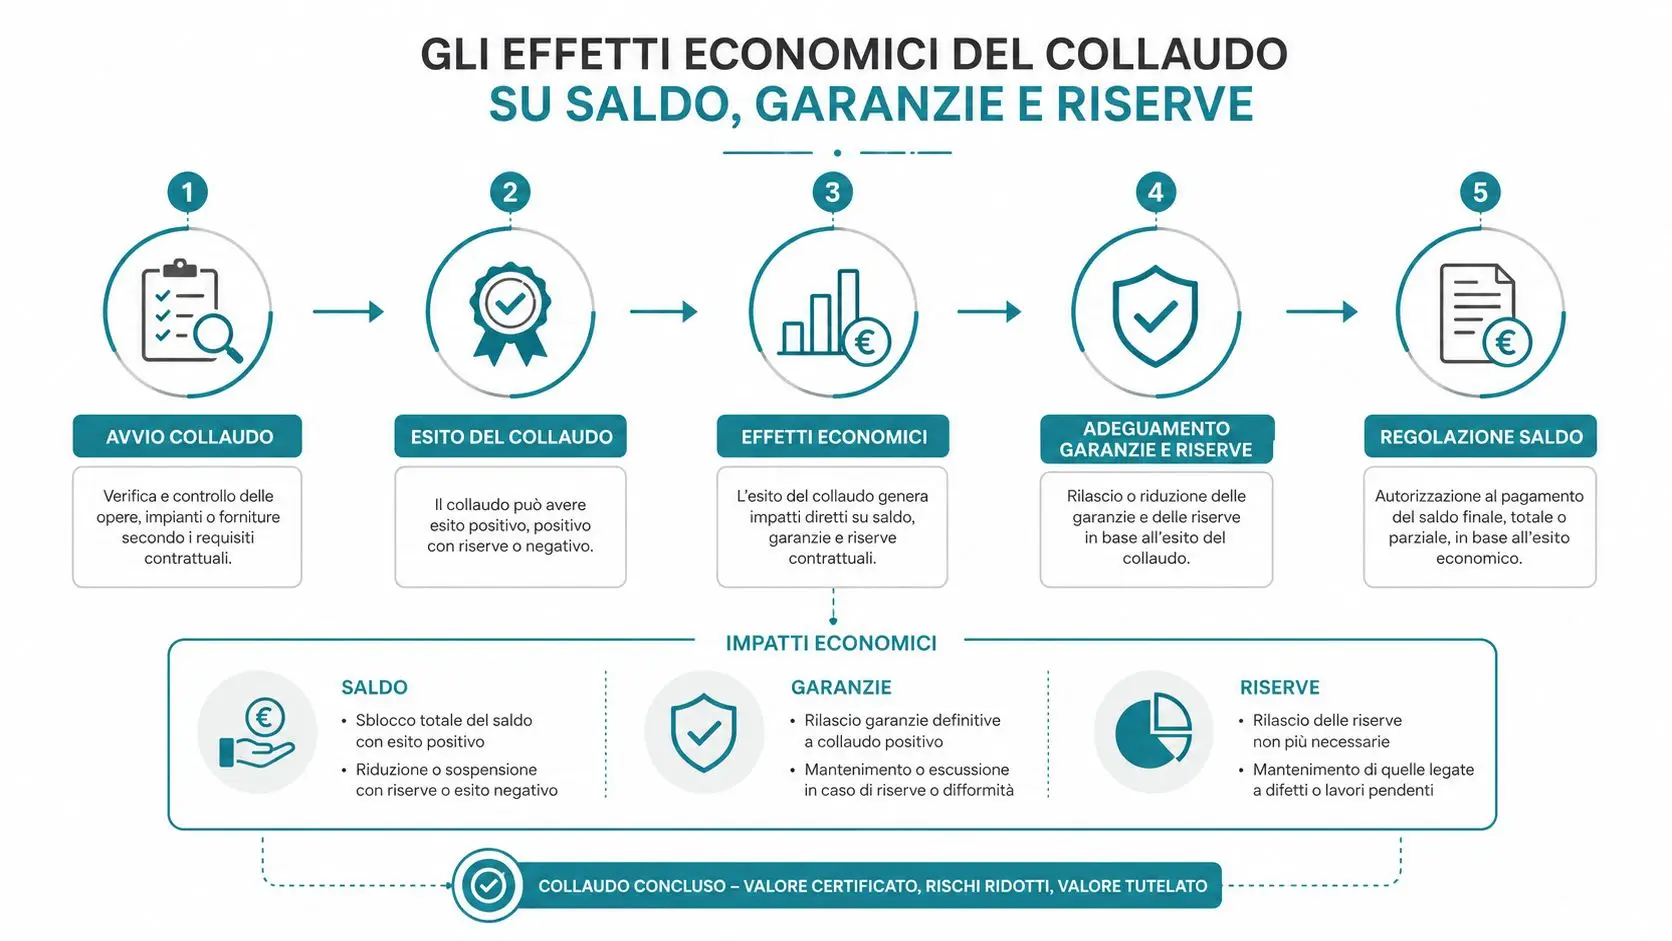
Il ritardo produce un effetto concreto: capitale non liquidato, fideiussioni ancora impegnate, riserve non definite e uffici costretti a mantenere aperto un contratto che dovrebbe essere concluso. Il collaudo va quindi trattato come una milestone economica, non come l'ultimo documento del fascicolo.
Scenari reali di collaudo dalla nomina alla chiusura
I cantieri pubblici presentano ricorrenze molto precise. Cambiano opera e importo, ma gli stessi errori ritornano nella nomina, nella contabilità e nella gestione delle contestazioni.
La scuola con varianti e riserve
In una riqualificazione scolastica sopra 1.000.000 di euro, la stazione appaltante aveva gestito varianti in corso d'opera e riserve dell'impresa. La commissione esterna ha dovuto ricostruire la successione degli atti, verificare le lavorazioni effettive e separare le richieste documentate da quelle non dimostrate.
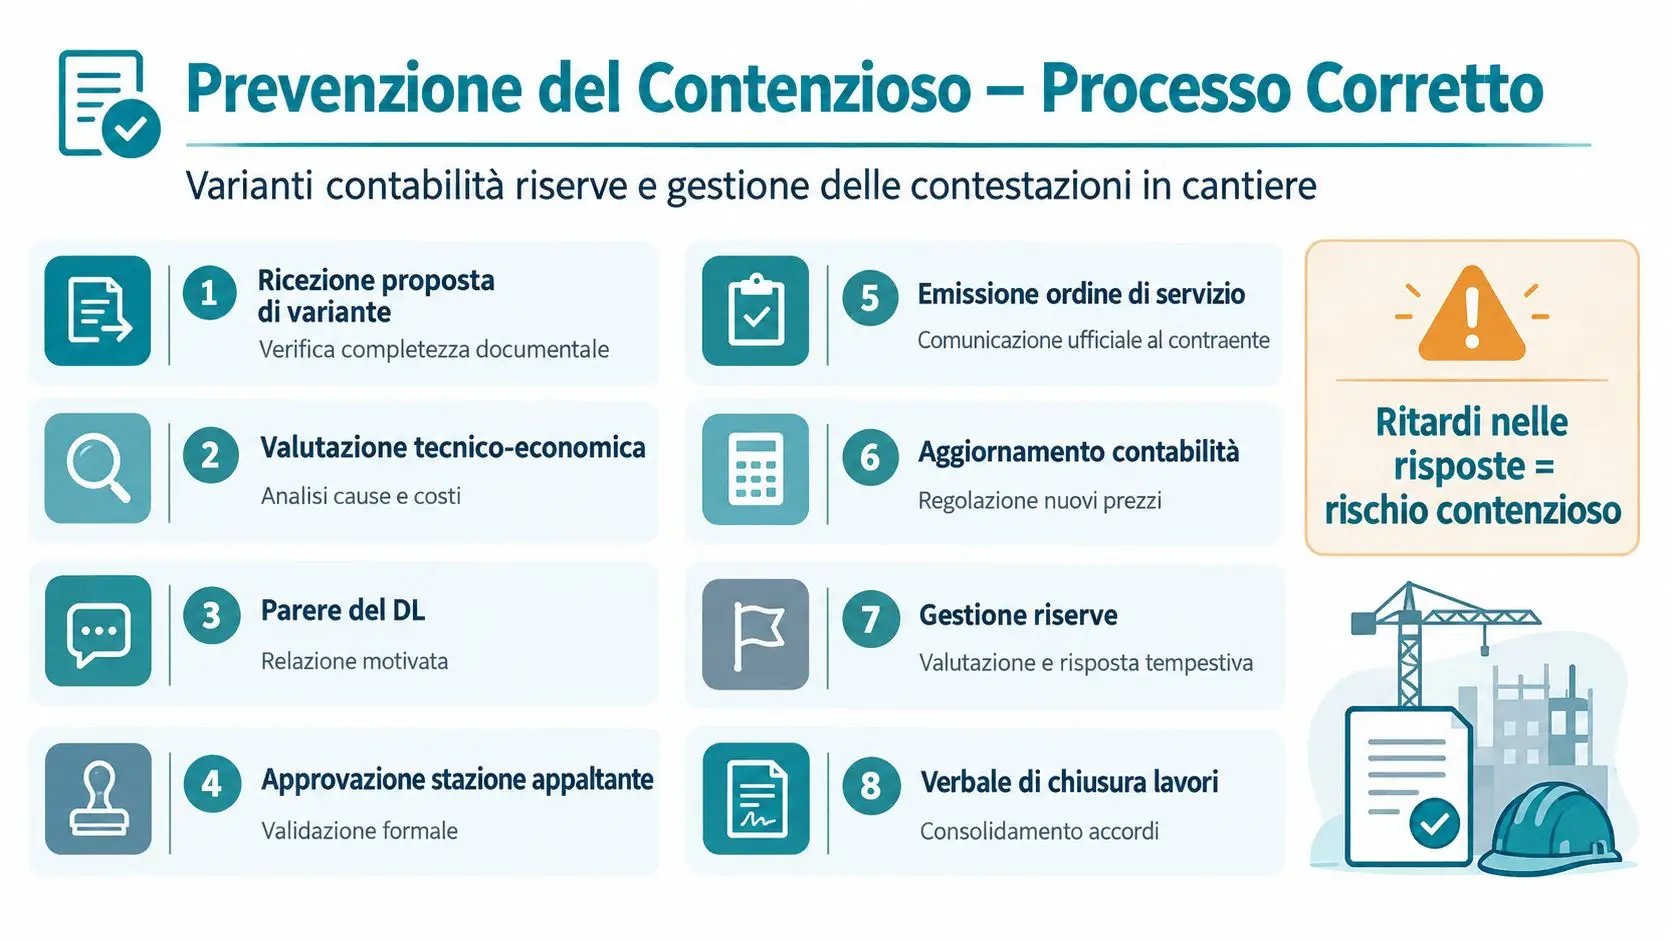
La decisione utile non è stata convocare un sopralluogo aggiuntivo, ma creare un fascicolo per ogni variante e per ogni riserva, con confronto tra progetto, ordine di servizio, contabilità e stato dei luoghi. La lezione è netta: le varianti devono entrare nella contabilità appena approvate, non mesi dopo l'ultimazione.
La manutenzione stradale chiusa con CRE
Per un intervento di manutenzione stradale sotto la soglia del collaudo formale, l'amministrazione ha utilizzato il certificato di regolare esecuzione. La contabilità era semplificata, non risultavano riserve e il direttore dei lavori disponeva già dei verbali e delle attestazioni necessarie.
In questo scenario, nominare una commissione avrebbe aggiunto passaggi senza migliorare il controllo. La scelta corretta è stata applicare il CRE perché gli atti lo consentivano e perché la documentazione era completa. La procedura più breve è quella corretta solo quando il presupposto giuridico e documentale è solido.
L'impianto sportivo con incompatibilità sopravvenuta
In un collaudo complesso per un impianto sportivo, la stazione appaltante aveva nominato una commissione con competenze tecniche differenziate. Durante il procedimento è emersa un'incompatibilità di un componente, che ha richiesto sostituzione, riesame delle attività svolte e riallineamento dei verbali.
Il costo principale non è stato soltanto il ritardo. Sono aumentati il lavoro amministrativo, le richieste di integrazione e il rischio di contestazioni sulla validità degli atti. La lezione operativa è semplice: prima della nomina bisogna controllare non solo i requisiti professionali, ma anche incarichi precedenti, rapporti con l'impresa e possibili conflitti sopravvenuti.
Errori più comuni e come evitarli
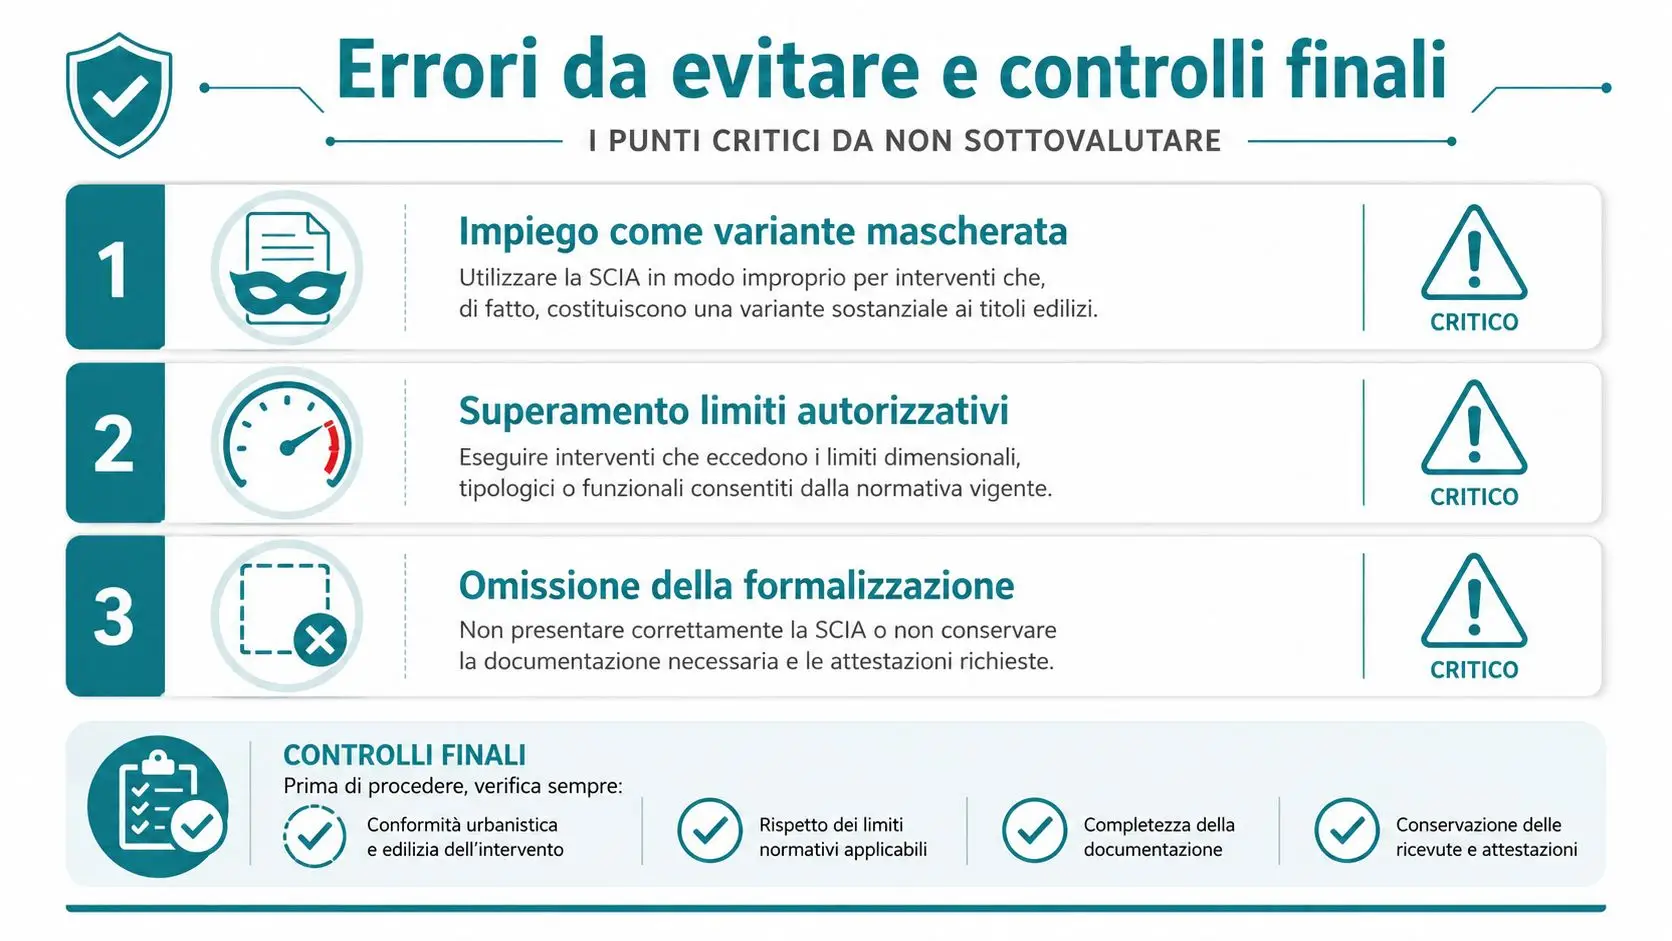
Il collaudo si blocca raramente per un solo problema tecnico. Più spesso si blocca perché l'ente ha rinviato decisioni che dovevano essere prese durante l'esecuzione.
Sei errori che fanno perdere il controllo
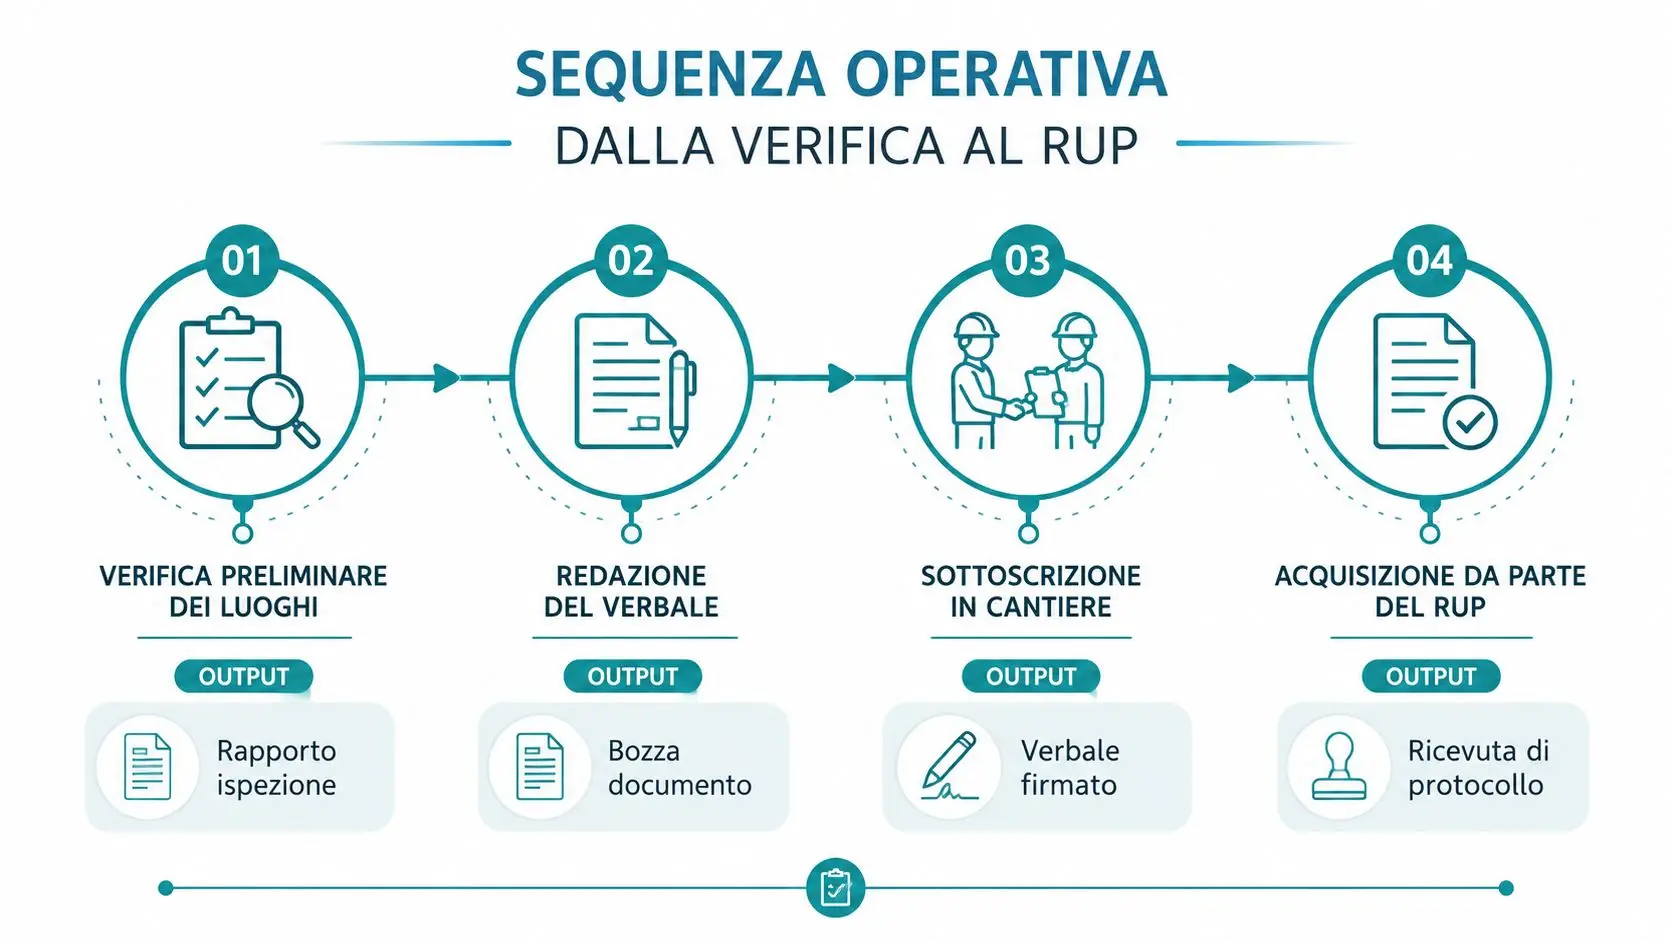
Nomina tardiva della commissione. Aspettare la fine dei lavori significa consegnare al collaudatore un'opera già chiusa e un fascicolo spesso incompleto. La contromisura è inserire la nomina nel cronoprogramma del contratto e avviare la ricognizione delle competenze prima dell'ultimazione.
Documentazione raccolta all'ultimo momento. Libretti delle misure, certificati degli impianti e collaudi statici non si ricostruiscono in modo affidabile dopo mesi. Il direttore dei lavori deve aggiornare la check-list già con il SAL finale.
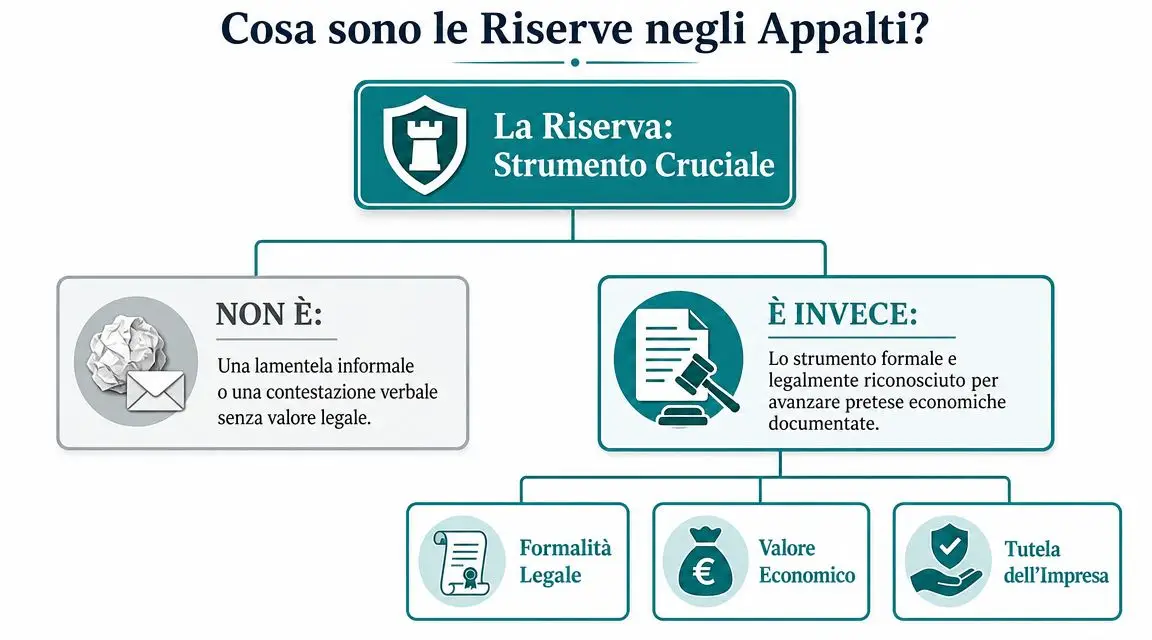
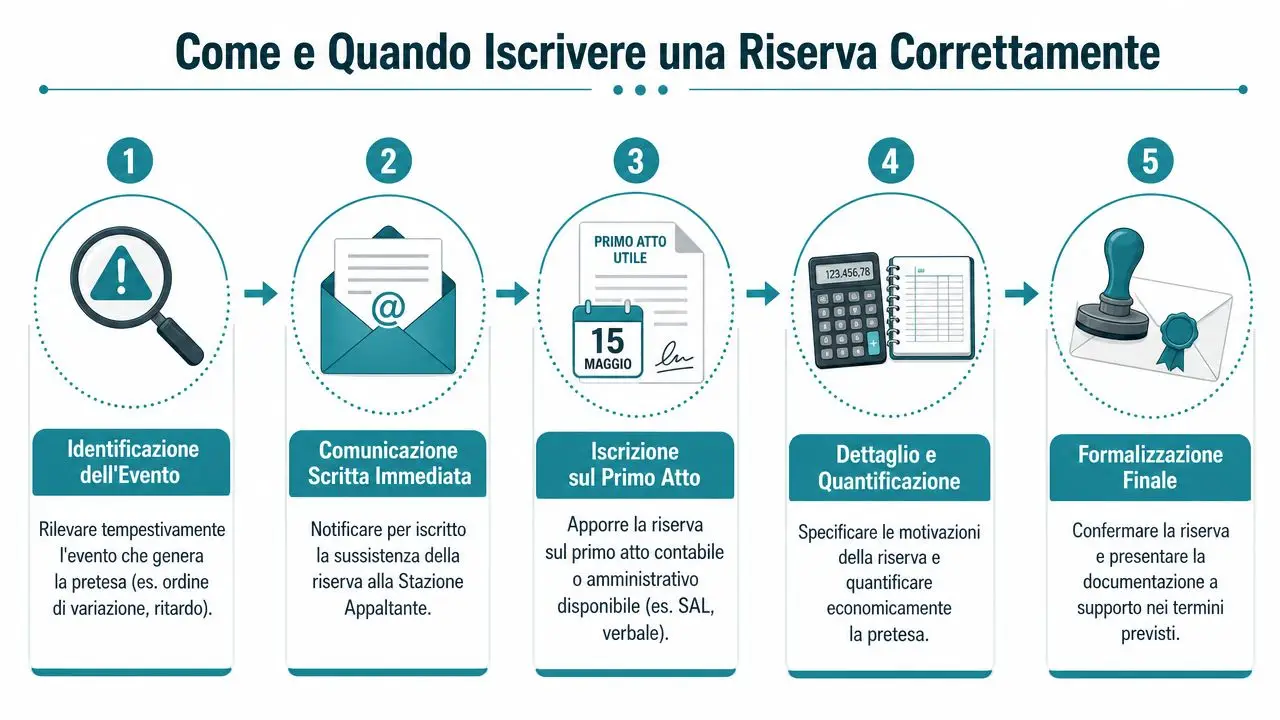
Riserve assenti dai registri. Una contestazione comunicata informalmente non equivale a una riserva correttamente iscritta. Il RUP deve verificare tempestività, forma e conservazione di ogni riserva nei registri di contabilità.
Confusione tra collaudo e CRE. Applicare il certificato di regolare esecuzione quando gli atti richiedono un collaudo formale espone la chiusura a rilievi. Prima di scegliere la procedura, occorre controllare importo, capitolato e disciplina applicabile.
Titoli autorizzativi non verificati. Permessi, autorizzazioni paesaggistiche, agibilità e atti sismici devono essere controllati prima del sopralluogo conclusivo. Un'opera fisicamente completa non è necessariamente amministrativamente chiudibile.
Regolarità contributiva trascurata. Il DURC va verificato in prossimità della liquidazione finale. Se la posizione dell'impresa non è regolare, il pagamento può subire un blocco anche quando il controllo tecnico è terminato.
| Errore frequente | Contromisura concreta |
|---|---|
| Nomina dopo l'ultimazione | Ricognizione interna e atto di nomina programmati durante l'esecuzione |
| Fascicolo incompleto | Check-list aggiornata a ogni SAL e controllo finale dei documenti mancanti |
| Riserve non tracciate | Registro dedicato con domanda, data, prova e valutazione |
| Procedura sbagliata | Verifica preliminare di importo, bando, capitolato e Codice |
| Autorizzazioni mancanti | Audit dei titoli prima del sopralluogo conclusivo |
| DURC non verificato | Controllo parallelo alla preparazione del certificato di pagamento |
La contromisura più efficace è assegnare ogni documento a un responsabile preciso. Se tutti devono controllare tutto, spesso nessuno controlla davvero.
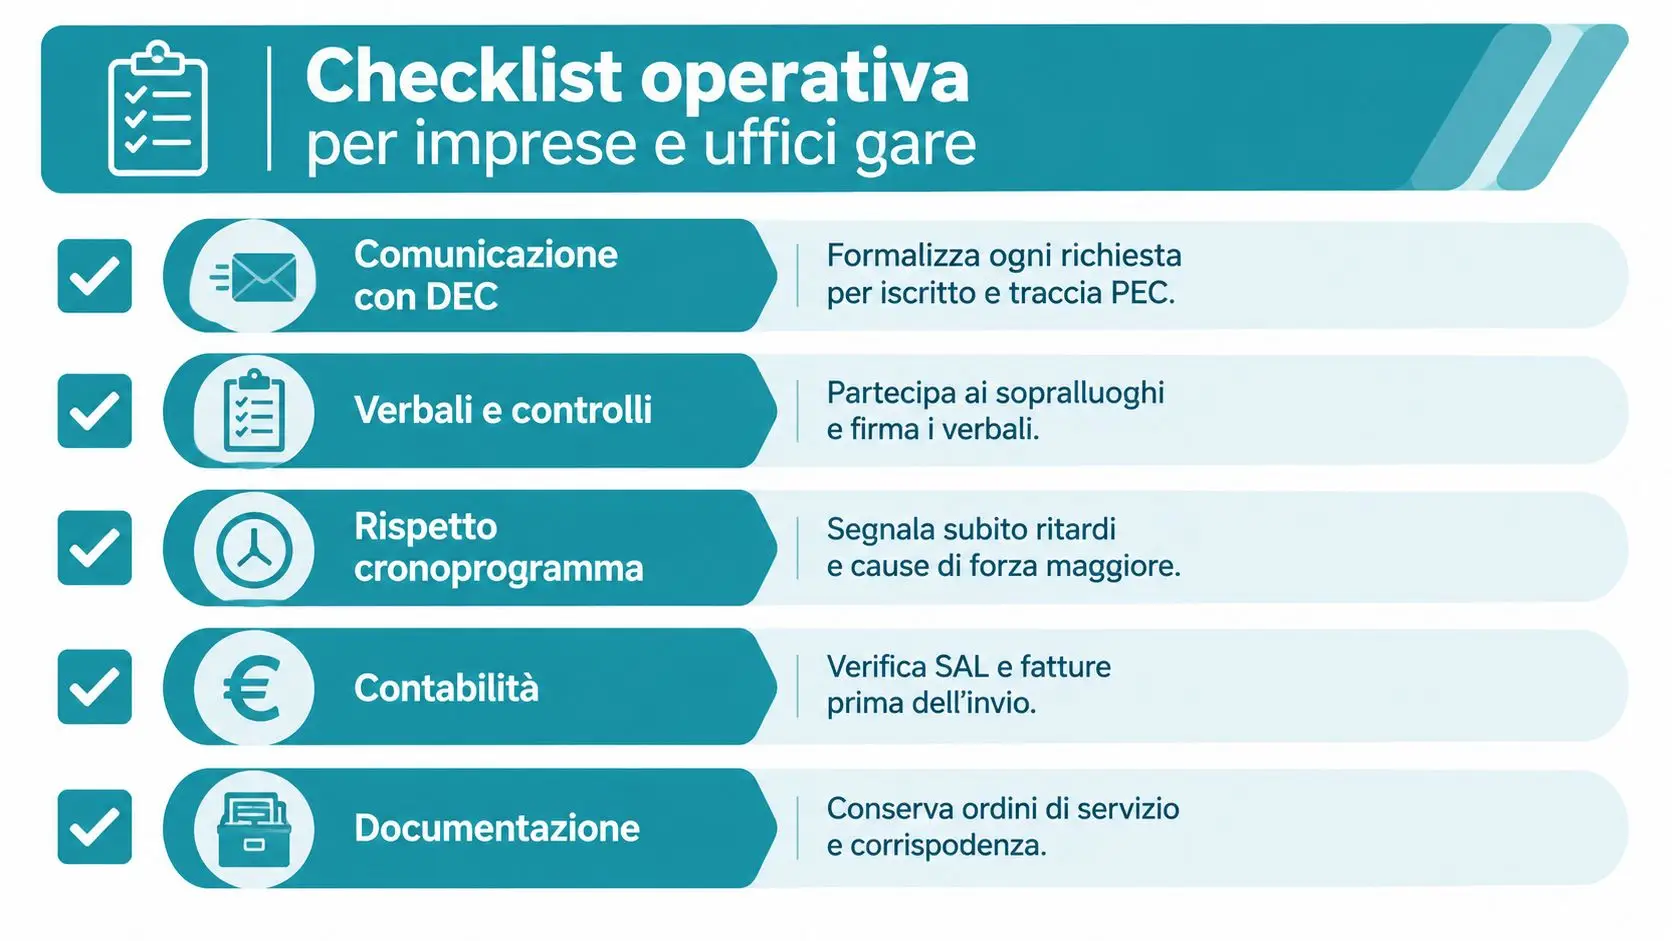
Check-list operativa per l'ufficio gare e i professionisti
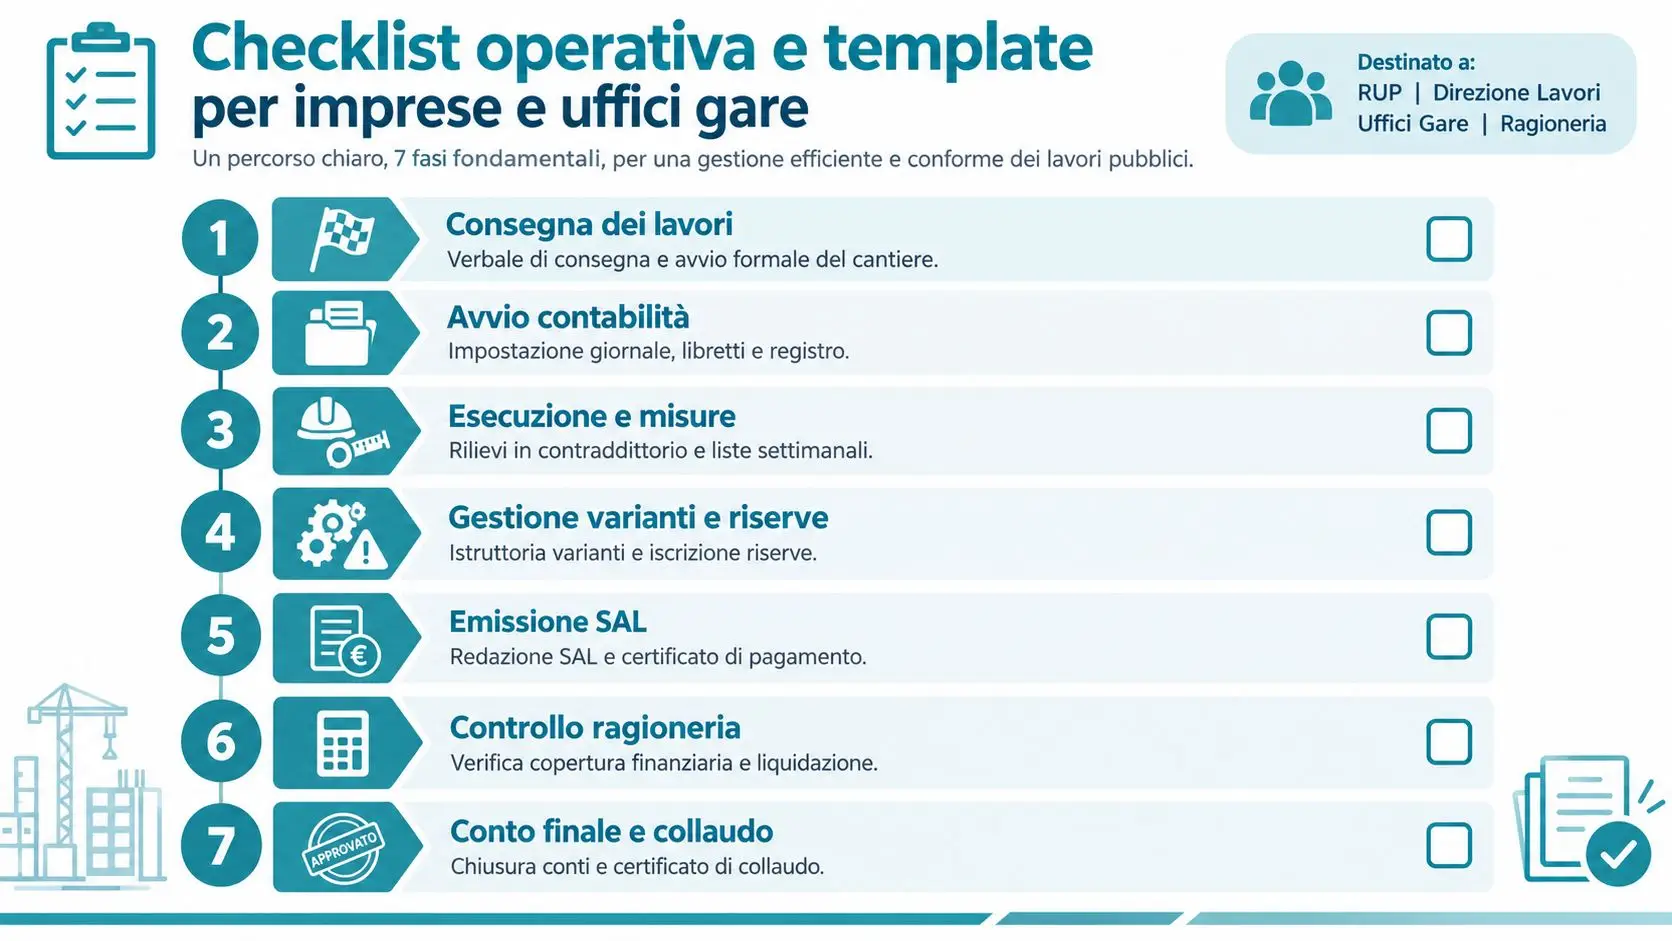
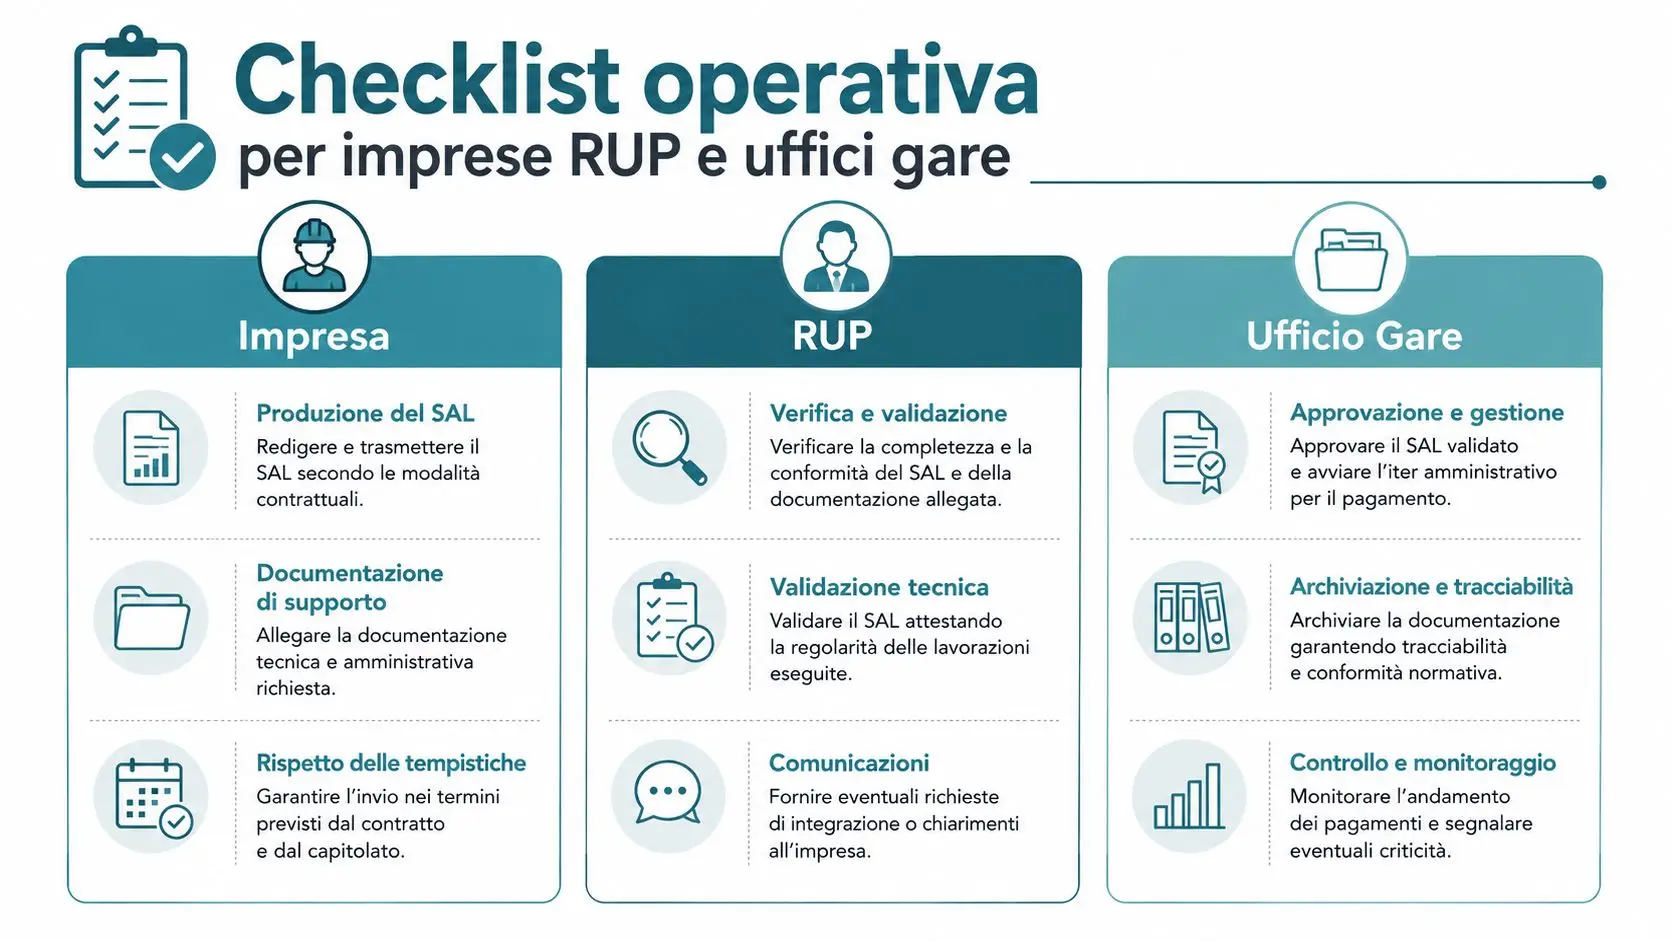
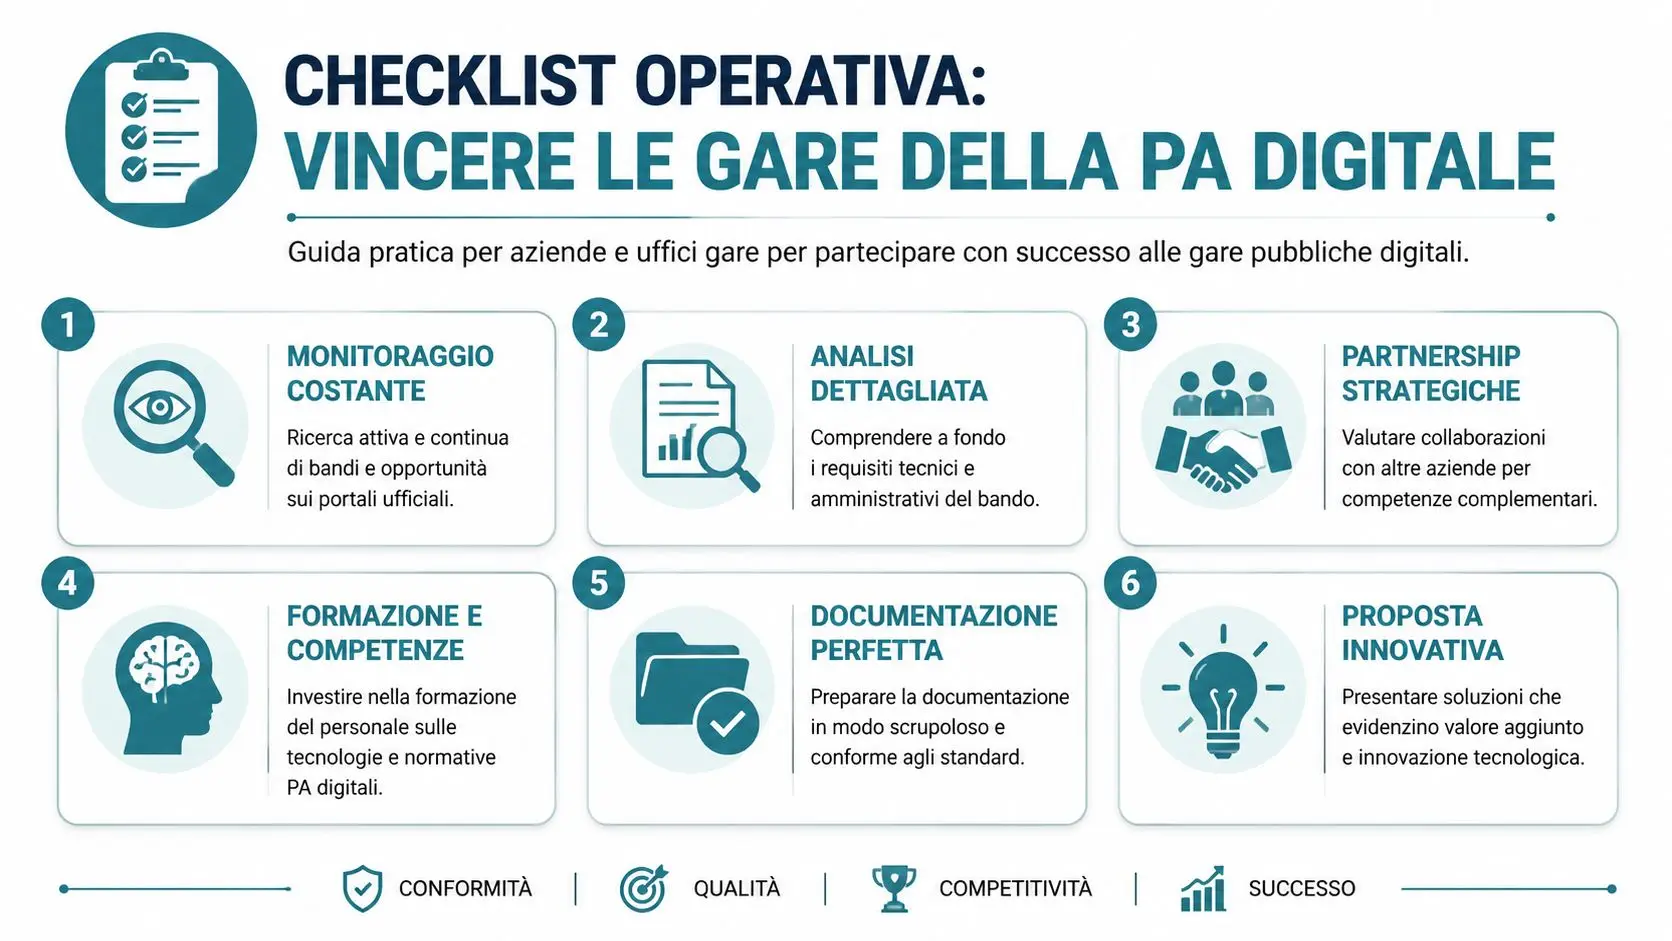
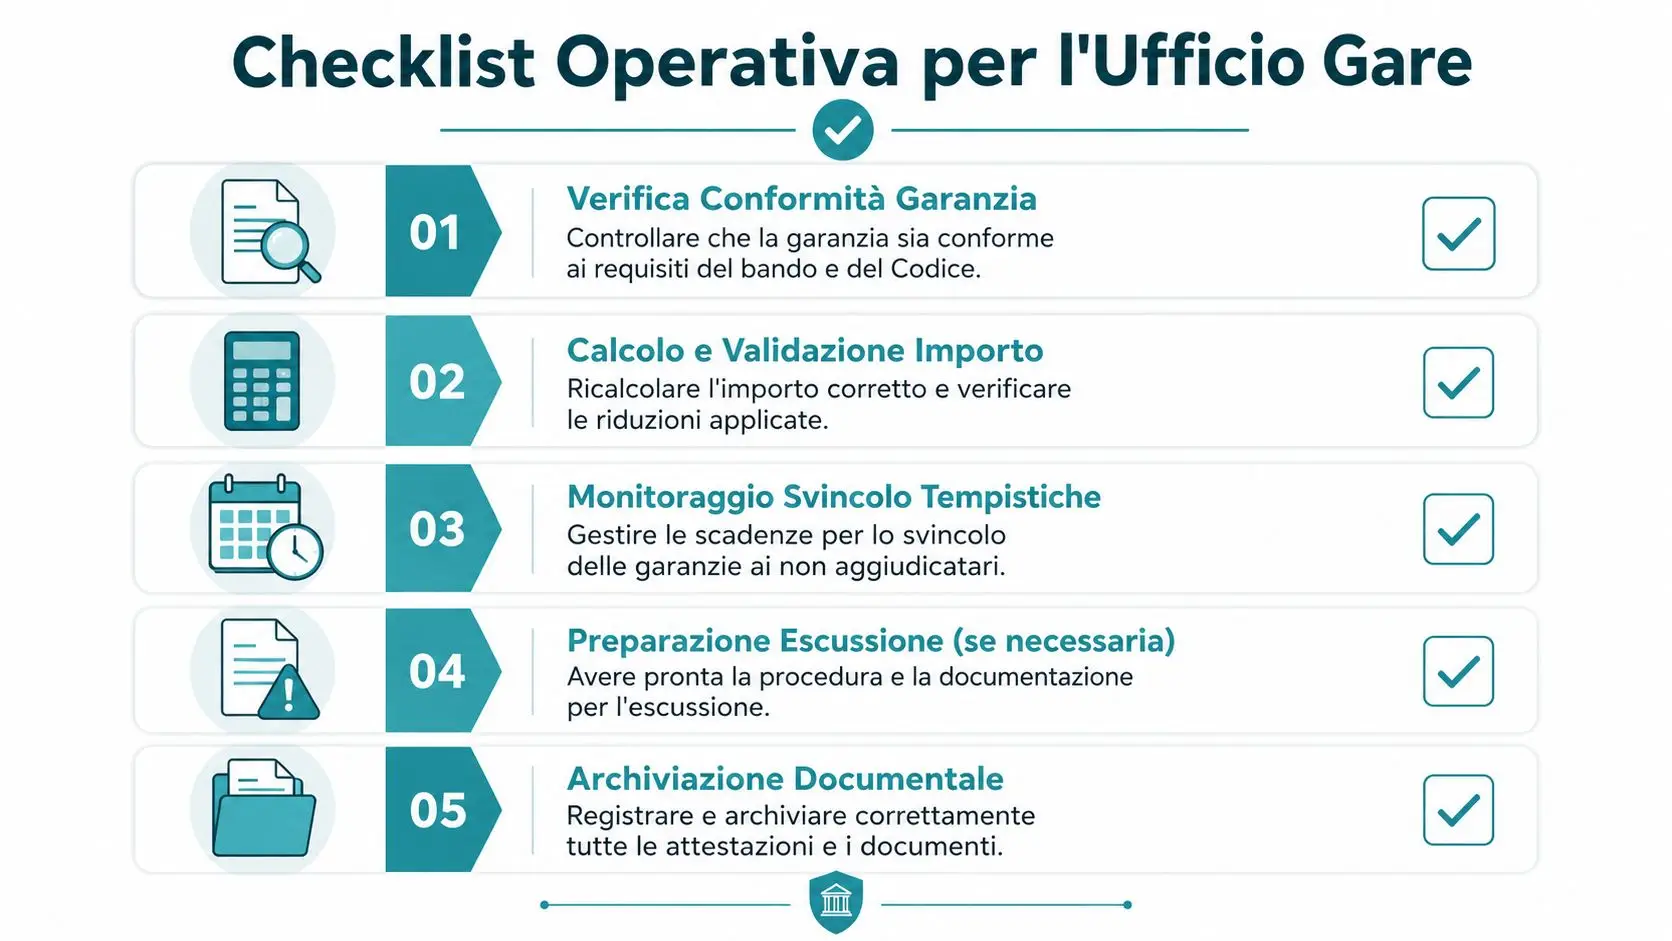
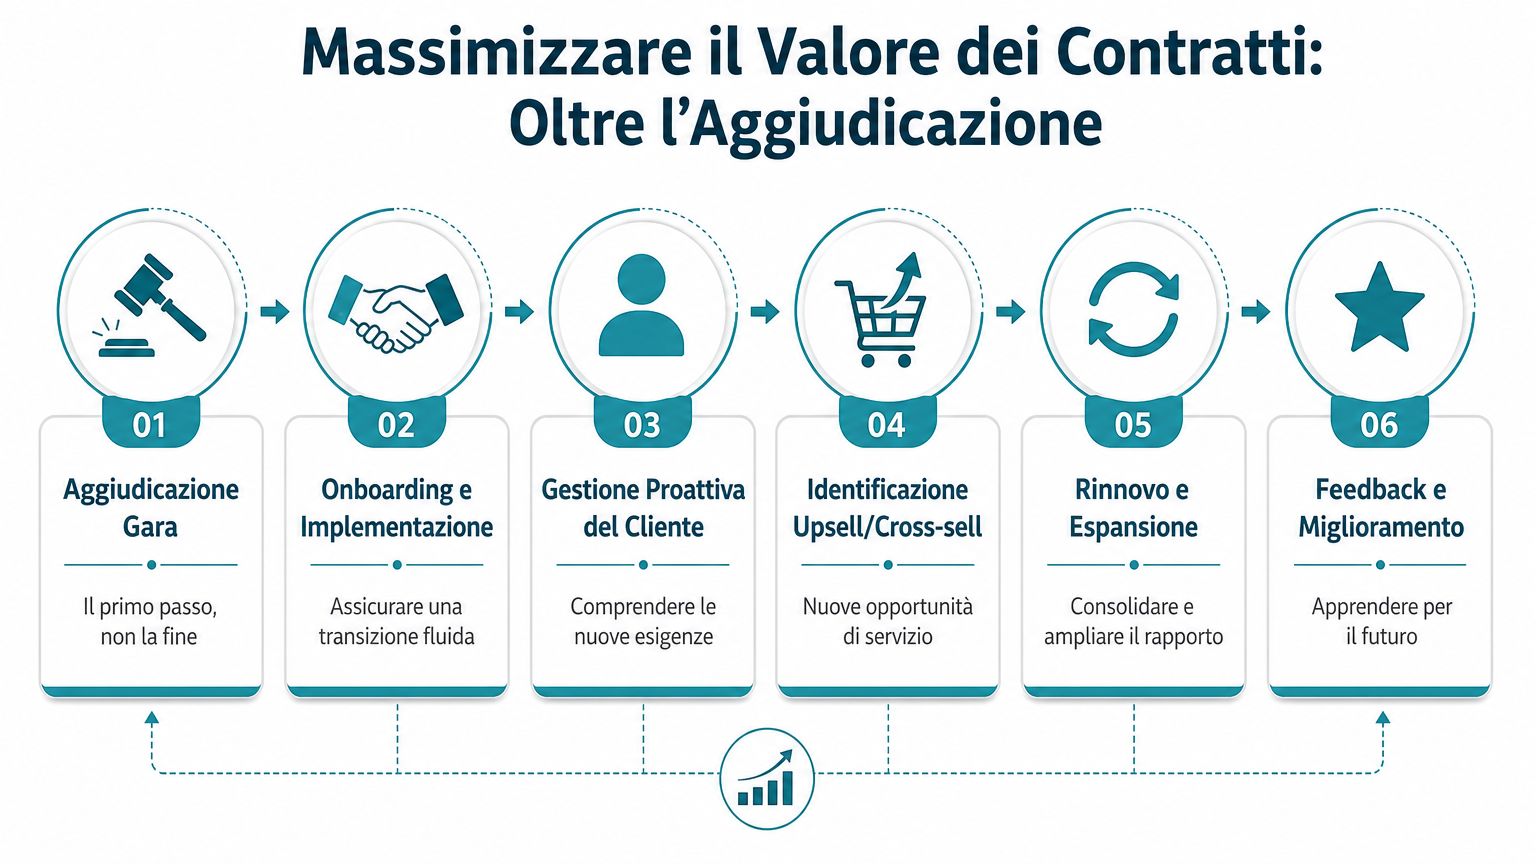
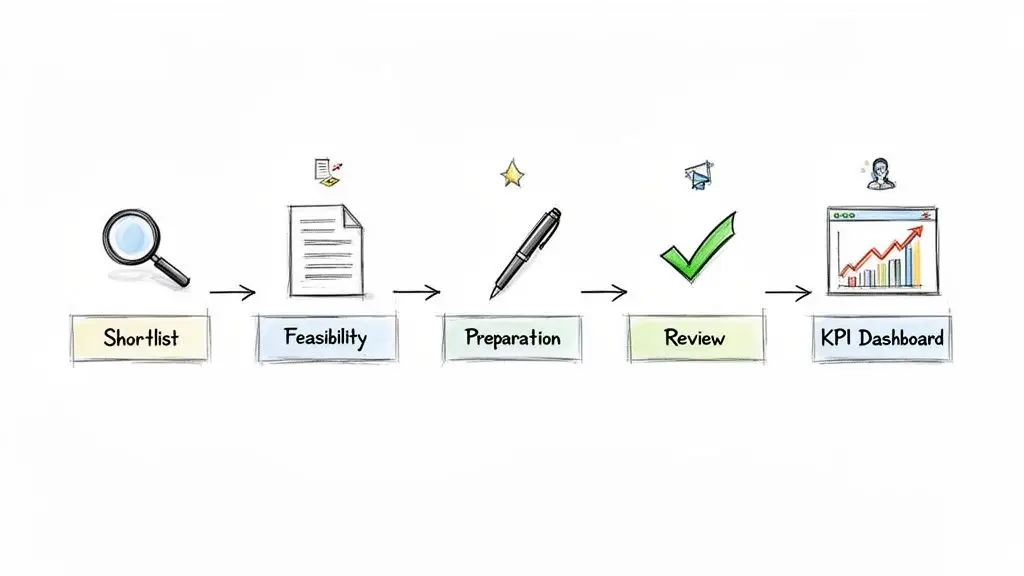
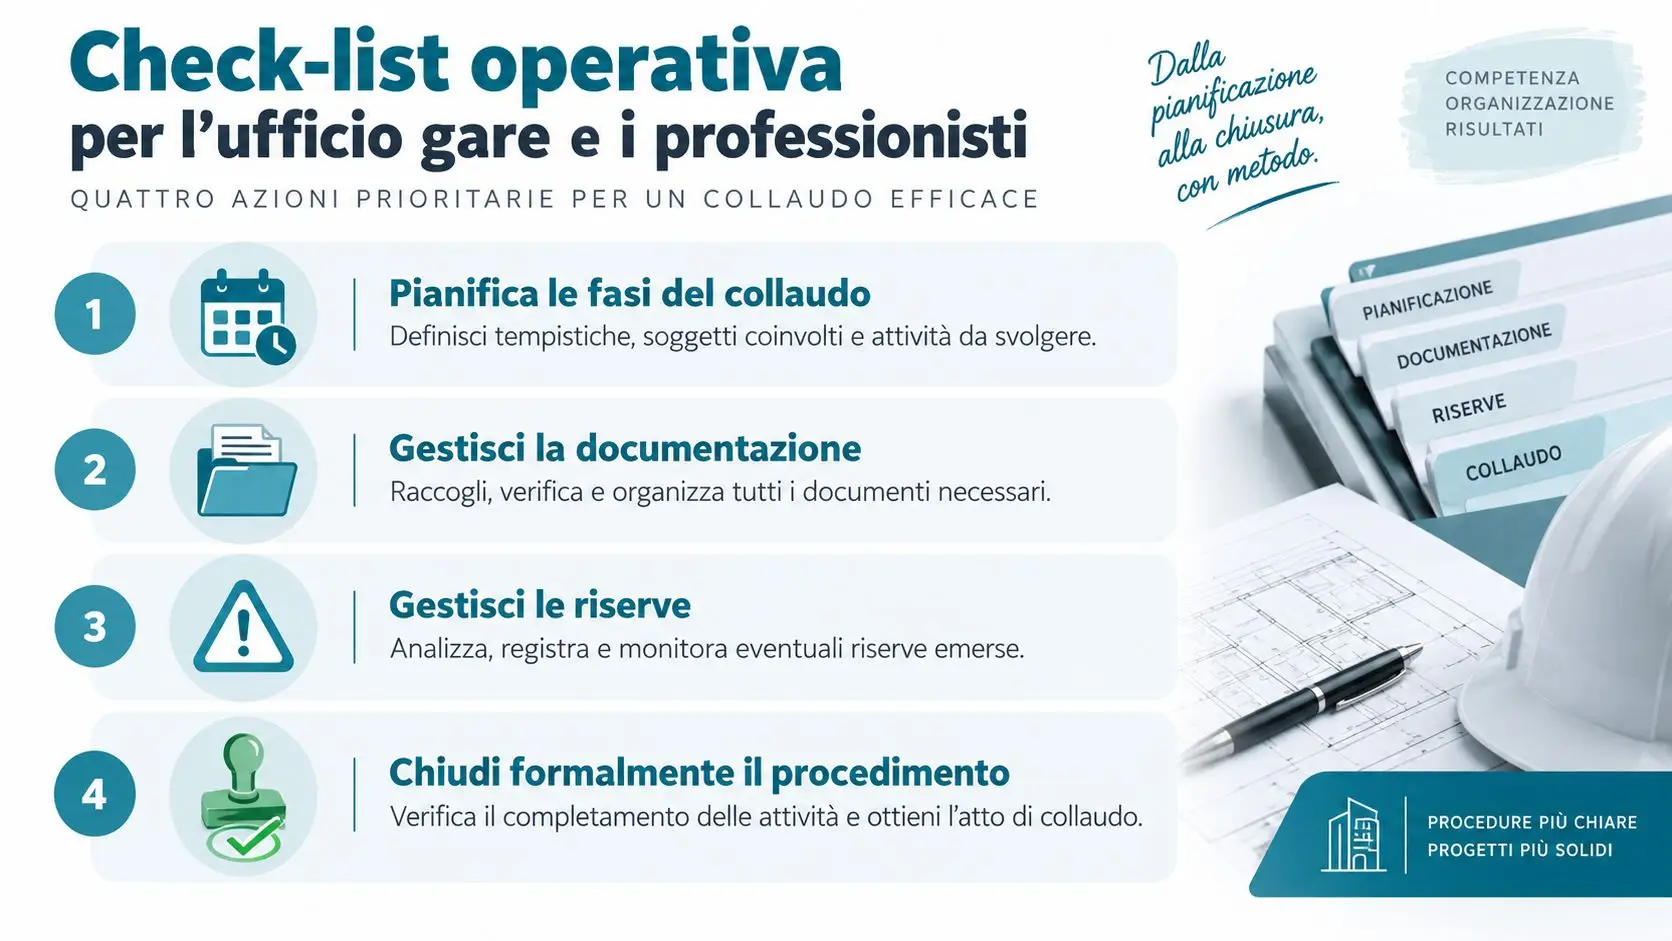
L'ufficio gare non dovrebbe abbandonare il contratto dopo l'aggiudicazione. Il collaudo è una fase del portafoglio contratti e va monitorato insieme a scadenze, varianti, SAL, riserve e garanzie.
Prima della fine dei lavori
- Nomina: verificare requisiti, indipendenza, competenze e disponibilità del collaudatore.
- Fascicolo: chiedere al direttore dei lavori l'elenco aggiornato di elaborati, autorizzazioni, prove e contabilità.
- Riserve: aprire una scheda per ogni riserva pendente, con documenti e valore richiesto.
- Garanzie: controllare cauzione definitiva, polizze e condizioni per lo svincolo.
Alla consegna degli atti finali
- Confronto tecnico: allineare progetto approvato, varianti, as-built e sopralluogo.
- Controllo contabile: verificare libretti, SAL, certificati di pagamento, conto finale e ritenute.
- Verifica amministrativa: controllare DURC, antimafia, agibilità e autorizzazioni.
- Verbali: registrare richieste di integrazione, risposte e decisioni del RUP.
Dopo l'approvazione
- Saldo: verificare l'atto che abilita la liquidazione e la documentazione finanziaria.
- Garanzie: programmare lo svincolo con una scadenza interna e una responsabilità assegnata.
- Archivio: conservare il fascicolo digitale con versione finale degli atti, riserve e decisioni.
- Patrimonio informativo: usare le criticità emerse per migliorare capitolati e futuri bandi.
Le scadenze procedurali vanno registrate già all'avvio. Per i lavori sopra soglia, la guida operativa deve considerare il termine di sei mesi dall'ultimazione, mentre per i lavori sotto soglia il riferimento indicato è di tre mesi, come riepilogato nella disciplina tecnica richiamata in precedenza. La data d'ultimazione, quindi, deve generare subito promemoria, assegnatari e verifiche documentali.
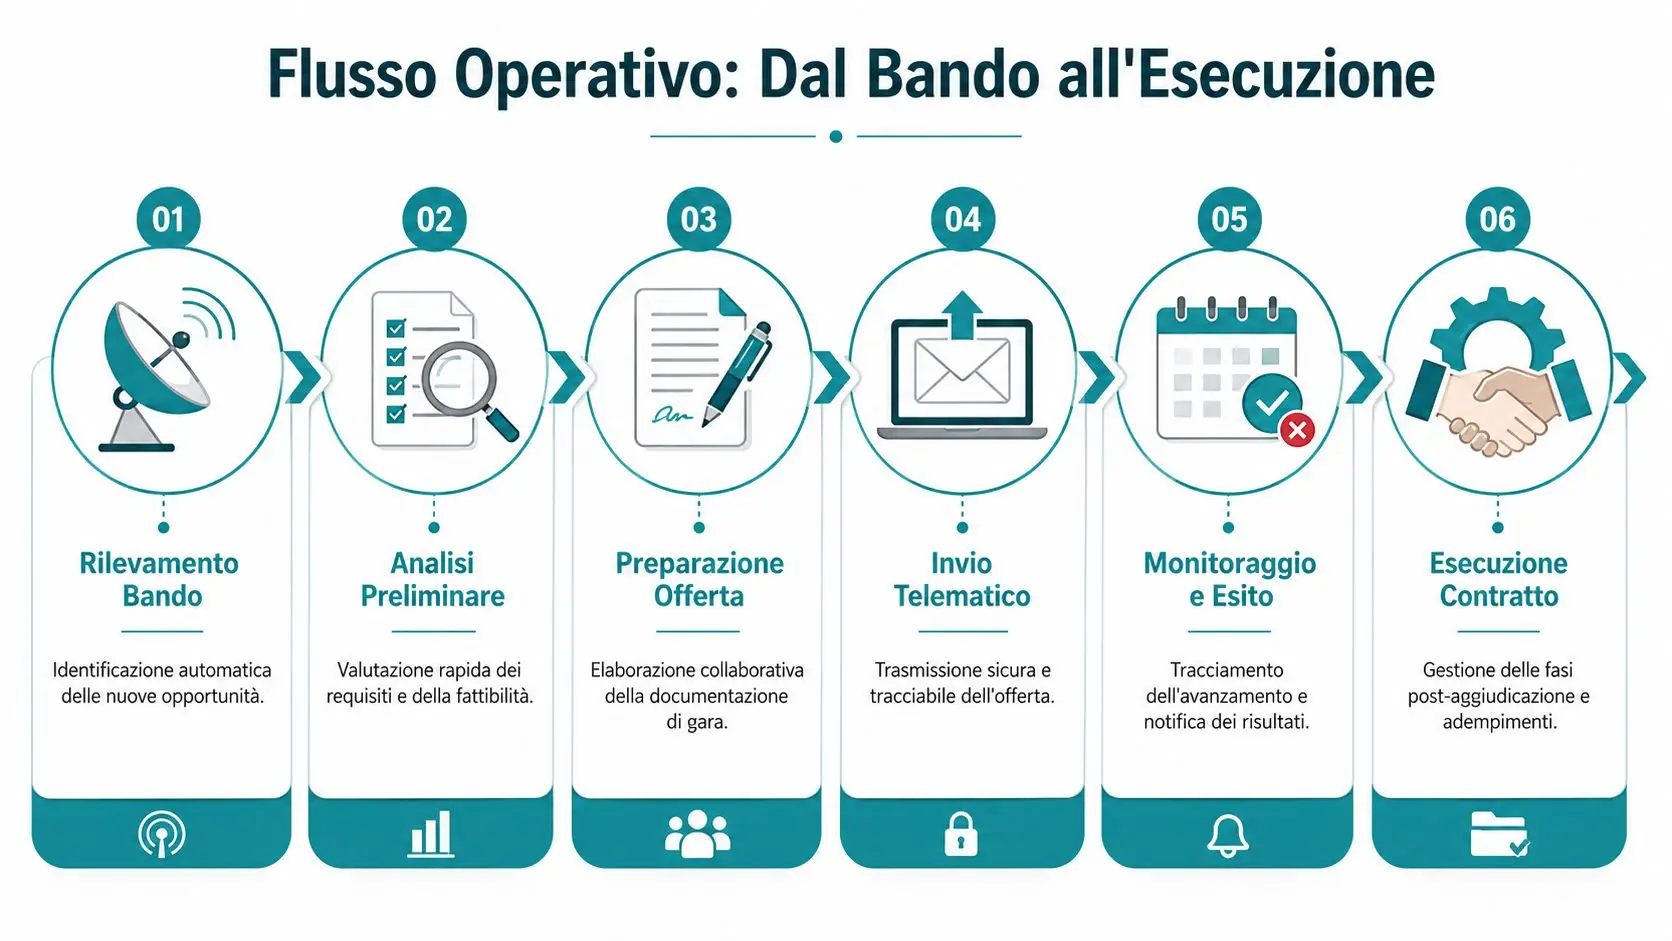
Horienta aiuta imprese, professionisti e uffici gare a monitorare gare, contratti, scadenze, aggiudicazioni, esecuzione e milestone utili anche alla gestione del post-gara. Visita Horienta per organizzare meglio il controllo delle opportunità e delle pratiche contrattuali, e richiedere una demo o una prova gratuita.