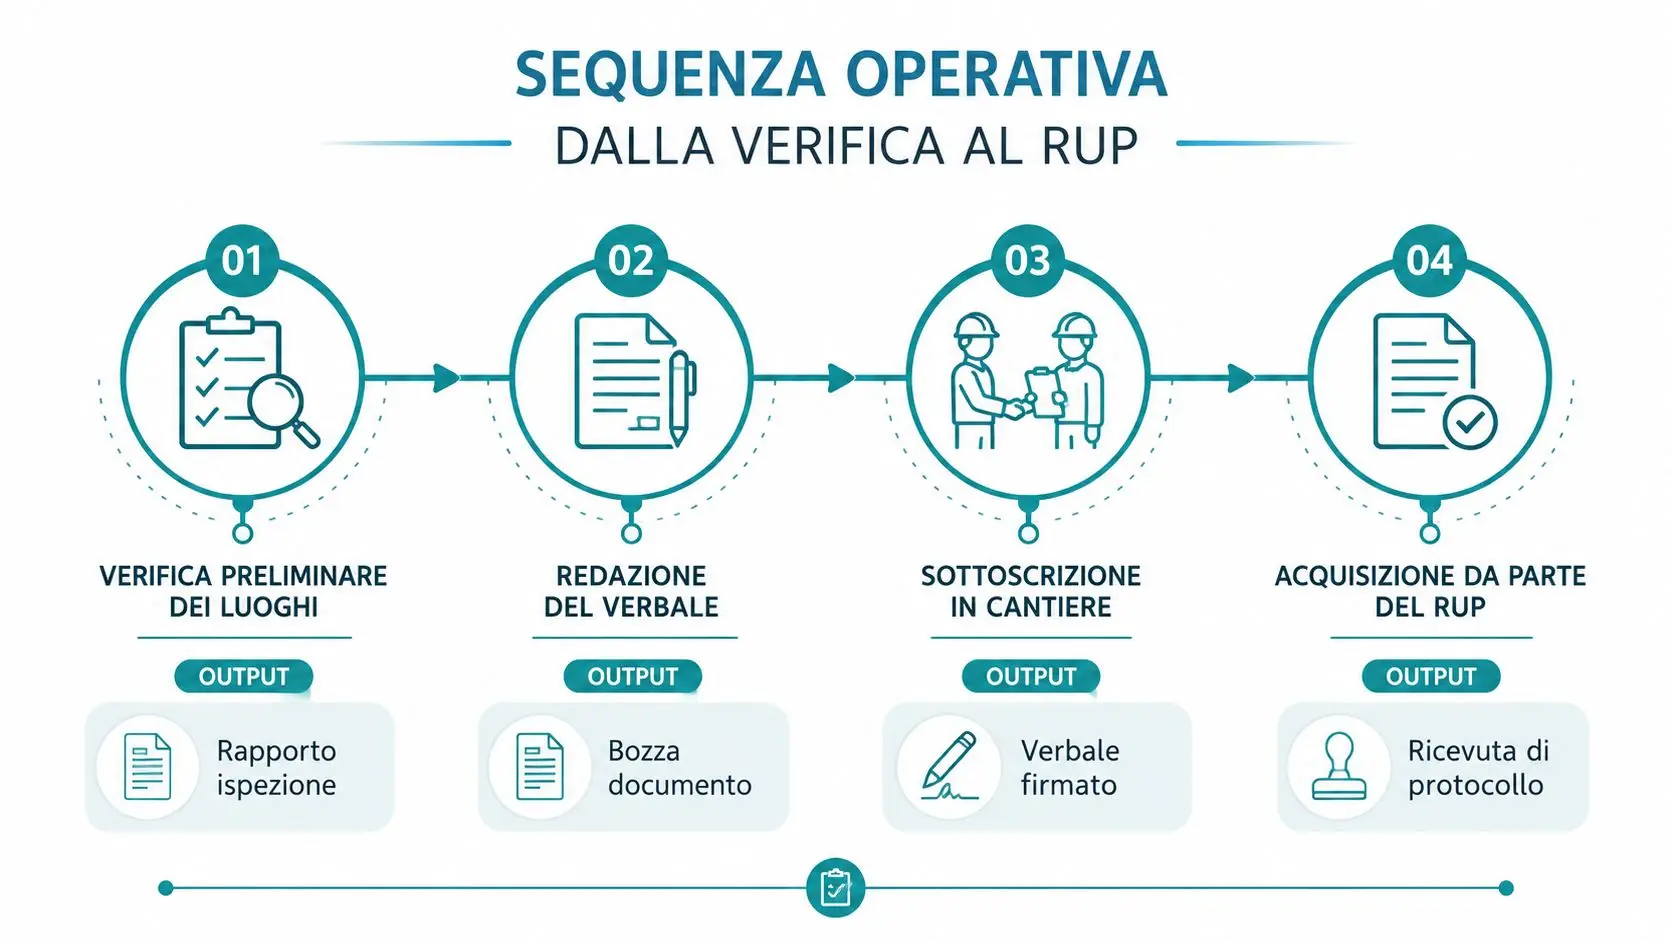
Il primo SAL arriva in Comune alle 16:45. Il RUP lo apre, confronta l'importo con il quadro economico e si accorge che il libretto delle misure non riporta con chiarezza alcune lavorazioni, mentre l'impresa ha già annunciato una riserva. In cantiere i lavori sono avanti, ma nei documenti quantità, prezzi, autorizzazioni e disponibilità finanziaria non parlano la stessa lingua.
È una situazione comune nella contabilità dei lavori pubblici. L'errore raramente nasce nel momento in cui si firma il certificato di pagamento. Nasce prima, quando una misura viene rilevata senza contraddittorio, una variante viene trattata come semplice assestamento o un SAL viene trasmesso alla ragioneria senza verificare la coerenza con impegno, cronoprogramma e rendicontazione. La contabilità funziona soltanto se il dato tecnico di cantiere resta collegato al dato economico e amministrativo fino al conto finale.
Quadro normativo e perimetro della contabilità dei lavori pubblici
La disciplina italiana ha una storia più lunga del Codice dei contratti oggi applicato. La rilevazione statistica delle opere pubbliche iniziò alla fine dell'Ottocento, con dati ufficiali sugli importi di spesa e sui risultati delle opere riferiti agli anni 1878-1898. Nel 1925 il Ministero delle Finanze pubblicò una serie storica relativa al periodo 1862-1924, mentre nel 1932 l'Istituto Centrale di Statistica avviò una rilevazione mensile proseguita fino alla sospensione nel 2004. Questa continuità spiega perché la contabilità non sia soltanto un insieme di moduli, ma una struttura di misurazione, controllo e pagamento dell'opera pubblica, come documenta la ricostruzione storica della contabilità dei lavori pubblici.
Il perimetro da chiarire prima del primo SAL
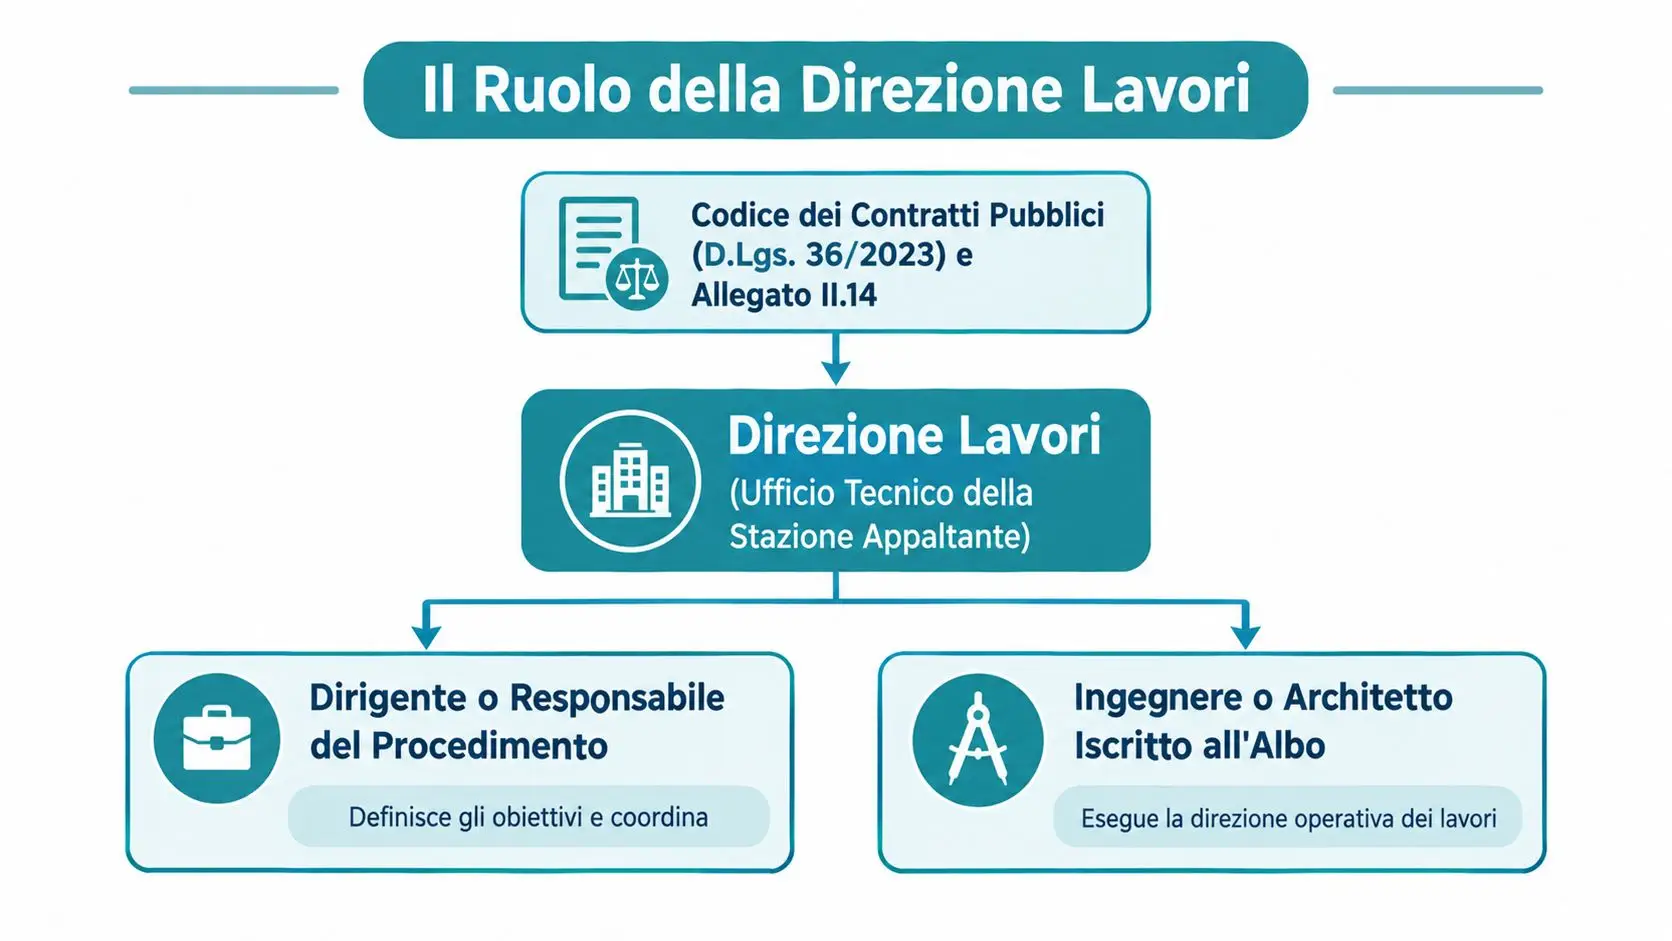
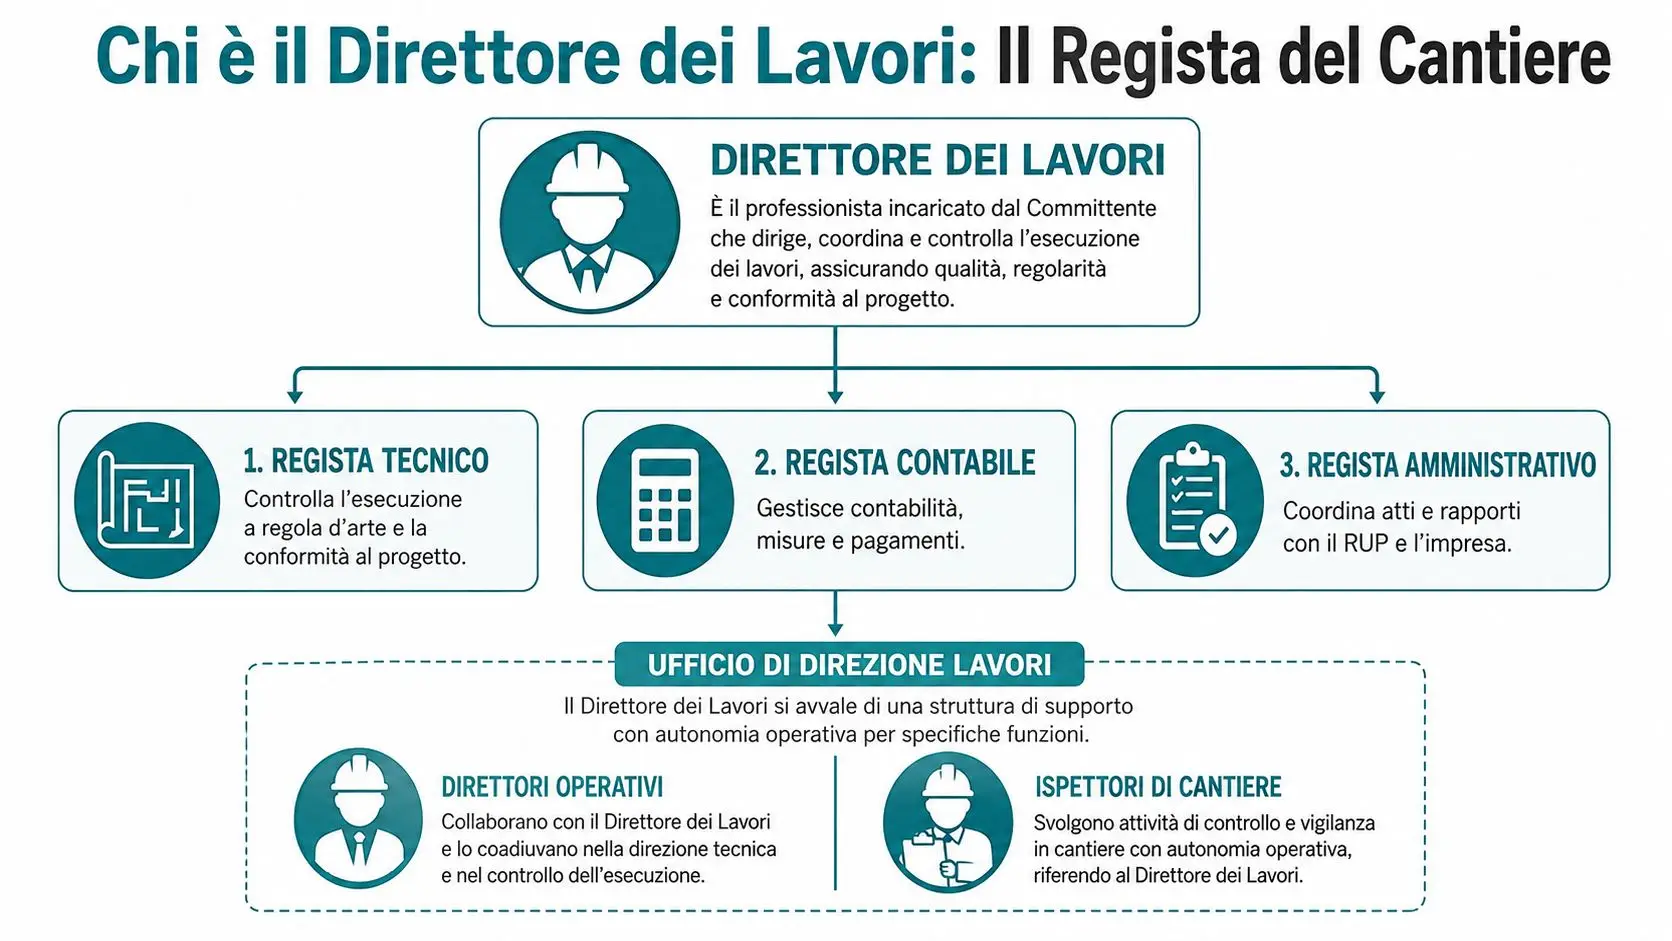
La contabilità riguarda la stazione appaltante, il RUP, il direttore dei lavori, l'impresa affidataria, i consorzi stabili e gli esecutori in subappalto, ciascuno per le responsabilità che assume nel contratto. L'oggetto principale sono i lavori, comprese le manutenzioni straordinarie e le prestazioni in cui le opere prevalgono rispetto alla componente di servizio o fornitura.
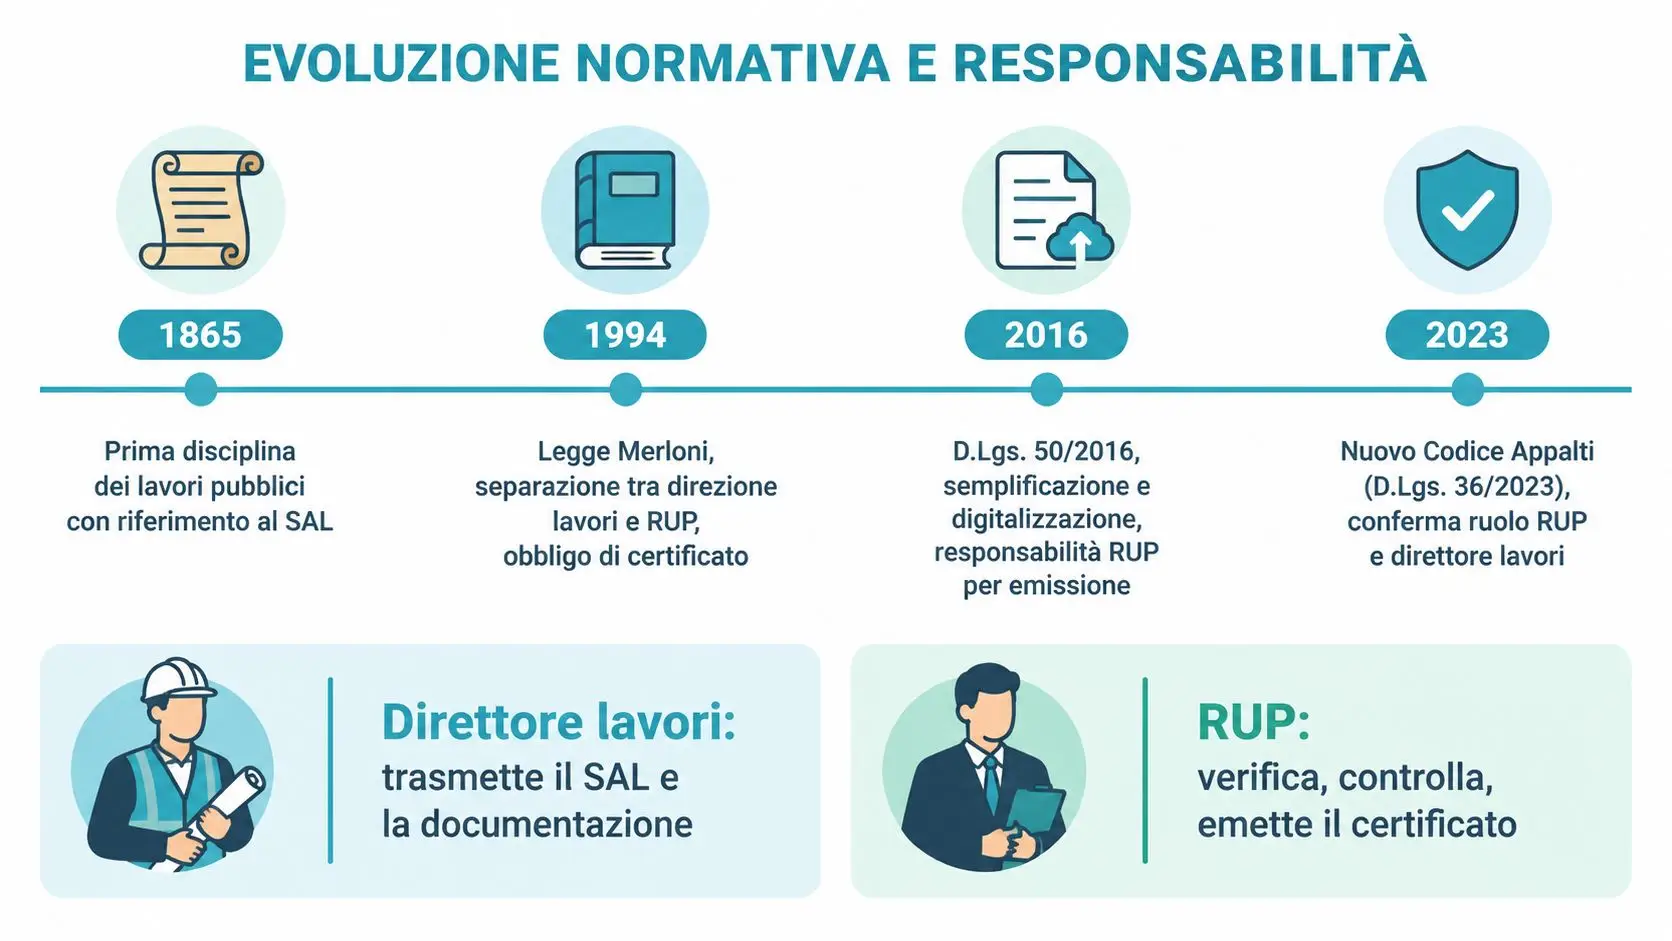
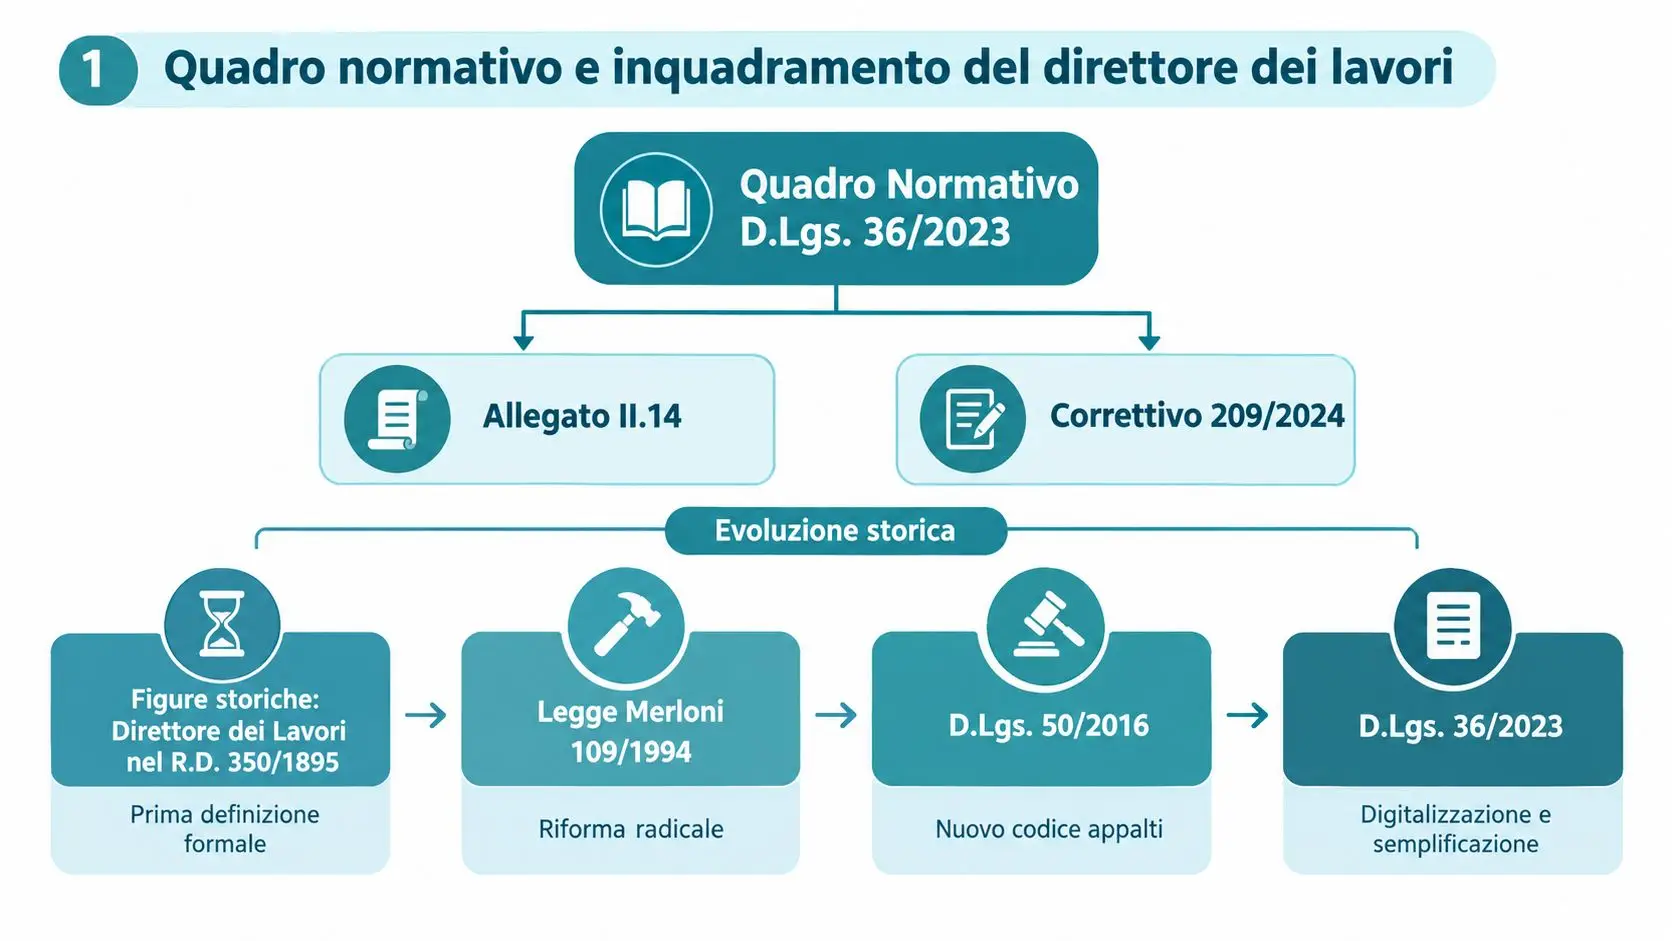
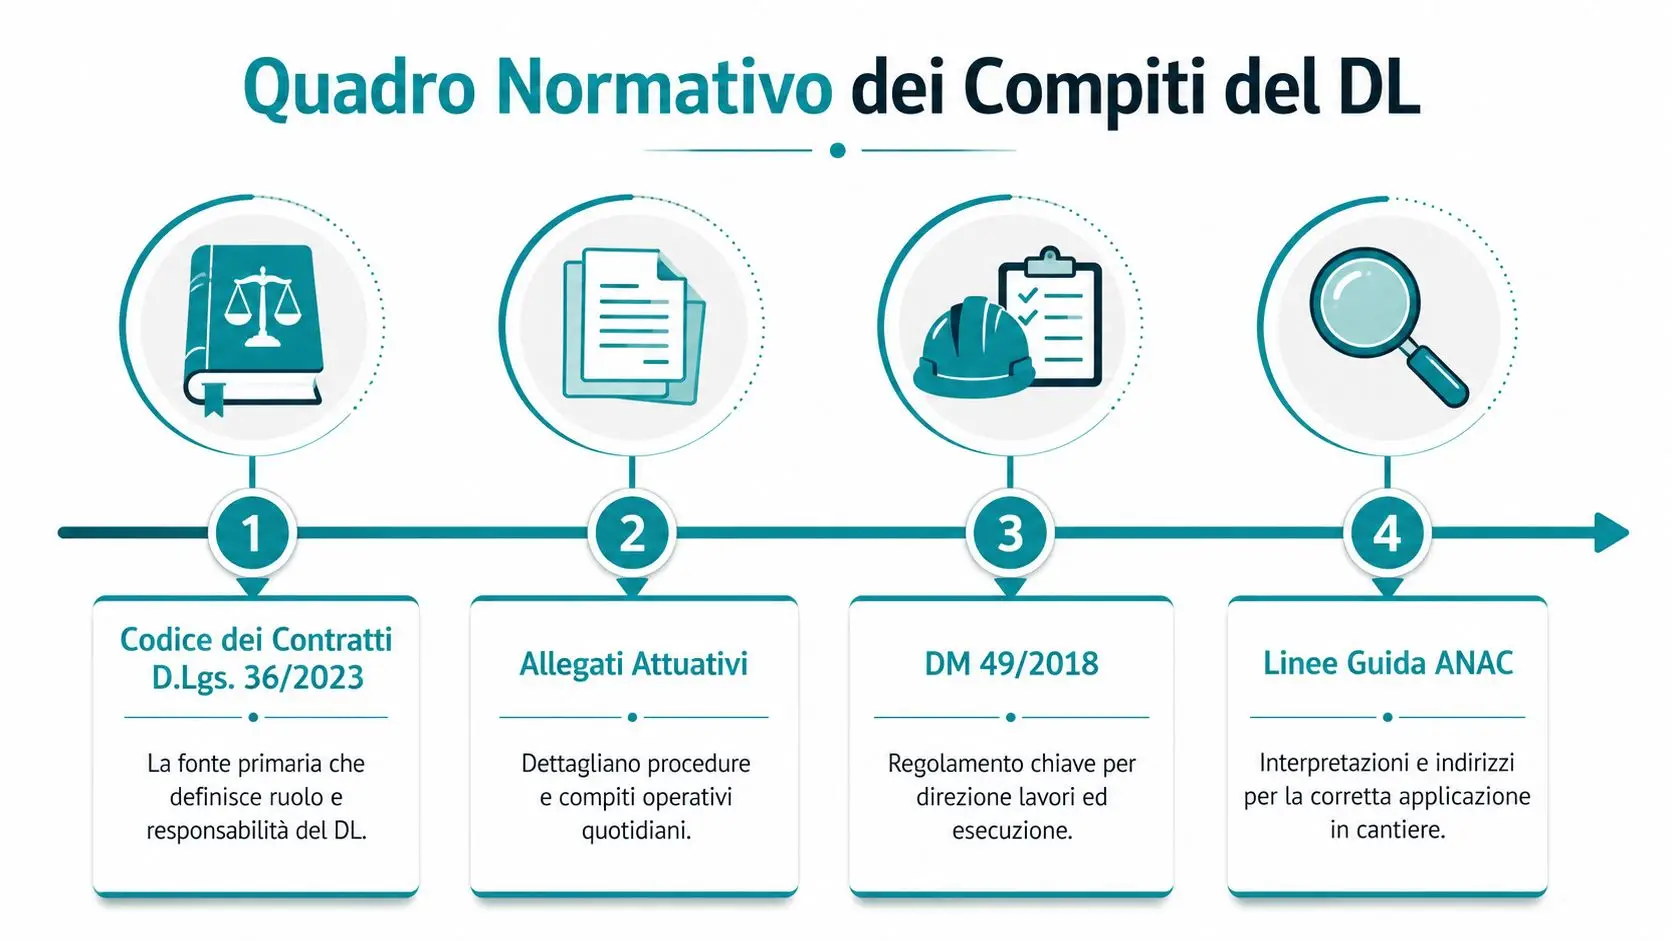
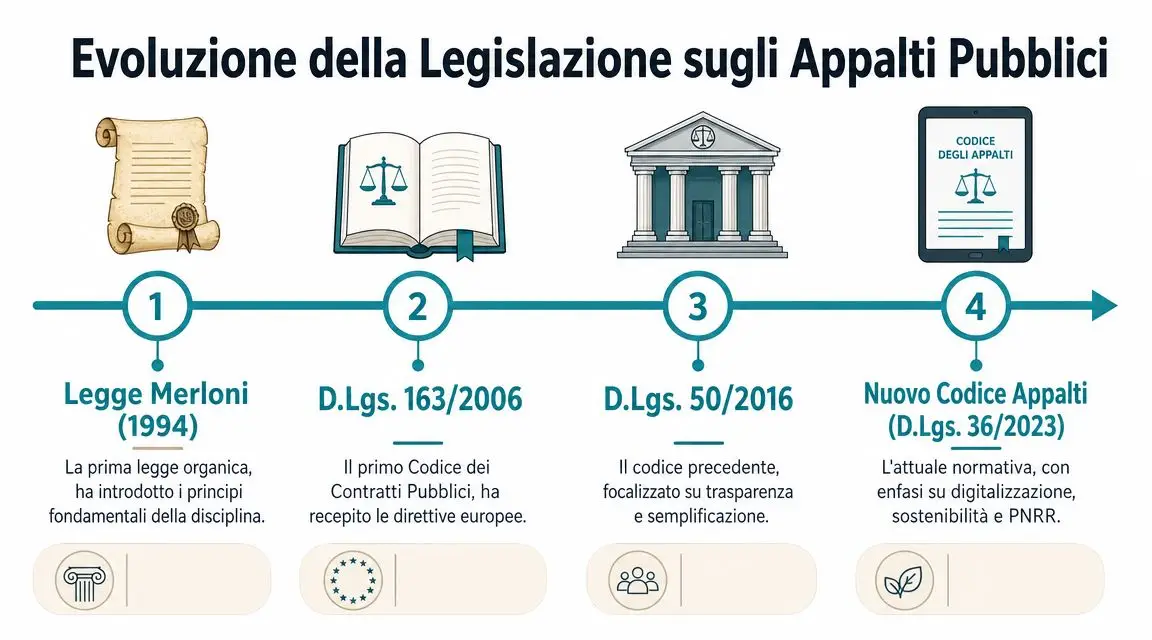
La catena normativa è passata dal D.Lgs. 50/2016, attraverso gli interventi di semplificazione della Legge 120/2020, al D.Lgs. 36/2023. Oggi il riferimento operativo è il nuovo Codice con l’Allegato II.14, aggiornato dal D.Lgs. 209/2024, mentre l'Allegato II.15 completa il quadro per gli aspetti tecnici connessi alla progettazione e all'esecuzione. Il precedente DPR 207/2010 è stato abrogato con effetto dal 19 aprile 2016, anche se alcuni atti e prassi continuano a essere richiamati per i procedimenti regolati dalla disciplina precedente. La transizione va quindi verificata per ogni affidamento, non ricostruita con un modello preso da un appalto diverso.
Regola pratica: prima di validare un SAL, identifica la disciplina applicabile al procedimento, la versione del capitolato e gli atti che il contratto considera contabili.
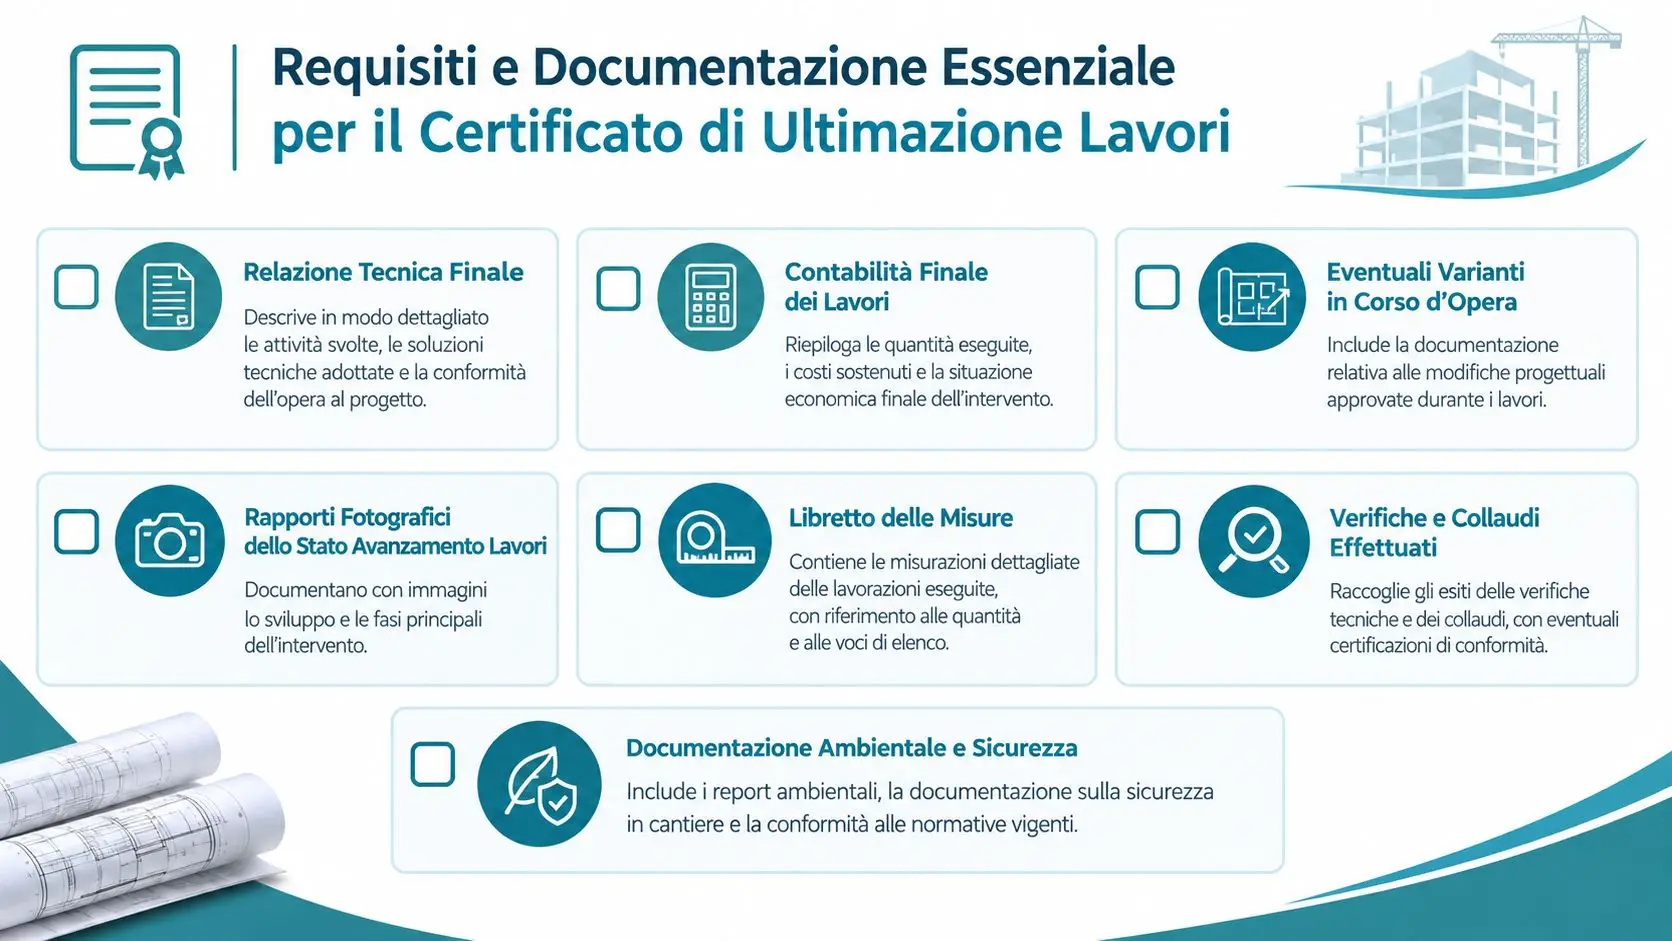
Gli atti fondamentali sono il giornale dei lavori, i libretti delle misure, il registro di contabilità, il sommario o prospetto delle somme dovute, il SAL, il certificato di pagamento, il conto finale e la relazione di accompagnamento. La disciplina consente una contabilità semplificata, previa verifica del direttore dei lavori, per lavori di importo inferiore a 40.000 euro, mentre per importi superiori restano centrali registri e stati di avanzamento, come riportato nella guida operativa sulla contabilità dei lavori.
Gli atti e le responsabilità
| Atto contabile | Riferimento normativo | Responsabile | Soglia o termine chiave |
|---|---|---|---|
| Giornale dei lavori | D.Lgs. 36/2023 e Allegato II.14 | Direttore dei lavori | Annotazioni progressive dell'esecuzione |
| Libretto delle misure | Allegato II.14 | Direttore dei lavori | Misurazione delle quantità eseguite |
| Registro di contabilità | Allegato II.14 | Direttore dei lavori | Valorizzazione con i prezzi contrattuali |
| SAL | Allegato II.14 e contratto | Direttore dei lavori | Avanzamento maturato secondo le modalità contrattuali |
| Certificato di pagamento | Codice e contratto | RUP | Presupposto per la liquidazione |
| Conto finale | Allegato II.14 | Direttore dei lavori | Chiusura della contabilità |
| Rendicontazione dell'ente | Bilancio, BDAP e sistemi dell'ente | RUP e ragioneria | Coerenza tra esecuzione, impegni e rendiconto |
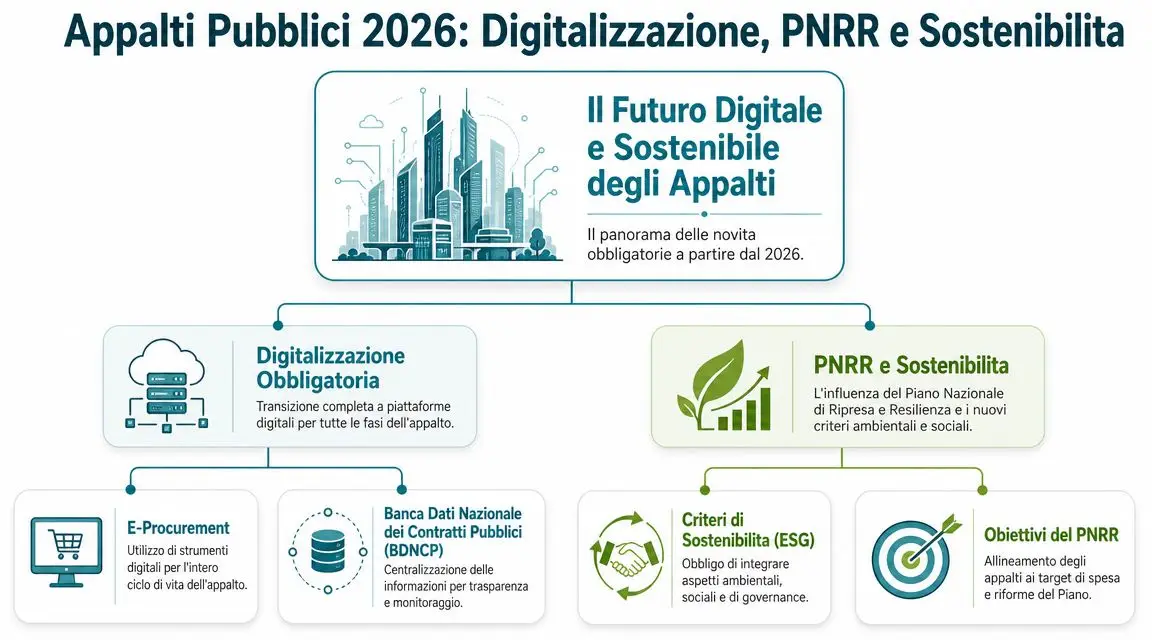
Le soglie indicate nel contratto per anticipazioni, varianti, ritenute, penali e pagamenti vanno sempre controllate sull'atto applicabile. Non basta ricordare una percentuale astratta. Nel 2026 il controllo deve comprendere anche la tracciabilità verso BDAP e il raccordo con l'Accrual, perché la milestone PNRR richiede entro il 30 giugno 2026 la trasmissione alla BDAP di documenti contabili conformi da parte di amministrazioni che rappresentino almeno il 90% della spesa pubblica italiana, secondo la panoramica sul collegamento tra contabilità lavori, programmazione e rendicontazione.
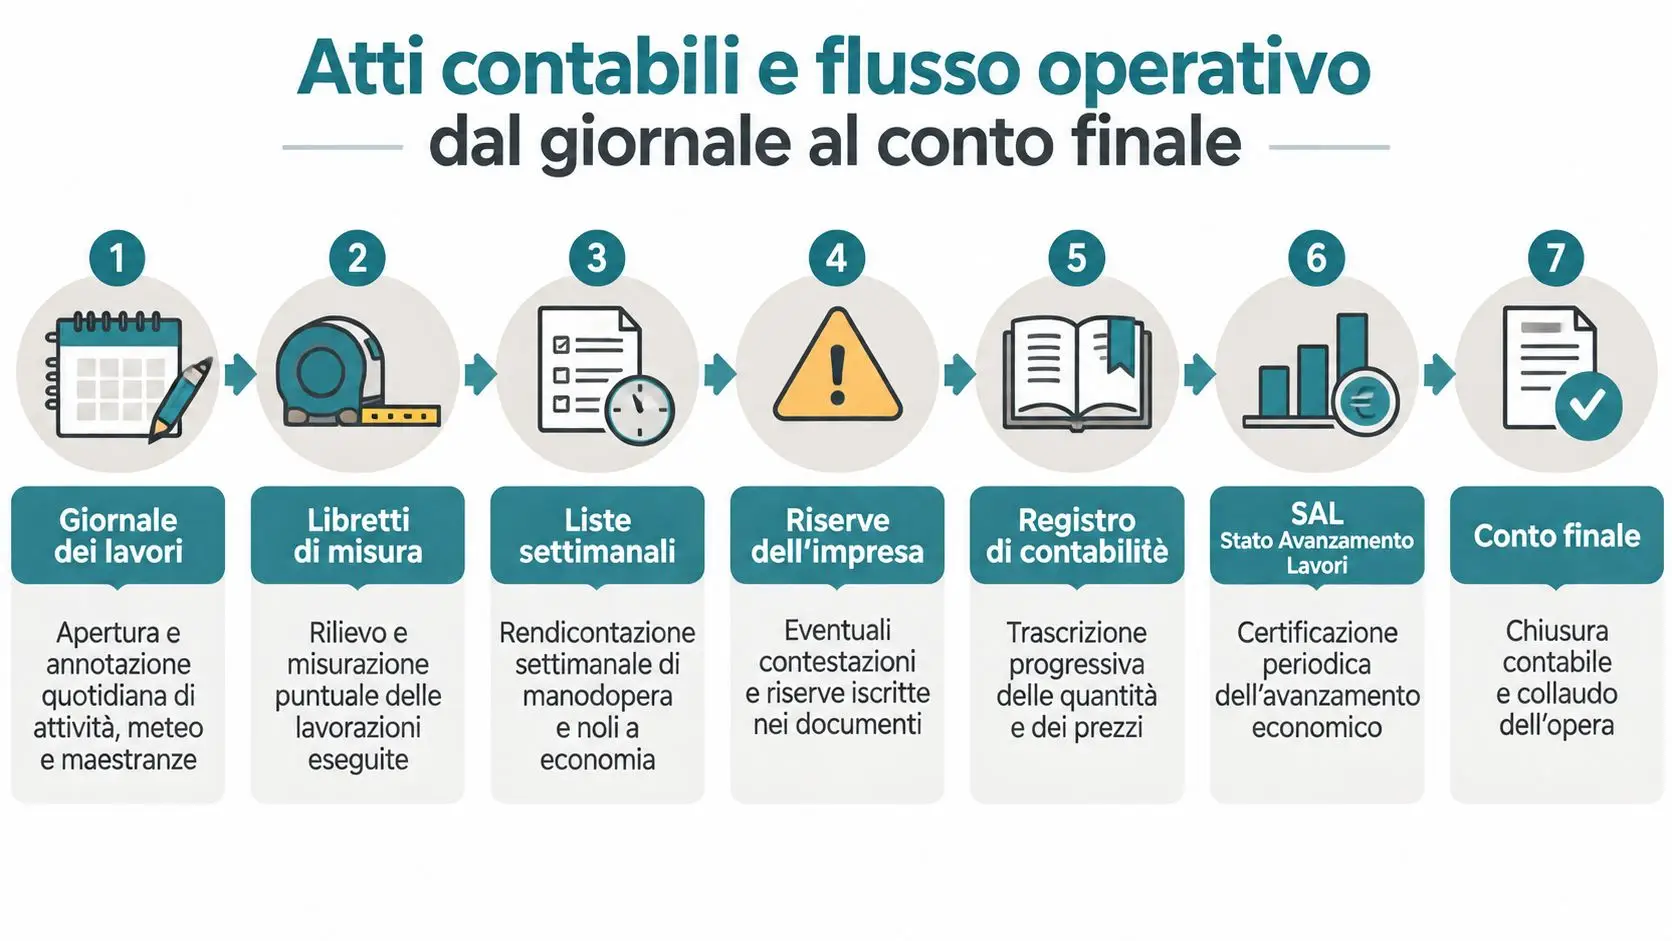
Atti contabili e flusso operativo dal giornale al conto finale
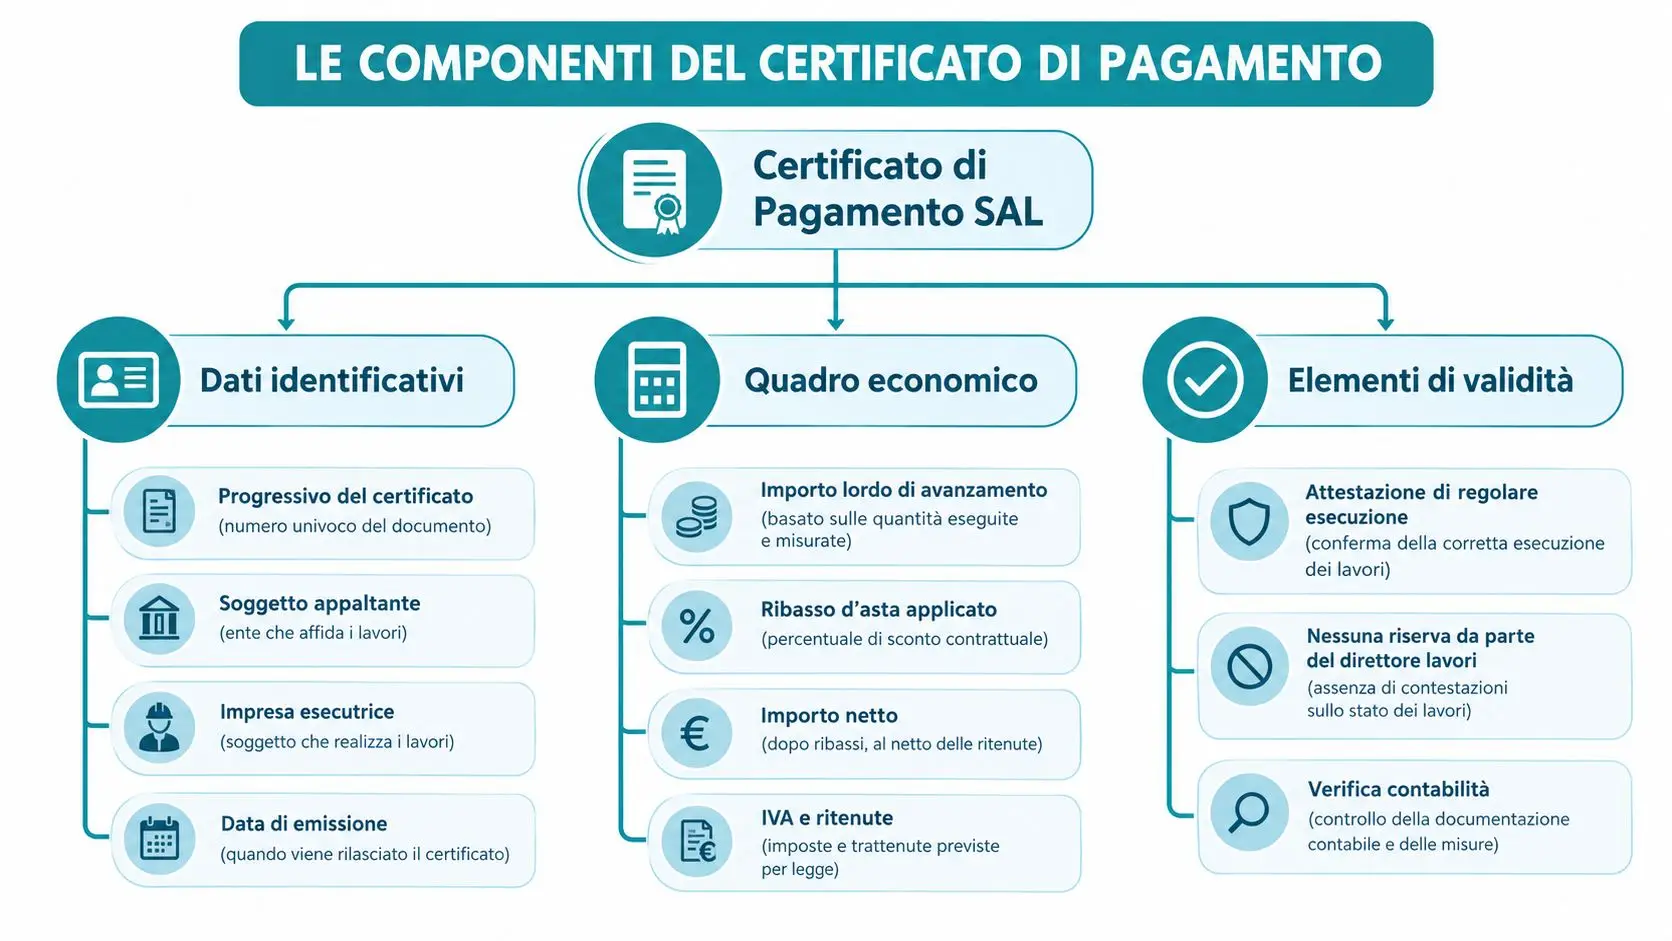
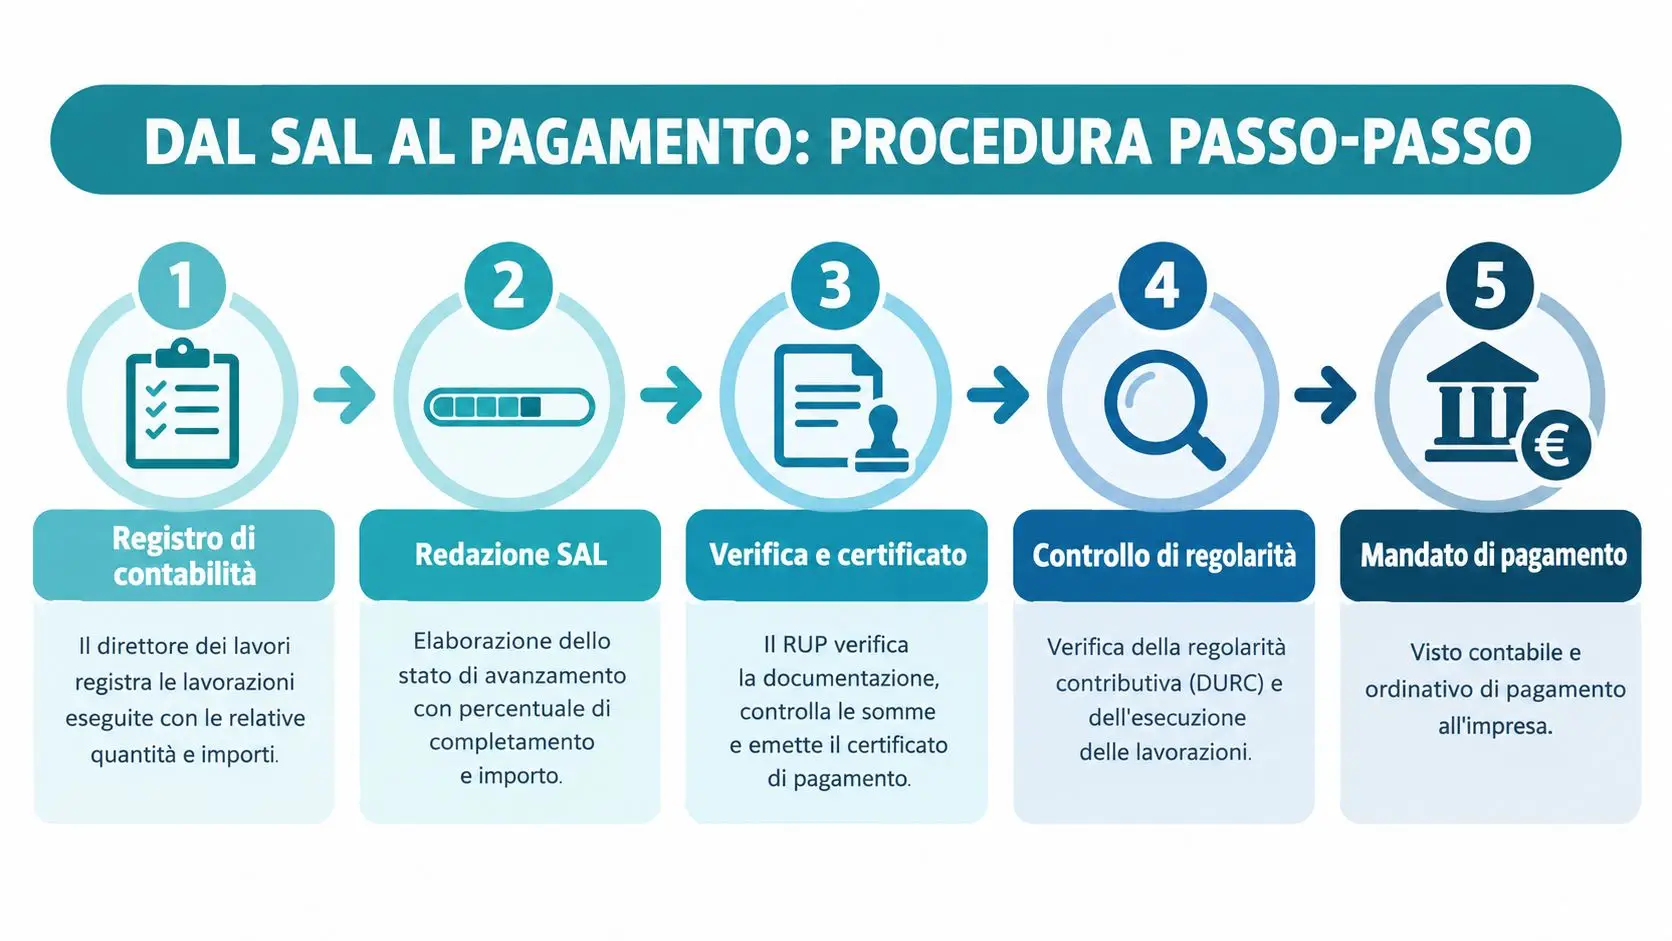
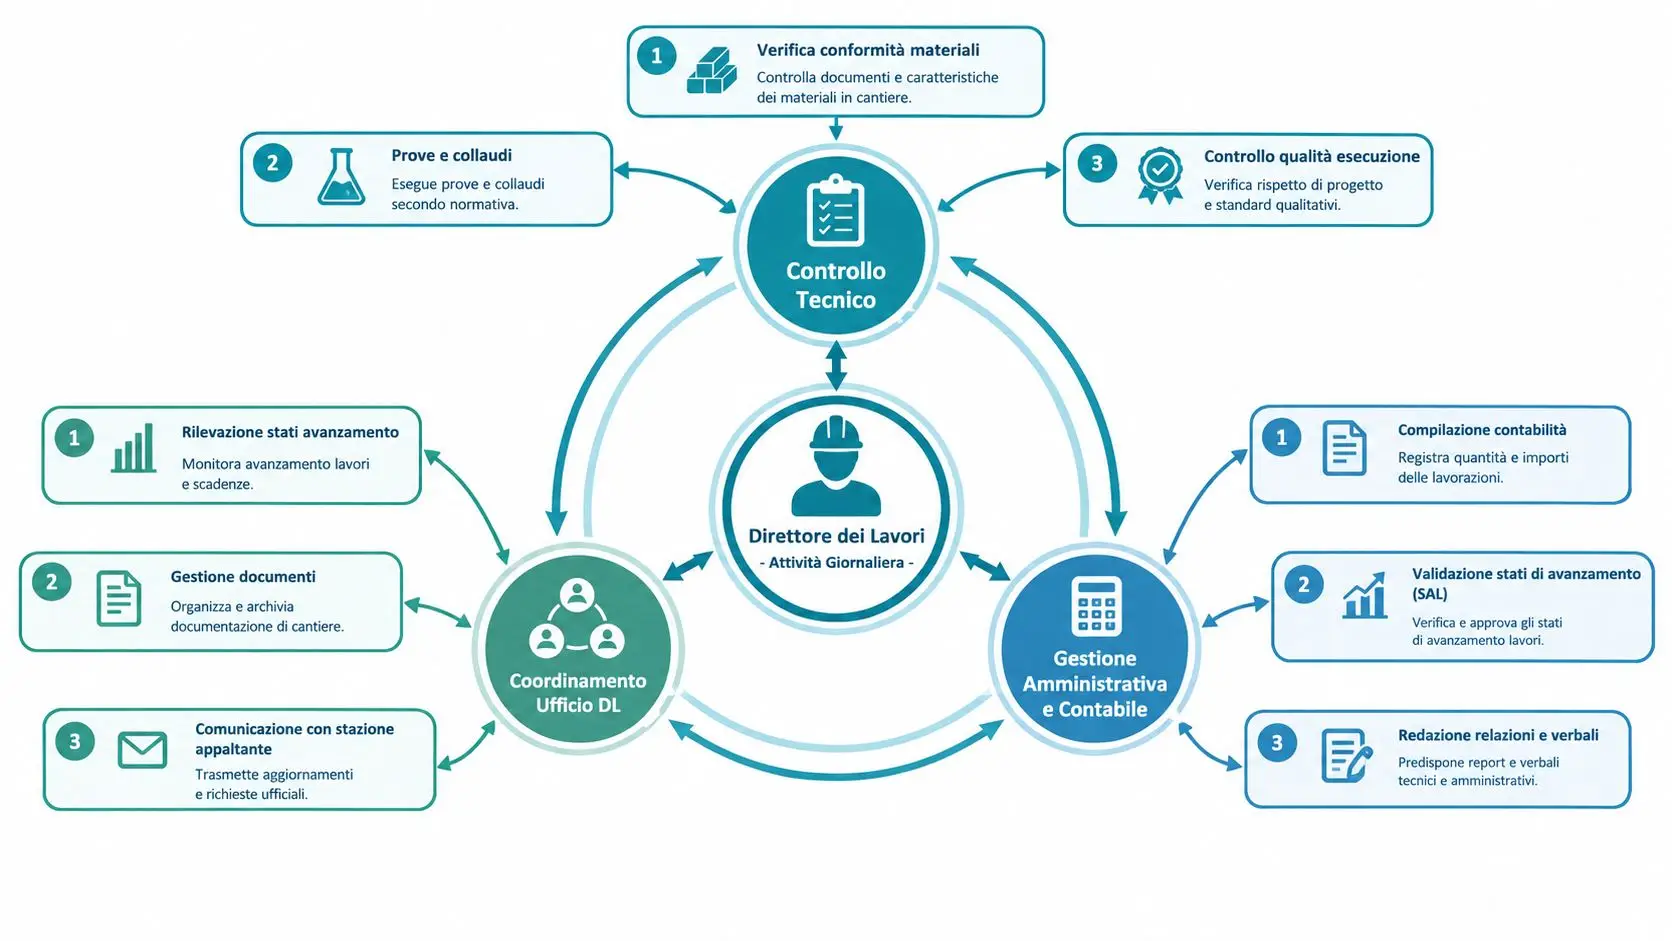
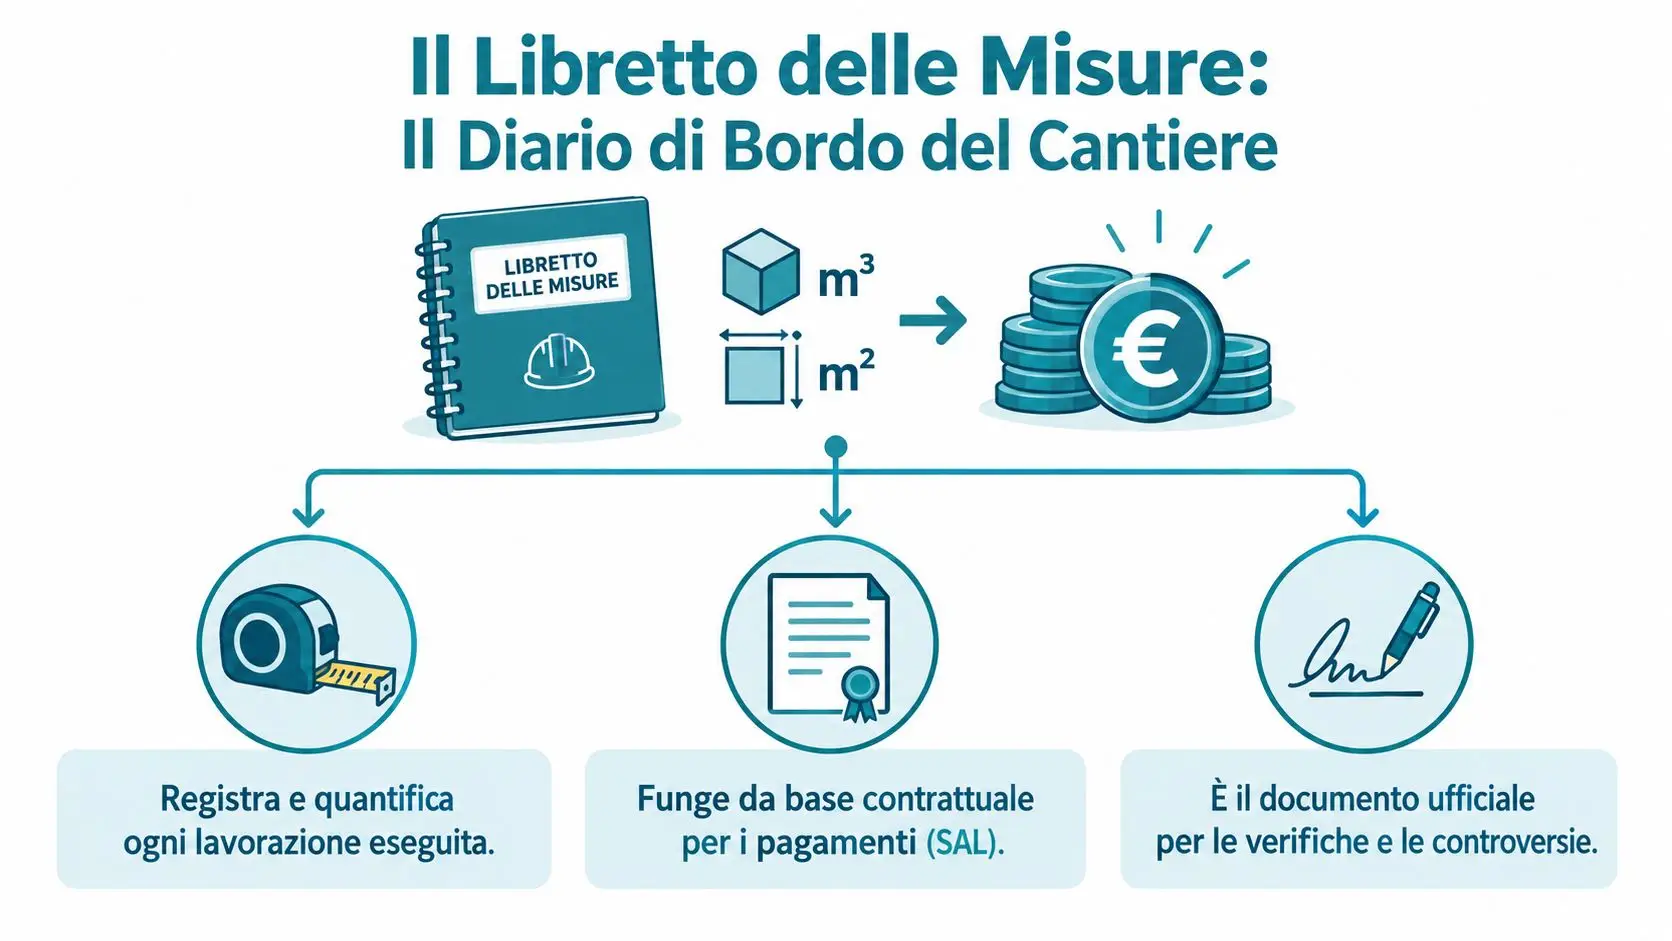
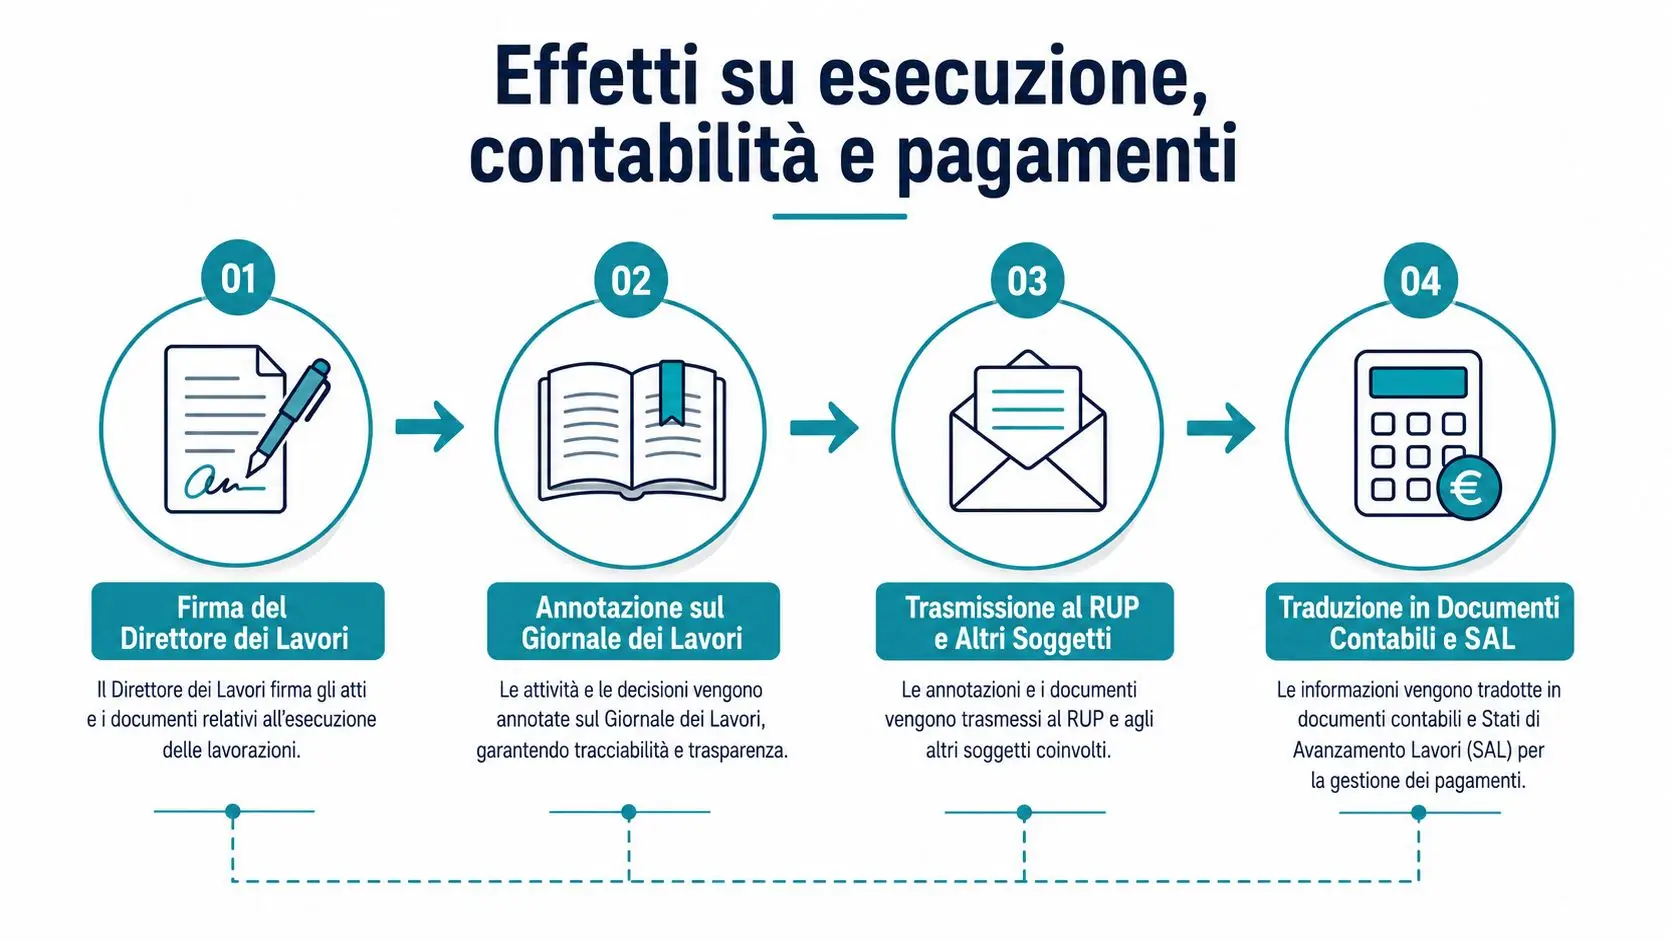
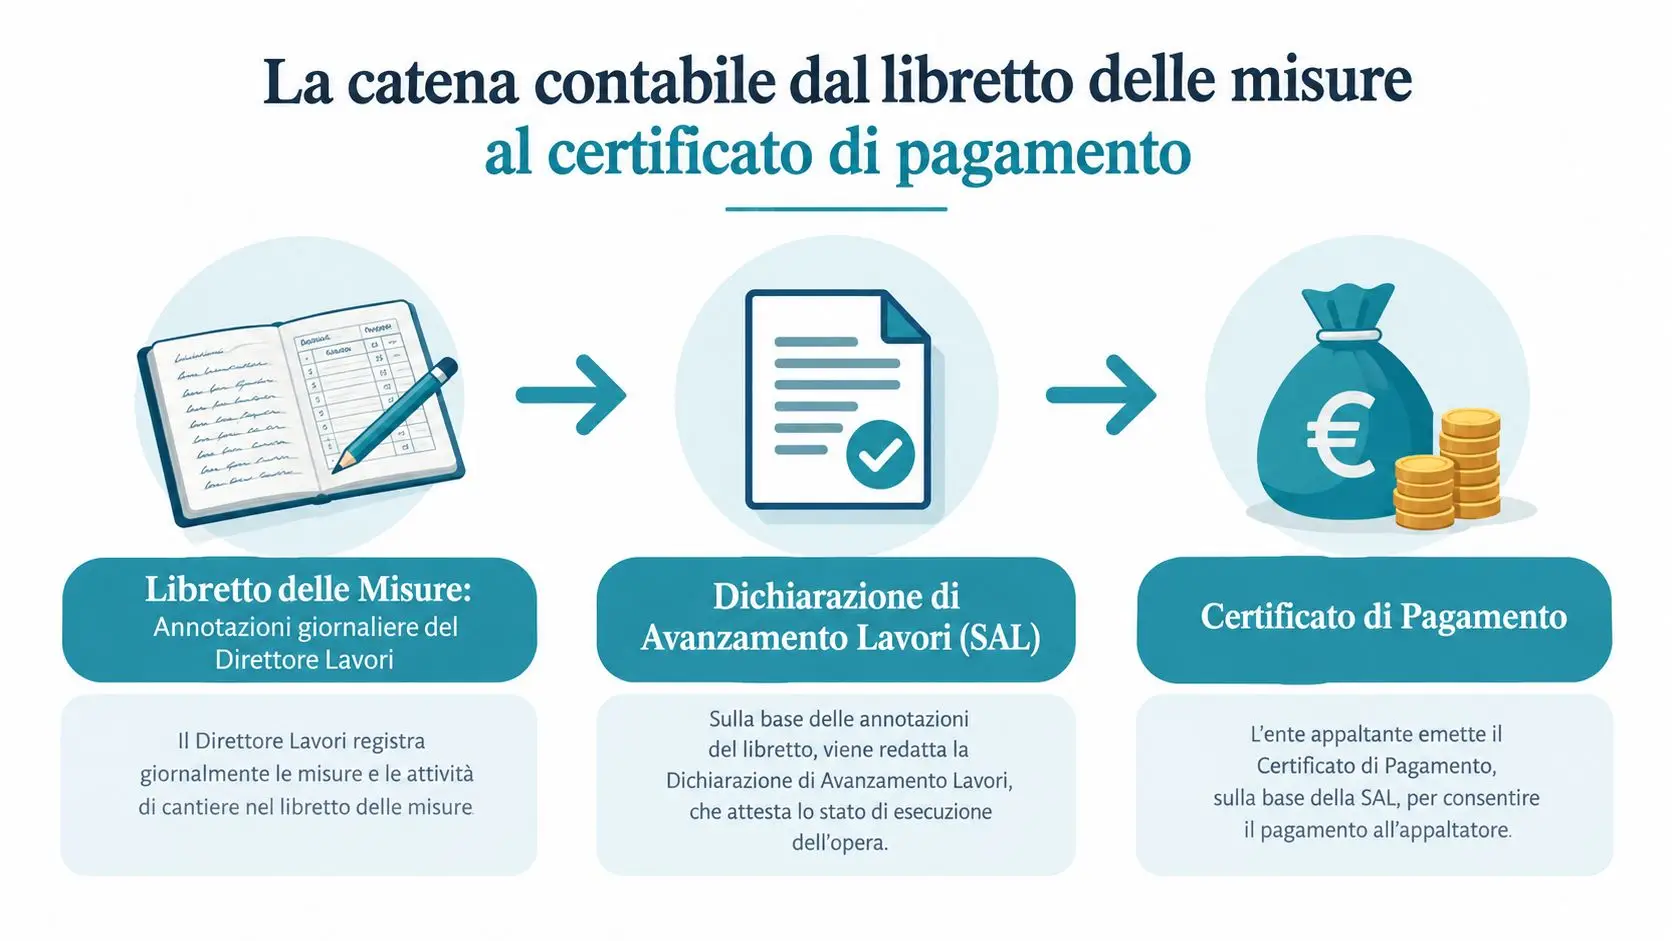
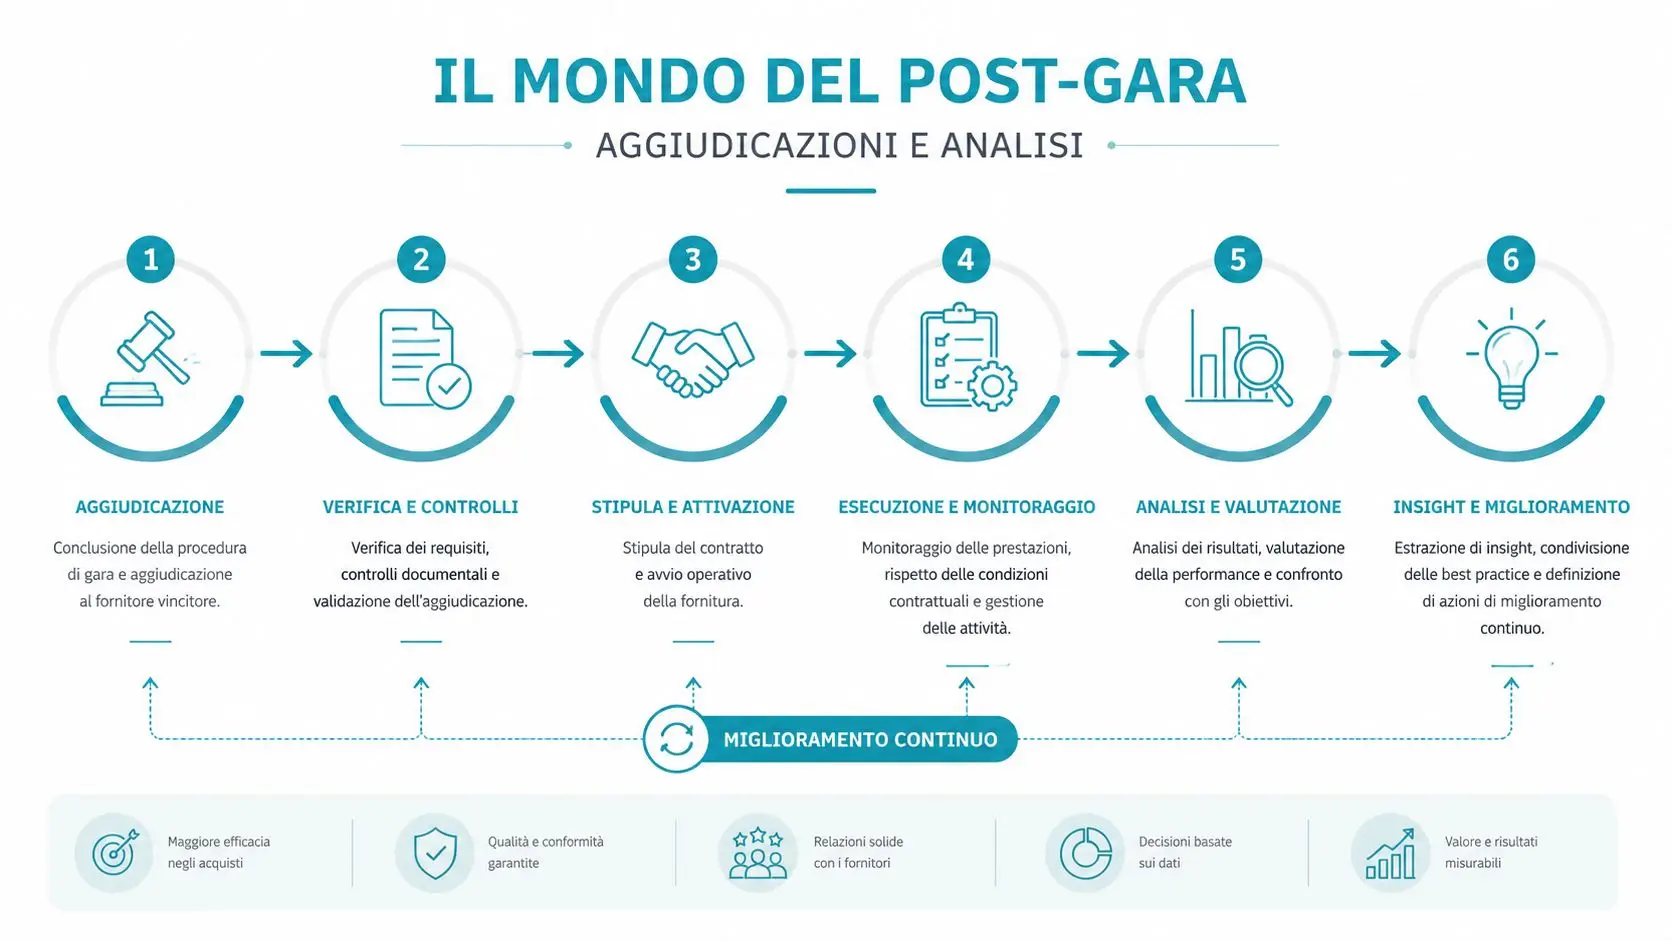
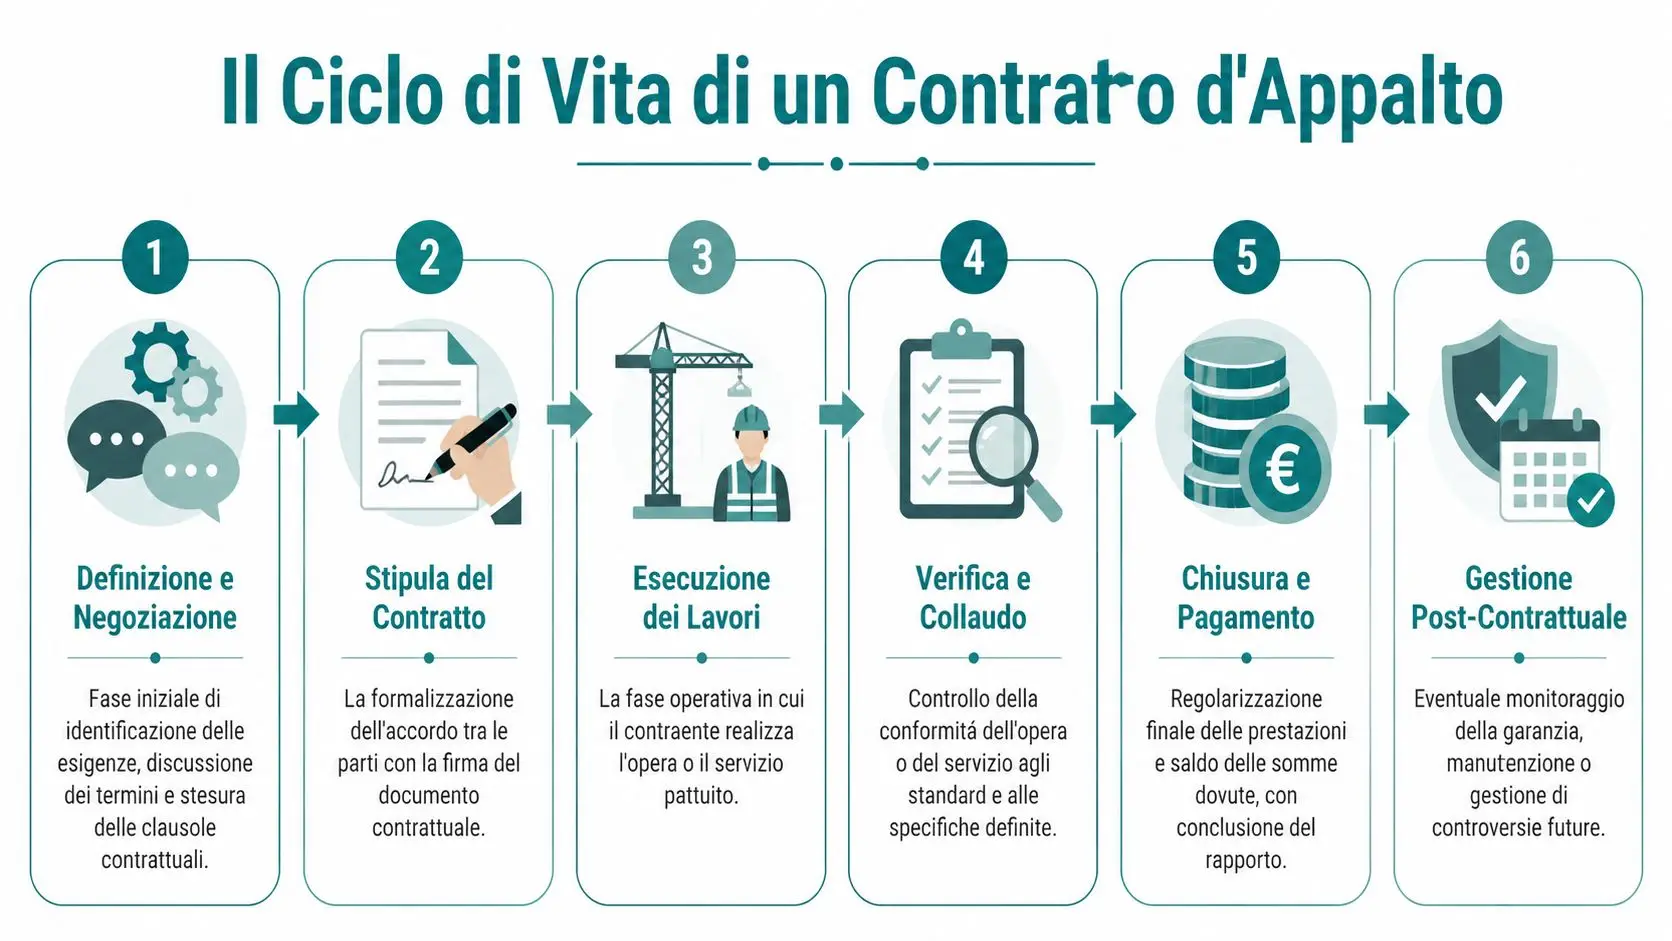
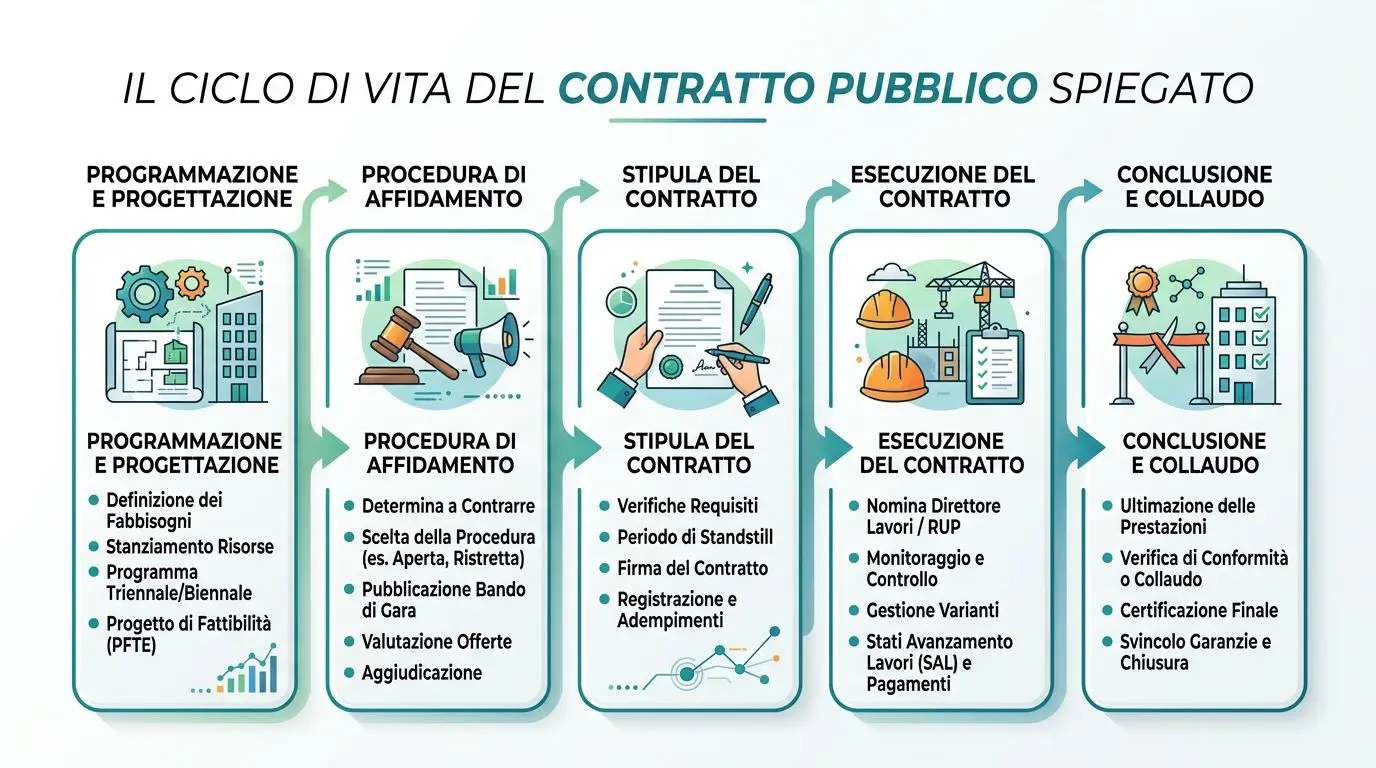
La contabilità corretta segue l'ordine con cui il lavoro viene eseguito. Il giornale registra attività, condizioni operative, fatti rilevanti e andamento del cantiere. Il libretto delle misure raccoglie le quantità rilevate. Il registro applica i prezzi contrattuali, il SAL consolida l'avanzamento e il certificato di pagamento consente all'ente di avviare la liquidazione.
Dove si rompe la catena
Il primo errore ricorrente è misurare una lavorazione senza definire se la quantità sia netta o lorda. Succede negli scavi, nei riempimenti, nelle demolizioni e nelle superfici con vuoti. Un arrotondamento non motivato può sembrare irrilevante, ma quando viene trasferito nel registro e poi nel SAL diventa un dato economico difficile da difendere.
Le tubazioni presentano un altro problema tipico. La lunghezza rilevata deve essere coerente con il tracciato effettivamente posato, con i pezzi speciali e con le modalità previste dall'elenco prezzi. Anche le lavorazioni in economia vengono spesso dimenticate perché manodopera e noli sono annotati in rapportini separati, senza un collegamento tempestivo alle liste settimanali.
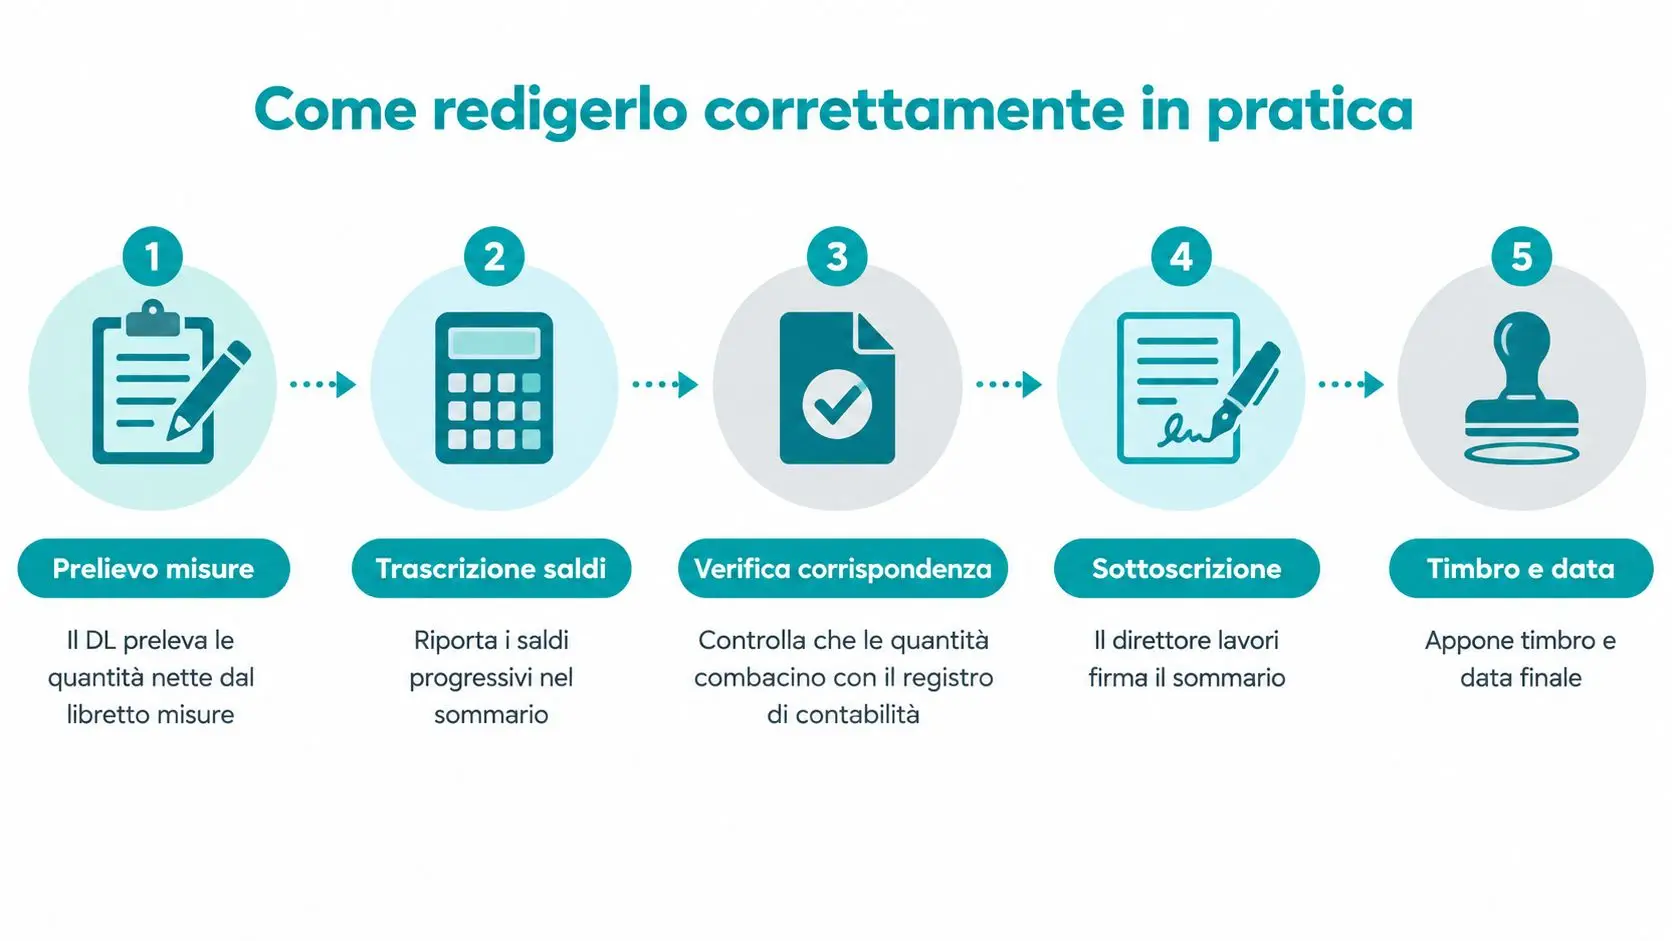
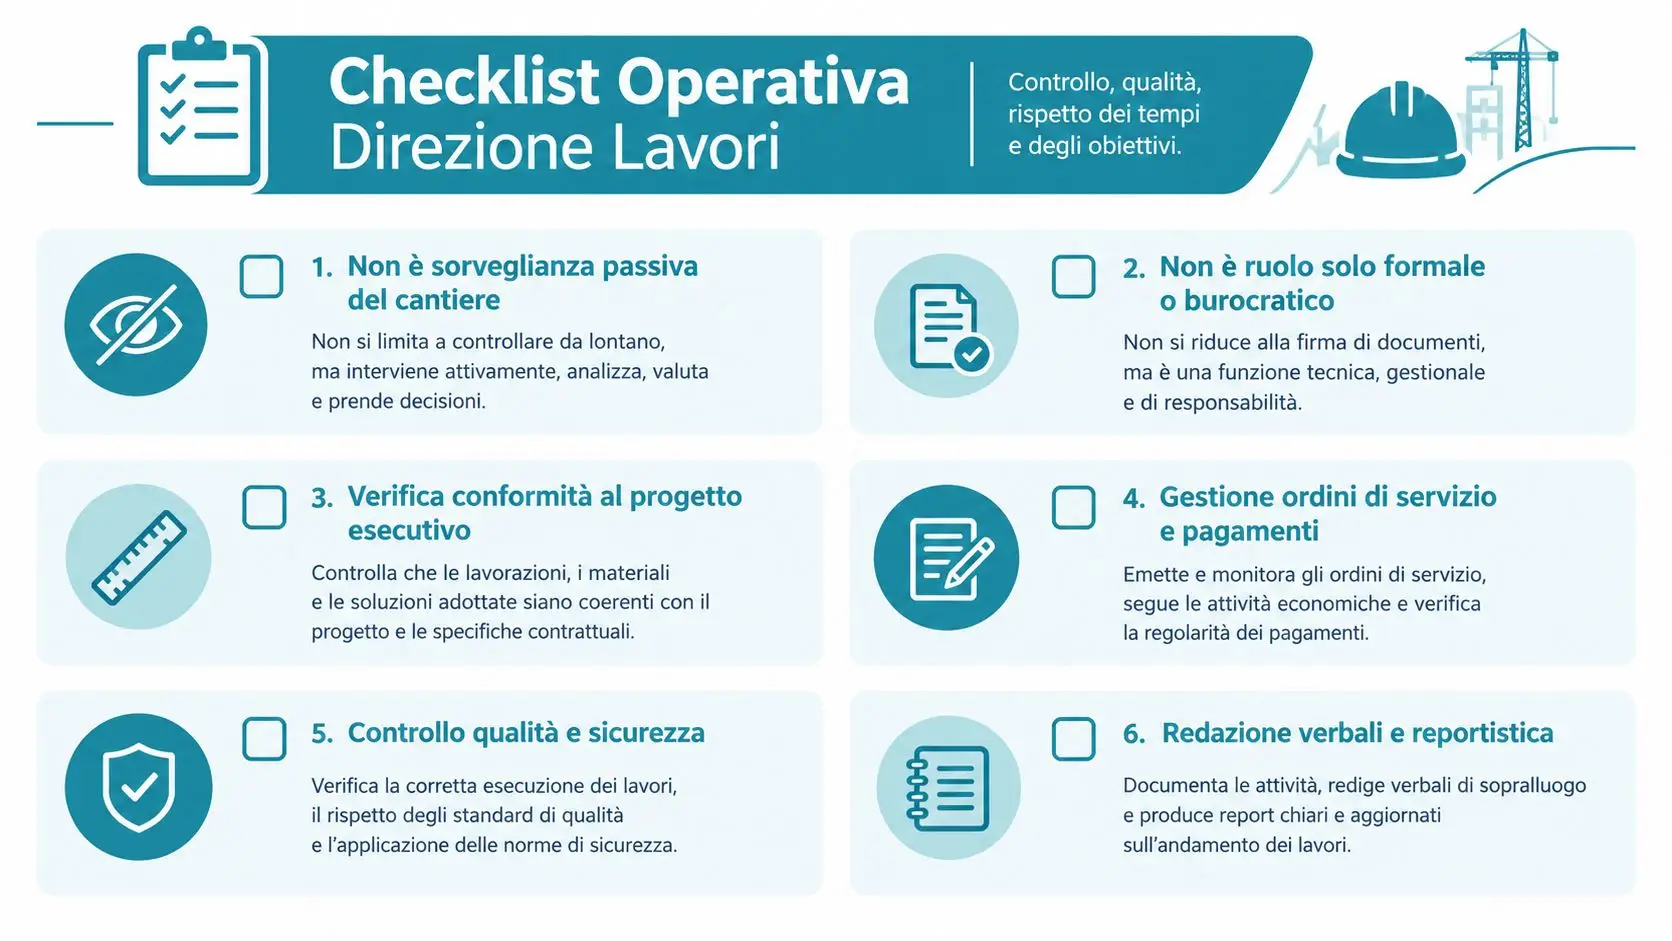
Il direttore dei lavori dovrebbe lavorare con una verifica incrociata: rilievo, riferimento al disegno o alla tavola, voce di elenco prezzi, quantità, data e sottoscrizione. Il libretto delle misure non è un archivio da completare a fine mese. È il punto in cui la lavorazione fisica diventa prova contabile.
Dal registro al conto finale
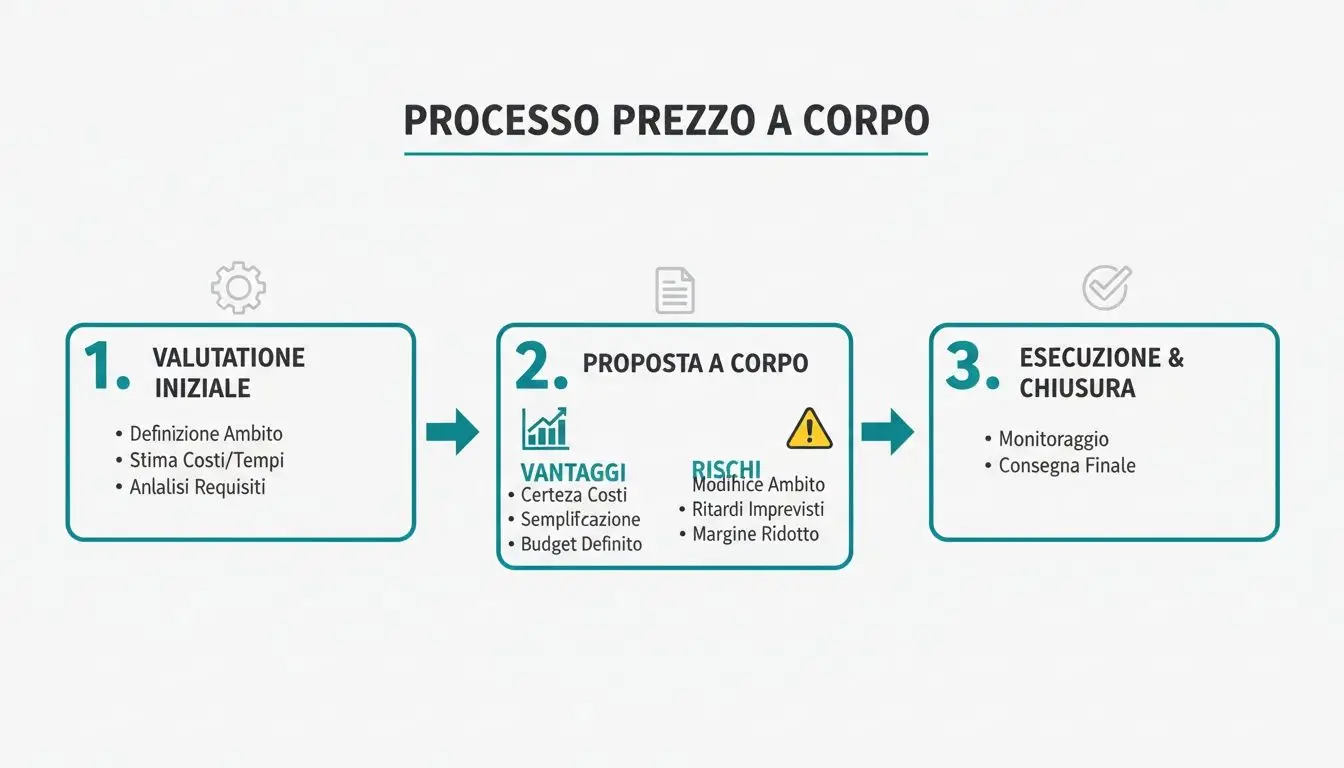
Una volta verificato il libretto, il dato viene trascritto nel registro di contabilità con il prezzo contrattuale. Nei lavori a misura si valorizzano le quantità effettive. Nei lavori a corpo si applicano le quote o percentuali di avanzamento riferite alle categorie previste. Il registro deve inoltre riportare gli elementi che incidono sull'importo, compresi acconti, ritenute, penali, nuovi prezzi e riserve.
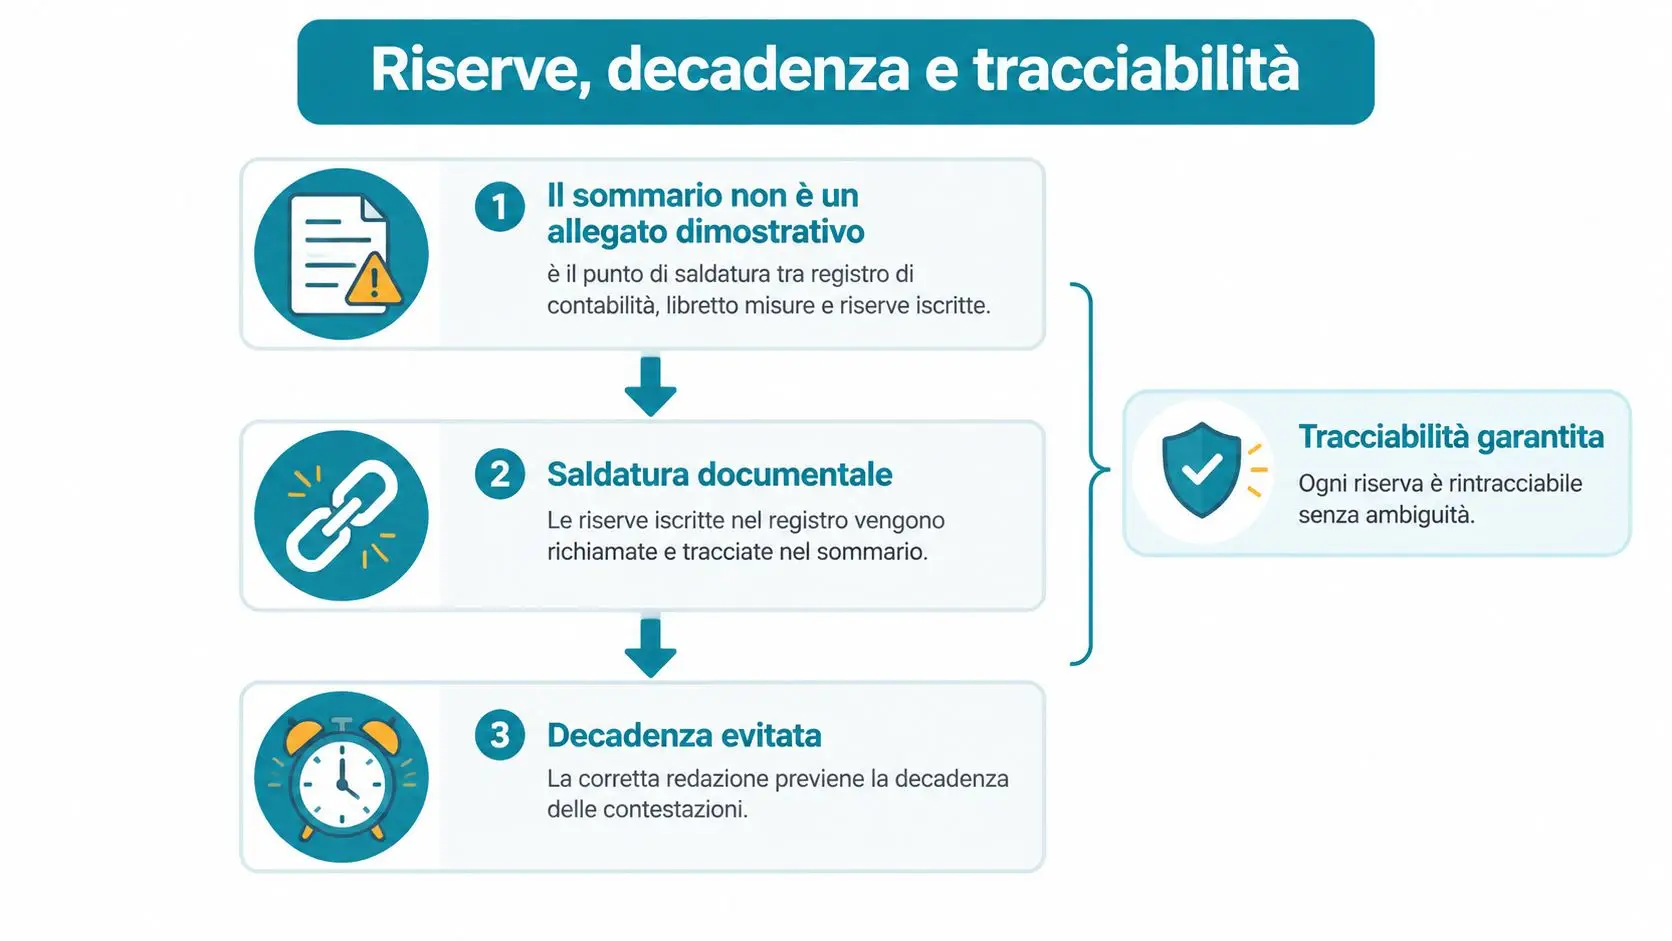
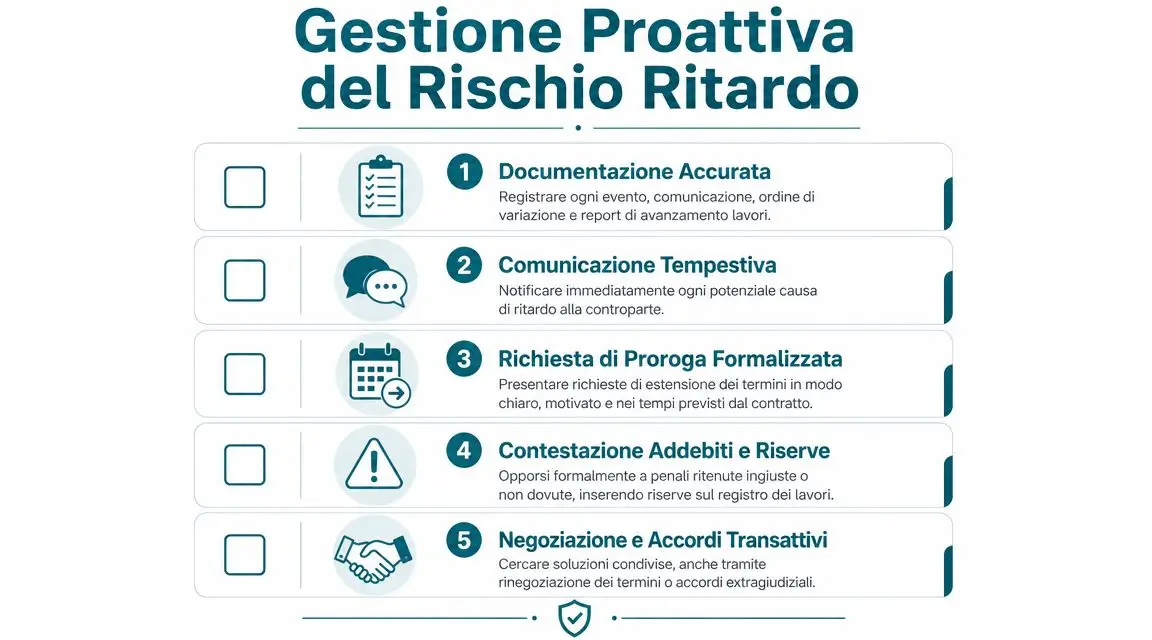
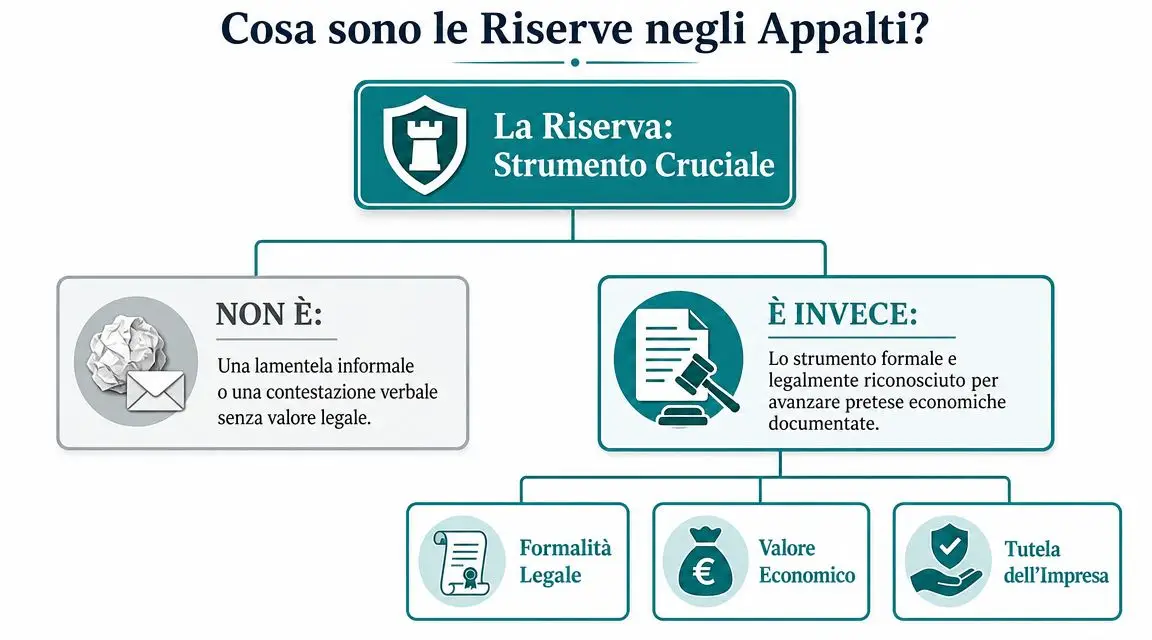
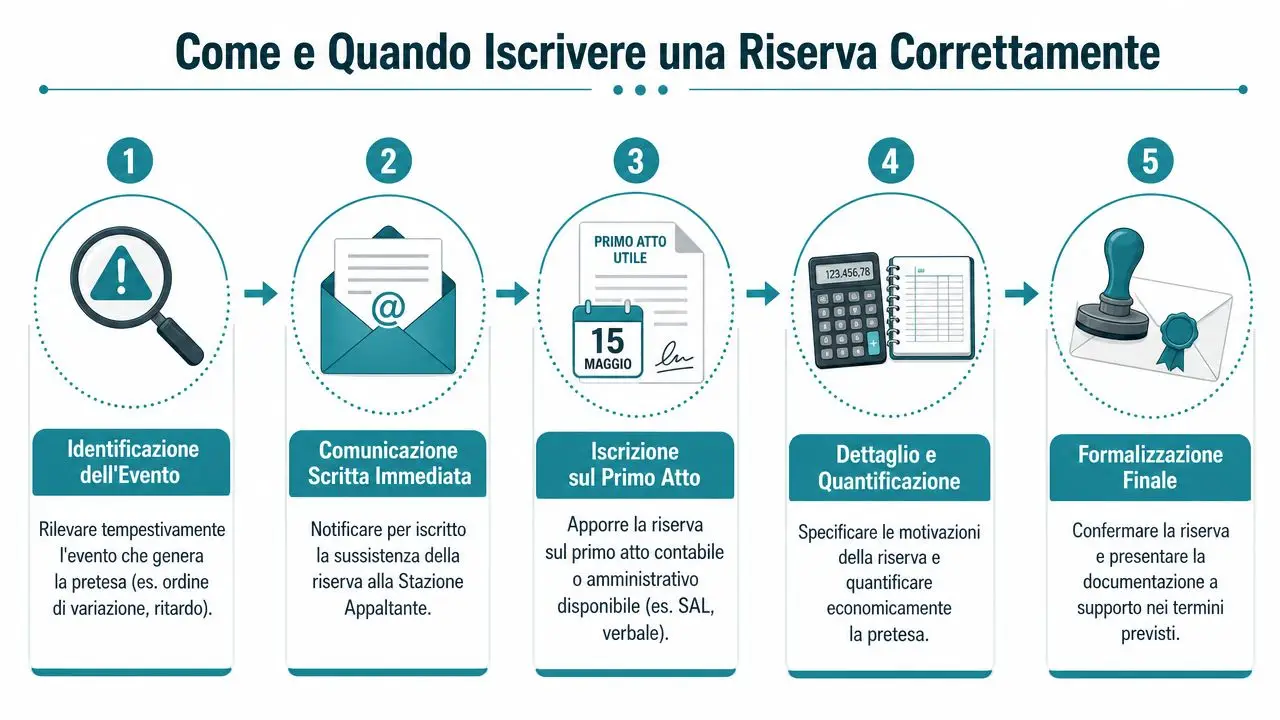
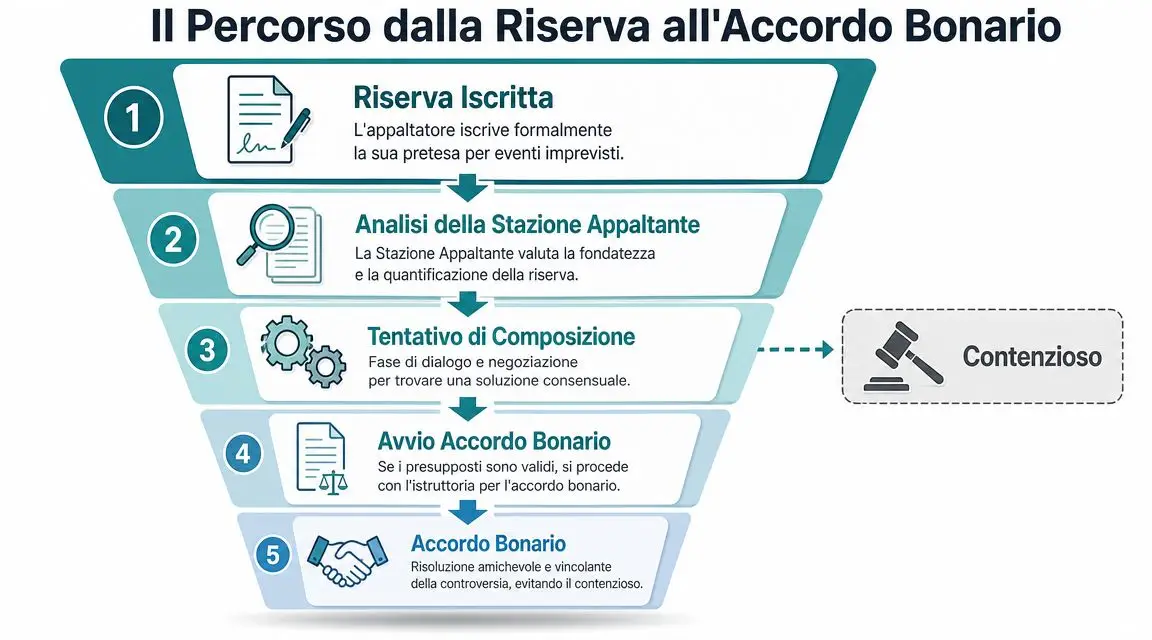
Le riserve dell'impresa devono essere inserite nei documenti contabili nei modi e nei termini previsti dalla disciplina e dal contratto. Una riserva comunicata soltanto con una email informale non ha lo stesso valore di una contestazione iscritta correttamente nel registro o nel documento contabile pertinente. Il DL deve quindi registrare l'atto, mantenere il contraddittorio e trasmettere al RUP la documentazione necessaria per l'istruttoria.
Il registro deve essere firmato dal direttore dei lavori entro 15 giorni. Se il termine non viene rispettato, il RUP deve intervenire per verificare le ragioni del ritardo, sollecitare l'aggiornamento e valutare l'impatto sulla regolarità della sequenza contabile. Il ritardo non trasforma automaticamente una misura errata in una misura valida, ma aumenta il rischio di contestazioni, ritarda il SAL e rende più difficile allineare l'avanzamento fisico con la liquidazione.
Come gestire e certificare i SAL nella pratica
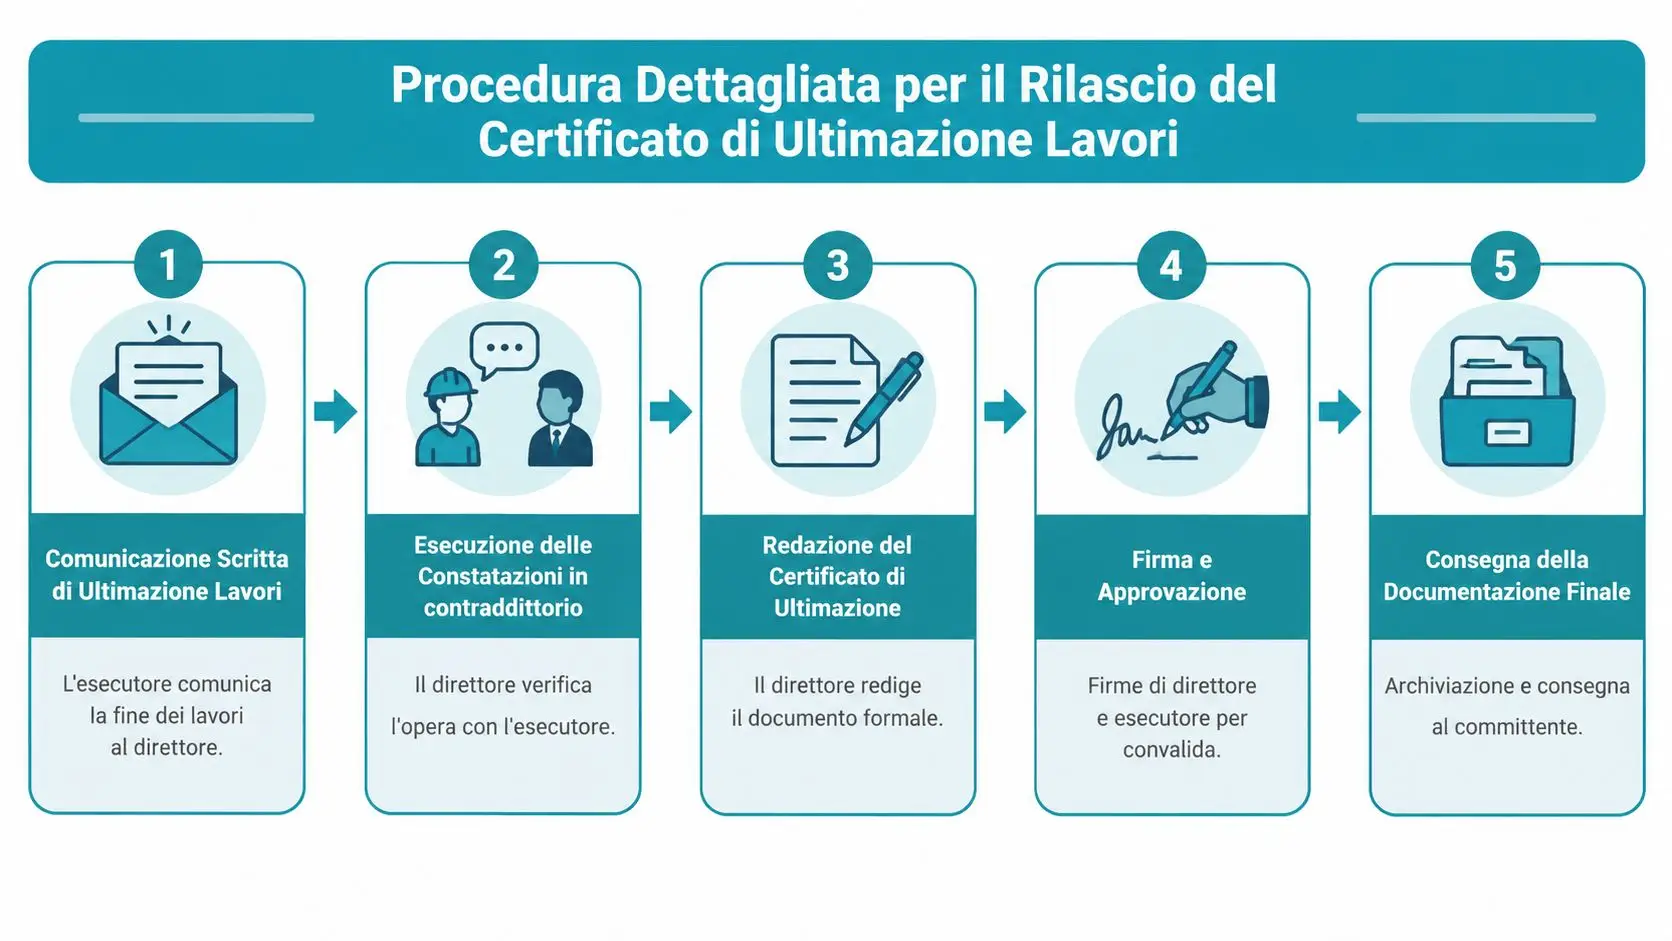
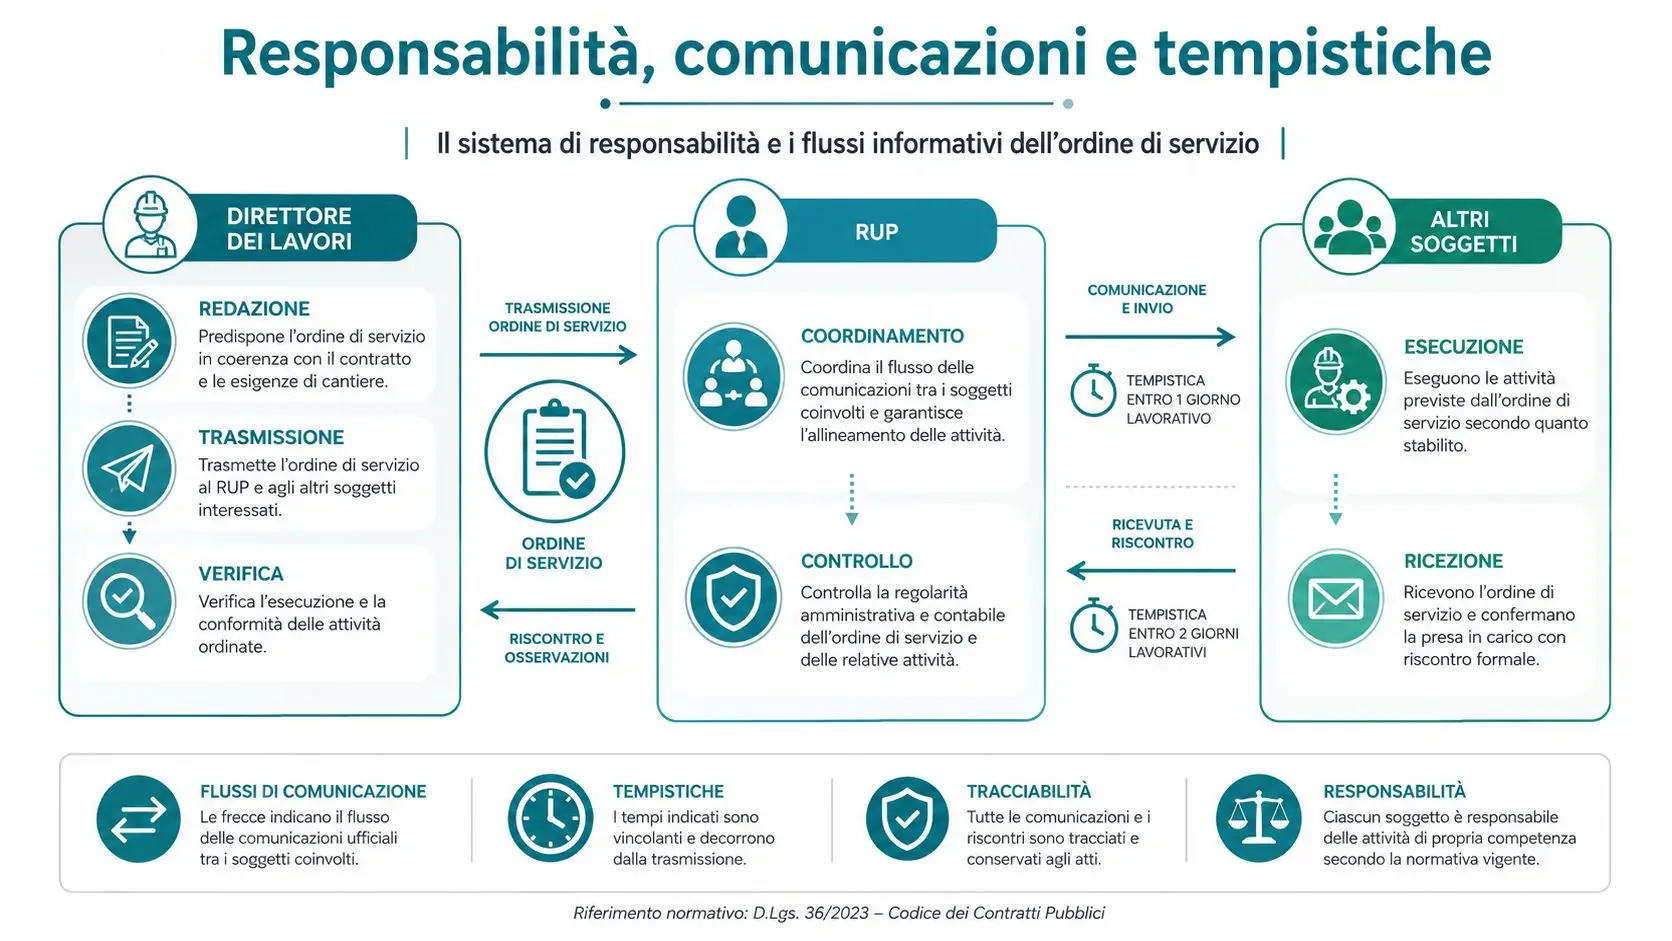
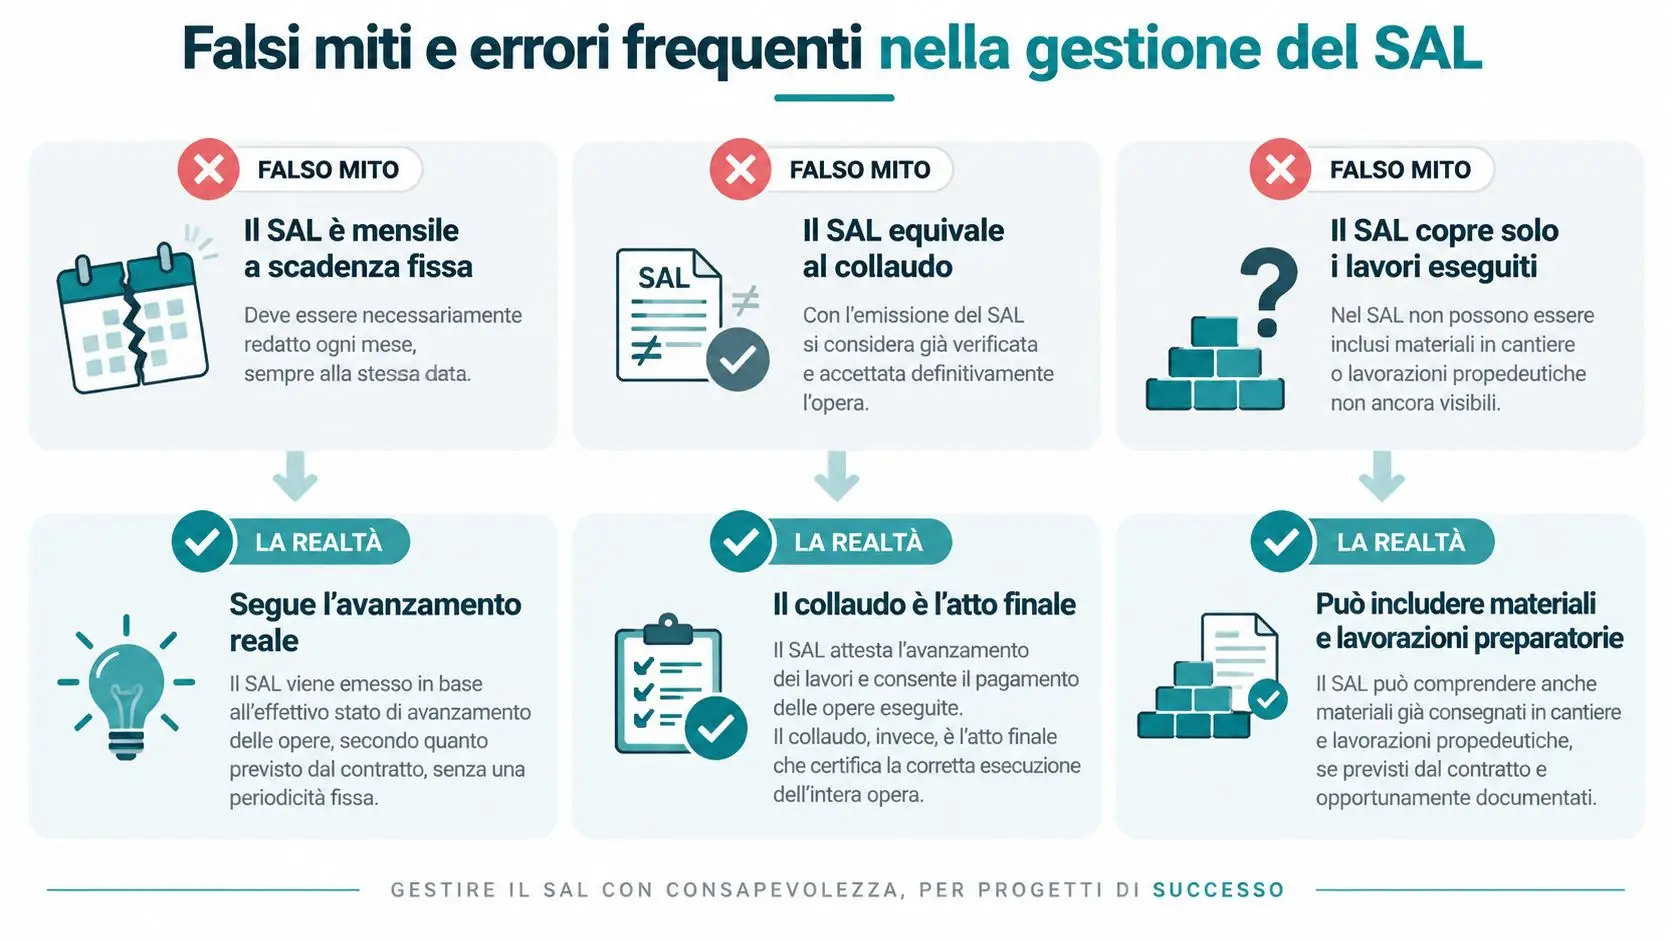
Un SAL non nasce quando l'impresa chiede di essere pagata. Nasce quando le lavorazioni maturate sono state misurate, valorizzate e confrontate con contratto, cronoprogramma e documentazione di cantiere. Il direttore dei lavori redige il SAL sulla base del registro e dei documenti collegati, poi lo trasmette al RUP per le verifiche amministrative e per il certificato di pagamento, secondo il D.Lgs. 36/2023 e l'Allegato II.14.
La verifica prima della firma
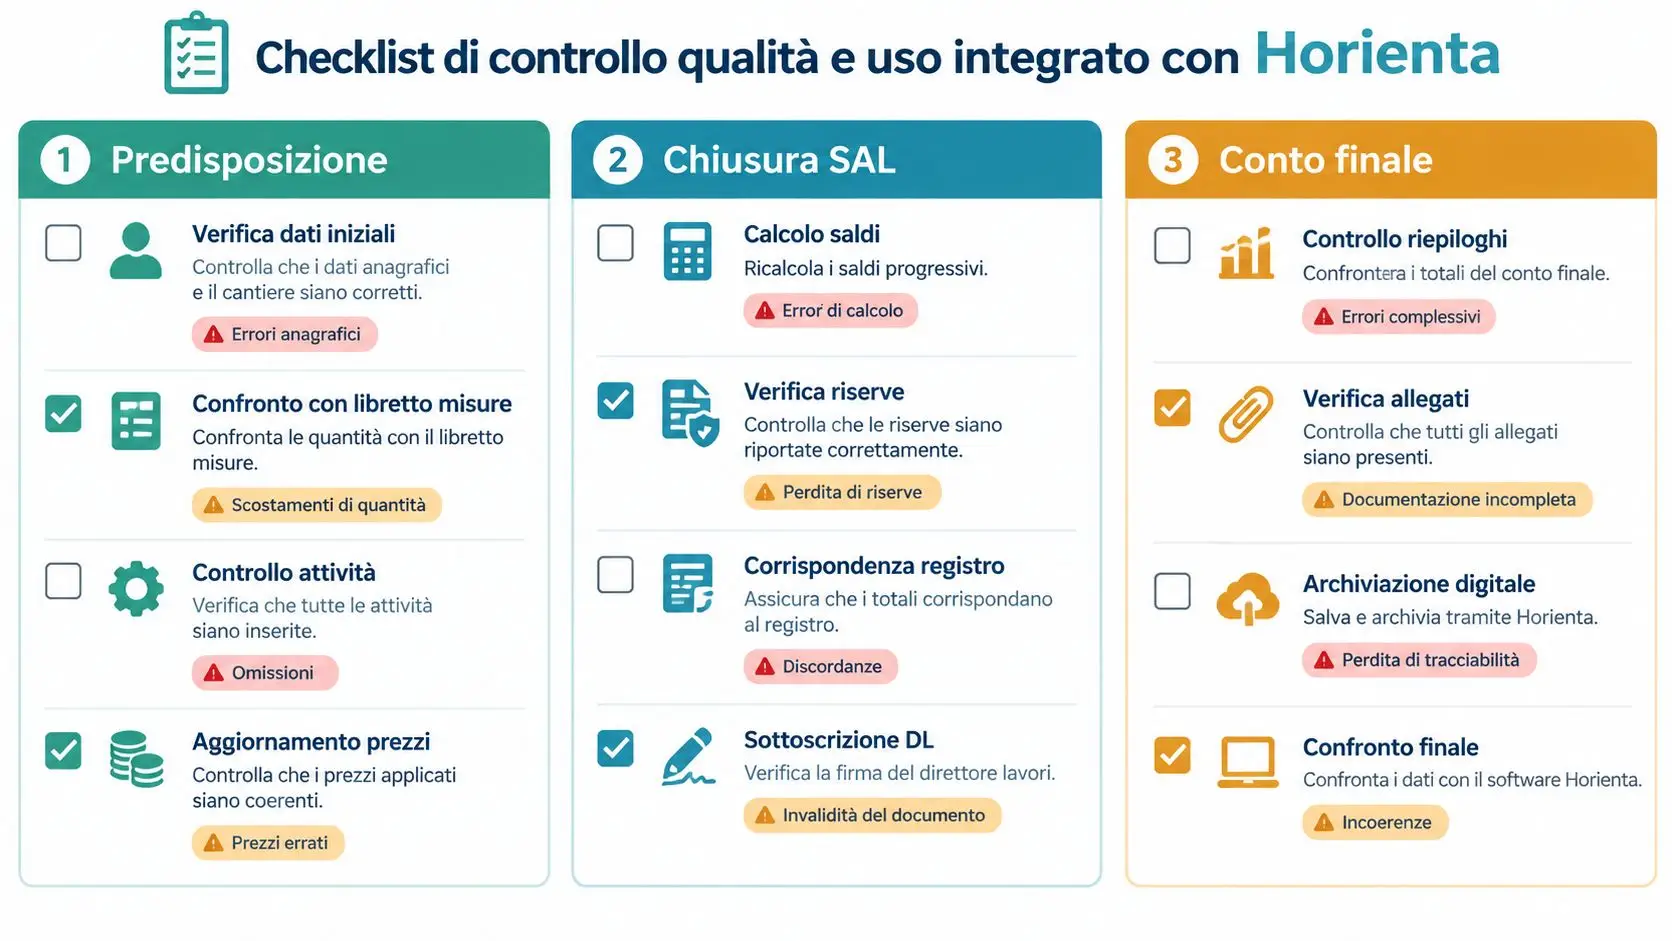
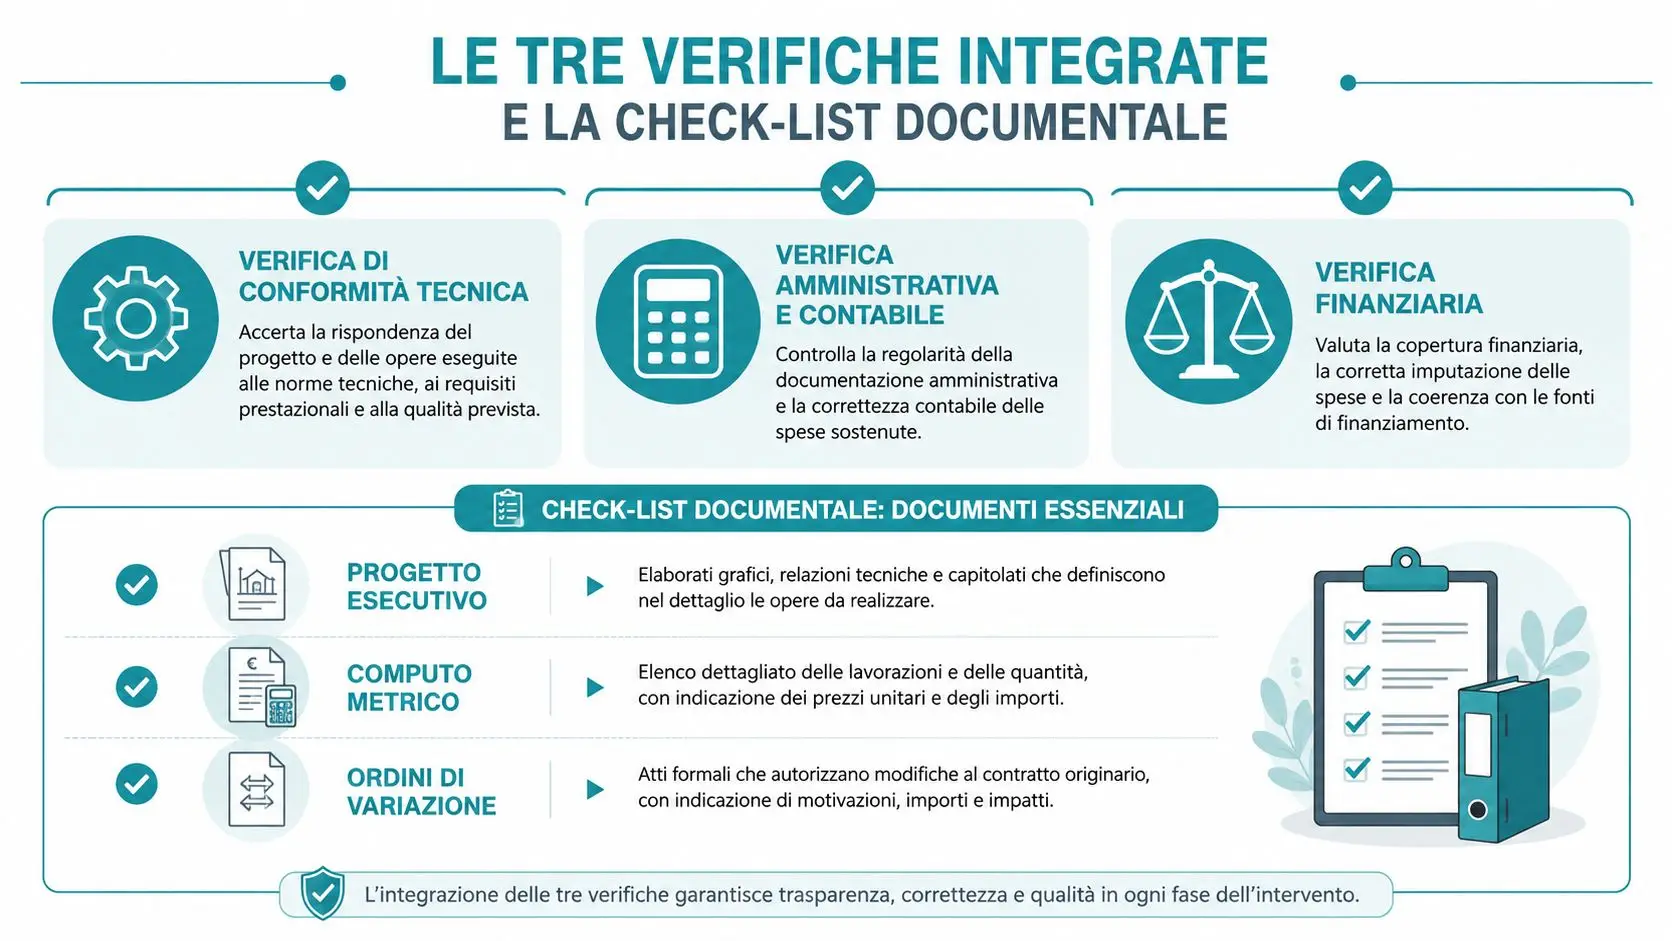
Prima della certificazione conviene controllare sempre:
- Quantità: ogni voce del SAL deve tornare con libretto, disegni, rilievi e giornale dei lavori.
- Prezzi: devono essere applicati i prezzi contrattuali, i nuovi prezzi approvati o i criteri previsti per le lavorazioni a corpo.
- Deduzioni: vanno considerate anticipazioni, acconti precedenti, ritenute, penali e altre poste previste.
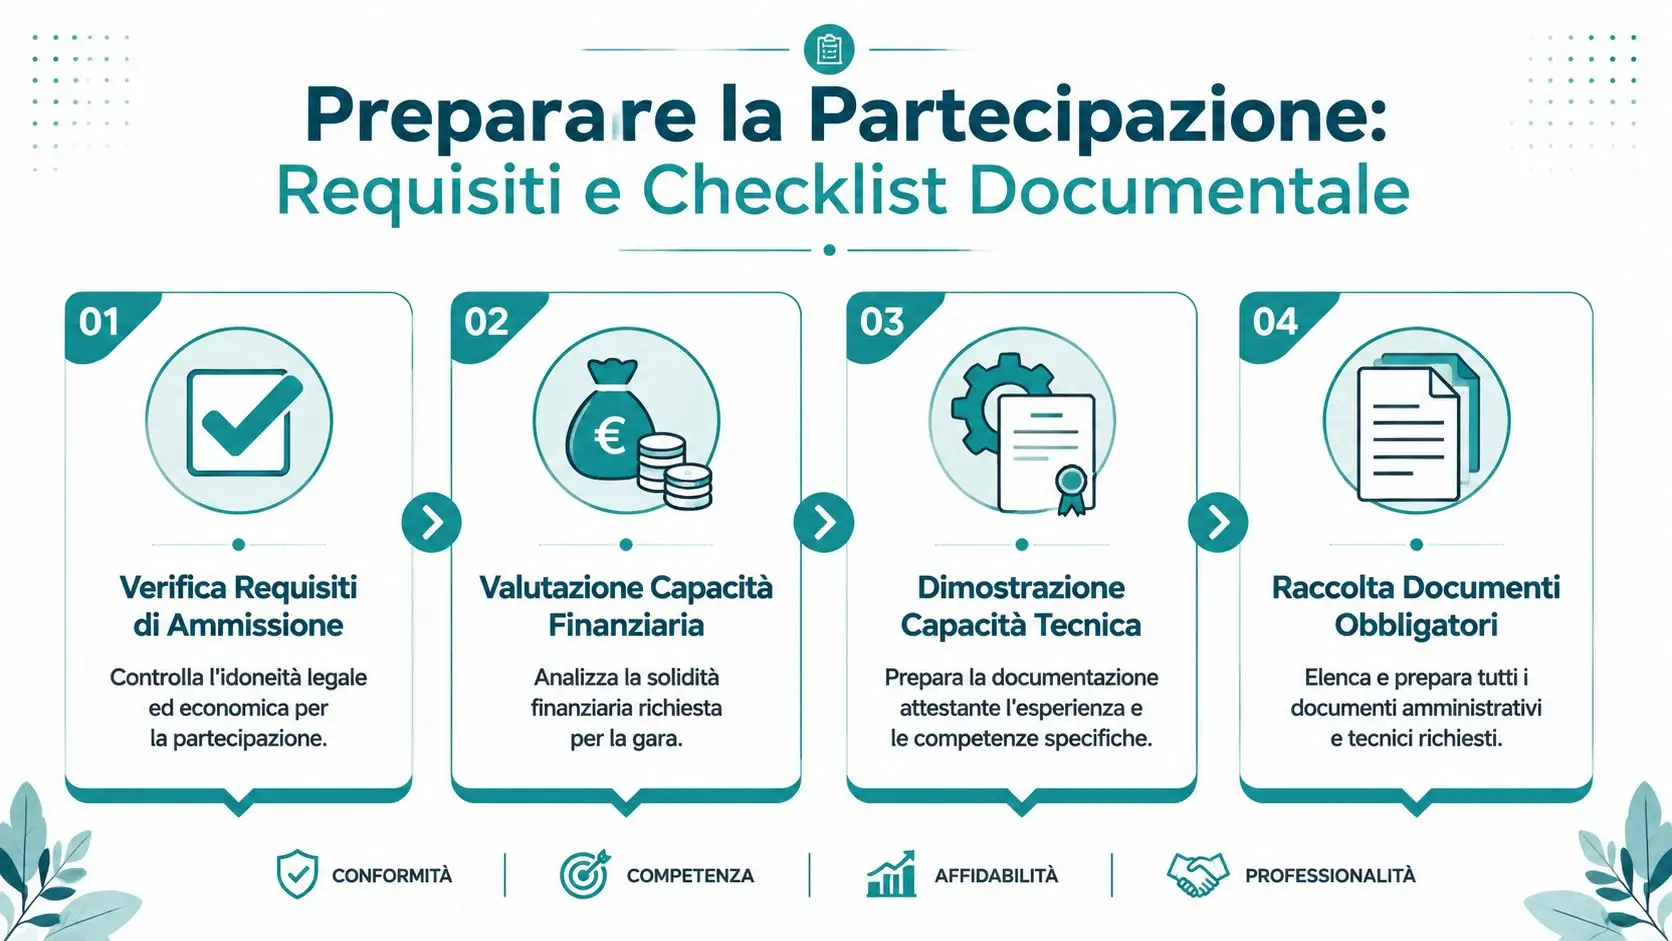
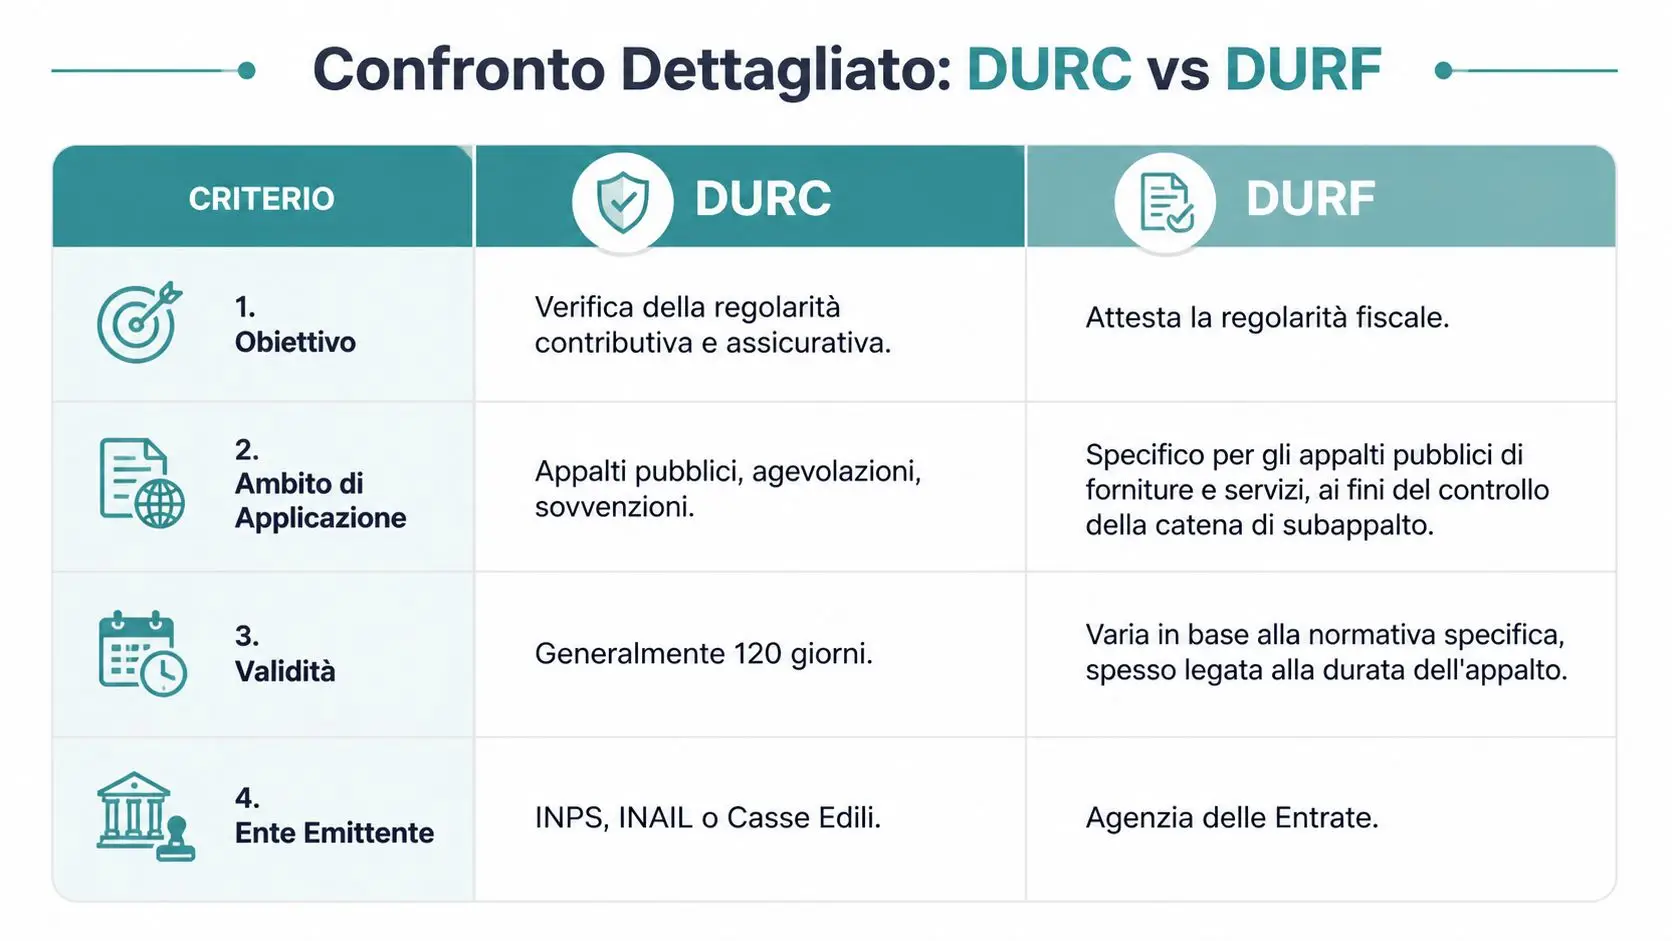
- Documenti: il fascicolo deve comprendere atti contabili, verbali, autorizzazioni, DURC e documentazione richiesta dal contratto.
- Riserve: le contestazioni devono essere esaminate senza confondere la loro iscrizione con il riconoscimento economico.
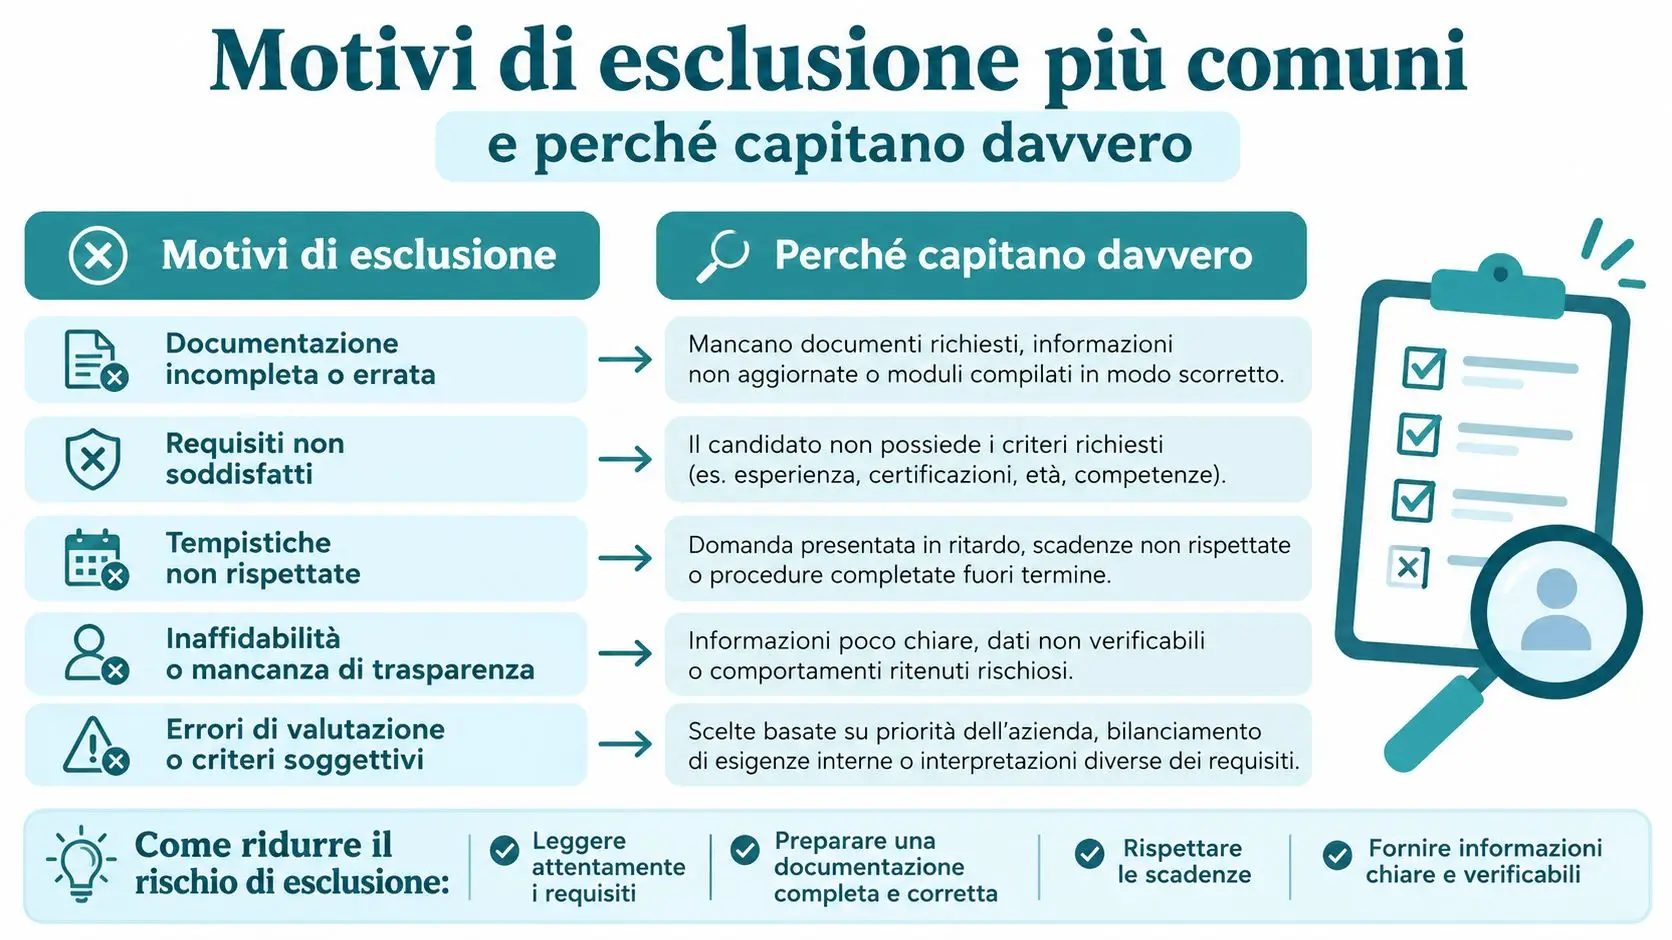
Il SAL va sospeso o restituito per integrazione quando contiene lavorazioni non verificabili, opere non collaudabili nella fase considerata, quantità prive di supporto, nuovi prezzi non formalizzati o documenti indispensabili mancanti. Firmare per accelerare il pagamento crea un problema più grande: l'importo diventa difficile da correggere e la ragioneria riceve un atto non sufficientemente istruito.
L'anticipazione prevista dal contratto può arrivare al 20% dell'importo contrattuale, come richiamato nella guida sullo stato di avanzamento lavori. Il calcolo del SAL deve tenerne conto insieme alle ritenute e agli eventuali recuperi. Anche l'adeguamento prezzi, quando applicabile, va trattato con una base documentale chiara, soprattutto dopo l'entrata in vigore del decreto sui costi delle lavorazioni, operativo dal 28 aprile 2026, che prevede l'uso obbligatorio degli indici ISTAT per le procedure avviate da quella data e una soglia del 3% per i lavori, secondo l'analisi sulle novità della contabilità dei lavori pubblici nel nuovo quadro normativo.
Iter di certificazione di un SAL
| Fase | Attore | Documento o atto | Termine |
|---|---|---|---|
| Rilevazione | DL e impresa | Libretto, giornale, verbali | Secondo l'esecuzione e il contratto |
| Consolidamento | DL | Registro e sommario | Prima della redazione del SAL |
| Redazione | DL | Stato di avanzamento lavori | Data prevista dal contratto |
| Verifica | RUP | Istruttoria e certificato | Dopo la ricezione del SAL |
| Controllo finanziario | Ragioneria | Impegno, disponibilità e liquidazione | Prima del mandato |
| Pagamento | Ente | Mandato e quietanza | Entro il termine contrattuale applicabile |
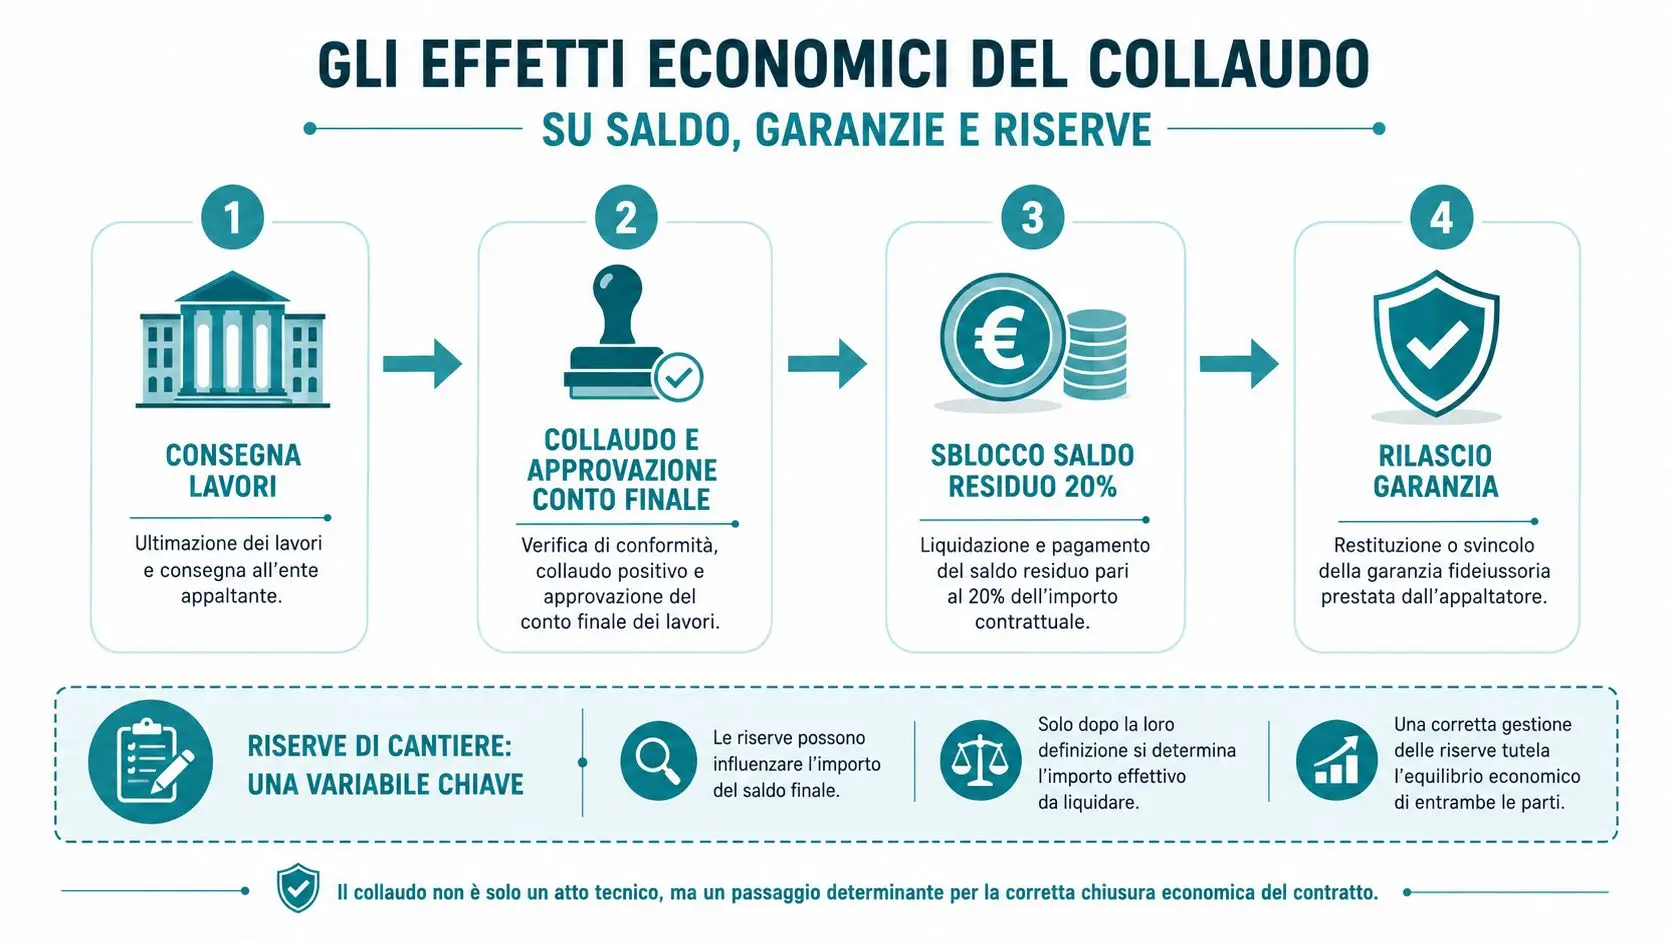
La contestazione dell'impresa segue termini di decadenza. Il direttore dei lavori deve registrare la riserva, il RUP deve istruirla e l'ente deve distinguere tra importo contabilizzato e pretesa ancora da valutare. Una riserva pendente non blocca automaticamente ogni SAL, ma impone di separare con precisione quanto è pacifico da quanto richiede una decisione.
Varianti e subappalti dal punto di vista contabile
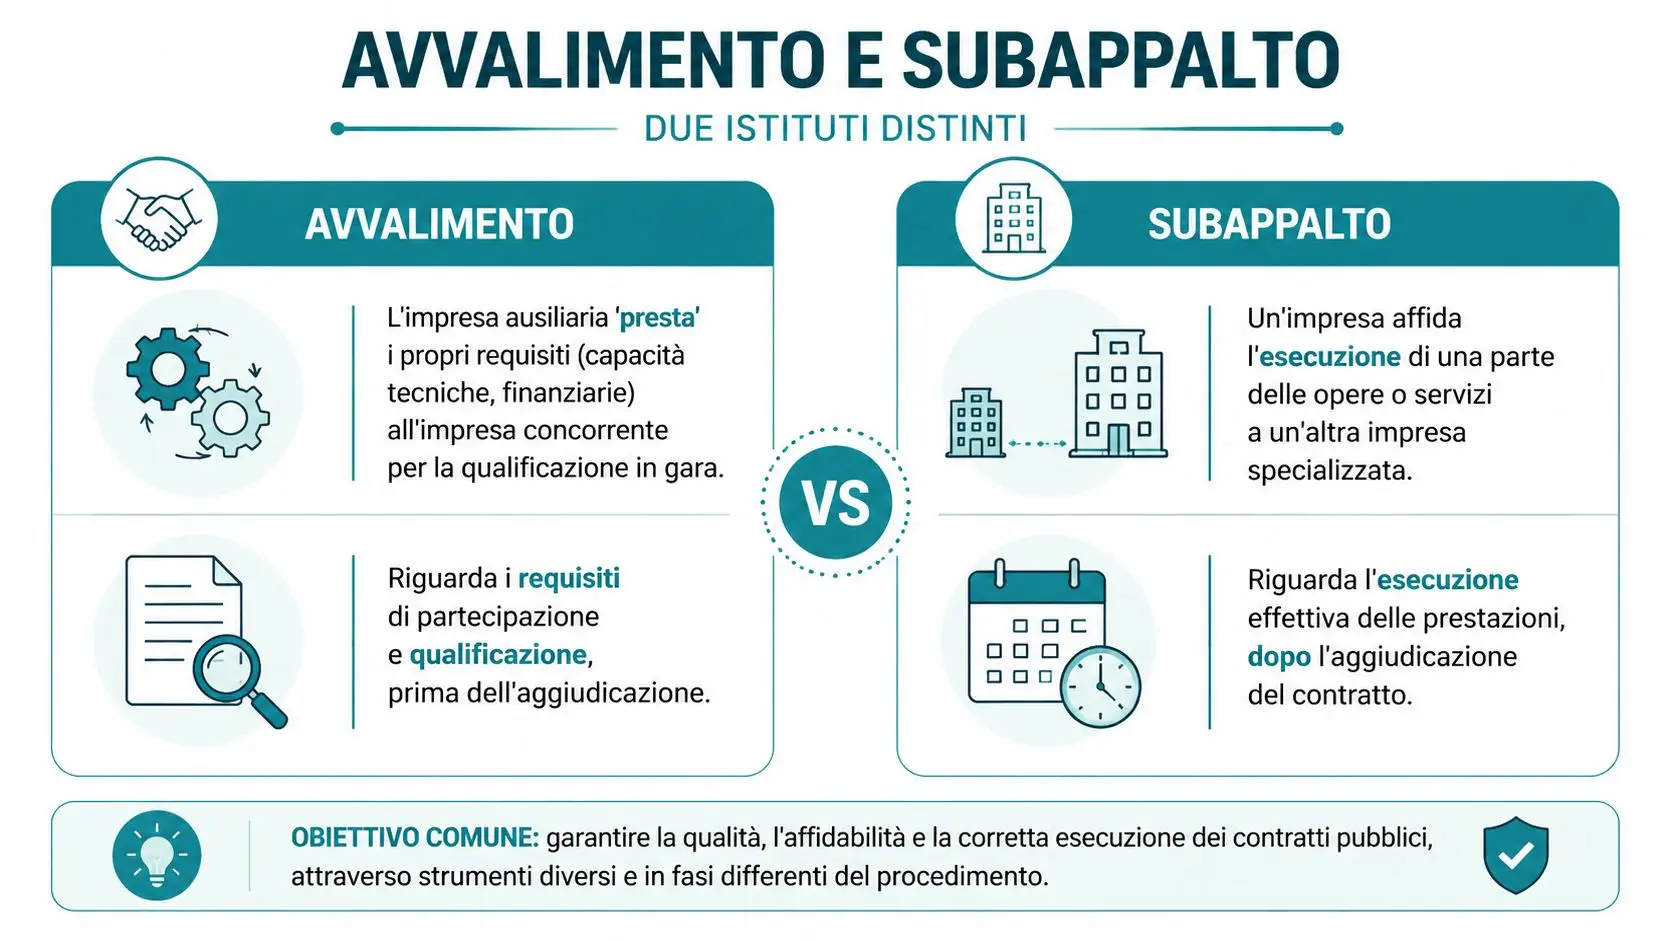
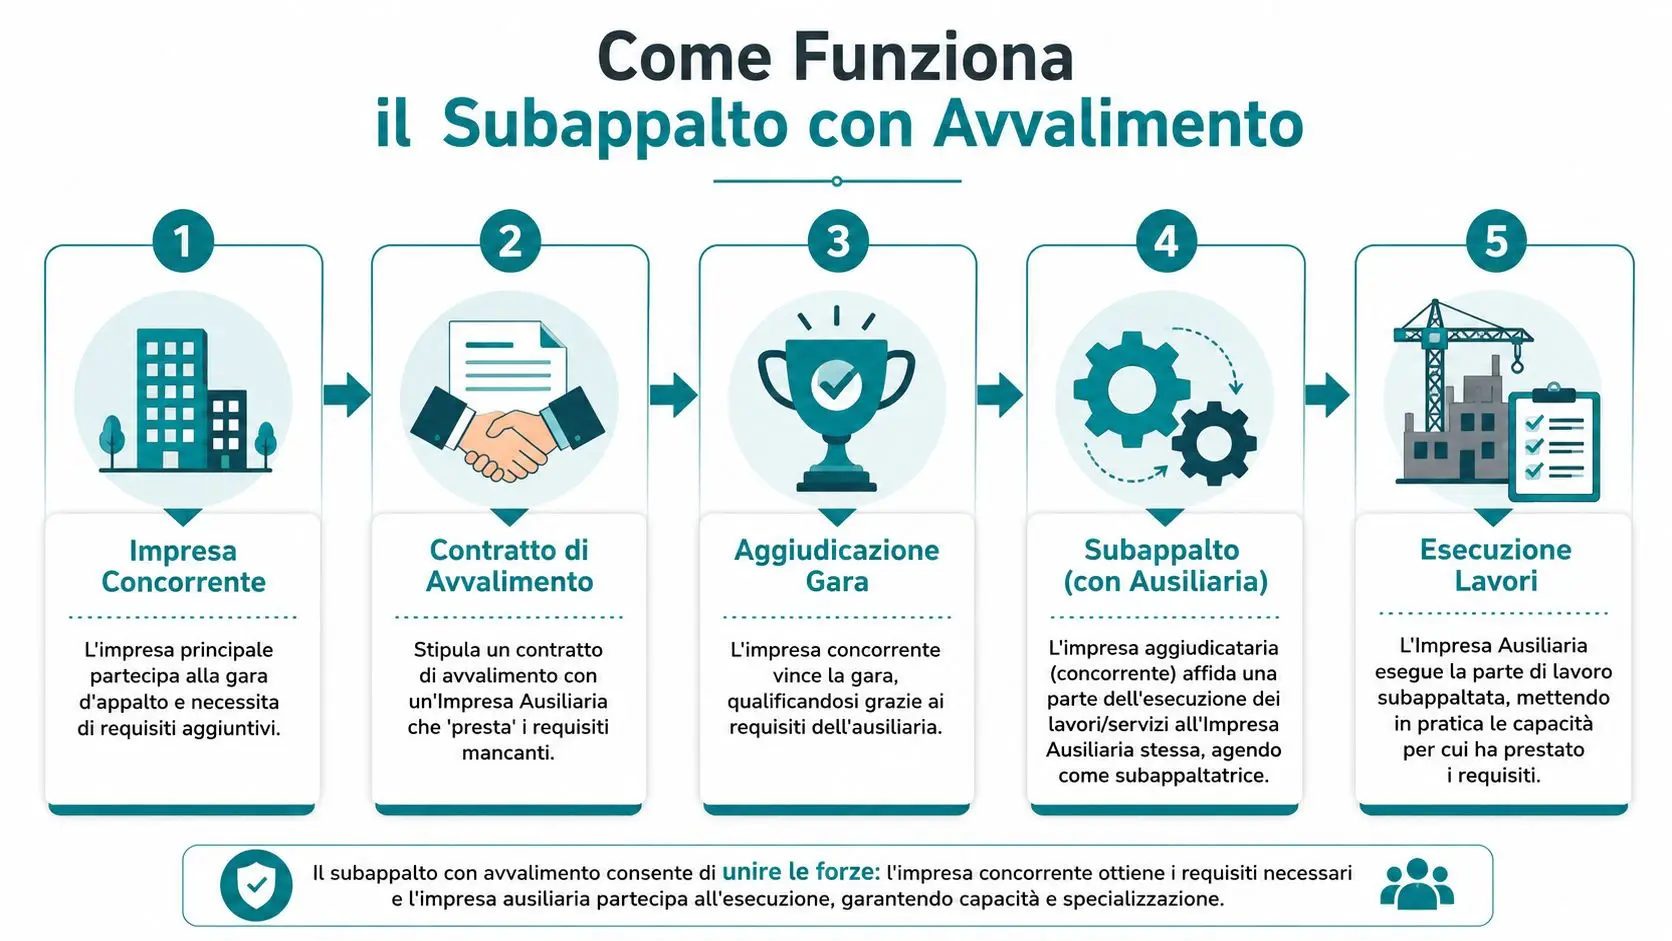
Varianti e subappalti modificano il contratto in modi diversi. La variante cambia, nei casi consentiti, lavorazioni, quantità, prezzi o importo dell'intervento. Il subappalto cambia invece il soggetto che esegue una parte delle prestazioni, senza trasferire all'affidatario principale la responsabilità verso la stazione appaltante.
La variante modifica il quadro economico
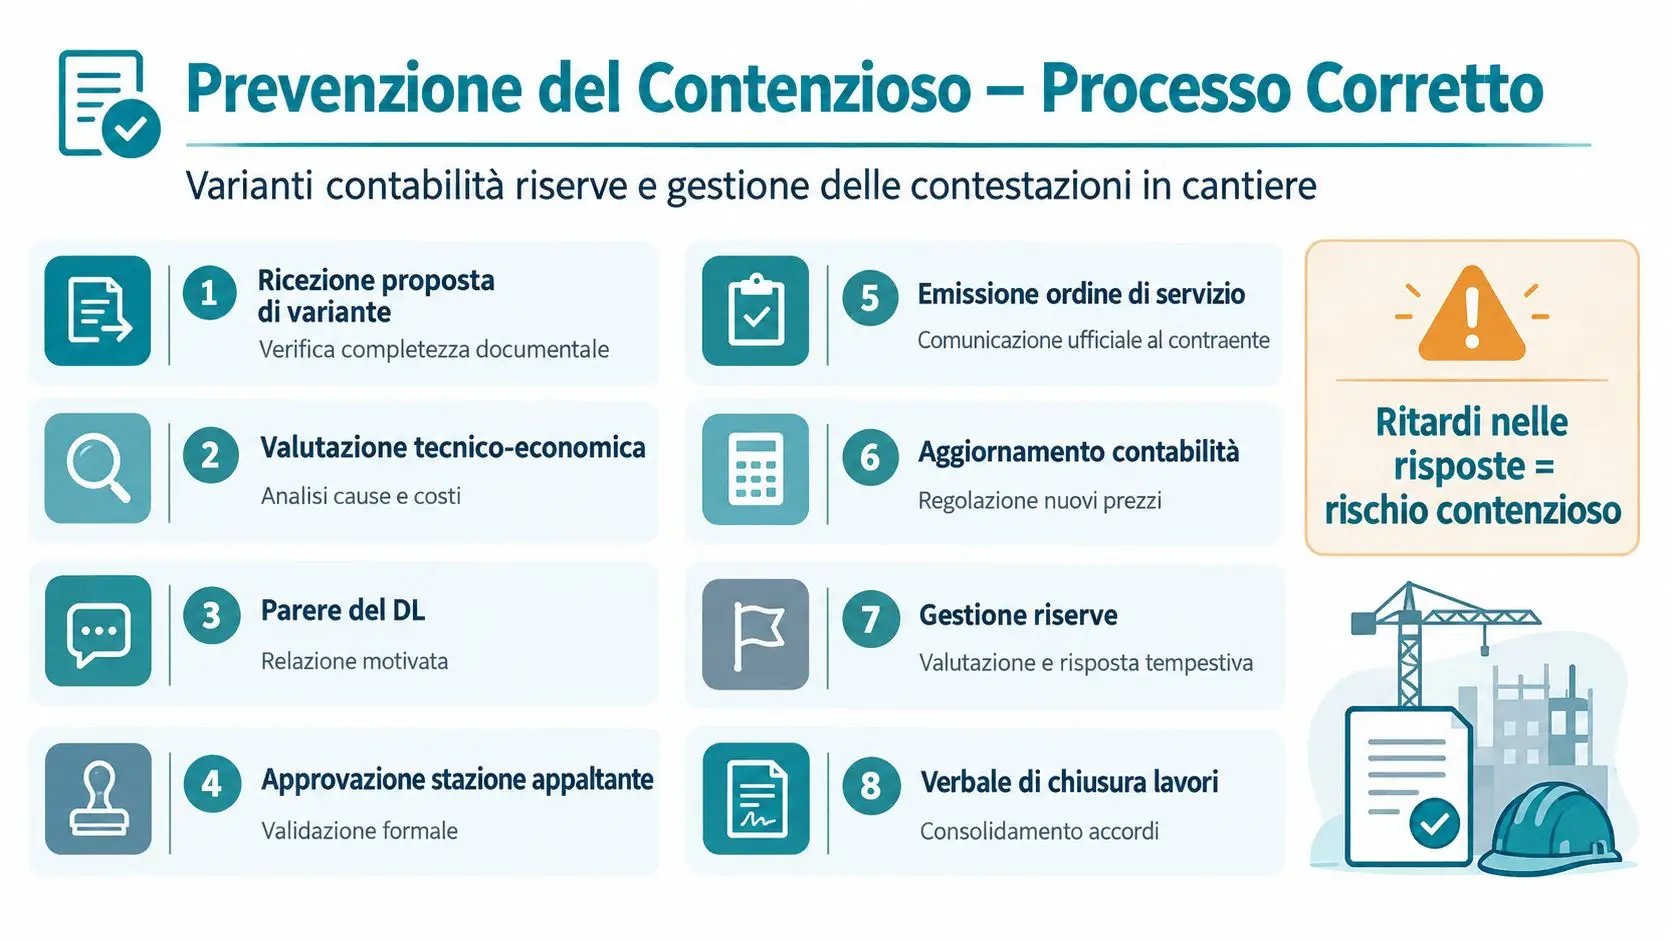
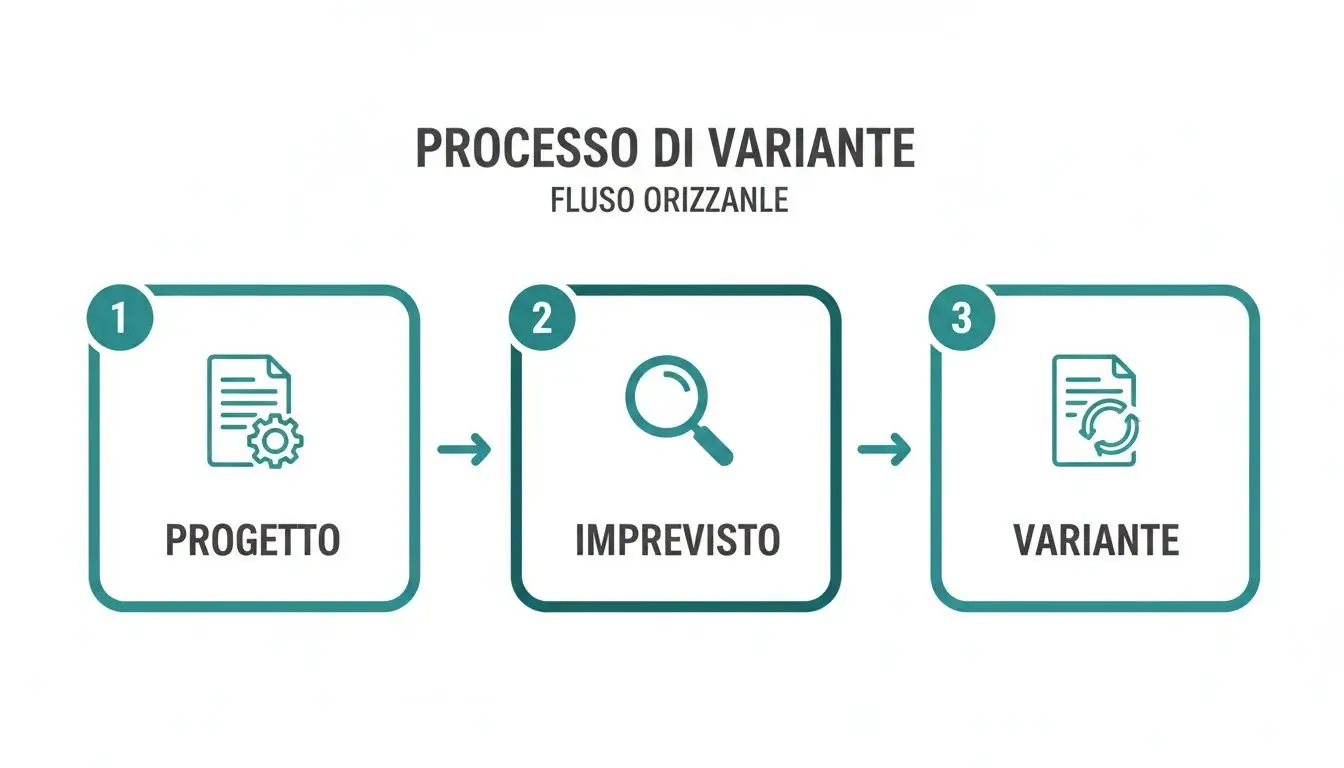
Per una variante servono presupposto, istruttoria, autorizzazione e copertura. L'articolo 120 del D.Lgs. 36/2023 e l'Allegato II.14 richiedono di distinguere la modifica ammessa dalla semplice correzione materiale. Una perizia di variante deve chiarire lavorazioni originarie, nuove lavorazioni, prezzi applicati, motivazione tecnica, impatto sul cronoprogramma e riflessi sul quadro economico.
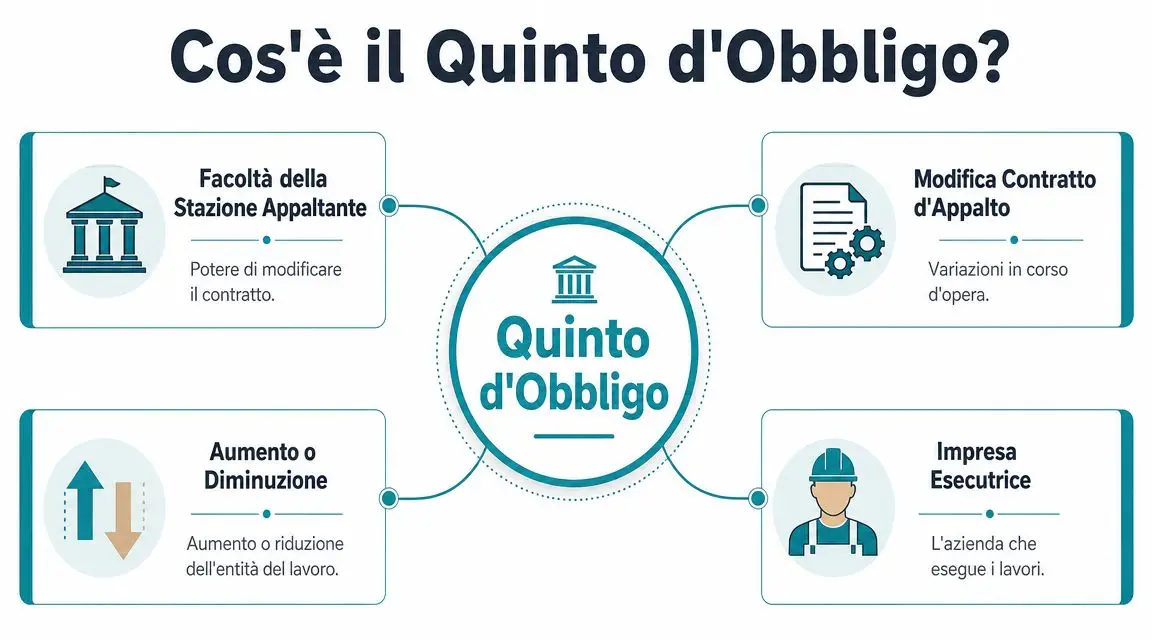
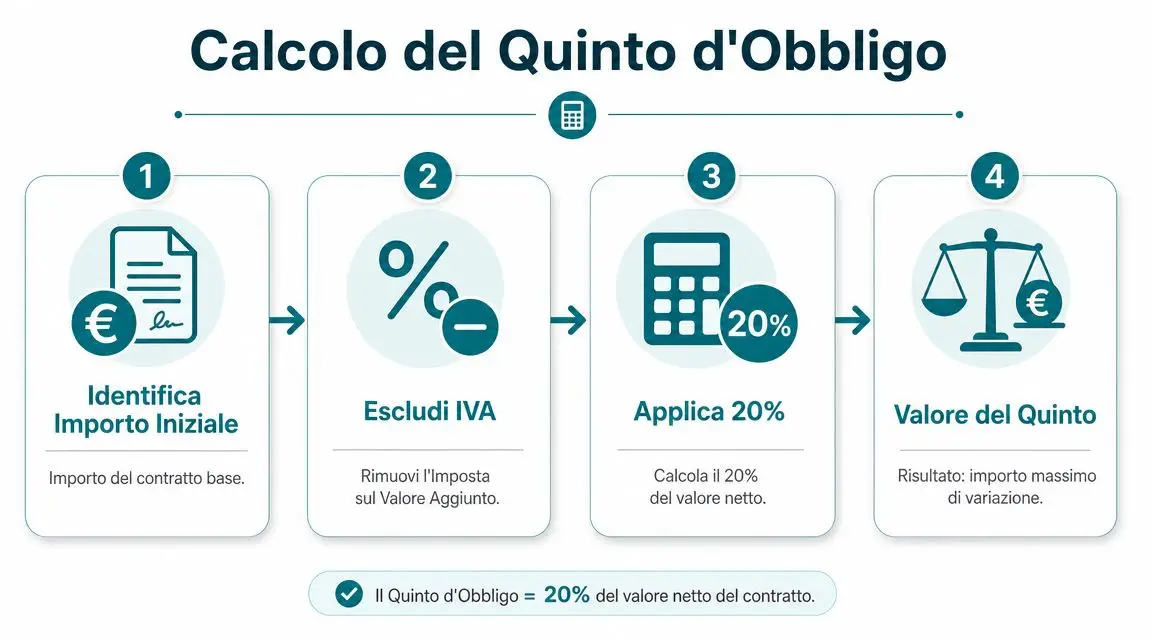
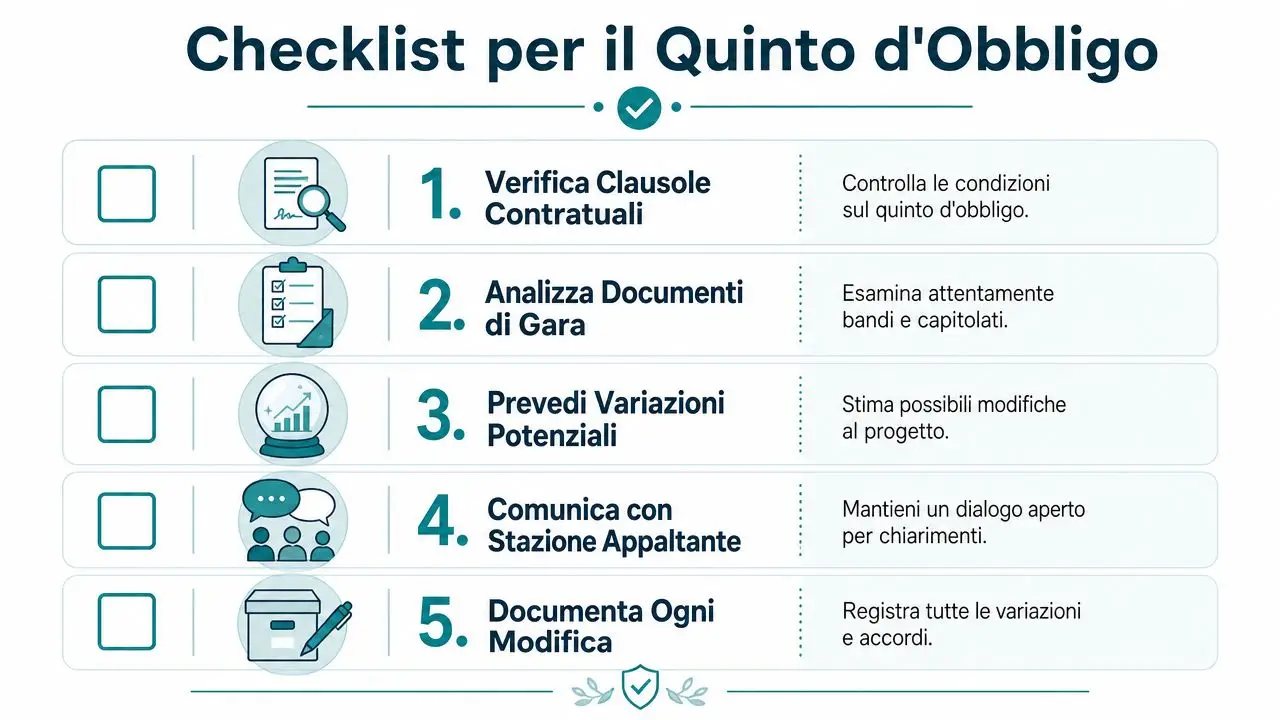
Il cosiddetto quinto d'obbligo e le modifiche in aumento non possono essere trattati come un'autorizzazione generica. La soglia del 50%, indicata nel piano operativo, va verificata rispetto alla specifica fattispecie normativa e alla base di calcolo applicabile, senza trasformarla in una regola valida per ogni variante. Dopo l'approvazione bisogna aggiornare registro, SAL, cronoprogramma, quadro economico e riserve.
Il subappalto incide sulla liquidazione
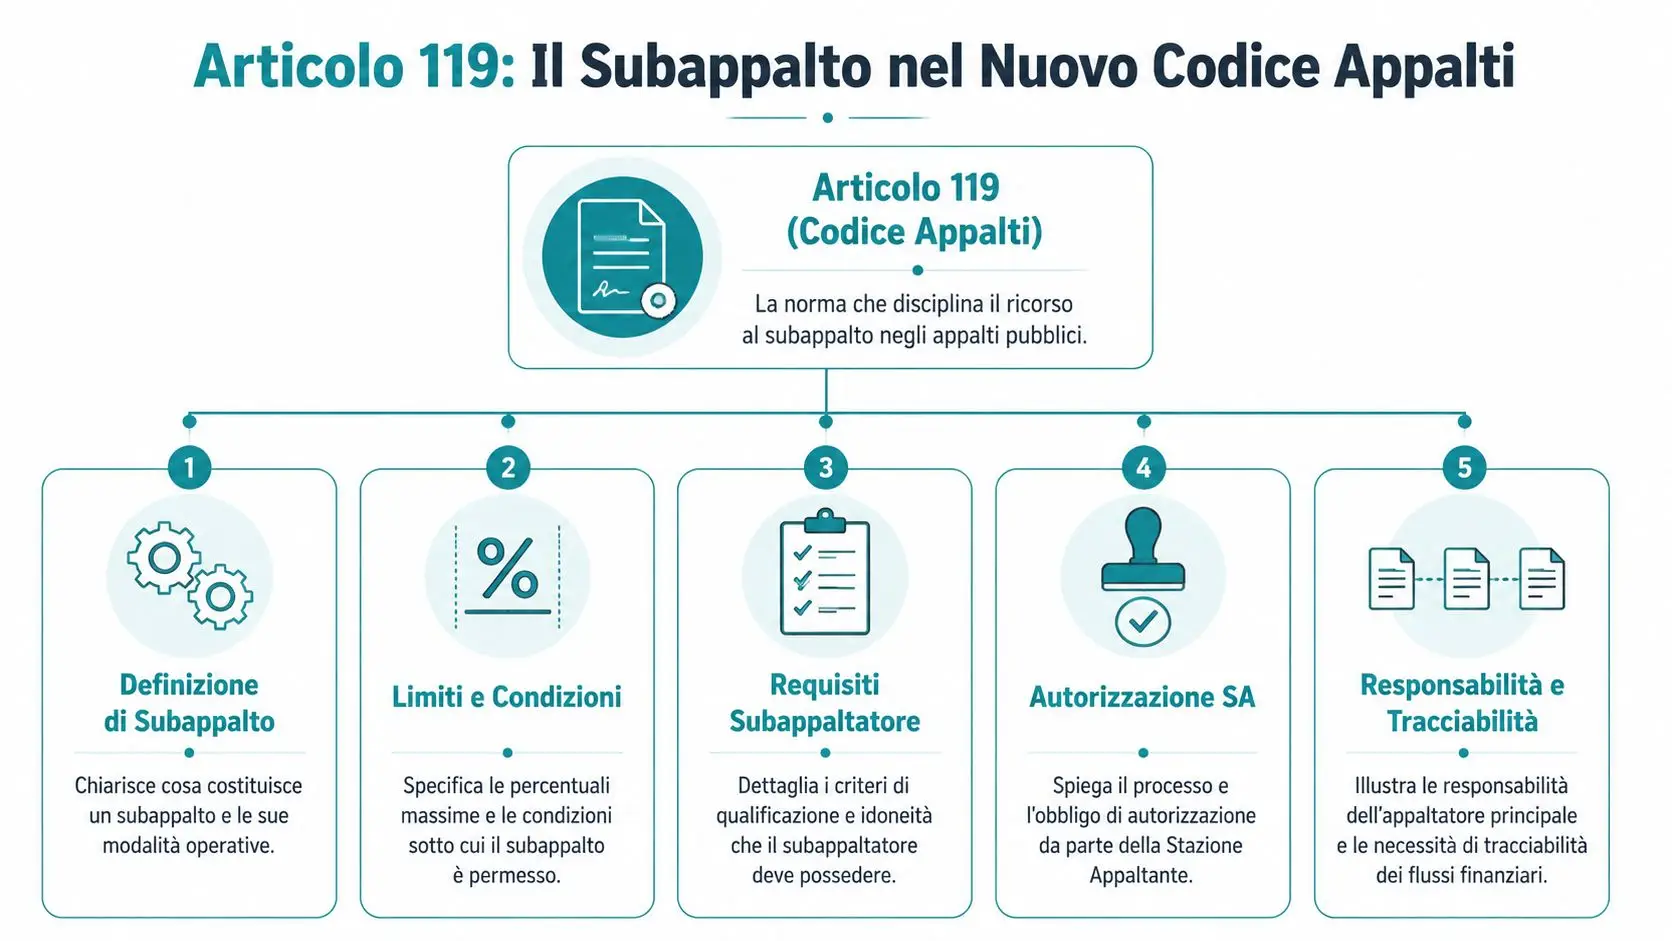
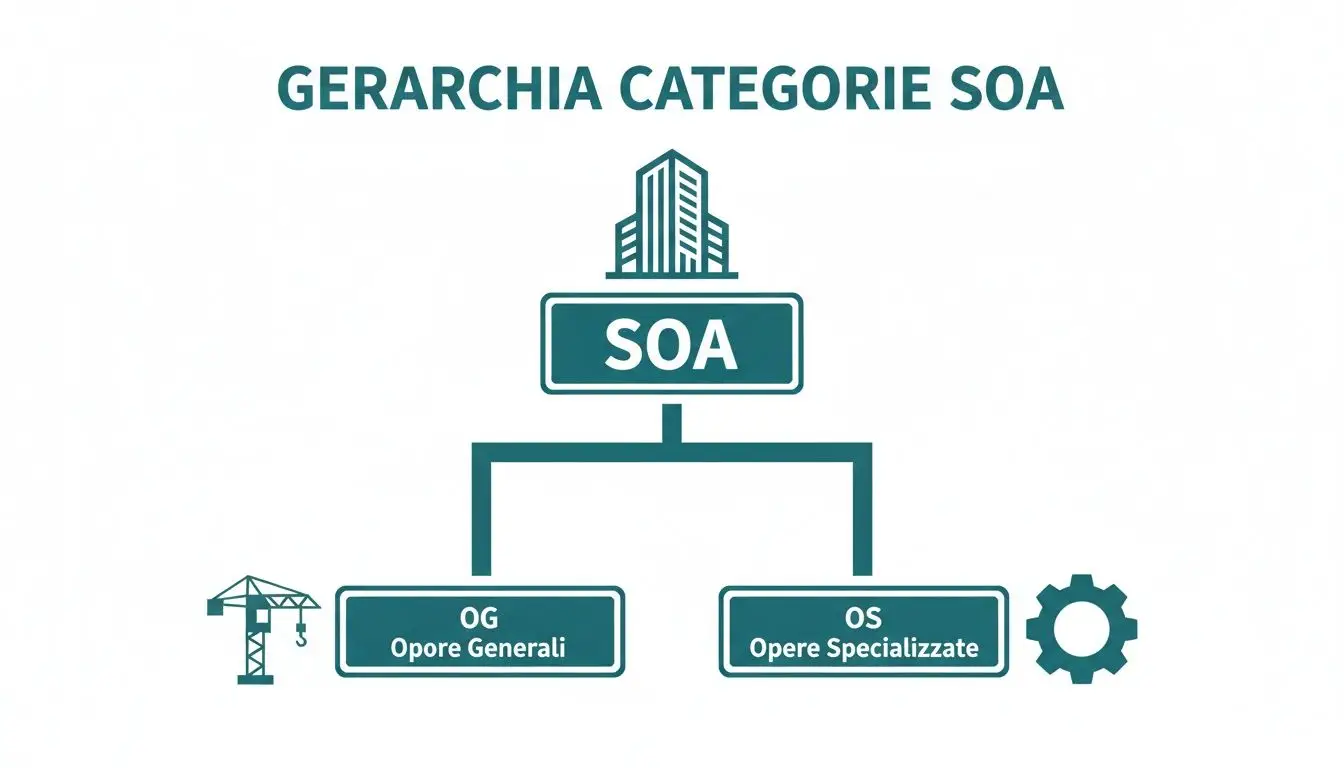
Il subappaltatore deve possedere i requisiti richiesti per le lavorazioni affidate, compresa la qualificazione SOA quando necessaria. Per i lavori diversi dagli ausiliari, il piano richiama il limite del 40% della categoria prevalente, ma la verifica concreta dipende dalla categoria, dagli atti di gara e dalla disciplina applicabile al contratto.
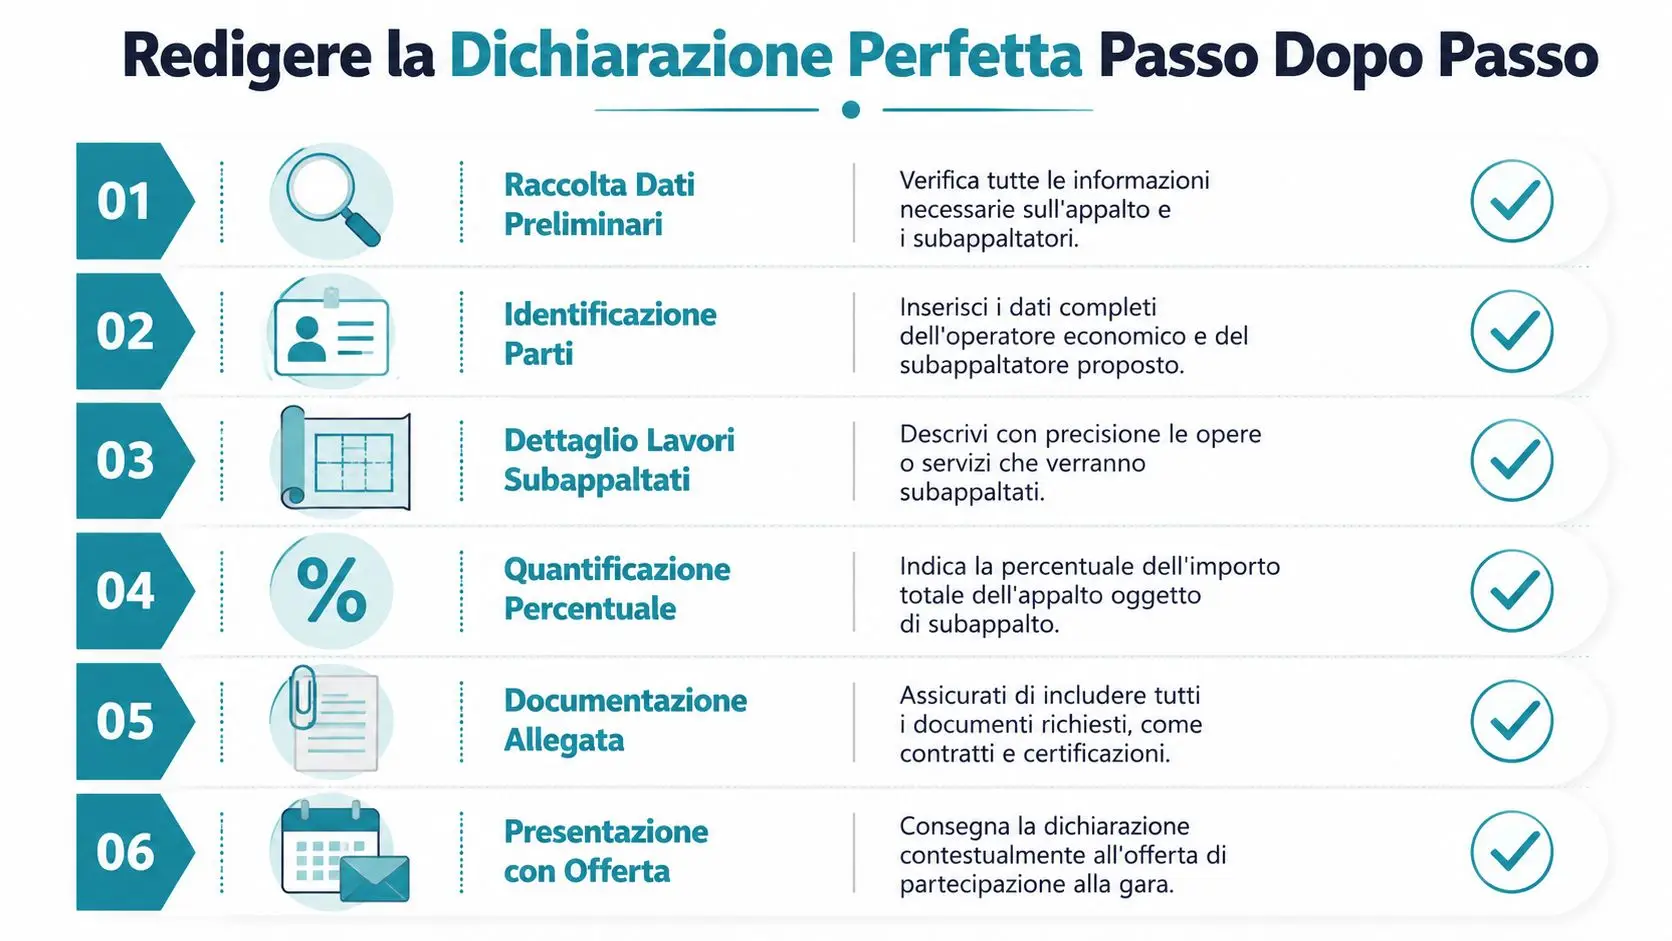
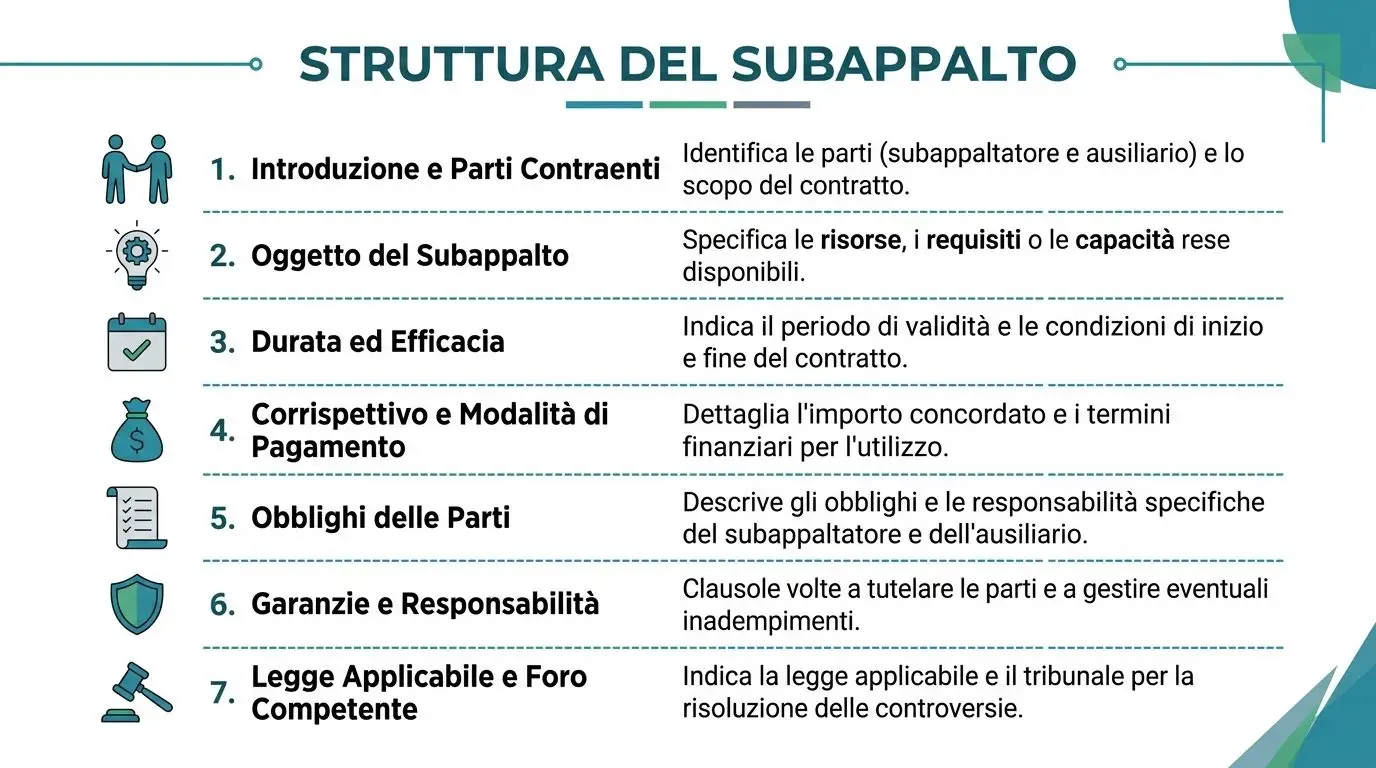
Il RUP deve controllare autorizzazione, contratto di subappalto, DURC, obblighi retributivi e contributivi, tracciabilità e condizioni per il pagamento diretto. Il SAL dell'affidatario deve mostrare quali lavorazioni sono state eseguite dal subappaltatore, senza duplicazioni e senza liquidare prestazioni prive delle verifiche richieste. Il contratto di subappalto deve quindi essere collegato alla contabilità, non conservato come allegato isolato.
| Aspetto | Varianti, articolo 120 | Subappalto, articolo 119 |
|---|---|---|
| Effetto principale | Modifica prestazioni, quantità o importo | Modifica il soggetto esecutore della parte affidata |
| Atto necessario | Perizia, autorizzazione e copertura | Autorizzazione e contratto conforme |
| Contabilità | Nuovi prezzi, lavorazioni in economia, aggiornamento del quadro economico | Separazione delle prestazioni, verifiche e pagamento |
| SAL | Ricalcolo di avanzamento e importi | Evidenza delle lavorazioni subappaltate |
| Rischio ricorrente | Variante priva di motivazione o copertura | Liquidazione senza controllo contributivo e documentale |
| Gestione finale | Aggiornamento conto finale e riserve | Tracciabilità dei pagamenti e responsabilità dell'affidatario |
Nei lavori a corpo non si deve inventare una quantità per giustificare l'avanzamento. Si applicano le percentuali previste dalla struttura contrattuale. Nei nuovi prezzi, invece, il prezzo deve essere formalizzato prima di usarlo nel SAL, salvo le procedure provvisorie espressamente ammesse.
Controllo costi, cash flow e collegamento con il bilancio dell'ente
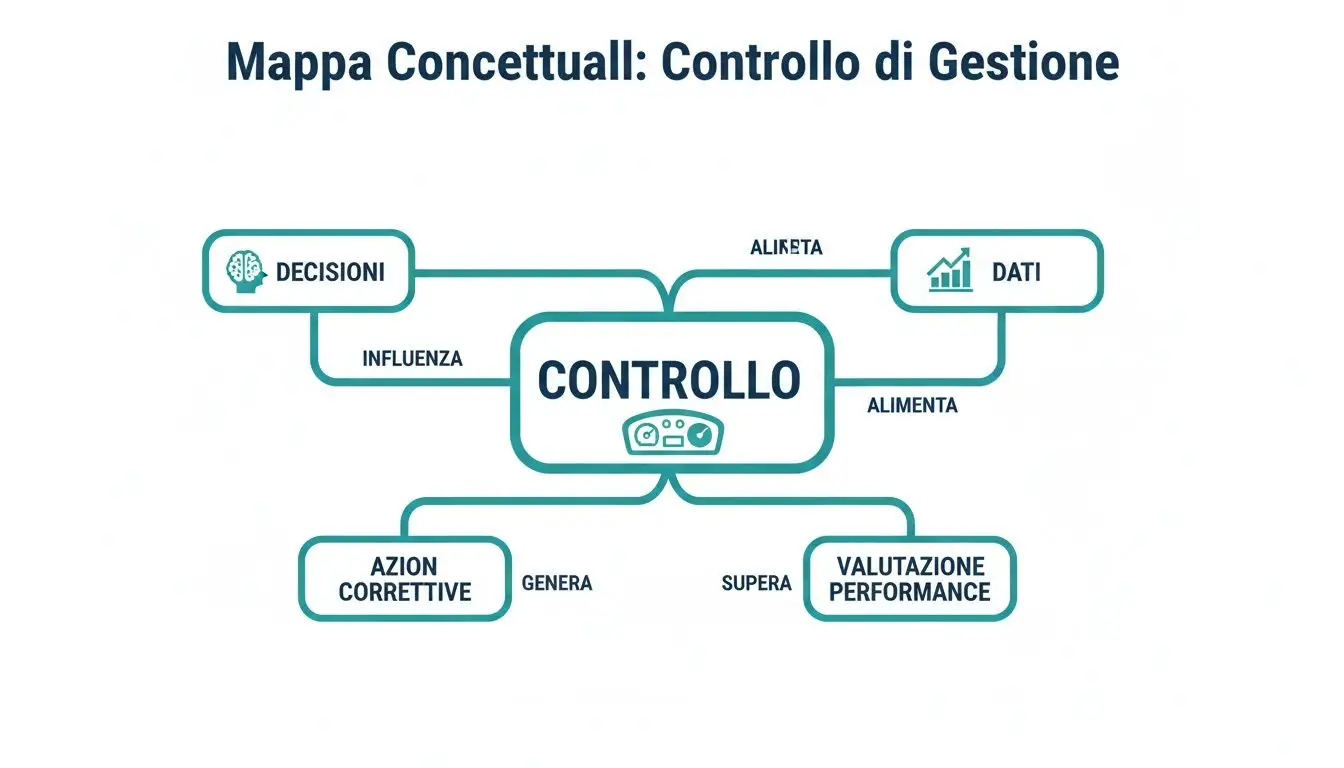
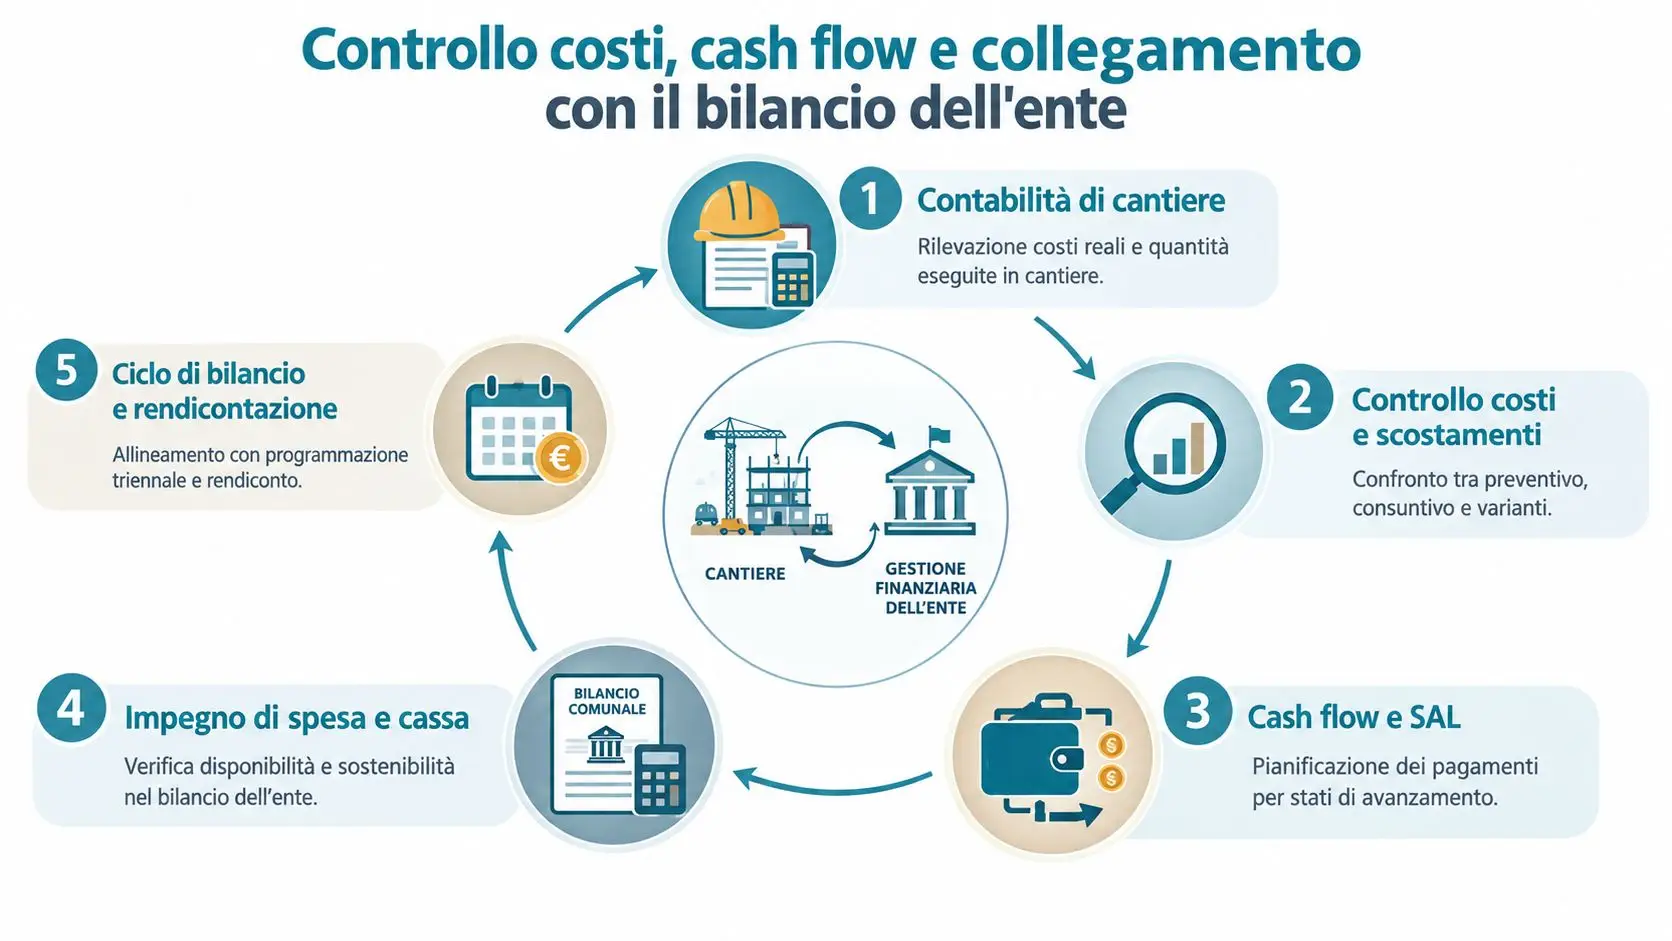
Il quadro economico non è una tabella da aggiornare solo alla fine. È la mappa che collega importo contrattuale, somme a disposizione, varianti, impegni, pagamenti e disponibilità di cassa. Se il direttore dei lavori registra un avanzamento che la ragioneria non riesce a imputare correttamente, il problema non è soltanto amministrativo. L'ente rischia di perdere la lettura reale dell'investimento.
Il dato di cantiere deve arrivare al bilancio
Il flusso utile parte dalla quantità eseguita e arriva alla rilevazione finanziaria ed economico-patrimoniale:
- il DL misura e certifica la lavorazione;
- il RUP verifica SAL, contratto e autorizzazioni;
- la ragioneria collega l'importo a impegno, liquidazione e disponibilità di cassa;
- l'ente aggiorna cronoprogramma finanziario e fondo pluriennale vincolato quando necessario;
- la rendicontazione conserva il collegamento tra opera, pagamenti e documenti contabili.
Per lavori pubblici non soggetti a obbligo di programmazione, in particolare per opere di importo inferiore a 100.000 euro, le spese di progettazione possono essere registrate nel titolo II insieme agli stanziamenti dell'opera complessiva, anche quando la progettazione è esterna e l'opera non è ancora inserita nel programma triennale. Prima di capitalizzare la spesa bisogna però verificare che l'investimento sia tracciato nei documenti di programmazione, come chiarisce l'approfondimento sulla gestione e contabilizzazione delle opere pubbliche negli enti locali.
Il passaggio all'Accrual
La milestone BDAP del 30 giugno 2026 impone agli enti interessati di preparare dati coerenti tra contabilità di cantiere, bilancio e documenti trasmessi. La logica Accrual richiede di rappresentare costi e ricavi secondo competenza economica, non soltanto in base al momento del pagamento. Per questo un SAL emesso ma non liquidato, una lavorazione eseguita non ancora fatturata o una variante autorizzata non ancora registrata possono produrre disallineamenti.
Il controllo mensile dovrebbe comprendere almeno:
- Scostamento tempi e costi: confronto tra cronoprogramma, avanzamento fisico e importi contabilizzati.
- Residui da liquidare: verifica degli importi maturati ma ancora privi di liquidazione.
- SAL sospesi: elenco, motivo del blocco, responsabile dell'integrazione e data dell'ultima verifica.
- Riserve: valore richiesto, stato dell'istruttoria e incidenza sul quadro economico.
- Coerenza documentale: corrispondenza tra libretto, registro, SAL, impegno, liquidazione e sistema dell'ente.
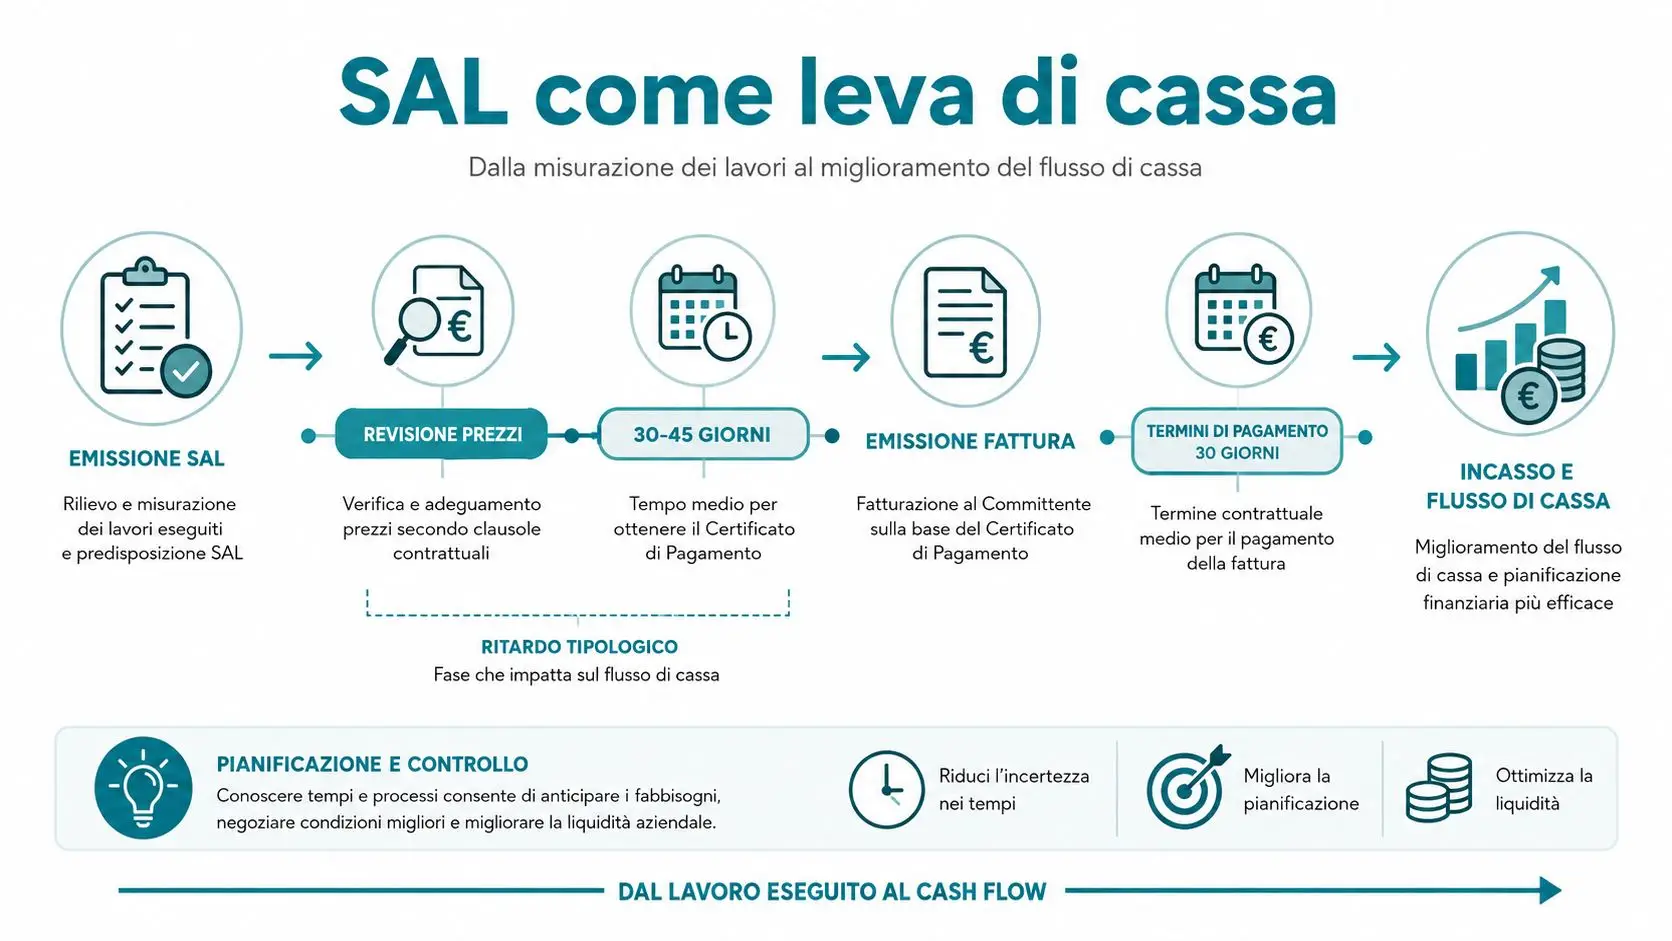
Un ente non ha un problema di cash flow quando manca soltanto la cassa. Spesso il problema nasce prima, da un SAL non programmato, da una variante senza copertura o da una registrazione che arriva in ragioneria troppo tardi.
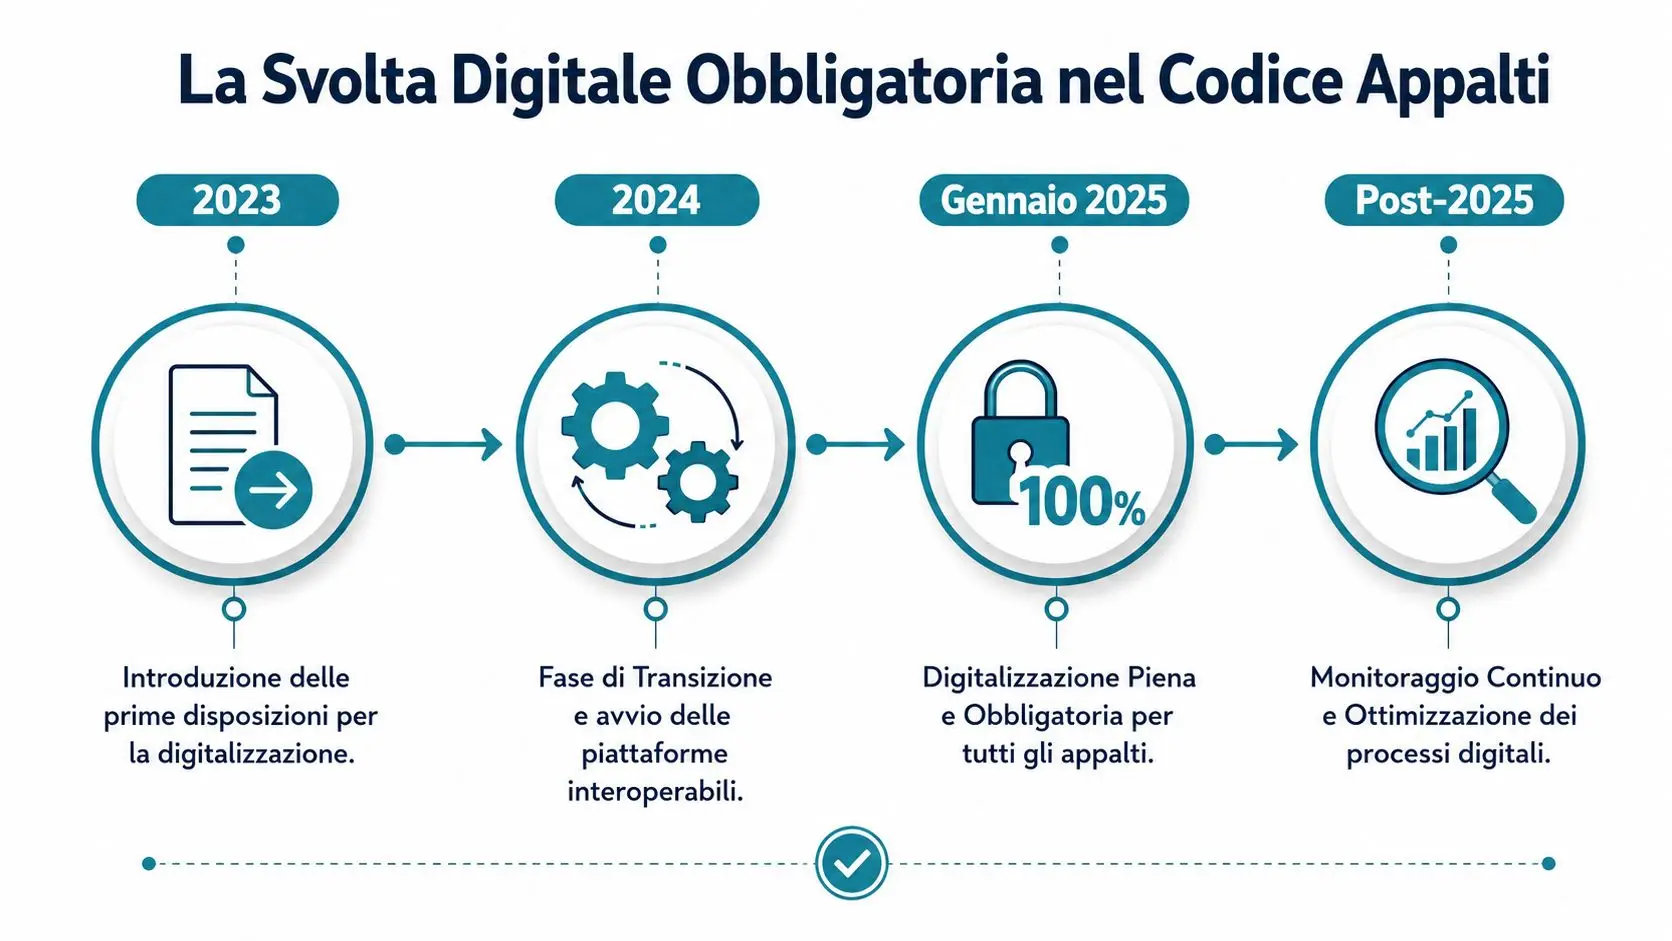
Il modello più affidabile è un prospetto unico per opera, con colonne per previsione, maturato, certificato, liquidato, pagato e residuo. La contabilità digitale aiuta solo se usa formati aperti, piattaforme interoperabili e codici coerenti. Un file Excel isolato può calcolare bene, ma non garantisce da solo la ricostruibilità del dato.
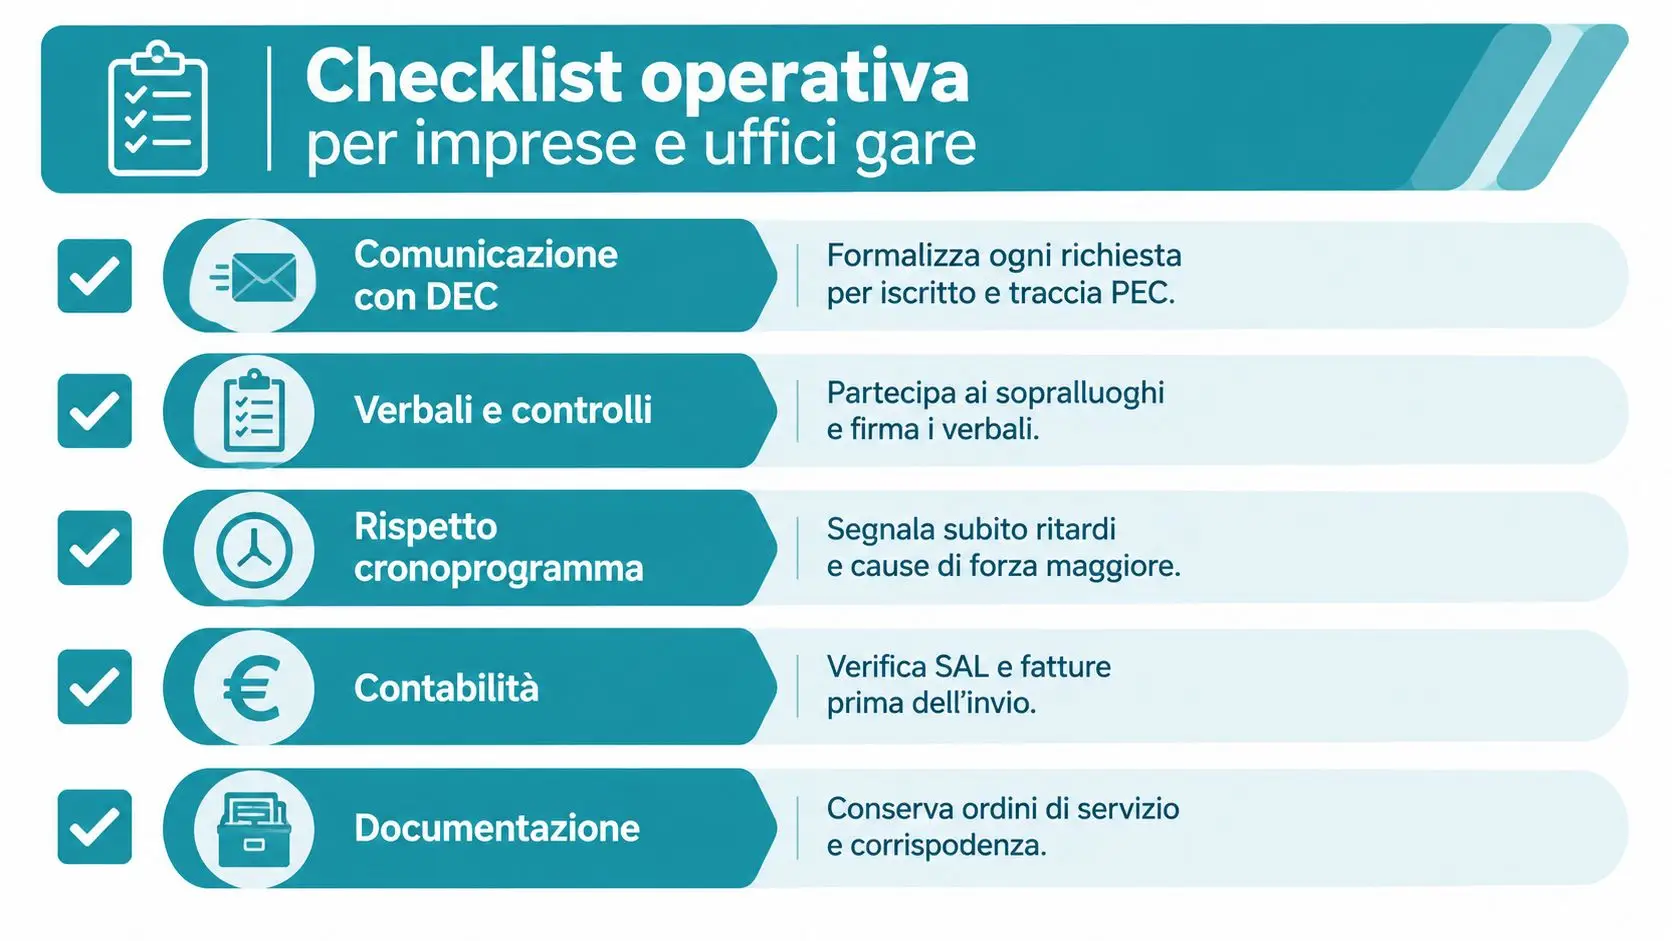
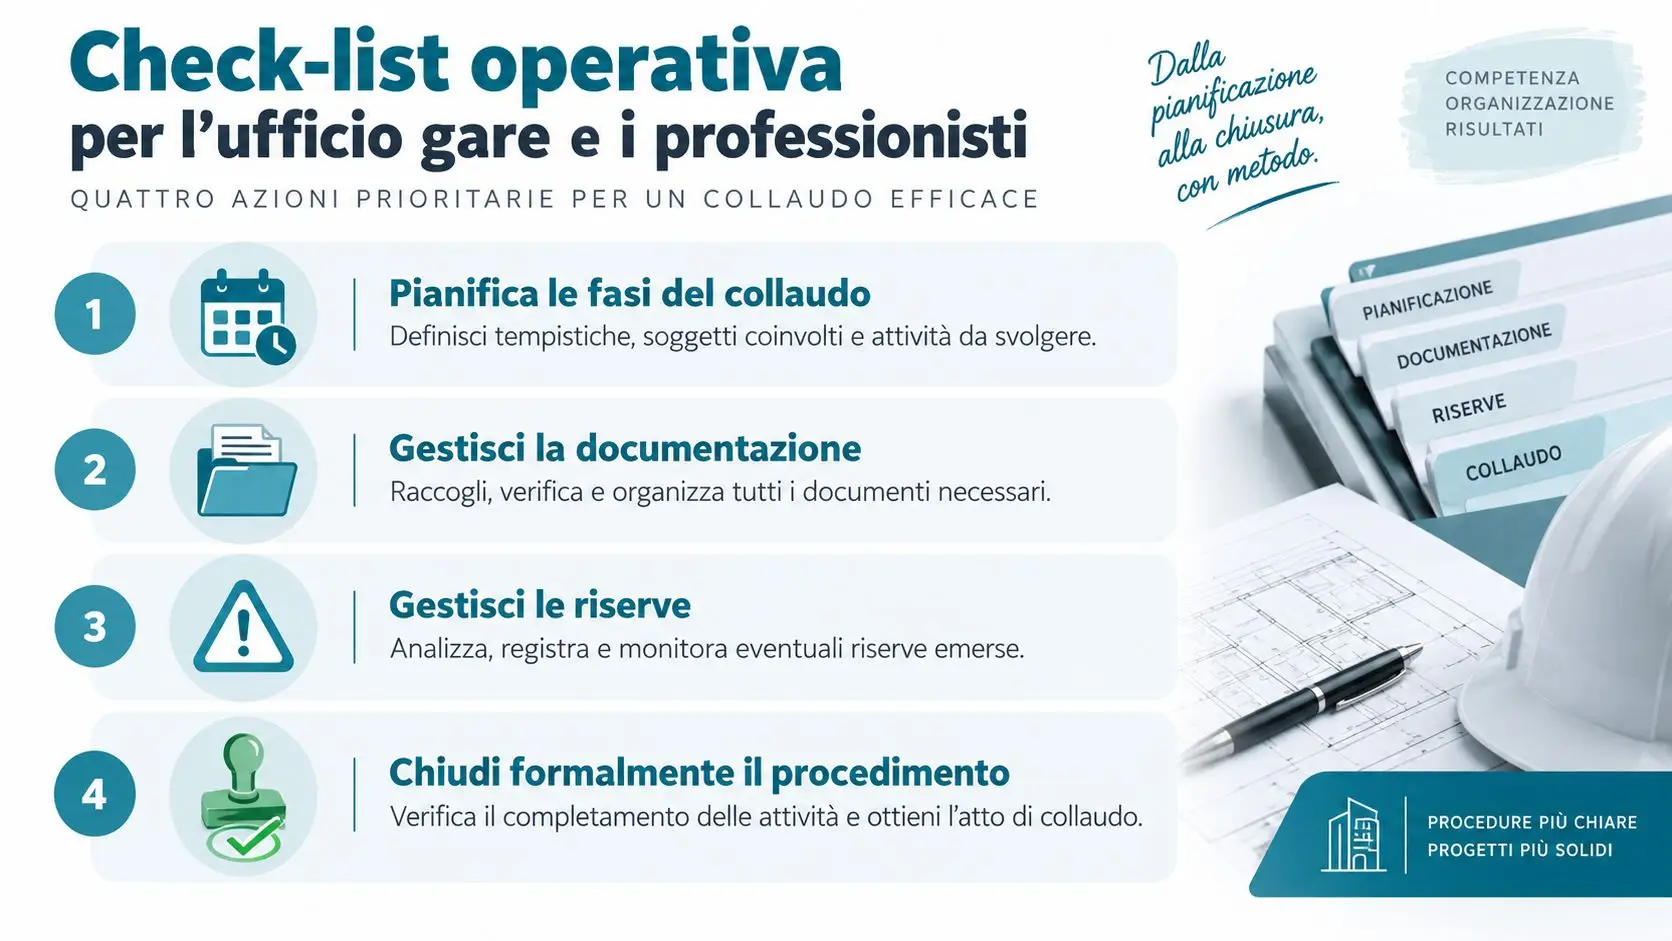
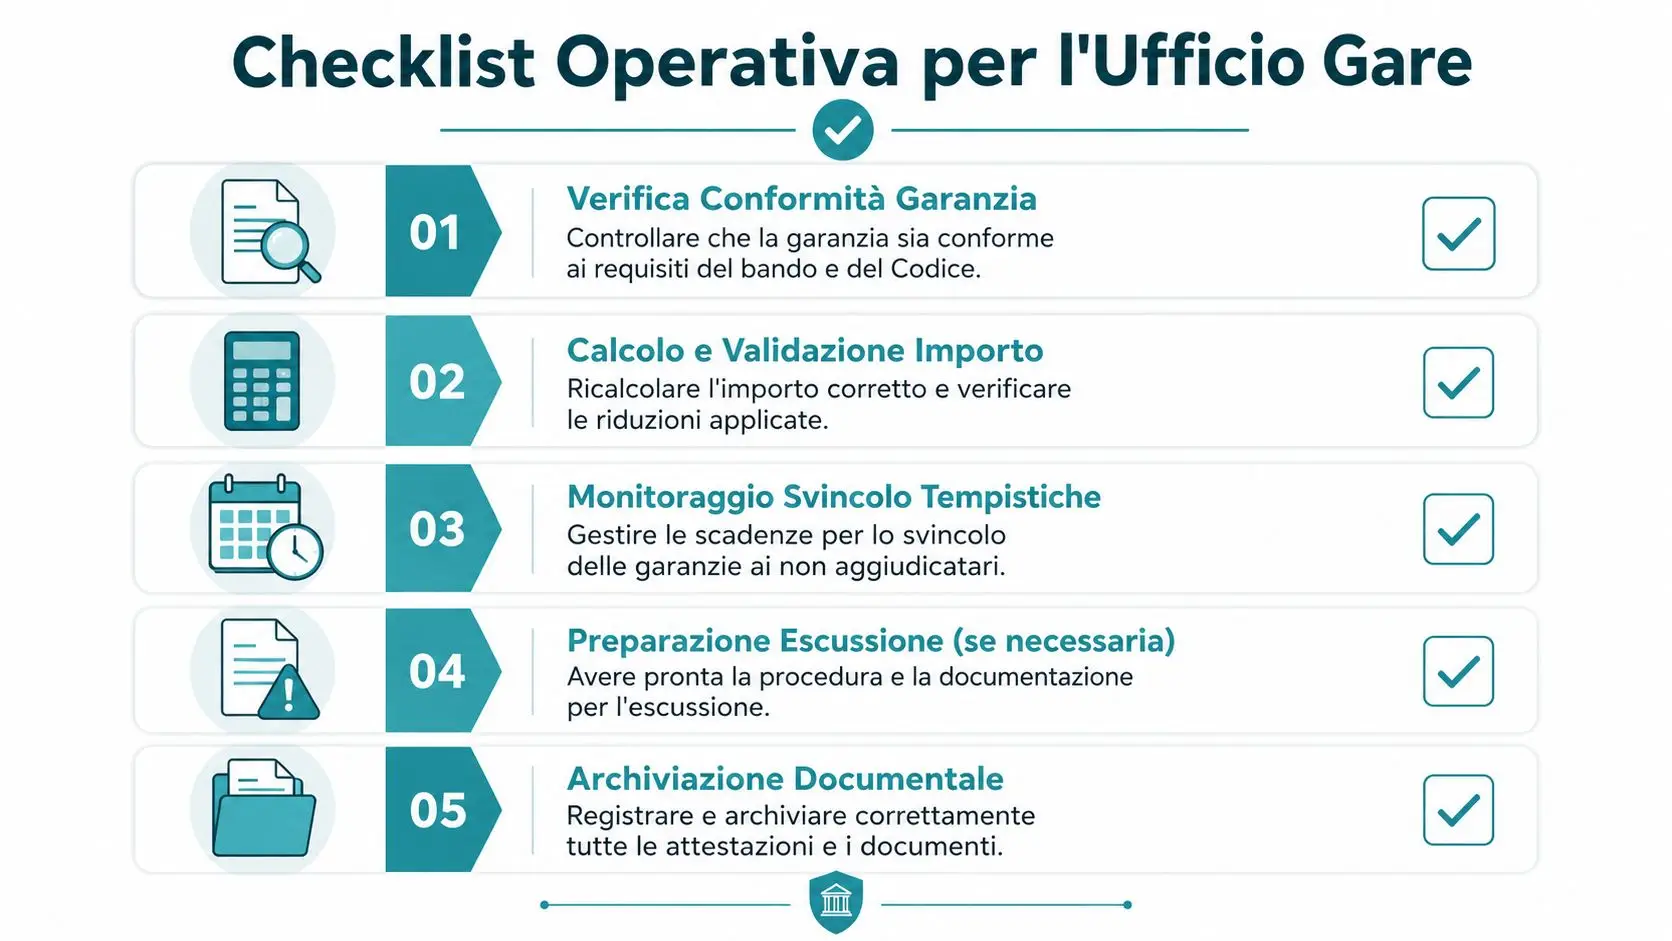
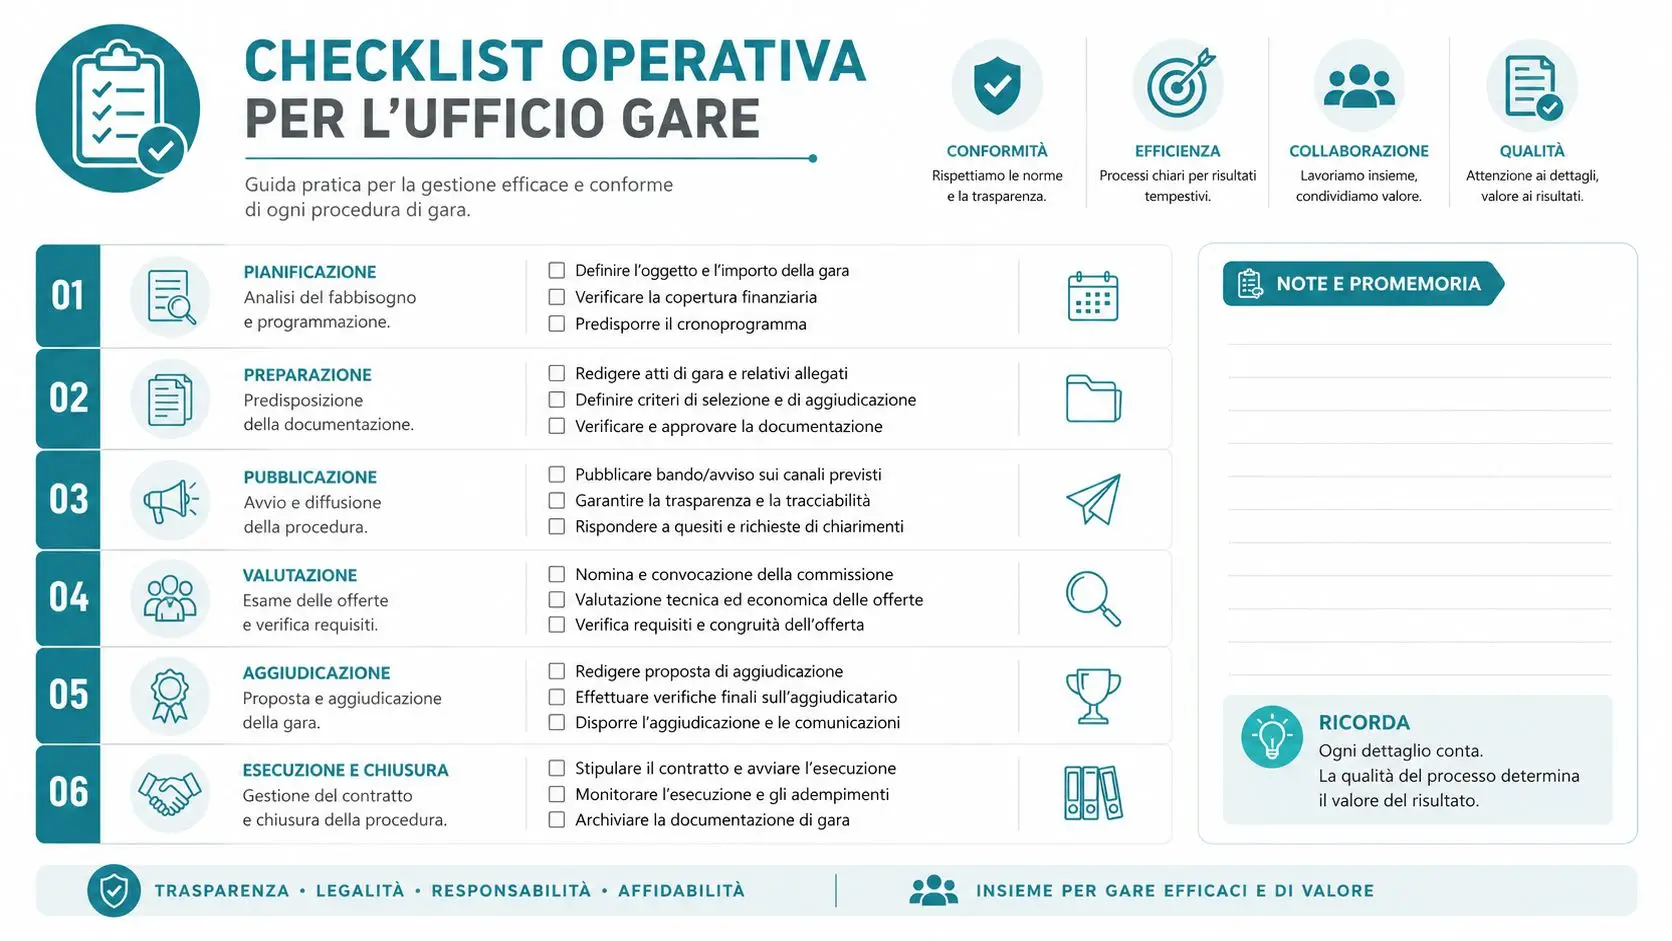
Checklist operativa e template per imprese e uffici gare
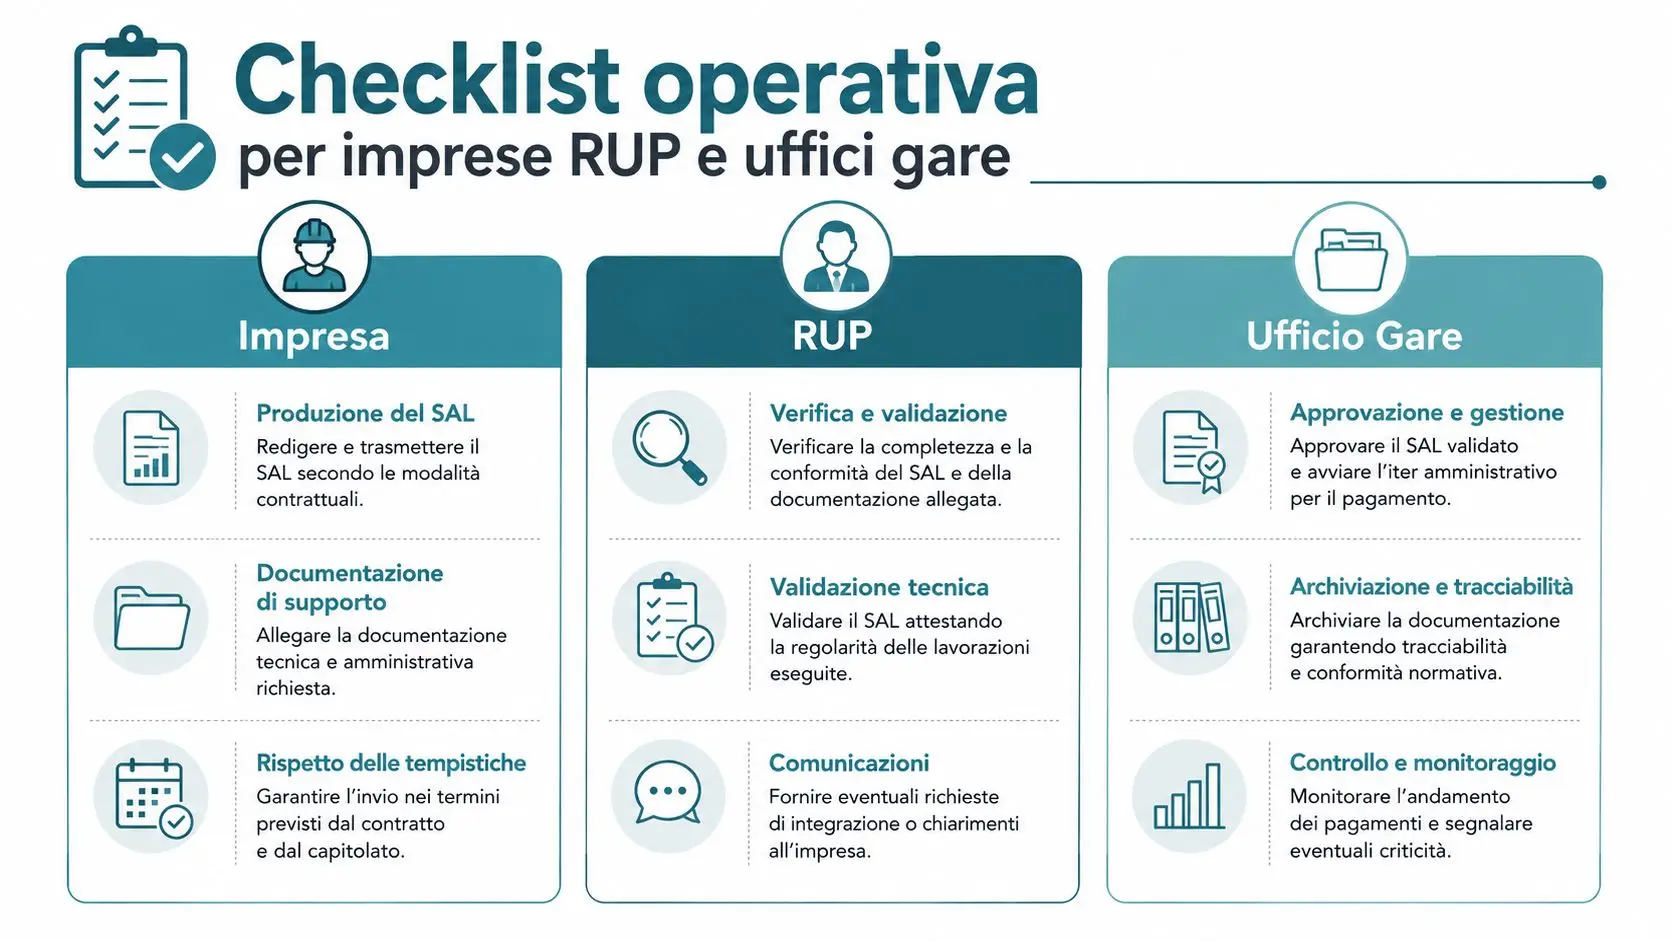
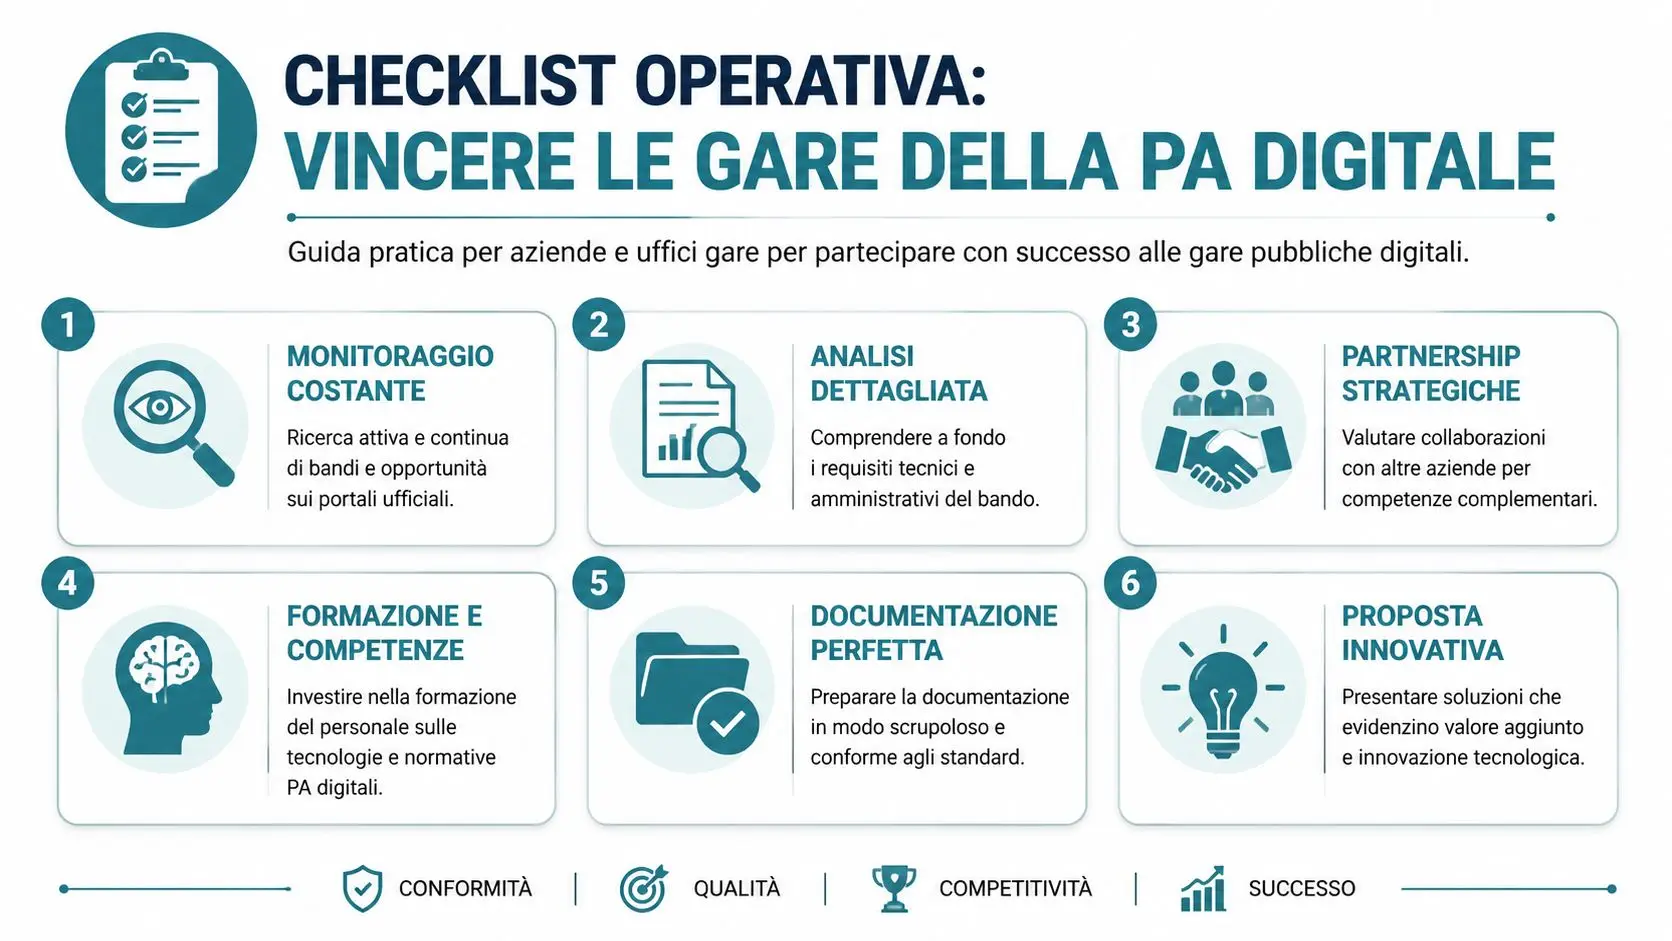
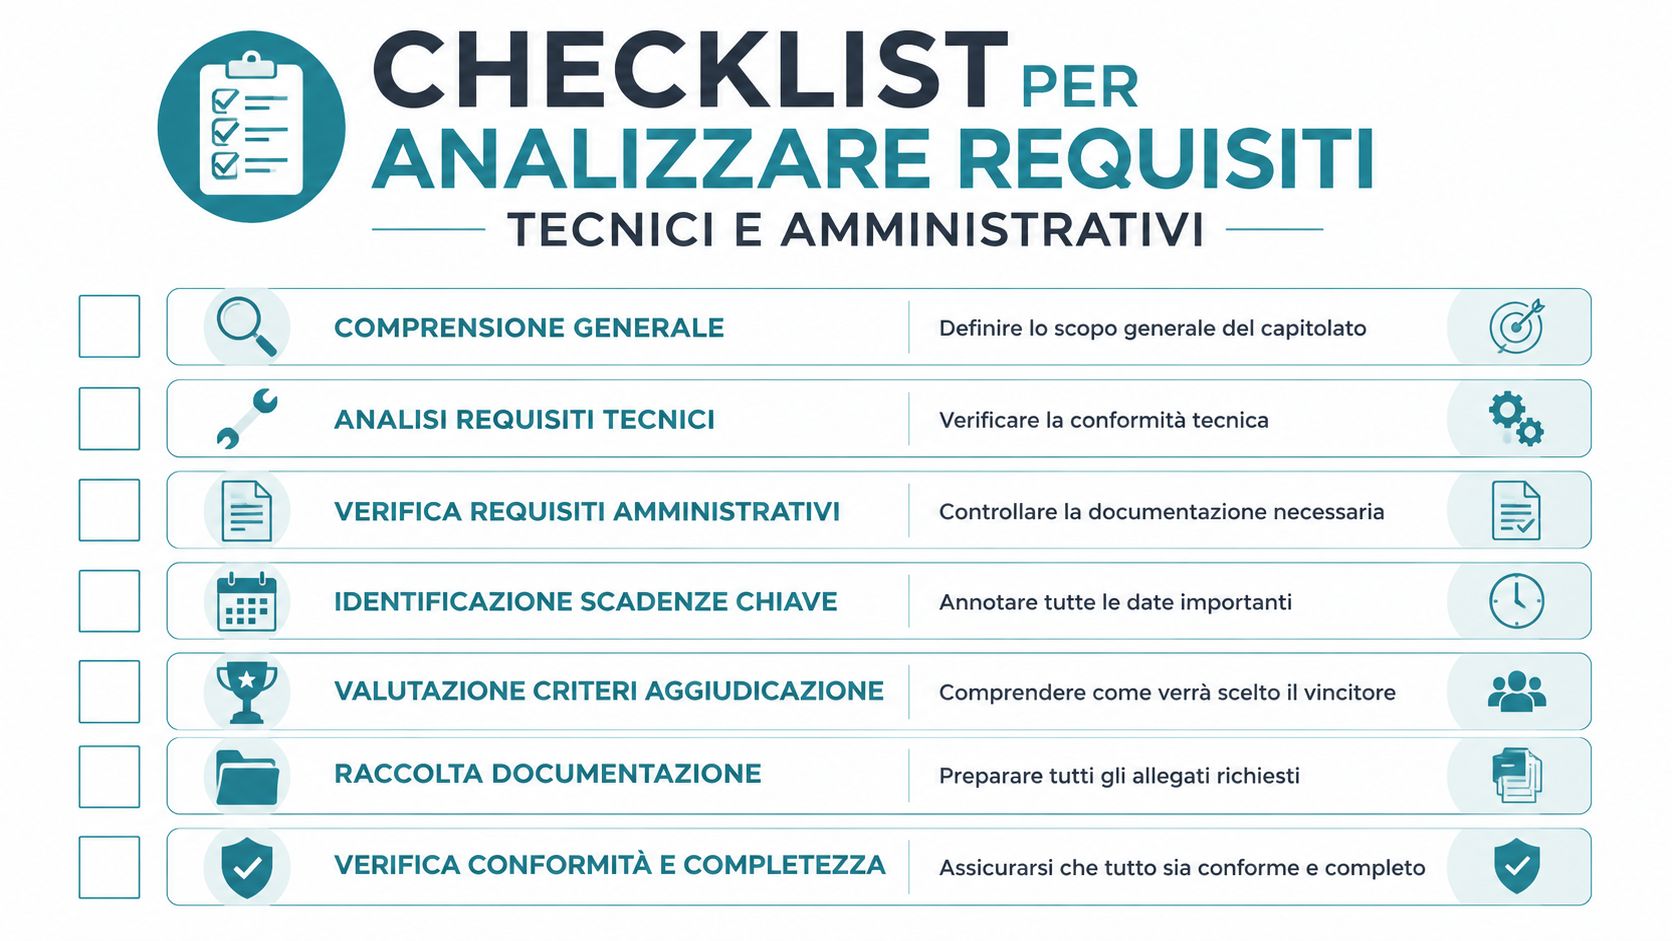
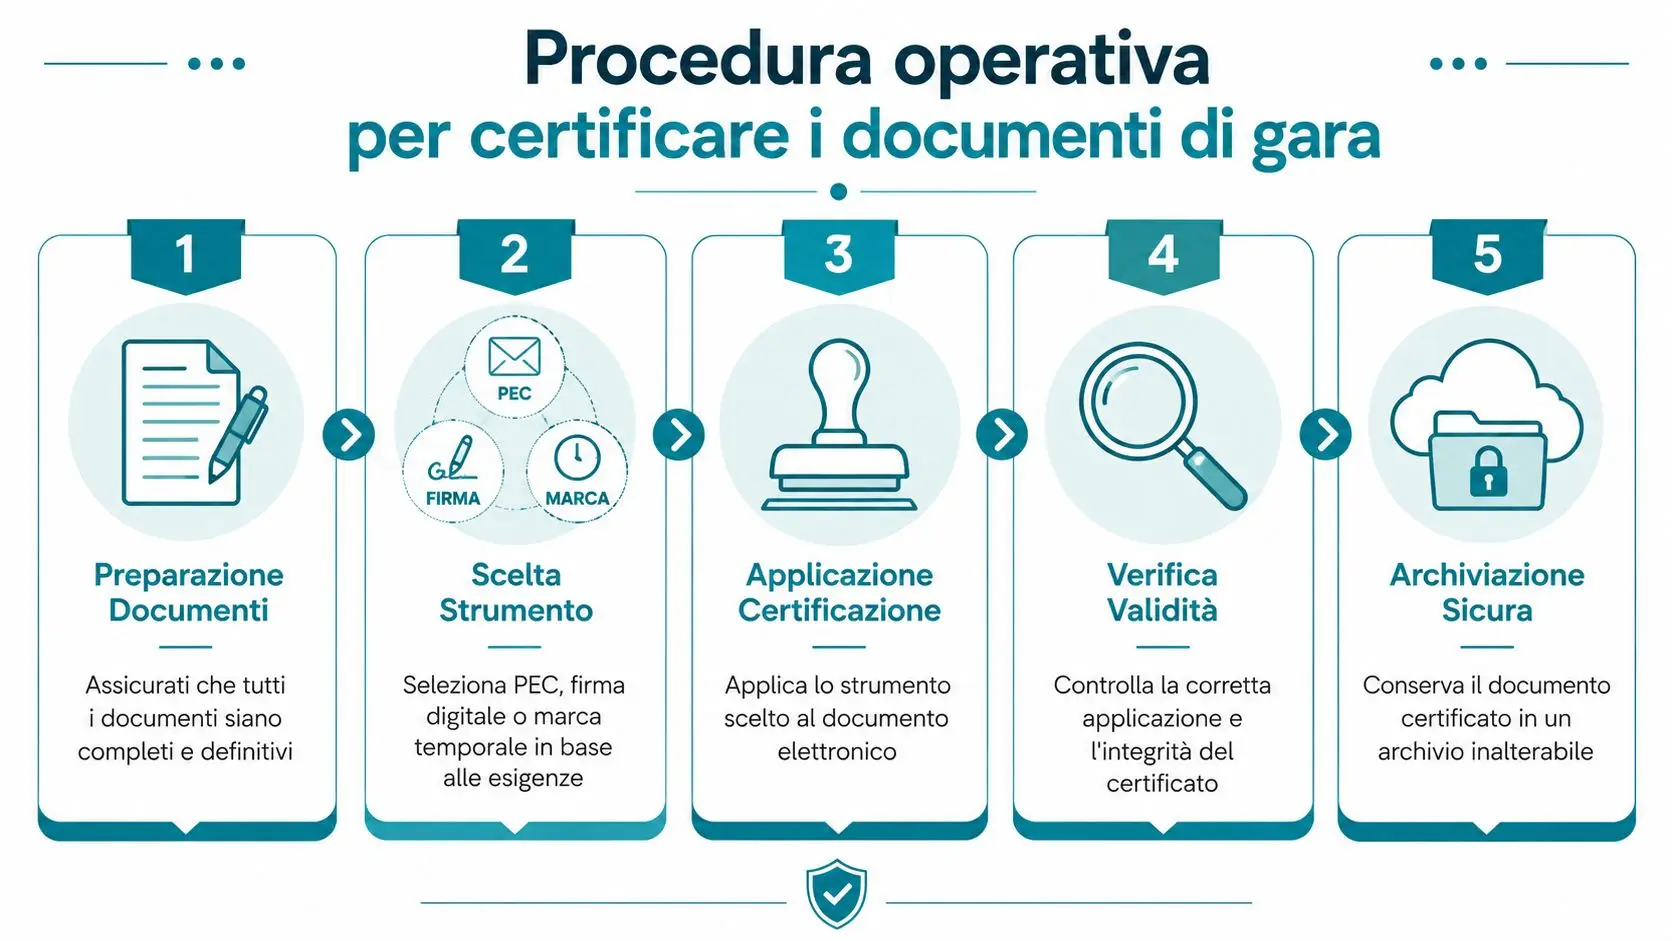
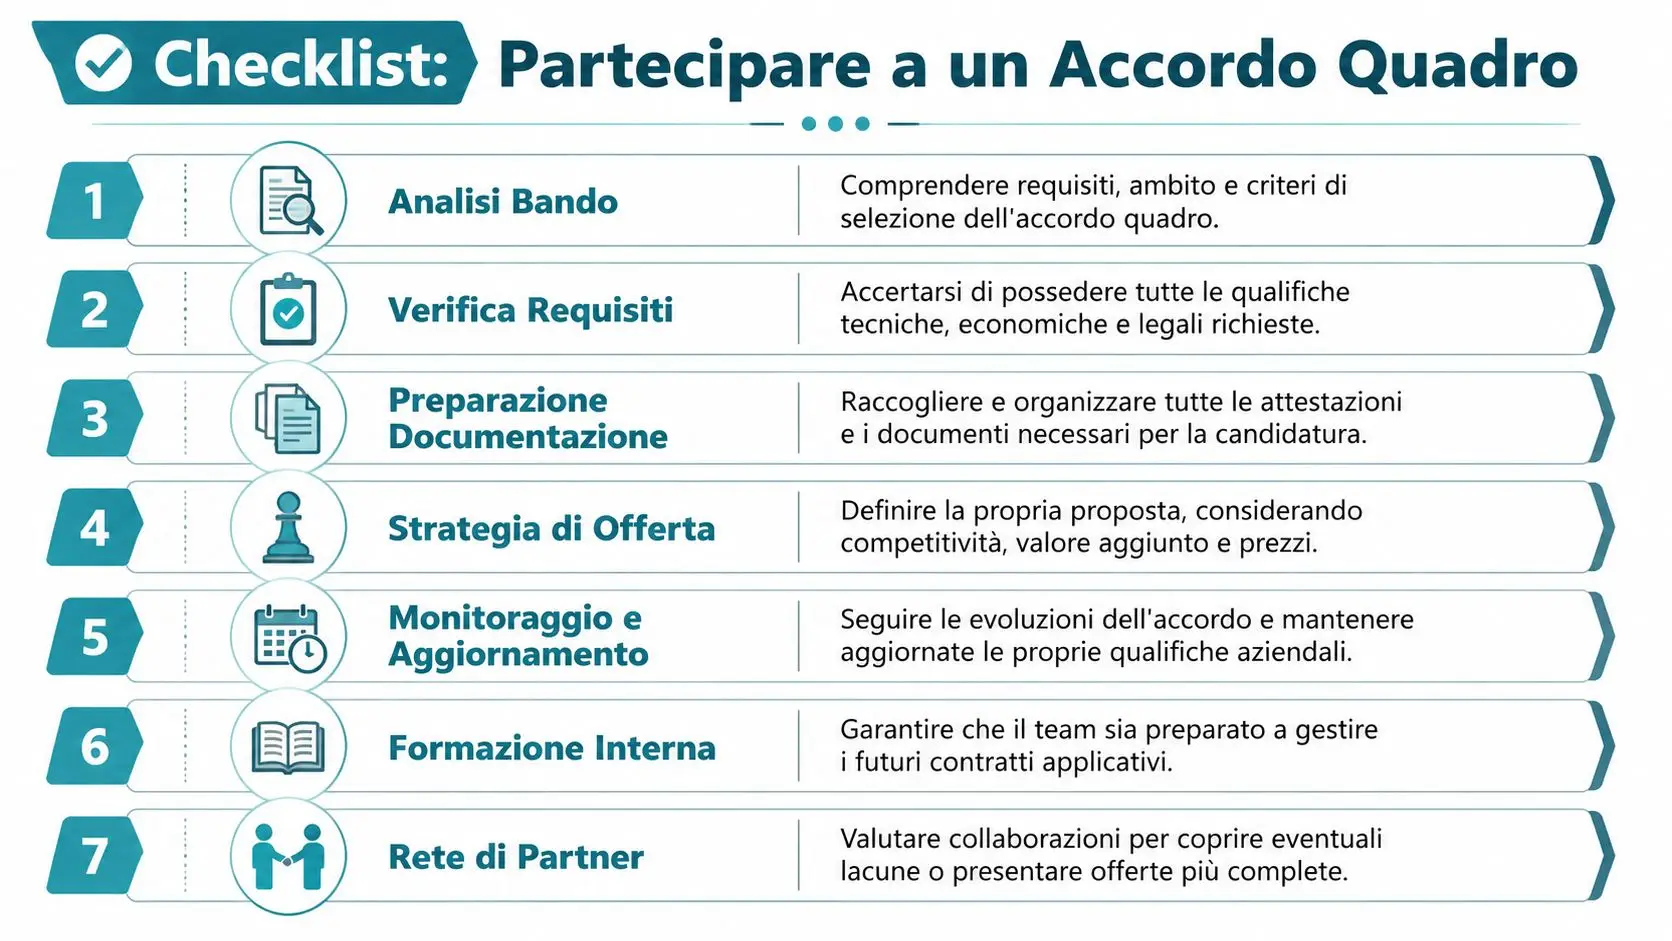
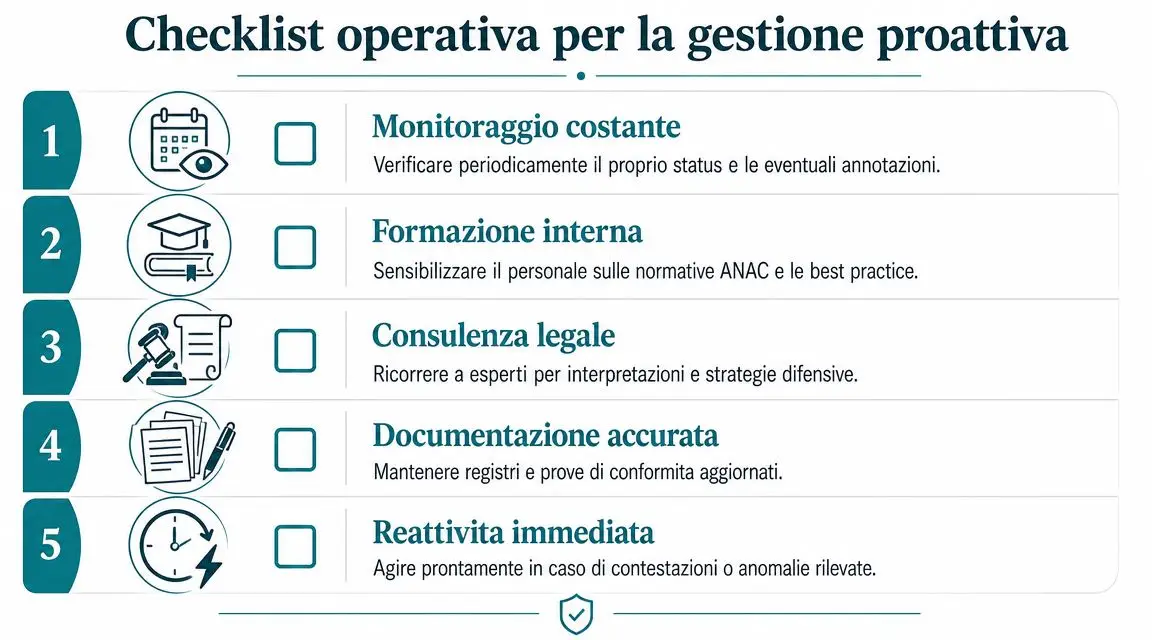
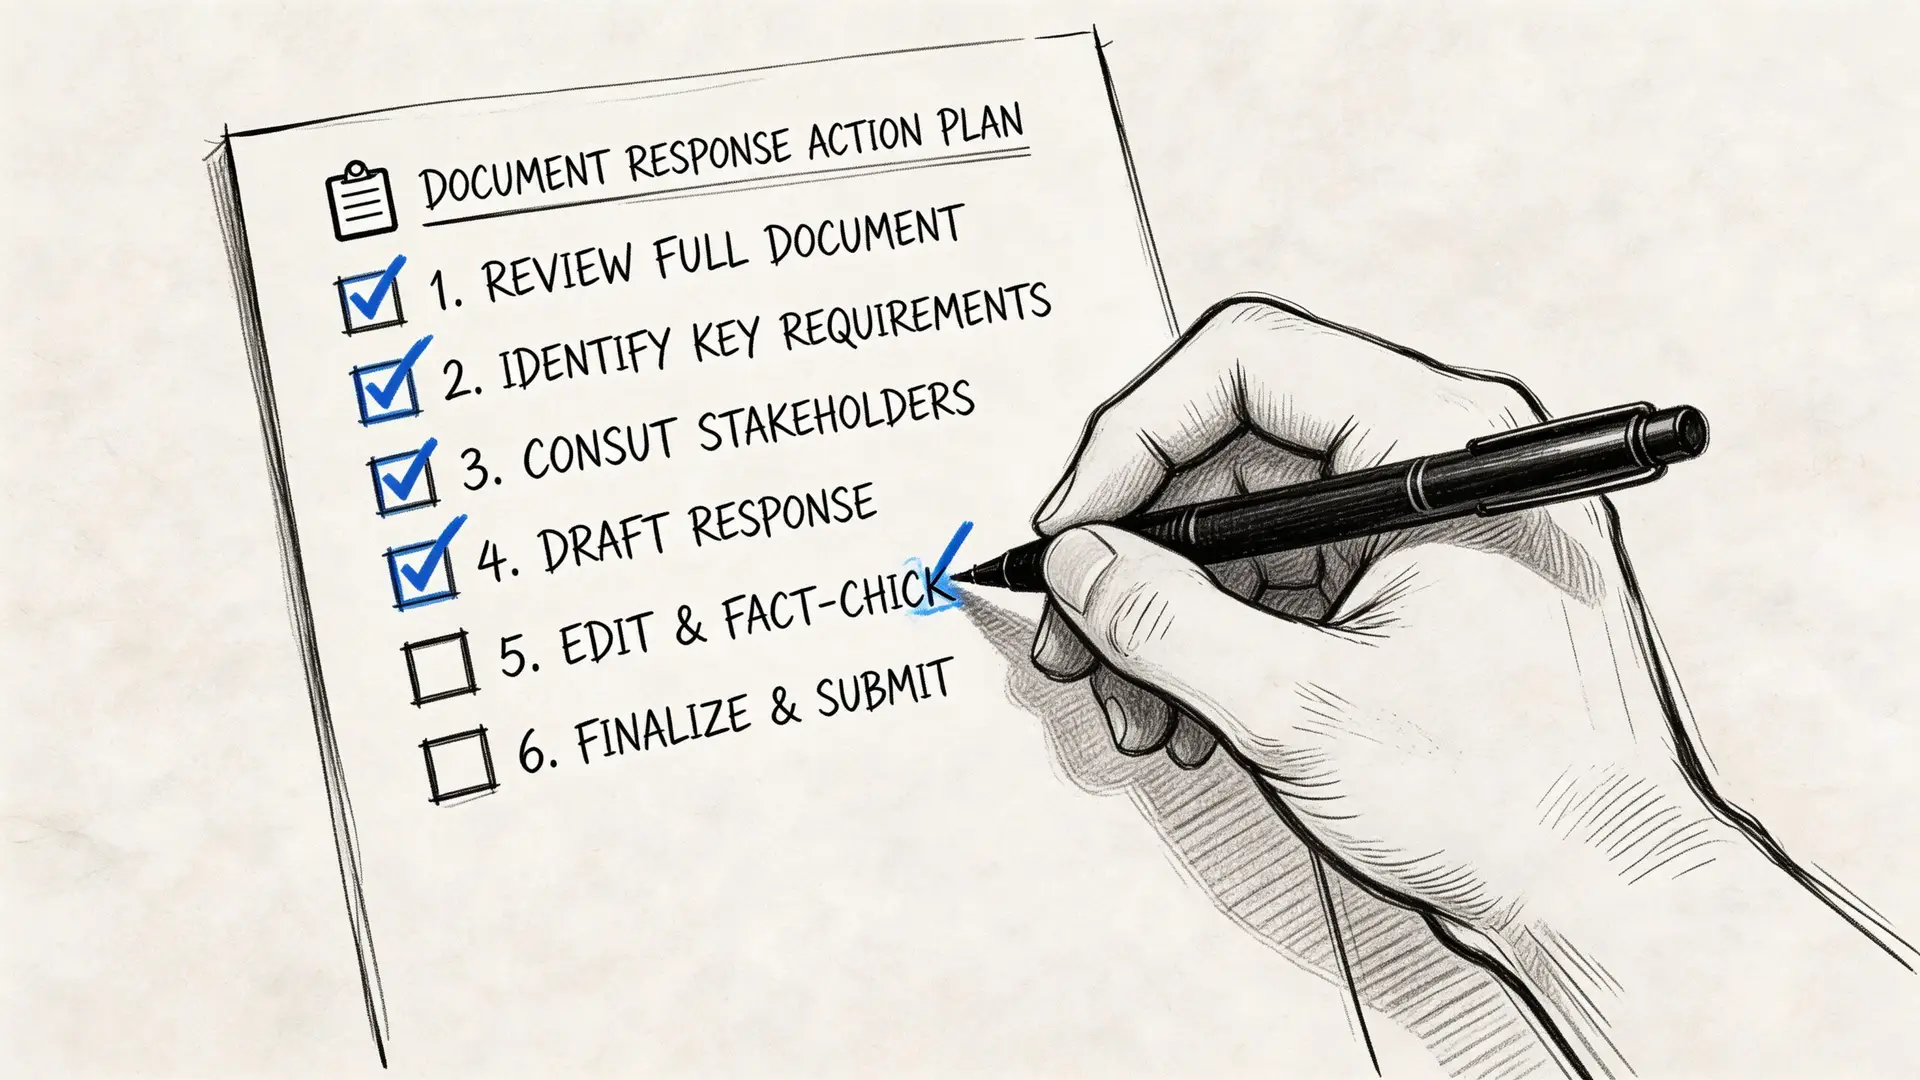
Una checklist utile deve seguire il ciclo dell'opera, non le cartelle del computer. Ogni passaggio deve generare un documento verificabile e una traccia leggibile da RUP, DL, impresa e ragioneria. Con il D.Lgs. 36/2023 e l'Allegato II.14, questa continuità serve anche ad allineare libretto, SAL, riserve e rendicontazione dell'ente, comprese le milestone BDAP e Accrual del 30 giugno 2026.
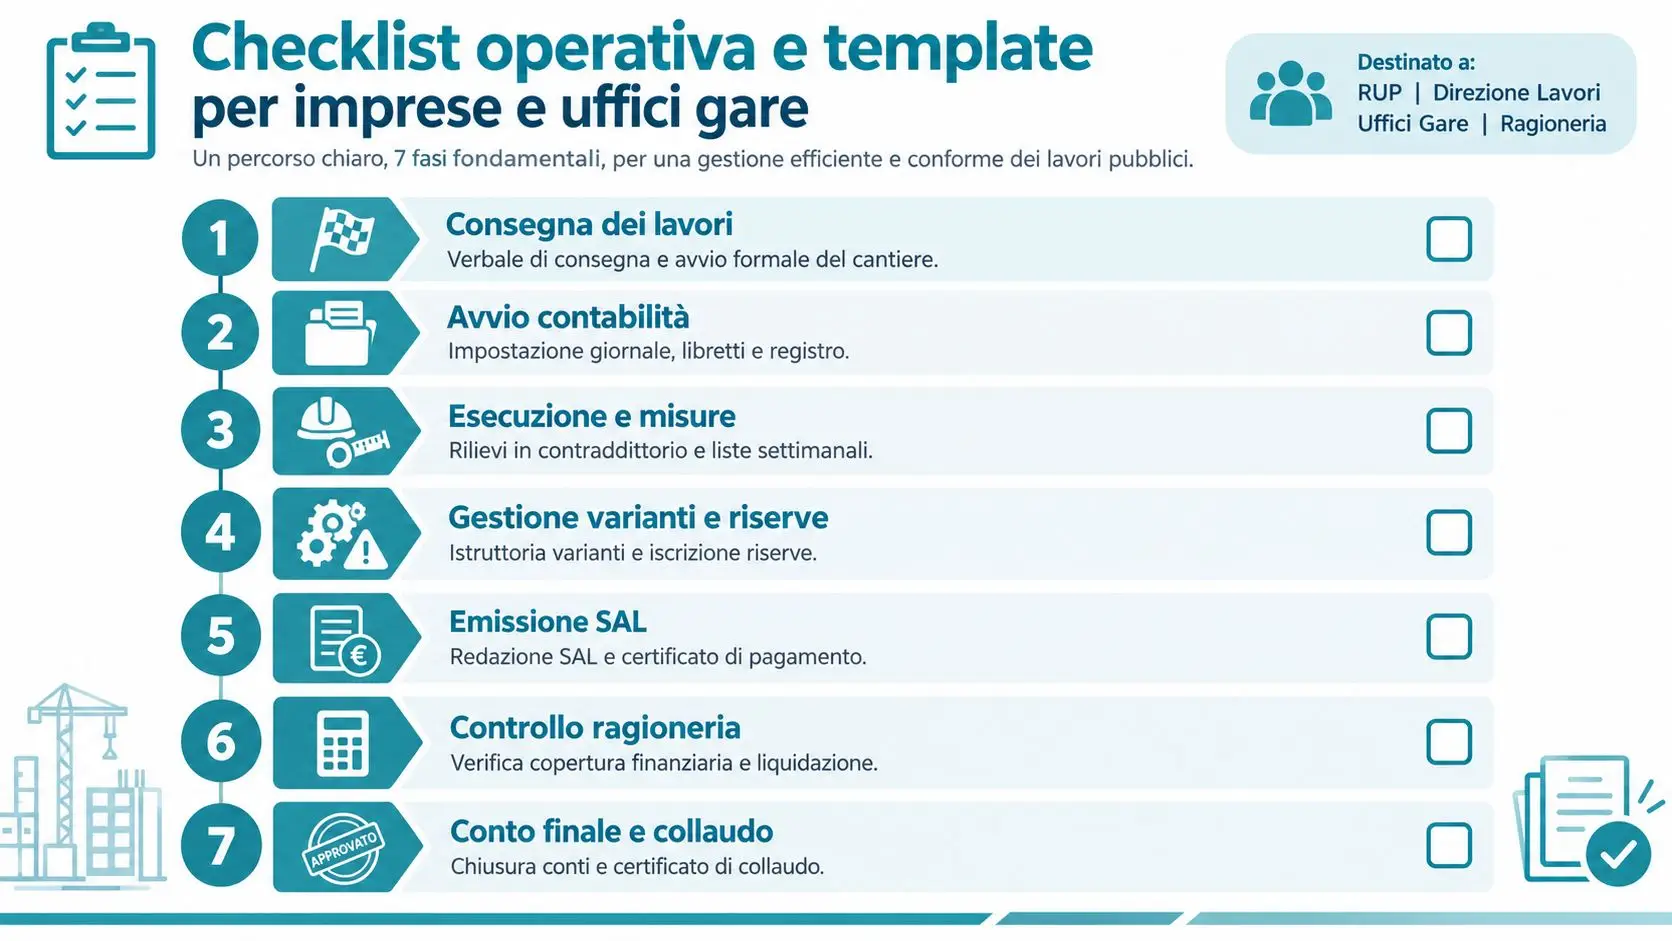
Le sette fasi da applicare
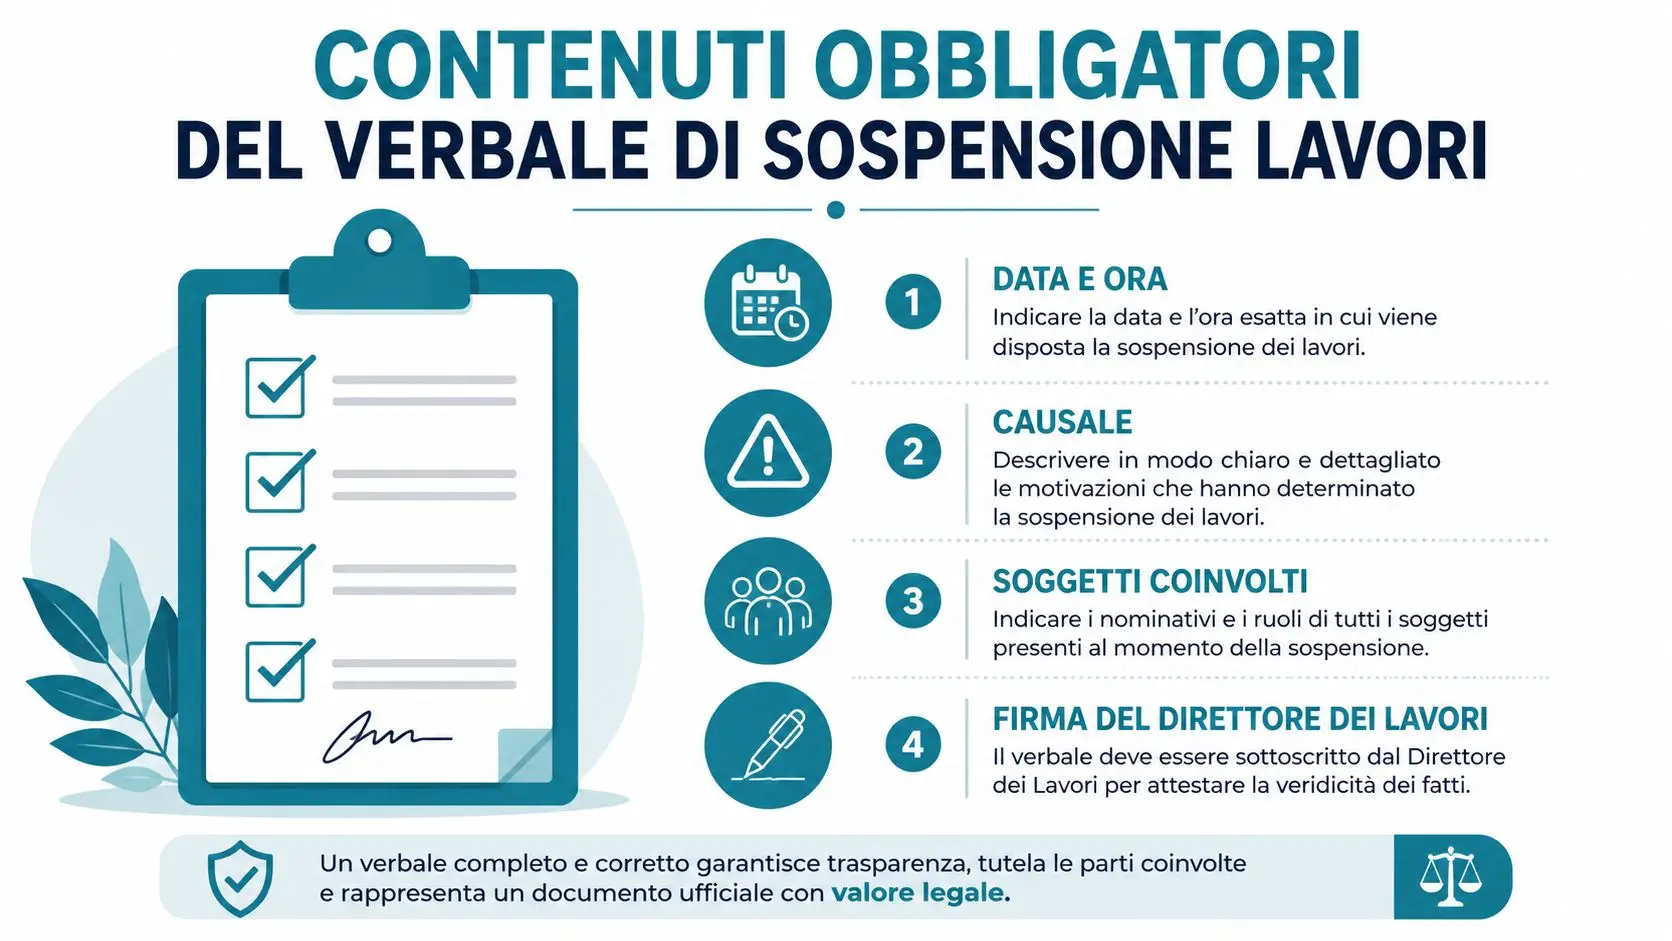
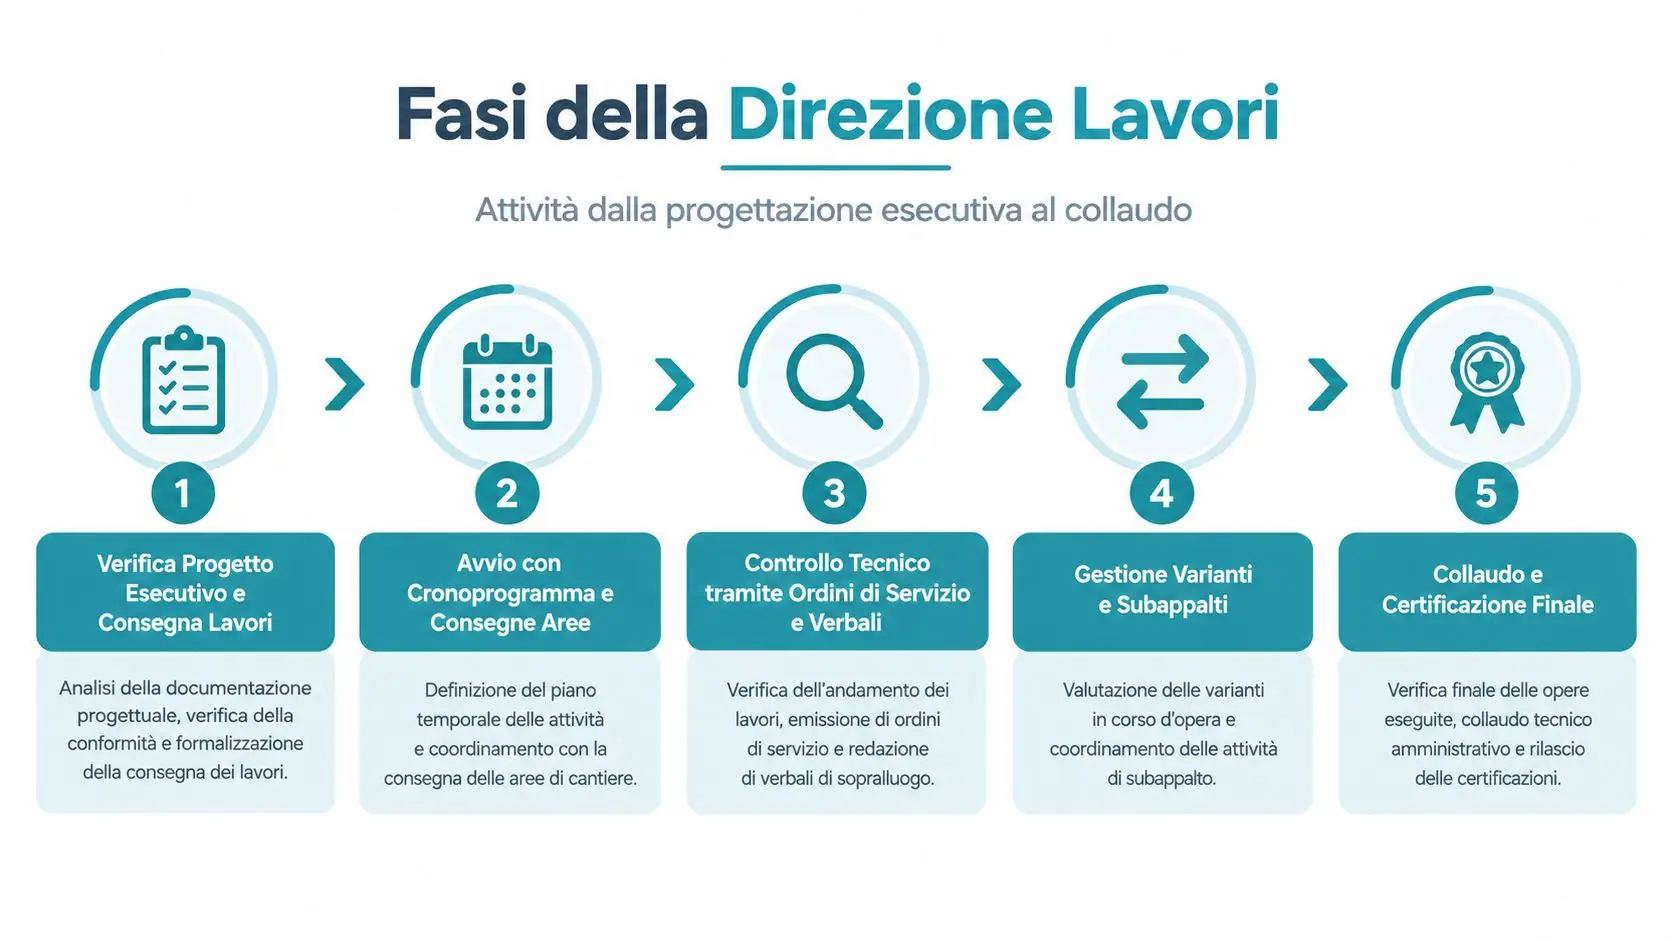
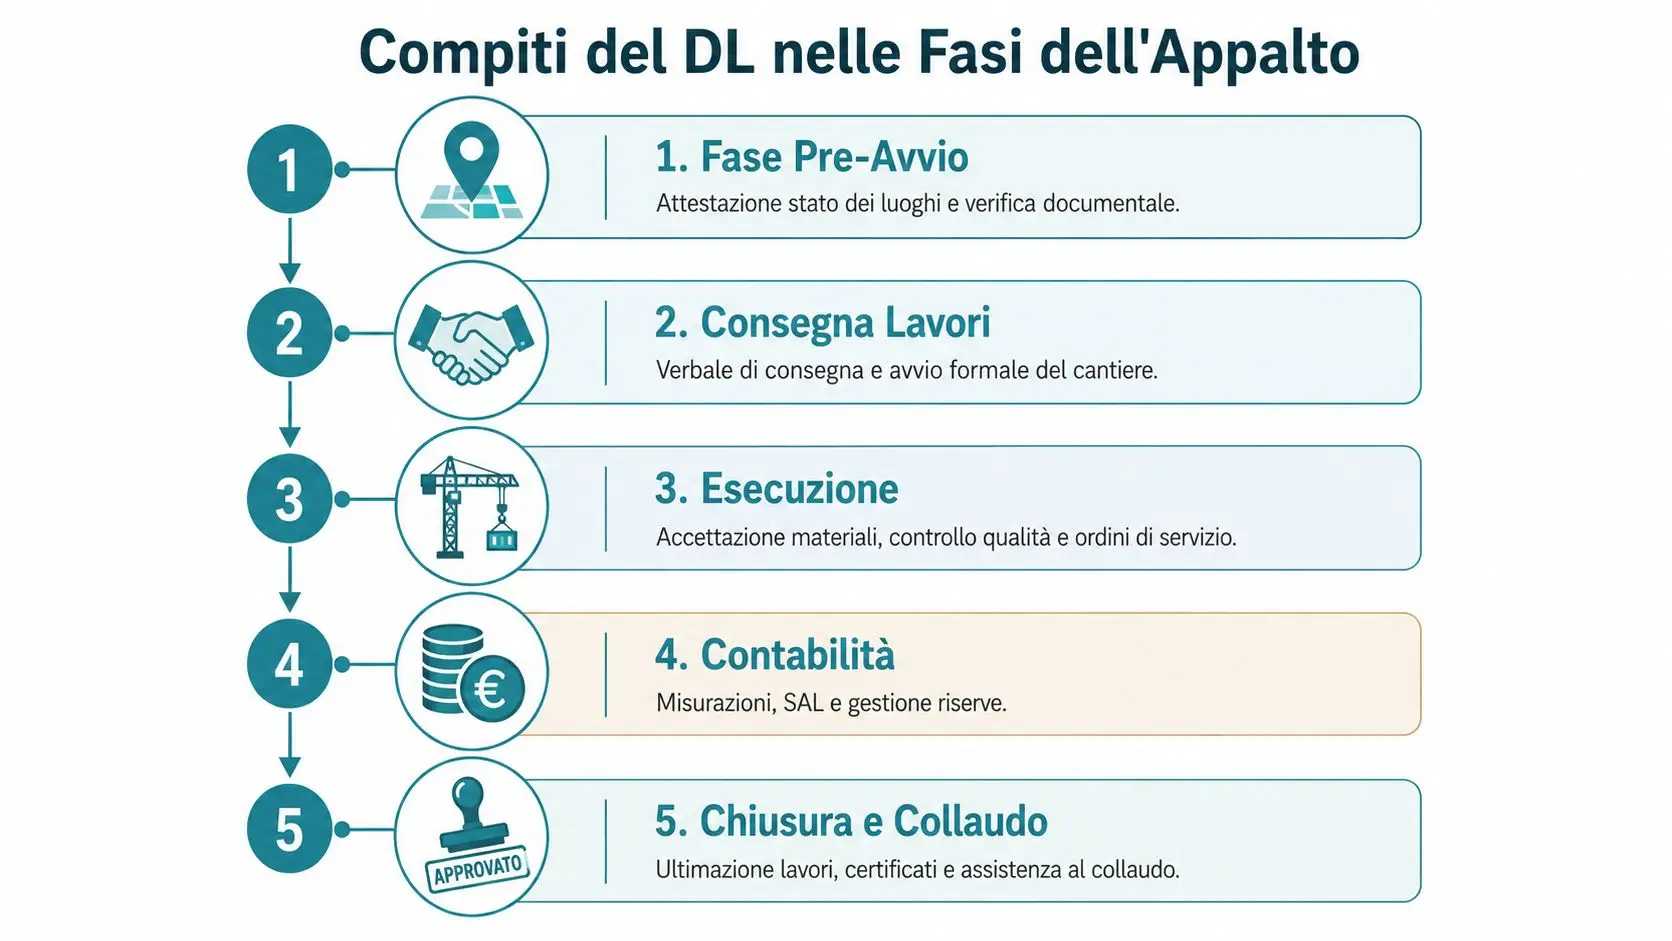
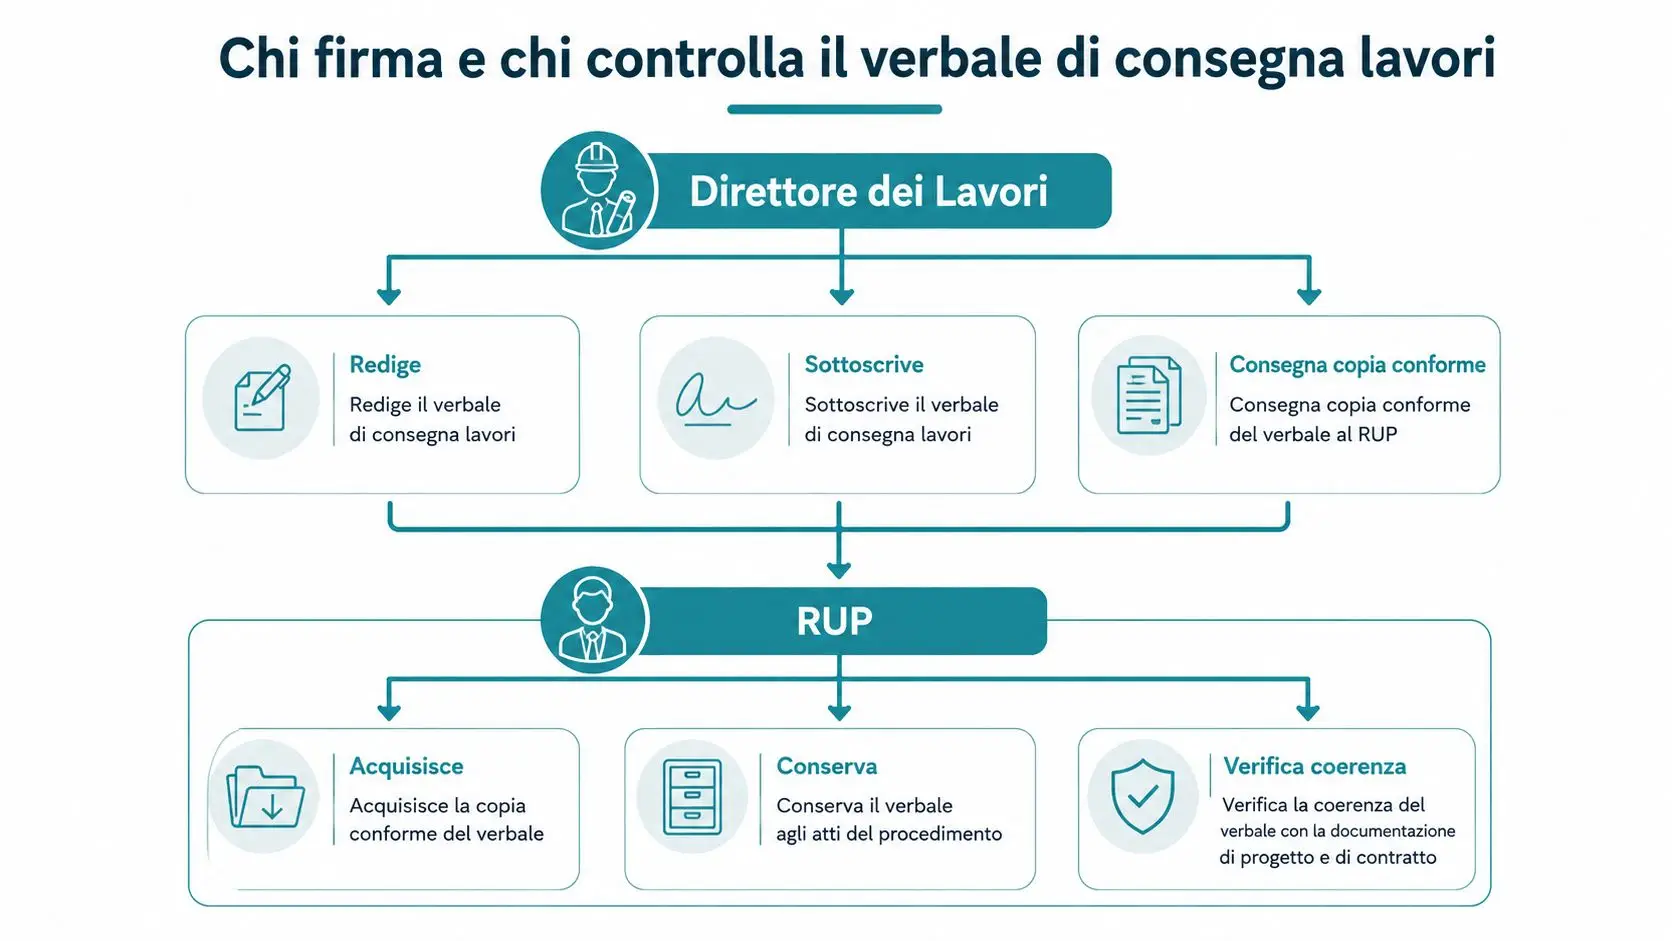
1. Consegna dei lavori. Archivia verbale di consegna, ordine di servizio, cartellonistica, POS e documenti di avvio. Il giornale dei lavori deve iniziare dalla stessa data e registrare condizioni, prescrizioni ed eventuali sospensioni.
2. Impostazione della contabilità. Predisponi giornale, libretti, registro, sommario e fascicolo digitale. Collega ogni voce al computo e al prezzo contrattuale, separando da subito lavorazioni a misura, a corpo, in economia e oneri della sicurezza.
3. Esecuzione e misure. Rileva le quantità in cantiere, preferibilmente in contraddittorio, e allega rilievi, fotografie, verbali e riferimenti grafici. Le liste settimanali devono riportare manodopera e noli se il contratto li contabilizza separatamente.
4. Varianti e riserve. Prima di inserire una modifica, controlla autorizzazione, motivazione, copertura, nuovi prezzi e cronoprogramma aggiornato. La riserva va registrata nell'atto corretto. La sua iscrizione non equivale all'accettazione economica.
5. Emissione del SAL. Confronta libretto, registro e sommario prima di redigere il certificato di pagamento. Inserisci deduzioni, ritenute, anticipazioni, penali e adeguamenti applicabili. Allega DURC e documenti richiesti dal contratto.
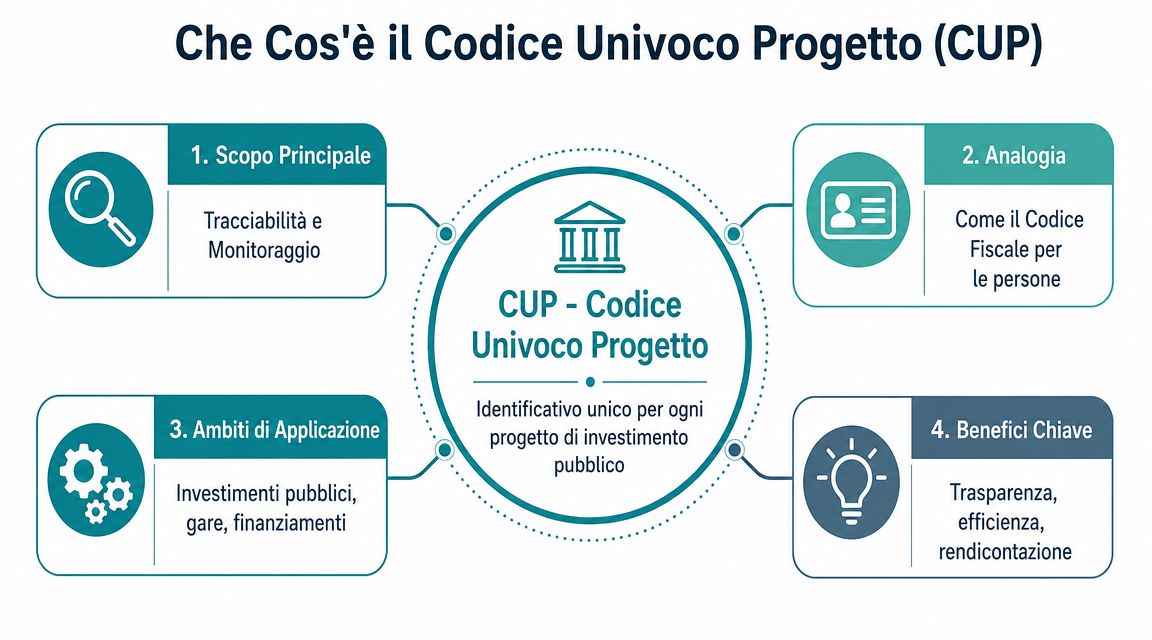
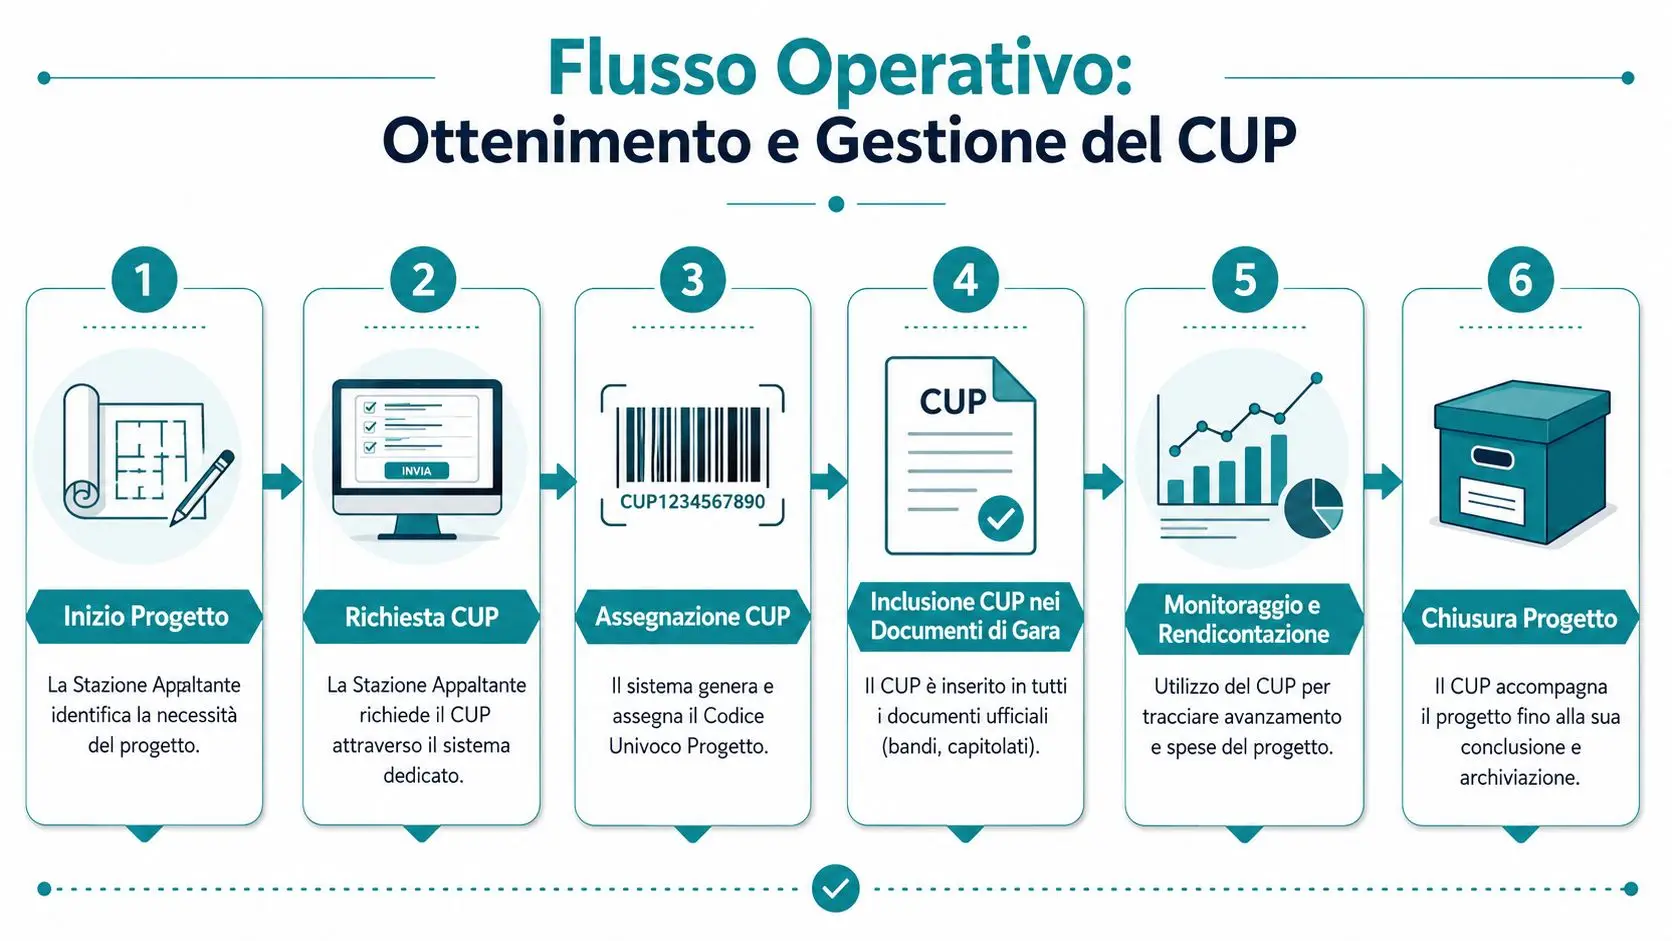
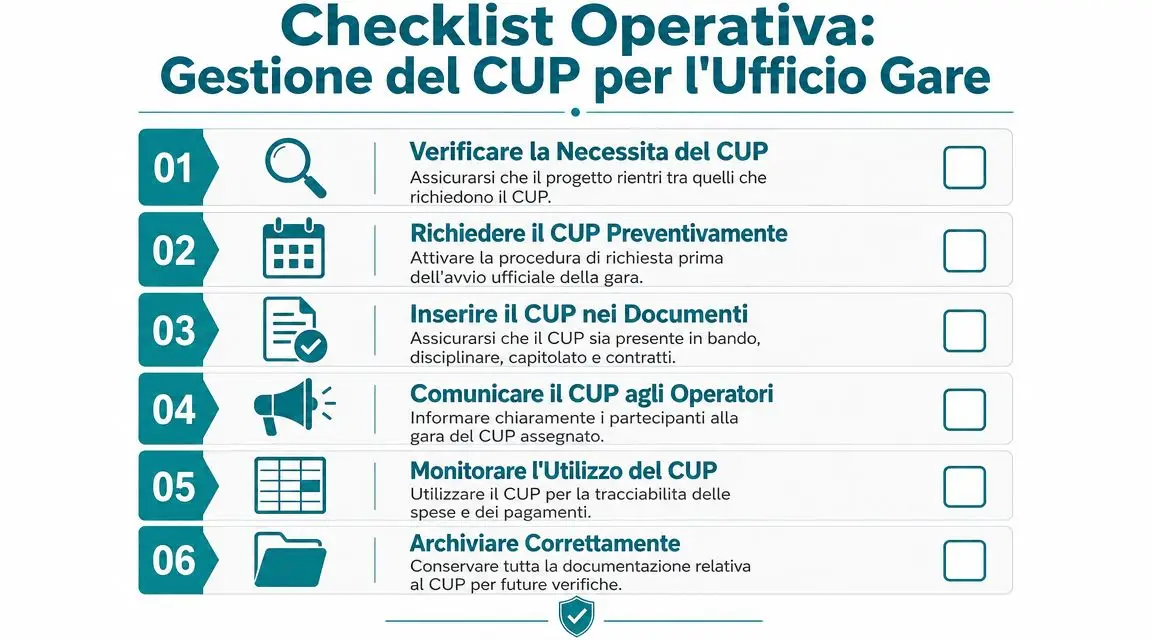
6. Controllo della ragioneria. Verifica CUP, CIG, impegno, disponibilità, esigibilità, liquidazione e collegamento con il quadro economico. Il percorso deve spiegare perché l'importo certificato coincide con quello liquidato e come sarà rendicontato.
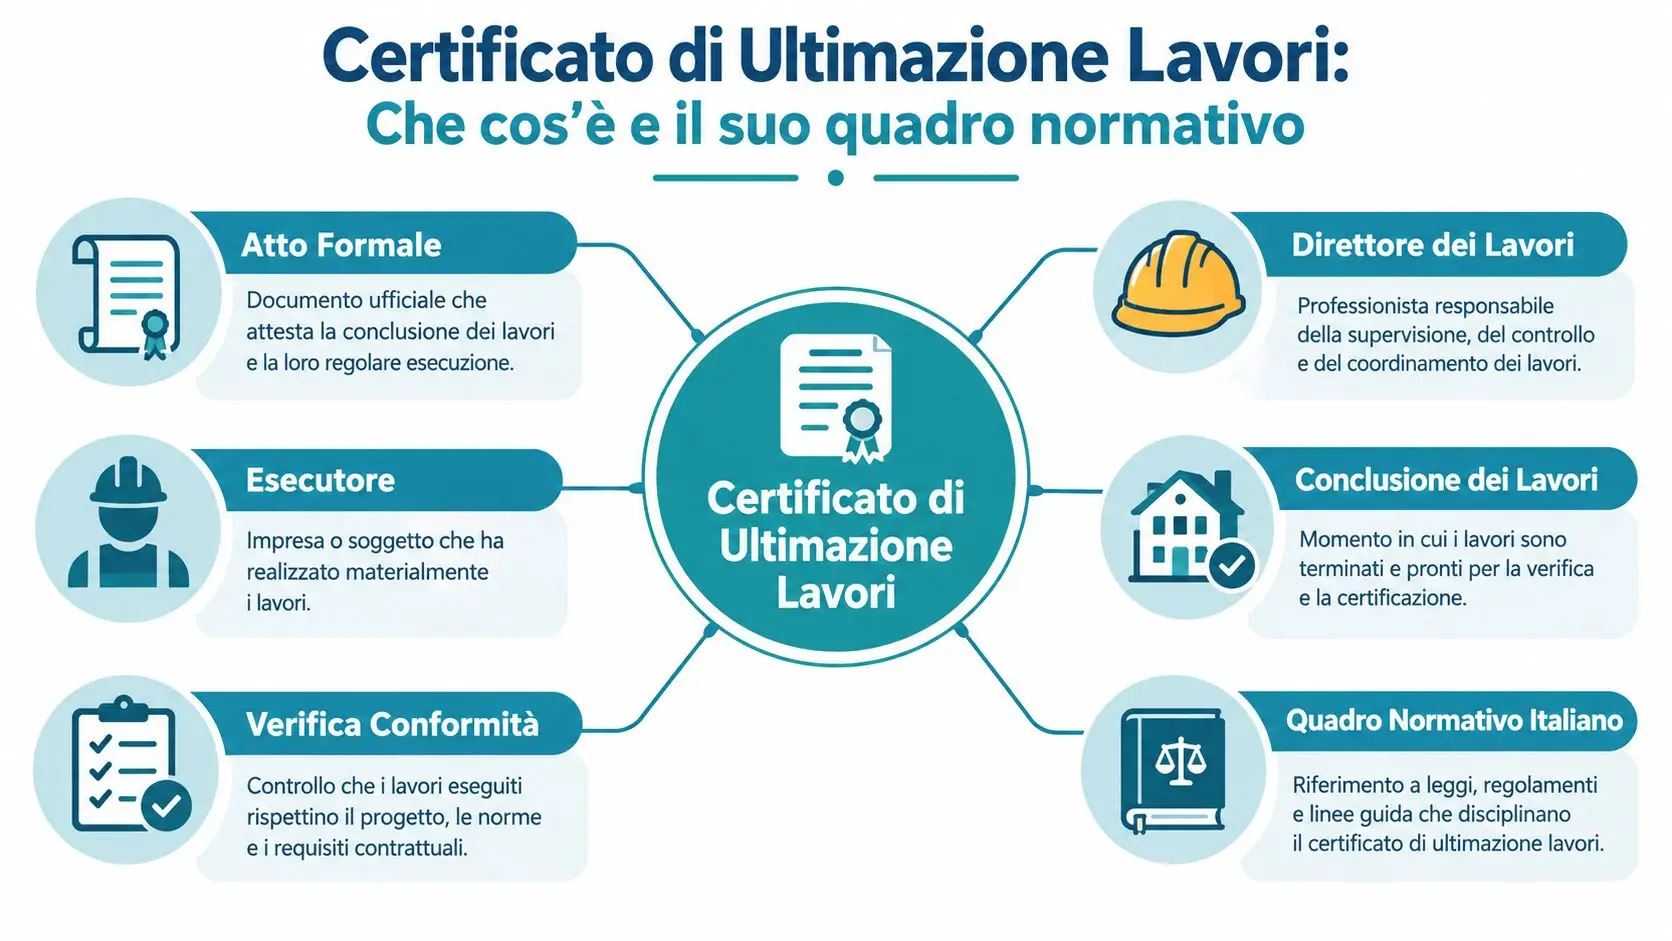
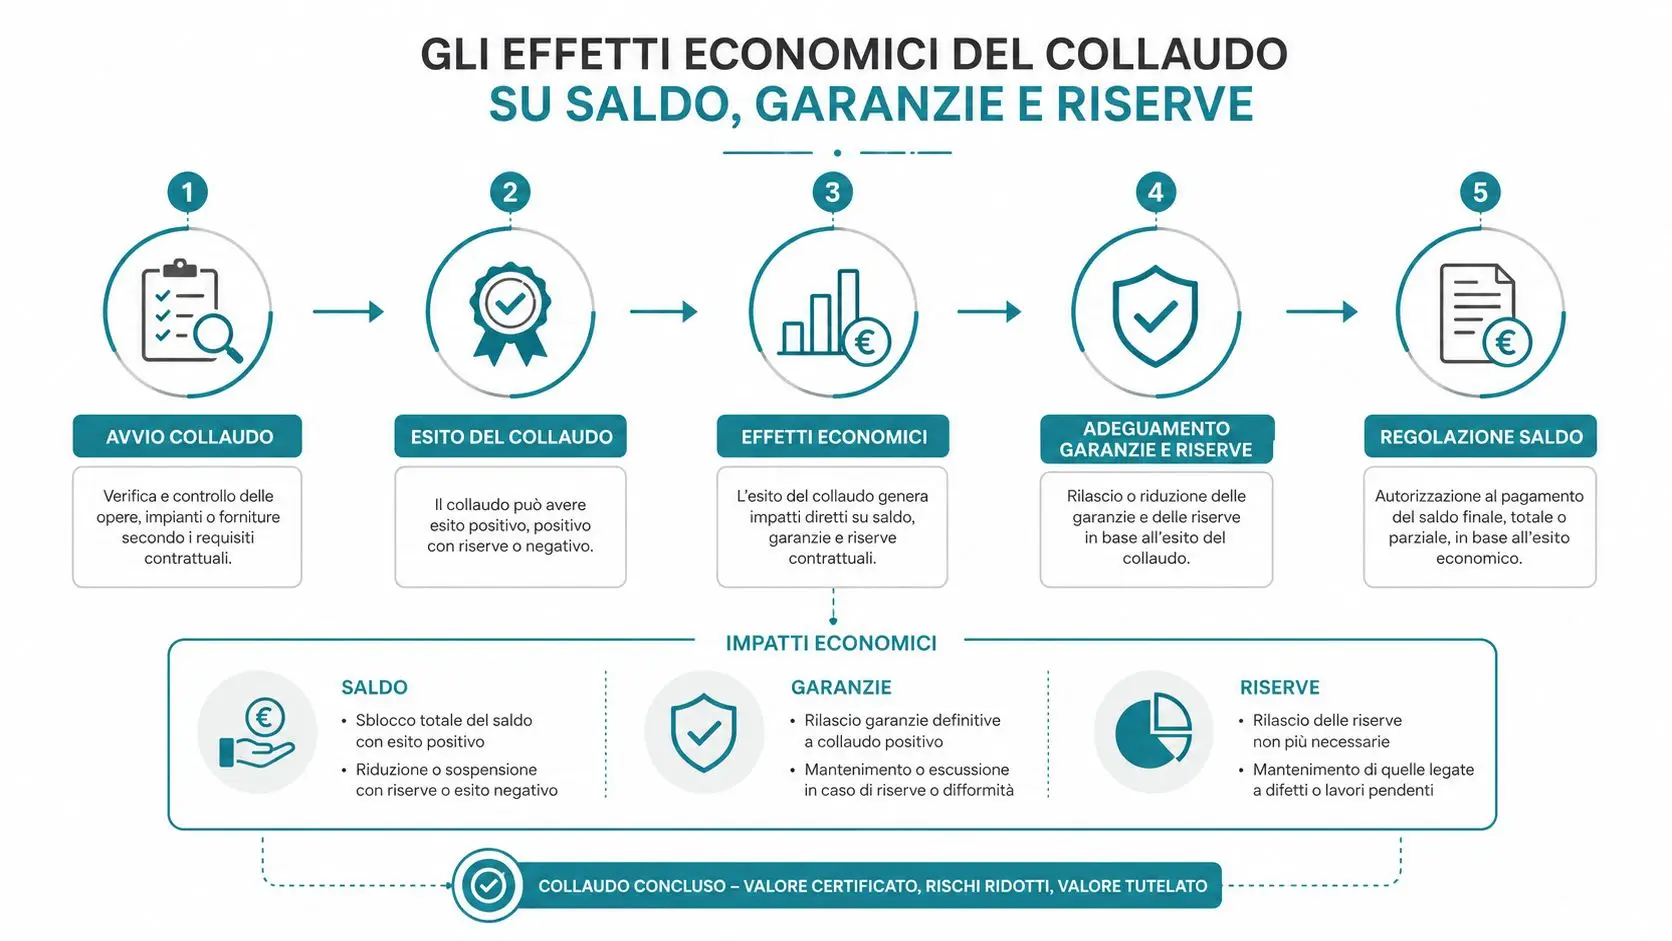
7. Conto finale e collaudo. Chiudi le quantità, definisci le partite contestate, completa la relazione di accompagnamento e collega il conto finale al collaudo o al certificato di regolare esecuzione.
Template e fascicolo digitale
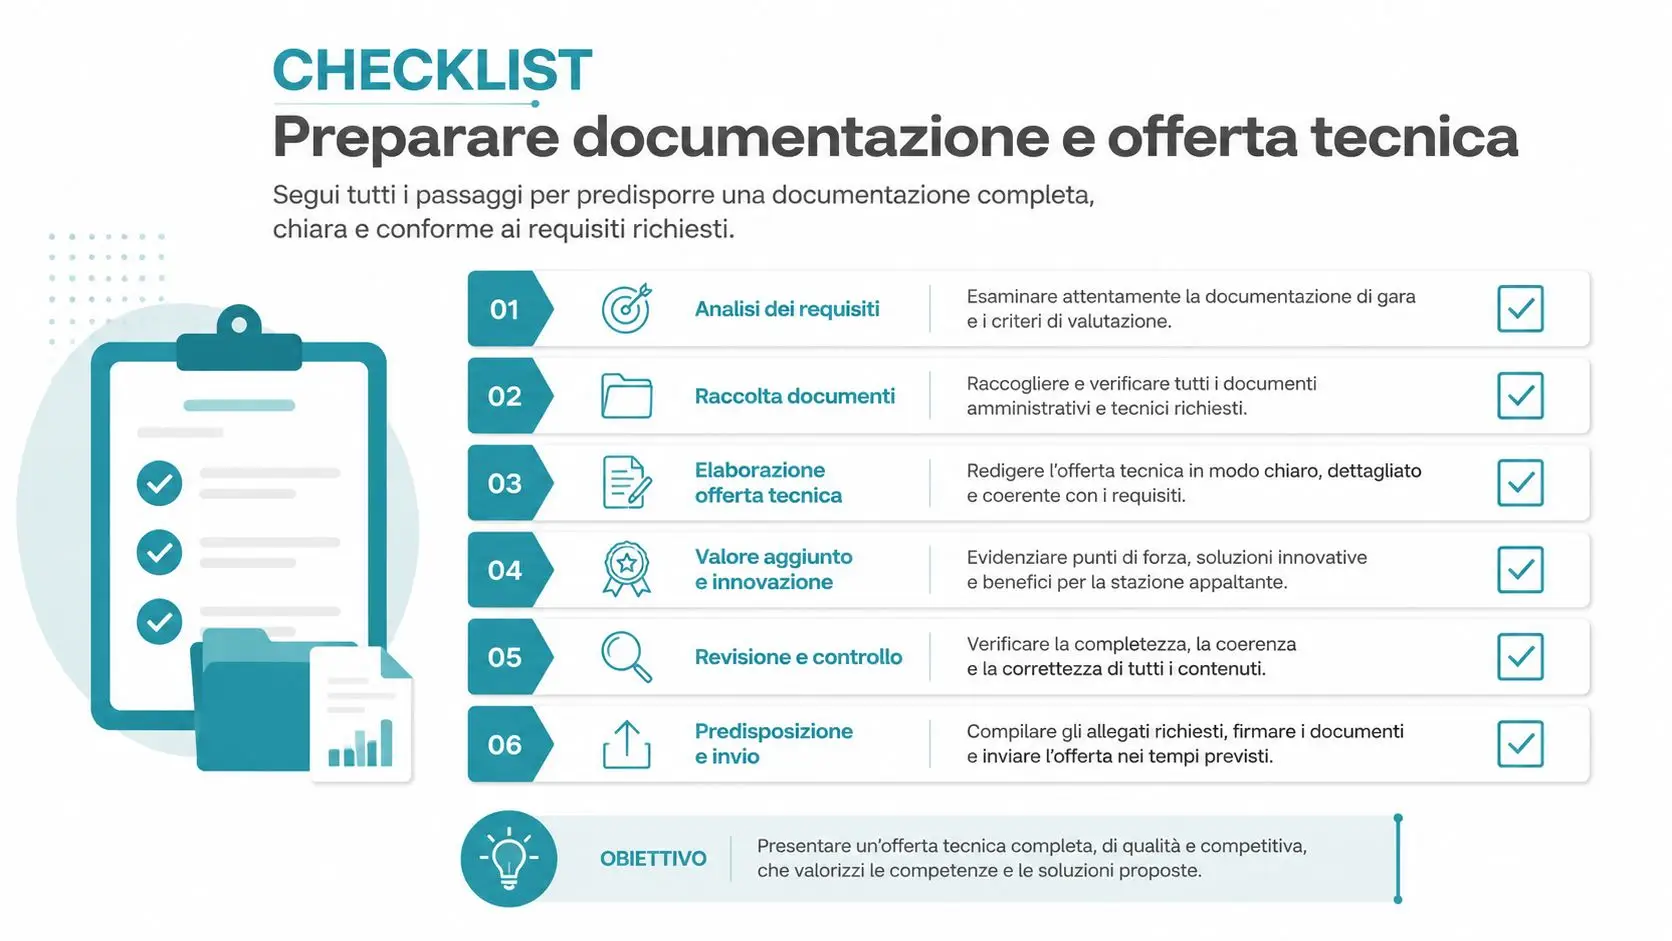
I modelli da predisporre comprendono verbale di consegna, scheda di misurazione, SAL, perizia di variante, richiesta di subappalto, comunicazione di riserva e conto finale. Un template non sostituisce il controllo tecnico. Riduce però le omissioni su data, riferimento contrattuale, voce di elenco prezzi, allegati e firme.
Per ANAC, CUP e BDAP usa una nomenclatura stabile. Il fascicolo deve raccogliere contratto, verbali, giornale, libretti, registro, SAL, certificati, fatture, DURC, autorizzazioni, varianti, riserve, collaudo e corrispondenza. La conservazione decennale prevista dal piano operativo va organizzata all'avvio, non ricostruita dopo la chiusura.
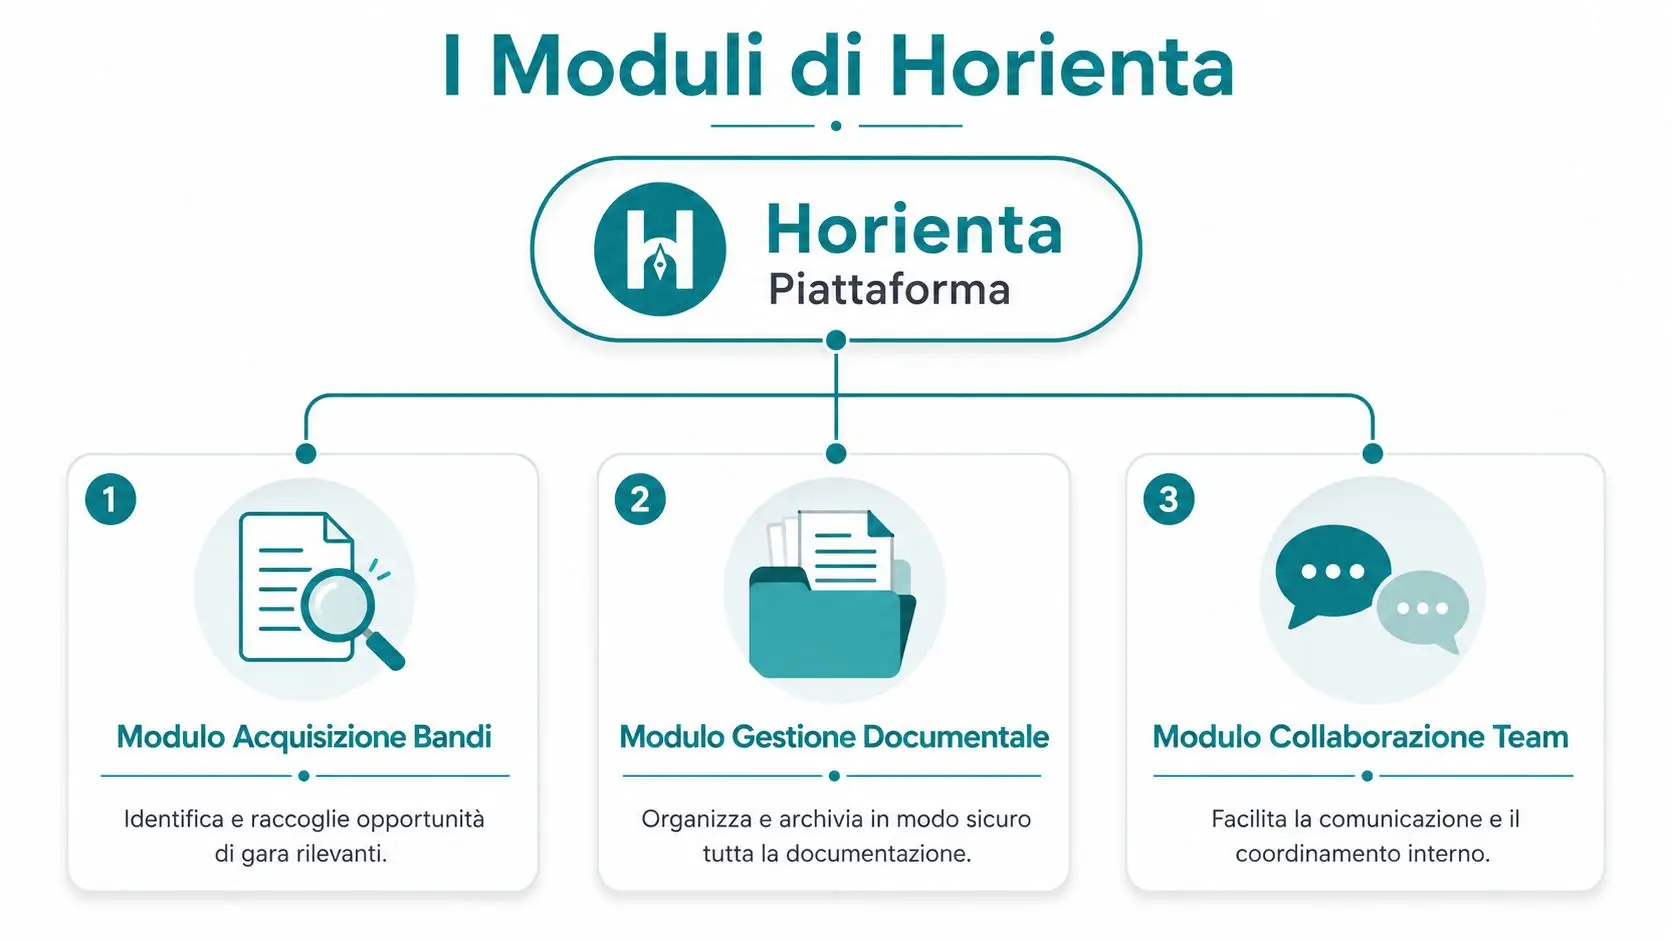
Per bandi e fase esecutiva, Horienta offre il modulo Gare e il modulo Contratti, con accesso a notifiche, aggiudicazioni, esecuzione, proroghe, subappalti e milestone, nella piattaforma Horienta.
Errori da evitare e scenari 2026 da monitorare
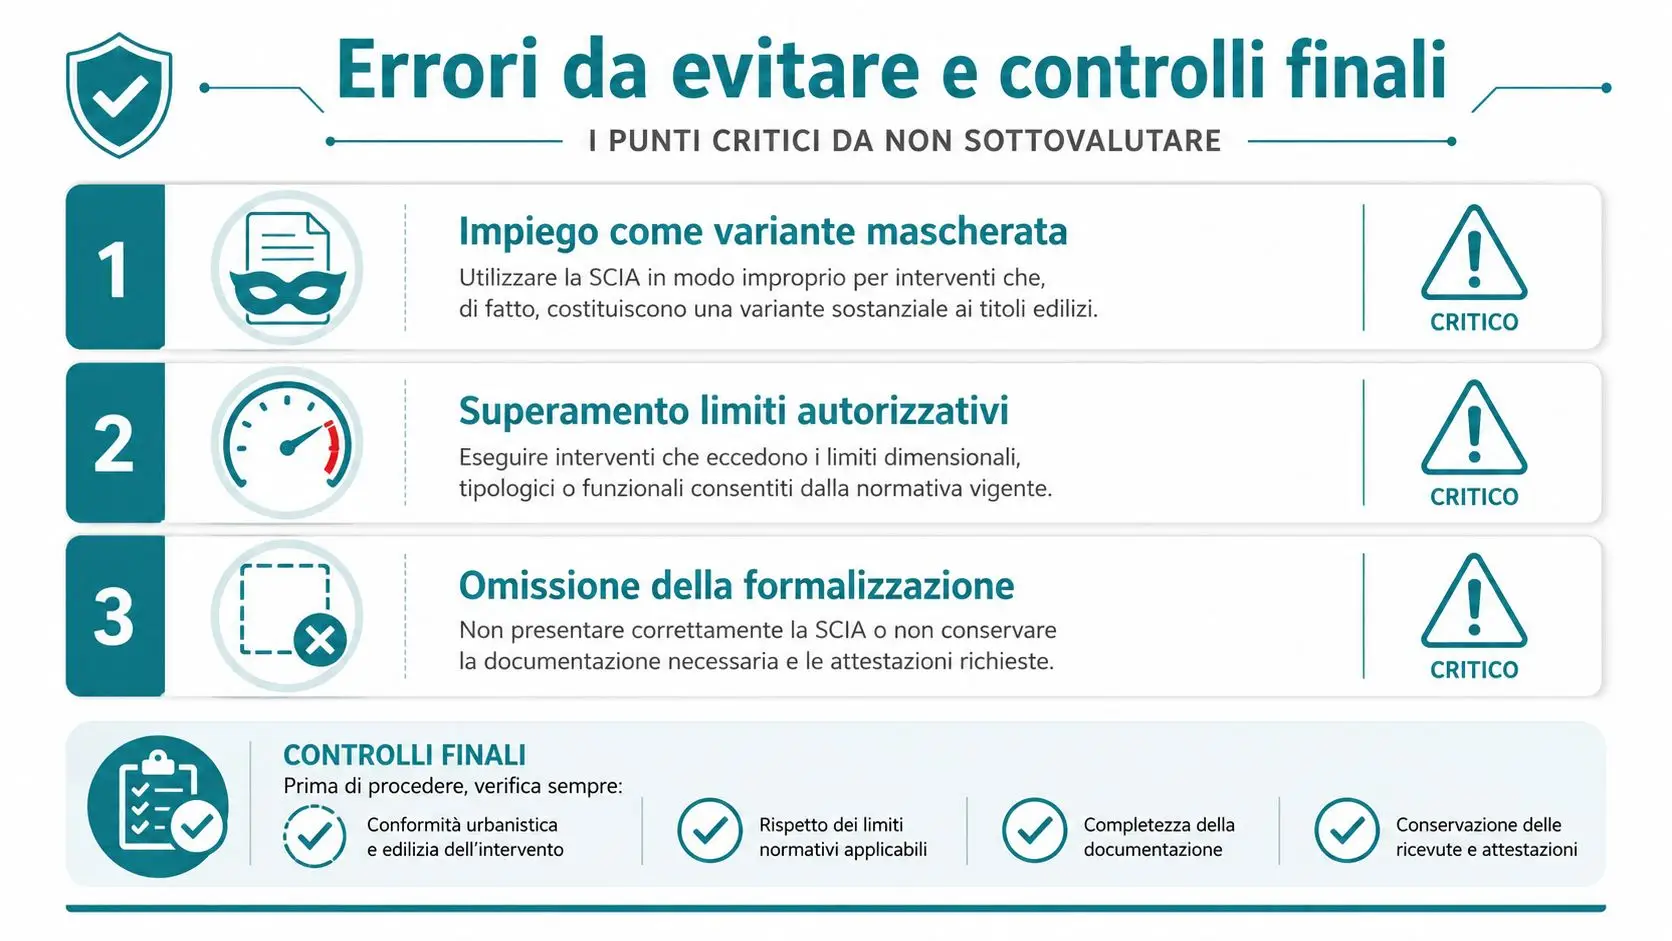
In quindici anni di cantiere, gli errori più costosi non sono quasi mai quelli evidenti. Sono le piccole incoerenze che passano da un documento all'altro fino a diventare una pretesa economica, un ritardo o un problema di rendicontazione.
I tre errori più onerosi
| Errore | Sintomo contabile | Conseguenza | Rimedio |
|---|---|---|---|
| SAL senza riserve formalizzate | Contestazione separata o tardiva | L'impresa può perdere la possibilità di far valere la pretesa nei modi previsti | Registrare tempestivamente la riserva e istruirla |
| Variante trattata come assestamento | Nuove lavorazioni già nel SAL senza autorizzazione | Importi privi di copertura e rischio di contestazione | Perizia, autorizzazione, nuovi prezzi e aggiornamento del quadro economico |
| Ribasso applicato male | Importi diversi tra contratto, subappalto e variante | Sovrafatturazione o liquidazione incoerente | Verificare base di calcolo, categoria e prezzi prima del SAL |
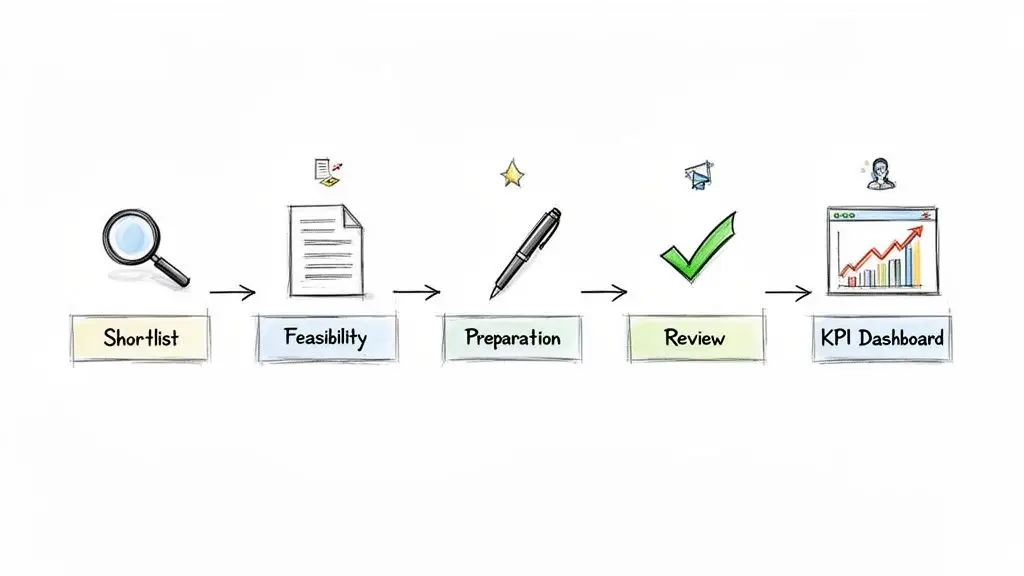
Il controllo mensile deve partire da indicatori semplici: scostamento tra libretto e computo metrico, anzianità dei SAL sospesi, valore delle riserve, giorni di pagamento dalla certificazione, differenza tra avanzamento fisico e avanzamento economico. Non servono dashboard elaborate se i responsabili non assegnano una causa e una scadenza a ogni anomalia.
Nel 2026, l'ente deve monitorare la trasmissione BDAP, il passaggio alla logica Accrual, l'uso degli indici ISTAT per le procedure interessate dal decreto operativo dal 28 aprile 2026 e l'allineamento tra documenti di cantiere e sistemi contabili. La pianificazione più efficace è concreta: controllare subito i procedimenti avviati tra 2024 e 2026, uniformare i modelli digitali e organizzare una riconciliazione periodica tra DL, RUP e ragioneria.
Se vuoi ridurre gli errori tra gara, esecuzione e rendicontazione, visita Horienta e usa i suoi strumenti per individuare opportunità, seguire contratti, subappalti e milestone. Puoi richiedere una demo o una prova per valutare come inserire il monitoraggio dell'appalto nel flusso quotidiano dell'ufficio gare e del team tecnico.