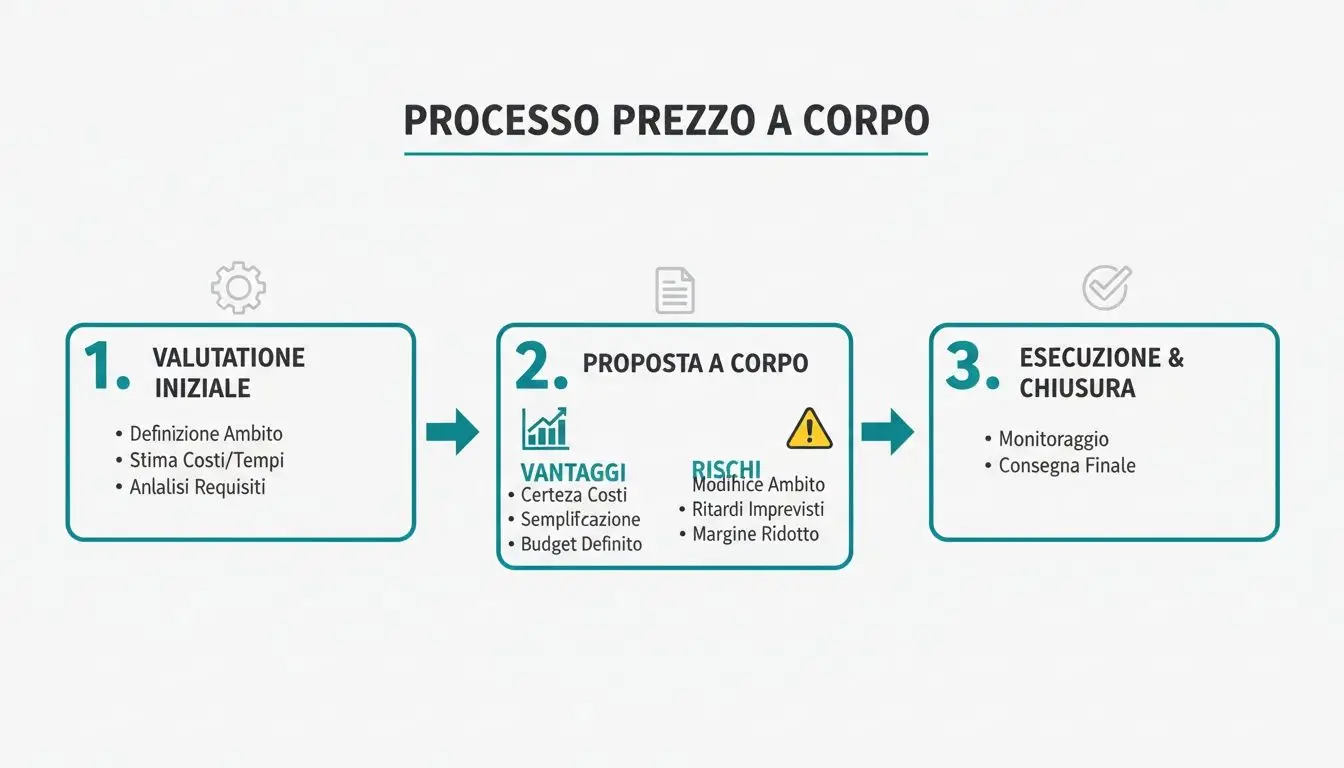
Il cantiere procede, le lavorazioni risultano eseguite, il SAL è stato predisposto, ma in tesoreria il pagamento non si vede ancora. Per l'impresa significa continuare a sostenere costi di personale, materiali e subappalti mentre il valore prodotto resta fermo nei documenti. Per l'ufficio gare e per il RUP, invece, significa capire dove si sia interrotto il passaggio tra contabilità, certificazione e mandato.
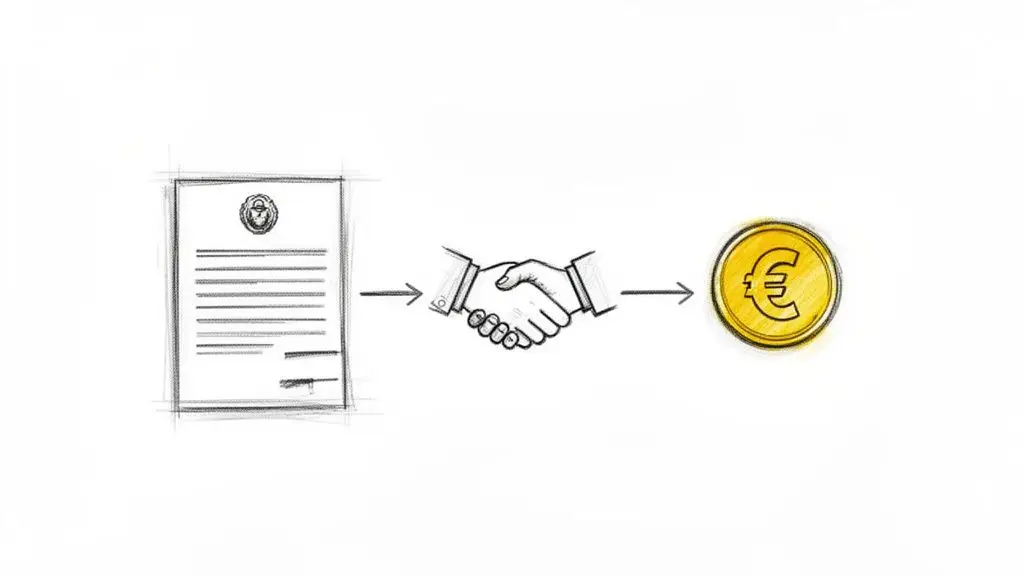
Il certificato di pagamento SAL è il ponte tra il lavoro realizzato e la somma che può essere liquidata. Il SAL fotografa l'avanzamento tecnico ed economico, mentre il certificato compie il passaggio amministrativo che rende quell'avanzamento pagabile. Se uno dei passaggi è incompleto, il ponte resta interrotto.
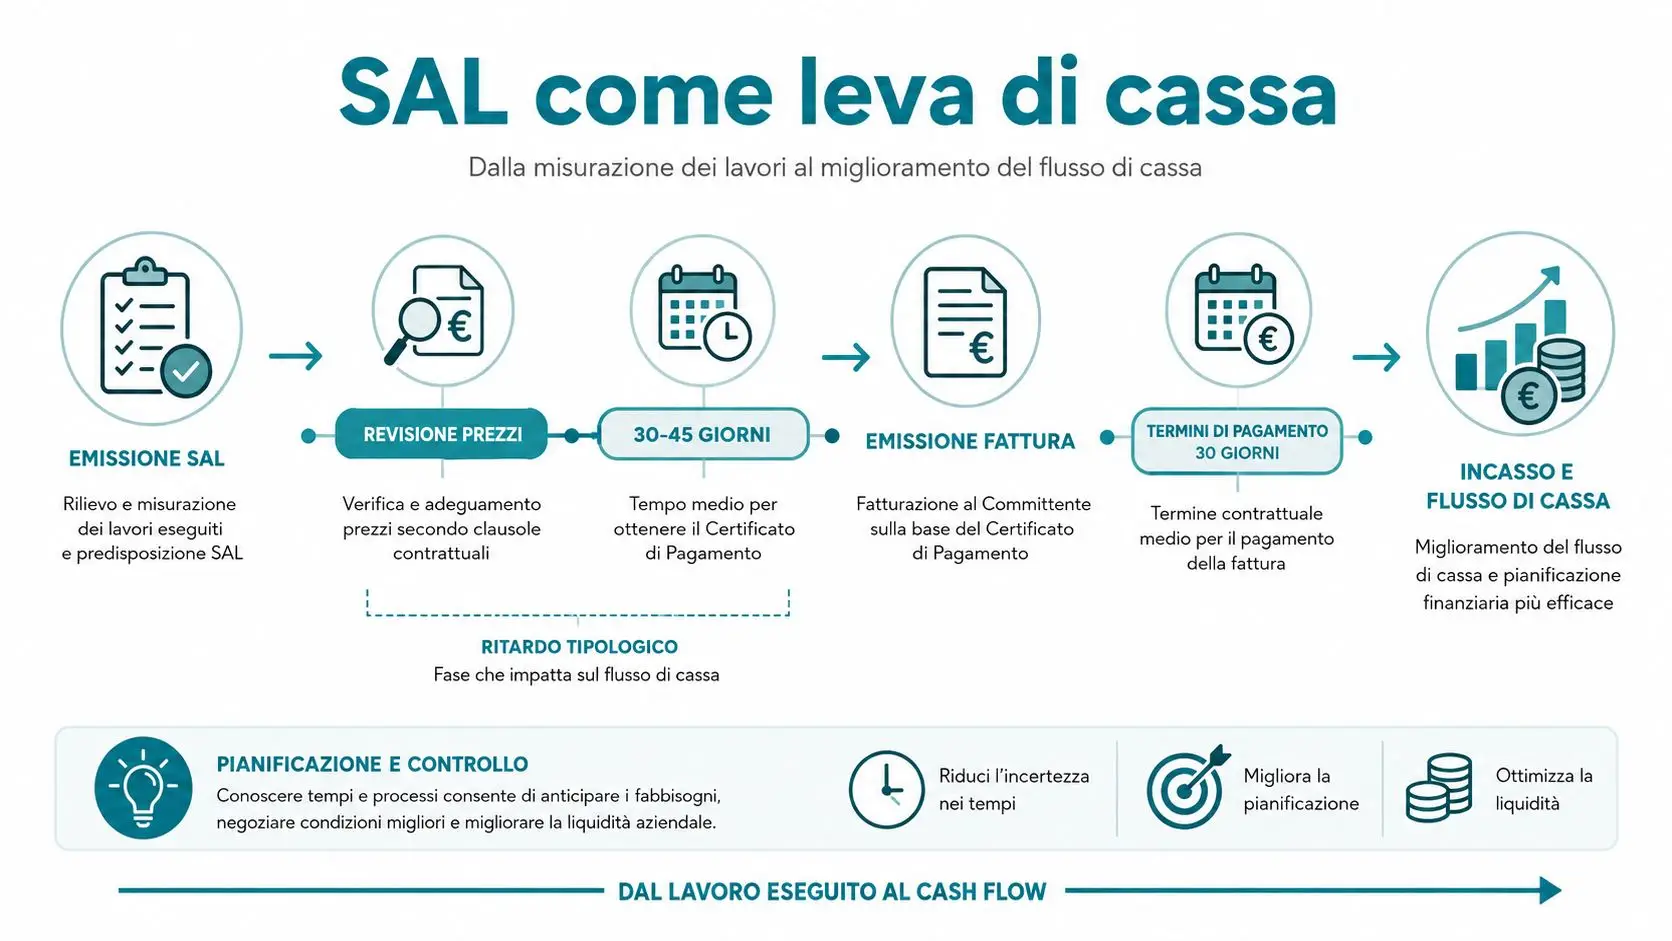
Negli appalti pubblici, l'articolo 125 del D.Lgs. 36/2023 sui termini di pagamento del corrispettivo collega il certificato al SAL e stabilisce una scansione precisa: il certificato deve essere emesso entro 7 giorni dall'adozione del SAL e il pagamento dell'acconto deve avvenire entro 30 giorni dall'adozione dello stesso SAL, salvo i casi ammessi in cui il termine può arrivare a 60 giorni.
Capire chi fa cosa, quali documenti controllare e dove si blocca il flusso aiuta a ridurre ritardi evitabili. La questione non riguarda soltanto la correttezza formale dell'atto. Riguarda anche la capacità dell'impresa, soprattutto se è una PMI o un subappaltatore, di prevedere la propria liquidità.
Introduzione al certificato di pagamento SAL negli appalti pubblici
In un cantiere pubblico, il direttore dei lavori trasmette il SAL dopo aver rilevato e valorizzato le lavorazioni eseguite. L'impresa vede riconosciuto l'avanzamento sul piano tecnico, ma il denaro non è ancora disponibile. Serve un atto ulteriore, il certificato di pagamento, che traduca quelle quantità e quegli importi in una somma amministrativamente liquidabile.
La differenza è simile a quella tra una merce pronta in magazzino e un ordine autorizzato alla spedizione. Il lavoro è stato prodotto, ma la tesoreria ha bisogno di un documento che confermi quanto può essere pagato, a chi e sulla base di quali verifiche.
Il SAL misura il lavoro eseguito. Il certificato autorizza la liquidazione della rata maturata.
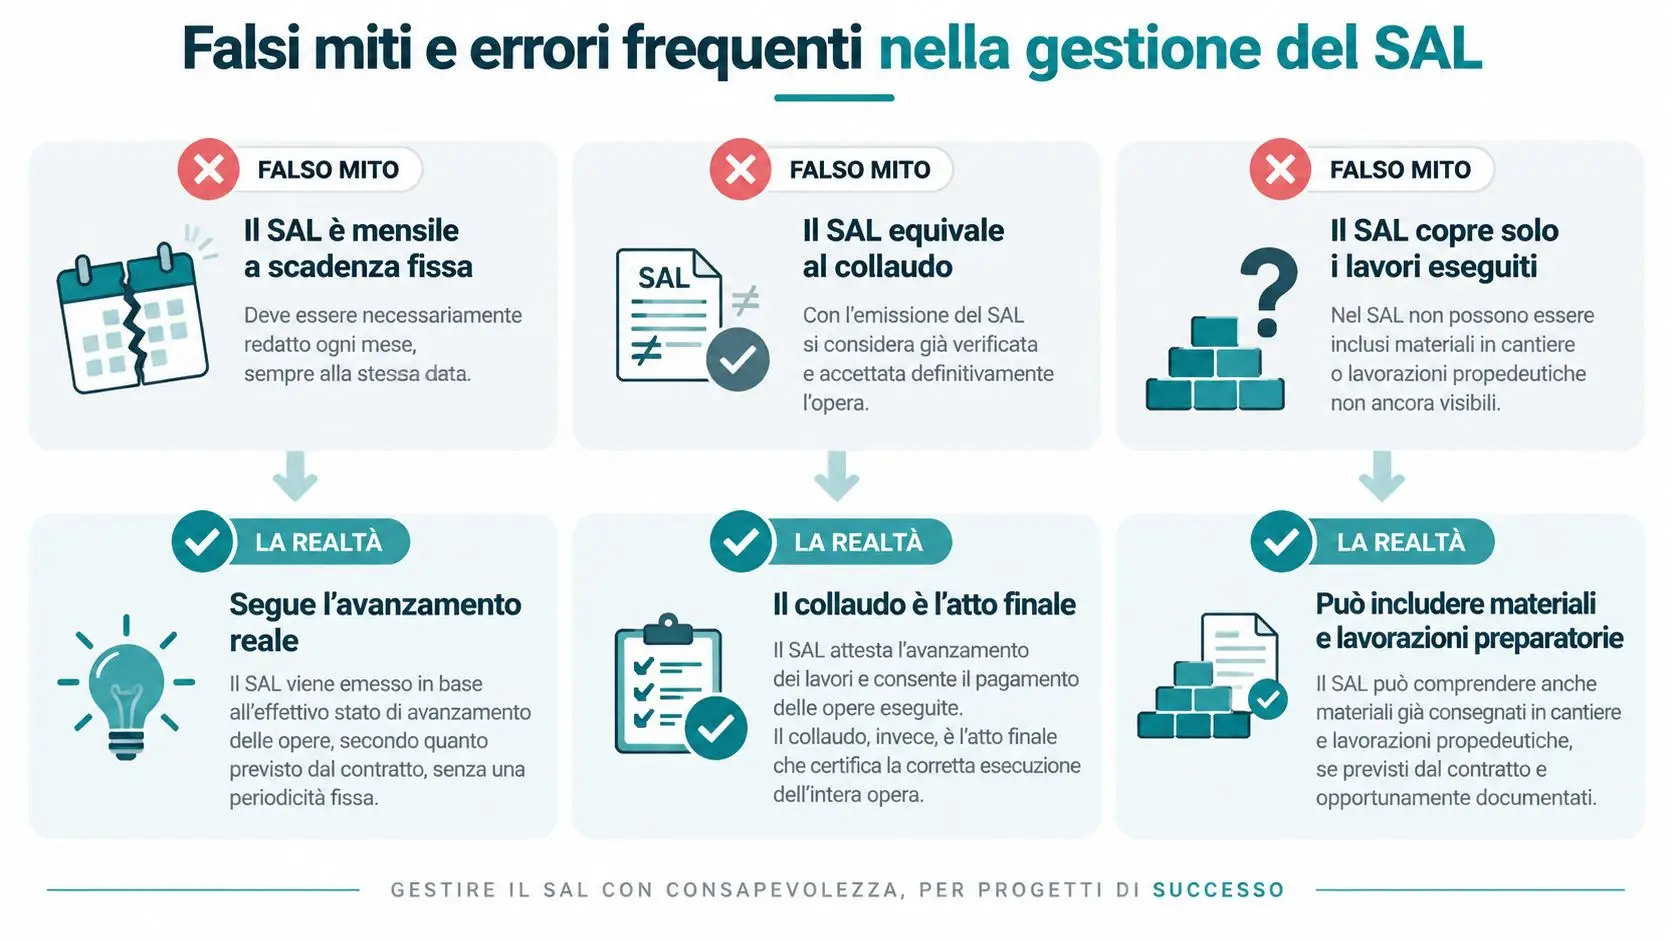
Questa distinzione riduce un equivoco comune. Un SAL firmato non equivale automaticamente a un pagamento già disposto, così come il certificato non sostituisce la contabilità da cui deriva. Ogni documento svolge una funzione distinta e deve essere coerente con gli altri.
Per l'impresa, il punto pratico è semplice: se il SAL arriva tardi, se contiene quantità non verificabili o se manca un controllo necessario, anche il certificato può slittare. Per la stazione appaltante, il rischio è opposto ma collegato: emettere un certificato senza una base contabile chiara espone il procedimento a contestazioni e rende meno leggibile la responsabilità di ciascun soggetto.
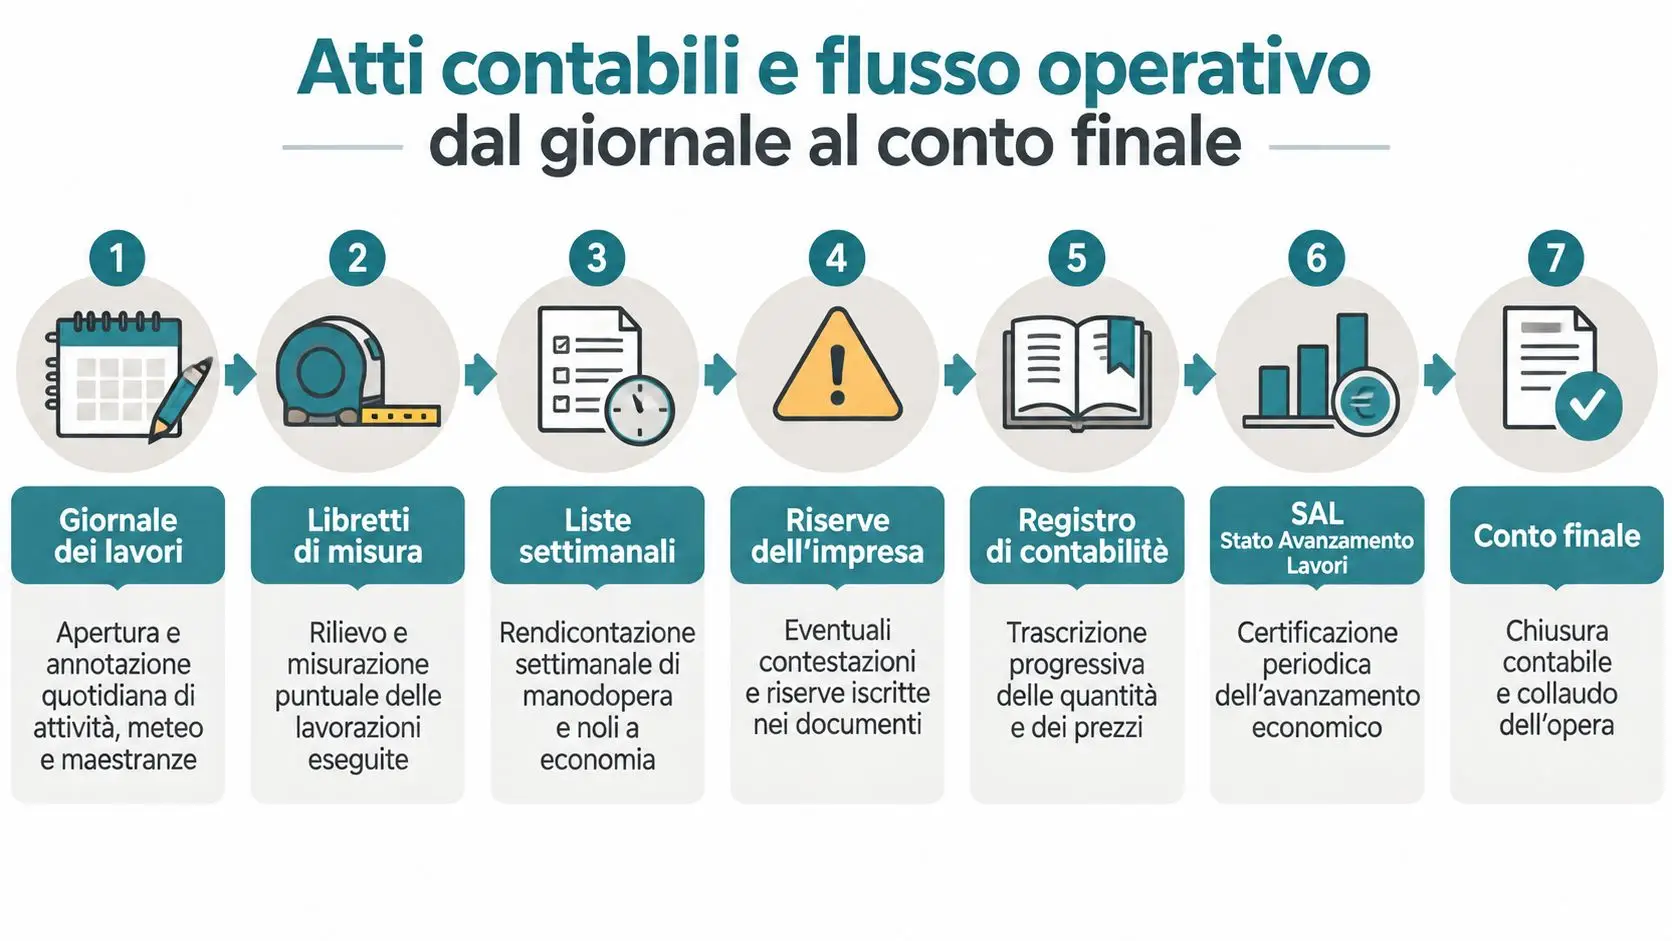
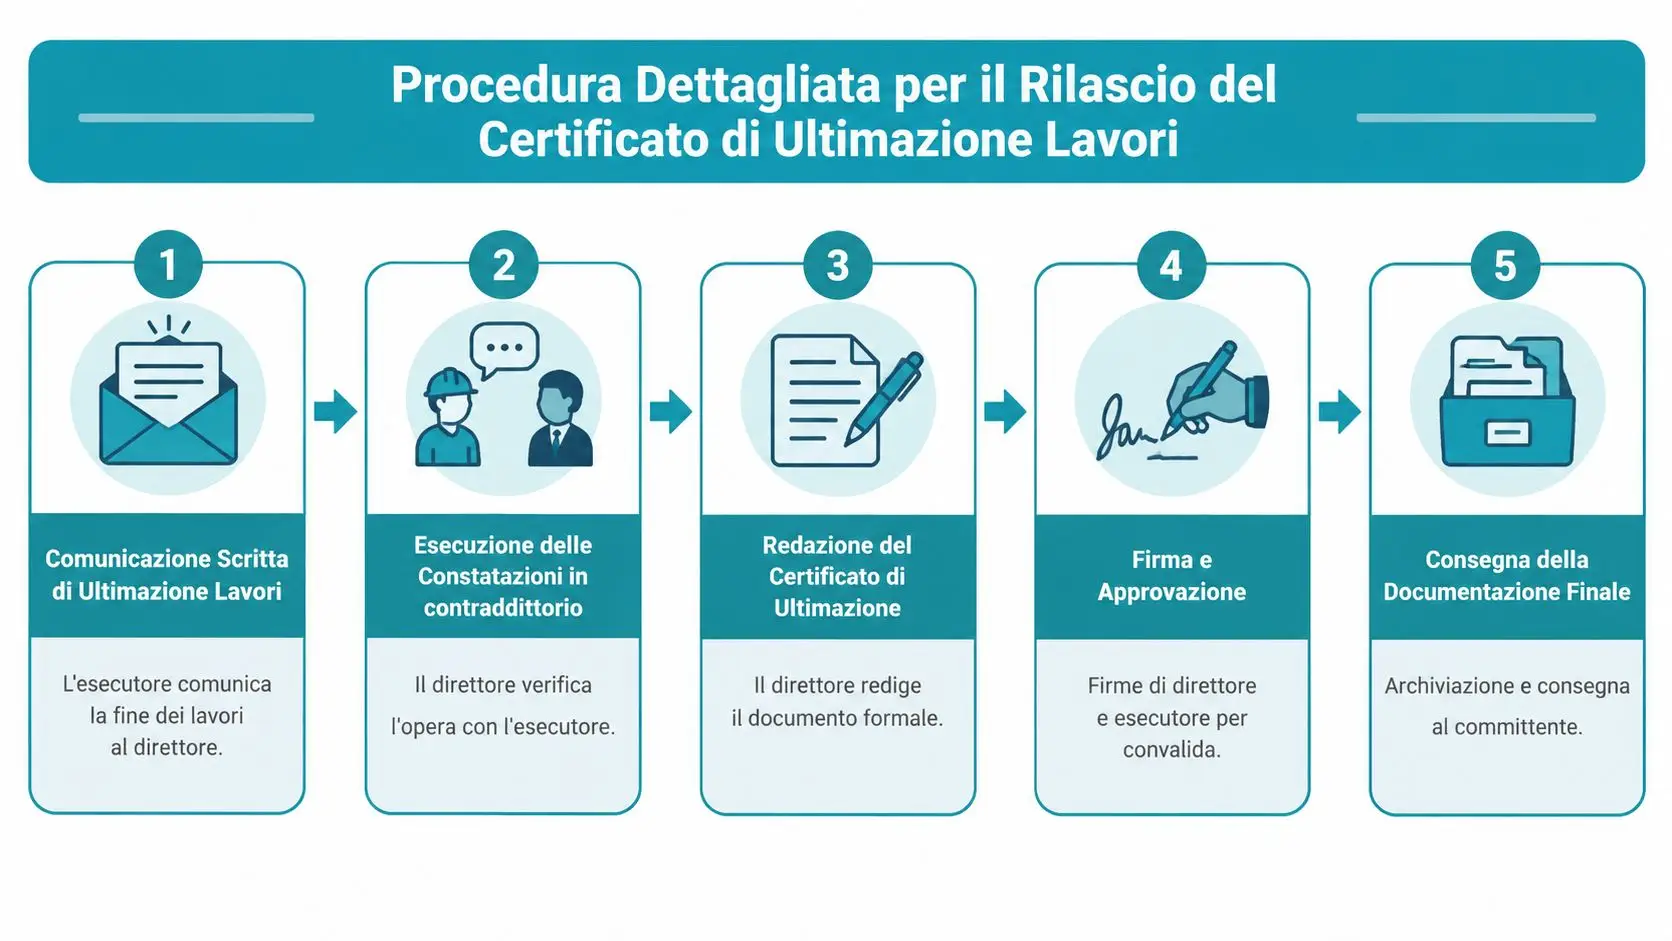
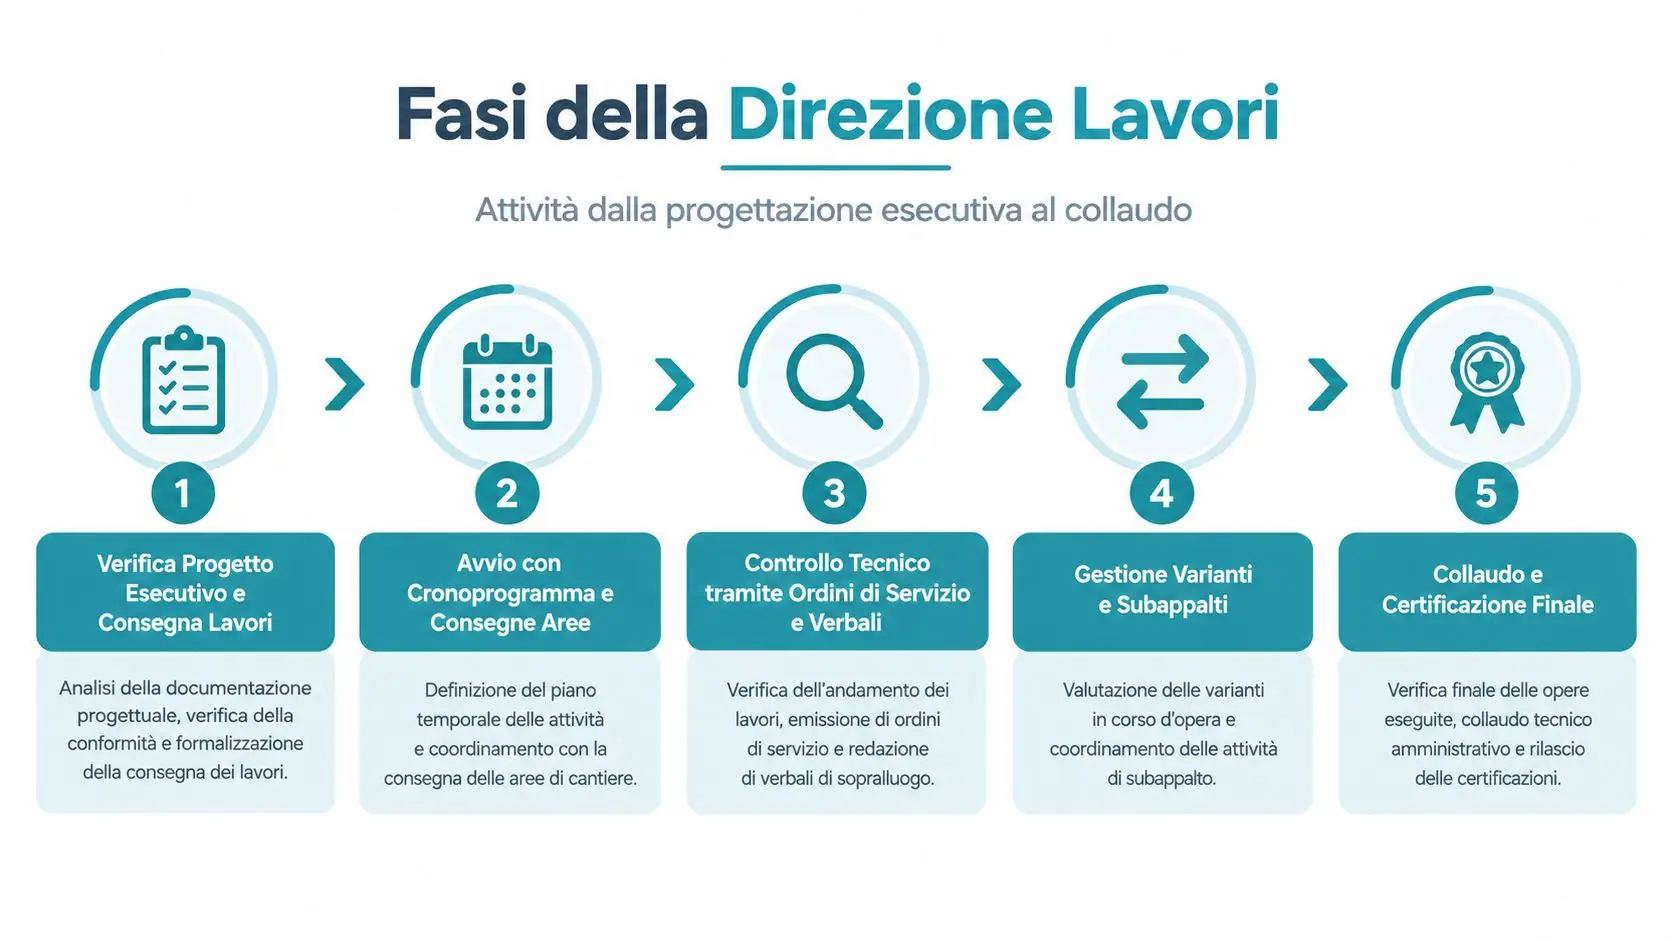
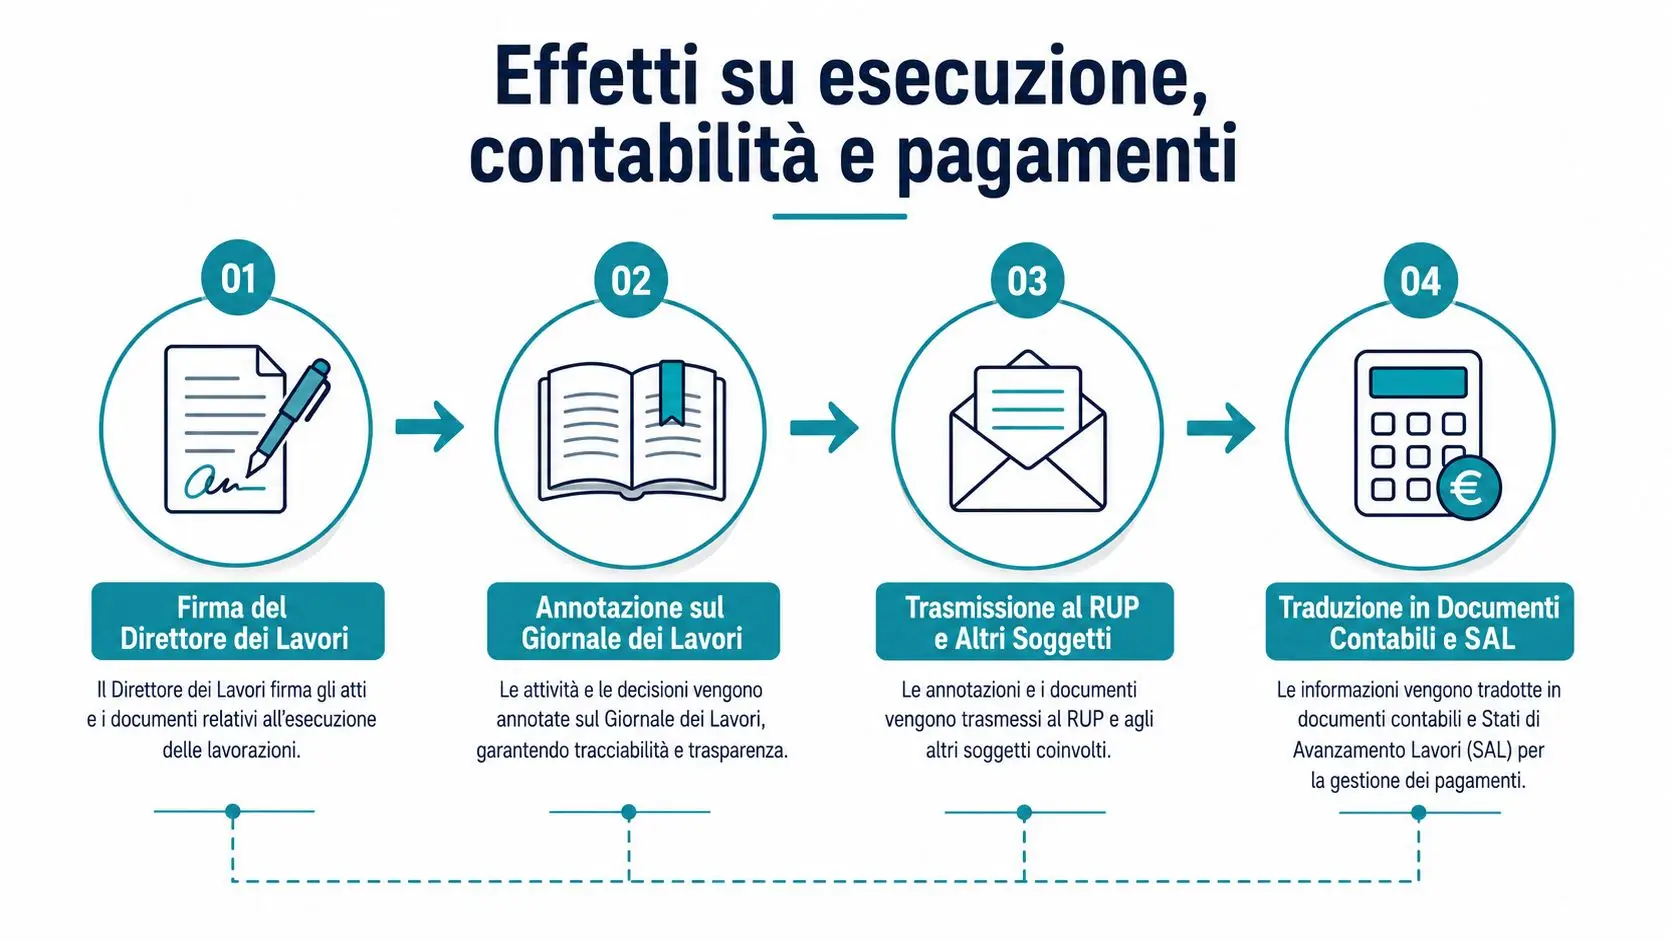
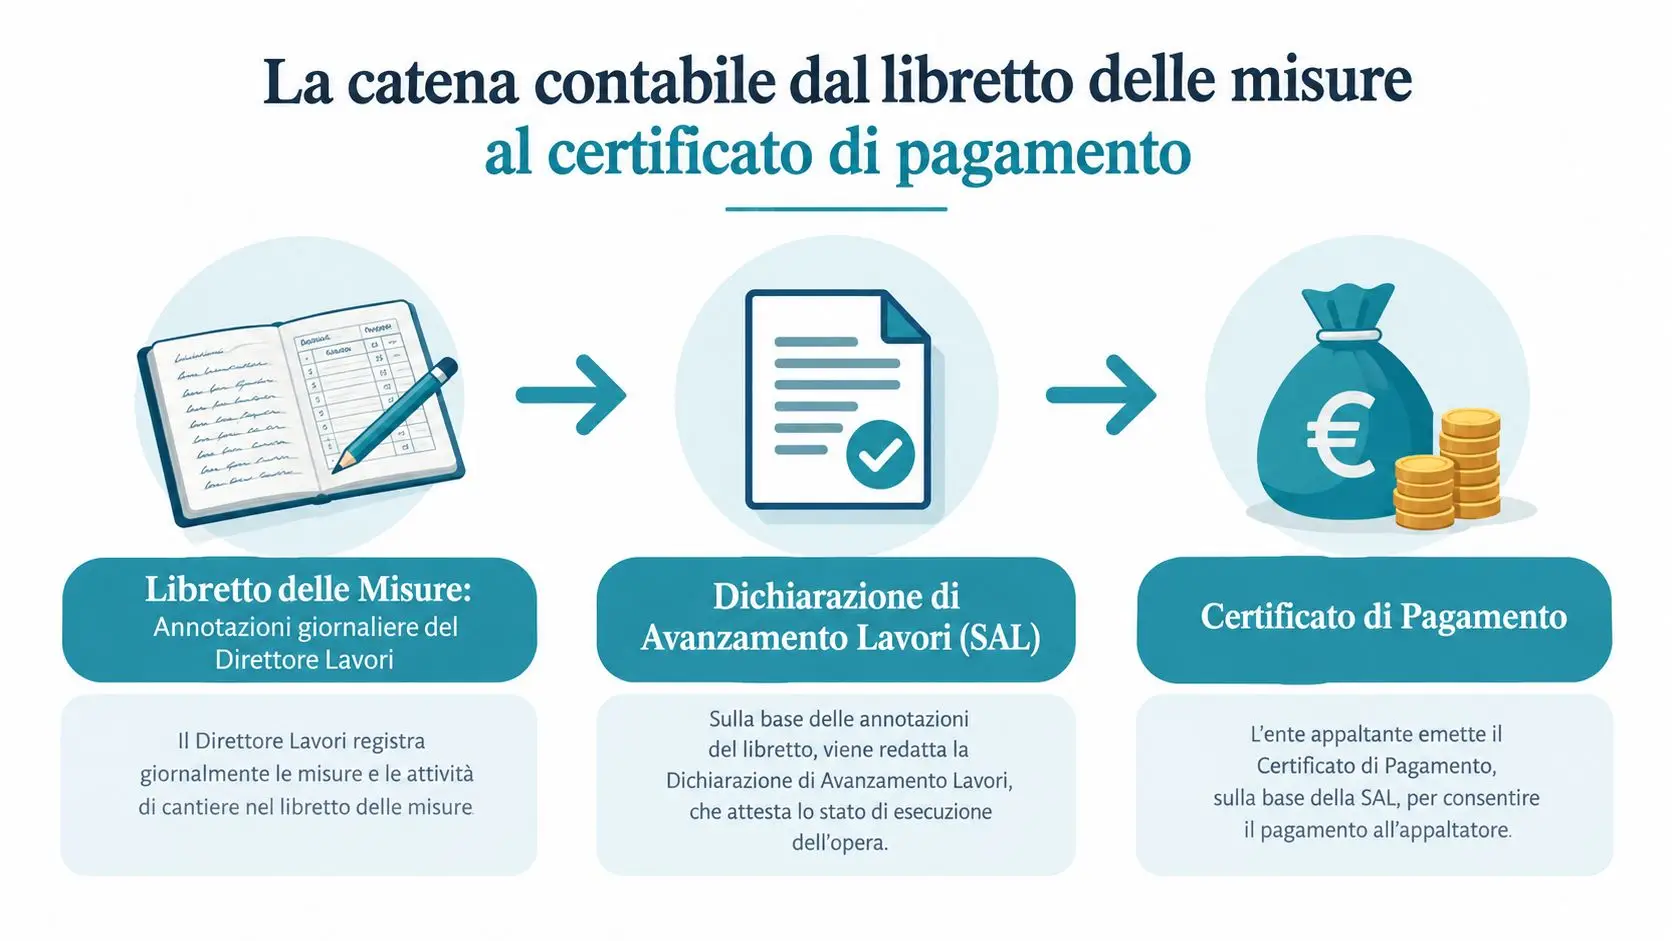
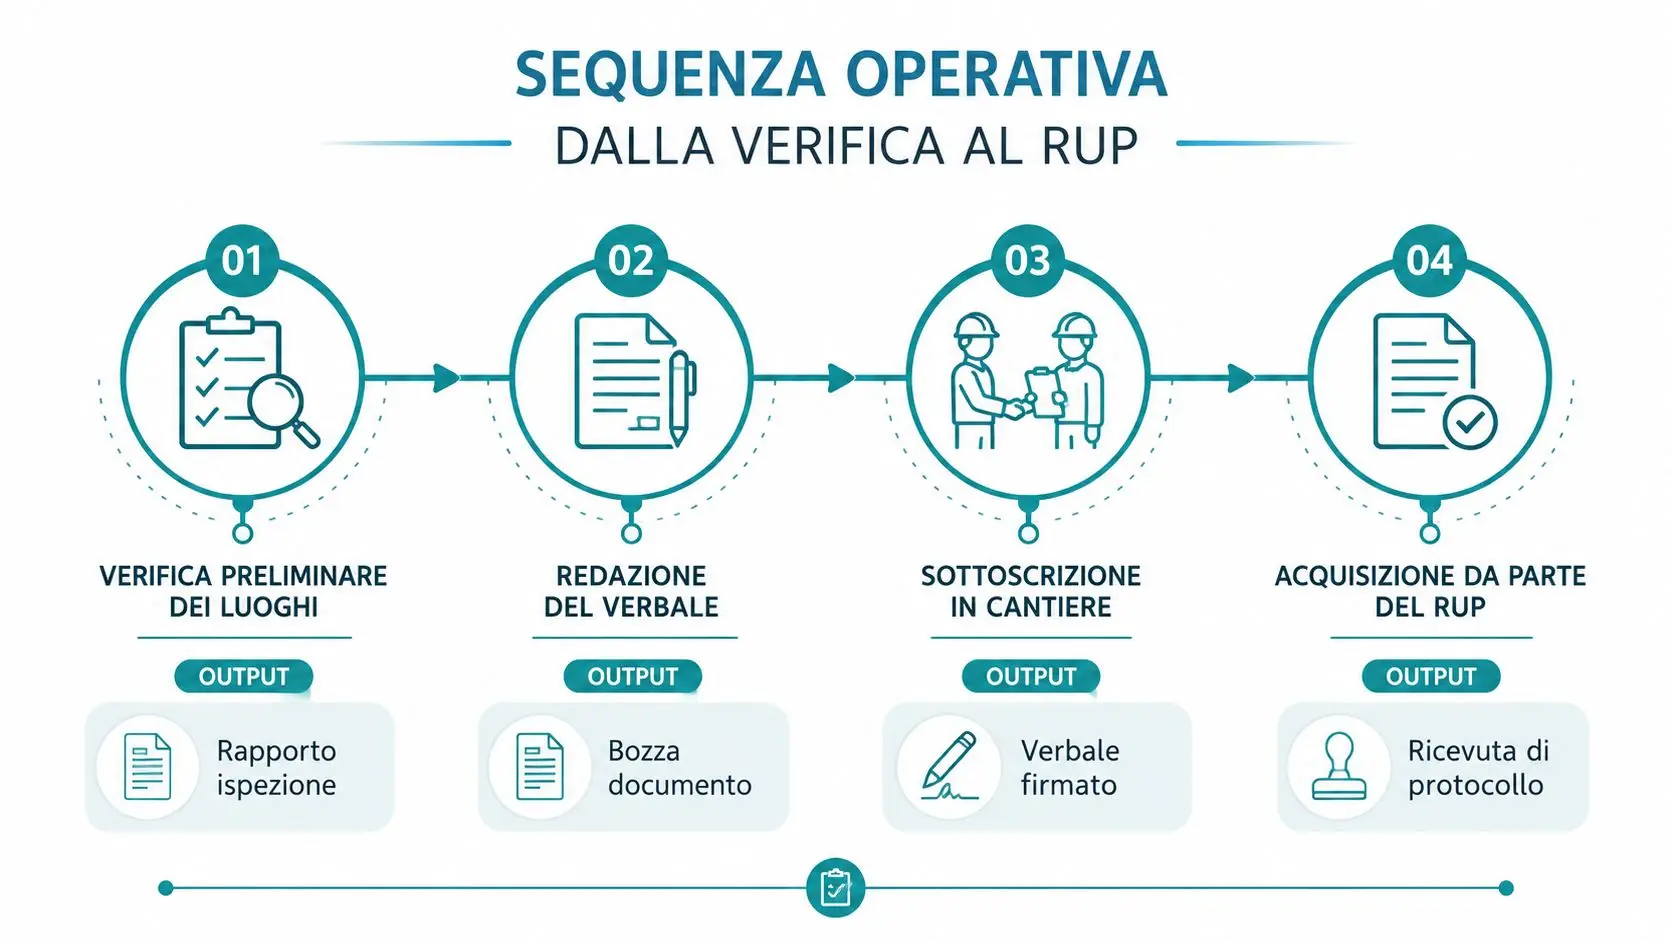
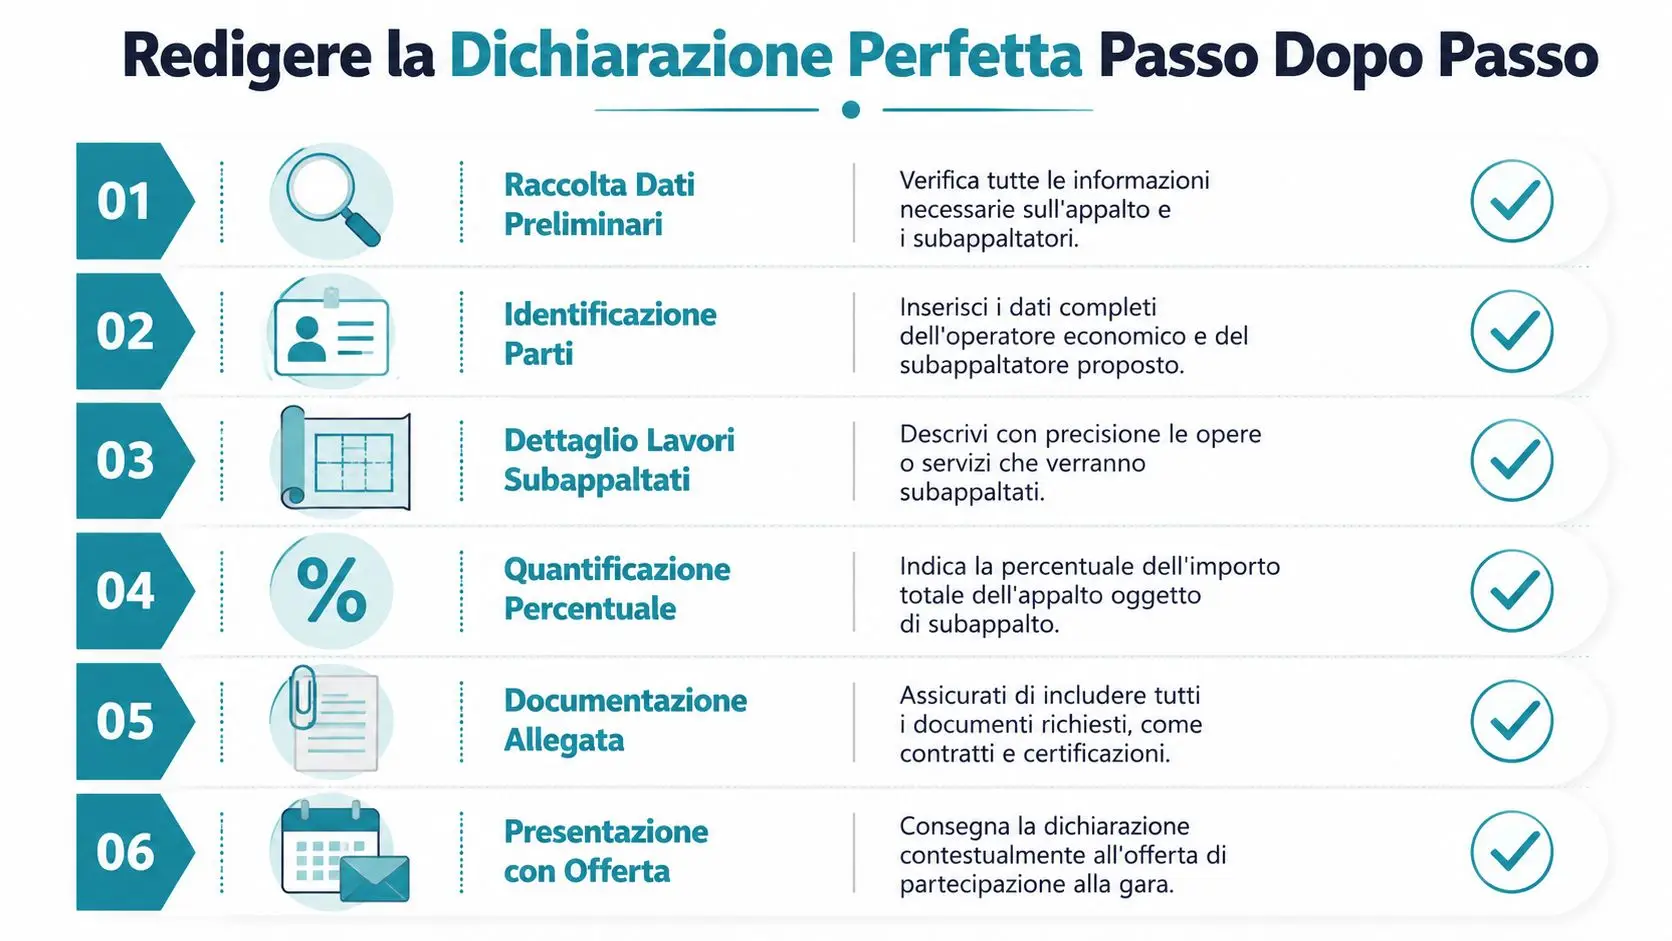
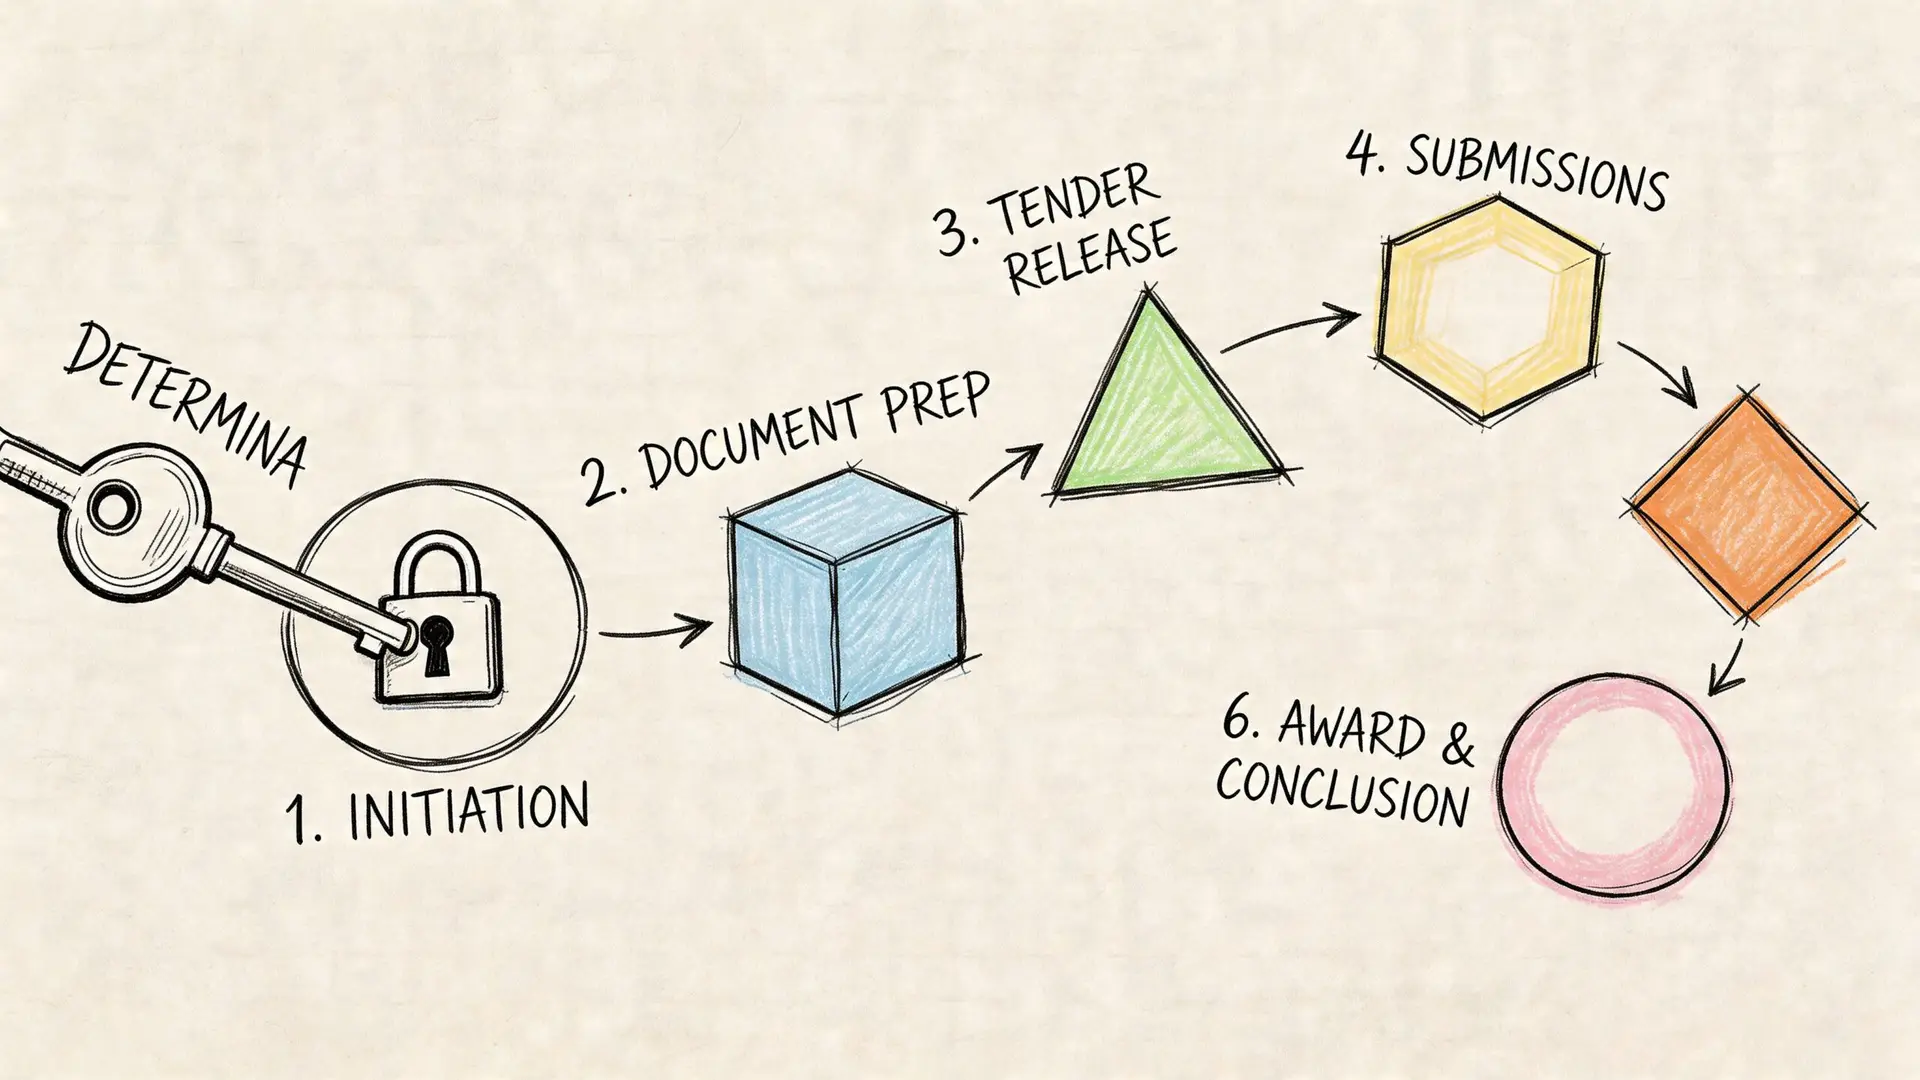
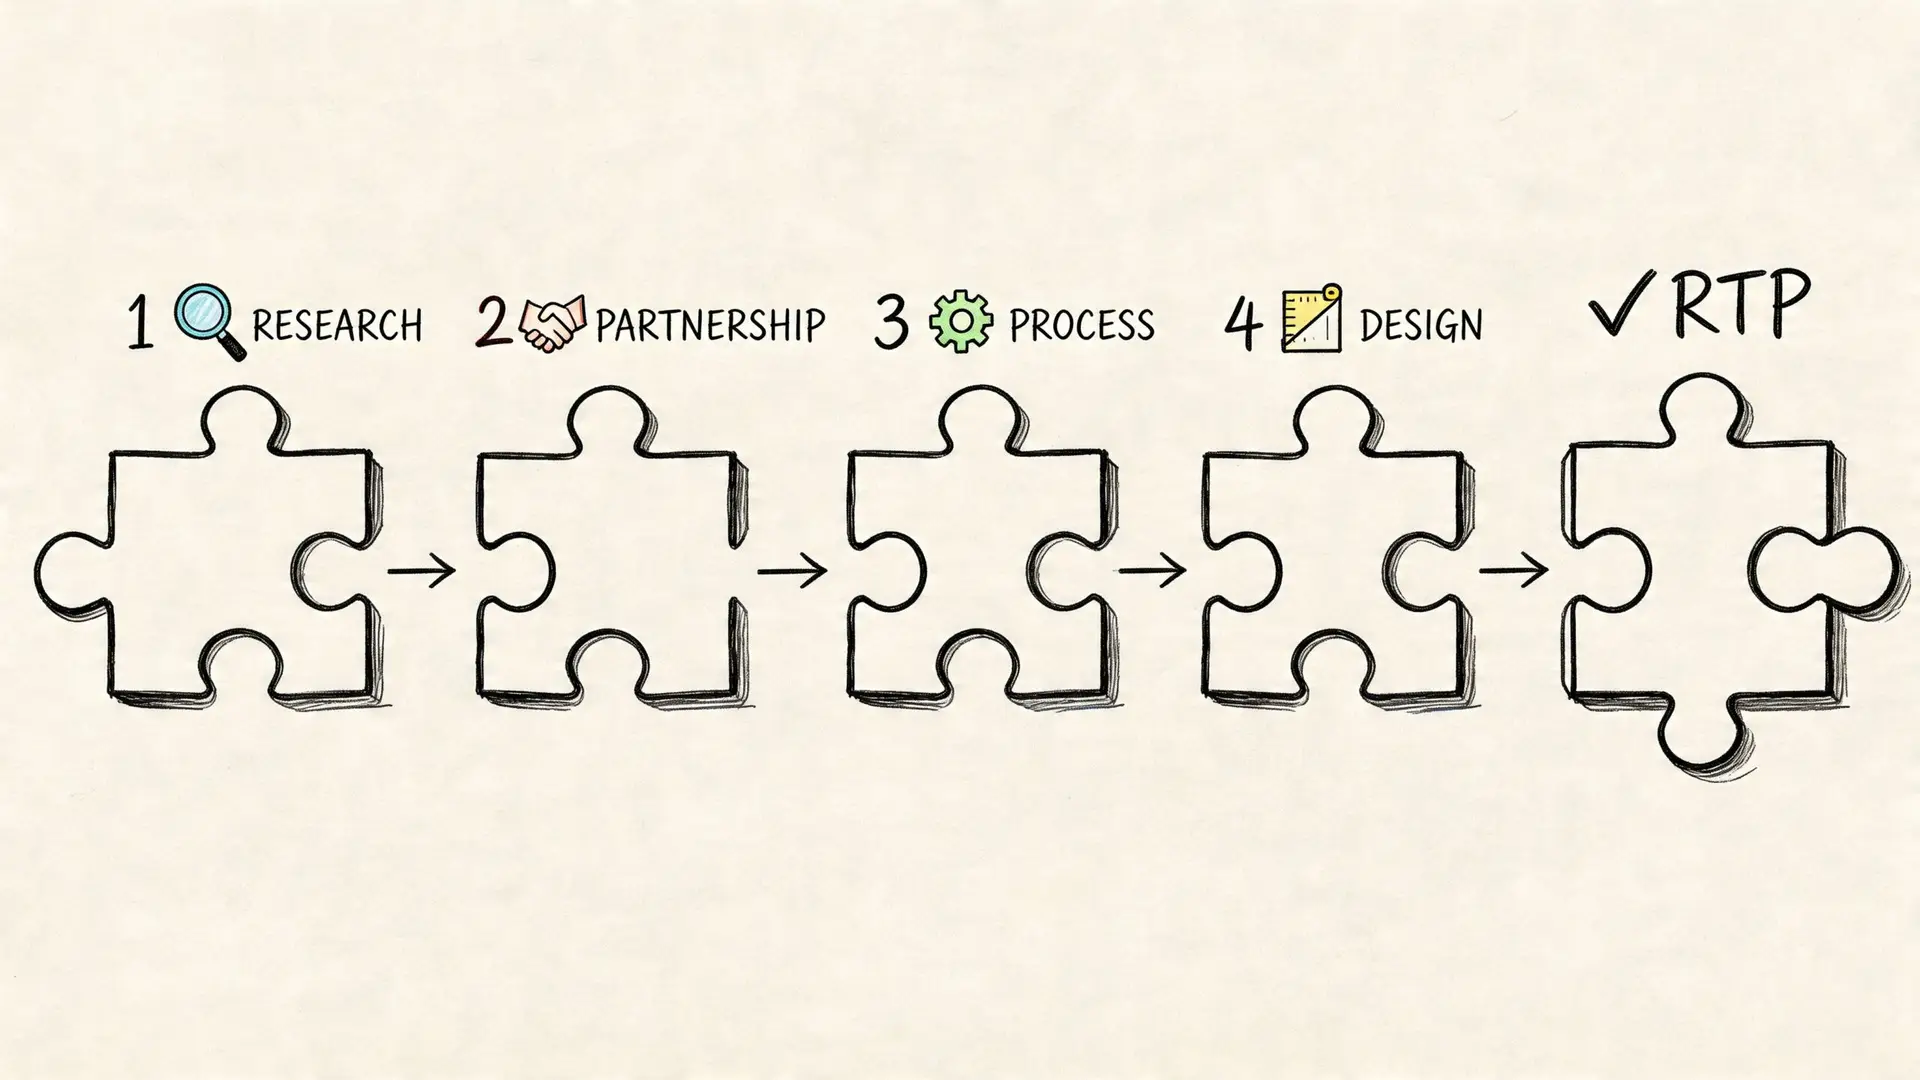
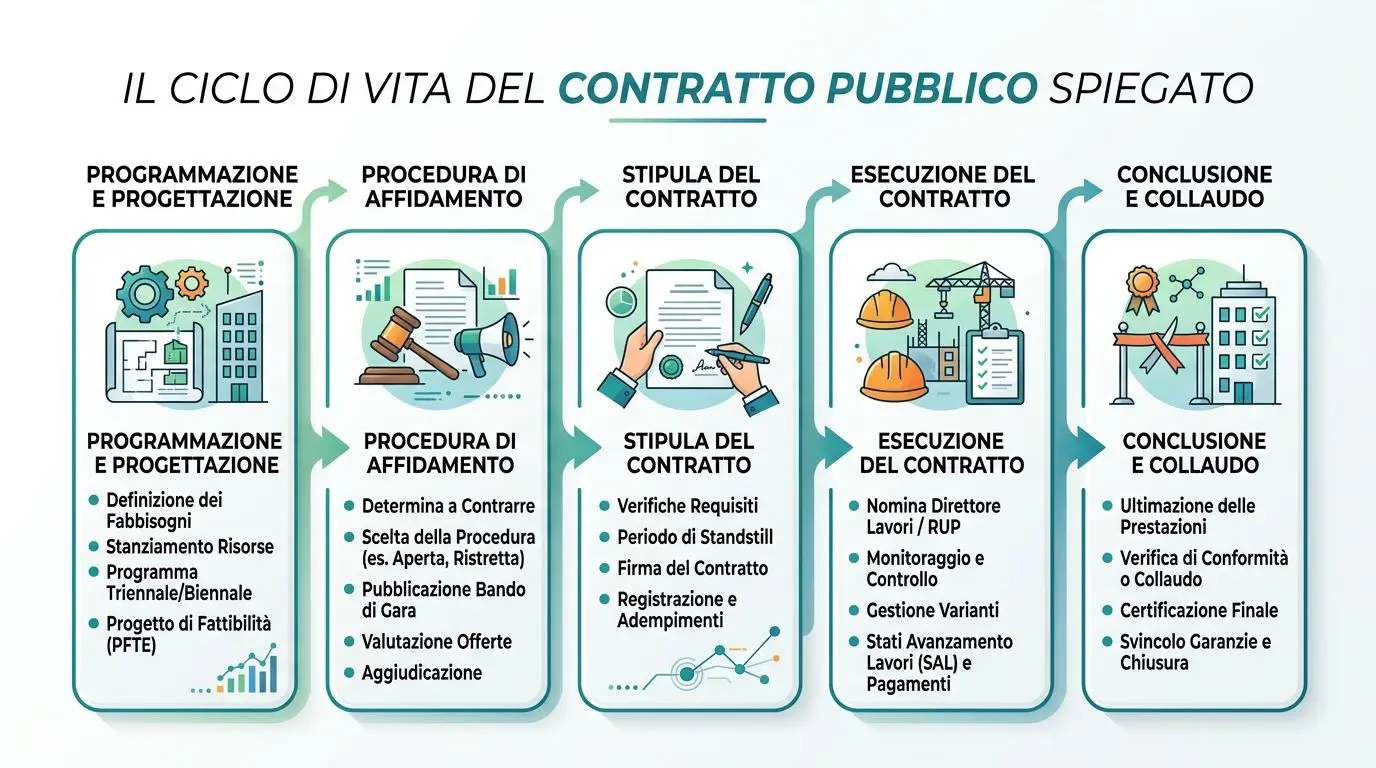
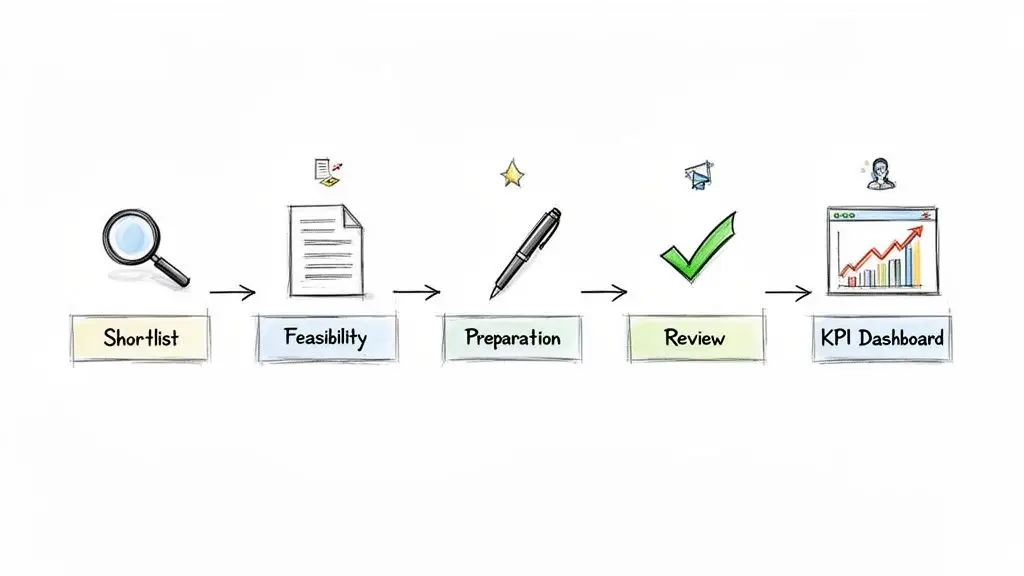
Il percorso completo comprende:
- Rilevazione delle lavorazioni: il direttore dei lavori aggiorna misure e contabilità.
- Redazione del SAL: l'avanzamento viene riepilogato e valorizzato.
- Verifica del RUP: la documentazione viene controllata insieme alle condizioni contrattuali.
- Emissione del certificato: l'importo diventa liquidabile.
- Mandato di pagamento: l'ufficio competente completa il passaggio verso l'impresa.
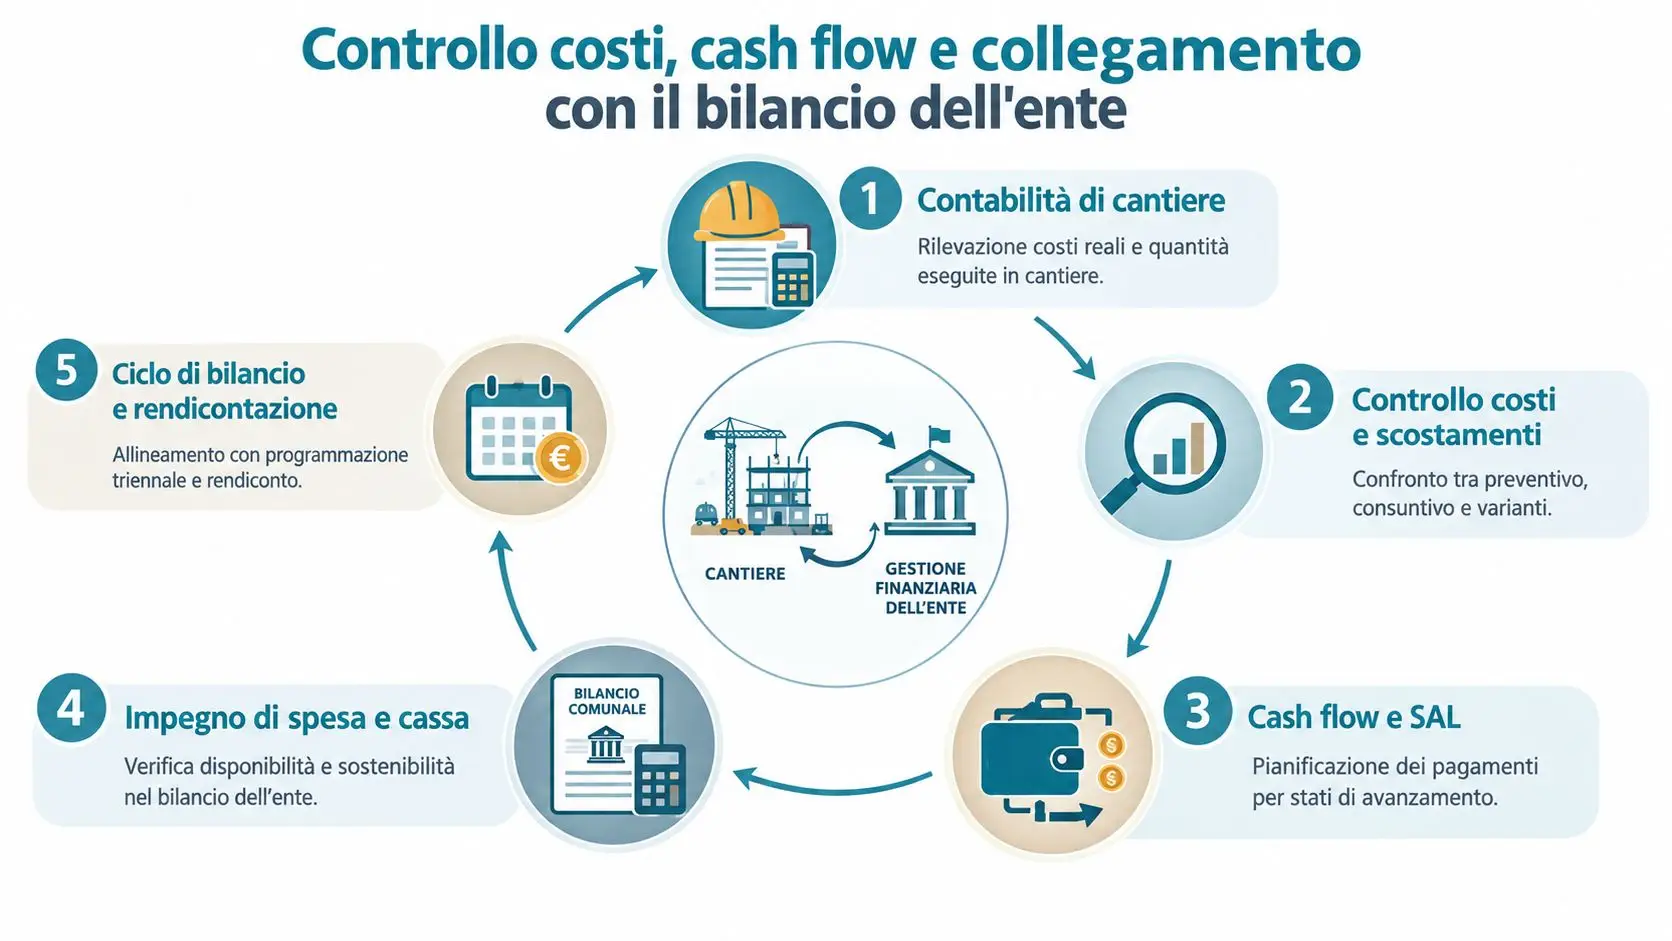
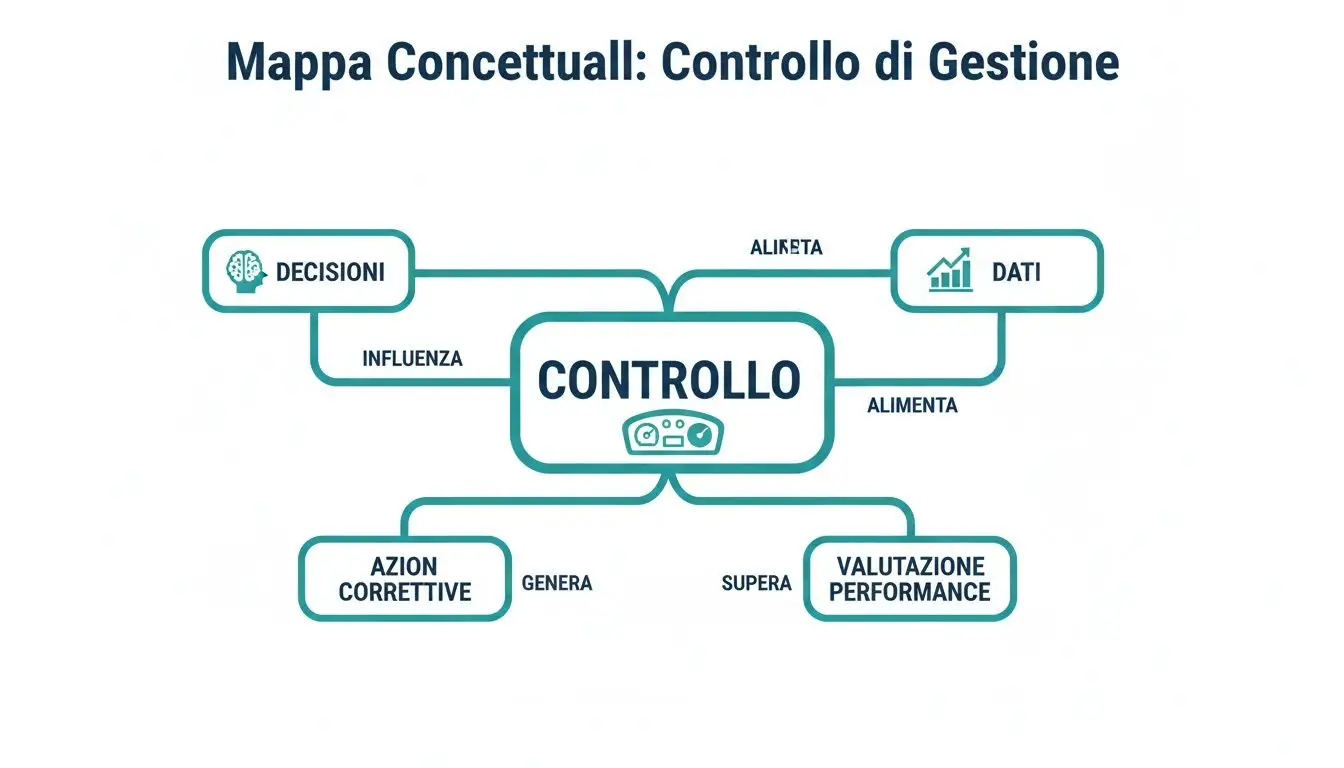
Questa sequenza consente di leggere il certificato non come un allegato isolato, ma come un punto di controllo dentro il ciclo SAL, certificato, mandato. È lì che si misura la qualità organizzativa della stazione appaltante e la capacità dell'impresa di presidiare il proprio incasso.
Cos'è il certificato di pagamento SAL e come si distingue dal SAL
Il SAL, Stato di Avanzamento Lavori, è il documento che rappresenta ciò che è stato eseguito fino a una determinata data. Nasce dalla contabilità dei lavori e collega le quantità rilevate ai prezzi contrattuali. In altre parole, descrive l'avanzamento tecnico ed economico dell'opera.
Il certificato di pagamento svolge una funzione diversa. Prende il valore risultante dal SAL, applica le condizioni previste dal contratto e individua la somma che la stazione appaltante può liquidare all'esecutore.
Un'analogia aiuta a fissare il concetto. Il SAL è come il contachilometri di un mezzo: indica quanta strada è stata percorsa. Il certificato è come il titolo che consente di pagare la tratta maturata, dopo aver verificato che il percorso, le condizioni e i dati siano corretti.
Il SAL accerta l'avanzamento. Il certificato di pagamento determina l'importo effettivamente pagabile.
Questa separazione evita di confondere tre momenti diversi:
- Misurazione: quali lavorazioni sono state eseguite e in quale quantità.
- Valorizzazione: quanto valgono quelle lavorazioni secondo il contratto.
- Liquidazione: quale somma può essere pagata dopo ritenute, recuperi, rate precedenti e verifiche.
Il SAL, quindi, non è il mandato di pagamento. Non è neppure una semplice richiesta informale dell'impresa. È un documento contabile che deve riflettere la situazione reale del cantiere. Il certificato, invece, è l'atto amministrativo che rende utilizzabile quel risultato per la liquidazione.
La distinzione è utile anche quando nasce una contestazione. Se l'importo non torna, occorre capire se l'errore riguarda le quantità del SAL, la valorizzazione delle lavorazioni oppure le detrazioni applicate nel certificato. Senza questa scomposizione, l'impresa rischia di contestare il documento sbagliato e l'ufficio di rispondere senza intervenire sulla causa reale.
Il collegamento tra i due atti deve comunque essere diretto. Il certificato non può inventare un importo autonomo rispetto alla contabilità, né il SAL può essere considerato sufficiente per avviare da solo l'intero ciclo di pagamento.
Normativa di riferimento e responsabilità di RUP e direttore lavori
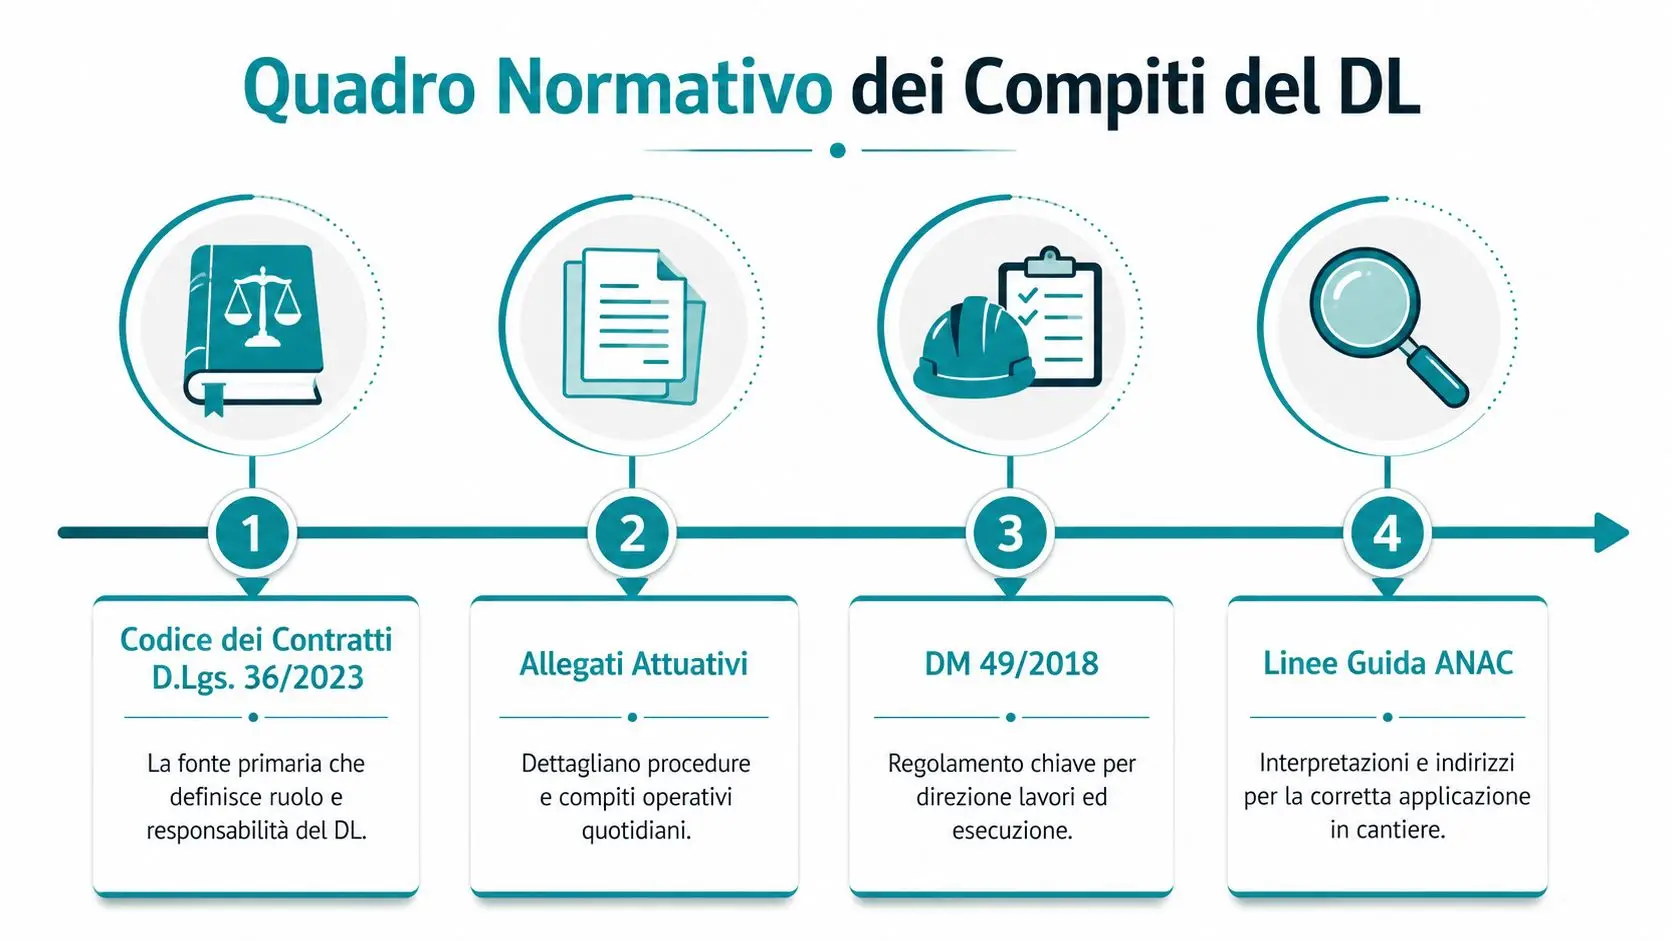
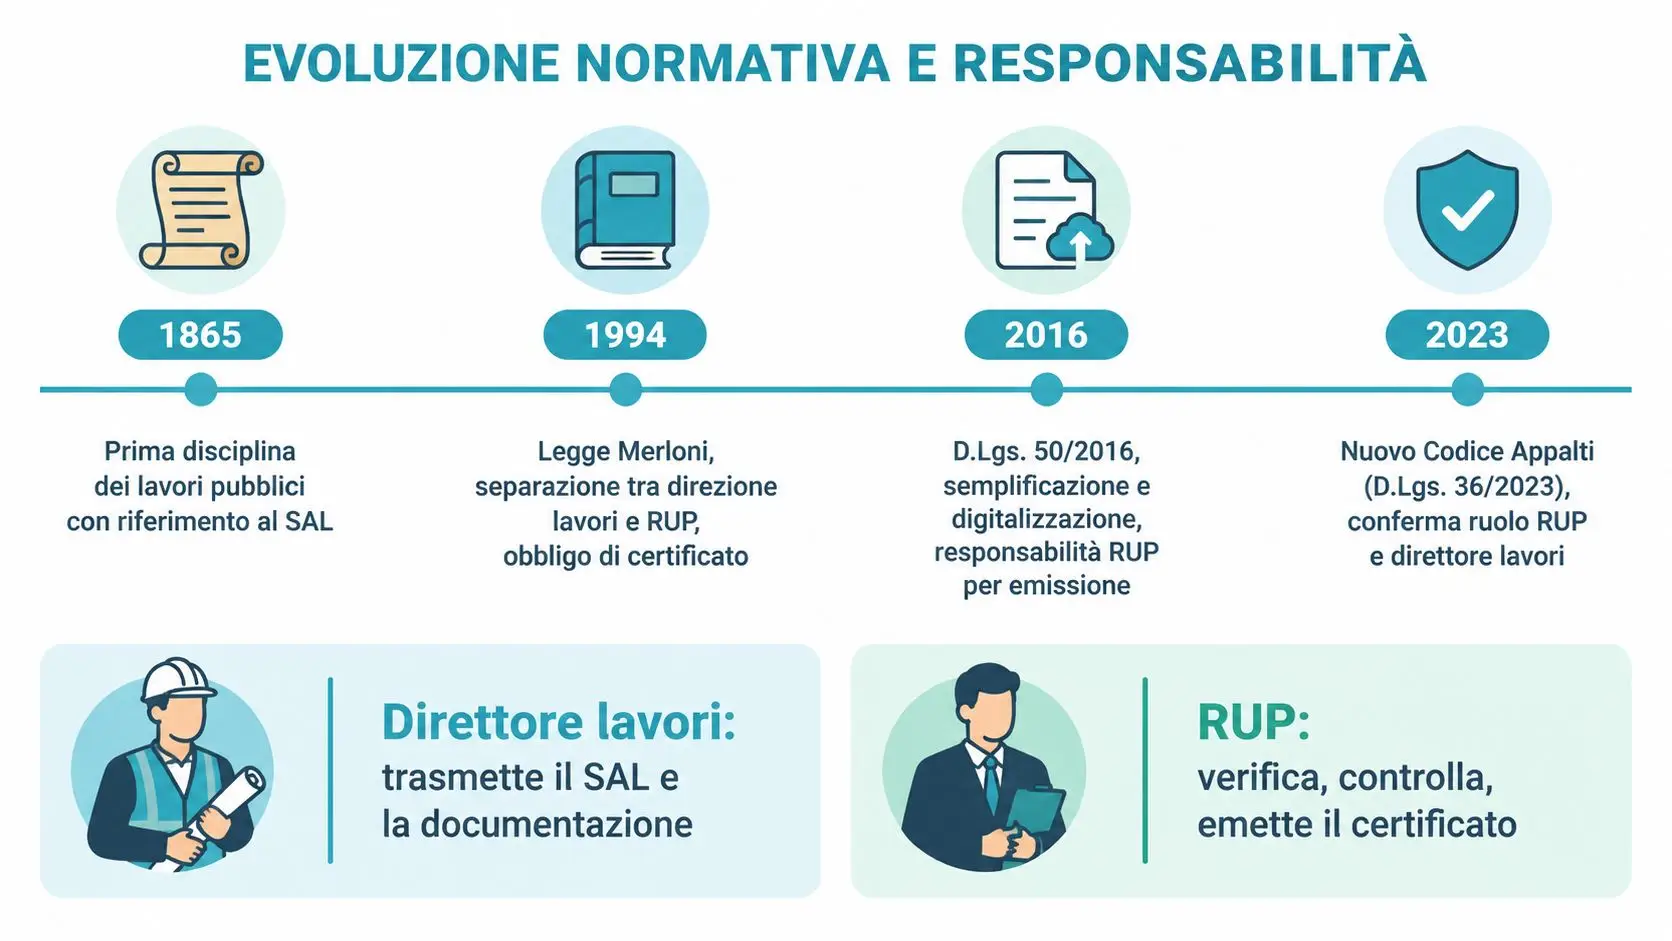
In una commessa pubblica, il certificato di pagamento funziona come un ponte tra la contabilità del cantiere e il mandato della tesoreria. Il DPR 207/2010, articolo 194 sullo stato di avanzamento lavori descriveva il SAL come un documento ricavato dal registro di contabilità e destinato al pagamento delle rate di acconto. La disciplina successiva ha reso più verificabile il percorso che porta dall'avanzamento delle opere al pagamento.
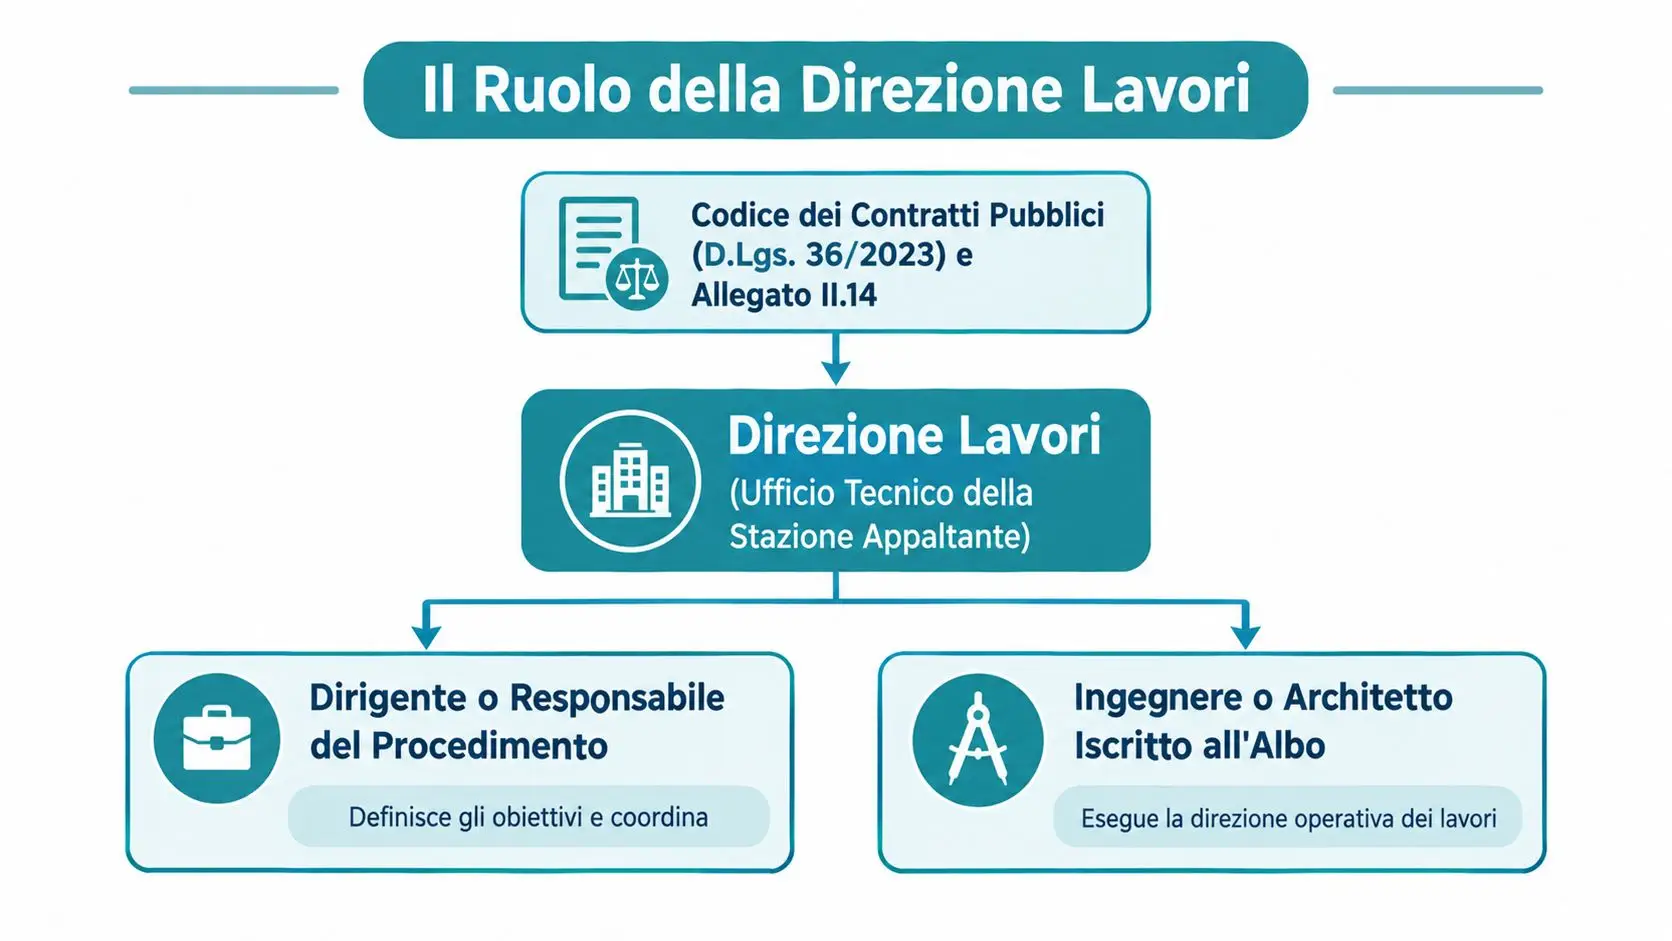
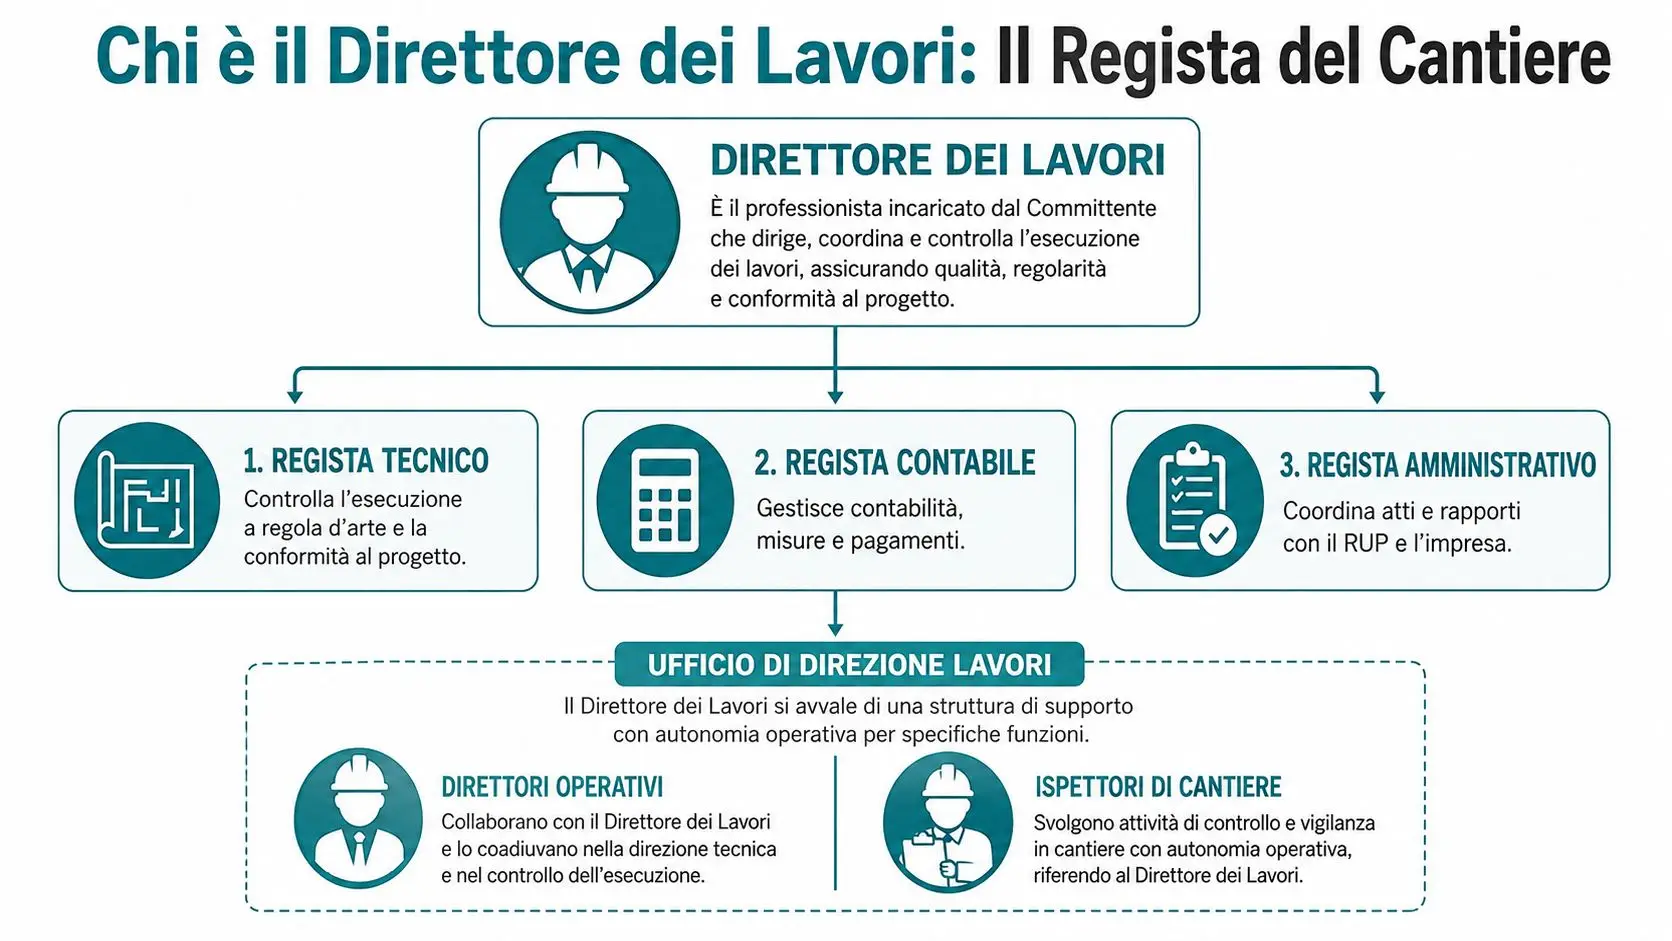
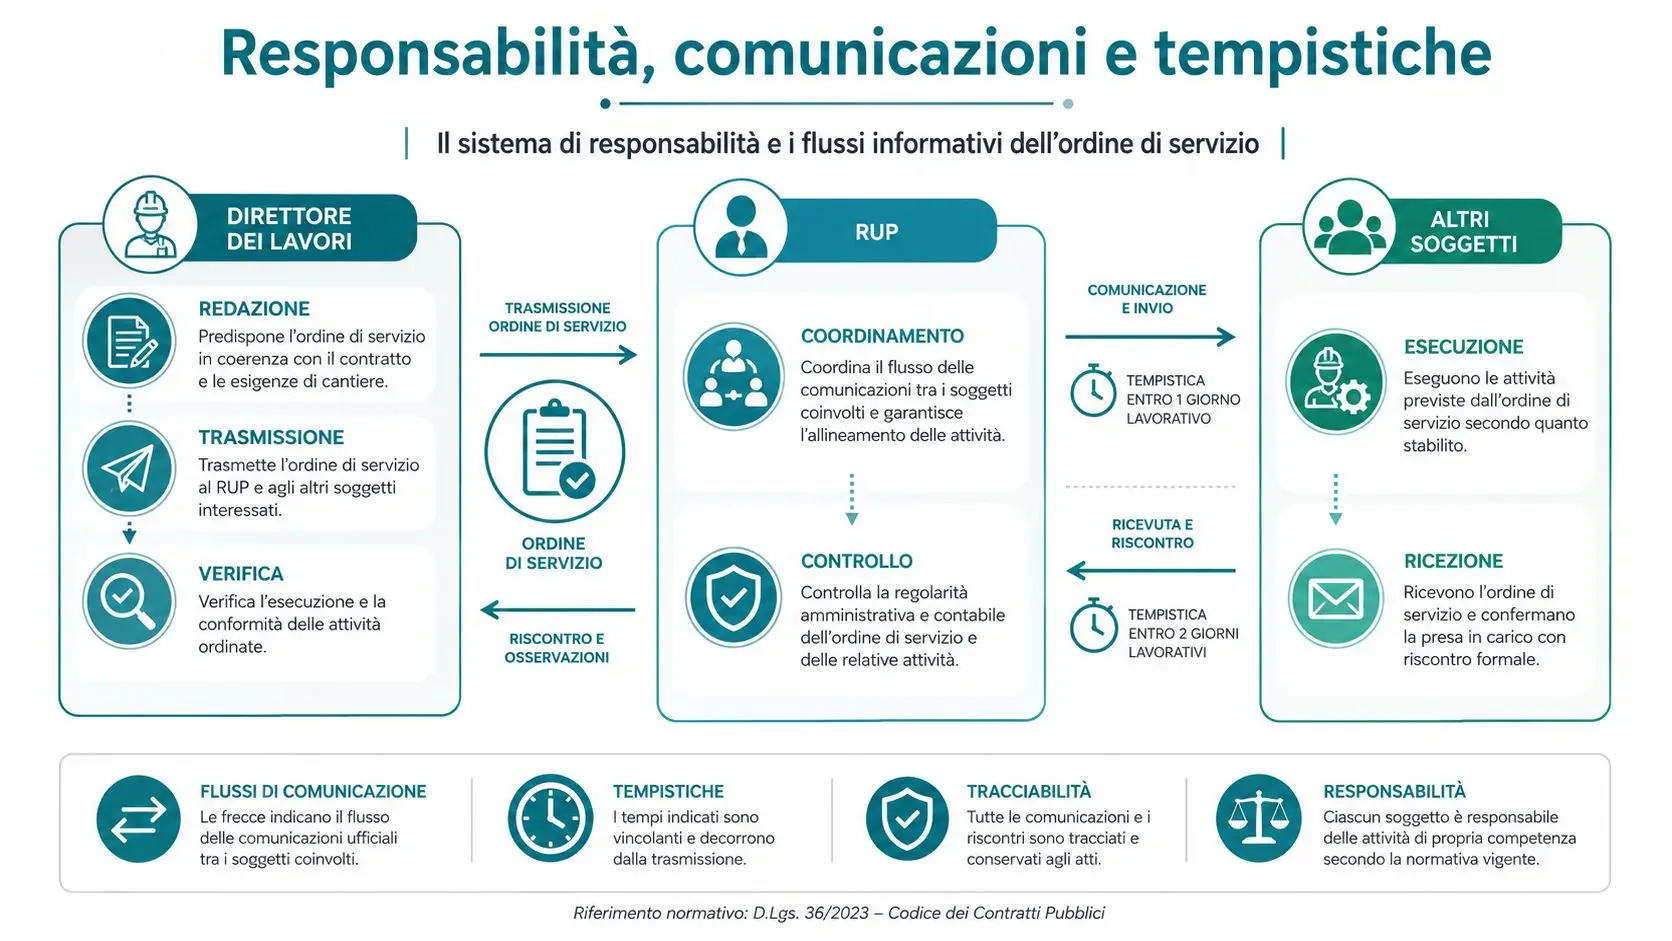
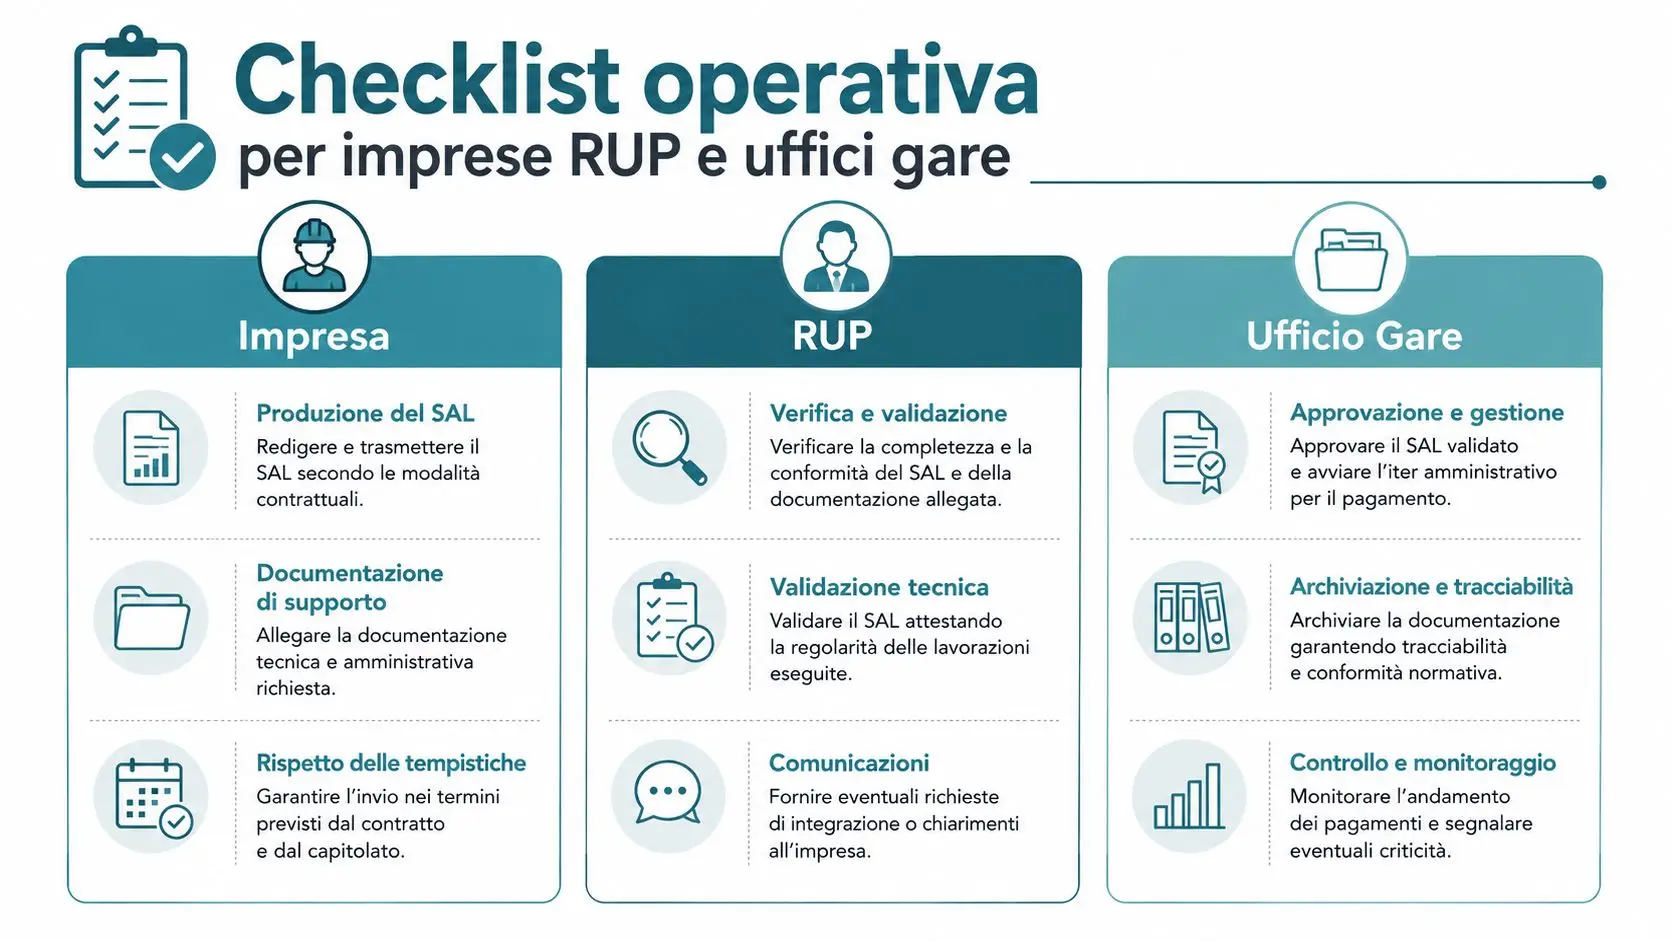
Il direttore dei lavori trasmette il SAL al RUP. Il RUP controlla la documentazione ed emette il certificato di pagamento. I due ruoli restano distinti: il direttore dei lavori costruisce la base tecnica e contabile, mentre il RUP gestisce la verifica amministrativa necessaria per proseguire verso la liquidazione.
La responsabilità del direttore dei lavori
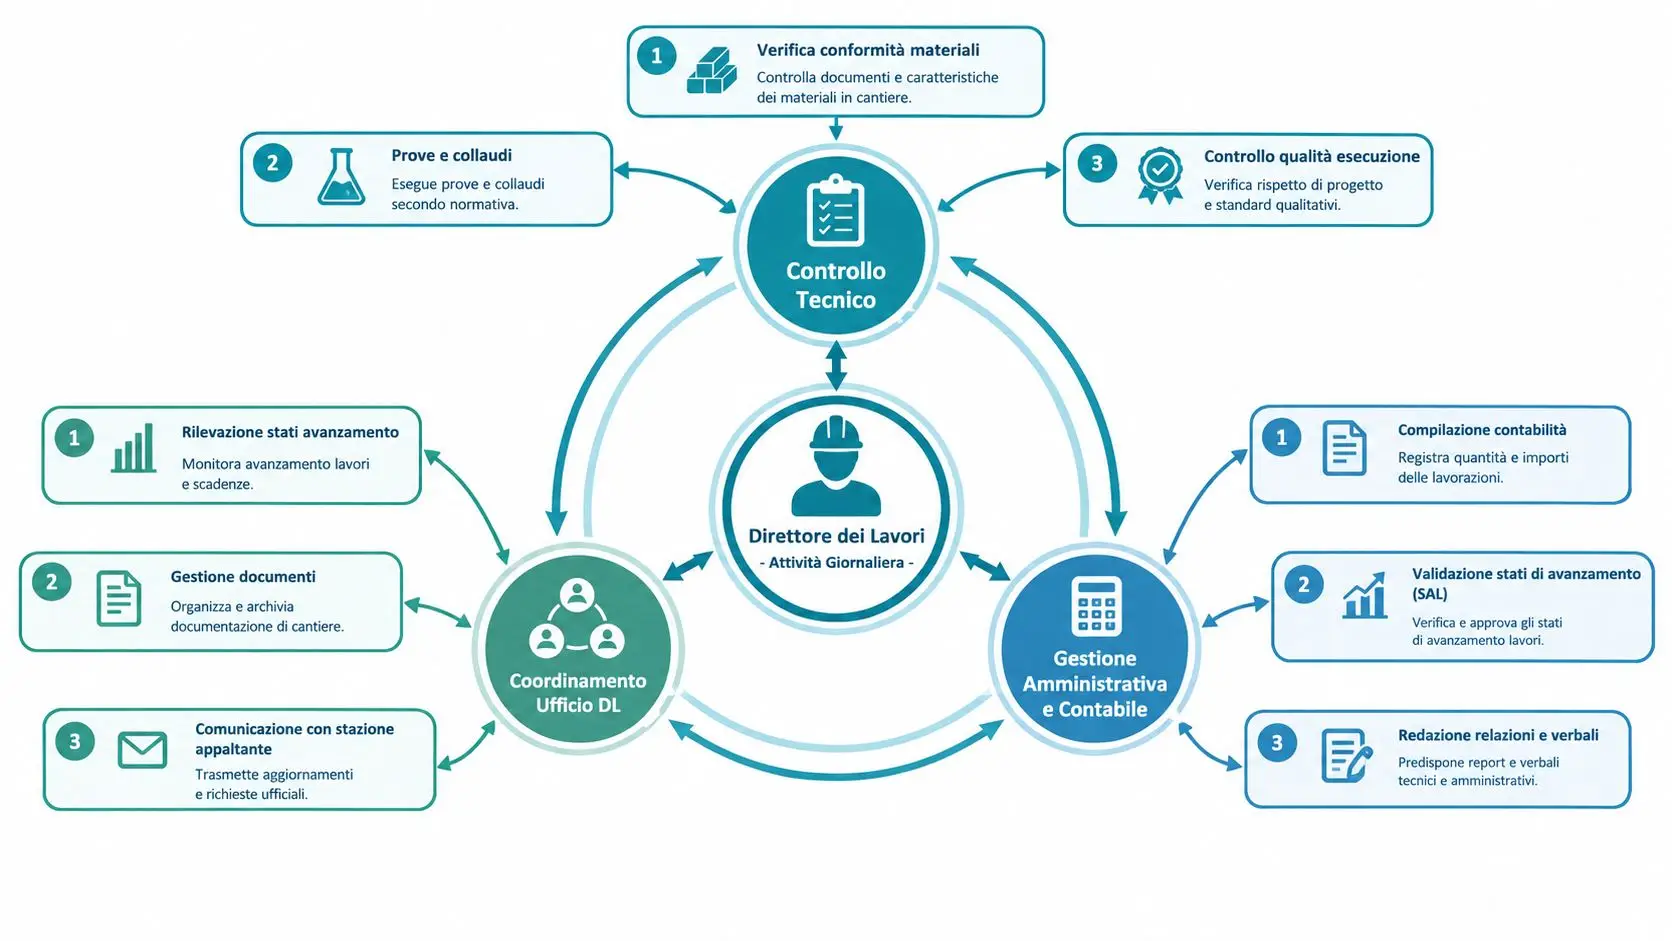
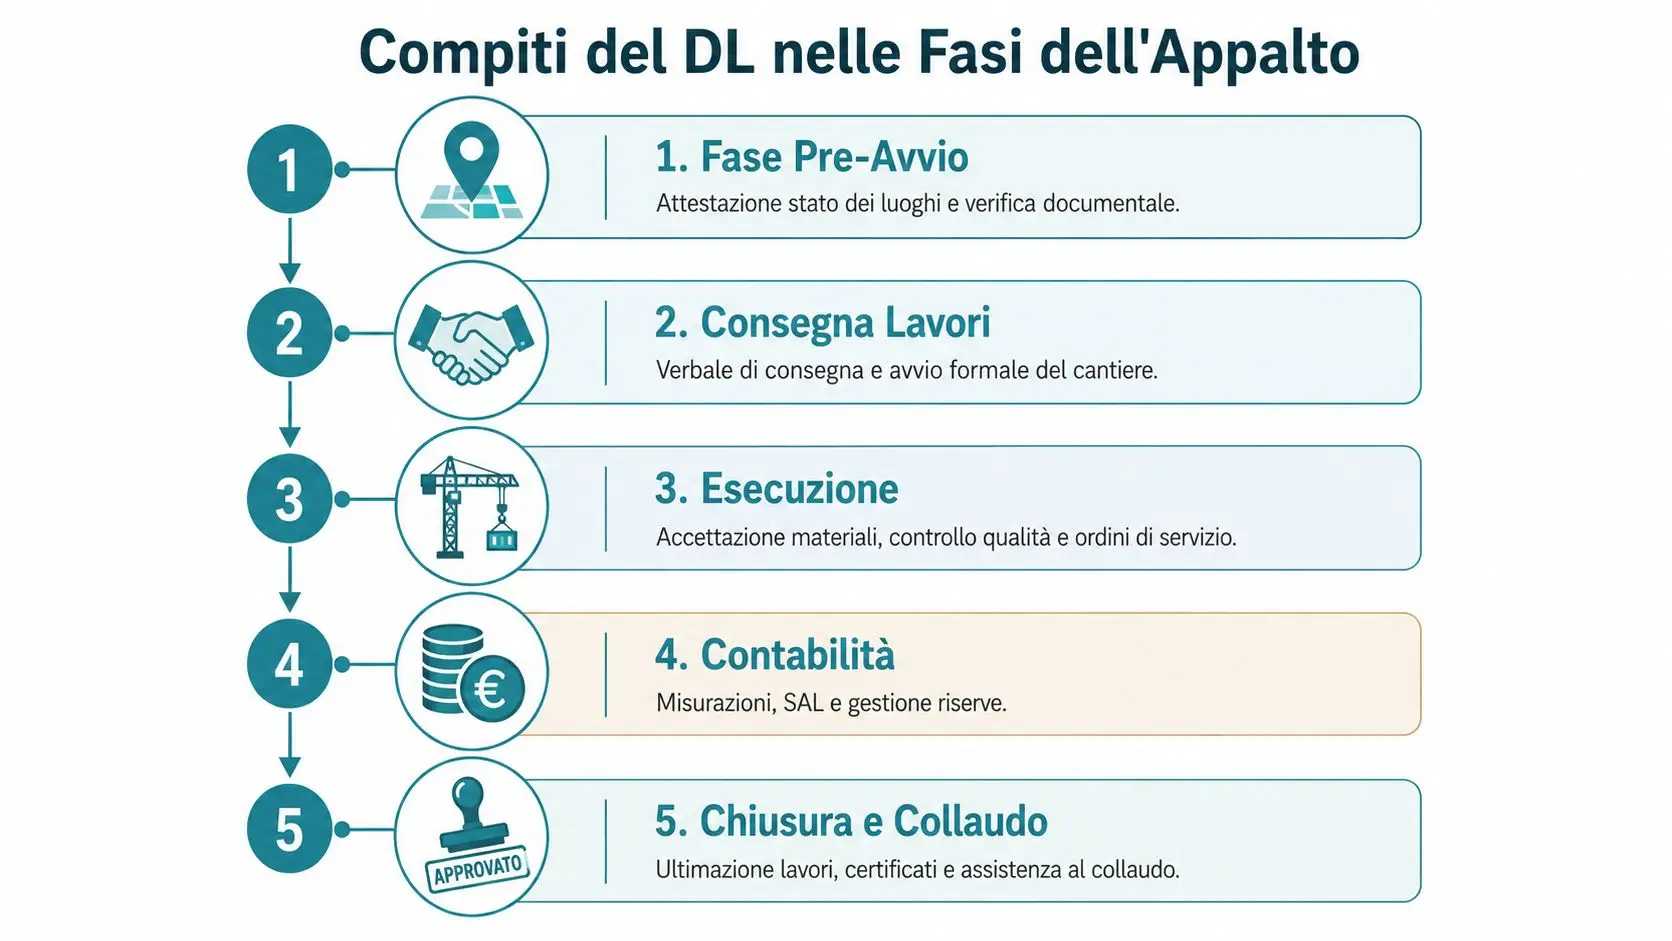
Il direttore dei lavori deve dimostrare che il SAL corrisponde alle lavorazioni realmente eseguite e misurate. Per farlo, mette in coerenza registro di contabilità, libretto delle misure, documenti di cantiere e riepilogo economico.
La verifica è simile al controllo di una distinta: ogni quantità deve trovare riscontro, ogni voce deve avere il proprio valore e il totale deve coincidere con la contabilità. Se manca un dato o una misura non è giustificata, il RUP può chiedere integrazioni prima di emettere il certificato.
Il ritardo nasce spesso qui. Un SAL consegnato con allegati incompleti costringe a tornare sul fascicolo, rinvia l'atto certificativo e sposta in avanti il mandato, con effetti immediati sulla cassa dell'impresa.
Per approfondire le attività del professionista, si può consultare la guida di Horienta sui compiti del direttore dei lavori, utile soprattutto nelle commesse con più soggetti e diversi livelli di controllo.
La responsabilità del RUP
Il RUP riceve il SAL, verifica il risultato contabile e controlla le condizioni che consentono di procedere. Tra queste rientra la regolarità contributiva dell'impresa, secondo quanto previsto dal contratto e dalla disciplina applicabile.
Il DURC va inserito nel flusso di lavoro, non trattato come un controllo separato alla fine. Se il SAL è pronto ma la verifica contributiva manca o deve essere aggiornata, il certificato può fermarsi. Per questo conviene associare alla pratica un responsabile, una data di richiesta, l'esito della verifica e l'eventuale documento da integrare.
La disciplina dell'articolo 125 del D.Lgs. 36/2023 collega certificazione e pagamento a una sequenza temporale verificabile. Il termine di 7 giorni riguarda l'emissione del certificato, mentre il pagamento dell'acconto segue il termine di 30 giorni dall'adozione del SAL, estensibile fino a 60 giorni nei casi ammessi.
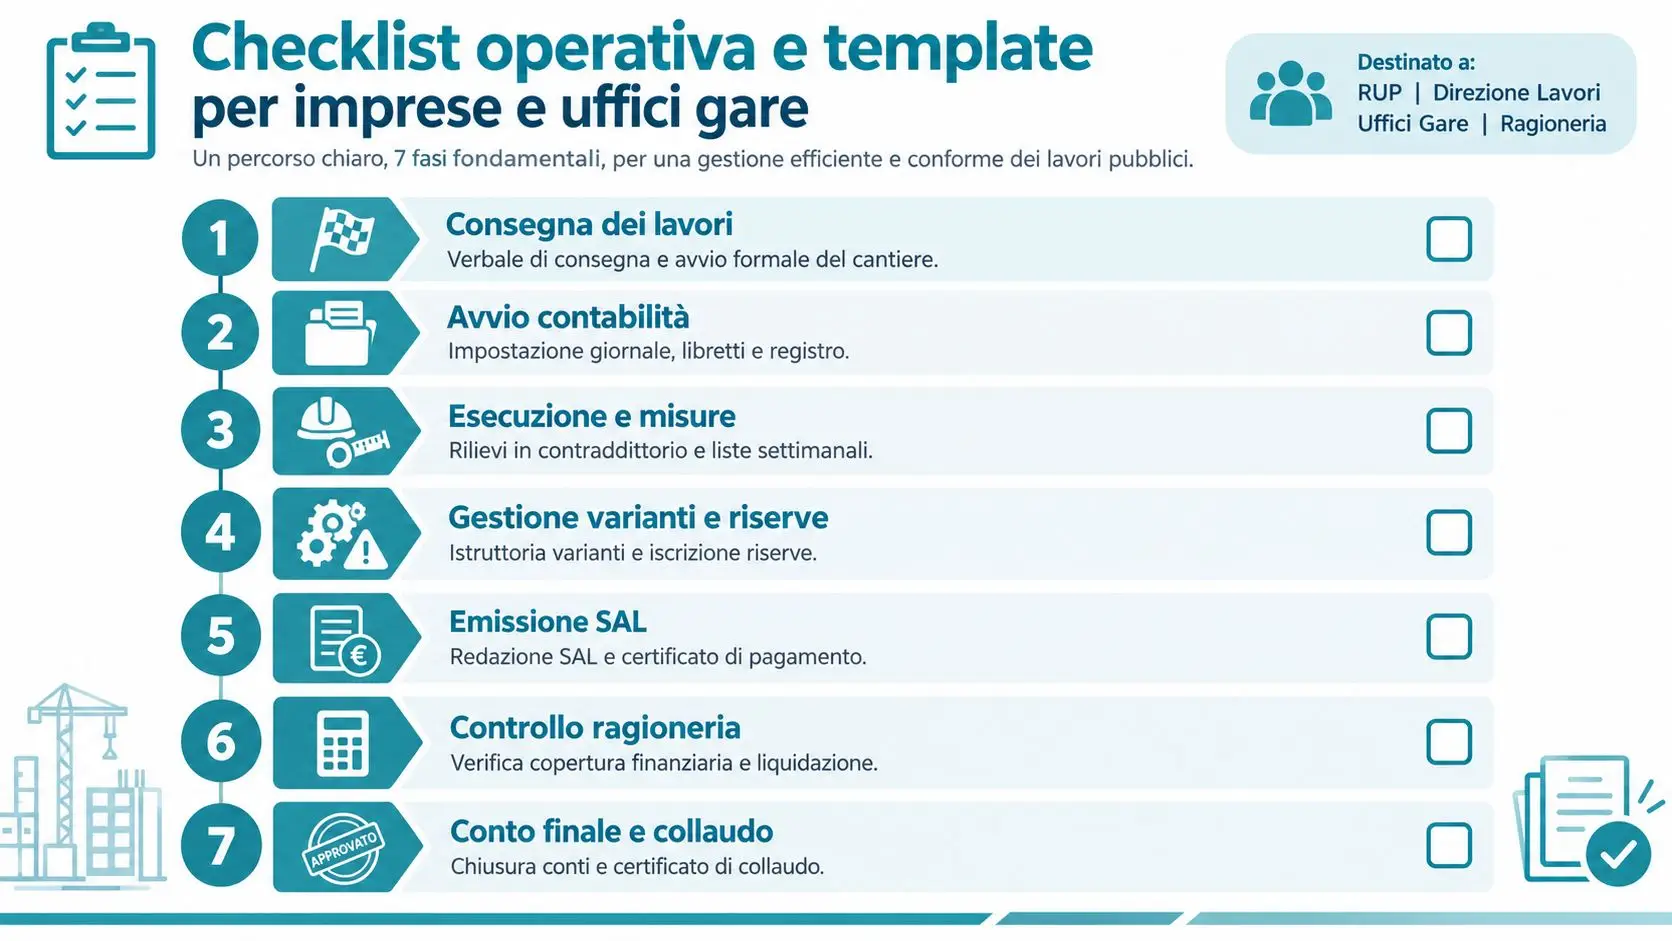
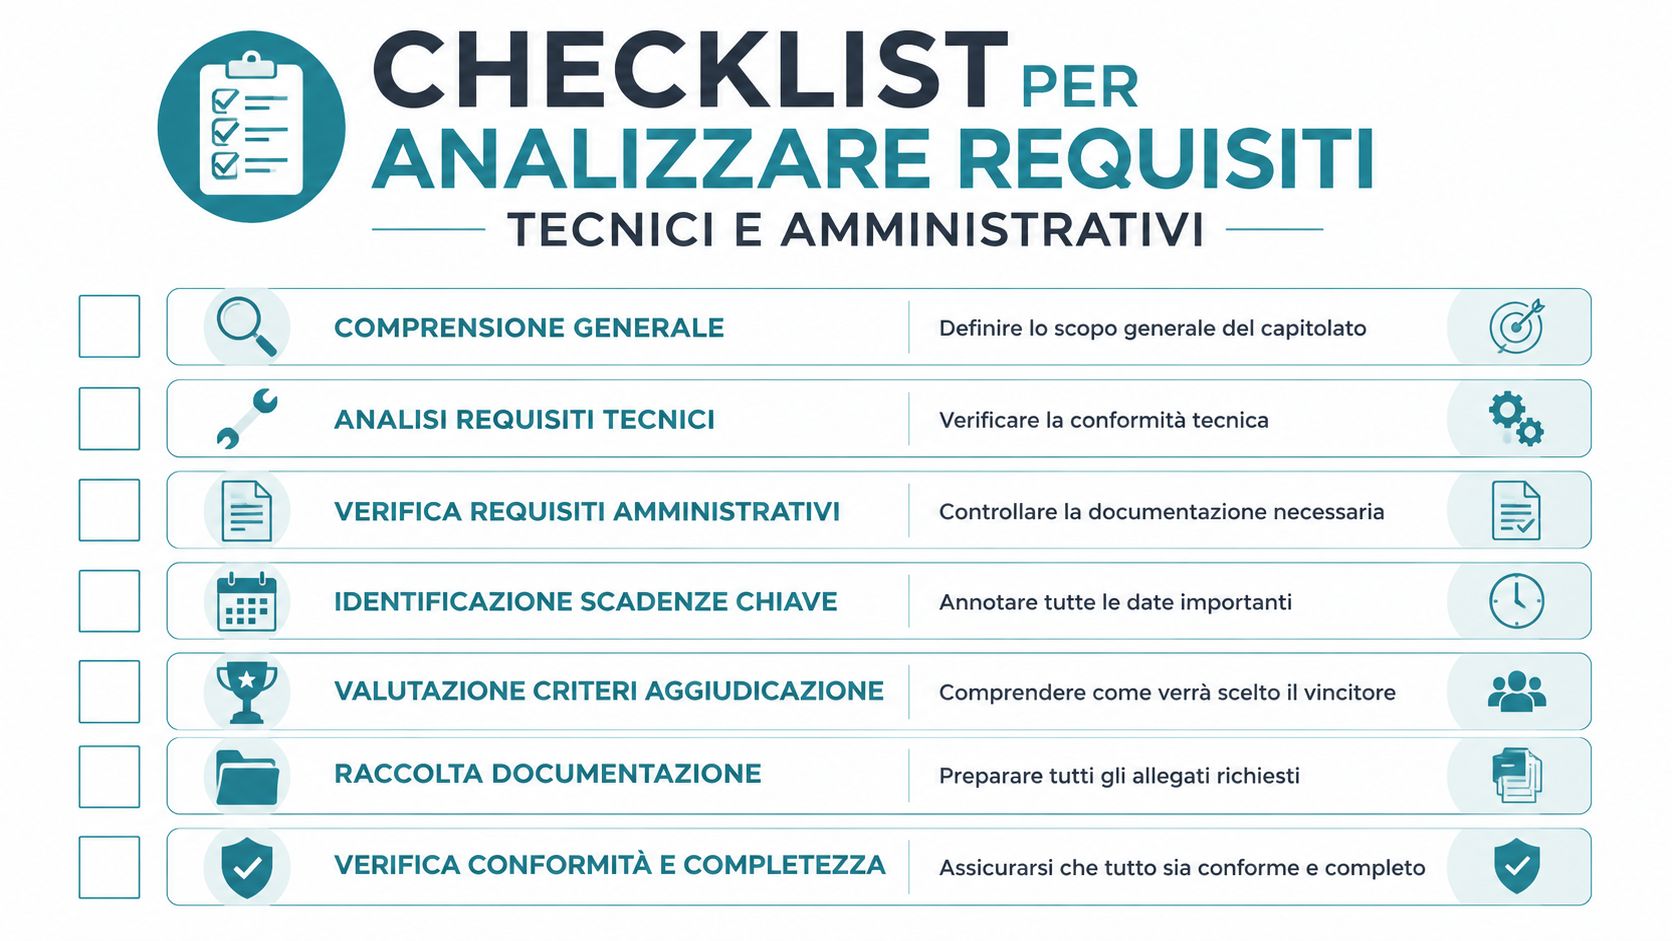
Una checklist interna dovrebbe quindi seguire quattro passaggi: SAL firmato, documentazione contabile coerente, verifica del DURC e trasmissione al servizio finanziario. Se uno di questi passaggi non ha un responsabile, il flusso digitale SAL, certificato, mandato resta esposto a blocchi e l'impresa può subire un ritardo di cassa anche con lavori regolarmente eseguiti.
Componenti obbligatorie e cosa rende liquidabile l'importo
Un certificato di pagamento SAL deve funzionare come una distinta di cassa: chi lo riceve deve capire subito che cosa è stato eseguito, quanto vale, che cosa deve essere trattenuto e quanto resta effettivamente pagabile. Se una risposta manca, il documento può tornare indietro per chiarimenti e interrompere il percorso digitale SAL, certificato, mandato, con effetti diretti sulla liquidità dell'impresa.
Identificazione senza ambiguità
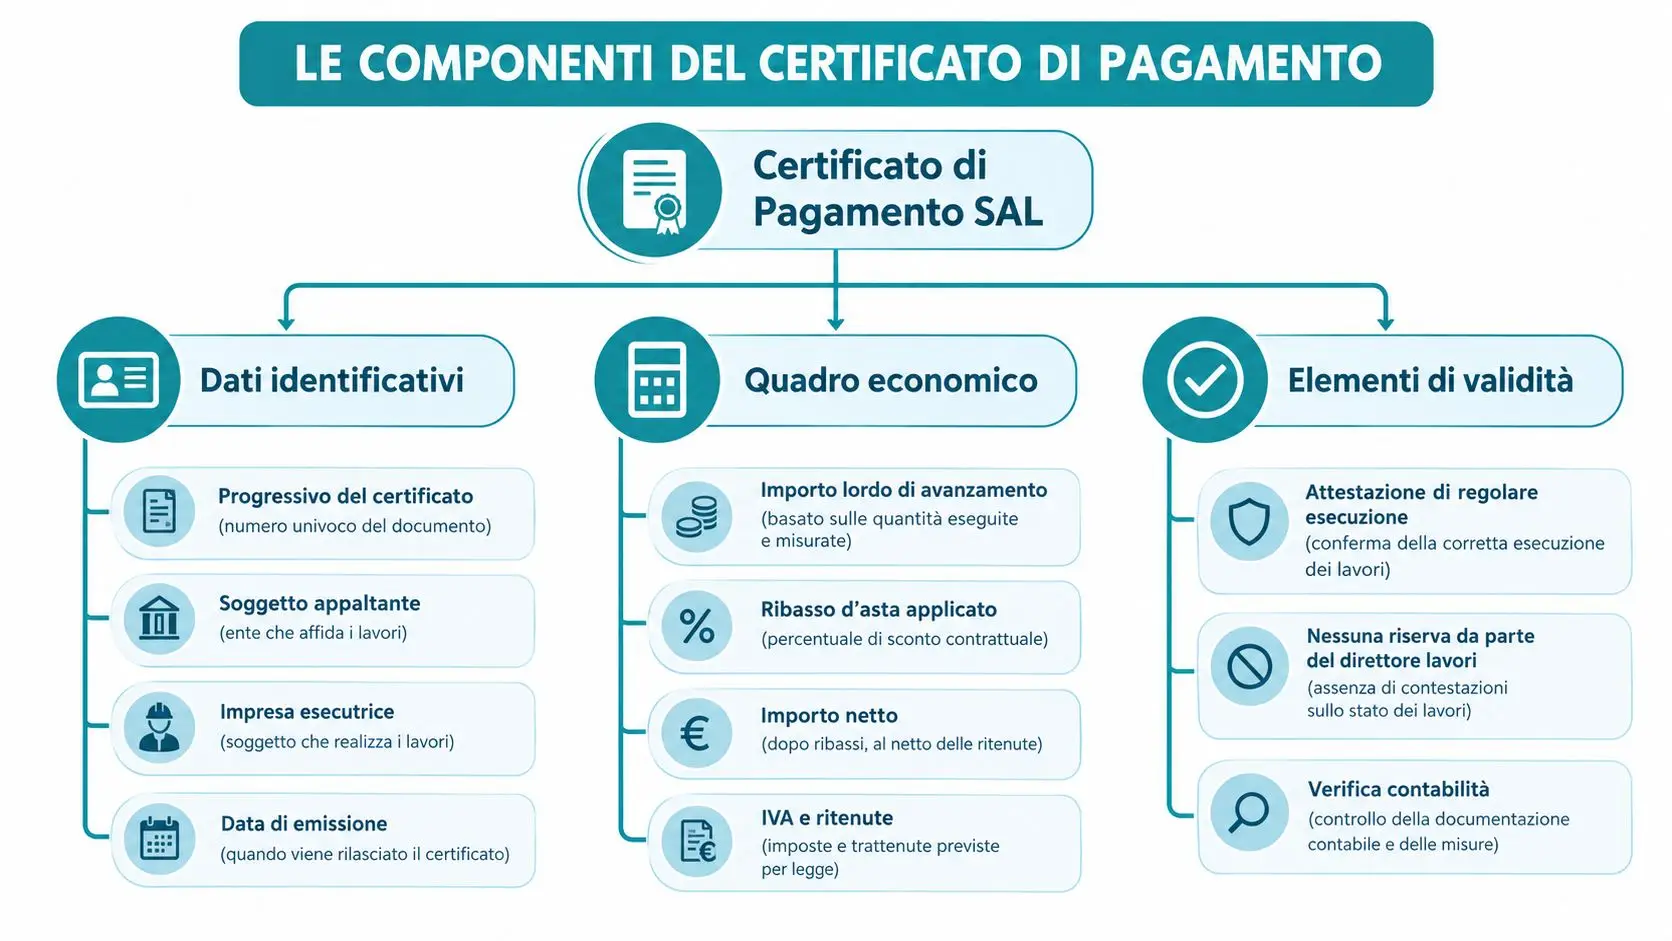
Il certificato deve riportare i dati che permettono di riconoscere subito la commessa e il destinatario: riferimento al contratto o all'opera, impresa esecutrice, stazione appaltante, data del SAL, data di emissione e numerazione progressiva.
Sono dati semplici, ma fanno la differenza negli uffici che seguono più cantieri. Se manca un riferimento, l'abbinamento con il fascicolo contabile o con il mandato richiede verifiche manuali. Una checklist iniziale può controllare questi campi prima della firma, evitando un blocco amministrativo per un errore formale.
Quadro economico coerente
Il calcolo parte dall'importo maturato nel SAL. Il certificato deve poi mostrare le rate già liquidate, le ritenute, il recupero dell'anticipazione, i conguagli e ogni altra detrazione prevista dal contratto.
L'importo liquidabile è quindi il risultato di una sequenza leggibile, non una cifra riportata in modo isolato. Ogni trattenuta deve avere una motivazione e un collegamento con una clausola, un atto contabile o una condizione contrattuale. La presenza di un'anticipazione o di una ritenuta non significa automaticamente che l'importo sia dovuto o trattenuto: il calcolo deve seguire quanto previsto dal contratto.
Verifiche che sostengono la liquidazione
Prima dell'invio al pagamento vanno controllate la regolarità contributiva, la corrispondenza con la contabilità e l'assenza di elementi ostativi. Il DPR 207/2010 sui termini di pagamento degli acconti e del saldo conferma la necessità di leggere con attenzione le condizioni applicabili ad anticipazioni, ritenute e conguagli.
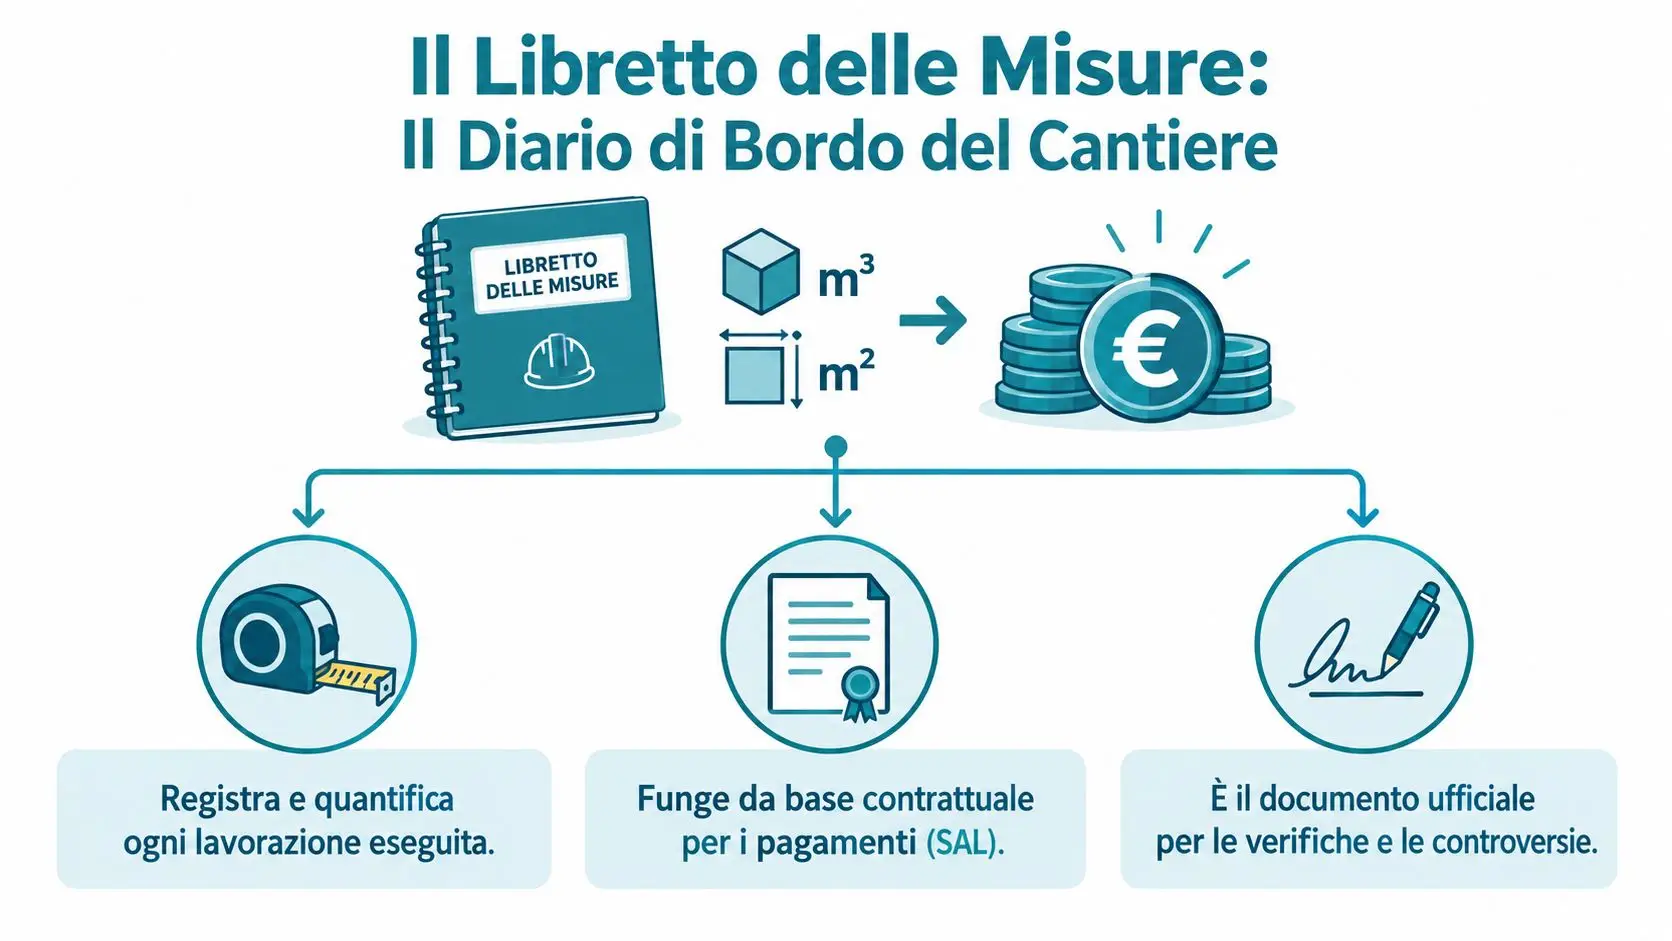
Per verificare le misure da cui nasce il SAL, il libretto delle misure nei lavori pubblici offre un riferimento operativo. Quantità, prezzi, importi maturati e detrazioni devono ricondurre alla stessa base contabile. Quando questa traccia è completa, l'ufficio finanziario può controllare il certificato senza ricostruire i dati da file separati.
Procedura di emissione e verifica dal SAL al mandato di pagamento
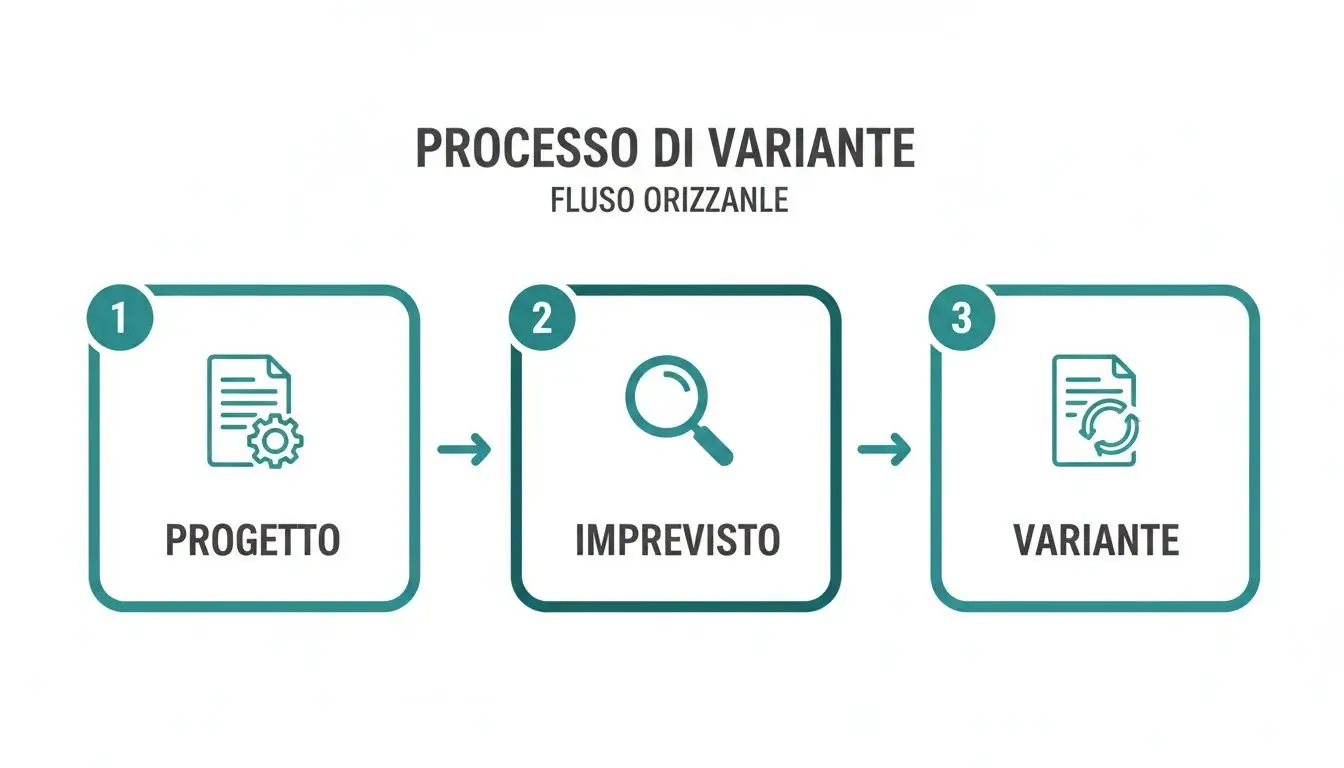
Un'impresa può avere lavorazioni regolarmente eseguite e, tuttavia, attendere l'incasso perché un documento non coincide con un altro. Il flusso va quindi seguito come una catena: SAL → certificato → mandato. Se un anello presenta dati incompleti, il fermo può avvenire prima della firma e incidere direttamente sulla cassa, soprattutto per una PMI.
Il percorso operativo
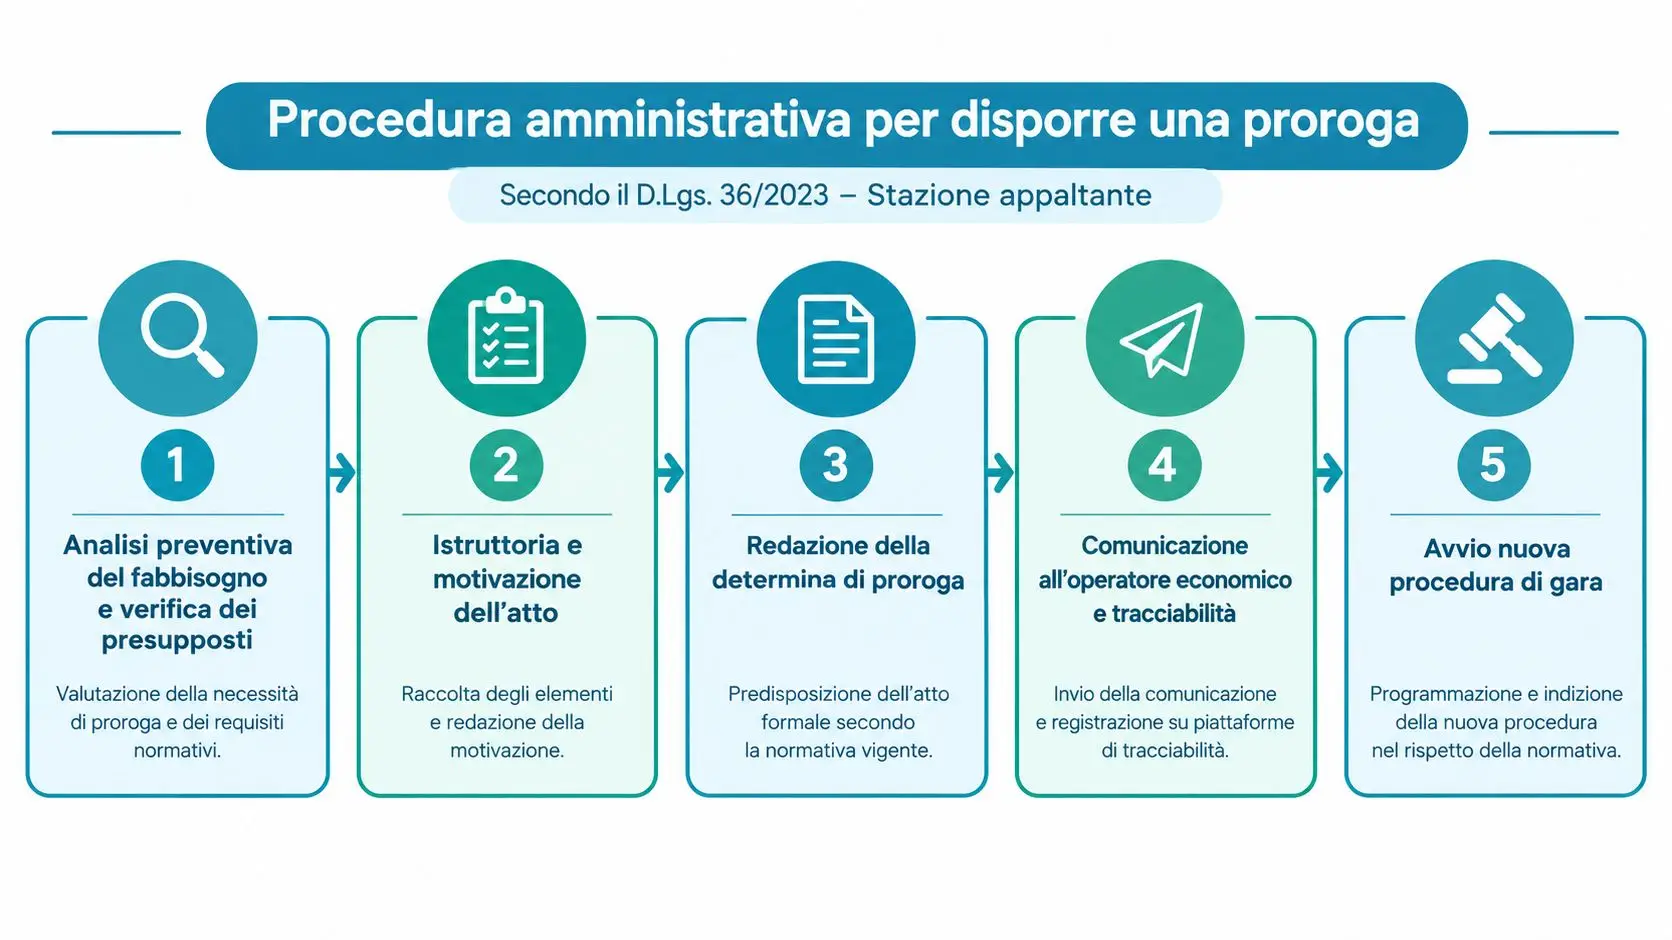
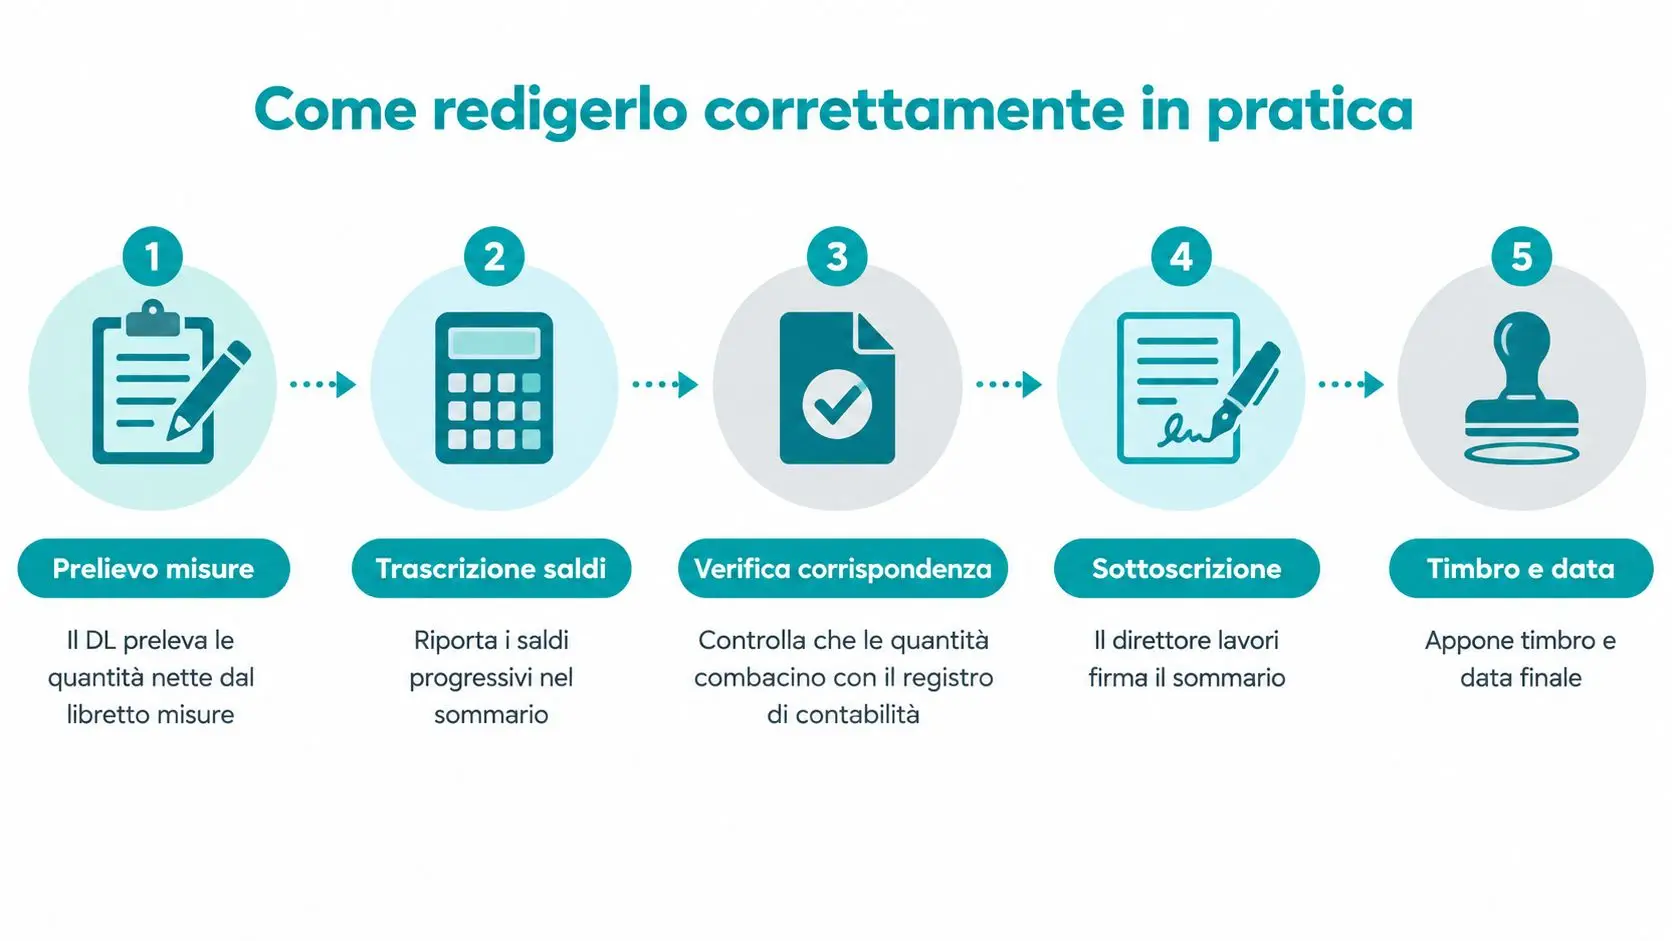
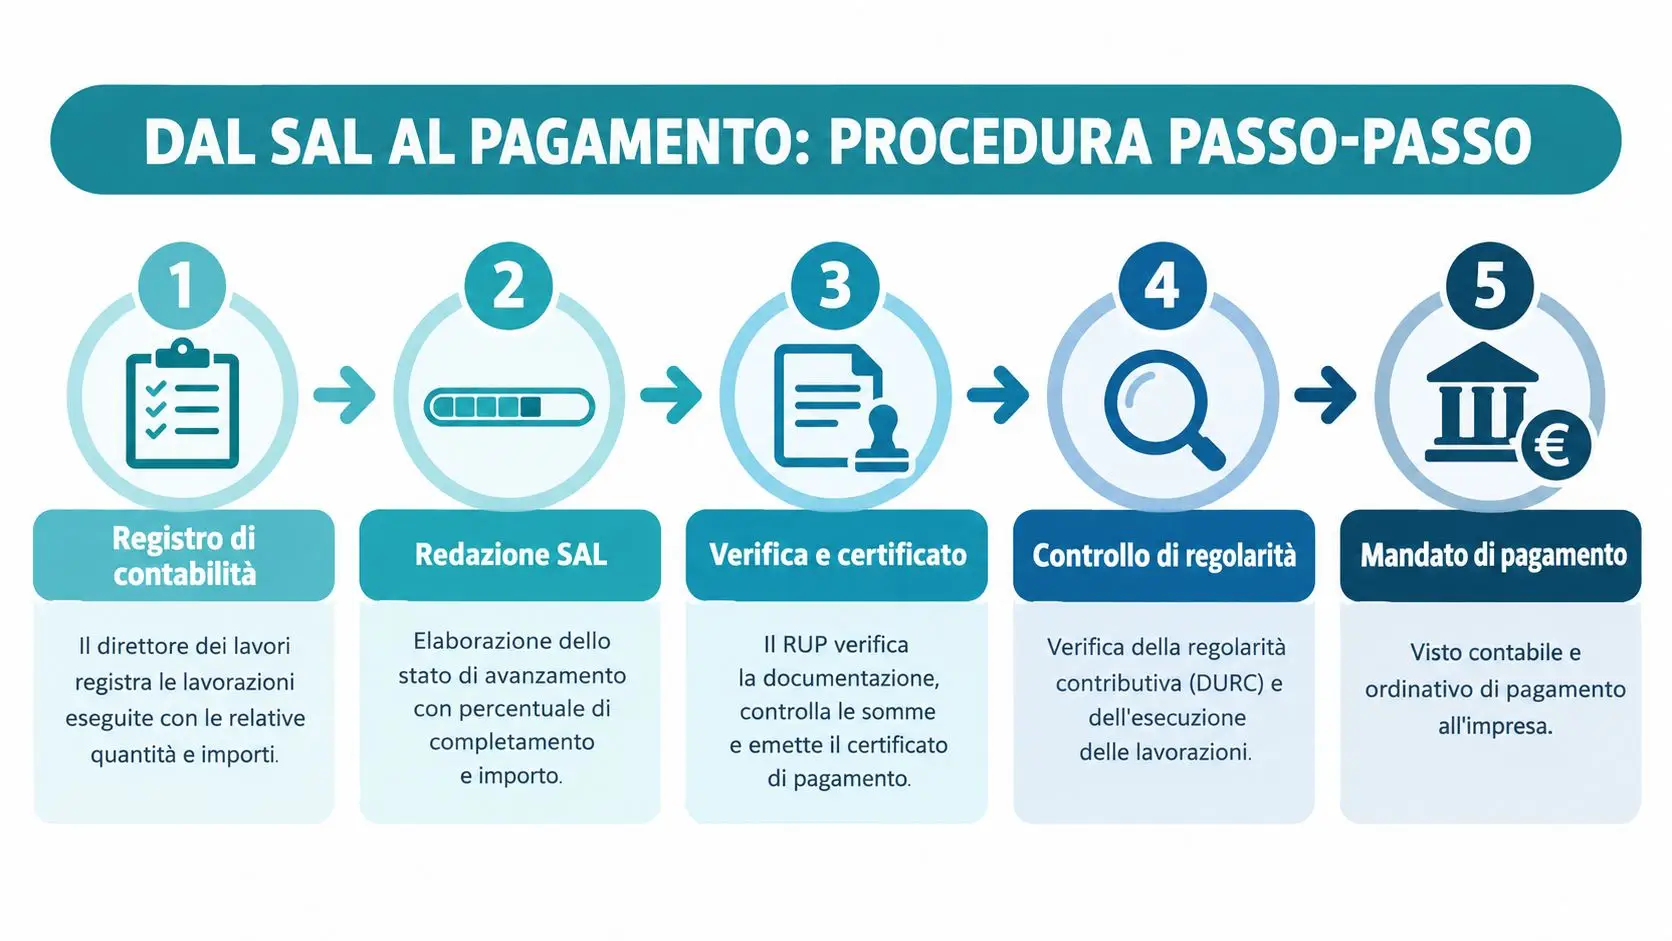
Primo passaggio, registro di contabilità. Il direttore dei lavori inserisce lavorazioni, quantità misurate e valori corrispondenti. Ogni annotazione deve consentire di risalire all'importo senza ricorrere a file personali o chiarimenti non documentati.
Secondo passaggio, redazione del SAL. Il SAL fotografa l'avanzamento alla data prevista. Prima dell'invio, vanno confrontati progressivo, quantità, lavorazioni e importi con il registro di contabilità. Un totale corretto, ma collegato a una versione diversa delle misure, può bloccare la verifica.
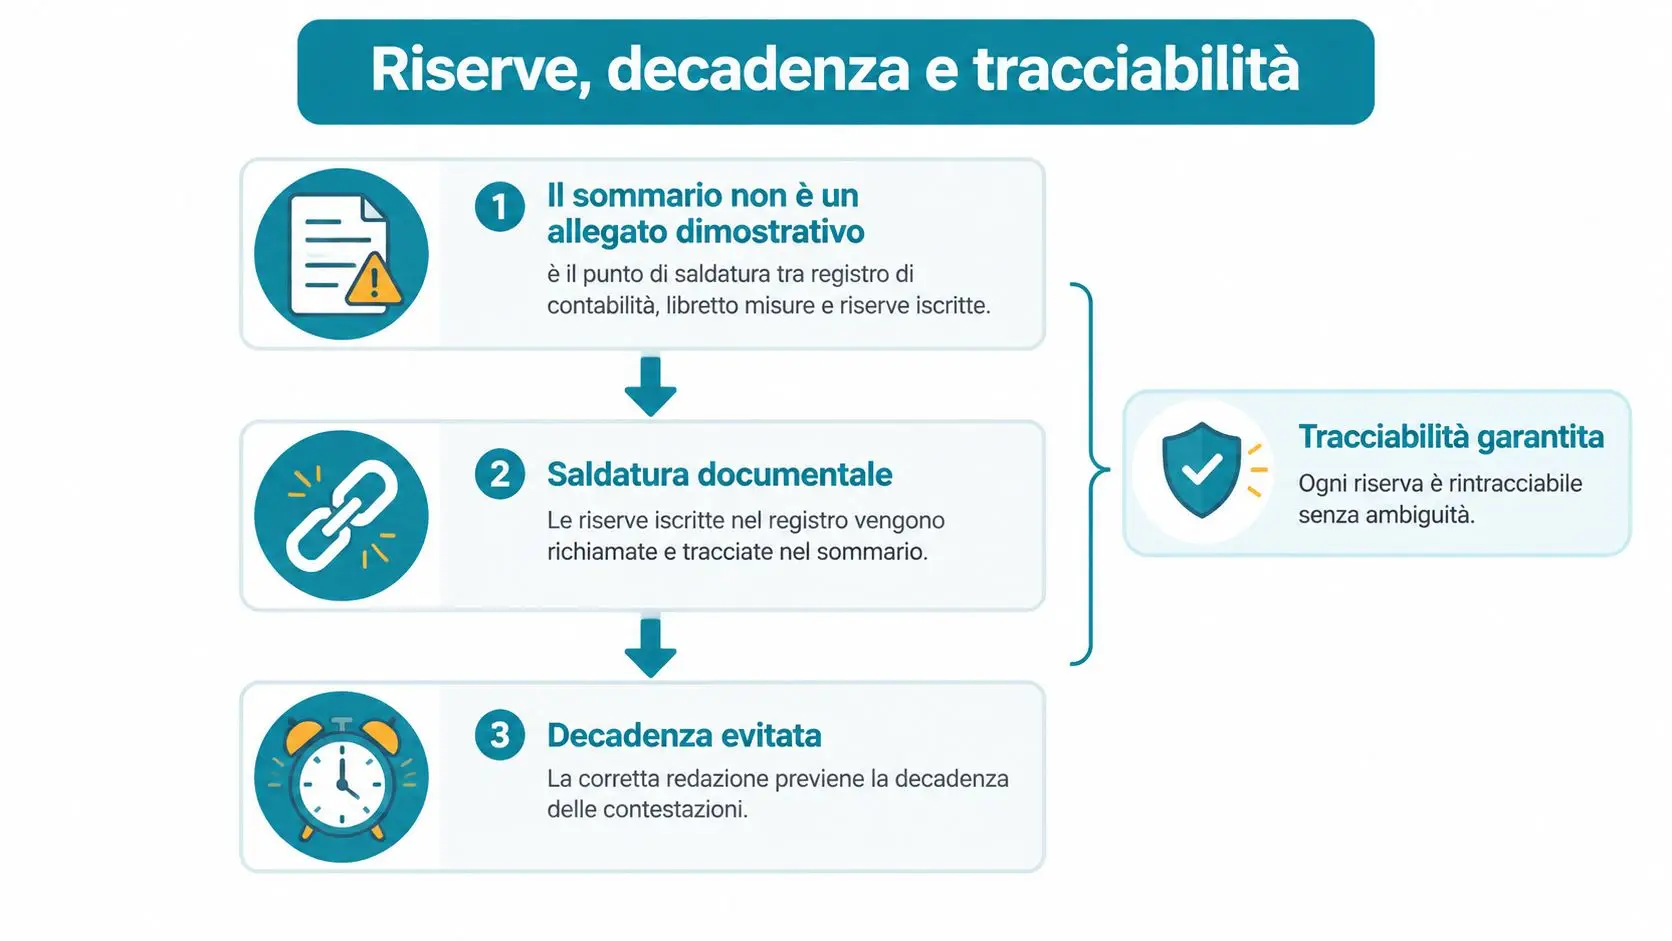
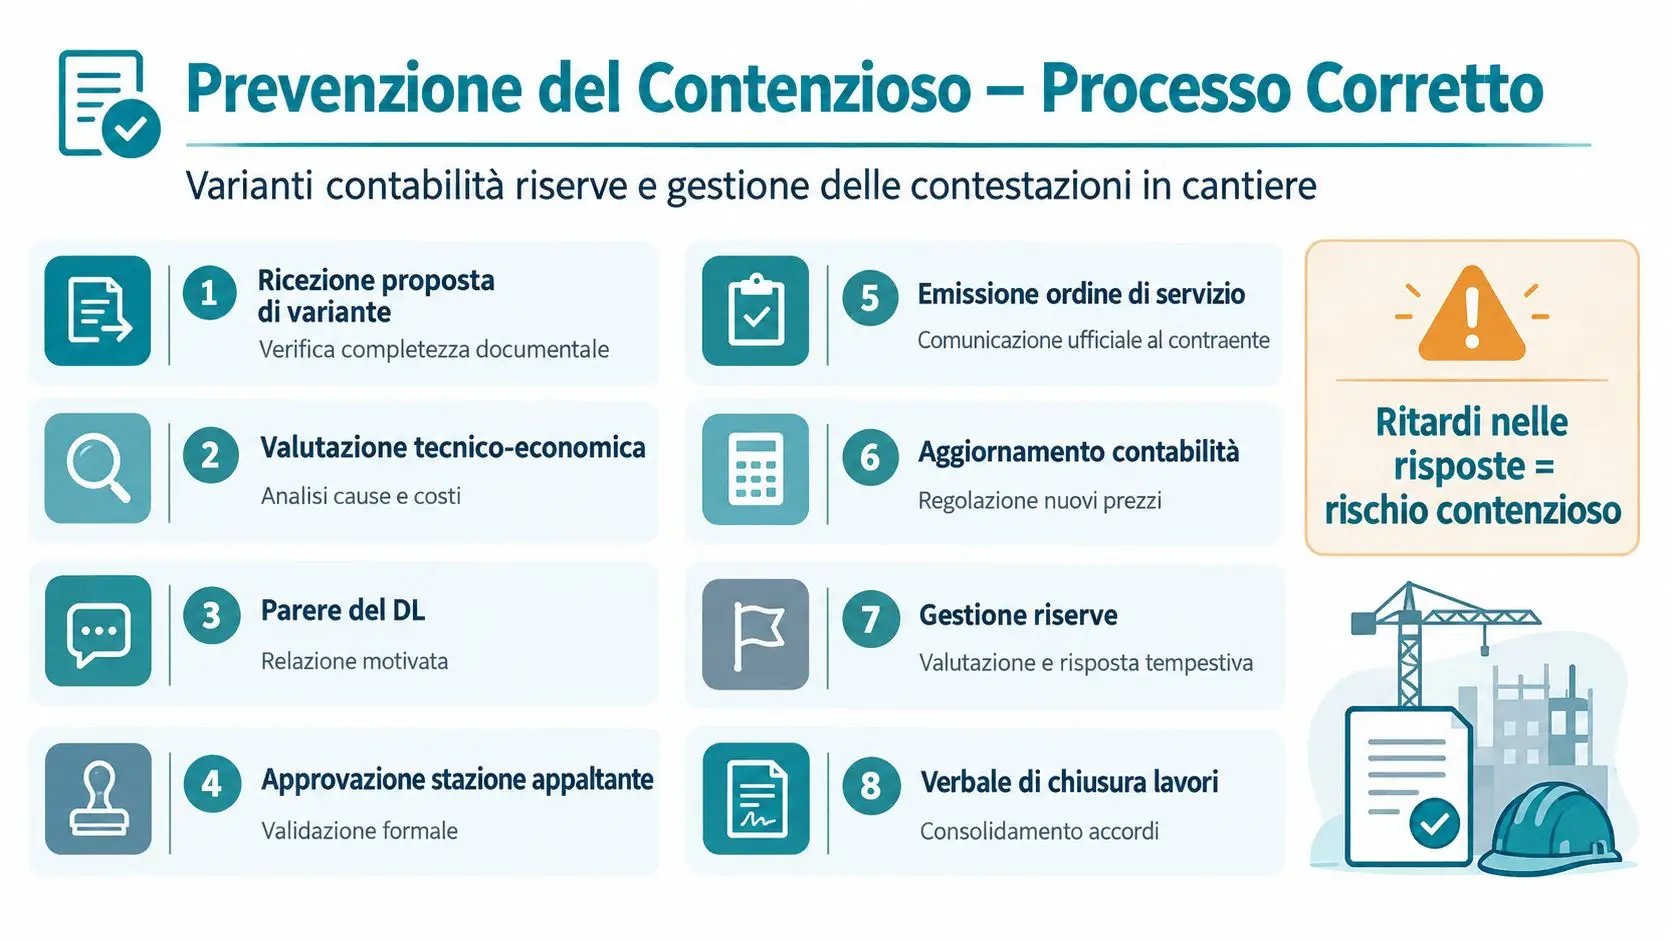
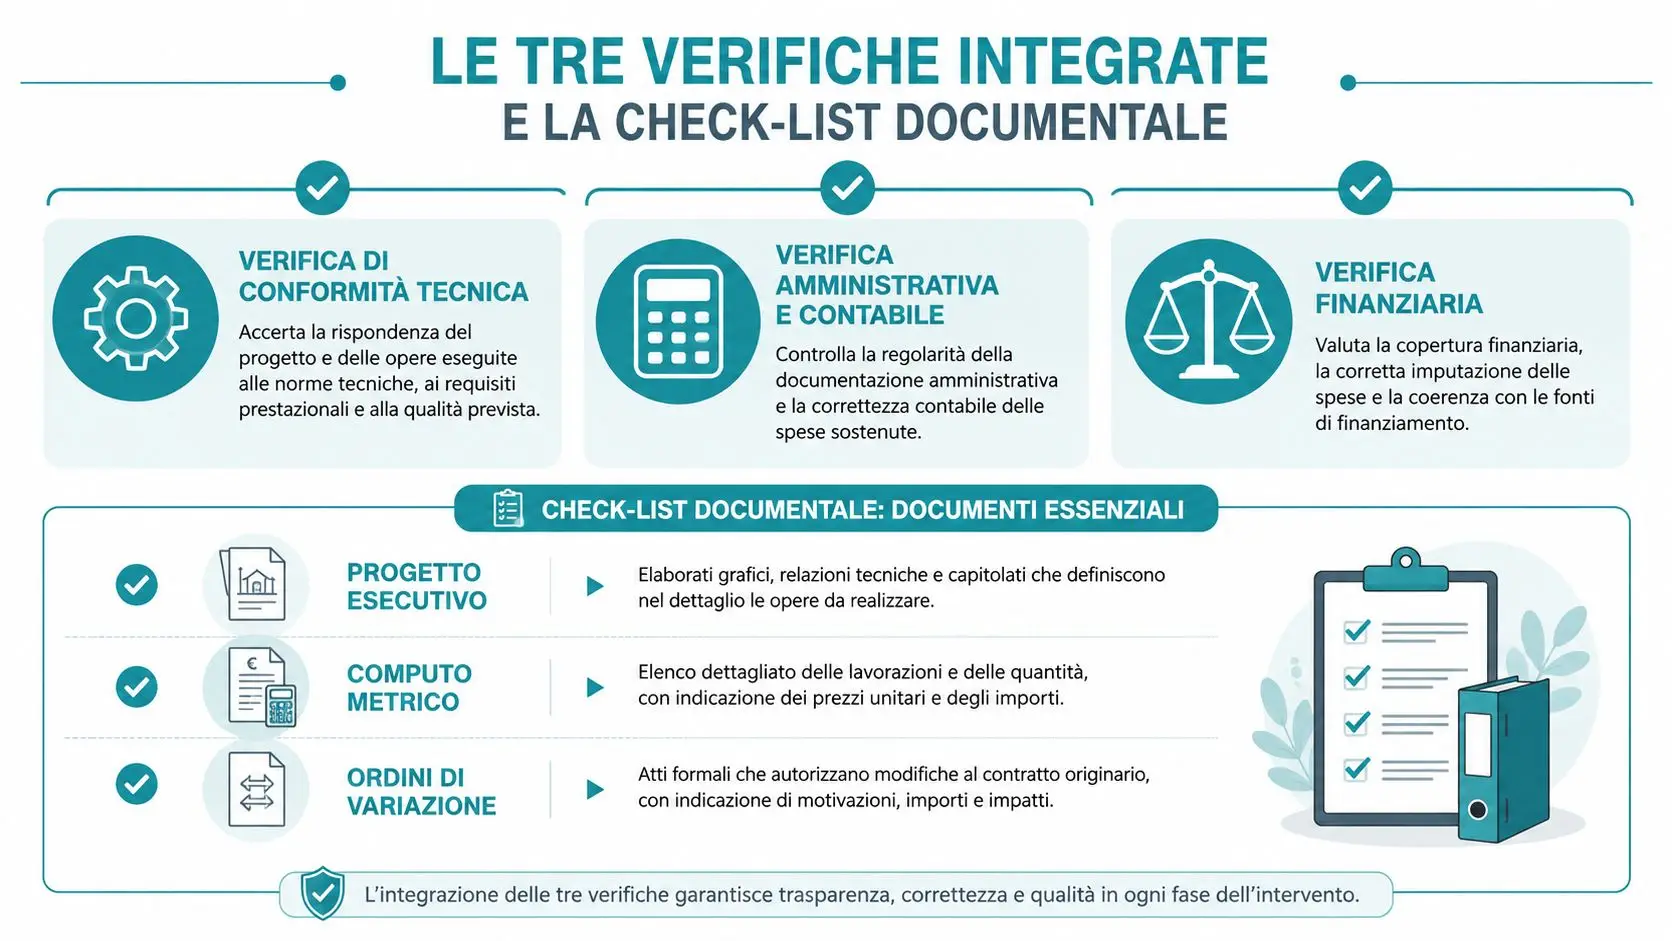
Terzo passaggio, controllo del RUP. Il RUP esamina SAL, quadro economico e atti collegati. Verifica anche recuperi, ritenute, riserve e condizioni capaci di modificare la somma liquidabile. Il controllo deve lasciare una traccia leggibile nel fascicolo.
Quarto passaggio, DURC e documenti collegati. La regolarità contributiva va verificata prima dell'emissione, non richiesta quando il pagamento è già pronto. Un esito mancante o problematico richiede un approfondimento e può rinviare il passaggio successivo.
Quinto passaggio, emissione del certificato. Il certificato viene emesso entro 7 giorni dall'adozione del SAL, secondo la scansione prevista dall'articolo 125 del Codice dei contratti pubblici. Deve separare importo lordo, detrazioni e netto da pagare, così l'ufficio può controllare il calcolo senza riaprire tutta la contabilità.
Sesto passaggio, mandato. Dopo i controlli interni e il visto contabile, la stazione appaltante dispone il pagamento. Per l'acconto, il termine ordinario indicato dalla disciplina è di 30 giorni dall'adozione del SAL, con possibilità di arrivare a 60 giorni nei casi ammessi. Per imprese con margini di cassa ridotti, ogni ritorno del fascicolo per una correzione allunga l'attesa.
Il flusso digitale nel 2026
Il software di contabilità o la piattaforma della stazione appaltante deve conservare il legame tra registro, SAL, certificato, controlli e mandato. Il file digitale è utile solo se mantiene la stessa versione dei dati lungo tutto il percorso. Per approfondire l'organizzazione documentale, è disponibile una guida completa alla contabilità nei lavori pubblici.
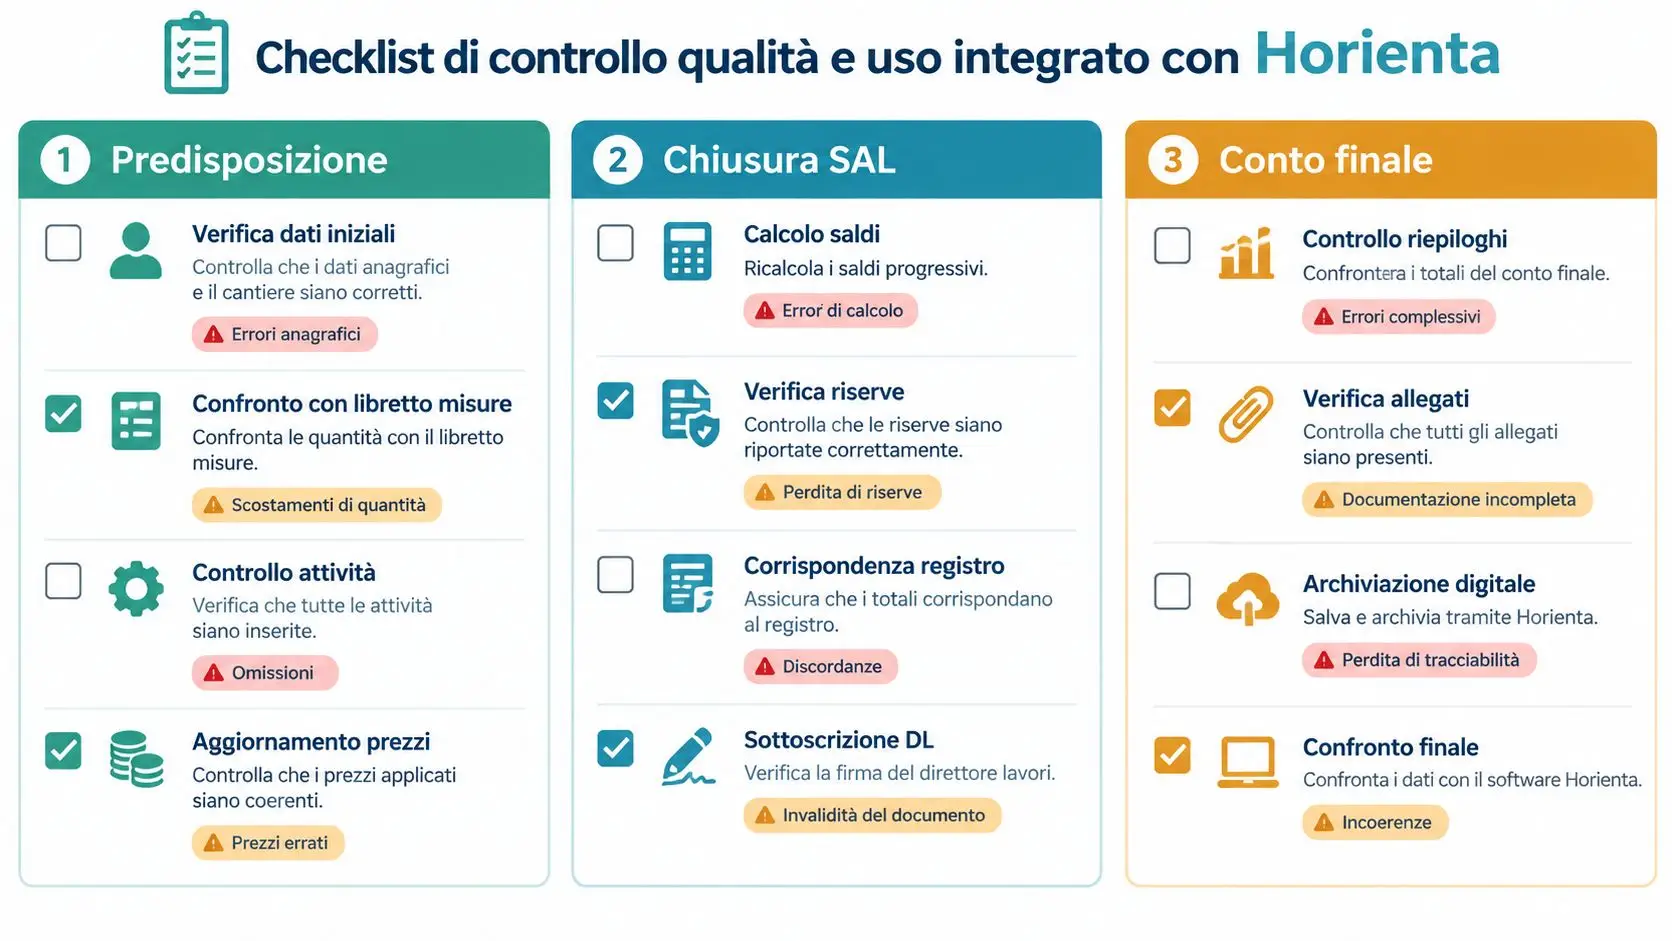
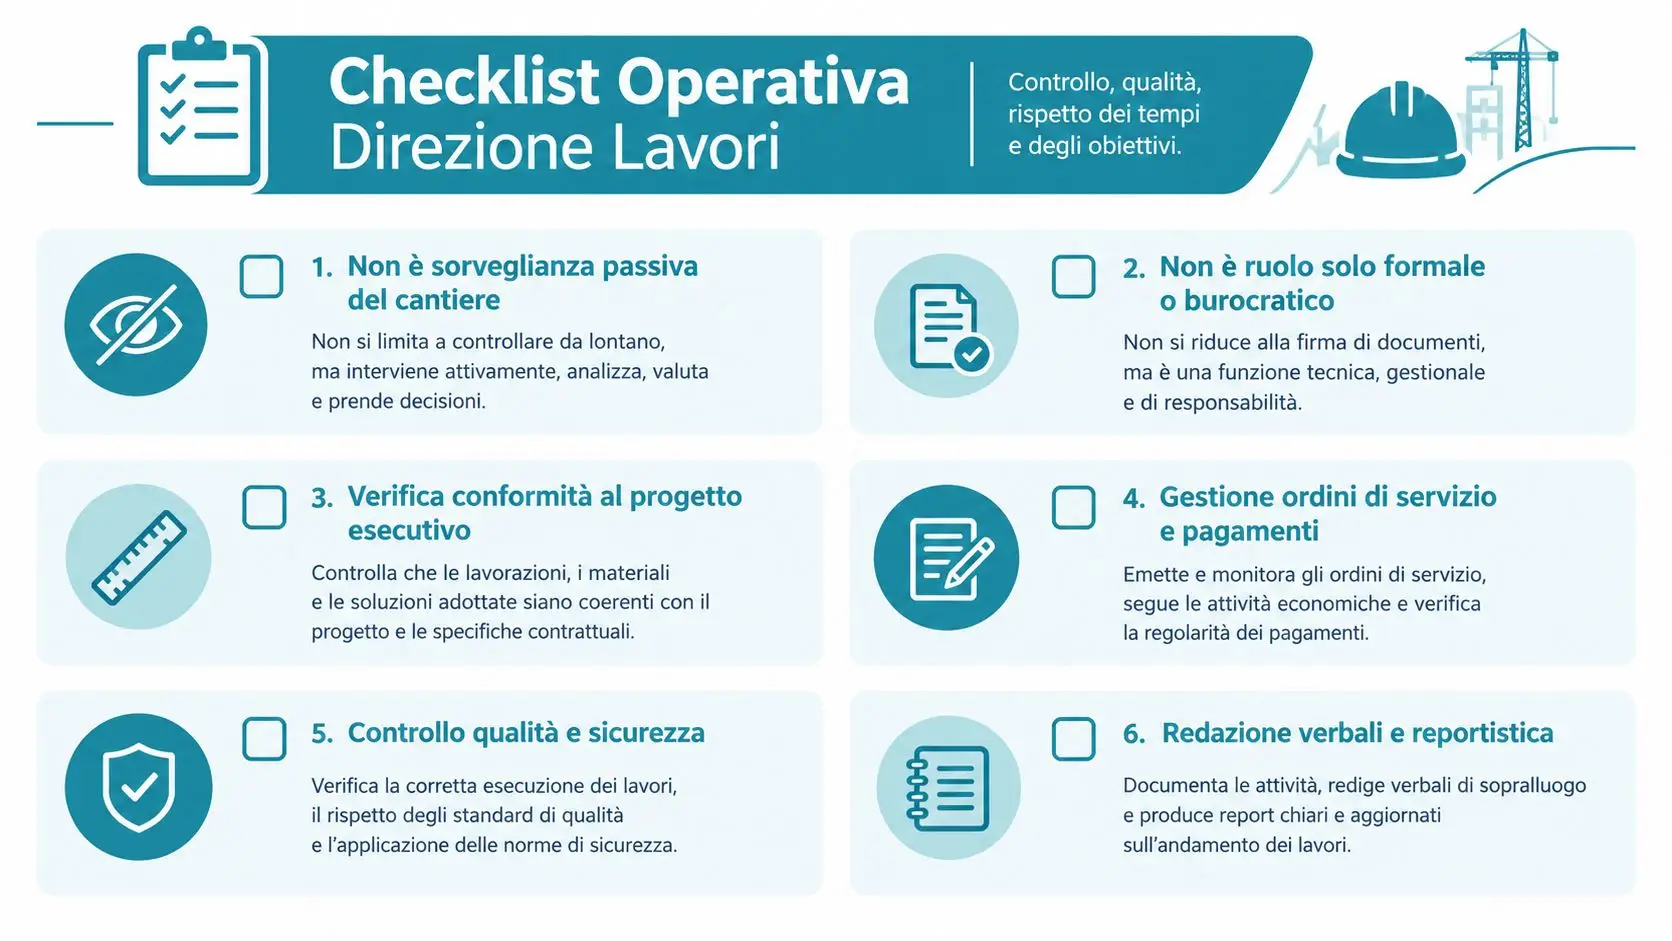
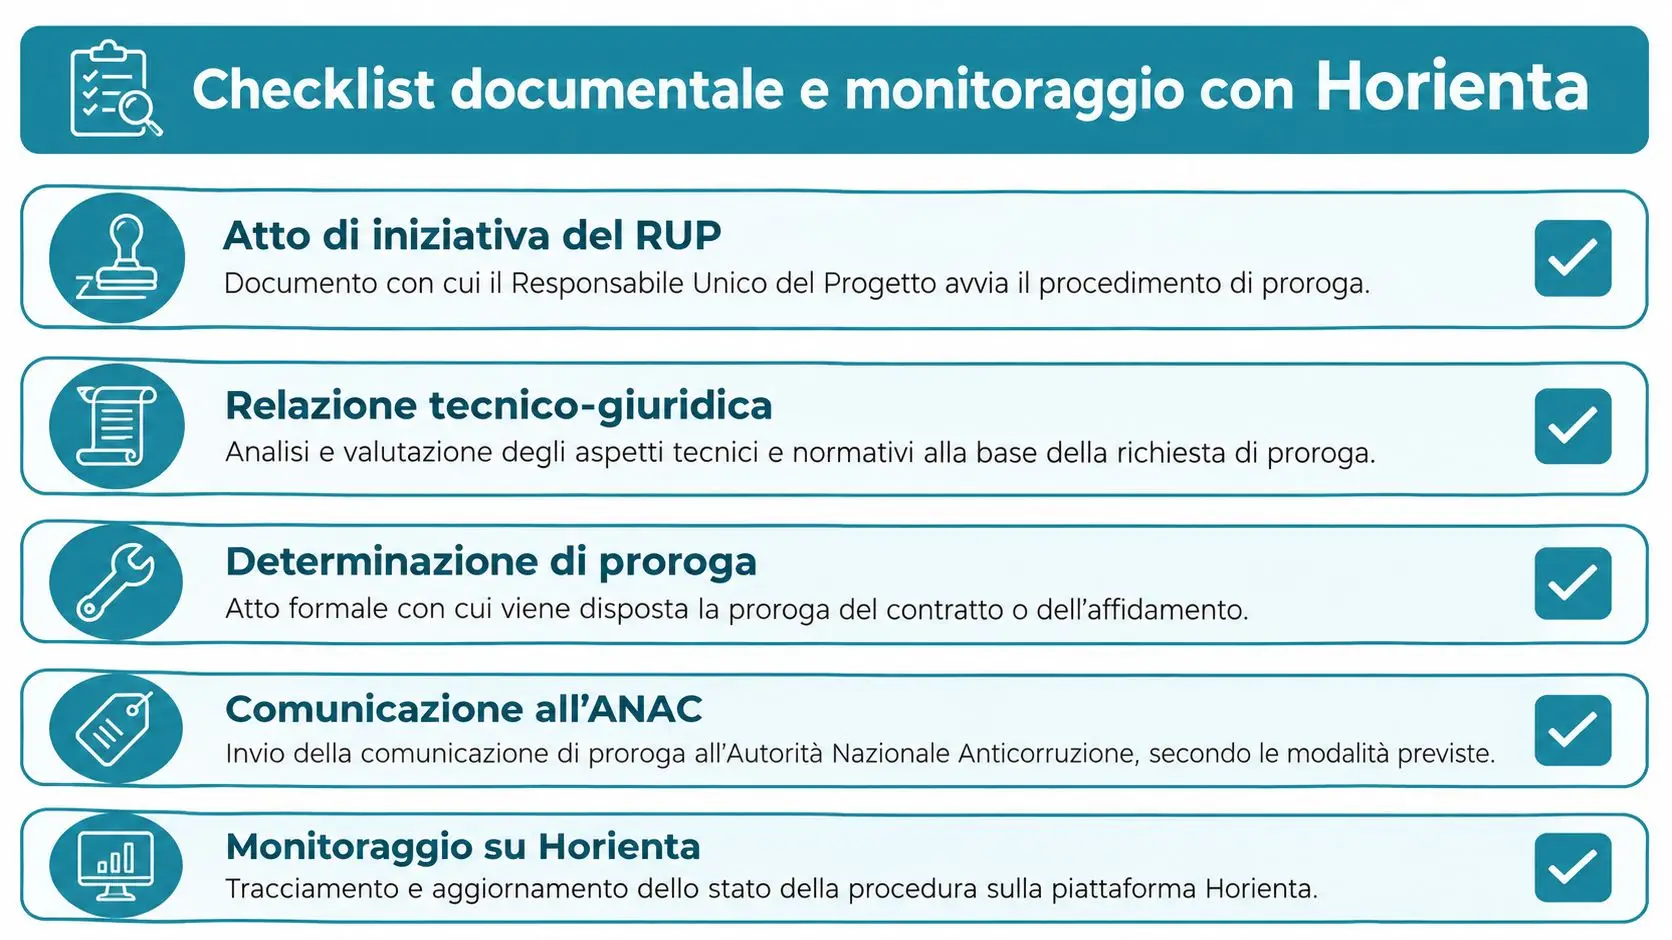
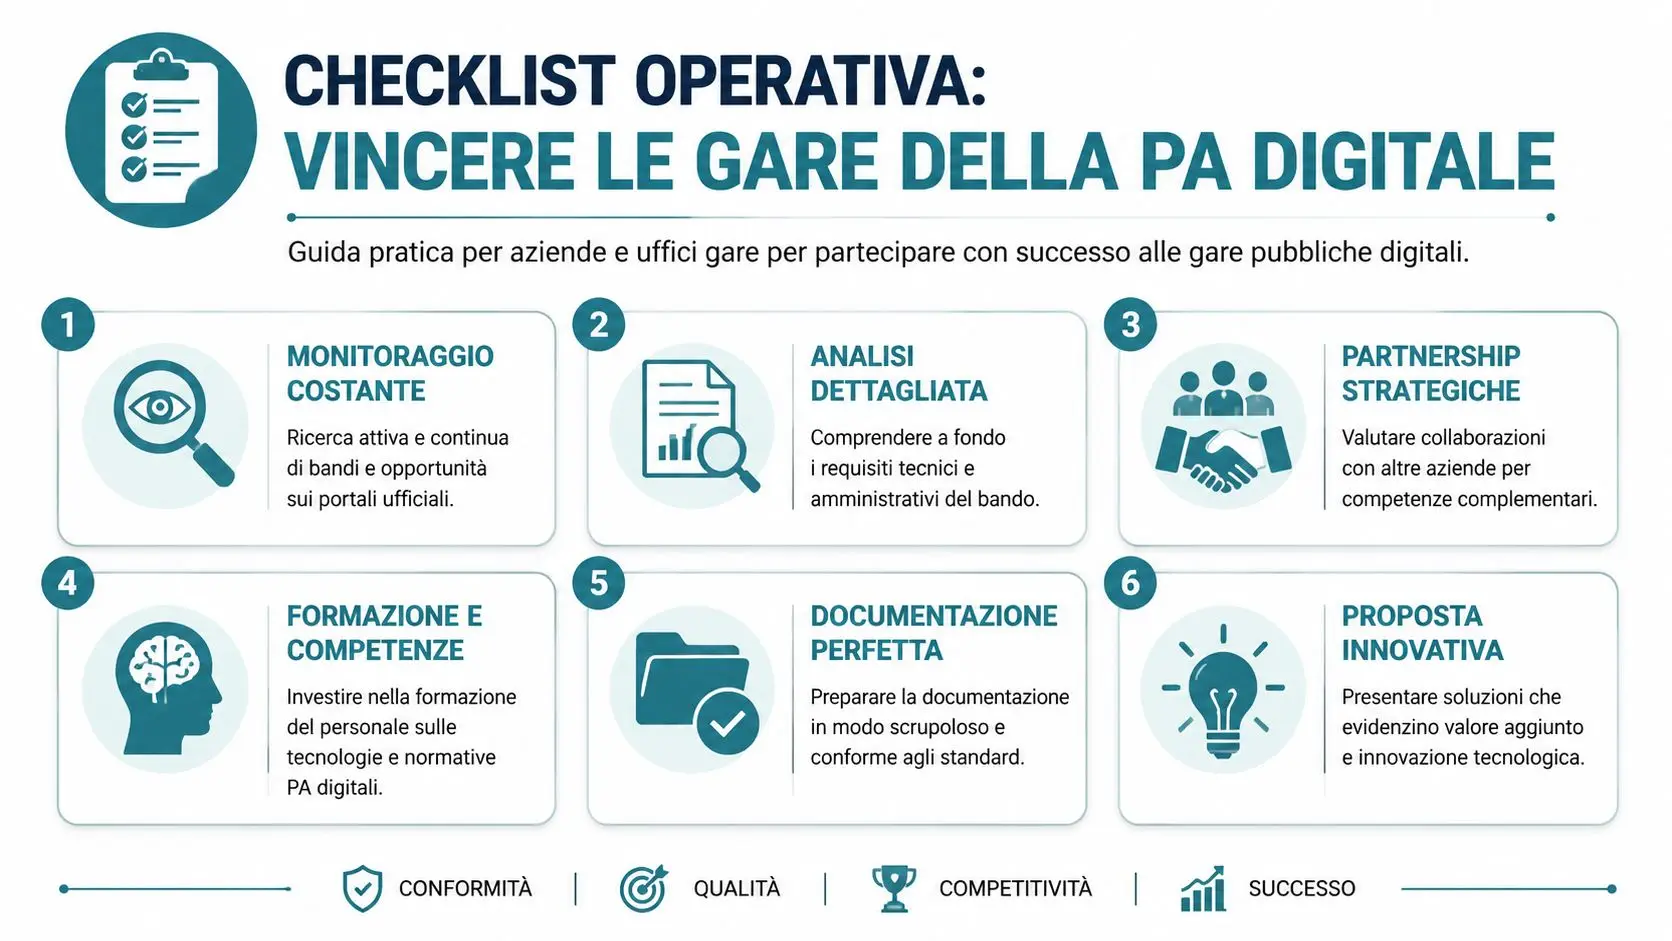
Una checklist pratica riduce i blocchi: stesso progressivo nei documenti, nomi coerenti per file e lavorazioni, importi verificati, DURC disponibile, certificato definitivo distinto dalla bozza. Il direttore dei lavori controlla la base contabile, il RUP la coerenza degli atti, l'ufficio finanziario la completezza necessaria al mandato.
Le funzionalità ANAC dedicate ai pagamenti e alla gestione dei contributi indicano una gestione più integrata e tracciabile, come descritto nel flusso digitale del SAL e del certificato di pagamento. La piattaforma accelera il percorso, ma non corregge quantità o importi incoerenti. Prima si ordinano dati, ruoli e responsabilità, poi l'automazione può ridurre i passaggi manuali.
Esempio pratico e modello di certificato di pagamento SAL
Supponiamo che un'impresa abbia completato una parte delle lavorazioni previste dal contratto. Il direttore dei lavori redige il SAL sulla base delle quantità misurate, il RUP verifica la documentazione e il certificato riepiloga l'importo maturato, le rate già liquidate, il recupero dell'anticipazione e le ritenute previste.
Un modello utile non deve essere rigido. Deve invece rendere visibile la logica del calcolo:
- importo maturato secondo il SAL;
- eventuali importi già liquidati;
- ritenute e detrazioni;
- recupero dell'anticipazione, se previsto;
- importo netto da pagare;
- riferimenti alle verifiche e agli atti contabili.
L'importo finale deve essere ricostruibile. Se il valore netto compare senza mostrare come è stato ottenuto, l'impresa non può controllarlo rapidamente e l'ufficio rischia di dover riaprire il fascicolo.
| Elemento | Certificato corretto | Errore frequente |
|---|---|---|
| Riferimento al SAL | Indica data, progressivo e importo maturato | Riporta solo un totale senza collegamento al SAL |
| Contabilità | Coincide con registro e misure | Usa quantità diverse da quelle contabilizzate |
| Rate precedenti | Sono evidenziate separatamente | Vengono sottratte senza spiegazione |
| Anticipazione | Il recupero segue il contratto | È applicato automaticamente o ignorato |
| Ritenute | Sono motivate e visibili nel riepilogo | Sono confuse con altre detrazioni |
| DURC | La verifica è documentata nel fascicolo | Il certificato procede senza controllo tracciato |
| Importo netto | Risulta dal calcolo completo | Coincide erroneamente con il lordo del SAL |
Un certificato completo può quindi essere letto come una piccola riconciliazione contabile. Il lettore deve poter partire dal SAL, seguire le detrazioni e arrivare alla somma da liquidare senza passaggi nascosti.
L'errore più comune resta confondere il documento tecnico con quello amministrativo. Un SAL firmato ma privo della quantificazione delle trattenute non è ancora un certificato completo. Allo stesso modo, un certificato con importi corretti ma senza una base contabile verificabile non offre una garanzia sufficiente sul percorso seguito.
Per questo il modello va adattato al singolo contratto. Le clausole su anticipazione, ritenute, conguagli, pagamenti precedenti e verifiche contributive devono essere lette prima di compilare il riepilogo finale.
Checklist finale ed errori da evitare per velocizzare l'incasso
Il ritardo nel certificato non resta confinato alla pratica amministrativa. Per una PMI o per un subappaltatore può significare dover sostenere più a lungo costi già maturati, rinviare pagamenti ai fornitori o rivedere la programmazione della commessa. Monitorare il certificato insieme al SAL e al DURC permette di individuare il blocco prima che arrivi alla tesoreria.
Controlli del direttore dei lavori
- Misure aggiornate: verificare che le quantità del SAL siano riconducibili al registro di contabilità.
- Date coerenti: controllare data delle misure, adozione del SAL e trasmissione al RUP.
- Importi verificabili: assicurarsi che prezzi, lavorazioni e totale maturato coincidano nei documenti.
- Documentazione ordinata: raccogliere gli allegati nella versione definitiva e con riferimenti uniformi.
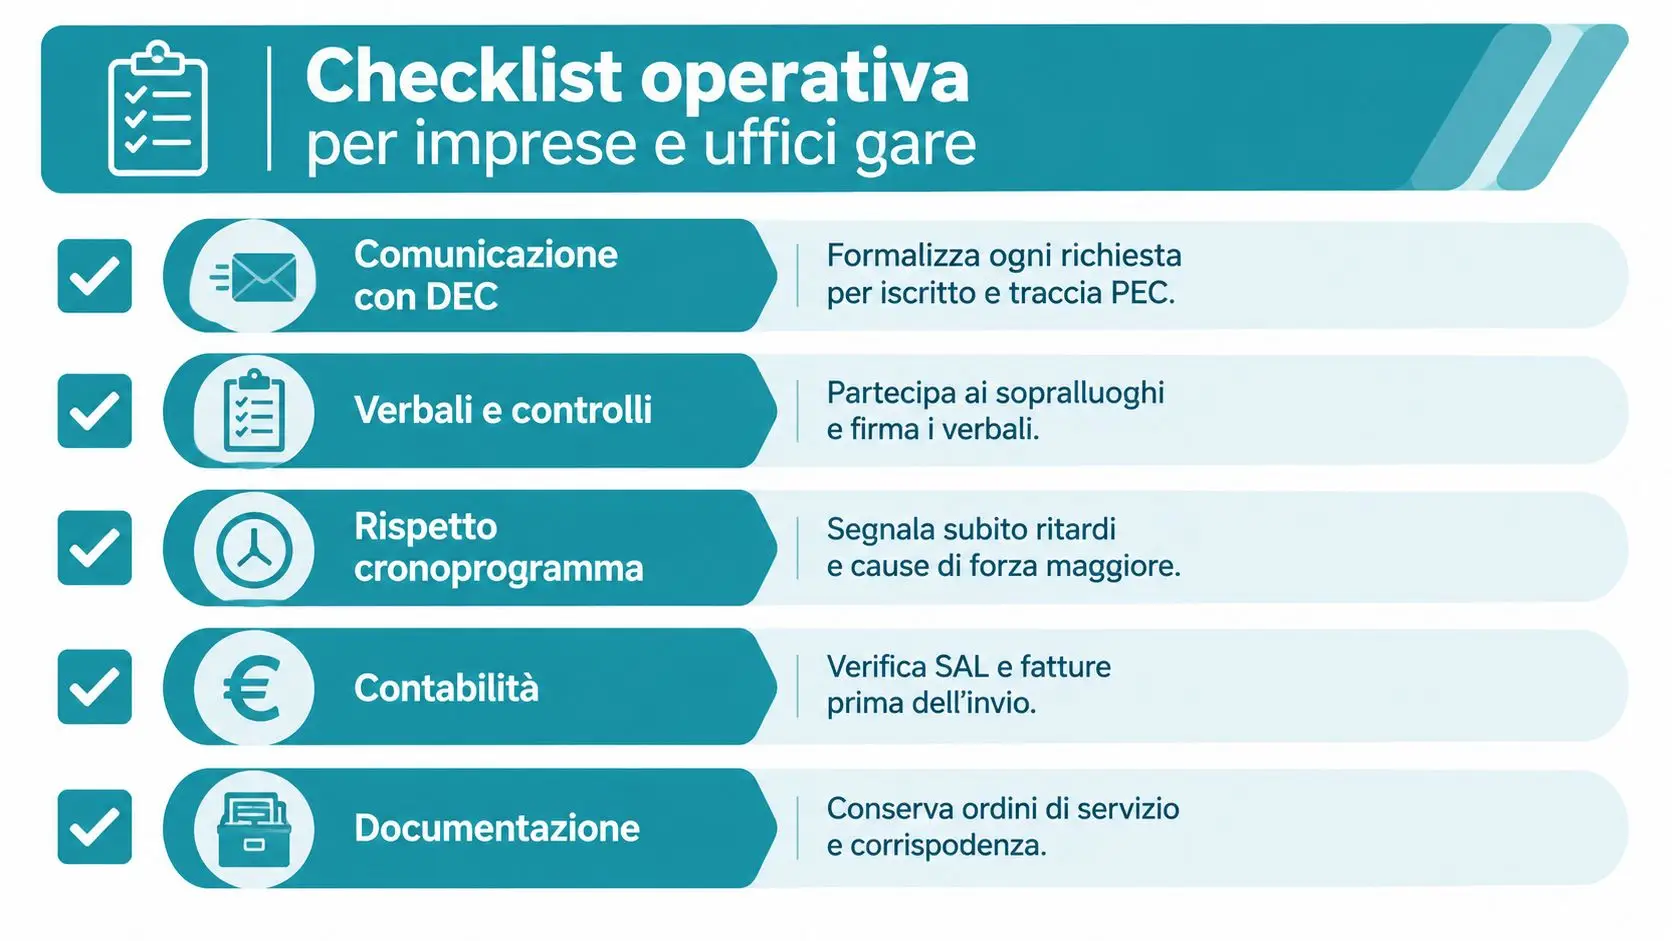
Controlli dell'impresa
- Confronto con il contratto: verificare anticipazione, ritenute, recuperi e condizioni di pagamento.
- Controllo del netto: ricostruire la somma da liquidare senza limitarsi al totale lordo del SAL.
- Monitoraggio delle scadenze: registrare l'adozione del SAL, il termine per il certificato e quello per il pagamento.
- Segnalazione puntuale: chiedere quale documento manca e a quale soggetto compete l'integrazione, evitando richieste generiche.
Controlli del RUP e dell'ufficio pagamenti
- Verifica del fascicolo: controllare SAL, registro, certificato, DURC e clausole contrattuali.
- Tracciamento digitale: mantenere collegati file, versioni, firme e stati di lavorazione nella piattaforma utilizzata.
- Passaggio al mandato: verificare che il certificato non resti fermo tra l'ufficio tecnico e quello contabile.
- Riconciliazione finale: controllare che la somma del mandato corrisponda all'importo netto certificato.
Il risultato migliore non nasce dalla semplice velocità di firma. Nasce da un flusso in cui ogni persona sa cosa deve ricevere, quale controllo deve completare e quale data deve rispettare. L'impresa protegge così la propria cassa, mentre la stazione appaltante rende più trasparente la propria performance amministrativa.
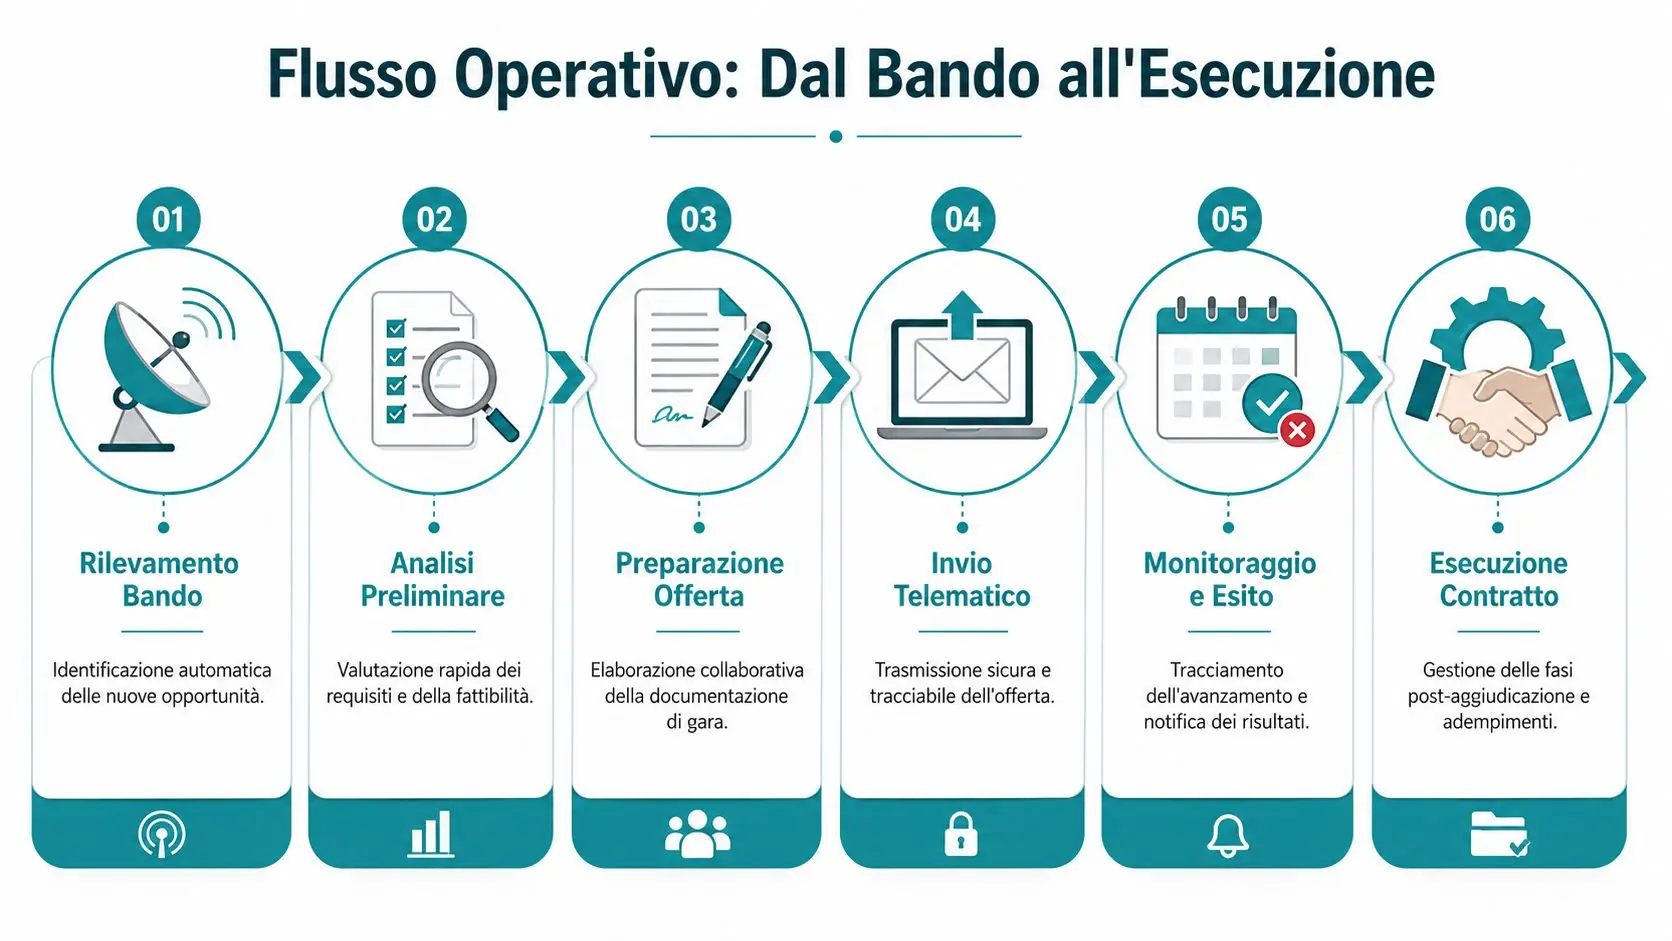
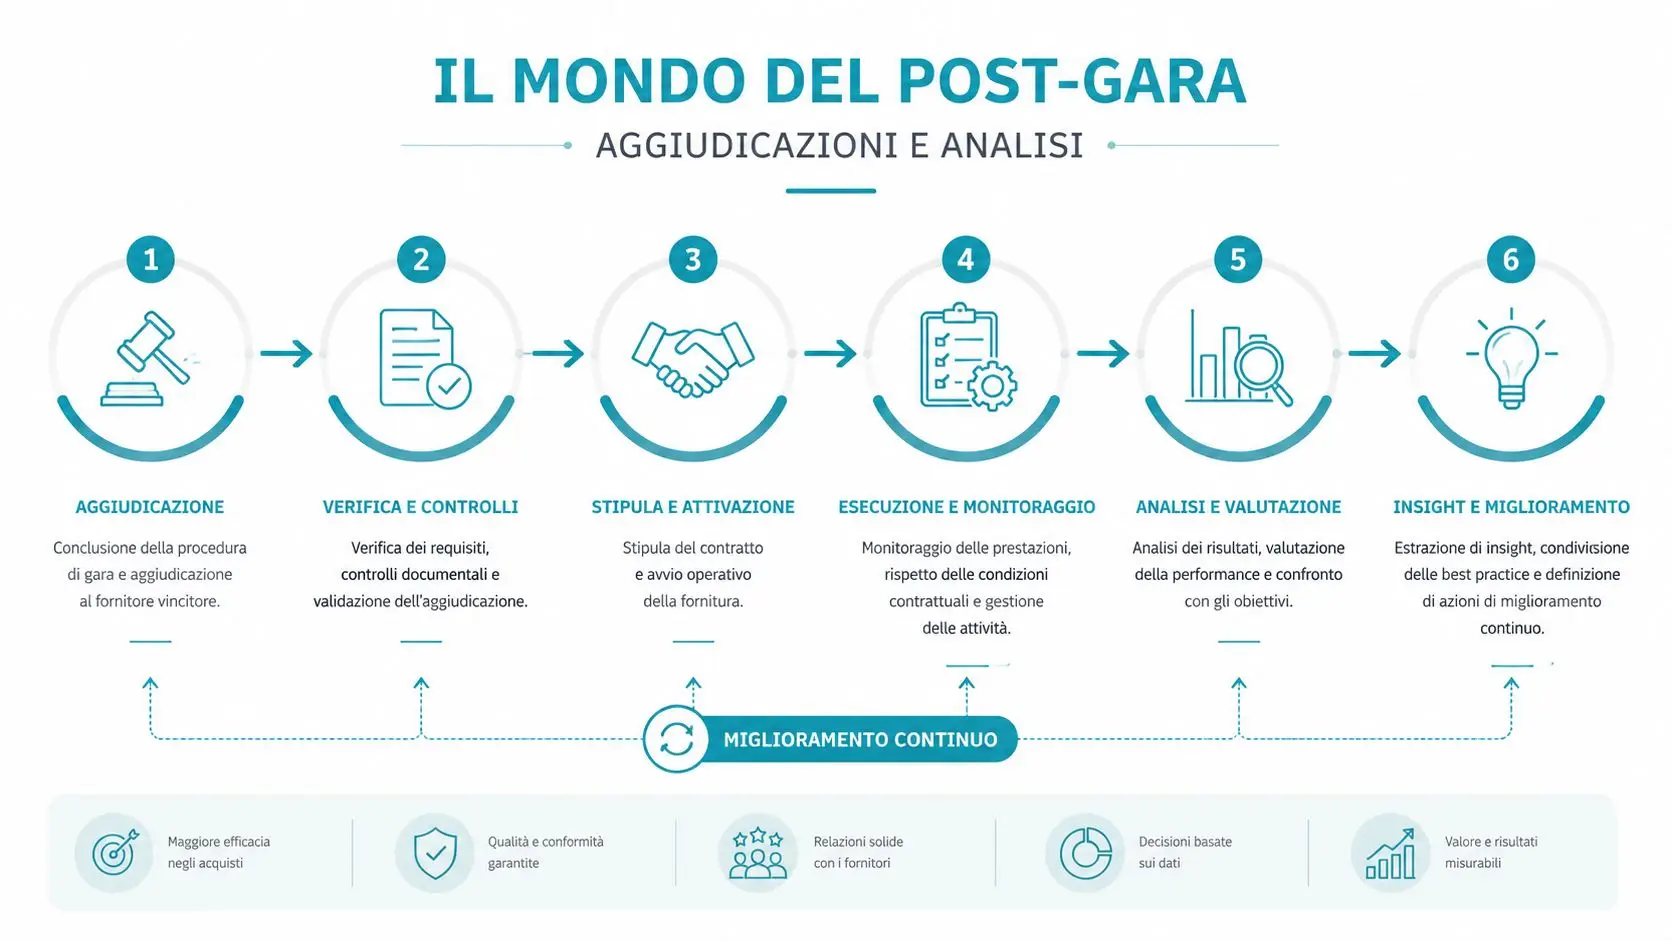
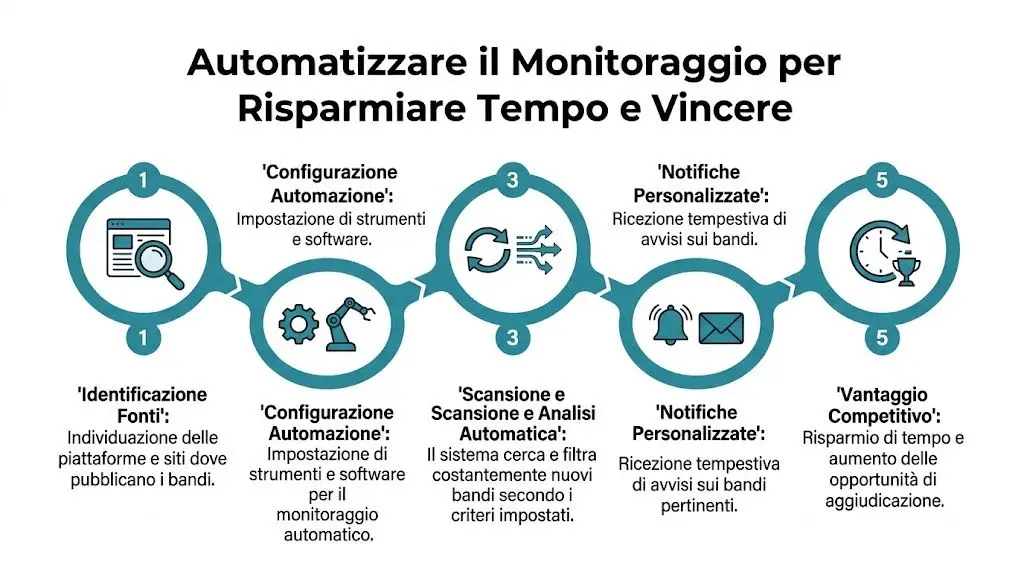
Per collegare il controllo dell'esecuzione alle opportunità future e alle scadenze contrattuali, puoi usare Horienta per monitorare gare, contratti, aggiudicazioni, proroghe, subappalti e milestone, mantenendo una visione organizzata anche dopo l'aggiudicazione.
Visita Horienta per individuare nuove gare e monitorare le principali scadenze dei contratti pubblici, inclusi gli adempimenti che influenzano il ciclo SAL, certificato e pagamento. Puoi usare la piattaforma per mantenere sotto controllo opportunità, esecuzione e milestone in un unico flusso operativo.